PDF 原檔:報告_山西_AI液冷方案與產業鏈_20261105_original.pdf
原始內容
电子
液冷专题报告
证券研究报告
领先大市-A(维持)
2026 年 11 月 5 日
行业研究/行业深度分析
电子板块近一年市场表现
资料来源:常闻
首选股票
评级
相关报告:
【山证电子】AI 开启新一轮硬件通胀, 国产算力加速突围-电子行业年度策略: 2026.3.24
分析师:
陈玉卢
执业登记编码:S0760525050001
邮箱:chenyulu@sxzq.com
张天
执业登记编码:S0760523120001 邮箱:zhangtian@sxzq.com
AI 算力下的液冷方案与产业链分析
投资要点:
- 需求端:液冷已是"必选项"。GPU单卡功耗与整机柜功率代际抬升, 传统风冷已难以承载高密度算力集群散热负荷。散热转向液冷既是芯片物性 决定的刚性需求,也是智算中心降 PUE、满足能耗约束的政策要求。
- 市场空间:规模高增、渗透率快速提升。预测全球2026-2033年数据中 心液冷市场规模预计自 82 亿美元增至 295 亿美元,CAGR 20.1%;预测中 国2026-2028 年液冷数据中心市场自 232.5 亿元增至 470.4 亿元,增速自 35.5% 升至 41%;冷板式占 85% 以上份额,浸没式增速更快。国内液冷服 务器渗透率自 2021 年不足 3% 提升至 2025 年 20%,预计 2026 年突破 30%;TrendForce 预测 2026、2027 年 AI 芯片液冷渗透率将达 53%、59%。 三大方案中冷板式成熟度最高、中期主导市场。浸没式节能与高密优势 突出,是未来演进方向,两相浸没(MW 级)在高算力场景潜力可观;喷淋 式受结构改造成本高、成熟度低制约。微通道冷板(MCCP/MLCP):通过微 米级水道将接触面积提升 10 倍以上、换热系数提升 2-3 倍,Rubin 全液冷
- 直冷架构下产业化有望加速。
- 金刚石散热:理论热导率是铜的5倍,'横向铺开+纵向导出'为核心机 制;金刚石铜复合材料产业化落地最快,已在郑州国家超算中心实现国内首 次规模化商用(传热能力提升 80%、核心温度降 5℃、性能释放提升 10%)。
- 产业链上游零部件及材料技术壁垒高、价值量占比 70%以上;CDU 价值量占系统成本 30-40%(液冷泵占 CDU 价值 35%);2026 年全球市场 约 13.05 亿美元,2032 年增至 39.31 亿美元(CAGR 20.2%);海外垄断高 端市场,全球前三份额近 60%,国产替代窗口开启;2MW 成主力档位、更 高容量量产提速。冷板:头部集中度较高(前五约 61.4%、前十约 79.9%), 竞争维度由单片冷板扩展至'冷板 + 管路 + 快接 + Manifold+CDU + 控制 与服务'全链条交付。UQD 快接头:技术壁垒高、认证周期长、客户粘性 强;全球液冷快接头 CR5 约 47.1%,海外厂商占主要份额;供需趋紧、价 格中枢有望上移,国内厂商迎份额提升窗口。
- 重点公司关注:英维克、申菱环境、领益智造、金富科技、强瑞技术、 大元泵业、中石科技等。
- 风险提示:AI 算力资本开支不及预期、技术路线迭代与选型变更、客 户认证与导入进度不及预期、行业竞争加剧致毛利率下行、工程可靠性与运
维事故、上游原材料与供应链波动、政策能耗与监管变动、海外贸易与出口 管制等。
O
O
目录
| 1. 液冷已是'必选项',渗透率快速提升........................................................................................................................... 6 |
|---|
| 1.1 GPU 功耗提升,液冷成为必选项............................................................................................................................. 6 |
| 1.2 液冷服务器市场增长强劲,渗透率不断提升......................................................................................................... 7 |
| 2. 液冷方案与新技术路径探讨........................................................................................................................................... 8 |
| 2.1 三大方案:冷板式成熟度最高................................................................................................................................. 8 |
| 2.2 技术路径一:微通道冷板(MCCP)与微通道盖板(MLCP)......................................................................... 11 |
| 2.3 技术路径二:金刚石散热....................................................................................................................................... 12 |
| 3. 液冷产业链分析............................................................................................................................................................. 14 |
| 3.1 液冷上中下游分析.................................................................................................................................................... 14 |
| 3.2 CDU:需求高增+国外垄断+国产替代................................................................................................................... 15 |
| 3.3 冷板:头部集中度高+竞争维度扩展...................................................................................................................... 19 |
| 3.4 UQD(快接头):技术壁垒高+海外厂商占据主要市场份额............................................................................... 20 |
| 4. 相关标的梳理................................................................................................................................................................. 22 |
| 4.1 英维克(002837.SZ):Coolinside 全链条液冷,端到端算力温控平台............................................................. 22 |
| 4.2 申菱环境(301018.SZ):CDU 核心液冷整站解决方案...................................................................................... 23 |
| 4.3领益智造(002600.SZ):精密液冷核心组件平台................................................................................................ 23 |
| 4.4金富科技(003018.SZ):液冷管路与分集水器组件配套厂商............................................................................ 24 |
| 4.5 强瑞技术(301128.SZ):柜内歧管 + 液冷自动化测试设备双赛道布局.......................................................... 25 |
| 4.6 大元泵业(603757.SH):屏蔽液冷泵,液冷循环动力核心................................................................................ 25 |
| 4.7 中石科技(300684.SZ):热界面材料 TIM + 液冷散热模组一体化服务商...................................................... 25 |
| 5. 风险提示......................................................................................................................................................................... |
| 26 |
| 图表目录 图 1: 不同芯片架构对应参数表....................................................................................................................................... 6 |
O
| 图 2: | 液冷技术满足高功率密度机柜散热需求............................................................................................................... 6 |
|---|---|
| 图 3: | 2023-2027 年全球 AI 服务器液冷渗透率.............................................................................................................. 7 |
| 图 4: | 冷板式液冷系统原理图........................................................................................................................................... 9 |
| 图 5: | 单项浸没液冷系统原理图..................................................................................................................................... 10 |
| 图 6: | 两相浸没液冷系统原理图..................................................................................................................................... 10 |
| 图 7: | 喷淋式液冷系统原理图......................................................................................................................................... 11 |
| 图 8: | 微通道冷板原理示意图......................................................................................................................................... 12 |
| 图 9: | MLCP 原理示意图................................................................................................................................................ 12 |
| 图 10: | 金刚石热沉散热方案和纯铜均热板对比........................................................................................................... 13 |
| 图 11: | 金刚石散热相关公司梳理................................................................................................................................... 14 |
| 图12: | 2020-2025H1中国液冷分配装置(CDU)市场规模.......................................................................................15 |
| 图 13: | 全球市场主要 CDU 企业排名.............................................................................................................................16 |
| 图 14: | 英伟达 CDU 产品列表.........................................................................................................................................17 |
| 图 15: | 头部厂商 CDU 近期动态与量产计划................................................................................................................ 18 |
| 图 16: | 服务器液冷板竞争格局与头部厂商................................................................................................................... 19 |
| 图 17: | UQD(快接头)示意图...................................................................................................................................... 21 |
| 图 18: | 全球液冷快接头主要企业排名........................................................................................................................... 21 |
| 图 19: | 领益智造 AI 服务器液冷散热硬件主要产品.....................................................................................................23 |
| 图 20: | 中石科技核心产品及解决方案........................................................................................................................... 26 |
| 表 1: | 液冷技术分类与对比............................................................................................................................................... 8 |
| 表 2: | 传统水冷板和微通道盖板技术对比..................................................................................................................... 11 |
| 表 3: | CDU 三大核心功能................................................................................................................................................15 |
O
| 表 4: | 机架式 CDU 和机柜式 CDU 对比........................................................................................................................ | 16 |
|---|---|---|
| 表 5: | 全球液冷板主要供应商......................................................................................................................................... | 19 |
O
1. 液冷已是'必选项',渗透率快速提升
1.1 GPU功耗提升,液冷成为必选项
传统风冷已经无法满足需求,液冷成为'必选项'。在 AI 大模型训练与推理算力需求爆发的背景下, GPU 单卡功耗与服务器整机柜功率持续抬升,传统以空气为介质的风冷方案已难以承载高密度算力集群的散 热负荷。散热系统从风冷转向液冷,既是芯片物特性决定的刚性需求,也是智算中心降低 PUE、满足能耗约束 的政策要求。
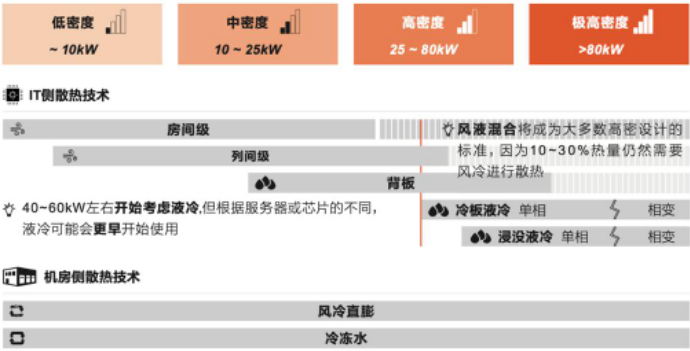
英伟达数据中心 GPU 的热设计功耗呈明显的代际抬升趋势,这是液冷需求最直接的驱动因素。从 Hopper 到 Blackwell 再到Rubin,单机功耗代际抬升,芯片级散热能力要求随之水涨船高,对应的机柜功 耗也在高密度演进,AI 服务器机柜功率密度代际增幅显著,早已突破传统风冷极限(20-40kW)。Vertiv 指出,单机柜功耗超 25kW 时,房间级风冷空调已很难满足服务器散热需求;针对 25-80kW 的高密散热场 景,宜采用近端送风或冷板技术,其中冷板液冷为智算中心首选。
图 1:不同芯片架构对应参数表
| 架构 | A100 - Ampere | H100 - Hopper | H200 - Hopper | GH200 - Hopper | B100 - Blackwell | B200 - Blackwell | Full B200 - Blackwell | GB200 - Blackwell |
|---|---|---|---|---|---|---|---|---|
| 显存大小 | 80GB | 80GB | 141GB | 96/144GB | 180/192GB | 180/192GB | 192GB | 384GB |
| 显存宽带 | 2TB/s | 3.35TB/s | 4.8TB/s | 4/4.9TB/s | 8TB/s | 8TB/s | 8TB/s | 16TB/s |
| FP16稠密算力(FLOPS) | 312T | 1P | 1P | 1P | 1.75P | 2.25P | 2.5P | 5P |
| INT8稠密算力(OPS) | 624T | 2P | 2P | 2P | 3.5P | 4.5P | 5P | 10P |
| FP8稠密算力(FLOPS) | x | 2P | 2P | 2P | 3.5P | 4.5P | 5P | 10P |
| FP6稠密算力(FLOPS) | x | x | X | × | 3.5P | 4.5P | 5P | 10P |
| FP4稠密算力(FLOPS) | X | X | X | X | 7P | 9P | 10P | 20P |
| NVLink宽带 | 600GB/s | 900GB/s | 900GB/s | 900GB/s | 1.8TB/s | 1.8TB/s | 1.8TB/s | 3.6TB/s |
| 功耗 | 400W | 700W | 700W | 1000W | 700W | 1000W | 1200W | 2700W |
| 备注 | 1个Die | 1个Die | 1个Die | 1个Grace CPU 1个H200 CPU | 2个Die | 2个Die | 2个Die | 1个Grace CPU 2个Blackwell CPU |
资料来源:Vertiv《智算中心基础设施演进白皮书》,山西证券研究所
图 2:液冷技术满足高功率密度机柜散热需求
O
资料来源:Vertiv《智算中心基础设施演进白皮书》,山西证券研究所
1.2 液冷服务器市场增长强劲,渗透率不断提升
全球及中国服务器市场均保持强劲增长态势。
- (1)全球液冷服务器市场加速扩张:根据 Grand View Research 预测,2025 年全球数据中心液冷市场 规模为 67 亿美元,预计将从 2026 年的 82 亿美元增长到 2033 年的 295 亿美元,2026 年至 2033 年的复合年 增长率为 20.1%。北美在 2025 年全球市场份额达到 35.6%,占比最大。
- (2)中国液冷服务器市场成长动能充沛。根据赛迪顾问预测,2026 年至 2028 年,中国液冷数据中心 市场规模将从 232.5 亿元增长至 470.4 亿元,实现翻倍以上增长;行业增速将从 35.5%提升至 41%,增长态 势逐年提速。未来三年冷板式液冷仍将主导市场,但浸没式液冷增速更快。从细分赛道上,未来三年,冷 板数据中心将从 2026 年的 216.2 亿元增长至 2028 年的 437.5 亿元,始终占据 85%以上份额;浸没数据中心 则从 16.3 亿元增至 32.9 亿元,规模接近翻倍。国内液冷服务器渗透率持续走高,从 2021 年不足 3%提升至 2025 年的 20%,预计 2026 年有望突破 30%。
AI 服务器液冷渗透率快速提升。新一代 AI 芯片不断问世,CSP 也在加速升级其 AI 数据中心架构,根 据 TrendForce 预测,2026 年 AI 芯片液冷渗透率将达到 53%,2027 年为 59%。
图 3:2023-2027 年全球 AI 服务器液冷渗透率
O
Forecast of Liquid Cooling Penetration Among Al Chips, 2023–2027
资料来源:TrendForce、山西证券研究所
2. 液冷方案与新技术路径探讨
2.1 三大方案:冷板式成熟度最高
冷板式液冷行业成熟度最高,浸没式和喷淋式散热效率更高。液冷技术根据接触方式不同,可分为接 触式和非接触式两种。
- 1)非接触式液冷:以冷板式为代表,冷却液与发热器件不直接接触;借助微通道结构强化热交换,散 热性能优异,且产业链成熟度最高。
- 2)接触式液冷:包括浸没式和喷淋式,冷却液与发热器件直接接触,实现 100%液体冷却,节能效果 优于非接触式。其中浸没式根据冷却介质是否发生相变,进一步细分为单相浸没式和相变浸没式。
表 1:液冷技术分类与对比
| 液冷 | 非接触式液冷 - 冷板式 | 非接触式液冷 - 冷板式 | 接触式液冷 - 浸没式 | 接触式液冷 - 浸没式 | 接触式液冷 - 喷淋式 |
|---|---|---|---|---|---|
| 技术分类 | 单相 冷板式液冷 | 两相 冷板式液冷 | 单相 浸没式液冷 | 两相 浸没式液冷 | 喷淋式液冷 |
| 原理 | 冷却液在冷板 内; 液液温差散热 | 冷却液在冷板 内; 汽化-冷凝散热 | 设备浸没于冷却液 液液温差散热 | 设备浸没于冷却液 汽化-冷凝散热 | 冷却液 直接喷洒至部件表面 |
| 投资成本 | 初始投资中等,运维成本低 | 初始投资中等,运维成本低 | 初始投资&运维成本高 | 初始投资&运维成本高 | 结构改造/液体消耗成本大 液冷系统初始投资成本低 |
| PUE 收益 | 中等 未能实现 100%液体冷却 | 中等 未能实现 100%液体冷却 | 较高 | 最高 | 中等 |
O
| 液冷 | 非接触式液冷 | 接触式液冷 | 接触式液冷 | 接触式液冷 |
|---|---|---|---|---|
| 技术分类 噪音 | 较低 风机转速大幅降低 | 最低 IT 设备无风扇,静音 | 最低 IT 设备无风扇,静音 | 最低 IT 设备静音,节省液体 |
| 产品结构 兼容性 | 最高 可兼容现有硬件架构 | 中等 部分部件不兼容, 服务器结构需要改造 | 一般 需要使用专用机柜,服 务器结构改造为刀片 式 | 最低 部署方式同浸没式,服务器 结构需要改造 |
| 可维护性 | 较简单 | 复杂 | 复杂 | 复杂 |
| 应用案例 | 多 | 较多 | 超算领域较多 | 数据中心场景无批量使用 |
| 技术特点 | 服务器与动力系统改造较小, IT 设备维护简单 管路接头、密封件较多, 漏液维护复杂 | 散热能力强, 功率密度高; 服务器改为刀片式, 专用机柜、管路要求 高,控制复杂 | 散热能力强, 功率密度高; 机械式吊臂拆装, 液体清理和拆卸难,运 维经历少 | 需要保证冷却液按需分配, 运维复杂, 排液、补液、维护时破坏服 务器原有密封结构 |
资料来源:《中兴通讯液冷技术白皮书》,山西证券研究所
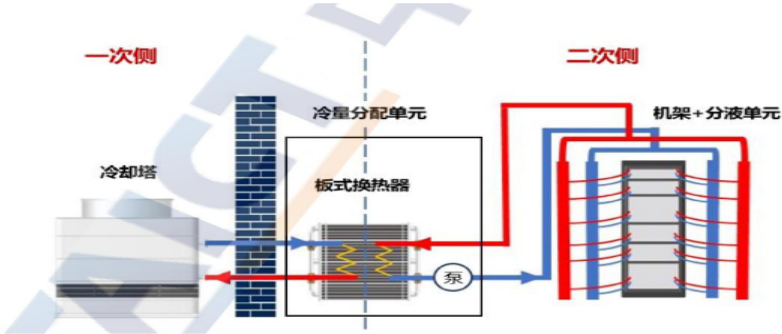
冷板方案技术成熟度最高,中期内持续主导液冷数据中心市场。冷板式液冷通过液冷板与芯片贴合, 将芯片设备热量间接传递给封闭在循环管路中的冷却液体,并由冷却液体将热量带走的一种散热形式。在 行业内已有 10 年以上的研究积累、可兼容现有硬件架构、维护简单、机房适应性强,满足现行能效政策要 求,但散热范围仅局限于核心部件,整体效率仍有提升空间,尤其当芯片功耗跨越 2,000W 时,单相冷板将 逼近物理极限。
图 4:冷板式液冷系统原理图
资料来源:中国信息通信研究院,山西证券研究所
浸没方案是未来核心演进方向,目前面临结构颠覆性大、器件选型受限等挑战。浸没式液冷式以冷却 液作为传热介质,将发热器件完全浸没在绝缘冷却液中,使发热器与冷却液直接接触,依托显热变化或相
O
态转变传递热量。优势在于节能潜力强、支持高密部署;劣势在于结构颠覆性大、对器件选型、维护及机 房环境的要求更高,且技术方案尚不成熟。
图 5:单项浸没液冷系统原理图
资料来源:《中兴通讯液冷技术白皮书》,山西证券研究所
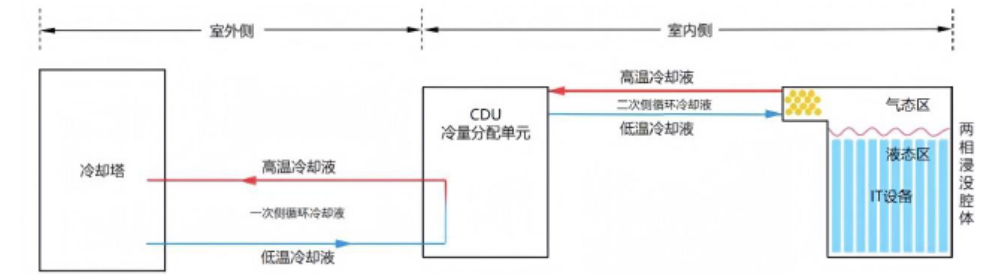
两相浸没在高算力场景中应用潜力可观,曙光数创推出的 MW 级相变浸没式液冷整机柜及其基础设施 整体解决方案 C8000 V3.0,正是面向未来高密算力场景的一次系统性创新。两相液冷对氟化液依赖度较高, 环保合规与成本控制构成双重挑战,未来厂商将重点发力更低 GWP 值(全球变暖潜力值)、环保替代冷却 液研发,优化提升系统密封性以降低工程复杂性。
图 6:两相浸没液冷系统原理图
资料来源:《中兴通讯液冷技术白皮书》,山西证券研究所
喷淋方案受限于结构改造成本高、技术成熟度低,代表厂商较少。喷淋式液冷式面向芯片级器件精准 喷淋,通过重力或系统压力直接将冷却液喷洒至发热期间或与之连接的导热元件,冷却液用量少,但节能 效果弱与浸没式,结构改造成本高。长期来看,冷板式与浸没式的互补性布局逐渐清晰:冷板式聚焦存量 改造和通用场景,浸没式逐步向高算力和新建数据中心领域扩展。
O
图 7:喷淋式液冷系统原理图
资料来源:《中兴通讯液冷技术白皮书》,山西证券研究所
2.2 技术路径一:微通道冷板(MCCP)与微通道盖板(MLCP)
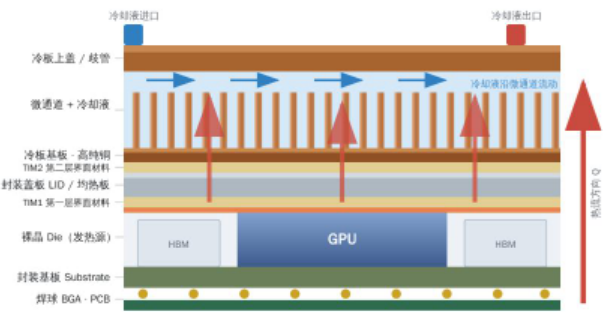
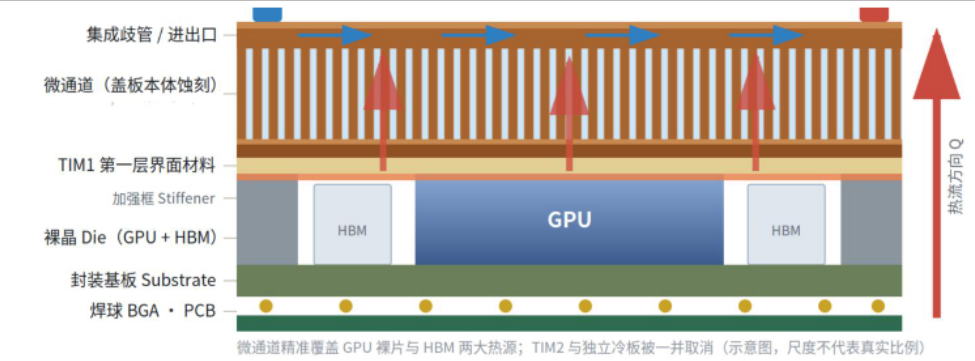
微通道冷板是实现超高功耗芯片散热的关键技术路径,正成为更具潜力的前沿方向。传统冷板的散热 效率在面对 1.5-2kW 乃至更高的散热需求时,其换热能力可能触及上限,无法满足高功耗芯片的散热效率 要求。微通道盖板 MLCP (Micro-Channel Liquid Cooling Plate) 通过微米级(10 - 1000 μm)的狭窄水道, 使冷却液与热源的接触面积较传统方案提升 10 倍以上,换热系数实现 2-3 倍提升,更快带走芯片热量。
表 2:传统水冷板和微通道盖板技术对比
| 冷却方式 | 传统冷板 | 微通道盖板(MLCP) |
|---|---|---|
| 通道尺寸 | 1 - 3 mm(冷却液流速相对较慢) | 10 - 1000 μm |
| 集成度 | 相对较低 | 高 |
| 换热系数 | 中等 | 高(传统冷板的 2-3 倍) |
| 热阻 | 高(多层热界面材料叠加) | 低(省略中间界面和导热材料) |
| 芯片表面温度 | 不均匀(局部易出现高温点) | 均匀 |
| 技术成熟度 | 成熟 | 不成熟 |
| 造价成本 | 相对不高 | 高 |
资料来源:金属加工网,山西证券研究所
MLCP 技术集成度较高,具备应用潜力。传统冷板热阻高,主要由于冷却液要经过芯片、导热材料(TIM)、 金属盖(HIS)、另一层导热材料(TIM),但 MLCP 技术直接将微通道刻入芯片封装 Lid 内部,使散热盖本 身成为微流控热换器,省去中间界面和导热材料,整体热阻大幅降低。Rubin 为全液冷直冷架构,高功耗 芯片场景下,行业预期微通道 MLCP 具备应用潜力,将加速产业化。
O
图 8:微通道冷板原理示意图
资料来源:山西证券研究所
图 9:MLCP 原理示意图
资料来源:山西证券研究所
2.3 技术路径二:金刚石散热
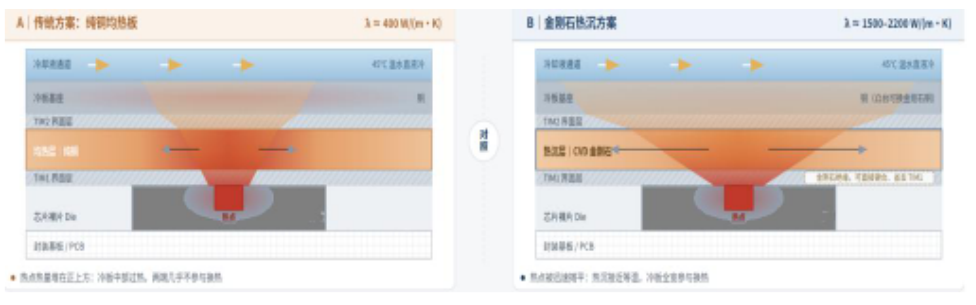
金刚石导热率极高,培育钻石技术或有望实现大规模商用。金刚石的理论热导率高达 2200W/(m·K), 是铜的 5 倍、银的 4 倍,且热膨胀系数与硅、GaN 等半导体材料高度匹配,兼具高导热与高绝缘特性,几乎 是为高功耗芯片散热量身定做。中国是全球最大的人造金刚石生产国,产量占全球 95%以上,其中河南产能 占全国 80%以上,AI 算力散热需求则打开了金刚石行业的'第二增长曲线'。
'快速横向铺开+高效纵向导出'是金刚石散热的核心。其工作原理为:金刚石热沉紧贴芯片,凭借高
O
热扩散系数,首先将芯片局部热点产生的热量快速向四周横向铺开,再沿厚度方向将热量以极低热阻纵向 传导至下方的液冷冷板/外部散热器,最终由冷却介质将热量带走,释放被高温抑制的算力。
图 10:金刚石热沉散热方案和纯铜均热板对比
资料来源:山西证券研究所整理
目前金刚石散热领域已形成三大技术路线/产品:金刚石铜复合材料、CVD 多晶金刚石热沉片和单晶金 刚石。单晶金刚石散热片热导率约 2000W/(m·K)以上;多晶金刚石散热片的热导率约 1500W/(m·K); 金刚石铜复合材料热导率约 800W/(m·K)。
金刚石铜复合材料是当前产业化落地最快的方案。金刚石铜复合材料是通过粉末冶金、液相浸渗或放 电等离子烧结等工艺,将金刚石颗粒与铜基体复合而成。由于金刚石硬度极高(莫氏硬度 10),精密加工难 度极大,而铜与金刚石之间本质上不浸润、界面结合力弱,两者融合在一起的技术门槛就更高。通过在铜 基体中复合体积分数 30%-50%的金刚石颗粒,热导率可达 600-800W/(m·K),是纯铜(401W/(m·K))的 1.5-2 倍,同时兼顾了金属的可加工性与成本可控性,成为当前最接近商业化的高导热复合材料。
应用端:金刚石材料正在获得全球范围的验证,郑州国家超算中心已实现规模化商用。美国专注于金 刚石冷却技术的企业 Akash Systems 在今年 2 月和 3 月,先后实现了基于英伟达 H200 与超威半导体 MI350X 的金刚石冷却 AI 服务器出货。2026 年 4 月,中国科学院宁波材料技术与工程研究所研发的金刚石铜复合材 料,在郑州国家超算互联网核心节点完成集群部署,实现国内首次规模化商用。该材料以散热贴形式紧贴 芯片,与浸没式相变液冷系统协同工作,实测芯片模组传热能力提升 80%,核心温度降低 5℃,芯片性能释 放提升 10%。相比同期国际顶尖计算集群,整体节能幅度达 30%以上。
多家 A 股公司已先后宣布布局半导体金刚石铜散热赛道。这些公司大致分为两类:一类是以人造金刚 石制备能力见长的材料制造商,如黄河旋风、力量钻石、惠丰钻石,凭借 CVD/MPCVD 设备和技术积累切入 散热级金刚石生产;另一类是以精密加工和设备制造见长的工业服务商,如国机精工、斯莱克,依托磨削
O
加工、金属成型等工艺能力向复合材料封装环节延伸。
图 11:金刚石散热相关公司梳理
| 股票简称股票代码 | 核心散热产品 | 技术路线 | |
|---|---|---|---|
| 斯莱克 | 300382 | 金刚石铜复合材料散热结构件 | 气压熔渗法 |
| 黄河旋风 | 600172 | 8英寸金刚石热沉片、金刚石-碳化硅复合材料 | HPHT+CVD |
| 力量钻石 | 301071 | CVD单晶金刚石散热片、半导体热沉片 | HPHT+MPCVD |
| 四方达 | 300179 | CVD金刚石散热片、金刚石热沉片 | PCD+CVD |
| 国机精工 | 002046 | 金刚石散热片、金刚石铜复合材料.CVD热沉片 | HPHT+CVD |
| 惠丰钻石 | 920725 | 金刚石/铜复合材料、导热金刚石薄膜、导热金刚石粉体 | HPHT+CVD |
| 沃尔德 | 688028 | CVD金刚石单/多晶热沉片 | CVD |
| 中兵红箭 | 000519 | 金刚石散热片 | HPHT |
资料来源:经济参考网、上市公司公告、山西证券研究所
3. 液冷产业链分析
3.1 液冷上中下游分析
液冷产业链上游主要是零部件及材料厂商,主要包括液冷分配单元 CDU、液冷板、分水管 Manifold、 快速接头 UDQ、冷却液、环路工艺冷媒供回歧管 LCM 等组件或产品供应商。液冷产业链上游技术壁垒高, 价值量占比 70%以上。
液冷产业链中游主要为液冷服务器厂商、系统集成厂商等,比如浪潮信息、中兴通讯、英维克等 液冷产业链下游主要为云厂商、电信运营商、互联网厂商等。
O
3.2 CDU:需求高增+国外垄断+国产替代
冷液分配装置(CDU)是用于调节 TCS 或 DECS 系统中的冷液,并通过回路将冷液循环至机架、机柜 或数据通信设备内的冷却回路。其核心功能包括温度控制,可通过单独回路使电子设备在高于、等于或低 于露点温度的环境下运行,提升使用灵活性,属于液冷数据中心架构的关键组成部分,需与液冷冷源、一 次侧管路、二次侧管路及液冷机柜协同工作。
表 3:CDU 三大核心功能
| 功能 | 简介 |
|---|---|
| 热量交换与隔离 | 负责将靠近 IT 设备的 TCS 回路热量高效转移至 FWS 回路,同时隔离外部水源污染 |
| 环境控制 | 动态维持次级回路供液温度高于数据中心露点,有效防止冷凝水产生 |
| 流体管理 | 提供受控、无污染的冷却液,精确调节温度、压力和流速,适配直连芯片或浸没式液冷需求 |
资料来源:观研天下数据中心《中国数据中心 CDU 行业发展深度研究与投资前景分析报告(2026-2033 年)》, 山西证券研究所
CDU 是液冷产业链中技术壁垒与商业价值双高的关键节点。CDU 的核心价值在于解决'高密度算力的 散热瓶颈',是液冷系统的控制中枢,价值量占整个系统成本的 30%-40%,其核心部件液冷泵又占 CDU 价 值的 35%。这种明确的价值分布,使 CDU 成为液冷产业链中技术壁垒与商业价值双高的关键节点。根据 QYResearch 最新调研报告显示,2026 年全球 CDU 市场规模约 13.05 亿美元,预计 2032 年全球冷却液分 配单元(CDU)市场规模将达到 39.31 亿美元,未来几年年复合增长率 CAGR 为 20.2%。中国 CDU 市场 需求同样增势强劲。观研天下数据显示,2024 年中国液冷分配装置(CDU)市场规模达 55 亿元,同比+66.67%; 2025 年上半年已实现 39 亿元。CDU 市场正迎来全球与中国市场共振放量的黄金发展期。
图 12:2020-2025H1 中国液冷分配装置(CDU)市场规模
O
资料来源:观研天下数据中心,山西证券研究所
机架式 CDU 市场需求持续释放,机柜式 CDU 适配大规模部署。根据 CDU 部署位置与服务范围,可 分为机架式 CDU 和机柜式 CDU。
1)机架式 CDU:位于机柜内,仅服务所在机柜的服务器,适用于中小型数据中心,单柜部署、即插即 用,适配 10-40kW/rack 场景。QYResearch 数据预测,2026 年全球机架式冷量分配单元(CDU)市场规模 达 7.53 亿美元,2032 年有望增长至 21.44 亿美元,2026-2032 年 CAGR19.0%。2025 年,全球机架式冷量分 配单元销量约为 4.8 万台,全球平均市场价格约为 1.2 万美元/台。不同的厂商产能差距比较大,毛利率约 为 30%-50%。
- 2)机柜式 CDU:位于机柜外,可服务多台机柜,适用于大型数据中心,与大规模 AI 数据中心需求高 度适配。观研天下数据显示,2024 年中国市场机架式 CDU 占比约 65%;机柜式 CDU 占比 25%;浸没式等 其他 CDU 产品占比约 10%,且整体保持较快的市场增速。
表 4:机架式 CDU 和机柜式 CDU 对比
| 项目 | 机架式/分布式 | 机柜式/集中式 |
|---|---|---|
| 安装方式 | 高度一般为 4u 安装于机柜内 | 入列或安装在单独的房间 |
| 部署方式 | 只为所在机柜提供制冷能力 | 为多台机柜提供制冷能力 |
| 冷量范围 | 100kW 以内 | 200kW-1MW+ |
| 接管复杂度 | 二次侧管路简单 | 二次侧管路负责 |
| 冗余度 | 低,冗余难度大 | 高,可 N+X 冗余 |
| 成本 | 高 | 低 |
| 使用场景 | 中小型数据中心,快速部署 | 大型数据中心,规模部署 |
资料来源:观研天下数据中心《中国冷液分配装置(CDU)行业发展趋势分析与投资前景研究报告(2025-2032 年)》,山西证券研究所
国外企业垄断 CDU 高端市场,技术壁垒与生态协同构筑分水岭。以 Vertiv、施耐德电气、nVent 等为 代表的海外第一梯队厂商,凭借自身液冷技术积累、全球化服务网络,以及与 Intel、AMD 的深度协同主导 高端市场。市场格局层面,全球数据中心 CDU 前三大厂商合计占据近 60%的市场份额,头部效应显著。
图 13:全球市场主要 CDU 企业排名
资料来源:QYResearch 机械及设备研究中心,山西证券研究所
2MW 渐成主力,更大容量产品开始明确量产与交付计划。近期新品中,冷量提升仍是最直观的变化。 CoolIT CHx™ 3000 CDU 在 3℃趋近温差下提供 3MW 冷量;Cooler Master 2.5MW 液对液 In-Row CDU,在 5℃趋近温差下达到 2.5MW 换热能力。双鸿在 10 月 OCP 全球峰会首次展示 6MW In-Row CDU,进一步推 高单台设备容量。这些变化背后,是头部算力平台对 CDU 容量要求的提高。NVIDIA 首批 DSX Ready CDU 供应商包括 LG、LiquidStack 和维谛,Rubin CDU 从 1MW 跃升至 2MW,其中 LG、维谛公开的入选产品分 别达到 2.6MW、2.3MW。Google 第五代 Project Deschutes 平台已形成 2MW 级开放规格;根据零氪 1+1 产 业调研,其下一代平台还在向 5MW 级推进。头部需求正带动厂商将 2MW 以上作为重点产品档位,并布局 更高容量。
图 14:英伟达 CDU 产品列表
O
O
资料来源:Nvidia,零氪 1+1,山西证券研究所
图 15:头部厂商 CDU 近期动态与量产计划
头部厂商CDU近期动态与量产计划
产品发布、展示及功能更新汇总|截至2026年10月20日
| 品牌 | 型号/产品名称 | 类型 | 对应容量 | 量产计划及供货安排 |
|---|---|---|---|---|
| CoolIT | CHx™3000 CDU | In-Row / Facility-Level 液对液CDU | 3MW ATD 3°℃ | 量产时间:暂未公布 |
| Cooler Master | 2500kW液对液 In-Row CDU | In-Row 液对液CDU | 2.5MW ATD 5°C | 计划2026年Q4量产 |
| 双鸿 | 6MW In-Row CDU 具体型号暂未查到 | In-Row CDU | 6MW | 量产时间:暂未公布 |
| LG | 2.6MW CDU 具体型号暂未查到 | 液对液CDU | 2.6MW | 量产时间:暂未公布 |
| 维谛 | CoolChip CDU 2300 | In-Row/列端式 液对液CDU | 2.3MW ATD 4°C | 2026年5月EMEA地区可供货 既有产品 9月通过DSXReady资格验证 |
| LiquidStack | CDU 2.X | 列端/机柜邻接式 液对液CDU | 最高2.5MW ATD 4℃ | 量产时间:暂未公布 已开放预订 计划2027年Q2开始出货 |
| 施耐德/Motivair | WCDU | 技术走廊式 液对液CDU | 最高3.5MW* | 量产时间:暂未公布 计划2026年10月部分地区出货 美国2027年初开放预订 |
| 台达 | 800VDC. 3.6MW 液对液CDU | In-Row 液对液CDU | 3.6MW | 量产时间:暂未公布 |
| 尼德科 | NIR3.0原型机 | In-Row 液对液CDU | 3.2MW ATD 3℃ | 目标2027年上半年开始量产 |
| 大金 Daikin | 新CDU系列 具体型号暂未查到 | 液对液CDU 支持多机并联模装 | 单台最高2.5MW | 量产时间:暂未公布 计划2026年11月1日起供货 |
| 威图 | CDU In-Row 订货号SK3343200 | In-Row 液对液CDU | 1MW @ ATD 4K 1.5MW @ ATD 6K | 量产时间:暂未公布 |
| DCX | FDU系列 | Facility-Level 液对液CDU | 5—8MW 最高8MW @ ATD 2C | 量产时间:暂未公布 新增介质监测与处理配置已可提供 |
| 注:ATD为趋近温差;不同工况下的额定容量不宜直接比较。 *WCDU:1.5L/min/kW时最高3.5MW;2.0L/min/kW时为2.5MW;ATD最低2°C (非最高容量对应工况)。 表中包含新品、原型机与既有产品更新;出货、供货时间不等同于量产启动时间。 台达2027年Q1量产计划对应另一款2MWDeschutesCDU,不适用于本表3.6MW产品。 | 注:ATD为趋近温差;不同工况下的额定容量不宜直接比较。 *WCDU:1.5L/min/kW时最高3.5MW;2.0L/min/kW时为2.5MW;ATD最低2°C (非最高容量对应工况)。 表中包含新品、原型机与既有产品更新;出货、供货时间不等同于量产启动时间。 台达2027年Q1量产计划对应另一款2MWDeschutesCDU,不适用于本表3.6MW产品。 | 注:ATD为趋近温差;不同工况下的额定容量不宜直接比较。 *WCDU:1.5L/min/kW时最高3.5MW;2.0L/min/kW时为2.5MW;ATD最低2°C (非最高容量对应工况)。 表中包含新品、原型机与既有产品更新;出货、供货时间不等同于量产启动时间。 台达2027年Q1量产计划对应另一款2MWDeschutesCDU,不适用于本表3.6MW产品。 | 注:ATD为趋近温差;不同工况下的额定容量不宜直接比较。 *WCDU:1.5L/min/kW时最高3.5MW;2.0L/min/kW时为2.5MW;ATD最低2°C (非最高容量对应工况)。 表中包含新品、原型机与既有产品更新;出货、供货时间不等同于量产启动时间。 台达2027年Q1量产计划对应另一款2MWDeschutesCDU,不适用于本表3.6MW产品。 | 来源:零氮1+1整理 |
O
资料来源:零氪 1+1,山西证券研究所
3.3 冷板:头部集中度高+竞争维度扩展
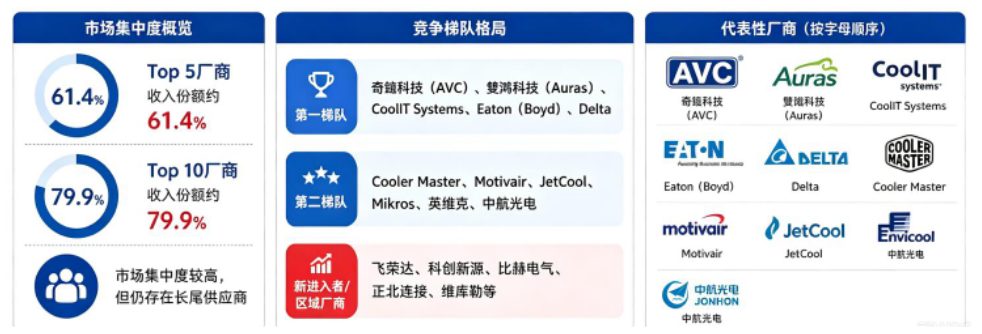
冷板竞争格局:头部集中度较高,尚未形成单一寡头。QYResearch 数据显示,2026 年全球前五大厂商 收入占比约 61.4%,前十大厂商收入份额约 79.9%,市场集中度较高,但仍存在长尾供应商。竞争格局可划 分为三层结构,第一梯队专注平台联合开发与全球量产(奇宏科技、双鸿科技、Ecolab(CoolIT Systems)、 Eaton(Boyd Thermal)、Delta),第二梯队专业技术优势叠加系统协同(Cooler Master、Schneider Electric (Motivair)、Flex(JetCool)、Jabil(Mikros)、英维克、中船光电等),第三梯队为区域与新进入者(飞荣 达、科创能源、比赫电气、正北链接、维库勒等)。其中以英维克、中船广电、飞荣达为代表的中国厂商依 托本地供应链与数据中心项目快速切入,抢占市场份额。
图 16:服务器液冷板竞争格局与头部厂商
资料来源:QYResearch 微信公众号,山西证券研究所
表 5:全球液冷板主要供应商
| 分地区 | 液冷板供应商 | 简介 |
|---|---|---|
| 海外品牌 | Mikros Technologies | Mikros Technologies 总部位于美国新罕布什尔州,是全球液冷散热解决方案的佼佼 者。公司成立于 1991 年,脱胎于 NASA 太空站冷却项目。Mikros 是英伟达 GB200/GB300 平台冷板的战略合作伙伴。 |
| 海外品牌 | Boyd | Boyd 成立于 1928 年,总部位于美国。核心业务包括工程材料和热管理,其中热管理 这块主要提供 CDU、冷板、热界面材料等产品。目前,宝德的 CDU、冷板都是英伟 达液冷供应链体系中的一员。 |
| 海外品牌 | CoolIT Systems | CoolIT Systems 成立于 2001 年,总部位于加拿大阿尔伯塔省卡尔加里,是全球领先的 |
O
资料来源:硬科技洞察微信公众号,公开材料整理,山西证券研究所
| 分地区 | 液冷板供应商 | 简介 |
|---|---|---|
| 中国台湾 | Cooler Master (讯强) Auras(双鸿科技) | 液冷解决方案供应商,目前也是英伟达液冷供应链体系中的一员。 讯强总部位于中国台湾,以 PC 机箱、电源及散热器为核心业务,液冷产品线包括 CDU、冷板、UQD等产品。与英伟达合作紧密,是GB200 冷板的第一大供应商。 Auras(双鸿科技)总部位于中国台湾,专注于笔记本电脑散热模块,液冷业务扩展至 服务器领域,提供冷板、CDU(冷却分配单元)及分歧管等组件,其冷板产品是英伟 |
| LITEON(光宝科技) | 达 GB200 核心供应商。 总部位于中国台湾,是全球电子制造业龙头企业,核心业务涵盖电源管理、光电半导 体及智能系统整合。其液冷业务聚焦 AI 服务器与数据中心领域,提供冷板、液冷机 柜及模块化冷却分配单元(CDU)等产品。 | |
| 英维克 | 英维克总部位于深圳,中国大陆温控龙头企业,大陆市场占有率第 1。英维克提供全 链条液冷解决方案,包括冷板式液冷、浸没式液冷等多种方案。 | |
| 精研科技 | 精研科技主营业务是传动、精密塑胶、散热、智能制造服务及电子制造板块业务。散 热业务这块,公司提供液冷板、液冷模组及热管、VC 等配套件,聚焦边缘计算服务 器、储能设备等场景。 | |
| 同飞股份 | 同飞股份成立于 2001 年,是国内专业的工业温控综合解决方案服务商。在数据中心 领域,同飞股份推出冷板式液冷和浸没液冷全套解决方案,产品包括 CDU、Manifold、 预制化管路、室外干冷器、集成冷站以及浸没液冷箱体的全系列产品 | |
| 中国大陆 | 中航光电 | 中航光电是国内连接器龙头,覆盖电连接器、光连接器、流体连接器(液冷)等,服 务军工(航空航天)、通信(5G)、新能源汽车、数据中心等高端领域。此外,公司依 托流体连接技术,为数据中心提供液冷板及系统解决方案(含液冷管路、快插接头等), 是液冷散热系统的核心供应商。 |
| 飞荣达 | 飞荣达成立于 1993 年,主要从事电磁屏蔽材料及器件、热管理材料及器件、基站天 线及相关器件、防护功能器件、轻量化材料及器件、功能组件等的研发、设计、生产 与销售,其中热管理材料及器件包括导热界面器件、石墨片、导热石墨膜、散热模组、 风扇、VC 均温板、热管、压铸件及液冷板等,应用于数据中心服务器等场景。 |
竞争维度已从单片冷板扩展至'冷板+管路+快接+Manifold+CDU+控制与服务'的完整交付能力,厂 商通过并购整合推动液冷产业链能力协同。2026 年 Eaton 完成对 Boyd Thermal 的收购,Ecolab 完成对 CoolIT Systems 的收购;未来头部企业的优势聚焦客户平台导入速度、量产量率、液体兼容性数据库、长期可靠行 验证、区域制造和现场服务。
3.4 UQD(快接头):技术壁垒高+海外厂商占据主要市场份额
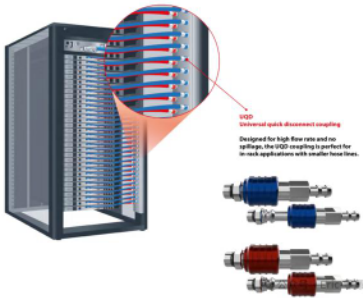
UQD(快接头)具备安全无泄漏、高流量、低流阻和热插拔等特性,是保障数据中心高效运维的关键 部件。按插拔方式可分为手插式快捷头和盲插式快捷头,其中手插式快捷头一般用于管路两侧与 Manifold、 服务器连接,需要运维人员手动对准并锁定,服务器和机柜易于解耦;盲插式快捷头则将公头和母头分别 安装在服务器背侧和 Manifold 上,无需人工对准,插拔迅速且对空间要求较低,可显著降低运维难度,更
O
好适配自动化巡检与冷板更换等场景。
图 17:UQD(快接头)示意图
资料来源:零氪 1+1 微信公众号,丹佛斯中国官网,山西证券研究所
AI 服务器/AI 数据中心需求驱动全球快接头市场稳步扩容UQD供需关系趋紧,价格中枢有望逐步上移。 UQD 市场规模持续增长。Cognitive Market Research 数据显示,2025 年全球 UQD 市场规模达 28.79 亿美元, 预计 2033 年达 47.29 亿美元,CAGR 约 6.4%。通常一台液冷服务器匹配一对 UQD,伴随高功率服务器出 货量提升,UQD 投用量有望持续增加,同时在液冷快接头市场规模增势明确。QYResearch 数据显示,2026 年全球液冷快接头市场规模达 22.17 亿元,预计 2032 年增至 40.6 亿元,2026-2032 年 CAGR10.6%。产品类 型方面,服务器端快接头为第一大细分品类,2025 年占据 54.8%的份额;细分应用方面,AI 服务器/AI 数 据中心对液冷快接头需求占比达 35.6%,为最大的应用场景,液冷快接头需求正深度绑定 AI 算力基础设施 节奏。目前液冷 AI 服务器中使用的 UQD 快速接头供需关系趋紧,市场普遍预期价格将逐步走高。
海外厂商占据快接头市场主要份额,国内企业依托技术突破跻身 UQD 市场。快接头海外主要玩家为 Staubli、Parker、Danfoss、CEJN、Colder Products Company(CPC)等公司,且均在中国大陆设有工厂和销售 点。在液冷快接头细分市场,QYResearch 数据显示,全球液冷快接头市场 CR5(Danfoss、Staubli、Parker、 CEJN、CPC)大约为 47.1%,行业集中度高。当前 UQD 市场供需持续趋紧,欧美主流供应商扩产意愿相对 谨慎,国内厂商有望趁势切入海外供应链,迎来份额提升窗口。
图 18:全球液冷快接头主要企业排名
O
资料来源:QYResearch 微信公众号,山西证券研究所
UQD 技术壁垒高,客户端认证周期长,供应商粘性强,切换成本高。
- 1)UQD 厂商进入壁垒较高:主要体现在技术、验证与标准三个维度:其一,对密封、材料和加工精 度要求高,制造成本较高;其二,长期耐腐蚀、耐冷热循坏的验证周期较长,客户转换成本高,供应商粘 性强;其三,各大厂商接口标准尚未统一,兼容性有限,进一步制约新进入者的市场切入。
- 2)UQD 技术的核心壁垒在于系统可靠性:包括长期耐久性、反复插拔下的密封件老化及潜在微泄漏 风险控制、以及与不同冷却系统、流体类型、压力等级和热管理要求相兼容的复杂性。
4. 相关标的梳理
4.1英维克(002837.SZ):Coolinside 全链条液冷,端到端算力温控平台
英维克是业内领先的精密温控节能解决方案和产品提供商,推出高可靠 Coolinside 全链条液冷解决方 案,从冷板、快速接头、Manifold、CDU、机柜,到 SoluKing 长效液冷工质、管路、冷源等'端到端'的产 品覆盖;英维克还推出了五合一及六合一集成液冷服务器测试设备、XSpace 6S 液冷算力仓、全预制化撬块 数据中心、泵驱两相冷板式液冷系统等产品,实现了从服务器制造工厂,到数据中心运行现场的'厂到场' 交付场景覆盖。2025 年 OCP 全球峰会期间,公司展出了为 Google 定制开发的 Deschutes 5 的 CDU 产 品。
公司的产品直接或通过系统集成商提供给数据中心业主、 IDC 运营商、大型互联网公司、通信运营商,
O
历年来公司已为字节跳动、腾讯、阿里巴巴、秦淮数据、万国数据、数据港、中国移动、中国电信等用户
的大型数据中心提供了大量高效节能的制冷产品及系统。
2026H1 公司机房温控节能产品实现收入 17 亿,同比增长 25.84%,毛利率为 23.34%,机柜温控节能产 品实现收入 10.7 亿,同比增长 15.28%,毛利率为 26.77%。
风险提示:液冷赛道涌入玩家极多,竞争激烈;技术路线博弈风险;原材料成本波动;客户集中度风 险;汇兑风险。
4.2 申菱环境(301018.SZ):CDU 核心液冷整站解决方案
申菱环境液冷系列产品主要有冷源模块、一体化冷源、预制化管网、干冷器、CDU、Manifold、快速接 头、液冷门、水力模块、整装式液冷模块、冷板、液冷配套冷水机组等;公司自 2011 年开始研究数据中心 液冷散热技术,在数据中心液冷领域拥有专利 64 项。
2026 年上半年公司数据服务板块营收同比增长 30.68%。数据服务板块总体新增订单约为上年同期的 2.3 倍,其中液冷相关新增订单约 18 亿元。公司近期发布可转债募集说明书,拟向不特定对象募集金额不 超过 10 亿,其中投资 8 亿液冷新质智造基地项目,投资项目达产后,将新增 19,000 台液冷设备、2,200 台
风冷设备和 700 个液冷系统合同的生产能力。
风险提示:CDU、液冷系统赛道涌入玩家,价格战风险;技术路线博弈风险;液冷系统集成的交付事
故风险;海外地缘、出口管制、合规风险;资质、认证迭代风险。
4.3 领益智造(002600.SZ):精密液冷核心组件平台
领益智造作为 AI 硬件制造平台,在液冷领域也有一定布局,液冷散热产品包括液冷散热板、液冷快接 头、光模块液冷板、机架分水器、内部分水器。公司旗下立敏达事业部深度布局液冷散热领域,围绕微米 级制造、零泄漏密封、全维度检测及行业认证壁垒四大核心能力,构建了从原材料到成品的一站式液冷产 品批量生产体系。目前,立敏达已获得 CNAS 实验室认证、及英特尔 UQD 联盟认证等国际认证,标志着公 司在液冷领域的研发与品控能力获得国际头部客户的认可,为高算力、高密度数据中心的稳定运行提供高 性能、高可靠度的热管理产品。
图 19:领益智造 AI 服务器液冷散热硬件主要产品
O
资料来源:公司公告,山西证券研究所
风险提示:汇兑风险;竞争激烈,价格战风险;并购整合风险;商誉规模大,减值风险;下游算力资 本开支持续波动风险。
4.4 金富科技(003018.SZ):液冷管路与分集水器组件配套厂商
金富科技在 2026 年 4 月完成对卓晖金属和联益热能各 51%的股权收购后,切入液冷散热的高景气赛道, 主营业务为液冷流道管路产品(铜、不锈钢、铝液冷管路组件及配件、波纹管组件等管路产品)、冷板产品 (水冷头组件、不锈钢波纹管、铜水冷板、内存条模组)以及分集水器(Manifold)的研发、生产及销售。
竞争优势:卓晖金属、联益热能长期深耕液冷散热产品的焊接、成型及检测工艺,已形成较为完整的 技术和工艺体系。其中,卓晖金属在火焰钎焊、激光钎焊、折弯及精密检测等方面具有较为丰富的技术积 累,能够满足液冷管路组件、液冷板及精密辅件等产品对加工精度、密封性能和通流效率的要求;联益热 能形成了以连续炉钎焊、真空钎焊和高频钎焊为核心的焊接工艺体系,可适配不同结构、材料及应用场景 的液冷散热产品。
客户基础:卓晖金属经过多年业务积累,已与奇宏电子、宝德科技、双鸿电子等行业知名客户建立了 业务合作关系,液冷散热相关产品已在多个项目中实现规模化应用和稳定交付,形成了较为稳定的客户资 源和业务合作基础。卓晖金属及联益热能自 2026 年 4 月份纳入公司合并报表范围。第二季度公司液冷散热 业务实现营业收入 2.76 亿元、纳入合并报表的净利润超过 4,000 万元。2026 年下半年,公司拟募集不超过 3 亿,全部投向金富科技液冷板生产基地项目、卓晖金属液冷组件改扩建项目、联益热能液冷组件改扩建项 目。
风险提示:并购形成大额商誉,减值风险;预期差与并购业绩承诺风险;液冷端客户集中、认证壁垒
O
高、切换风险;液冷管路、冷板赛道玩家拥挤,价格战风险;原材料成本波动风险。
4.5 强瑞技术(301128.SZ):柜内歧管 + 液冷自动化测试设备双赛道布局
强瑞技术旗下子公司铝宝科技,主要从事 AI 服务器柜内托盘精密结构件产品的研发与制造,2026H1 公司散热部件收入为 4.6 亿元,同比增长 245.8%,应用于 AI 服务器及网络通讯领域的产品收入为 4.27 亿元,
同比增长超过 160%。
公司的 2026 年定增预案,打算募集 10.5 亿元,其中 AI 服务器精密液冷部件产品及服务器自动化组装、 检测设备研发与制造项目计划投资总额 5.13 亿元,拟使用募集资金金额 4.3 亿。
风险提示:大客户集中风险;算力资本开支与技术路线风险;外延并购整合与商誉减值风险;应收账 款持续高增、回款压力大、减值风险。
4.6 大元泵业(603757.SH):屏蔽液冷泵,液冷循环动力核心
大元泵业是行业内率先实现千瓦级以上永磁屏蔽泵大批量稳定交付的厂商。受益于温控系统对零泄漏、 长寿命、集约化程度等核心诉求的推动,永磁同步屏蔽泵逐步成为各类型场景下的标配。目前公司温控及 制冷屏蔽泵产品功率段覆盖 20w-350kw,电压涵盖 12-800v。公司 1-15kw 区间段 In-Rack(机架内部)型配 套产品 2025 年累计交付约 3 万台,2026 年上半年累计交付约 2 万台,成为行业内率先实现千瓦级以上永磁 屏蔽泵大批量稳定交付的厂商。
永磁同步屏蔽泵技术路线在数据中心 CDU 产业环节的渗透及认知速度加速。公司目前已完成与英维克、 曙光数创、CoolerMaster、nVent、Vertiv、Boyd、双鸿科技、AVC 奇宏、台达电子、Carrier、CoolIt、科华 数据、申菱环境、同飞股份、尼得科、杰瑞能源、中兴通讯、海悟科技等海内外重点温控厂商的对接覆盖, 并根据客户差异化节奏安排完成产品的送样、订单的对接获取,公司对各类型用户需求及具体业务流程中 节点、节拍要求日益清晰,市场开发及品牌拓展较年初取得较好进展,先发卡位优势明显。
风险提示:预期差风险;技术路线与行业竞争风险;客户结构风险;财务硬风险;研发、质量与交付
风险。
4.7 中石科技(300684.SZ):热界面材料 TIM + 液冷散热模组一体化服务 商
中石科技主要产品包括高导热石墨产品、导热界面材料(TIM)、热管、均热板、热模组、EMI 屏蔽材 料等,基本实现 3C 行业头部客户全覆盖,长期服务于北美大客户、三星、微软、谷歌、亚马逊、H 客户、
O
荣耀等国内外主要消费电子客户,客户覆盖 H 客户、中兴、爱立信、诺基亚、思科、高意(Coherent)、索 尔思、泰科电子等全球头部通信设备及光通信器件厂商。
中际旭创入股,产业链协同。2026 年 8 月 13 日,公司控股股东、实际控制人及其一致行动人吴晓宁先 生、叶露女士、HAN WU(吴憾)先生与中际旭创签署《股份转让协议》,合计转让其所持有的公司 31,372,504 股无限售条件流通股,占公司总股本的 10.47%;转让价格为 55.70 元/股,股份转让价款合计为人民币 17.47 亿元。公司加快推进高性能导热界面材料(TIM)、一体化 VC 模组及新型光模块液冷产品的客户导入与应 用,紧密围绕客户技术迭代需求,积极推进定制化液冷散热产品在 CPO/NPO/XPO 等新架构下的验证与应 用。
图 20:中石科技核心产品及解决方案
高导热石墨
导热界面材料
高效散热组件
液冷散热模组
- 合成石墨
- ·天然石墨
- TIM石墨
- 柔性石墨
- 导热垫片
- ·热管
- 导热凝胶
- ·均热板
- 导热硅脂
- 微通道结构件
- 导热PCM
- 服务器液冷
- ·光模块液冷
- 交换机液冷
- 激光器液冷
- 液态金属
- 电源液冷
热管理解决方案
EMI屏蔽材料
- 导电橡胶材料
- FIP点胶
- 导电布&泡棉
- 吸波材料
电磁屏蔽解决方案
资料来源:公司公告,山西证券研究所
风险提示:导热材料、VC、液冷板赛道玩家拥挤,价格战风险;技术路线风险;客户集中度与供应链地缘 风险;财务硬风险。
5. 风险提示
AI 算力资本开支不及预期风险:液冷需求高度绑定 AI 服务器、智算中心建设节奏,若海外云厂商、 国内算力运营商下调资本开支、大模型商业化落地不及预期、算力需求放缓,将直接压制 CDU、液冷快接 头、液冷泵等液冷零部件订单释放,行业增长与业绩兑现存在不确定性。
技术路线迭代与选型变更风险:当前冷板式、单相浸没、两相浸没、喷淋散热等多条路线并行验证; 同时芯片架构、平台方案持续迭代。若下游头部客户(英伟达生态、国内云厂商)技术路线转向、或新一
O
代风冷/其他散热方案取得突破,单一路线布局厂商将面临产线投入、认证投入减值风险;UQD 盲插接口、 CDU 控制协议尚未完全统一,接口标准变化会带来产品迭代压力。
客户认证与导入进度不及预期风险:英伟达、海外 hyperscaler、头部 ODM 对 CDU、UQD 快接头、 微通道冷板等核心部件认证周期长、测试严苛,AVL 准入壁垒高;国内厂商多数以二供、代工身份切入, 认证失败、认证延期、份额提升慢,会导致订单落地滞后于市场预期。
行业竞争加剧、毛利率下行风险:赛道景气度较高,大量跨行业厂商持续涌入 CDU、快接头、管路、 液冷泵等环节;下游客户集中、项目招标价格战常态化,叠加下游云厂商、服务器 ODM 自研液冷部件, 行业存在以价换量、毛利率持续压缩、增收不增利的风险。
工程可靠性与运维事故风险:冷板式方案接头数量多,存在漏液、微渗漏隐患,一旦发生渗漏将造成 服务器、GPU 芯片损毁,对项目验收、客户复购形成负面影响;浸没式方案存在冷却液腐蚀、挥发、介质 污染、机房承重改造等工程痛点;行业运维、保险、故障处置体系尚不成熟,重大事故会阶段性抑制行业 渗透节奏。
上游原材料与供应链波动风险:高端氟化冷却液、高端铜材、密封材料、传感器等核心物料供给、价 格存在波动;部分高端流体部件、特种材料海外供给存在不确定性,PFAS 等材料还面临海外环保监管限制; 铜、不锈钢等大宗原材料涨价会挤压中游零部件利润空间中国经济网。
政策、能耗与监管政策变动风险:液冷推广依赖各地 PUE 考核、算力能耗指标、数据中心审批政策。 若能耗指标收紧、地方算力审批节奏放缓、环保法规对氟化冷却液等介质出台限制性规定,会影响液冷项 目落地节奏;同时数据中心液冷国标、接口规范持续完善,企业产品若无法满足新标准,存在合规风险。
海外贸易与出口管制风险:英伟达生态、海外云厂商订单是国内液冷厂商重要增量,若出口管制、贸 易壁垒、地缘政策变化,会影响国内厂商海外供货、交付、认证合作。
O
分析师承诺:
本人已在中国证券业协会登记为证券分析师,本人承诺,以勤勉的职业态度,独立、客观地出具本报 告。本人对证券研究报告的内容和观点负责,保证信息来源合法合规,研究方法专业审慎,分析结论具有 合理依据。本报告清晰准确地反映本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐 意见或观点直接或间接受到任何形式的补偿。本人承诺不利用自己的身份、地位或执业过程中所掌握的信 息为自己或他人谋取私利。
投资评级的说明:
以报告发布日后的 6--12 个月内公司股价(或行业指数)相对同期基准指数的涨跌幅为基准。其中:A 股 以沪深 300 指数为基准;新三板以三板成指或三板做市指数为基准;港股以恒生指数为基准;美股以纳斯 达克综合指数或标普 500 指数为基准。
无评级:因无法获取必要的资料,或者公司面临无法预见的结果的重大不确定事件,或者其他原因, 致使无法给出明确的投资评级。(新股覆盖、新三板覆盖报告及转债报告默认无评级)
评级体系:
--公司评级
买入: 预计涨幅领先相对基准指数15%以上;
增持: 预计涨幅领先相对基准指数介于5%-15%之间;
中性: 预计涨幅领先相对基准指数介于-5%-5%之间;
减持: 预计涨幅落后相对基准指数介于-5%- -15%之间;
- 卖出: 预计涨幅落后相对基准指数-15%以上。
--行业评级
领先大市: 预计涨幅超越相对基准指数10%以上;
同步大市: 预计涨幅相对基准指数介于-10%-10%之间;
落后大市: 预计涨幅落后相对基准指数-10%以上。
--风险评级
A: 预计波动率小于等于相对基准指数;
- B: 预计波动率大于相对基准指数。
O
免责声明:
山西证券股份有限公司(以下简称'公司')具备证券投资咨询业务资格。本报告是基于公司认为可靠的 已公开信息,但公司不保证该等信息的准确性和完整性。入市有风险,投资需谨慎。在任何情况下,本报 告中的信息或所表述的意见并不构成对任何人的投资建议。在任何情况下,公司不对任何人因使用本报告 中的任何内容引致的损失负任何责任。本报告所载的资料、意见及推测仅反映发布当日的判断。在不同时 期,公司可发出与本报告所载资料、意见及推测不一致的报告。公司或其关联机构在法律许可的情况下可 能持有或交易本报告中提到的上市公司发行的证券或投资标的,还可能为或争取为这些公司提供投资银行 或财务顾问服务。客户应当考虑到公司可能存在可能影响本报告客观性的利益冲突。公司在知晓范围内履 行披露义务。本报告版权归公司所有。公司对本报告保留一切权利。未经公司事先书面授权,本报告的任 何部分均不得以任何方式制作任何形式的拷贝、复印件或复制品,或再次分发给任何其他人,或以任何侵 犯公司版权的其他方式使用。否则,公司将保留随时追究其法律责任的权利。
依据《发布证券研究报告执业规范》规定特此声明,禁止公司员工将公司证券研究报告私自提供给未 经公司授权的任何媒体或机构;禁止任何媒体或机构未经授权私自刊载或转发公司证券研究报告。刊载或 转发公司证券研究报告的授权必须通过签署协议约定,且明确由被授权机构承担相关刊载或者转发责任。
依据《发布证券研究报告执业规范》规定特此提示公司证券研究业务客户不得将公司证券研究报告转 发给他人,提示公司证券研究业务客户及公众投资者慎重使用公众媒体刊载的证券研究报告。
依据《证券期货经营机构及其工作人员廉洁从业规定》和《证券经营机构及其工作人员廉洁从业实施 细则》规定特此告知公司证券研究业务客户遵守廉洁从业规定。
山西证券研究所:
上海
深圳
上海市浦东新区滨江大道 5159 号陆家 嘴滨江中心 N5 座 3 楼
广东省深圳市南山区科苑南路 2700 号 华润金融大厦 23 楼
太原
北京
太原市府西街 69 号国贸中心 A 座 28 层 电话:0351-8686981
http://www.i618.com.cn
北京市丰台区金泽西路 2 号院 1 号楼丽 泽平安金融中心 A 座 25 层
圖片清單(已驗證 2026-11-09)
| 檔名 | 分類 | 親眼所見內容 |
|---|---|---|
| 報告_山西_AI液冷方案與產業鏈_20261105_003.png | 真資料圖 | Vertiv 機櫃功率密度分級圖:低密度約 10kW、中密度 10–25kW、高密度 25–80kW、極高密度 >80kW;IT 側散熱技術由房間級/列間級/背板延伸至冷板液冷(單相、相變)與浸沒液冷(單相、相變),40–60kW 起開始考慮液冷,風液混合因 10–30% 熱量仍需風冷而成為多數高密設計標準 |
| 報告_山西_AI液冷方案與產業鏈_20261105_005.png | 真資料圖 | 冷板式液冷系統原理圖:一次側(冷卻塔)經板式換熱器於冷量分配單元(CDU)與二次側換熱,泵驅動二次側冷卻液送至機架分液單元與機櫃 |
| 報告_山西_AI液冷方案與產業鏈_20261105_006.png | 真資料圖 | 單相浸沒液冷系統原理圖:室外冷卻塔—CDU—室內單相浸沒腔體(IT 設備浸於液中),一次側與二次側迴路分色標示 |
| 報告_山西_AI液冷方案與產業鏈_20261105_007.png | 真資料圖 | 兩相浸沒液冷系統原理圖:浸沒腔體上方氣態區有冷凝盤管、下方液態區浸有 IT 設備,二次側經 CDU 與冷卻塔迴路換熱 |
| 報告_山西_AI液冷方案與產業鏈_20261105_008.png | 真資料圖 | 噴淋式液冷系統原理圖:機櫃內多層 IT 設備上方噴淋、下方回液箱,二次側經 CDU 與冷卻塔迴路換熱 |
| 報告_山西_AI液冷方案與產業鏈_20261105_009.png | 真資料圖 | 微通道冷板(MCCP)剖面示意:由上而下為冷板上蓋/歧管、微通道+冷卻液、冷板基板(高純銅)、TIM2、封裝蓋板 LID/均熱板、TIM1、裸晶(GPU 與兩側 HBM)、封裝基板與 BGA;熱流向上 |
| 報告_山西_AI液冷方案與產業鏈_20261105_010.png | 真資料圖 | 微通道蓋板(MLCP)剖面示意:微通道直接蝕刻於蓋板本體,省去 TIM2 與獨立冷板,僅留 TIM1 於裸晶(GPU 與 HBM)之上;圖註稱尺度非真實比例 |
| 報告_山西_AI液冷方案與產業鏈_20261105_011.png | 真資料圖 | 金剛石熱沉對照純銅均熱板:A 傳統純銅均熱板(λ≈400 W/(m·K))熱點熱量集中於正上方;B 金剛石熱沉(λ 1500–2200)熱量橫向鋪開後再向冷卻層傳導,圖註稱可省 TIM2 |
| 報告_山西_AI液冷方案與產業鏈_20261105_013.png | 真資料圖 | 全球 CDU 市場主要企業排名長條圖:Vertiv、Schneider Electric、Eaton、nVent、Nidec、Nortek DCC、CoolIT、Coolcentric、台達電、DCX(Vertiv 最長) |
| 報告_山西_AI液冷方案與產業鏈_20261105_014.png | 真資料圖 | NVIDIA Qualified AI Factory Infrastructure 網頁截圖:DSX Ready CDU 三家,LGE LDU250(2.6 MW)、LiquidStack GigaModular D1PM20(2.5 MW)、Vertiv XDU2300(2.3 MW),冷卻容量以 4°C ATD 計 |
| 報告_山西_AI液冷方案與產業鏈_20261105_015.png | 真資料圖 | 頭部廠商 CDU 近期動態與量產計畫表(截至 2026-10-20,零氪 1+1 整理):CoolIT 3MW、Cooler Master 2.5MW、雙鴻 6MW、LG 2.6MW、Vertiv 2.3MW、LiquidStack 2.5MW、Schneider/Motivair 最高 3.5MW、台達 3.6MW、Nidec 3.2MW、Daikin 2.5MW、Rittal 1–1.5MW、DCX 5–8MW,並附量產/出貨時程欄與註解 |
| 報告_山西_AI液冷方案與產業鏈_20261105_016.png | 真資料圖 | 伺服器液冷板競爭格局:Top 5 收入占比 61.4%、Top 10 為 79.9%;第一梯隊奇鋐(AVC)、雙鴻(Auras)、CoolIT、Eaton(Boyd)、Delta,第二梯隊 Cooler Master、Motivair、JetCool、Mikros、英維克、中航光電,第三梯隊飛榮達等 |
| 報告_山西_AI液冷方案與產業鏈_20261105_017.png | 真資料圖 | UQD 通用快接頭示意:機櫃內多條藍紅管路接 UQD,右下為藍/紅色公母頭實物 |
| 報告_山西_AI液冷方案與產業鏈_20261105_018.png | 真資料圖 | 全球液冷快接頭主要企業排名長條圖:Danfoss、Stäubli、Parker、CEJN、CPC 較長,其後為 Gates、Amphenol Industrial、Alfagomma 及富士達、奇宏、雙鴻、中航光電、英維克、立敏達等(多數條目極短) |
| 報告_山西_AI液冷方案與產業鏈_20261105_019.png | 真資料圖 | 領益智造伺服器液冷產品實物圖:液冷散熱板、液冷快接頭(UQD/MQD)、光模組液冷板、機架分水器、內部分水器 |
| 其餘 002、004、012 | 小圖(<40KB),未逐張驗證 | 002 為電子板塊市場表現;004 為 TrendForce AI 晶片液冷滲透率;012 為中國 CDU 市場規模 |
(原 001 山西證券頁首 logo banner 為裝飾圖,已登錄指紋並刪除。)