基本資料
聯友金屬科技為創新板上市公司,2018/5/29 成立於屏東枋寮,2025/9 創新板掛牌。核心業務是從二次硬質合金與含鎢、鈷資源中回收、純化、精煉,生產鎢酸鈉、電池級硫酸鈷液與其他含鎢、鈷產品。公司定位不只是一般廢金屬回收,而是把「城市礦山」轉成關鍵稀有金屬原料,應用橫跨能源轉型、半導體高科技製造、國防與基礎建設。發言人為董事長兼總經理吳永中(財務長廖佩芬同席)。
實收資本額約 NT$5.83 億元(今年盈餘轉增資後);集團 175 人(母公司 103、子公司 72,至 2026/6/30)。母公司為台灣首家鎢、鈷回收循環製造商,現有產品鎢酸鈉,APT、氧化鎢、鎢粉、碳化鎢擴建中;子公司聯友先進材料(宜蘭)由電池級硫酸鈷液精製為碳酸鈷、四氧化三鈷、金屬鈷粉,未來規劃鎳、鉻、銅。定位為「全球唯一 100% 以回收料生產鎢、鈷金屬產品的集團」,原料收集能力為最深護城河(來源:活動_聯友金屬7610_法說memo_20260903,座談 Memo,2026-09-03)。
- 市場資料(2026-09-03 收盤):股價 NT$1,655、市值約 NT$96.65bn/US$3,043mn、流通在外股數 58.40 百萬股、外資持有股數 11 百萬股、3M 平均成交量 0.35 百萬股、52 週股價區間 NT$95.80–2,600(來源:報告_凱基_聯友金屬7610_20260903,凱基投顧首次覆蓋)
半導體角度看,聯友金屬的重點在於鎢、鈷等金屬都屬於先進製程會用到的關鍵材料。鎢長期用於接點、導通孔、局部互連與高階記憶體相關結構;鈷則曾在 10/7nm 以後的局部互連、接觸與銅 cap / liner 等場景被導入。隨著 AI、高速運算與記憶體需求推升,晶片金屬結構更複雜,對高純度、批次穩定、非中國來源的金屬供應鏈需求上升,聯友金屬因此具備「半導體關鍵材料在地化」的追蹤價值。
定位提醒
聯友金屬目前主要產品為鎢酸鈉、硫酸鈷液與含鎢鈷產品,並非已等同供應先進製程 ALD / CVD 所需的高純度金屬前驅物。半導體受惠應分成兩層:第一層是稀有金屬供應安全與高純度再製能力;第二層才是未來能否升級到更貼近半導體製程規格的 APT、氧化鎢、鎢粉、碳化鎢或其他高值化產品。
產品與應用
| 產品 / 服務 | 應用 | 半導體相關性 |
|---|---|---|
| 鎢酸鈉 | 鎢化學品中間原料、硬質合金上游 | 可作為鎢高值化產品的起點 |
| APT / 氧化鎢 / 鎢粉 / 碳化鎢粉(規劃 / 高值化方向) | 精密加工、電子材料、半導體相關金屬材料 | 若純度與規格提升,半導體材料認證價值上升 |
| 電池級硫酸鈷液 | 電池材料、能源轉型 | 鈷副產品高值化,展現濕法純化能力 |
| 含鎢鈷回收再製 | 循環經濟、國防、基礎建設 | 建立非中國關鍵金屬來源 |
雙軌獲利模式(座談,2026-09-03)
獲利=國際市場報價-核心成本(原料來源×處理能力)。代工軌:代工費固定約 US$4,隨原料成本自 $16(低價期)升至 $76(高價期),加工費佔比由 20% 降至 5%,客戶更願意交聯友代工;毛利率高、無價格風險但絕對利潤低。自售軌:反之,絕對利潤高但承擔價格風險。2025 年鎢酸鈉出貨量加工/自售各占 52%/48%,但營收自售占比達 91%;兩軌均另含 6–10% 鈷金屬收入。2025 年營收結構:鎢製品 75%、鈷製品 15%、加工收入 9%、其他 1%。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 16.0 | — | +722.8% | 本站推算† |
| 2026-11 | 13.4 | — | +722.8% | 本站推算† |
| 2026-10 | 13.1 | — | +722.8% | 本站推算† |
| 2026-09 | 10.7 | -5.4% | +722.8% | |
| 2026-08 | 11.3 | +16.8% | +852.6% | |
| 2026-07 | 9.71 | +29.1% | +722.0% | |
| 2026-06 | 7.52 | +22.3% | +555.4% | |
| 2026-05 | 6.15 | +9.9% | +462.2% | |
| 2026-04 | 5.60 | +20.9% | +345.3% | |
| 2026-03 | 4.63 | +71.7% | +959.0% | |
| 2026-02 | 2.70 | +0.4% | +252.9% | |
| 2026-01 | 2.69 | +38.3% | +422.7% | |
| 2025-12 | 1.94 | +19.6% | +227.3% | |
| 2025-11 | 1.62 | +1.8% | +570.5% | |
| 2025-10 | 1.60 | +22.4% | +90.2% | |
| 2025-09 | 1.30 | +9.5% | +26.8% | |
| 2025-08 | 1.19 | +0.8% | +24.6% |
2026 年已公布累計 61.1 億元;全年推算 103.6 億元(YoY +1252.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | YoY | 備註(歸因/來源) |
|---|---|---|---|
| 2026-07 | NT$9.7 億 | +722% | 2Q26 營運現金流為正、銀行額度充足;董事長 8/13 法說已明示「以 7 月營收 9.7 億為基準推算下半年」;來源:活動_聯友金屬7610_法說memo_20260903,2026-09-03 |
展望:上半年一般、下半年優於上半年。
EPS 記錄
凱基投顧整理,調整後 EPS。
| 年度/季度 | EPS (元) | 備註 |
|---|---|---|
| 2025Q1 | (0.53) | |
| 2025Q2 | 0.91 | |
| 2025Q3 | 1.25 | |
| 2025Q4 | 3.75 | |
| 2026Q1 | 9.06 | |
| 2026Q2 | 16.32 | |
| 2025A | 5.45 | 營收 NT$1,406mn、毛利率 30.8%(NT$433mn/NT$1,406mn) |
| 2024A | 1.71 | 營收 NT$1,099mn |
(來源:報告_凱基_聯友金屬7610_20260903,2026-09-03)
EPS 預估
凱基投顧首次覆蓋(2026-09-04),為目前庫內唯一券商財測,尚無其他券商交叉驗證,營收/獲利呈現數十倍成長預估,屬高風險高波動假設,引用時應留意單一來源。
| 年度 | 營收 (NT$mn) | 毛利率 | 稅後淨利 (NT$mn) | EPS (元) | EPS YoY | P/E |
|---|---|---|---|---|---|---|
| 2026F | 9,229 | 67.2%(NT$6,203mn/NT$9,229mn) | 4,525 | 77.60 | +1,324.5% | 21.3 |
| 2027F | 13,945 | 61.0%(NT$8,500mn/NT$13,945mn) | 6,268 | 107.51 | +38.5% | 15.4 |
| 2028F | 25,604 | 66.1%(NT$16,922mn/NT$25,604mn) | 12,398 | 212.64 | +97.8% | 7.8 |
季度 EPS 預估:2026Q3F 25.59、2026Q4F 26.78、2027Q1F 24.78、2027Q2F 22.54、2027Q3F 21.39、2027Q4F 38.80。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 凱基投顧(2026-09-04,首次覆蓋) | 屏南三廠及屏科廠 2H27 投產 → 鎢酸鈉產能倍增 → 鎢/鈷產品銷售量放大;TP = 2027 年每股盈餘預估 × 25 倍 | 鎢酸鈉產能自現行 4-5,000 噸倍增至 8,000-10,000 噸(2H27 起);2025-28E 鎢、鈷產品銷售年複合成長率分別達 180%/123%;2025-28E 獲利年複合成長率預估達 272%;受惠全球高科技與軍工供應鏈「去中化」、中國以外極少數具冶煉能力廠商為最大受益者 | 2026F/2027F/2028F EPS 77.60/107.51/212.64;TP NT$2,688(首次覆蓋,前次目標價 N/A),評等「增加持股」 |
| 凱基投顧(2026-09-03,產品別模型) | 產品別營收=出貨噸數 × 單價:鎢酸鈉為主 → 2H27 起氧化鎢、鎢粉,2028 起碳化鎢 | 營收(NT$mn)2026F/2027F/2028F:自售 9,066/13,831/25,504(鎢酸鈉 5,790/9,289/9,353、氧化鎢 —/1,935/5,917、鎢粉 —/1,490/4,639、碳化鎢 —/—/3,251、鈷 672/1,097/2,323)、加工 163/113/101;出貨噸數 3,221/4,733/9,702(2025A 2,138),其中鎢酸鈉 2,529/2,871/3,371(2025A 1,026)、氧化鎢 —/501/1,696、鎢粉 —/338/1,163、碳化鎢 —/—/800;3Q27 起鎢酸鈉改供自用煉氧化鎢,外售季營收由 2Q27 NT$2,703mn 降至 4Q27 NT$1,777mn;毛利率 67.2%/61.0%/66.1%、營業利益率 61.7%/56.4%/60.7%;2025-28E 營收 CAGR 163% | 營收 NT$9,229mn/13,945mn/25,604mn;稅後淨利 NT$4,525mn/6,268mn/12,398mn;來源:報告_凱基_聯友金屬7610_20260903 |
| 公司 guidance(座談,2026-09-03) | 屏南二廠副產品處理線(提升氧化率)7 月起全面開線 → 屏南三廠、屏科廠 2027 年到位 → 金屬氧化物年產量目標放大 | 明年金屬氧化物產量目標 7,000 多噸,董事長稱屆時「除中國外可能最大」;以 7 月營收(9.7 億)為基準推算下半年 | 明年產量目標 7,000+ 噸;來源:活動_聯友金屬7610_法說memo_20260903 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 凱基投顧 | 2026-09-03 | 增加持股(首次覆蓋) | NT$2,688 | 2027 年每股盈餘預估 × 25 倍;潛在漲幅 62.4%(基準日收盤價 NT$1,655) | 報告_凱基_聯友金屬7610_20260903 |
同業評價對照(凱基,Bloomberg,2026-09-03 價)
聯友 2026F/2027F/2028F P/E 21.3/15.4/7.8 倍、ROE 124.6%/73.9%/73.5%;中國鎢業同業平均 P/E 25.4/22.2/18.9 倍(廈門鎢業 18.1/15.4/11.8、崇義章源 26.6/25.2/24.4、中鎢高新 31.6/26.0/20.5);全球同業平均 16.3/11.3/12.5 倍(山特維克 21.0/18.6/17.5、肯納金屬 7.6/5.9/12.0)。凱基稱聯友評價足以媲美中國鎢業龍頭歷史區間 20–35 倍,新廠落地後評價仍有上調空間。
凱基投顧核心論點(2026-09-04,首次覆蓋)
受惠全球高科技與軍工供應鏈「去中化」趨勢:AI 伺服器、航太及高階工具機需求暴增,加上地緣政治風險升溫與中國出口管制/禁令引發各國對鎢資源主權競爭;鎢產業鏈建置涉及嚴格環評與複雜化學工程技術,未來五年完成度有限,中國以外極少數具冶煉能力廠商將是本輪供需緊張及超額利潤的最大受益者。聯友金屬為中國以外鎢資源再生產能最大業者,佔據罕見戰略地位。投資風險:政策變化、原物料供應短缺及匯率波動。
半導體切入點
1. 鎢金屬是先進製程接點與填孔材料
鎢具備高熔點、高硬度、熱穩定與良好導電特性,長期用在半導體前段 / 中段的接點與導通孔填充。當製程微縮後,金屬線寬縮小、接觸電阻變高,金屬材料的純度、顆粒、雜質控制會直接影響良率與可靠度。聯友若能把回收鎢資源穩定純化成高規格材料,切入點不是單純賣大宗金屬,而是進入晶圓製造所需的關鍵金屬原料池。
2. AI 與高階記憶體提高鎢材料戰略性
AI GPU、HBM、高速運算推動更高的晶片複雜度與先進封裝密度,金屬互連、接點與記憶體製程中的高可靠材料需求同步提高。市場報導已提到鎢金屬在半導體與記憶體高階製程中的使用量提升,這使聯友金屬的半導體敘事與 AI 基建、HPC、記憶體升級連在一起。
3. 非中國來源的稀有金屬供應鏈價值上升
鎢、鈷皆屬戰略金屬,供應集中與出口管制風險會放大客戶對第二來源、在地化與可追溯來源的需求。半導體廠不只在意材料價格,更在意供應不中斷、批次一致、ESG 與地緣政治風險。聯友的回收再製模式若能放大,對台灣半導體供應鏈的意義是降低關鍵金屬對外部來源的依賴。
4. 從鎢酸鈉往高值化鎢材料升級
聯友的中長期觀察重點,是是否從鎢酸鈉往 APT、三氧化鎢、鎢粉、碳化鎢粉等產品升級。這些產品比粗煉鹽類更靠近精密製造與半導體材料需求,若純度、粒徑、雜質與客戶認證能力提升,評價邏輯有機會從循環金屬股往半導體關鍵材料股靠攏。
5. 鈷副產品提供第二成長曲線
聯友的電池級硫酸鈷來自鎢酸鈉製程副產品,高值化後對成本影響相對低。鈷在電池材料之外,也曾是半導體局部互連與接觸金屬的重要材料。雖然目前聯友鈷產品更偏電池應用,但鈷的戰略金屬屬性與高純度製程能力,仍可作為公司材料升級能力的觀察窗口。
為什麼重要
半導體製造的核心不只在設備與製程節點,也在材料供應鏈。先進製程每縮小一代,金屬雜質、顆粒、線寬電阻與接觸可靠度的容忍度都下降,材料供應商能否做到穩定純化與批次一致,會直接影響晶圓良率。聯友金屬的重要性在於,它可能把台灣原本外部依賴較高的鎢、鈷關鍵金屬,轉成可在地回收、純化、再製的循環供應鏈。
這個定位同時解決三個問題:第一,半導體先進製程需要高純度金屬;第二,AI 與記憶體擴張提高鎢等材料需求;第三,地緣政治讓非中國來源與在地化供應商變得更重要。因此,聯友金屬若能通過更高規格客戶認證,投資觀察重點會從金屬價格波動,轉向「高值化產品組合、半導體客戶認證、非中供應鏈替代」。
擴產規劃
凱基投顧(2026-09-04):聯友計畫斥資約 NT$20 億擴廠;屏南二廠 2026 年 7 月已量產,鎢酸鈉產能增 20–30%(外售並作新廠穩定料源);興建中的屏南三廠為公司由「粗煉」走向「精煉」的里程碑,首度具備 APT 與氧化鎢量產能力,氧化鎢年產能 6,000 噸預計 4Q27 投產;屏科廠隨後投產,以氧化鎢還原成高純度鎢粉,並可與碳黑高溫碳化生成碳化鎢。
| 產能(噸/年) | 2025 | 屏南二廠啟用(目前) | 新廠全數完工 |
|---|---|---|---|
| 金屬處理產能 | 2,250 | 3,000–4,000 | 8,000–10,000 |
| 鎢酸鈉 | 3,000 | 4,000–5,000 | 8,000–10,000(自用 5,500、外售 4,500) |
| 氧化鎢 | — | — | 6,000(全產鎢粉約 4,700;全進一步產碳化鎢約 5,000) |
| 硫酸鈷 | 5,000 | — | 5,000(全產氯化鈷約 4,000;全產鈷粉 1,000) |
鈷業務:子公司聯友先進材料 2025 年開始量產電池級硫酸鈷液,1Q26 完成金屬鈷粉生產測試;管理層預期鈷粉產量由 2026 年約 100–200 噸提高到 2027 年 500 噸、2028 年近千噸,長期往 4N–5N 鈷靶材發展,並規劃拓展鎳、鉻、銅(凱基投顧,2026-09-04)。
全球鎢資源再生廠商比較(凱基,公司資料)
中國以外同業多以原礦生產為主、回收為輔:Kennametal(美,年產能約 7,000 噸、循環原料 30–40%)、GTP(美,7,000 噸)、H.C. Starck(德,6,000 噸)等;日本 Japan New Metals 800 噸、A.L.M.T 400 噸等循環原料比例 100% 但規模小。聯友屏東枋寮廠現 5,000 噸、新廠完工 10,000 噸、循環原料 100%、化學法,凱基稱其為中國以外鎢資源再生產能最大業者、並為台灣唯一以廢棄鎢鋼及製程碎削為原料生產鎢酸鹽與碳酸鈷的廠商。
觀察指標
| 指標 | 觀察重點 |
|---|---|
| 鎢 / 鈷國際報價 | 影響短期營收與毛利,但不應取代產品升級判斷;國際 APT(Rotterdam/Baltimore)與中國境內鎢價價差近 3 倍,須追蹤是否收斂 |
| 高值化產品進度 | APT、氧化鎢、鎢粉、碳化鎢粉是否量產與放量;2027 年目標完成全產品線、台灣供應鏈串接完整 |
| 半導體客戶認證 | 是否揭露半導體等級規格、客戶驗證、出貨放大 |
| 非中國供應鏈轉單 | 出口管制、客戶第二來源策略是否帶來訂單;WF₆ 用鎢粉已獲數家全球大廠驗證、小批量送樣中;鈷粉已通過多家日系大廠認證、進入小批次出貨 |
| 產品組合 | 鎢酸鈉代工占比下降,高值化產品與硫酸鈷占比上升;毛利率隨原料結構(低成本鋸屑 vs 高成本硬質合金塊料)波動,產能放大恐拉低毛利率(2025 年約 74%→68%) |
| 資本市場進度 | 現增因股票長期處置、送件延遲已於 7 月底取消;轉板需明年再努力(活動_聯友金屬7610_法說memo_20260903) |
| 明年產量目標達成度 | 金屬氧化物產量目標 7,000 多噸(除中國外可能最大),增量來自屏南二廠副產品處理線(7 月全面開線)及屏南三廠、屏科廠(2027 年到位) |
投資觀察
使用者個人觀點(非公司發言,主觀持股判斷,2026-09-03 筆記)
「短期內相當看好的一隻標的,會持續買進」,近期催化劑鎖定下月營收公布,以及 11 月開放融資的點位,並關注明年是否有機會進一步增資。此為筆記作者個人看法,非公司法說內容或客觀事實,引用時應明確區分。
董事長吳永中對鎢價的核心論點:此波上漲主因需求增加而非單純中國限令,「中國開放後價格必跌」邏輯有問題——中國境內價格已與國際價格脫鉤(國際 APT 維持 300+ 高位、中國境內回落至 ~105,單位 US/mtu,價差近 3 倍),且中國自身鎢精礦產量 1-4 月已 -17%(全年或 -10%)。需求端由光伏切割鎢絲(滲透率 40%→82%)、鋰電池正極、中國核電高性能鎢合金、國防與 AI 半導體加工(探針卡、測試卡、高階封裝模具)等多元驅動。供給端海外礦源枯竭(越南 Masan 基本停產)、新礦開發平均需時約 10 年(Almonty 韓國 Sangdong 礦 2015 年動工至今未產出鎢精礦、目標年產僅約 1,500 噸卻已募 7 億美元可轉債),顯示中長期供給彈性有限。(來源:活動_聯友金屬7610_法說memo_20260903,董事長座談發言,信心:高——公司自述,惟屬公司對產業前景之主觀判斷)
競爭優勢定位:公司強調優勢不在設備(化學反應設備通用),而在製程調整與原料收集能力——台灣工具機、刀具、PCB、螺絲、半導體業雖有穩定鎢需求與廢料,但散落各廠僅數十至數百公斤,一年集中數千噸極難,此為最深護城河。鈷粉全球供應商僅寒銳(南京)、格林美、Umicore(上海廠)三家加上聯友,參與者少、門檻高。
風險與注意事項
風險與注意事項
- 資本市場進度不順:現增因股票長期處置、送件延遲已於 2026-07 底取消;創新板轉一般板需明年再努力。
- 政治與關稅風險:中國限令範圍、美國對友好國家關稅/禁令執行細節仍可能調整;美國 2026-07-28 廢鎢出口禁令雖評估台灣不在限制範圍,但仍待與 AIT 溝通確認。
- 毛利率隨原料結構波動:非標準品定價,產能放大後被迫增加高成本塊料比例,毛利率可能由高點下滑(2025 年約 74%→68%);董事長強調「毛利率是百分比、EPS 是絕對值」,須留意此說法可能淡化毛利率下滑的解讀。
- 產業擴產門檻高、時程長:鎢產業鏈建置涉及嚴格環評與複雜化學工程技術,新礦開發平均需時約 10 年;Almonty 案例顯示即使國際大廠亦可能長年無法放量,顯示聯友自身擴產(屏南三廠、屏科廠 2027 到位)亦存在執行風險,非單純資本支出問題。
- 單一來源財測:目前庫內僅凱基投顧一份財測(2026-09-04 首次覆蓋),營收/獲利呈數十倍成長預估,屬高風險高波動假設,尚無其他券商交叉驗證。
- 鈷價與剛果供應風險:剛果佔全球礦源約 70%,2025-10-15 改配額後 2026-27 年度僅 9.66 萬噸(vs 2024 全球需求 23.7 萬噸),鈷價短期波動大(Rotterdam 標準級鈷一年內自約 $22 漲至 $57/kg)。
公司行事曆
- 10/13週二營收9月營收公布營收 10.73 億、年增 +722.8%、月增 -5.4%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 11/11週三法說會兆豐證券 法說會本公司受邀參加兆豐證券舉辦之法人說明會,說明本公司營運概況、營運成果及未來展望。
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 5 次有 5 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025-11 | 中國對日本高純度鎢粉出口管制 | 供應鏈 | ⭐⭐⭐ | 供應全球 25%+ WF₆ 之日本廠預告下半年減產、日美廠缺料;聯友鎢粉獲數家全球大廠驗證、小批量送樣 |
| 2026-04 | 富士精工示警硬質合金素材恐僅能供應至 6 月 | 下游衝擊 | ⭐⭐⭐ | 約 30% 營收產品面臨減產,反映鎢供應鏈終端已受衝擊 |
| 2026-07 | 屏南二廠副產品處理線(提升氧化率)全面開線 | 擴產 | ⭐⭐⭐ | 帶動明年金屬氧化物產量目標達 7,000 多噸 |
| 2026-07 | 月營收 9.7 億元(YoY +722%) | 放量 | ⭐⭐⭐ | 董事長明示以此為基準推算下半年 |
| 2026-07 底 | 現金增資取消 | 資本市場 | ⭐⭐ | 因股票長期處置、送件延遲;轉板需明年再努力 |
| 2027-01-01 | 美國國防採購禁令生效(DFARS 252.225-7052 已於 2025-11-10 生效) | 法規 | ⭐⭐⭐ | 封鎖中/俄/伊/朝供應鏈,歐美邁入「雙價格體系」(非中溢價 vs 中國基準價) |
| 2027(目標) | 屏南三廠、屏科廠到位 | 擴產 | ⭐⭐⭐ | 鎢酸鈉產能自現行 4-5,000 噸倍增至 8,000-10,000 噸(凱基投顧模型);APT→氧化鎢→鎢粉→碳化鎢全產品線完成、台灣供應鏈串接完整 |
| 2030(願景) | 台灣金屬回收聚落 | 願景 | ⭐⭐ | 產品擴展至合金及靶材(5N);公司稱技術無虞,風險在政治因素 |
→ 來源:活動_聯友金屬7610_法說memo_20260903(除另標注者外)
供應鏈位置
- 上游:二次硬質合金、含鎢 / 鈷廢料、城市礦山資源
- 中游:稀有金屬回收、純化、精煉、高值化金屬鹽 / 粉體
- 下游:半導體、記憶體、精密加工、電池、國防與基礎建設
- 半導體定位:關鍵金屬材料在地化與供應安全,現階段較偏上游材料;需追蹤是否進一步切入半導體等級規格
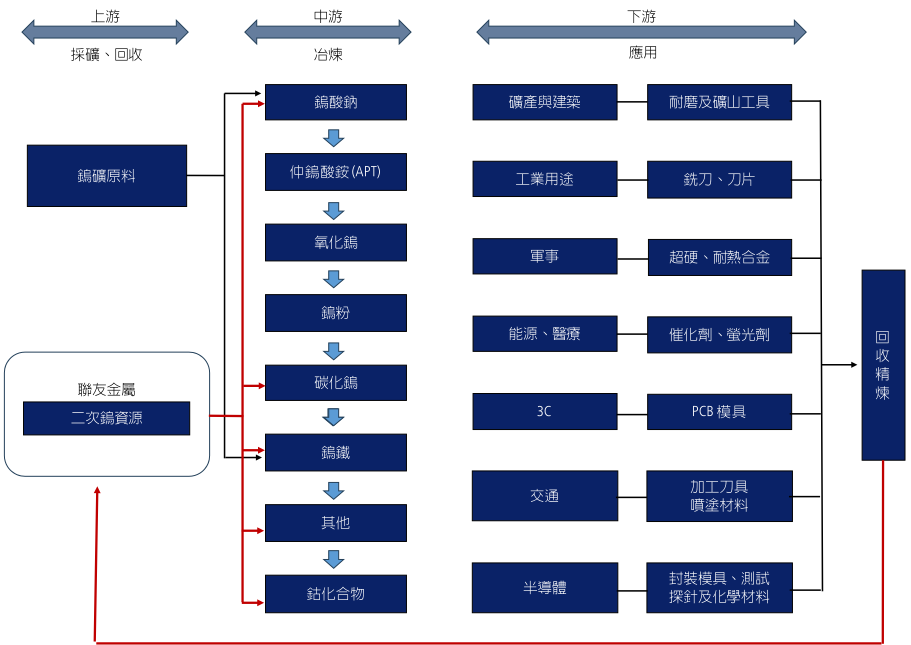
鎢產業鏈:上游鎢礦原料與聯友金屬二次鎢資源 → 中游冶煉(鎢酸鈉至碳化鎢、鈷化合物)→ 下游應用,終端回收精煉回流(凱基,2026-09-03)
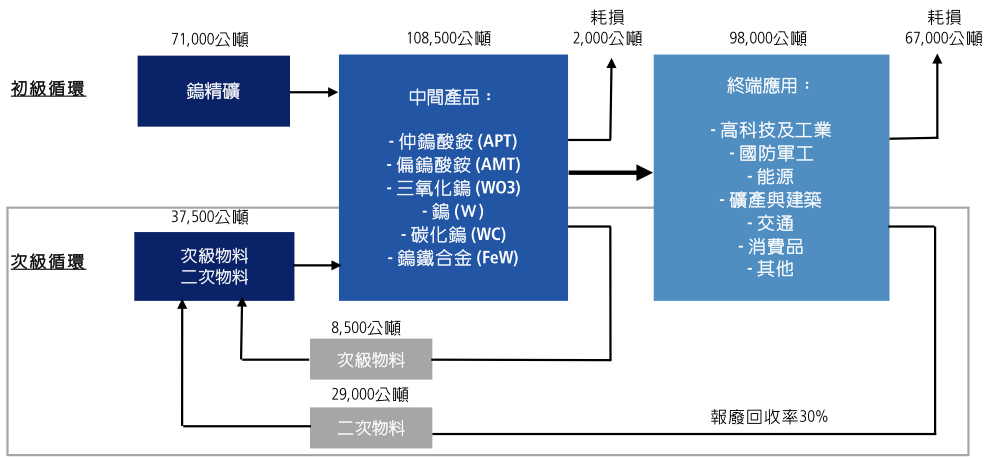
鎢的初級/次級循環物料流:鎢精礦 71,000 公噸、中間產品 108,500 公噸、終端應用 98,000 公噸,次級物料 37,500 公噸回流,報廢回收率 30%(凱基,2026-09-03)
- 全球鎢產業結構(ITIA):原始產出 71,000 噸+次級/二次物料 37,500 噸(回收投入率 35%)→中階產品 108,500 噸→終端 98,000 噸,報廢回收率 30%;中國儲量約 50%、產量約 80%、中游冶煉加工能力約 80% 集中中國。下游應用:礦產建築 26%、交通 25%、工業 14%、軍事 11%、半導體化工 9%、3C 8%、能源醫療 7%(來源:活動_聯友金屬7610_法說memo_20260903)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 下游 / 需求端 | 公開報導稱聯友為台積電在台鎢金屬合格供應商;實際供貨品項、規格與製程位置仍需依後續資料查證 |
| Apple(未建頁) | 下游應用 | 公開報導點名國際大廠客戶 / 應用關係,作為高規格供應鏈背書觀察 |
| Tesla(未建頁) | 下游應用 | 公開報導點名,可能與電池 / 材料應用相關,半導體連結較間接 |
相關技術
來源
- 中央社財經,2025-08-22,聯友金屬創新板競拍與 2025-09-09 掛牌上市資訊
- 中央社財經,2025-09-09,聯友金屬創新板掛牌與循環經濟業務說明
- 經濟日報,2025-09,聯友金屬掛牌首日報導(鎢酸鈉、台積電 / Apple / Tesla 供應鏈敘述)
- MoneyDJ,2026-05-20,聯友金屬受惠半導體 / 國防軍工 / 汽車應用同步擴張
- 公開資料查證(Goodinfo / PChome 股市基本資料:創新板上市、掛牌日期)
- 報告_凱基_聯友金屬7610_20260903 — 凱基投顧(劉昃恩/張育程),2026-09-03,首次覆蓋;「增加持股」評等、TP NT$2,688(2027 年 EPS × 25 倍);核心論點為鎢資源「去中化」受益者、屏南三廠及屏科廠 2H27 投產帶動鎢酸鈉產能倍增、2025-28 獲利 CAGR 預估 272%(2026-10-02 以 18 頁可讀版取代原本的亂碼檔)
- 活動_聯友金屬7610_法說memo_20260903 — 使用者 Notion 筆記,2026-09-03 座談 Memo(董事長吳永中/財務長廖佩芬);公司基本資料、雙軌獲利模式、7 月營收 9.7 億(YoY+722%)、明年產量目標 7,000+ 噸、鎢價「需求為主、中國限令為輔」論點、供需結構與地緣政治法規細節、ITIA 產業結構、擴廠規劃時程;文首另含筆記作者個人持股觀點(非公司發言,見「投資觀察」段)