基本資料
祥碩科技(ASMedia Technology),台灣高速介面控制晶片(IC)設計公司(Fabless),為 ASUSTeK(華碩)關係企業。主要產品為 USB 控制器、PCIe 控制器及 SATA 控制器,廣泛應用於主機板、AI 伺服器擴充卡、儲存設備及周邊裝置;在 USB 4 / PCIe 高速介面晶片市場具領先地位。
- 主要產品:USB 控制器、PCIe 控制器、SATA 控制器、高速介面控制晶片。
- 應用場景:主機板、AI 伺服器擴充卡、儲存設備、周邊裝置。
- 供應鏈位置:高速介面控制晶片設計公司。
- 資料來源:gemini 查詢,2026-05-25
核心技術/競爭優勢
- 高速介面 IP:USB(含 USB4)、PCIe、SATA 控制器設計能力;PCIe 為當前成長主軸。
- AMD 平台綁定:與 AMD 桌上型平台 chipset 深度合作;全年營收 AMD/非 AMD 約 50/50(MS,2026-05-29)。
- PCIe 世代推進:PCIe Gen5 switch 預計 2H26 tape-out,Gen6/7 技術開發中;PCIe 營收占比由去年 mid-single digit 升至今年約 10%,明年可能再倍增。
- 12nm 製程升級:PCIe Gen4 high lane count(48/80 lanes)產品改採 12nm 製程製造,改善散熱問題;27 年隨良率與生產效率改善帶動毛利率提升(國泰證期,2026-07-21)。
- 第二 ASIC 客戶 Qualcomm:應用於 IoT/IPC,預計 2H26 開始出貨,27 年可望放量,強化非 PC 應用成長動能(國泰證期,2026-07-21)。
- PCIe Packet Switch:受惠邊緣運算、AI 加速卡、邊緣伺服器 NVMe 儲存擴充需求,2026 年營收占比約 1 成;第一波應用以中國市場的 edge AI 算力加速卡與邊緣伺服器為主,台灣市場則聚焦 IPC/IoT edge 應用(國泰證期,2026-07-21)。
- 轉投資文曄挹注:祥碩為 3036_文曄(市) 第二大股東(持股 14.9%),文曄資料中心與伺服器業務放量帶動業外投資收益,是近兩季獲利創新高的主要動能之一(國泰證期,2026-07-21)。
產品與應用
| 產品 / 服務 | 應用 | 需求驅動 / 備註 |
|---|---|---|
| AMD 平台 chipset(AM4/AM5) | 桌上型主機板 | 今年 AM4/AM5 約 50/50(去年 25/75),AM5 需求轉弱;AM4 用 DDR4,較 AM5 的 DDR5 易採購 |
| PCIe switch / retimer | AI 伺服器、儲存擴充 | Gen5 switch 2H26 tape-out;Gen6/7 開發中 |
| USB / SATA 控制器 | 主機板、周邊、儲存 | 既有營收基本盤 |
| PCIe Packet Switch | edge AI 算力加速卡、邊緣伺服器 NVMe 儲存擴充 | 2026 年營收占比約 1 成;第一波中國市場為主,台灣聚焦 IPC/IoT edge(國泰,2026-07-21) |
| ASIC(第二客戶 Qualcomm) | IoT / IPC | 2H26 開始出貨,27 年放量(國泰,2026-07-21) |
| USB4 Host Controller | 外接 SSD、Dock、機器人客戶 | 已取得新客戶並小量出貨;USB4 V2 host controller 2H26 tape-out |
MS Asia AI Summit 回饋(2026-05-29)
- 全年毛利率目標 50-55%(偏向下緣);營業費用率全年約 20-25%。
- PC 市場今年估衰退 15-20%:記憶體漲價 + CPU 缺貨雙重壓力;AM4(DDR4)相對 AM5(DDR5)較易取得料件。
- 新平台預計 2H27 推出,ASP 約 +20%。
圖片 / 架構圖
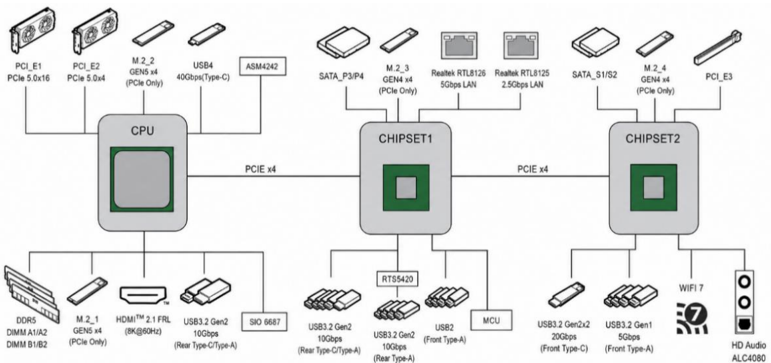
圖說:PC 平台高速傳輸介面架構圖,CPU 透過 PCIe/USB4 連接 GPU、NVMe SSD,Chipset1/Chipset2 進一步提供 PCIe、USB3.2、SATA、WIFI 7 等擴充,反映祥碩高速介面晶片在系統中的介接位置(資料來源:MSI,國泰證期整理,2026-07-21)。
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 9.95 | — | -13.0% | 本站推算† |
| 2026-11 | 10.2 | — | -14.3% | 本站推算† |
| 2026-10 | 10.0 | — | -15.7% | 本站推算† |
| 2026-09 | 9.95 | +12.8% | -30.0% | |
| 2026-08 | 8.82 | +12.7% | -32.5% | |
| 2026-07 | 7.83 | -9.7% | -38.0% | |
| 2026-06 | 8.67 | -3.3% | -22.4% | |
| 2026-05 | 8.97 | -6.5% | -19.4% | |
| 2026-04 | 9.59 | -23.8% | -17.5% | |
| 2026-03 | 12.6 | +40.9% | +39.9% | |
| 2026-02 | 8.93 | -33.7% | +17.6% | |
| 2026-01 | 13.5 | +17.8% | +58.3% | |
| 2025-12 | 11.4 | -3.6% | +79.7% | |
| 2025-11 | 11.9 | -0.3% | +85.2% | |
| 2025-10 | 11.9 | -16.3% | +91.1% | |
| 2025-09 | 14.2 | +8.8% | +169.5% | |
| 2025-08 | 13.1 | +3.5% | +62.6% | |
| 2025-07 | 12.6 | +13.0% | +58.8% | |
| 2025-06 | 11.2 | +0.5% | +90.7% | |
| 2025-05 | 11.1 | -4.3% | +38.5% | |
| 2025-04 | 11.6 | +29.2% | +62.2% | |
| 2025-03 | 9.00 | +18.5% | +15.8% | |
| 2025-02 | 7.59 | -10.8% | +56.9% | |
| 2025-01 | 8.51 | +33.7% | +23.7% | |
| 2024-12 | 6.36 | -0.7% | -3.9% | |
| 2024-11 | 6.41 | +2.9% | +42.1% | |
| 2024-10 | 6.23 | +18.0% | +4.2% |
2026 年已公布累計 88.8 億元;全年推算 119.0 億元(YoY -11.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A)。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2025 全年 | 72.56 | +45.4% | 國泰證期(2026-07-21) |
| 2026Q1 | 24.85 | — | Chipset 業務維持高檔,淡季不淡;國泰證期(2026-07-21) |
EPS 預估
| 年度 | 摩根士丹利 EPS(報告日:2026-05-29) | MS 營收(NT$ mn) | MS ROE(%) | 國泰證期 EPS(報告日:2026-07-21) | 備註 |
|---|---|---|---|---|---|
| 2025 | 73.33 | 13,415 | 16.2 | 72.56 | 國泰為 2025 實績數字(詳見 EPS 記錄),與 MS 估值接近 |
| 2026E | 91.85 | 15,808 | 19.0 | 104.24 | 國泰估上調主因文曄轉投資業外收益貢獻(YoY+43.3%) |
| 2027E | 89.16 | 16,322 | 16.4 | 137.43 | 國泰估營收 NT$12,767mn;文曄 AI 資料中心/ASIC 及非 AI 需求復甦帶動 |
| 2028E | 94.88 | 17,913 | 15.7 | — | 國泰未提供 2028E |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 國泰證期(2026-07-21) | PC Chipset 動能偏弱 + 自有品牌新品(PCIe/USB4/SATA)放量 + 文曄轉投資業外收益 → EPS | 2026 Chipset 業務受 AMD 拉貨偏弱影響持平/略降;PCIe Gen4 量產、2026 年 PCIe Packet Switch 營收占比約 1 成;毛利率 2026E 52.7%(+0.5ppt YoY)、2027E 53.8%(+1.1ppt);文曄 2026 年 AI 資料中心與 ASIC 營收 YoY+210.3%、通訊業務 YoY+90.2%,帶動祥碩業外投資收益大幅成長(祥碩持股文曄 14.9%,為第二大股東) | 2026E EPS 104.24(YoY+43.3%);2027E EPS 137.43(YoY+31.8%) |
| 國泰證期(2026-07-21,評價) | PER 回推:13x FY27E EPS | 本益比評價基礎由原 26 年上緣 17x 下修至近兩年平均 13x,反映轉型獲利動能明確;現價 NT$1,470 約當 11x FY27E | 目標價 NT$1,800(13x FY27E EPS 137.43) |
| Citi(2026-08-10) | 2Q26 實績 miss → 2H26 PC headwinds 持續 → SOTP 估值(核心業務+WT Micro)→ TP | 2Q26 營收 QoQ-22%(AMD chipset 需求下滑拖累);AMD 因記憶體成本上升放緩往 AM5 遷移、聚焦既有 AM4 平台;2Q26 GM 較 Citi/共識預估各低 1.4ppt/1.0ppt(產品組合轉差+封裝成本上升);OP 較 Citi/共識預估各低 8%/4%;2H26 GM guidance >50%+(僅能轉嫁成本、封裝成本續升);PCIe packet switch 與新 chipset 客戶貢獻要到 2027 年才具意義 | Neutral 維持;TP NT$1,650 不變(SOTP:核心業務 22x 2026E EPS + WT Micro 貢獻 13x 2026E EPS,隱含混合 16x/13x 2026E EPS,低於過去 5 年 PE 區間 -1 個標準差) |
目標價與評等
| 券商 | 報告日 | 評等 | 目標價 | 當時股價 | 來源 |
|---|---|---|---|---|---|
| 國泰證期 | 2026-07-21 | 買進(中立轉買進) | NT$1,800 | NT$1,470 | 報告_國泰_祥碩5269_20260721 |
| 摩根士丹利 | 2026-05-29 | Underweight | NT$1,482 | NT$1,465 | 260529_5269_祥碩_ms_asmedia |
| Citi | 2026-08-10 | Neutral(維持) | NT$1,650(不變) | NT$1,400 | 報告_Citi_祥碩5269_20260810 |
評等分歧:國泰買進 vs Citi Neutral vs MS Underweight
三家券商對祥碩看法呈光譜分布:國泰(2026-07-21)由中立轉買進,主因文曄轉投資效益與自有品牌新品/新製程/新客戶三動能明確;Citi(2026-08-10)維持 Neutral,聚焦 2Q26 GM/OP 雙雙 miss 預估、PC 逆風延續至 2H26/3Q/4Q26 QoQ 續降、新管線(PCIe packet switch、新 chipset 客戶)貢獻要到 2027 年才顯著;MS(2026-05-29)先前給 Underweight,主因 PC 市場衰退與毛利率壓力。三份報告日期跨約兩個半月,並列保留,待後續報告確認方向。
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 William Yang: - 評等 Overweight,目標價 2,100;報告基準股價 1,425(2026-08-21 收盤),上行空間 +47% - 估值倍數:P/E 14.9 x(2026E)/12.0 x(2027E);P/B 2.8 x/2.6 x;ROE 19%/22% - EPS 估值:2026E 95.5、2027E 118.3(幣別同股價) - 英文名 ASMedia。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
公司行事曆
- 10/13週二營收9月營收公布營收 9.95 億、年增 -30.0%、月增 +12.8%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心高)
- 11/10週二法說會線上法說會本公司營運概況之相關資訊說明
- 12/09週三營收11月營收(預估 12/9)可能 12/9 公布(近 6 次有 6 次落在此區間;最常見:期限前 1 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 信心 | 備註 |
|---|---|---|---|---|
| 2H26 | PCIe Gen5 switch tape-out | 技術下線 | 中 | MS |
| 2H26 | 第二 ASIC 客戶 Qualcomm(IoT/IPC)開始出貨 | 新客戶 | 中 | 國泰,2026-07-21 |
| 2H26 | PCIe Gen4 high lane count 產品改採 12nm 製程量產 | 製程升級 | 中 | 國泰,2026-07-21 |
| 2H26 | USB4 V2 host controller tape-out | 技術下線 | 中 | 國泰,2026-07-21 |
| 1H27 | PCIe Gen6/Gen7 test chip tape-out | 技術下線 | 中 | 國泰,2026-07-21 |
| 2H27 | 新平台推出,ASP +20% | 規格升級 | 中 | MS;國泰(2026-07-21)確認為 AMD AM5.5 平台,帶動 Chipset 業務需求回溫 |
| 27年 | USB4 Host Controller 機器人客戶正式量產出貨 | 量產 | 中 | 國泰,2026-07-21 |
| 2026 | PCIe 營收占比升至約 10% | 放量 | 中 | 去年 mid-single digit,明年可能再倍增 |
→ 跨公司比較見 時程_2026_AI_ASIC與高速介面
供應鏈位置
- 上游:晶圓代工、封測;本次來源未揭露具名供應商。
- 下游 / 客戶:AMD.US(amd)(桌機平台 chipset,約占全年營收一半);華碩(ASUSTeK,關係企業);Qualcomm(第二 ASIC 客戶,IoT/IPC,2H26 出貨)。
- 轉投資:3036_文曄(市)(持股 14.9%,第二大股東),文曄資料中心與 ASIC 業務放量為業外投資收益主要來源(國泰證期,2026-07-21)。
- 角色:fabless 高速介面控制晶片設計。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| AMD.US(amd) | 客戶 / 平台夥伴 | 桌機 chipset 深度綁定,AMD/非 AMD 營收約 50/50 |
| 3036_文曄(市) | 轉投資(持股 14.9%) | 第二大股東;文曄 AI 資料中心/ASIC/通訊業務放量帶動祥碩業外投資收益,是近期獲利創新高主因之一(國泰證期,2026-07-21) |
來源
- gemini 查詢,2026-05-25
- 260529_5269_祥碩_ms_asmedia,Morgan Stanley,2026-05-29(Asia AI Summit 回饋:AM4/AM5、PCIe Gen5/6、毛利率、EPS、TP 1,482)
- 報告_國泰_祥碩5269_20260721,國泰證期,2026-07-21(中立轉買進,TP NT$1,800←NT$1,465;2026/2027E EPS 104.24/137.43;文曄轉投資、12nm 製程、第二 ASIC 客戶 Qualcomm、PCIe Packet Switch、AM5.5 平台)
- 報告_Citi_祥碩5269_20260810,Citi(Jack Chen),2026-08-10(Neutral 維持,TP NT$1,650 不變;2Q26 營收 QoQ-22%,GM/OP 較 Citi/共識預估各 miss 1.4ppt/1.0ppt、8%/4%;2H26 PC 逆風延續、3Q/4Q26 QoQ 續降;SOTP 估值:核心業務 22x + WT Micro 13x 2026E EPS)