基本資料
文曄(WT Microelectronics)是台灣半導體通路與 IC 代理商,Morgan Stanley 認為其 AI ASIC 與 data center component distribution 曝險將推動 2025-2028 營收 CAGR 超過 45%,且 data center segment 2028E 可能占營收 64%。MS 上調 2026-2028 EPS 預估並維持 Overweight。
資料來源:報告_MS_大聯大3702文華3036_20260519(Morgan Stanley, 2026-05-19)。
最新狀態(2026-08-06/07):2Q26 營收 NT$590,694mn(QoQ+19.5-20%、YoY+127.6-128%),獲利大幅優於財測,主因 AI 資料中心伺服器需求強勁、子公司 Future Electronics(歐美市場)車用/工業復甦力道確立、消費性電子與 PC 因記憶體漲價缺貨出現提前拉貨。3Q26 因 ASIC 客戶出貨時程錯位,資料中心業務展望季持平(部分出貨將認列於 4Q26),但董事長預期 4Q26 起資料中心動能明顯回升,並對 2027 年成長持續看正向;工業/車用/通訊/消費性表現優於財測。Citi 上調 TP 至 NT$365(Buy,維持),中信投顧上調 TP 至 NT$350(買進,維持)。
最新狀態(2026-11-05,BofA):3Q26 營收 NT$597,282mn(QoQ +1.1%/YoY +81.6%)、毛利率 3.6%、營業利益 NT$14,233mn(OPM 2.4%)、淨利 NT$10,298mn(優 BofAe/共識 4%)、EPS 8.14 元(BofA 口徑);車用、工業、消費性、PC、手機各端 3Q26 季增優於預期(部分為提前拉貨,4Q26 這些端點預期 QoQ 下滑)。4Q26 營收指引中值 QoQ +25% 以上,由資料中心業務再加速抵銷上述下滑;管理層預期 2027 年資料中心、車用、工業持續成長。BofA 同時提醒 4Q26 利息費用將升至 NT$3bn 以上(資金成本上升、營運資金需求擴大);維持 Buy,PO 自 NT$330 下修至 NT$270(7x 2H27-1H28E P/E,前次 10x,因利率 4% 以上)(報告_BofA_文曄3036_20261105,信心高)。
最新狀態(2026-11-05/06,凱基/富邦/合庫/台新):3Q26 EPS 7.97 元(凱基、台新口徑)/7.67 元(富邦、合庫以最新流通股 1,343 百萬股計),單季財務成本 NT$19.4 億高於原估 17-18 億;3Q26 資料中心及伺服器占 55.5%(QoQ -5.1%、YoY +109.7%),通訊 12.6%、手機 8.7%、工業 8.5%、車用 5.2%、消費 5.4%、PC 3.9%。4Q26 財測營收 NT$7,300-7,700 億(中位 7,500 億,QoQ 約 +25.6%)、毛利率中位 3.24%、EPS 中位 8.56 元(合庫整理);4Q26 財務成本升至 NT$26-28 億(凱基)。2027 年管理層看資料中心與通訊 AI 長期成長、工業與車用走出去庫存。股本因 GDR 與 ECB 擴大至約 13.42 億元,9 月已完成 GDR 與 ECB 合計籌資約 US$9.35 億(台新)。評等分歧:凱基降評至持有、TP 285→215(6x,因 2027 EPS 成長放緩至 +21%、升息環境、股本稀釋);富邦買進維持 TP 246;台新買進維持、TP 300→245;合庫區間操作 156-223 元。(報告_凱基_文曄3036_20261105、報告_富邦_文曄3036_20261106、報告_合庫_文曄3036_20261106、報告_台新_文曄3036_速報_20261106,信心高)
核心技術/競爭優勢
- AI ASIC 直擊成長:2026-2027 AI semis 需求延續,文曄切入 data center 相關元件代理。
- 營收高成長:MS base case 預估 2025-2028 revenue CAGR 45%+。
- 資料中心占比提升:MS 估 data center segment 2028E 可占營收 64%;2Q26 資料中心及伺服器占營收比重已達 59.2%(CTBC,2026-08-07)。
- 估值高於歷史平均:TP 隱含 14.2x 2026E EPS,高於 2018 年以來 1-year forward P/E 平均 8.9x,MS 認為由 AI 供應鏈滲透進展支撐。
- 毛利率承壓但仍可接受:2026 GM 受低毛利 AI 業務 mix 稀釋,2Q26 實際毛利率 3.41%(CTBC)。
- Future Electronics 合併效益延續:子公司聚焦歐美中小型客戶(mass market),被動元件/電源 IC/類比 IC 供需吃緊漲價環境下,GM 較 WT Micro 本業更受惠;Future GM 穩定於 16-17% 區間(2Q24 至今),上一輪景氣高峰(Covid 期間)曾上探 20% 水準(Citi,2026-08-06)。
產品與應用
| 產品 / 服務 | 應用 | 主要客戶 / 下游 |
|---|---|---|
| data center component distribution | AI ASIC、AI data center | (資料未揭露) |
| AI semiconductor distribution | AI server / accelerator supply chain | (資料未揭露) |
| mobile / PC 元件通路 | mobile、PC | (資料未揭露) |
3Q26 應用占比(合庫整理公司資料,2026-11-06)
| 應用 | 2Q26 占比 | 3Q26 占比 | QoQ | YoY |
|---|---|---|---|---|
| 資料中心及伺服器 | 59.2% | 55.5% | -5.1% | +109.7% |
| 通訊 | 12.2% | 12.6% | +5.2% | +118.6% |
| 手機 | 6.7% | 8.7% | +31.9% | +8.0% |
| 工業與儀器 | 7.8% | 8.5% | +11.4% | +63.2% |
| 消費 | 5.8% | 5.4% | -5.9% | +78.3% |
| 汽車電子 | 4.5% | 5.2% | +18.2% | +71.7% |
| 個人電腦及週邊 | 4.0% | 3.9% | -1.4% | +14.2% |
4Q26 指引(合庫):資料中心與通訊高雙位數季增;車用雙位數季減、工控中個位數季減(皆因提前拉貨與淡季,年增仍達 20% 與 40% 以上);手機低個位數季減,PC 與消費性亦季減。全年資料中心營收預計成長兩倍、通訊倍數成長、車用逾 3 成、工控約 4 成。主要代理線含 Skyworks、Broadcom、ST、Marvell、Fairchild、Ambarella、ON;Future 合併後市占 15.1%(台新)。
圖片 / 架構圖
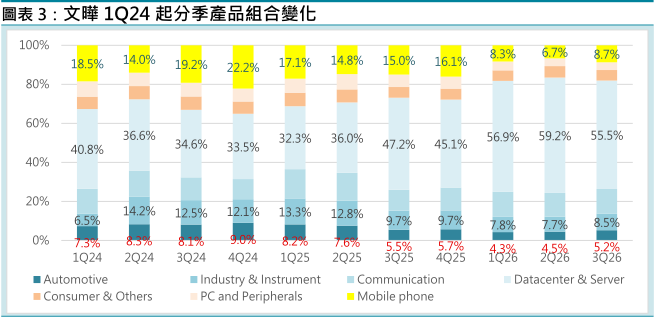
圖說:富邦報告圖表 3,文曄 1Q24 至 3Q26 分季產品組合變化(堆疊長條);資料中心及伺服器占比由 1Q24 約 40.8% 升至 2Q26 的 59.2%,3Q26 回落至 55.5%,手機占比由 18.5% 降至 8.7%。
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 2,066 | — | +109.5% | 本站推算† |
| 2026-11 | 1,823 | — | +56.4% | 本站推算† |
| 2026-10 | 2,275 | — | +79.3% | 本站推算† |
| 2026-09 | 2,159 | +8.8% | +60.0% | |
| 2026-08 | 1,984 | +8.4% | +98.2% | |
| 2026-07 | 1,830 | +0.7% | +94.8% | |
| 2026-06 | 1,817 | -8.2% | +188.1% | |
| 2026-05 | 1,979 | -6.2% | +152.7% | |
| 2026-04 | 2,110 | +8.7% | +78.7% | |
| 2026-03 | 1,941 | +85.9% | +118.9% | |
| 2026-02 | 1,044 | -46.6% | +29.0% | |
| 2026-01 | 1,957 | +98.5% | +151.7% | |
| 2025-12 | 986.2 | -15.4% | +2.9% | |
| 2025-11 | 1,166 | -8.1% | +72.8% | |
| 2025-10 | 1,269 | -6.0% | +28.7% | |
| 2025-09 | 1,349 | +34.8% | +59.7% | |
| 2025-08 | 1,001 | +6.6% | +22.7% | |
| 2025-07 | 939.0 | +48.8% | -1.4% | |
| 2025-06 | 630.9 | -19.4% | -16.9% | |
| 2025-05 | 783.3 | -33.7% | -2.3% | |
| 2025-04 | 1,181 | +33.1% | +34.9% | |
| 2025-03 | 886.8 | +9.5% | +32.2% | |
| 2025-02 | 809.6 | +4.1% | +56.0% | |
| 2025-01 | 777.8 | -18.8% | +5.5% | |
| 2024-12 | 958.3 | +42.1% | +63.0% | |
| 2024-11 | 674.5 | -31.6% | +6.6% | |
| 2024-10 | 986.0 | +16.7% | +45.8% |
2026 年已公布累計 16,822 億元;全年推算 22,986 億元(YoY +95.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
只放實績(A);Citi 與 CTBC 口徑差異主因股數計算與一次性項目認列方式不同,方向一致。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 3Q26 | 8.14(BofA 口徑;BofA 季度損益表列 7.7,股數口徑不同,待核對) | +139.3%(3Q25 3.40);QoQ +6.0%(2Q26 7.68) | 營收 NT$597,282mn(QoQ +1.1%/YoY +81.6%);毛利 NT$21,495mn、毛利率 3.6%;營業利益 NT$14,233mn(QoQ +9.5%/YoY +151.5%);淨利 NT$10,298mn(優 BofAe 3.9%、共識 3.5%);來源:報告_BofA_文曄3036_20261105;各家口徑:凱基/台新 7.97、富邦/合庫 7.67(以最新流通股 1,343 百萬股計,未計 ECB 稀釋 9.93%)、BofA 8.14;淨利凱基 NT$10,286mn、其餘 NT$10,298mn(待核對);台新內文營收寫 5,906 億,與其表 597,282mn 不符,以表為準 |
| 2Q26 | 7.63(Citi 口徑)/7.68(CTBC 調整後口徑,含日電貿投資收益 NT$820mn) | +236%(Citi)/+243.6%(CTBC) | 營收 NT$590,694mn,QoQ+19.5-20%;優於 Citi/CTBC/市場共識預估,CTBC 稱優於公司財測上緣 |
| 1Q26 | 5.01(Citi)/5.45(CTBC 調整後) | — | |
| 2Q25 | 2.27(Citi) | — | |
| 2025FY | 11.77(Citi Reported EPS)/11.61(CTBC 公告基本 EPS)/9.69(CTBC 調整後核心 EPS,排除業外/一次性項目) | +46.1%(Citi) | 三種口徑差異來自 diluted 股數與一次性項目調整,方向一致;CTBC 2026F/2027F 預估為「調整後」核心 EPS 口徑,與此處調整後歷史值可比 |
| 2024FY | 8.06(Citi)/8.13(CTBC 公告基本)/7.28(CTBC 調整後) | +92.0%(Citi) | 同上 |
EPS 預估
| 年度 | MS EPS(報告日:2026-05-19) | Citi EPS(報告日:2026-08-06) | CTBC EPS(報告日:2026-08-07) | BofA EPS(報告日:2026-11-05) | 凱基 EPS(報告日:2026-11-05) | 富邦 EPS(報告日:2026-11-06) | 合庫 EPS(報告日:2026-11-06) | 台新 EPS(報告日:2026-11-06) | 備註 |
|---|---|---|---|---|---|---|---|---|---|
| 2026E | 24.52(+12% 上修) | 28.30(原 26.21,+8%) | 27.52(原 22.05,+24.8%,較市場共識 24.64 高 11.7%) | 28.48(原 26.62,+7.0%;較共識 26.49 高 7.5%) | 29.88(原 23.86,+25.3%;較共識 26.91 高 11.1%) | 28.63(原 27.00,+6.0%) | 28.67 | 29.42(原 28.17) | Citi 因 4Q26 起 AI ASIC 放量與車用工業復甦上修;CTBC 上調因 2Q26 大幅優於財測、AI 資料中心/Future 復甦 |
| 2027E | 28.10(+17% 上修) | 34.02(原 32.74,+4%) | 33.71(原 24.78,+36.0%,較市場共識 29.45 高 14.5%) | 34.96(原 31.51,+10.9%;較共識 31.57 高 10.7%) | 36.24(YoY +21.3%;較共識 32.15 高 12.7%) | 35.71(原 33.52,+6.6%) | 35.72(YoY +25%) | 34.92(原 33.18) | |
| 2028E | 31.69(+16% 上修) | 49.09(原 45.13,+9%) | — | 42.06(原 38.65,+8.8%;共識 39.20) | — | 43.35 | — | — | CTBC 未提供 2028F;BofA 上修因 3Q26/4Q26 財報與指引後營運槓桿較強 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Citi(2026-08-06) | 3Q26 資料中心出貨 cadence 錯位 → 4Q26 起回升 → 全年 EPS 上修;DCF | AI ASIC 客戶出貨節奏致 3Q26 資料中心 QoQ 下滑,董事長預期 4Q26 起動能回升且對 2027 年成長 positive;auto/industrial 持續復甦,Future Electronics GM 可能受惠漲價環境(Future GM 穩定於 16-17% 區間,較 WT Micro 本業更受惠漲價,因聚焦中小型客戶 mass market);DCF:risk-free 4.1%、ERP 7%、beta 0.9→WACC 8.6%;長期營收成長 1%、EBIT margin 擴至 2.3% | 上調 2026/27/28E EPS 9%/4%/9%;TP 自 NT$350 上調至 NT$365(隱含 11x 2027E EPS,13x/11x 2026/27E EPS,3.3x/2.5x BVPS) |
| CTBC(2026-08-07) | 2Q26 實績 flow-through;產品組合(AI 資料中心占比 59.2%)× 費用控管 → 全年財測 | 2Q26 營收優於財測上緣主因 AI 資料中心伺服器需求強勁+工業車用+Future 復甦;3Q26 資料中心因出貨時程錯位季持平,部分認列至 4Q26;CSPs 資本支出持續上修,估 2027 年資料中心伺服器+通訊業務佔比達 76%,稀釋 2027 全年毛利率至 3.3%(原文內文顯示 33.3%,經核對同份報告財務表(2026-2027 季度毛利率 3.21-3.55%)確認為 OCR 多帶一位數字,正確值 3.3%);營業費用控管得宜下修費用展望 | 上修 2026/2027F EPS 至 27.52/33.71 元,買進評等,目標價 NT$350(2027 EPS×11PER) |
| BofA(2026-11-05) | 3Q26 淨利優預期 → 營運槓桿假設上調 → 2026-28E EPS 上修 7-11%;利率上升 → 評價倍數下調 | 3Q26 營收 NT$597,282mn、淨利 NT$10,298mn(優 4%);4Q26 營收 QoQ +25%+(指引中值)、利息費用 NT$3bn+;2026/27/28E 營收 NT$2,436/3,356/4,002 億元(YoY +106.8%/+37.8%/+19.3%)、毛利率 3.4%/3.2%/3.1%、營益率 2.2%/2.2%/2.3%、稅率 20.9%/23.9%/24.1%;2026-28E EPS CAGR 約 22%、ROE 30.4%→33.8% | 2026-28E EPS 28.48/34.96/42.06;PO NT$330 → NT$270(7x 2H27-1H28E P/E,歷史 2011-25 區間 4-15x 的中低段;前次 10x) |
| 凱基(2026-11-05) | 3Q26 優於預期 → 4Q26 營收財測上修(757,192mn,前 467,667mn)→ 2027 毛利率下滑、財務成本與 GDR 股本擴大壓抑 EPS → 下修評價倍數 | 4Q26F 營收 NT$7,572 億(QoQ +26.8%)、毛利率 3.1%、EPS 8.85;2026F/2027F 營收 NT$2.44/3.35 兆(YoY +107.1%/+37.2%)、毛利率 3.4%/3.0%、利息費用 NT$78/124 億;2027 獲利年增 25.1% 低於營收增幅,為 2024 年以來首見;目標 PER 6x(歷史週期均值減一個標準差) | EPS 2026F/2027F 29.88/36.24(YoY +157.4%/+21.3%);TP 285→215;持有(原增加持股) |
| 富邦(2026-11-06) | 3Q26 符合預期 → 資料中心新款產品備貨 → 4Q26 營收財測中值 → 假設不再額外募資;博通新客戶放量帶來代理機會 | 4Q26F 營收 NT$7,520 億(QoQ +26%)、毛利率 3.22%、EPS 8.51;既有營運資金足以支撐約每季 8 千億元營收;2027F 營收 NT$3.02 兆(YoY +24.1%)、毛利率 3.3%;博通 FY26 主要為 Google TPU v7/v8i 初期訂單,FY27-28 Anthropic、OpenAI、Meta 方案陸續認列,文曄為博通全產品線最大代理商,預期取得一定比例代理商機(Arrow、Avnet、大聯大為競爭者) | EPS 2026F/2027F/2028F 28.63/35.71/43.35(較同業預估 +8%/+10%);TP 246 = 8.6x 2026F 或 6.9x 2027F |
| 合庫(2026-11-06) | 4Q26 AI 需求帶動資料中心及通訊 → 營收季增;股本擴大 → 2027 EPS 成長放緩 | 4Q26F 營收 NT$7,500 億、毛利率 3.3%、EPS 8.53;2026F/2027F 營收 NT$2.43/3.35 兆;全球 IC 通路市占由 14% 升至 15.1% | EPS 28.67/35.72;區間操作 156-223 元 |
| 台新(2026-11-06) | 3Q26 本業符合預期 → AI 客戶重啟拉貨 → 4Q26 資料中心通訊成長;2027 以資料中心與通訊為主軸,消費性、PC、手機保守 | 4Q26E 營收 NT$7,400 億(QoQ +24%)、毛利率 3.24%(低毛利資料中心占比升)、EPS 8.71;3Q26 庫存天數 66 天(2Q26 47 天)因應 4Q26 需求;消費性/PC/手機 3Q26 YoY +71%/+12%/+6% 屬記憶體漲價提前拉貨,4Q26 與 2027 保守;記憶體營收占比僅中至高個位數;Gartner 2026 半導體產值 US$1.68 兆(+108%)、2027 US$2.34 兆(+39%);集邦估九大 CSP 資本支出 2026/2027 為 US$0.95/1.53 兆 | EPS 2026E/2027F 29.42/34.92(前 28.17/33.18);TP 300→245(7x 2027F EPS) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Morgan Stanley | 2026-05-19 | Overweight | NT$349(自 NT$299) | 14.2x 2026E EPS;residual income model | 報告_MS_大聯大3702文華3036_20260519 |
| Morgan Stanley | 2026-05-19 | Bull case | NT$406 | 16.6x 2026E EPS | 報告_MS_大聯大3702文華3036_20260519 |
| Morgan Stanley | 2026-05-19 | Bear case | NT$230 | 9.4x 2026E EPS | 報告_MS_大聯大3702文華3036_20260519 |
| Citi | 2026-08-06 | Buy(維持) | NT$365(自 NT$350 上修) | DCF;隱含 11x 2027E EPS,WACC 8.6% | 報告_Citi_文曄3036_20260806 |
| Citi | 2026-08-06 | Bull case | NT$380 | +63% Upside | 報告_Citi_文曄3036_20260806 |
| Citi | 2026-08-06 | Bear case | NT$150 | -36% Downside | 報告_Citi_文曄3036_20260806 |
| 中信投顧(CTBC) | 2026-08-07 | 買進(維持) | NT$350(自 NT$290 上修) | 2027 EPS 33.71 元 × 11PER | 報告_CTBC_文曄3036_20260807 |
| BofA | 2026-11-05 | Buy(重申) | NT$270(自 NT$330 下修,-18.2%) | 7x 2H27-1H28E P/E(前次 10x;資金成本 4% 以上);報告日股價 NT$195(隱含 +38%);2027/28E 股息殖利率 11%/14%(BofA 試算) | 報告_BofA_文曄3036_20261105 |
| 凱基 | 2026-11-05 | 持有(降評,原增加持股) | NT$215(自 NT$285 下修,-24.6%) | 6x 目標 PER(歷史週期均值減一個標準差);報告日股價 NT$195(上漲 10.3%);理由:獲利年增率大幅下滑、升息環境不利通路業者 | 報告_凱基_文曄3036_20261105 |
| 富邦 | 2026-11-06 | 買進(維持) | NT$246(維持) | 8.6x 2026F/6.9x 2027F EPS;報告日股價 NT$195、上漲空間 26%;風險:IC 缺料影響 AI 基建訂單、重要原廠代理權或客戶訂單流失 | 報告_富邦_文曄3036_20261106 |
| 合庫 | 2026-11-06 | 區間操作 | 156-223 元 | 評價合理;股本再度擴大,2027F EPS 35.72 元(YoY +25%) | 報告_合庫_文曄3036_20261106 |
| 台新 | 2026-11-06 | 買進(維持) | NT$245(自 NT$300 下修,-18.3%) | 7x 2027F EPS 34.92;2026-11-05 收盤 NT$195、2027 PE 5.58x | 報告_台新_文曄3036_速報_20261106 |
⚠️ 11-05/06 評等分歧:凱基降評至持有(TP 215);BofA、富邦、台新維持買進(TP 270/246/245)、合庫區間操作。多家下修 TP 主因評價倍數收斂(BofA 10x→7x、凱基 6x、台新 7x)而非獲利下修(EPS 多數上修)。
前四家券商方向一致(買進/Overweight/Buy);BofA(2026-11-05)雖調降 PO 至 NT$270,仍重申 Buy,降幅來自評價倍數(10x→7x)而非獲利下修(EPS 反而上修 7-11%)。Citi(NT$365)與 CTBC(NT$350)目標價差異主要來自評價年度與倍數選取略異,非方向性分歧,不構成資訊衝突。
公司行事曆
- 10/13週二營收9月營收公布營收 2,159.33 億、年增 +60.0%、月增 +8.8%
- 11/05週四法說會兆豐證券於115年11月5日 線上法說會本公司受邀參加兆豐證券於115年11月5日舉辦之線上法人說明會,向投資人說明115年第3季營業成果及未來營運展望。
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:期限前 1 個工作天,信心中)
- 12/09週三營收11月營收(預估 12/9–12/10)可能 12/9–12/10 公布(近 12 次有 11 次落在此區間;最常見:期限前 1 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | AI ASIC 業務進展 | 放量 | ⭐⭐⭐ | MS 投資驅動因子之一 |
| 2026 | GM 稀釋至 3.3%+ | 毛利 | ⭐⭐ | 低毛利 AI 業務 mix 影響 |
| 2025-2028 | 營收 CAGR 45%+ | 成長 | ⭐⭐⭐ | base case 假設 |
| 2028E | data center 占營收 64% | 結構轉變 | ⭐⭐⭐ | AI supply chain 滲透結果 |
| 2026Q3 | 資料中心/ASIC 出貨 cadence 錯位,業務季持平 | 短期波動 | ⭐⭐ | 部分出貨遞延至 4Q26;工業/車用/消費性同期回升(Citi/CTBC,2026-08-06/07) |
| 2026Q4 | AI ASIC/資料中心需求回升(董事長預期) | 動能轉折 | ⭐⭐⭐ | Citi/CTBC 均預期 4Q26 起資料中心動能明顯回升,董事長對 2027 年成長持續看正向;BofA(2026-11-05):4Q26 營收指引中值 QoQ +25%+,由資料中心再加速抵銷車用/工業/消費性/PC/手機提前拉貨後的季減 |
供應鏈位置
- 所屬供應鏈:供應鏈_Agentic_AI基礎設施
- 角色:半導體通路 / IC 代理,受惠 AI ASIC 與 data center component distribution。
- 博通代理:富邦(2026-11-06)指文曄為 Broadcom 全產品線最大代理商,預期博通 FY27-28 新客戶(Anthropic、OpenAI、Meta)方案放量時取得一定比例代理商機(推估,非公司揭露)。
- 與 3702_大聯大(市) 差異:文曄投資論點偏 AI ASIC 直擊;WPG 偏 CPU、networking、memory、PMIC 等 non-GPU AI computing。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3702_大聯大(市) | 同業 / 比較標的 | 同為台灣半導體通路商,MS 同篇報告比較 AI 受惠差異 |
| 5269_祥碩(市) | 股東(祥碩持股 14.9%,第二大股東) | 文曄 AI 資料中心/伺服器與 ASIC 業務放量,帶動祥碩業外轉投資收益(國泰證期,2026-07-21) |
| Future_Electronics(未) | 100% 子公司(2024-04 收購,約 US$3.8bn) | 聚焦歐美中小型客戶通路業務,車用/工業回溫為 2Q26 集團獲利成長主因之一;GM 穩定於 16-17%,景氣上行期漲價環境下可能較 WT Micro 本業更受惠(Citi,2026-08-06) |
風險與注意事項
- 低毛利 AI 業務占比提高,margin 可能趨弱。
- mobile / PC 庫存上升將反映終端需求疲弱(CTBC 指出 1H26 消費性電子/PC 拉貨動能來自記憶體漲價缺貨效應提前拉貨,2H26 恐轉疲勢)。
- 資金成本:BofA(2026-11-05)估 4Q26 利息費用升至 NT$3bn 以上,2027-28 利率 4% 以上;營運資金需求隨成長擴大,2027E 營業外淨支出約 NT$136 億(稅前淨利約 NT$619 億,BofA 估)。其他下檔:資料中心/伺服器業務衰退、合併 Future 後供應商或客戶轉向其他通路、股權稀釋疑慮。上檔:美歐車用/工業需求回升快於預期、利率下降。
- 稀釋與籌資:富邦指流通在外兩筆海外 ECB(US$3.5 億、轉換價 173.72 元、到期 2027-11-24;US$5 億、轉換價 224.54 元、到期 2027-06-08)若全轉換將新增約 133.36 百萬股、股本膨脹約 9.93%,12 個月內全轉換機率不低;9 月已完成 GDR 與 ECB 合計籌資約 US$9.35 億(台新),凱基指 GDR 稀釋效應於 2027 全年反映(2026-11-05/06)。
- 投信持股由 2026-05 高點約 16% 降至約 7%(富邦圖表 8,2026-11-06)。
- AI semi 發展慢於預期或市占流失,將壓抑成長與估值。
- Future Electronics 併購效益未如預期、新代理權取得延遲、或激進舉債/GDR 增資稀釋每股獲利(Citi,2026-08-06)。
來源
- 報告_MS_大聯大3702文華3036_20260519 — Morgan Stanley(Daniel Yen et al.), 2026-05-19, Semi Distributors: AI Continues to Drive a Stronger Outlook
- 分析_半導體通路AI受惠_WPG_vs_文曄
- 報告_Citi_文曄3036_20260806 — Citi(Jack Chen),2026-08-06;2Q26 GM 符合預期、3Q26 資料中心季持平但 4Q26 起看回升、Future Electronics 漲價環境受惠;Buy,TP 上調至 NT$365
- 報告_CTBC_文曄3036_20260807 — 中信投顧(張家瑜),2026-08-07;2Q26 營收獲利優於財測、AI 資料中心與 Future 復甦力道確立;買進,TP 上調至 NT$350
- 報告_BofA_文曄3036_20261105 — BofA Global Research(Mike Yang/Haas Liu/Cathy Hsu),2026-11-05;3Q26 淨利優預期 4%、4Q26 營收指引中值 QoQ +25%+、資料中心再加速;2026-28E EPS 上修至 28.48/34.96/42.06;Buy 重申,PO NT$330→270(7x,利率 4%+)
- 報告_凱基_文曄3036_20261105 — 凱基投顧(許芝瑄/潘俊宏),2026-11-05;3Q26 獲利優於預期、2027 EPS 成長放緩;降評持有,TP 285→215(6x);EPS 29.88/36.24
- 報告_富邦_文曄3036_20261106 — 富邦投顧(夏武正),2026-11-06;買進維持 TP 246;EPS 28.63/35.71/43.35;博通新客戶代理機會、ECB 稀釋 9.93%
- 報告_合庫_文曄3036_20261106 — 合庫投顧(謝雯霞),2026-11-06;區間操作 156-223 元;EPS 28.67/35.72;3Q26 應用占比與 4Q26 各應用指引
- 報告_台新_文曄3036_速報_20261106 — 台新投顧,2026-11-06;買進維持,TP 300→245(7x 2027F);EPS 29.42/34.92;Gartner/集邦產業數據、GDR+ECB 籌資 US$9.35 億