PDF 原檔:報告_福邦_PCB產業PTFE_202610_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_福邦_PCB產業PTFE_202610_001.png |
205KB | 真資料圖 | 圖1:北美 CSP 廠商資本支出概況長條圖(2016-2027F,Alphabet/Microsoft/Meta/Amazon/Oracle/Coreweave/Nebius 堆疊柱,含 YoY 折線標籤 24%~103%) |
報告_福邦_PCB產業PTFE_202610_002.png |
78KB | 真資料圖 | 圖3:2026~2027年 VR200 需求概況長條圖(K units,2026 約 14K、2027 約 75K) |
報告_福邦_PCB產業PTFE_202610_003.png |
127KB | 真資料圖 | 圖5:Resonac Type F 產品結構示意圖(Core/Component/Prepreg 疊層剖面圖) |
報告_福邦_PCB產業PTFE_202610_004.png |
250KB | 真資料圖 | 圖6:T-glass 供需狀況長條圖(2026F-2028F 年產能 vs 年需求,缺口 19%→32%→51%) |
報告_福邦_PCB產業PTFE_202610_005.png |
125KB | 真資料圖 | 圖4:2026~2027年 HVLP4 銅箔供需結構分析長條圖(缺口 27%→17%) |
報告_福邦_PCB產業PTFE_202610_006.png |
114KB | 真資料圖 | 圖7:全球低介電二代布供需缺口長條圖(2025 缺口 25%、2026H2~2027 缺口 33%) |
報告_福邦_PCB產業PTFE_202610_007.png |
122KB | 真資料圖 | 圖8:石英布(Q-glass)年供需狀況長條圖(2026F 缺口 6%、2027F 缺口 25%) |
報告_福邦_PCB產業PTFE_202610_008.png |
95KB | 真資料圖 | 圖9:中國電子布月報價折線圖(RMB/米,7628E/2116E/1080E 布種,2021M6-2026M9,各布種價格自 2025M9 起明顯上揚) |
報告_福邦_PCB產業PTFE_202610_009.png |
371KB | 真資料圖 | 圖10:PCB 銅漿燒結概念示意圖(16L 上/下疊層剖面,含 Cu-Cu 導電網絡/銅基導電膏燒結層、M8/M9 CCL、PTFE CCL 標示) |
報告_福邦_PCB產業PTFE_202610_010.png |
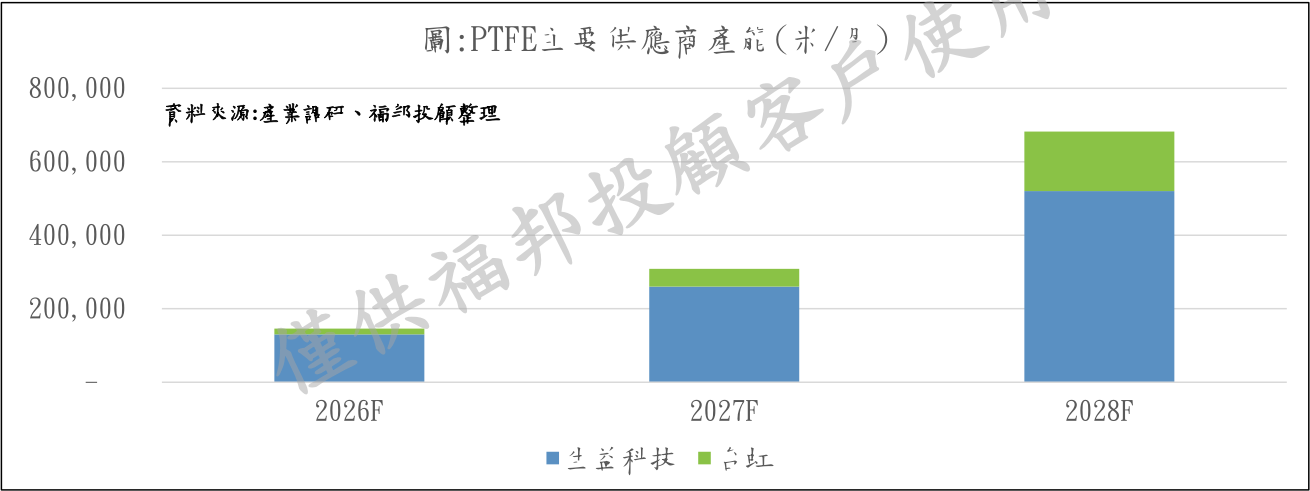
73KB | 真資料圖 | 圖:PTFE 主要供應商產能長條圖(米/月,2026F-2028F,生益科技/台虹兩家堆疊柱) |
報告_福邦_PCB產業PTFE_202610_011.png |
431KB | 真資料圖(主題無關) | Agent 推理延遲基準測試圖表組(Haystack RAG/Toolformer/ChemCrow/LangChain/SWE-Agent 五組長條圖),出自報告內 AI Agent 產業章節引用之學術論文圖,與 PCB/PTFE 主題無關,不作 lib 頁嵌圖候選 |
報告_福邦_PCB產業PTFE_202610_012.png |
150KB | 真資料圖 | 圖12:2022~2028(F) ABF 載板供需預期長條圖(需求 YoY/供給 YoY 雙柱+缺口折線,缺口自 2025 的 1% 擴大至 2028F 的 46%) |
報告_福邦_PCB產業PTFE_202610_013.png |
96KB | 真資料圖 | 圖13:2026~2028年光通訊模組需求預期長條圖(萬支,800G/1.6T 兩柱) |
原始內容
6,750
6,500
6,250
2026Q4 PCB產業需求推動漲價,傳輸靠PTFE解方 7
福邦投顧 研究部 2026/10
prof
day
ono
26Q4結論-上游材料加速更新,漲價仍為主旋律
- 1.PCB上游:供不應求推動漲價動力,新材料應用下帶來新機會
- 玻纖布:E-Glass(高階)/LowDK-2/T-Glass 在2026Q4~2027年呈現全面緊缺,成為推動當前上游材 料漲價的主要因素,也是決定結構性缺貨的關鍵原料。
- 銅箔:HVLP4加速驗證日台以外的供應商,中系擴產積極,維持2027年供需缺口放緩預期。
- 銅箔基板:PTFE樹脂為美系客戶解決互聯的確定性解方,成為銅箔基板材料中新晉路線;傳統的 PPO/CH樹脂仍有一片天,26Q4VR300 設計將定案,PTFE+M8/M9設計呼聲較高。
- 鑽針:高階鍍膜針需求攀升,供應商在2026~2028年加快投入建置產能,新材料(PTFE)仍有一定的 鑽針消耗,產品組合的改變遠比漲價來的重要。
- IC載板: 產能全數售罄,缺料與缺產能並行,關注供應商漲價態度。
- 供需缺口:維持2026/2027年20%+/40%+ 缺口預期。
- 主邏輯為面積放大+層數增加,大廠產能售罄,客戶需要付出更高的價格預定產能+料源。
- PCB:關注AWS、Google新品放量,以及2027~2028年HDI設計的變化,聚焦Tier1供應體 系。
- 建議首選關注個股:
8046南電、3037欣興、4958臻鼎、3189景碩/8039台虹、1303南亞、8021尖點、1802台玻、 1815 富喬、2383台光電、6274 台燿、6213聯茂/2368 金像電。
重點載板、CCL公司獲利預估
| 股票 代號 | 股票 名稱 | 股本 (百萬) | 25EPS | 26EPS(F) | 27EPS(F) | 28EPS(F) | 景氣上行期PE |
|---|---|---|---|---|---|---|---|
| PCB板-國際同業評價P/E評價20~30X | PCB板-國際同業評價P/E評價20~30X | PCB板-國際同業評價P/E評價20~30X | PCB板-國際同業評價P/E評價20~30X | PCB板-國際同業評價P/E評價20~30X | PCB板-國際同業評價P/E評價20~30X | PCB板-國際同業評價P/E評價20~30X | PCB板-國際同業評價P/E評價20~30X |
| 2368 | 金像電 | 5,306 | 19.02 | 41.2 | 61.3 | 79 | 20~30 |
| 載板-國際同業評價P/E評價20~30X | 載板-國際同業評價P/E評價20~30X | 載板-國際同業評價P/E評價20~30X | 載板-國際同業評價P/E評價20~30X | 載板-國際同業評價P/E評價20~30X | 載板-國際同業評價P/E評價20~30X | 載板-國際同業評價P/E評價20~30X | 載板-國際同業評價P/E評價20~30X |
| 8046 | 南電 | 6,462 | 3.01 | 14.5 | 55 | 85 | 20~35 |
| 3037 | 欣興 | 16,435 | 4.4 | 16.8 | 33 | 44.5 | 20~30 |
| 3189 | 景碩 | 5,268 | 3.5 | 10.5 | 21 | 35 | 12~20 |
| 4958 | 臻鼎 | 10,773 | 7.1 | 14.3 | 26 | 34 | 20~35 |
| 材料-國際同業P/E評價20~30X | 材料-國際同業P/E評價20~30X | 材料-國際同業P/E評價20~30X | 材料-國際同業P/E評價20~30X | 材料-國際同業P/E評價20~30X | 材料-國際同業P/E評價20~30X | 材料-國際同業P/E評價20~30X | 材料-國際同業P/E評價20~30X |
| 1303 | 南亞 | 79,308 | 0.51 | 15 | 3~4(材料) + 8(南電) + 12~20(南亞科) | N/A | 20~30 |
| 1802 | 台玻 | 29,081 | -0.2 | 2.9 | 4.2 | N/A | N/A |
| 1815 | 富喬 | 5,855 | 1.5 | 4.8 | 7.01 | 10 | 15~23 |
| 8021 | 尖點 | 1,473 | 2.7 | 10.2 | 25 | 36 | 16~25 |
| 8358 | 金居 | 2,526 | 4.2 | 12 | 17.2 | 27 | 19~30 |
| 2383 | 台光電 | 3,583 | 41 | 117 | 270 | 550 | 20~30 |
| 6213 | 聯茂 | 3,636 | 4.2 | 9.7 | 22.3 | 40 | 15~25 |
| 6274 | 台燿 | 2,993 | 11.8 | 38 | 96 | 140 | 20~30 |
| 8039 | 台虹 | 2,640 | 2.04 | 2.8 | 3(原業務) +15(PTFE) | 3(原業務) +22(PTFE) | 20~30 |
資料來源:福邦投顧整理預估(2026.09)
目錄:
| 一 | 美國政策主導AI為主要核心 | 4 |
|---|---|---|
| 二 | 雲端資料中心資本支出概況 | 5 |
| 三 | GPU與ASIC需求、規格變化 | 7 |
| 四 | PCB鑽針供不應求格局確定 | 10 |
| 五 | HVLP4銅箔2026~2027年供需缺口放緩 | 14 |
| 六 | T-Glass2026~2028年缺口逐年擴大 | 19 |
| 七高階玻布&石英布26H2見供不應求 | 21 | |
| 八 | 銅箔基板漲價循環直至2027H1 | 27 |
| 九 | NVidia帶起的材料變化-PTFE的方案發展 | 28 |
| 十 | ABF載板2027~2028年供不應求 | 34 |
| 十一 | 800G/1.6T光模組/交換機規格變化 | 40 |
| 十二 | 相關個股介紹 | 41 |
全年核心:政策主導AI為基本方針
- AI成為美國政策上的基本方針,OBBBA法案刺激企業加大投資AI算力,AAAP計畫掃除建 置AI算力的瓶頸和主權AI方針的確立。
表1:OBBA法案和AI行動計畫
資料來源:福邦投顧整理
法案 大而美法案(One Big Beautiful Bill Act) AI行動計劃(America's AI Action Plan)
- 內容 1. 下調聯邦所得稅:從35%下調至21%, 減輕企業稅賦負擔。
- 恢復2017年減稅與就業法案項目中 允許企業當年資本支出可以全額抵 減稅賦(折舊扣除),有利重資本支出 廠商加快投資回收時間,受惠廠商 如CSP大廠。
- 國內R&D全額費用化:為了獎勵企業 在美國進行生產研發,符合條件的 R&D費用可以於當年度全面費用化, 受惠廠商如Open AI、Anthropic等。
【僅供內部教育訓練使用,嚴禁外流】
- 加速AI創新:確保美國擁有全球最強 大的AI系統,放鬆相關管制與障礙, 並鼓勵開源等。
- 增加AI基礎設施建置:提升美國AI算 力基礎設施硬體基礎,以滿足AI推 動經濟和安全的需求;加快關鍵項 目的審核,加快建設資料中心、晶 圓代工廠、電力基礎設施,掃除一 切AI基礎設施擴充的障礙。
- 維護國際外交與AI安全:在全球AI競 爭中掌握規則制定權,輸出美國AI 技術,同時阻止對手利用美國創新 超越美國,嚴防高階算力流向競爭 國家,向盟友出口美國AI算力技術 等,有利主權AI(Sovereign AI)的發 展。。
5
雲端巨頭對資本支出態度維持積極
- ◼2026年雲端CSP業者和算力租賃業者正加快擴建算力基礎設施,2026年 預估資本支出成長上修至103%(含Amazon成長92%);2027年目前資本支出預 估成長52%。
全球伺服器出貨2026~2027年預期雙位數成長
- ◼參考Digitimes最新數據預估,2026年預估出貨量YoY+17%,2027年目前預估 11.2%。
圖2:全球伺服器出貨量成長預測
| 2023 | 2024 | 2025 | 1Q26 | 2Q26 | 3Q26 | 4Q26 | 2026(F)2027(F) | ||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| Gartner | 出貨量 | 11,259 11,991 | 12,544 | 14,015 | 15,678 | ||||||
| YoY | YoY | -18.6% 6.5% | 4.6% | 11.7% | 11.9% | 26Q2 | |||||
| QoQ | |||||||||||
| Digitimes | 14,432 | 14,888 | 16,597 | 4,699 | 4,877 | 5,015 | 4,896 | 19,487 | 21,670 | 出貨量 | |
| YoY -20.4% | YoY -20.4% | 3.2% | 11.5% | 23.5% | 26.0% | 19.5% | 9.0% | 17.4% | 11.2% | 26Q3 | |
| QoQ | QoQ | 4.6% | 3.8% | 2.8% | -2.4% | ||||||
| MIC IDC | 出貨量 | 13,320 13,817 12,357 14,461 | 14,447 16,779 | 3,773 | 3,975 | 4,261 | 4,421 | 15,168 16,430 | 15,905 18,083 | 出貨量 | |
| 26Q2 YoY | 26Q2 YoY | -17.4% | 17.0% | 16.0% | 2.0% | 1.9% | 3.0% | 0.2% | -2.1% | 10.1% | |
| QoQ | QoQ | -14.2% | 5.4% | 7.2% | 3.8% |
資料來源:福邦投顧整理(26Q2)
GPU:26Q4~2027年VR200合計88K櫃
- ◼根據供應鏈調查統計,2026年Rubin(VR200)預估組裝量約13~14K櫃,2027年預估組裝量約75K櫃。
- ◼Rubin Ultra (VR300)於2027年預估需求量約5~6K組,2028潛在12K組(NVL576)。
GB300/VR200/VR300規格:南亞、台虹為亮點
表2:GB200/300 VS. VR200
資料來源:產業調研、福邦投顧整理
| 名稱 | GB300 NVL72(72GPU) | VR200 NVL144(72GPU) | VR300 (RubinUltra)(9+9+9) |
|---|---|---|---|
| 時間 | 2026放量 | 2027放量 | 2028放量(26Q4 定案相關規格) |
| 晶圓製程 | N4P | N3P | N3P |
| 配合的PCIE版本 | 6 | 6 | 6 |
| CoWoS製程 | CoWoS-L 雙GPU封裝 | CoWoS-L 雙GPU封裝 | CoWoS-L 雙GPU封裝 |
| 單晶圓可切割數(顆) | 14~15 | 8(包含I/O chiplet面積增加) | 8(包含I/O chiplet面積增加) |
| TDP/散熱方式 | 1400W | 2300W | 1,800/2,600 |
| 載板供應商 | Ibiden80~90% /欣興10~20% | Ibiden90~95% /欣興5~10% | Ibiden90~95% /欣興5~10% |
| CCL材料供應 | 計算板:斗山M8(LDK)+M4 交換板:M8(LDK2)+M2 生益科技(70%)台光電 | 計算板:斗山(M8+LDK+HVLP4)+M4 (30%) 交換板:M8(LDK2+HVLP4) 生益科技/台光電/南亞(交期最快) CPX:M8(K2) | 計算板:斗山 (M8+LDK2+HVLP4)+M6 交換板:M8(K2)/M9+PTFE 生益科技/台光電+台虹(PTFE) CPX:M8(K2) |
| CCL上游材料供應 | 玻布:台玻、Asahi、泰山玻纖 樹脂:Sabic、MGC、Asahi | 中介板:M8(LDK2) 玻布:台玻、Asahi、泰山玻纖、 國際複材、富喬、日東紡 樹脂:Sabic、MGC、Asahi | 中介板:M9? 玻布:台玻、Asahi、泰山玻纖、國際 複材、富喬、日東紡 |
| ComputeTray | 5壓22L | HVLP3銅箔:三井/古河/盧森堡 HVLP4銅箔:三井/古河/盧森堡/金居/福田 /德福 | 樹脂:Sabic、MGC、Asahi HVLP4銅箔:三井/古河/盧森堡/金居/ 福田/德福 |
| 5壓26L | 5壓30L | ||
| PCB供應商勝宏>欣興 | PCB供應商勝宏>欣興 | 勝宏>欣興>臻鼎 …定穎?(認證中) | 勝宏/欣興/臻鼎/ 定穎(認證中) |
| NVSwitch Tray | 22L HLC | 32L(N+N HLC) | 32L(N+N HLC) |
| PCB供應商VGT50%/TTM40%/景旺10% | PCB供應商VGT50%/TTM40%/景旺10% | VGT/WUS/TTM | VGT/WUS /TTM/深南?/景旺? |
| CPX PCB供應商 | CPX PCB供應商 | Delay(需求不佳) | Delay(需求不佳) |
| 小中介板(Midplane) | 小中介板(Midplane) | 44L(N+N HLC) | 44L(N+N HLC) |
| PCB供應商 | PCB供應商 | VGT/景旺/滬電/欣興 | VGT/景旺/滬電/欣興 |
雲端廠商ASIC相關規格-高階材料/製程加快導入
| 表3:雲端大廠&LLM廠商方案 - 客戶 | 表3:雲端大廠&LLM廠商方案 - Design Service/ Code Name | 表3:雲端大廠&LLM廠商方案 - 時間 | 資料來源:產業調研、福邦投顧整理預估 - 主板 設計規格 | 資料來源:產業調研、福邦投顧整理預估 - L6 | 資料來源:產業調研、福邦投顧整理預估 - L10~L12 | 資料來源:產業調研、福邦投顧整理預估 - CCL Supply | 資料來源:產業調研、福邦投顧整理預估 - Compute Board PCB Supply |
|---|---|---|---|---|---|---|---|
| Broadcom - TPU v7 (Ironwood) | 26H1 | 22/24L | Celestica80%/ | M7-Panasonic (80~90%)/EMC | 主:ISU/LCS/WUS/TTM/VGT | ||
| Broadcom - TPU v8 Sunfish | 26Q4 | 34L | Celestica80%/ | Celestica /Flex/ | M8(LK2)- EMC/松下 | 主:WUS/TTM/LCS/VGT | |
| MTK - TPU v8 Zebrafish | 27Q1 | 34L | Jabil 20% | 鴻海(5%) | M8(LK2)- EMC/Doosan/松下 | 主:ISU/WUS/TTM/VGT/ GCE | |
| MTK- TPU v9 Humufish | 28Q2 | 6壓28L | Celestica80%/ | M9+M8(LK1) EMC | 主:ISU/VGT/WUS/TTM/欣興 備用:臻鼎/LCS | ||
| Amazon | Marvell - AWS Trainium2e (Cayman) | 26H1 | 26L | 智邦(氣冷) / 緯穎(水冷) | M8(LK)-EMC/TUC | GCE/SY/FHT | |
| Amazon | Annapurna - Trainium3 (Mariana) | 26Q2 | 主: 26L(氣) 40L(水) SW:22L | 智邦(氣冷) / 緯穎(水冷) | 緯穎/Jabil/Flex | M8(LK)- EMC(氣+水)/ TUC(氣) | ComTray:GCE+SY (氣+水) /WUS(水)/FHT(氣) Swtray:GCE/SY/ZDT/FHT |
| Amazon | Annapurna - Trainium4 (Maverick) | 27Q4 | 主:3/4壓34L SW:30L | 智邦(氣冷) / 緯穎(水冷) | M9- EMC/南亞? | GCE/SY/ZDT/Meiko | |
| Meta | Broadcom - MTIA T V1.0 (Minerva) | 25H2 | 40L | 廣達/ Celestica | 廣達 | M8(LK)- EMC | WUS/TTM/ISU |
| Meta | Broadcom - MTIA I V1.5 (Iris+ / Santa Barbara) | 26H2 | 36L | 廣達or Celestica | 廣達or Celestica | M8(LK)- EMC | WUS/GCE/ TTM/ISU |
| Meta | Broadcom -MTIA V2 (Olympus / Santa Cruz) | 28E | ? | 廣達or Celestica | 廣達or Celestica | M9- EMC | WUS/GCE/TTM/ ISU/DY? |
| MSFT | Marvell-MAIA 300 (Griffin) | 27H1 | 40L+ | 廣達 | 廣達 | M9- EMC/Doosan? | GCE/TTM/WUS/大德/ISU |
| AMD | 【僅供內部教育訓練使用,嚴禁外流】 MI4系列 | 27H2 | 48L | 緯創 | Celestica、緯穎 | M8(LK2) | 10 SCC(90%)/欣興/大德 |
鑽針主邏輯-PCB廠積極擴產
- PCB設計日益複雜,耗用大量產能:過去伺服器板層數約16~2X層,目前主流已經來到 20~30層,未來30~50層越顯常見。
- PCB用量增加,耗用大量產能:隨著各家設計陸續參考NVIDIA Rack設計,除了原有的主 板(GPU/ASIC 使用),亦新增更多副板,例如Switchboard、midplane等,終端客戶積極 驗證新供應廠商。
表4:全球主要GPU/ASIC陣營PCB供應商擴產概況
| 億元 | 產值/產能 | 2025 | 2026(F) | YoY | 2027(F) | YoY | 2028(F) | YoY |
|---|---|---|---|---|---|---|---|---|
| 勝宏科技 | 多層板(M^2) | 28K | 120K | +328% | 350K | +190% | 590K | +69% |
| HDI(M^2) | 130K | 320K | +146% | 640K | +100% | 680K | +6% | |
| 金像電 | sqf | 6,800K | 10,000K | +47% | 11,000K | +10% | 12,000K | +9% |
| ISU Petasy | (M^2) | 240K | 280K | +16% | 320K | +14% | 360K | +13% |
| 滬電股份 | (M^2) | 160K | 210K | +30% | 340K | +62% | 440K | +29% |
資料來源:產業調研、福邦投顧整理預估
PCB鑽針需求呈現翻倍成長-CCL材料影響
- ◼ PCB用鑽針受到板材影響,在同樣板厚下,每針可鑽孔次數大幅縮水:
- M6~M7時主針鑽孔壽命約600~800次
- M8材料下可鑽400~500次
- M9材料下僅剩下100~200次
- 材料越高階,鑽針使用量會是過往的6倍以上。
| 表5:鑽針基於不同板材的使用壽命&各應用對應的鑽針方案 | 表5:鑽針基於不同板材的使用壽命&各應用對應的鑽針方案 - 過去 目前 | 表5:鑽針基於不同板材的使用壽命&各應用對應的鑽針方案 - 未來 |
|---|---|---|
| 對應材質 | M6~M7 M8/(有布/無布+球型矽粉) | M9~M10 |
| 主針壽命 | 1000/600~800次 400~500次 | 100~200次 |
| 資料來源:產業調研、福邦投顧整理預估 |
PCB鑽針需求呈現翻倍成長-長徑比帶動報價上揚
- 當前主流GPU用PCB約5mm厚度,隨著AI用PCB板厚的提升,每增加1mm,製造上可能會採 用增加一根預鑽針,採用預鑽針預鑽至特定深度,後續用主針完成加工。
- GPU伺服器:GB200採用「1主針配2白針」→GB300採用「1主針配3白針」→VR200採用「 1主針配4白針」,
- AI用的鑽針,長度/直徑比超過30規格的鑽針,報價上會採用一個方案一個價格,因為 加工精度要求提高,難度變大;目前AI用的鍍膜鑽針報價較傳統白針多20~50%,若是 這種報價方式,特別是板厚超過7mm,產品售價將會多40~50%;未來約在2027~2028年 時,7.5~8.5mm的鑽針將成為主流,報價將會是一般白針的6倍以上報價。
- 毛利率方向:AI用的鍍膜鑽針鑽針,根據產業訪查,產品毛利率約50%+。
| 表6:鑽針各應用對應的鑽針方案 | 表6:鑽針各應用對應的鑽針方案 | 資料來源:產業調研、福邦投顧整理預估 |
|---|---|---|
| GPU Server | ASIC Server 交換機 | |
| 對應鑽針方案 | 1主針 +1~4根預鑽白針 | 2主針 +1根預鑽白針 3~4根主針 +1~2根預鑽白針 |
| 表7:鑽針不同長徑比的報價倍數 | 表7:鑽針不同長徑比的報價倍數 | 資料來源:產業調研、福邦投顧整理預估 | 資料來源:產業調研、福邦投顧整理預估 | |
|---|---|---|---|---|
| 長徑比 | 一般(10~20)/鍍膜 | 30 | 40 | 50 |
| 售價倍數 | 1/1.2~1.5 | 3~4x | 6~8x | 12~16x |
全球主要鑽針廠亦積極擴充產能,供需維持吃緊
- 目前全球主要伺服器PCB廠採用的鑽針廠,高階鑽針以中鎢高新旗下的金洲科技和尖點 為主、中階以下以鼎泰高科為主;日本佑能主要用於載板生產用針。
- 鑽針廠的外溢效果:由於前四大廠優先用於AI伺服器相關生產用針,使得中低階針有排 擠效應,白針類產品外溢給凱崴等廠商。
表8:全球主要鑽針廠產能/客戶概況
資料來源:產業調研、福邦投顧整理預估
| 公司 | 產能(萬支/月) | 高階鑽針占比主要客戶 | 規劃 | |
|---|---|---|---|---|
| 鼎泰高科 | 1.2億支 | >40% | 深南、景旺、勝宏、健鼎、生 益、方正、廣合、定穎 | 2026年:1.8~2億支/月 |
| 中钨高新(金洲) | 9,000 | >15%~30% | 勝宏、深南、高技、生益、景 旺等((中系高階主供) | 2026年底至1.2億支/年 2027年新增3600萬支+/年 2028年新增1.3億支/年 |
| 佑能 | 3,000~4000 | >60% | 專注日本、台灣市場、載板廠 | |
| 尖點 | 3,500(50%以上 高階鍍膜針) | >50% | 金像電、ISU、勝宏、TTM、滬 電、臻鼎、欣興等 | 2026年:4,500萬支+/月, 2027年:˙7,000萬支+/月 2028年達到9,000萬支+/月 |
HVLP4銅箔需求受良率影響,需求驚人
- 根據供應鏈調查,依照良率80~90%的假設下,Nvidia Rubin的需求約300~400噸/、LPU 約200~250噸/月,Amazon AWS 800~850噸/月,Meta MTIA 200噸/月,AMD MI450 100~200噸/月,800G交換機 400噸/月,合計1,200~1,300噸/月/2,700~2,800噸/月。
- 若依照實際PCB生產狀況,總需求可達1,400噸/月/3,000~3,100/噸/月。
表9:全球主要HVLP需求估算與供應鏈格局
| HVLP2 | HVLP3 | HVLP4 | HVLP5 | |
|---|---|---|---|---|
| 工費 | USD15/kg | USD20~25/kg | 25~30美金/kg | 35+ |
| 應商 | 三井、古河、福田、 金居、盧森堡、銅冠、 德福 | 三井、古河、福田、 金居、盧森堡、銅冠、 德福 | 三井、古河、福田、 金居、盧森堡、銅冠、德福 | 三井、古河、 福田 |
| 戶 | AWS T2 (2024-2025年) | NVIDIA GB200NVSW | AWS T2MAX(2026年)、Meta M9 896K2/K3 、NVIDA Rubin、Google V8、AMD MI450、 | Panasonic M9 |
| 戶 | Google V5/V6 | Google V7 | 800G Switch | SY5300N |
| 求量 | AWS 300-400噸/月 | NV 38~40噸/月 Google v7 | AWS800~850噸/月(100萬張/月) Nvidia 300~1000噸/月 800G 交換機 400噸/月 Meta 20噸 /月 AMD 20噸/月 | |
| 求量 | 【僅供內部教育訓練使用,嚴禁外流】 資料來源:產業調研、福邦投顧整理預估 | Google Zebra&Sun 80噸/月 | 15 |
全球主要供應商概況:加快導入新供應體系
表10:全球主要HVLP供應鏈格局
資料來源:產業調研、福邦投顧整理預估
| 地區 | 產品分布 | 關鍵客戶 | 關鍵終端客戶 | 高階產能規劃 | |
|---|---|---|---|---|---|
| 三井金屬 | 日 | HVLP1~5 | 日:松下 台:台光電、台燿 中:生益 | Nvidia/Google/AWS等 | 26Y:550噸/月 27Y:1,000噸/月 28Y:1,200噸/月 30Y:1400噸/月 |
| 古河電工 | 日 | HVLP1~4 | 日:松下 台:台光電 | Nvidia/Google/AWS等 | 26Y:100~200噸/月 27Y:200~300噸/月 |
| 福田金屬 | 日 | HVLP1~5 | 日:松下 台:台光電、台燿、南亞 中:生益 | Nvidia/Google | 26Y:100~200噸/月 |
| 盧森堡 | 歐 | HVLP1~4 | 韓:斗山 台:台光電、台燿 中:生益 | Nvidia/AWS | 26Y:100~200噸/月 |
| 金居 | 台 | HVLP1~4 | 韓:斗山 台:台光電 中:南亞新材? | NVidia | 26Y:330噸/月 27Y:700噸/月 28Y:800噸/月 |
| 德福科技 | 中 | HVLP1~4 | 日:松下 中:生益 台:聯茂、台光電 | NVidia/Google | 26Y:200噸/月 27Y:500~600噸/月 (潛在1,200噸) |
| 銅冠銅箔 | 中 | HVLP1~4 | 中:生益、南亞新材 台:台光電、台耀 | NVidia | 26Y:50~100噸/月 27Y:200噸/月 |
| 長春 | 台 | HVLP4 | 台:台光電 | Nvidia/AWS | 27Y:200噸/月 |
| Lotte(樂天) | 韓 | 【僅供內部教育訓練使用,嚴禁外流】 HVLP2~4 | 韓:斗山 | NVidia | 16 26Y:300~350噸/月 27Y: 900~1,000噸/月 |
銅箔供需缺口往2027年將縮小,供應廠商增加
- 根據供應鏈調查,由於供需缺口明顯,主要CCL廠商(台光電、生益科技等)積極導入新 的供應體系,2026年主要生產廠商擴產後,可達1,200~1,300噸/月,2027年預估達 2,300~2,400噸/月。(供應體系:台銅/古河/盧森堡/金居/福田/德福/銅冠/樂天)、台系 長春後續有望驗證進入供應體系。
- 根據福邦投顧對於供需格局的假設預估,基於客戶加快認證相關可用產能,2026~2027 年的供需缺口更新預估為27%(下修)/17%(上修)。
玻纖布使用種類
11:玻纖布使用種類彙整
| 應用 | 應用 | 元件 | 基板類型 | 基板類型 | 材料等級要求 | 玻布類型 - 高階 | 玻布類型 - 中階 |
|---|---|---|---|---|---|---|---|
| 資通訊 | 處理器 | 封裝載板 | CPU/GPU/A SIC | Low CTE | T | E | |
| 資通訊 | AI伺服器/資料中心/交 | 處理器 | 封裝載板 | NAND | Low CTE | T | E |
| 資通訊 | 處理器 | 封裝載板 | DRAM | Low Dk | NE/NER | E | |
| 資通訊 | 換機/基地台等 | 主板 | 伺服器(AI/一般型) | 伺服器(AI/一般型) | Low Dk | NE/NER/Q | E |
| 資通訊 | 主板 | 交換機(核心/AI) | 交換機(核心/AI) | Low Dk | NE/NER/NEZ/Q | E | |
| 資通訊 | 主板 | 網卡(NIC) | 網卡(NIC) | Low Dk | NE/NER | E | |
| 處理器 | 封裝載板 | AP/CPU | Low CTE | Ultra-Thin T, T | Ultra-ThinE | ||
| 非動態記憶體 | NAND | Low CTE | Ultra-Thin T | Super Ultra-Thin E | |||
| 手機/平板等 | 動態記憶體 | DRAM | Low CTE | Ultra-Thin T(行動) | Ultra-Thin T(行動) | ||
| 動態記憶體 | DRAM | Low Dk | NE(PC) | ||||
| 邊緣端 | 主板 | 主板 | Low Dk | Ultra-Thin NE | Ultra-ThinE | ||
| 無線通訊 | RF 封裝載板 | RF 封裝載板 | Low Dk | Ultra-Thin NE | Ultra-ThinE | ||
| DT/NB/AI PC | CPU/記憶體 | 封裝載板 | CPU/GPU/NP U | Low CTE | T | E | |
| 主板 | DRAM | Low Dk | NE(PC) | E | |||
| AR/VR | 先進SoC | 封裝載板 | 封裝載板 | Low CTE | T | Super Ultra-Thin E | |
| 車用 | EV/ADAS | 先進SoC mmWave 雷達 | 封裝載板 模組載板 | 封裝載板 模組載板 | Low CTE Low Dk | T Ultra-Thin NE | E E |
料來源:產業調研、福邦投顧整理預估
高階電子布供應商概況:台光電開始取得日東紡料源
表12:電子玻纖布供應商與其主要客戶
| 廠商 | 地區別供應電子布產品 | 主要客戶 | |
|---|---|---|---|
| Nittobo | 日 | E/lowDK/LowCTE | • LowDK:松下、Doosan、TUC、南亞、EMC • LowCTE:Resonac、MGC、松下 |
| Asahi | 日 | E/lowDK/LowCTE/Q | • LowDK:EMC、Doosan • Q:EMC、Doosan、松下 |
| 台玻 | 台 | E/lowDK/LowCTE | • Low DK: EMC、Doosan、TUC • LowCTE: Resonac、MGC、EMC |
| 德宏 | 台 | E/Q | • Q:EMC、南亞、聯茂 |
| 富喬 | 台 | E/lowDK/LowCTE | • LowDK:EMC、Doosan、TUC、Asahi(紗) • LowCTE:Asahi(紗) |
| 南亞塑膠 | 台 | E/lowDK/LowCTE | • LowDK:南亞 • LowCTE:Resonac、MGC、南亞 |
| 泰山玻纖 | 中 | E/lowDK/LowCTE/Q | • Low DK: EMC、Doosan、TUC • LowCTE: Resonac、MGC、EMC • Q:EMC、生益科技、Asahi(紗) |
| 光遠新材 | 中 | E/lowDK/LowCTE | • LowDK:EMC、生益科技 |
| 宏和科技 | 中 | E/lowDK/LowCTE | • LowDK:EMC、生益科技 • LowCTE:Resonac、MGC、EMC |
| 建滔積層板 | 中 | E/lowDK/T | • LowDK:EMC、生益科技 |
| 菲力華 | 中 | Q | • Q:生益科技、EMC、松下、TUC |
| 【僅供內部教育訓練使用,嚴禁外流】 國際複材CPIC | 中 | E/lowDK/LowCTE | 19 • LowDK:生益科技 |
T-Glass:客戶積極導入抗翹曲設計
- 下個世代的半導體封裝需要更大的面積來放置更多元件、支持2D~3D封裝(CoWoS~SOIC) ,因此材料的要求需要Low CTE、高彈性變量來達到低翹曲度(Warpage)和連接可靠度 。
- 根據Resonac白皮書,為了解決內埋元件載板對於核心層的厚度精度要求,較薄的核心 層或不均勻的厚度,會導致內埋元件的損壞,因此之後許多載板核心的設計會採用厚 Core+ low CTE 膠片(採用T/Q Glass)。
- 2026年的TPU,2027年的Maia300都有見到這類核心Core CCL+PP的設計方案 (Multilayer Core),此也會多消耗T-Glass的供應量。
T-glass至2027年仍將呈現供不應求格局,缺口30%+
- 目前需求來看,T-glass需求中有70%用於FCBGA用的ABF載板,30%用於手機等FCCSP用的 BT載板上。
- T-glass產能劃分來看,日東紡佔有全球主要產能的40%,台玻約15~20%,宏和約20~30% ,其他(包含泰山玻纖等)15~20%。
- 福邦投顧預期儘管日東紡於2027年陸續開產能出來,但只緩解了Intel/AMD/Nvidia的用 料,對於ASIC陣營的Broadcom/Marvell/MTK/Annapurna而言,仍難以取得足夠料源,維 持T-Glass持續供不應求的判斷,缺口仍會逐年往上。
LowDK Gen2 2027年預期缺口下修至33%(原估60%+)
- 根據供應鏈訪查,2026H2開始,低介電二代布需求約400~500萬米/月,其中主要需求來 源是NvidiaVR200、Google V8T/V8I。
- 以其銅箔基板廠商供應來看,主要以台玻、泰山玻纖、國際複材、Asahi為主,不足部 分將由富喬、光遠、Nittobo補足,合計2026~2027年供應量350~400萬米/月。
Q-Glass:LPU產品將率先採用
- ◼目前最新的NVIDIA LPXRack從原先的全M9Q設計,改採用M8(K2)+M9(Q)的設計,配置為 1:1,其中Q Glass主要採用10系列的極薄布,供應廠商少。
- ◼ 根據產業調查,預估NVIDIA LPU產品需求約在12~13K(2026~2027Y),潛在Q glass需求 約110萬米/月,隱含良率損耗則需要210~220萬米/月。
表13:LPU 主要供應資訊
| LPU Rack | |
|---|---|
| PCB設計規格 | 52L(26+26) |
| Q-Glass供應商 | 菲利華、泰山 玻纖、德宏 |
| HVLP4供應商 | 三井、古河、 盧森堡、金居 |
| M9 CCL供應商 | 生益>台光電 |
| PCB供應商 | 勝宏、Wus、 TTM(30%) |
| 組裝 | 鴻海 |
資料來源:福邦投顧預估
| LPU 產品試算(單櫃) 表14:LPU 供應試算 | LPU 產品試算(單櫃) 表14:LPU 供應試算 |
|---|---|
| Tray 數量per Rack | 32 |
| PCB/Tray | 1 |
| LPU/PCB | 8 |
| LPU總量(顆) | 256 |
| CCL 用量/PCB | 8 |
| 總用量 | 256 |
| M9Q/張 ASP(TWD) | 10,000 |
| CCL總產值(TWD)per Rack | 2,560,000 |
| CCL ASP per PCB (USD) | 2,667 |
| PCB ASP (USD) | 4,444 |
| Q布ASP per PCB (USD) | 1,440 |
| Q布ASP (USD) | 45 |
| Q布用量(米) per PCB | 32 |
Q-Glass: 供應者寡,關注非日系供應
- ◼ 根據產業調查,統計台系(1家)、日系(2家)、中系(2家)產能規劃,2026年底預估產能 超過300萬米/月,2027年預估產能可達600萬米/月以上。
表15:Q-Glass供應商概況
資料來源:福邦投顧整理
| 公司 | 地區 | 關鍵客戶 | 產能(K米/月) - 2026F | 產能(K米/月) - 2027F | 說明 |
|---|---|---|---|---|---|
| 信越化學 | 日 | 日:松下、Resonac、MGC 台:台光電 | 75 | 240 | 外觀與同業不同,影響採用意 願 |
| Asahi | 日日:松下、Resonac、MGC 台:台光電 | 50 | 50 | 大客戶優先指定選用 | |
| 泰山玻纖 | 中 | 台:台光電 中:生益科技 | 1,000 | 1,500~2,000 | • 優先供應台光電 |
| 菲利華 | 中 | 日:松下 中:生益科技 台:台光電、台燿、南亞 韓:斗山 | 960 | 1,500~2,000 | • 70%+供應生益科技 • 26H1 30W米/月 • →26H2 90~100W米/月 |
| 德宏 | 台 | 台:台光電、南亞、台燿(?)、 聯茂 韓:斗山(?) | 1,000 | 1,500~2,000 | • 優先供應台光電 • 26H1 60W米/月→26年底 100W米/月 |
Q-Glass:26客戶進入庫存建立期,缺口下修至25%
- ◼目前供應鏈的良率約在55~60%,26H2進入NvidiaLPU 產品的備貨期,將帶動銅箔基板 廠商的備貨需求,其中以生益科技需求最為迫切,台光電供過於求。
- ◼ ASIC陣營態度:目前Meta選用M9Q進行打樣,Amazon/MSFT選用M9-(K2)進行主板打樣, Google TPU V9至少選用M9以上材料。
價格:E glass漲幅驚人,2H26將續漲至創新高價
- 玻纖布於2021~2022年週期係受到需求端推動帶動漲價,以7628系列為例,報價達到 8.8RMB/米,本輪低階起漲,除受原物料之外,也受到主要供應商陸續轉做高階玻布 (283,排擠低階布生產(打破供需平衡情況),進而帶動漲價。
- 7628布累計至26Q3 YTD150%+,2116/1080布YTD 210%+,均已創下歷史新高,2027年 2116/1080的規格將繼續延續漲價趨勢。
價格:高階電子布漲價,漲勢可望持續至2027H1
- 高階布種由於生產效率較傳統布下滑,以及良率因素影響,配合需求持續攀升下,每年 均有約20~30%的漲幅,考量缺貨持續至2027年,漲價趨勢將延續至27H1。
| 表16:玻纖布漲價幅度 - 產品 | 表16:玻纖布漲價幅度 - 目前ASP(USD/米) | 表16:玻纖布漲價幅度 - 2025 | 表16:玻纖布漲價幅度 - 2026 |
|---|---|---|---|
| LowDK | 6~8 | +20~30% | 維持全年20~30%漲幅預期 |
| LowDK2 | 18~22 | +20~30% | • 26H1 YTD 漲幅+30~50% • 26Q3漲幅+10%。 |
| T-Glass | 23~30 | +20~30% | • 日東紡26H1 YTD漲幅30% • 中系廠商26H1漲幅20% • 26H2預期會有10%+漲幅。 |
| Q-Glass | 40~45 | 0% | 26H1漲幅10~20% |
資料來源:產業調研、福邦投顧整理
銅箔基板漲價循環直至2027H2
- 目前AI相關CCL交期延長至4~6個月,上游料況吃緊(庫存1~2周),福邦投顧預期考量 上游材料漲價循環至少漲至27H1,將推動下游CCL客戶漲價續漲至2027年。
| 表17:主要CCL廠商漲價幅度 | 表17:主要CCL廠商漲價幅度 | 表17:主要CCL廠商漲價幅度 | 資料來源:產業調研、福邦投顧整理 |
|---|---|---|---|
| 公司名稱 | 地區 | 過去產品漲價幅度 | 26H2漲幅預期 |
| Panasonic | 日 | • 26M5 高速CCL漲20%、FR4漲30%、 • PP漲15% | • 26M8高速CCL漲10%、FR4 漲15%、PP漲15%、載板材 料漲5% |
| Resonac | 日 | • 26M3CCL漲30% | |
| MGC | 日 | • 26M4全品項漲40% | |
| 台光電 | 台 | • 26M3全品項漲15%+,M6以下漲20~25% • 26M4 M7以上漲5~10% | • 26Q3 M7以上漲10%。 |
| 台燿 | 台 | • 26M4 漲幅20~40%。 | • 26Q3 M7以上漲15%,M6以 下上漲25%。 |
| 南亞 | 台 | • 26H1 YTD+30%。 | • 26Q3漲幅30~40%;26Q4會 再繼續調漲 |
| 聯茂 | 台 | • 26H1 YTD+40%+(4/6月)。 | • 26H2每季預計漲20%+ |
| 建滔積層板 | 中 | • 26H1累計五次漲價函,YTD 漲幅達50%+ | • 26Q3漲幅30%+ |
| 生益科技 | 中 | • 26M5 高速CCL /PP漲20% | • 26Q3漲幅30%+ |
Rubin Ultra帶起的材料變化-PTFE的方案發展
- 由於傳輸的需求(337G),PPO或HC系列樹脂的M9無法滿足NVIDIA要求,NVIDIA在Rubin Ultra 將導入混壓PTFE材料應用於SW Tray、Feynman將導入純PTFE板材應用於正交背 板。
- 目前銅板基板廠商正在積極送樣測試純無布的方案因應客戶需求。
| 表18:PTFE 方案組成 | 資料來源:產業調研、福邦投顧整理 - PTFE CCL(無布) +CH PP(有布) | 資料來源:產業調研、福邦投顧整理 - PTFE CCL(無布) +CH PP(無布) | 資料來源:產業調研、福邦投顧整理 - PTFECCL +PTFE PP(無布) |
|---|---|---|---|
| 樹脂配方 | PTFE | PTFE | PTFE |
| 銅箔搭配 | HVLP4/5 | HVLP4/5 | HVLP4/5 |
| 供應商 | 三井金屬SI3-VSP | 三井金屬SI3-VSP | 三井金屬SI3-VSP |
| 電子布 | LowDK 4(二代Q) | X | X |
| 膠片配方 | CH樹脂 | CH樹脂 | PTFE樹脂 |
| 供應商 | 生益科技、台光電 | 生益科技、台光電 | 生益科技、台虹 |
| 電性 | 優於M10(CH樹脂系列) | 次之 | 最佳 |
| 加工性 | 最佳 | 次之 | 最差 |
| 評論 | 備案,加工性較佳 | 供應鏈目前積極測試的方案 | 最終目標 |
| PCB廠加工良率 | 30% | 10~30% | 10~30% |
| CCL供應商 | 走FCCL製程,生益科技SG5300N(塗佈+熱壓法)、台虹(熱壓法) | 走FCCL製程,生益科技SG5300N(塗佈+熱壓法)、台虹(熱壓法) | 走FCCL製程,生益科技SG5300N(塗佈+熱壓法)、台虹(熱壓法) |
無布VS.有布方向選擇
- ⚫PTFE 由於Dk/Df的性能優於電子布,如果PTFE搭配電子布,會導致其Dk/Df轉差。
| 表19:PTFE與電子布的性能比較 | 表19:PTFE與電子布的性能比較 | 表19:PTFE與電子布的性能比較 | 表19:PTFE與電子布的性能比較 |
|---|---|---|---|
| PTFE樹脂 | LowDK 電子布 | LowDK 3~4(1/2代Q-glass) | |
| Dk(10Ghz) | ~2.1 | 4.6~4.8 | 3.7~3.8 |
| Df(10Ghz) | ~0.0002 | 0.002~0.003 | 0.0002~0.0003 |
⚫ 未來走向:
白使
- 有布方案(M9~M10搭配LowDK2~4電子布):若PCB上須放置CPU/GPU/ASIC等晶片,考量尺寸 安定性因素,會需要搭配具有電子布的銅箔基板,例如UBB、ComputeBoard、 SwitchBoard、MotherBoard。
- 無布方案(搭配無布膠片):若僅考連傳輸性能(不放置晶片),目前採取的無布方案,樹 脂填矽粉/球型矽微粉的方案為主流,以改善膨脹性。
| 表20:PTFE的CTE比較 | 表20:PTFE的CTE比較 - PTFE樹脂 | 表20:PTFE的CTE比較 - 球型矽微粉 | 表20:PTFE的CTE比較 - LowDK 3~4(1/2代Q-glass) |
|---|---|---|---|
| CTE(ppm/∘C) | 100~200+ | 0.4~0.6 | 0.5~0.55 |
| 說明 | X/Y/Z軸的保護 | X/Y軸保護 |
不同填料對於銅箔基板的影響
- ⚫ 在樹脂中加入填料能降低熱膨脹係數(CTE)、提高尺寸安定性和降低Dk/Df,近年的填料 主要以球型粉料為主。
資料來源:產業調研、福邦投顧整理
| 表21:各類填料的對應用途 | ||
|---|---|---|
| 填料 | 用途 相關填料供應商 | 日:電氣化學、Admatechs、龍森、新 日鐵 中:聯瑞新材、錦藝新材、國瓷材料 |
| 二氧化矽粉(SiO2) | 降低CTE | 日:電氣化學、Admatechs、龍森、新 日鐵 中:聯瑞新材、錦藝新材、國瓷材料 |
| 陶瓷粉 | 調整Dk/Df | 日:電氣化學、Admatechs、龍森、新 日鐵 中:聯瑞新材、錦藝新材、國瓷材料 |
| 氧化鋁 | 提高散熱性能 | 日:電氣化學、Admatechs、龍森、新 日鐵 中:聯瑞新材、錦藝新材、國瓷材料 |
| 碳酸鈣/滑石粉 | 通用材料 | 日:電氣化學、Admatechs、龍森、新 日鐵 中:聯瑞新材、錦藝新材、國瓷材料 |
| 氫氧化鈣/鎂 氧化鋁 | 作為阻燃劑使用 改善導熱等 | 日:電氣化學、Admatechs、龍森、新 日鐵 中:聯瑞新材、錦藝新材、國瓷材料 |
| 碳酸鈣 | 降低複合材料成本 | 日:電氣化學、Admatechs、龍森、新 日鐵 中:聯瑞新材、錦藝新材、國瓷材料 |
PCB製造端的製程變化-銅漿燒結
- ⚫ 銅漿燒結製程源於瞬態液相燒結(TLPS)技術,主要用於實現PCB盲/埋孔電路層間的Z軸 互連。
- ⚫ 過去傳統高多層多採用背鑽的製程,但在NV陣營,開始嘗試使用'銅漿燒結'的製程來 處理高多層版的訊號連接,以解決背鑽精度控制的問題。
- ⚫ 目前具有【燒結製程+大板製造能力】的主要為板廠,例如深南電路、景旺電子、勝宏 科技、滬電股份、生益電子。
圖10:PCB銅燒結概念示意圖
PTFE供應商產能預期
- 目前Nvidia的供應來看,主要會以生益科技為第一供應商(合作最久),第二供應商則從 非中國供應商中選擇,目前與生益科技與台虹入列的優先供應商,生益科技具有 CCL+PP(PTFE/CH)的製造能力,台虹PTFECCL(PFA)可搭配生益/台光電的CH PP方案, 亦能搭配自產的PFA PP,可提供客戶彈性的產能需求。
- 其餘具有PTFE樹脂CCL開發能力的供應商,開發進度較落後,不在考量範圍內。
- PCB段的生產:以目前客戶的意願上,採用無布方案為優先目標,PCB生產良率約在 10~30%,主要量產生產廠商預期為深南電路、景旺電子、勝宏科技、滬電股份;欣興僅 參與配合RD階段(台郡負責燒結部分,但設備有限制)。
PTFECCL 潛在使用需求預估
- 假設:Rubin Ultra於2027~2028年的晶片需求量預估400萬、900萬顆,所有機櫃均採 用18層SWITCH TRAY設計,PCB板材採用混壓結構下,PTFE於2027~2028年的月均需求26 、63萬張。
表22:PTFE CCL的需求試算
懂
| 產品 - 層數 - PTFE per PCB (米) - Yield rate - 實際用量 - 機櫃需求 - 單櫃SW Tray數 - SW Board 量(張) - PTFE per PCB(米) - PTFE CCL 年總用量(米) - 月均量(米) - 產值預估(USD) | SwitchTray - Rubin Ultra(VR300) - 16+16=32L - 3 - 30% 10 - 2027F - 35,000 - 9 - 315,000 - 10 - 3,150,000 - 262,500 - 91M/月 | SwitchTray - Rubin Ultra(VR300) - 16+16=32L - 3 - 2028F - 84,000 - 9 - 756,000 - 10 - 7,560,000 - 630,000 |
|---|---|---|
| 220M/月 | 220M/月 |
用
資料來源:產業調研、福邦投顧整理
OpenClaw:加速從LLM往AI Agent發展
- ◼ OpenClaw:開放式AI助理項目,可以根據使用者指令在應用程式和線上服務之間自行處 理複雜任務,並被設計為可以代替使用者執行任務的AI軟體,並非過往的聊天機器人。
- ◼OpenAI推出GPT5.4,此次更新提供Thinking和Pro兩種模型; Pro主要適用於需要進行 複雜任務的使用者,Thinking模型可以在產出答案前提出思考計畫,使用者可以從中調 整任務方向→強化Agent能力,可以支持智慧裝置執行複雜的工作流程。
- ◼ NVIDIA將推出類似OpenClaw的開放式平台-NemoClaw。
表23:LLM 與Agent推理比較
| 傳統LLM推理 | AI Agent 推理 | |
|---|---|---|
| 流程 | 輸入→LLM(GPU)→輸出 感知→規劃→推理→工具與執行(CPU) | 輸入→LLM(GPU)→輸出 感知→規劃→推理→工具與執行(CPU) |
| 運作本質 | 單向生成 | 循環決策 |
| 互動對象 | 與使用者進行Q&A | 與環境/工具/API互動 |
| 對硬體影響 | 主要消耗GPU算力 | CPU需要介入成為主要調度,其中涉及沙 盒隔離、儲存、記憶,複雜工具調用, |
資料來源:產業調研、福邦投顧整理
用
Agentic AI的瓶頸主要來自CPU
- ◼根據論文《ACPU-Centric Perspective on Agentic AI》一文指出,可以看出執行時間中 CPU延遲占了大比例(紅圈),最高可達到90%以上;吞吐量瓶頸除了來自GPU,亦會 來自CPU;能耗方面,大批次處理中(Batch size提升至128),CPU平行處理效率低於GPU ,佔到總能耗超過44%,延遲會從2.8秒提升至6秒以上,超過2倍。
圖11:Agent下,CPU佔據了大部分的延遲
Coding Benchmarks
資料來源: 《ACPU-Centric Perspective on Agentic AI》 、福邦投顧整理 說明:Haystack RAG(問答檢索)/Toolformer(數學運算與API 呼叫)/ChemCrow(化學文獻檢索) Langchain(網路搜尋與摘要)/SWE-Agent(程式碼與Bash/Python 執行)
CPU朝向多核發展→推升載板面積
- ◼ Agent執行:API處理、資料解析、腳本執行,90%由CPU完成,為了降低延遲,CPU往多 核心發展是趨勢。
- ◼ 記憶體與上下文切換:CPU需要頻繁在不同Agent狀態做切換,多核心架構能讓每個 Agent有獨立的處理單元,降低上下文切換帶來的效率損耗。
- ◼ 沙盒隔離/安全:Agent 需要大量獨立的一般伺服器建立Sandbox來執行,使用量與使用 者和使用量正相關,需要更多核心數、高頻寬。
表24:伺服器CPU核心數
| 廠商 | 2023 | 2024 | 2025 | 2026 | 2027 |
|---|---|---|---|---|---|
| Intel | Purley/Whitley | EagleStream | BirchStream | Oakstream | ? |
| 核心數 | 28/28 | 56 | 128 | 144~288 | 500? |
| AMD | Milan/Rome | Genoa/Bergamo | Turin | VENICE | VERANO |
| 核心數 | 64/64 | 96/128 | 128~192 | 256 | 256~320? |
資料來源:Intel、AMD、福邦投顧整理預估
IC載板:主流晶片使用面積攀升
表25:主流晶片面積
資料來源:各公司、福邦投顧整理
| 產品名稱 | 推出時間 | 封裝方式 | 面積*層數 | 與前代的增幅 | |
|---|---|---|---|---|---|
| Intel | OAK Stream | 2026 | LGA | ? | 資料來源:產業調研、福邦投顧整理預估 |
| Intel | Birch Stream | 2024H1 | LGA | 6,000*20 | +15% |
| Intel | Eagle Stream | 2023 | LGA | 5,000*20 | |
| AMD | Venice | 2026 | FCLGA | 6,100*26 | +44% |
| AMD | Turin | 2024Q4 | FCLGA | 5,500*20 | - |
| AMD | Genoa | 2022Q4 | FCLGA | 5,500*20 | |
| NV | Rubin | 2026~2027 | CoWoS-L | 9,000*18 | +75% |
| NV | Blackwell | 2024~2025 | CoWoS-L | 5,900*14 | +116% |
| NV | Hopper | 2023~2024 | CoWoS-L | 3,200*12 | |
| NV | Vera | 2024~2025 | CoWoS-R | 5,700*18 | +46% |
| NV | Grace | 2023~2024 | 5,000*14 | ||
| HumuFish | 2027 | EMIB-T | 14,000*24 | +160% | |
| Zebrafish | 2026 | CoWoS-S | 5,300*24 | +22% | |
| SunFish | 2026 | CoWoS-S | 7,000*18 | +21% | |
| GhostFish | 2025 | CoWoS-S | 6,500*16 | ||
| Amazon | Tranium4 | 2027 | EMIB-T | 14,000*24 | +238% |
| Amazon | 【僅供內部教育訓練使用,嚴禁外流】 Trainium3 | 2026 | CoWoS-R | 6,200*16 | 41 |
IC載板:產業能見度拉長
- 根據供應鏈訪查,目前主流載板對於供需的意見陸續在26H1看到供不應求,與之對應的 生產相關輔材訂單能見度可至2028年。
表26:主流大廠對於供需的想法
| 供應 | 公司 | 稼動率概況 | 對供需的想法 | 對應客戶 |
|---|---|---|---|---|
| 載板 | Ibiden | AI相關滿載 | 2027年載板產能供不應求 | NV/Intel/AMD |
| 載板 | Semco | 26H2滿載 | 2027年載板產能供不應求 | Intel/AMD/NV/AMZN |
| 載板 | AT&S | 26Q1滿載 | 2027年載板產能供不應求 | Intel/AMD/Marvell |
| 載板 | 欣興 | 26Q1滿載 | 2026年玻纖布缺料,2027年供不應求NV/Intel/AMD/Broadcom/AMZN | |
| 載板 | 南電 | 26Q1滿載 | 2027年載板產能供不應求,LowCTE 缺料至2028年。 | Broadcom(主要)/AMD |
| 載板 | 景碩 | 26H2滿載 | 2027年載板產能供不應求,LowCTE 缺料至2028年。 | NV/AMD |
| 生產 輔材 | 鉅橡 | 26H2滿載 | 訂單能見度可至2028年 | 全球主要載板廠 |
| 上游材料 | 味之素 | 滿載 | 若需求持續暢旺,2027年產能嚴重不 足:公司於2028年才有70%新產能開 出 | 全球主要載板廠 |
| 上游材料 | 料來源:產業調研、福邦投顧整理預估 日東紡 | 滿載 | 2027年開始量產新產能。 | 全球主要載板廠 |
IC載板:ABF載板供需將從2026年開始見到供不應求
- 根據福邦投顧預估,2025年ABF載板仍處於供過於求的格局,2026年開始在AI的需求強 勢帶動影響下,ABF載板將開始見到供不應求格局,並於2027~28年逐步擴大。 (本圖不含缺T-glass影響)
可插拔光通訊模組:800G/1.6T潛在需求上升
- ◼根據福邦投顧產業調查,2026/27/28年800G的採購'需求'可望達到 6,000/7,500/6,500萬支,1.6T需求預估2,500/7,000/9,000萬支。
(隱含終端客戶對於良率的考量造成的Overbooking)
傳統光通訊模組板-HDI/mSAP供應體系的新機會
- ◼因應高度整合和小型化需求,光模組開始大量採用MSAP來縮小產品體積和損耗;進入 1.6T,L/S 要求微縮至20µm-25µm;因此1.6T開始,強制採用MSAP。
- ◼材料規格上,亦往M7~M8等級以上升級,但在MSAP部分,會大量採用載體銅箔(三井金屬 90%市佔率)、日東紡的Low CTE布,目前有面臨缺料的情況。
表27:400G~3.2T PCB方案比較
| 速率 | 400G | 800G | 1.6T | 3.2T |
|---|---|---|---|---|
| 製程 | HDI | HDI/mSAP | mSAP | mSAP |
| 層數 | 10L | 12~14L | 14~18L | 20-22L |
| L/S | 40~50μm | 30~40μm | 20~30μm | 10~15μm |
| CCL等級 | M4/M6 | M6/M7 | M8 (斗山/台光電) | M9~M10+陶瓷基板? |
| ASP(USD) | ~10 | 12→14~15 | 30→35 | 150+ |
| 毛利率 | 20~30% | 40~50% | 50~60% | 70~80% |
| 供應鏈 | SCC、欣興 、興森等 | 臻鼎/SCC/欣興/方正/景 旺/華通/WUS等 | 臻鼎、SCC、 欣興、華通等 | 臻鼎、SCC、欣興 |
資料來源:產業調查、福邦投顧
雲端資料中心採用之交換器品牌
- ◼雲端資料中心多採用品牌+白牌的混合方案
- ◼Spine和DCI 因為結構複雜,所以多採用品牌廠,但Google和Amazon 由於架構 和軟體上較強,所以選擇白牌來配合他們的結構。
- ◼TOR和Leaf 結構簡單,可以看到較多白牌(裸機、白盒)的方案。
- ◼xAI的交換機品牌主要採用Juniper的方案,主權AI體系(ex:星際之門、中東等) 多會採用Cisco等品牌交換機。
表29:各大雲廠商交換機廠商彙整
| TOR(機櫃) | Leaf(接入) | Spine(匯聚) | DCI(核心) | |
|---|---|---|---|---|
| 白牌(CLS/偉創力) | 白牌(CLS/偉創力) | 白牌(CLS/偉創力) | 白牌 /Juniper/CSCO | |
| Amazon(AWS) | 白牌(CLS/Accton/CSCO) | 白牌(CLS/Accton) | 白牌(CLS/Accton) | Juniper |
| 微軟(Azure) | Arista/CSCO/Dell | Arista/CSCO/Dell | Arista | Arista |
| Meta | 白牌(CLS/智邦/CSCO) | Arista/Edgecore(智邦)Arista/Edgecore(智邦)Arista/Juniper/白 | ||
| 百度 | 白牌/H3C | 華為/H3C | 華為/H3C | 華為/H3C |
| 阿里巴巴 | 思科/H3C/銳捷/華為/白牌 | 思科/H3C/銳捷/華為/白 牌 | 思科/H3C/銳捷/華為/白 牌 | 華為/H3C |
| 騰訊 | 思科/H3C/銳捷/華為/白牌 | 思科/H3C/銳捷/華為華為/H3C | 華為/H3C | |
| APPLE | Arista/CSCO/白牌 | Arista/CSCO | Arista | CSCO/Juniper |
資料來源:650 GROUP、福邦投顧整理
交換機板:主流AI層數較低,傳統乙太網多層為主
- ◼ 資料中心需要承載流量大+高速傳輸,在此需求下,高多層板成為此需求的解決方案, 其優點在於電子元件間連線縮短下,訊號傳輸速度提高,而且也方遍佈線。
- ◼乙太網交換機為各家CSP+主權主要Scale out的主流,800G報價是400G的2倍以上,1.6T 是800G的4倍以上。
表30 :交換機供應鏈劃分
| 板層數劃分 | 產品銅箔基板主要供應商 | PCB主要供應商 | 出貨價格 | |
|---|---|---|---|---|
| Cisco | 800G | 台光電/松下/Doosan | 金像電、TTM、 | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| Cisco | 1.6T | 台光電/松下 | 滬士電、ISU | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| Arista | 800G | 台光電、Doosan | TTM、滬士電、 | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| Arista | 1.6T | 台燿、台光電 | 金像電、ISU | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| 400G:24~36LPTH 800G:38~48LPTH (NPO:28L) 1.6T:46~52L PTH / 18~20L HDI Celestica | 800G | 台光電/Doosan/松下/ 台燿 | 金像電、ISU | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| 400G:24~36LPTH 800G:38~48LPTH (NPO:28L) 1.6T:46~52L PTH / 18~20L HDI Celestica | 1.6T | 台光電/松下/台燿 | 金像電、ISU | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| Accton | 800G | Doosan、台光電 | TTM、ISU、LCS | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| Accton | 1.6T | 台光電 | TTM、ISU、LCS 金像電 | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| Mellanox | 800G | 台光電 | TTM、滬士電 | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
| Mellanox | 1.6T | 台光電 | TTM、滬士電 | 400G :1500 800G:4,000 1.6T:16,000+ (美金/平方米) |
資料來源:產業調查,福邦投顧整理
交換機的材料
- ◼在交換機升級的過程中,由於高速傳輸需求,對於耗損也是嚴格規範,800G材 料價格則會較400G材料增加60%+,Tomahawk6 將會使用於2026年的1.6T交換機 可使用材料約M8U~M9-(碳氫+LK2)等級,2027年後的規格可望往M9發展。
| 100G | 400G、800G | 800G、1.6T | 1.6T~2.4T | 3.2T~ | |
|---|---|---|---|---|---|
| 表31:各速率材料概況 材料耗損等級 | Very low loss | Ultra low loss | Extreme Ultra low loss | Super low loss | ? |
| Df | 0.005~0.006 | ~0.003 | ~0.002 | ~0.001 | ~0.0003 |
| 頻率 | 13Ghz(NRZ) | 13Ghz(PAM4) | 28Ghz(PAM4) | 56Ghz(PAM4) | 100+Ghz? |
| 設計 | PPO | PPO+Low K Glass | PPO+LowK/K2 +VLP2~4 | PPO+CH樹脂+ VLP4 +Q/LK3/LK2 | CH/PTFE樹脂+LK4/5 +VLP4/5 |
| 平均單價/張 | 2,000~3,000 | 3,000~4,000 | 5.000~6,000 | 6,000~7,000/ 10,000 | 12,000+ |
| 代表型號 | 松下M6 | 松下M7 | 松下M8 | 松下M9 | 松下M10 |
| 競爭同業 產品儲備 | EM-528/626 | EM-528K/EM-890KEM-892K/K2 | EM-896K3 | EM-898K4 | |
| 競爭同業 產品儲備 | TU883 | ThunderClad2/3 | ThunderClad4 | ThunderClad 5 | ? |
| 競爭同業 產品儲備 | IT 968/968G | IT988G | IT998GSE/2 | IT999GSE3 | ITQ10G(K4) |
| 競爭同業 產品儲備 | NP186/188U,HNPG188UK/199 | NPG199K/HK | NPG-998Q | NPG-999Q | |
| 競爭同業 產品儲備 | Synamic 6/6N | Synamic 8GN | Synamic 9GN | Synamic 10/11GQ | SG5300N |
| 競爭同業 產品儲備 | DS7409DV(N)DS7409DJG(N) | DS7409DQN/N2/T2DS7409DYQ/L2/N? | |||
| 競爭同業 產品儲備 | NY6300S 資料來源:各公司,福邦投顧整理 | NY-P1~3 | NY-P4 | NY-P5 | NY-P6 |