PDF 原檔:報告_CTBC_大量3167_Initiation_20261019_original.pdf
原始內容
| 臺灣ESG永續指數成分股 | |
|---|---|
| 潛在漲幅 | 89.57% |
| 前日收盤價 | 1,055.00元 |
| 目標價 | 2,000.00 元 |
| 前次目標價 | - |
| 前次評等 | - |
| 公司基本資訊 | |
| 目前股本(百萬元) | 913 |
| 市值(億元) | 963 |
| 目前每股淨值(元) | 47.97 |
| 外資持股比(%) | 11.65 |
| 董監持股比(%) | 4.98 |
營業比重(2025年)
個股與大盤走勢(%)
王翊安
wade.wang@ctbcsis.com
2026/10/19
PCB/半導體設備
首次覆蓋
大量 (3167 TT) 買進(Buy)
獲利大量,前途無量
- ⚫ AI PCB規格升級推升鑽孔需求,產能持續維持滿載
- ⚫ 背鑽滲透率提高,TM放量帶動獲利結構提升
- ⚫ 一鑽導入CCD、1.6T光模塊放量帶動CCD占比提升
9月自結優於預期,TM4出貨推升毛利率: 大量9月自結稅後淨利 3.5 億元(YoY+542.9%),單月 EPS 達 3.82 元,大幅優於市場預期,依 自結數字推估,9 月毛利率已達 54~55%,主要受惠高毛利產品 TM4 開 始出貨,加上產品組合轉向高階 CCD 機種。展望 4Q26,隨外包月產 能提升至50台,我們預估4Q26營收可達42.1億元(QoQ+14.6%, YoY+171.7%),毛利率提升至52.3%,調整後EPS為12.13元。
AI PCB規格升級推升鑽孔需求:隨AI PCB層數、面積與孔密度提升, 一鑽段因板厚增加使鑽孔時間拉長;背鑽段則因傳輸速度提升、對殘 銅(Stub)的容忍度降低,帶動高階 CCD 背鑽機需求。目前訂單已排至 2Q27,且部分客戶已預約至2H27出機,預期產能將持續供不應求。
TM4量測機放量,搭配比例提升推升獲利:厚度量測儀(Thickness Metrology, TM)可量測PCB之Z軸深度,使背鑽製程能精準去除殘銅, 且獨家搭配公司自家的高階 CCD 背鑽機,有助於鞏固高階背鑽機市占 率。公司於 2026 年開始出貨四軸 TM4,單價為前一代的 1.5~2 倍;客 戶 CCD 鑽孔與 TM 拉貨比重提升到 5:1,未來可望進一步提升。我們 預估TM將貢獻2026/2027/2028年EPS分別為4.32/27.28/42.47元。
CCD鑽孔機與成型機滲透率同步提升: (1)一鑽通孔段精度要求提高, 且高階AI PCB報廢成本高,我們預期客戶將自4Q26起於一鑽導入高 階 CCD 鑽孔機;(2)1.6T 光模塊採用之成型機須搭載 CCD 對位,隨 1.6T 於 2027 年量產,將帶動 CCD 成型機需求。我們預估 2027 年高階 機種出貨占比將達70%,有助於推升ASP與毛利率。
自有與外包產能同步擴張,支撐出貨成長: 公司自有月產能由3M26 的 350 台提升至目前的 400 台;外包月產能 2026 年底達 50 台。外包 產能有助於釋出自有產能,集中生產高階 CCD 設備與 TM。我們預估 2026/2027/2028 年調整後 EPS 分別為 31.73/88.07/126.19 元;以 2027 年調整後EPS及23倍本益比推估目標價為2,000元,建議買進。
風險因子:TM拉貨不如預期、同業競爭加劇。
| (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 1,292 | 2,599 | 5,078 | 12,685 | 26,732 | 35,871 |
| 營業毛利淨額 | 327 | 751 | 1,989 | 6,204 | 14,954 | 20,396 |
| 營業利益 | -46 | 72 | 916 | 4,118 | 11,425 | 16,379 |
| 稅後純益 | 13 | 124 | 716 | 2,901 | 8,054 | 11,540 |
| 公告基本EPS(元) | 0.16 | 1.48 | 8.13 | -- | -- | -- |
| 調整後EPS(元) | 0.16 | 1.41 | 8.10 | 31.73 | 88.07 | 126.19 |
| 營業收入YoY(%) | -45.48% | 101.15% | 95.35% | 149.81% | 110.74% | 34.19% |
| 稅後純益YoY(%) | -95.91% | 870.17% | 475.74% | 305.07% | 177.61% | 43.29% |
| 本益比 | 326.36 | 71.94 | 29.87 | 33.20 | 11.96 | 8.35 |
| 本淨比 | 2.04 | 3.52 | 6.28 | 16.76 | 8.39 | 5.81 |
| 股息(元) | 0.50 | 1.00 | 3.91 | 25.38 | 70.46 | 100.95 |
| 殖利率(%) | 0.71% | 0.47% | 0.48% | 2.41% | 6.68% | 9.57% |
| ROE(%) | 0.58% | 5.20% | 23.53% | 63.32% | 93.52% | 82.27% |
2026/10/19
公司簡介:大量成立於 1980 年,總部位於桃園八德,2013 年於台灣證交所 上市,生產基地位於台灣八德及中國江蘇南京、漣水。公司主要產品為 PCB 鑽孔機、成型機與厚度量測機(TM)。以 2025 年營收結構來看,高階 CCD 機 種占比約 46%,標準機種約 42%,半導體設備約 7%,玻璃邊緣塗佈機約 5%; 銷售地區以中國為主,占 68.7%,其次為東南亞 21.7%、台灣 9.6%。公司自 行開發控制器與軟體,是±2mil 背鑽量測解決方案的唯一供應商;半導體事 業已於2026年8月1日分拆為大量先進智能。2025年員工數約618人。
圖表一、大量營收產品組合趨勢
資料來源:Bloomberg、中信投顧彙整
板廠客戶資本支出上修,鑽孔設備直接受惠:大量的客戶以台系 PCB 板廠為 主,包含欣興(3037)、臻鼎-KY(4958)、金像電(2368)等大型板廠。受惠 AI 伺 服器需求強勁,主要客戶持續加碼資本支出,三家合計 2Q26 資本支出達 245.5 億元,季增 27.1%、年增 51.7%(見圖表二),近四季累計 785.4 億元, 年增 43.6%。展望 2026 年,根據台灣電路板協會(TPCA)資料,全年 PCB 相 關資本支出規模將達 2,300 億元。其中欣興、臻鼎、金像電的 2026 年資本支 出分別為 540 億元、逾 800 億元及 190 億元,較年初規劃的 254 億元、逾 500 億元及 170 億元均大幅上修,三家合計逾 1,530 億元,占產業資本支出 逾 6 成,且皆於指出 2027 年資本支出仍將維持高檔。鑽孔設備是板廠擴產 的必要投資,且AI PCB的單片鑽孔時間持續拉長,我們預期大量將直接受 惠於主要客戶的擴產循環。
資料來源:中信投顧整理
2026/10/19
大量的鑽孔設備需求主要來自兩段製程:(1)一鑽通孔段,這是 PCB 製程的 必要工序,鑽孔方式分雷射鑽孔與機械鑽孔,大量供應機械鑽孔設備;(2)背 鑽,隨AI伺服器的高速傳輸需求提升,背鑽已成高階PCB的關鍵製程。
(1)一鑽通孔段:多層板壓合後,各層線路被絕緣介電層隔開,需要用機械鑽 針貫穿板材形成通孔(PTH),再經鍍銅讓各層導通。AI PCB朝高層數HLC與 高階 HDI 混壓的方向發展,HLC 核心層由過去的 20~24 層提升到 40 層以上 (見圖表三)。層數增加使板厚上升,單片板須分段鑽孔,可疊板加工的片數 也減少;加上高階 CCL 材料較硬,鑽針耗損加快、加工速度下降,單位鑽孔 時間因此明顯拉長。同時,每櫃 PCB 的面積與孔數持續增加,在孔數增加× 單孔時間拉長的效果下,板廠對機械鑽孔的產能需求將倍數成長,將帶動大 量鑽孔機需求成長。
圖表三、主流AI GPU/ASIC不同世代PCB規格
| 客戶 | 平台/世代 | Timeline | 板别 | PCB规格 | CCL规格 |
|---|---|---|---|---|---|
| GB200 | 1H25 | Compute Tray Switch Tray | HDI 5+12+5 (22L) HLC 24L | M8/M4 M8/M2 | |
| GB300 | 1H26 | Compute Tray Switch Tray Compute Tray | HDI 5+12+5 (22L) HLC 24L HDI 6+14+6 (26L) | M8/M4 M8/M2 M8/M4 | |
| Nvidia | Vera Rubin | 2H26 | Switch Tray Midplane Compute Tray | HLC 32L HLC 44L HDI 30L | M8 M9 M8/M6 |
| Rubin Ultra | 2H27 | Switch Tray Midplane | HLC 32L HLC 44L | PTFE/HC無布 or HC無布? PTFE/M10 | |
| T2.5 | 1H26 | OAM UBB | HDI 3+16+3(22L) HLC 26L | M7 M8 | |
| AWS | T3 | 2H26 | OAM UBB | HDI 4+14+4(22L) HLC 26L | M7 M8 |
| T4 | 2H27 | OAM UBB | HDI 34L HDI 30L | M9? M9? | |
| V7 Ironwood | 1H26 | UBB | HLC 26L | M7 | |
| V8t Zebrafish | 4Q26 | HLC 32L | M8/M6 | ||
| V8i Sunfish V9 Humufish | 1Q27 2027 | UBB UBB UBB | HLC 34L HDI?L | M8/M6 M9/M8 |
資料來源:中信投顧整理
圖表四、PCB通孔示意圖
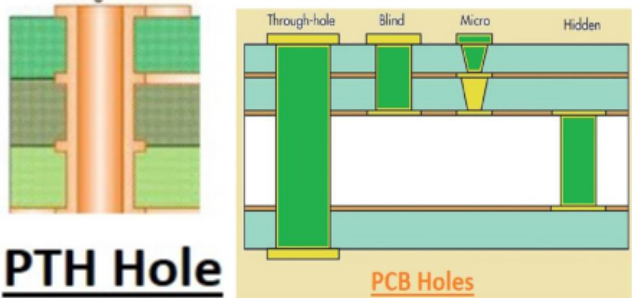
資料來源:WDF
2026/10/19
(2)背鑽(Backdrill):PCB 完成通孔並鍍銅後,整支孔都會導電,但訊號不一 定要連通每一層。例如訊號只需要從第 1 層走到第 8 層,孔銅卻一路延伸到 第 30 層,第 8 層以下這段沒用到的孔銅稱為 Stub(殘銅)。Stub 在高頻傳輸 下會造成訊號反射與共振,使訊號損耗增加;Stub 越長,影響越明顯。傳輸 速率由 112G 提升到 224G 以後,可容忍的 Stub 長度持續縮短,因此需要從 板子背面把多餘的孔銅鑽除,也就是背鑽。背鑽必須對準既有通孔,並把鑽 孔深度控制在目標層附近,鑽太深會切斷訊號、鑽太淺則殘留過長,精度要 求明顯高於一鑽通孔段,因此主要採用具影像對位功能的 CCD 鑽孔機。隨 AI 伺服器傳輸速率持續提升,背鑽滲透率與精度要求同步提高,等於在一鑽 之外多出一道高精度鑽孔工序,將帶動大量CCD背鑽機的需求。
圖表五、背鑽概念示意圖
Plated-Through-Holes (PTH)
Backdrilled
資料來源:iPCB
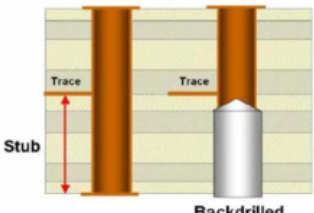
Rubin 背鑽精度要求提升,TM4 為 Z 軸深度控制的關鍵方案:背鑽精度主 要看兩項指標。(1)對位度:背鑽孔要對準原本的通孔,目前業界要求背鑽孔 徑在原孔徑加6 mil(D+6 mil)以內,目前終端客戶尚未要求縮小到D+4 mil, 短期不是主要瓶頸。(2)殘銅(Stub)長度:這是影響訊號品質的關鍵,客戶要 求也最嚴格。以 NVIDIA 為例,PCB 訊號頻率由 Blackwell 世代的 28GHz 提 升到Rubin世代的56GHz,背鑽殘銅精度要求也隨之由±3 mil收斂到±2 mil, 以避免殘銅干擾訊號(見圖表六)。
圖表六、NVIDIA GPU平台背鑽殘銅精度要求
| GPU平台 | PCB 频寬 | 背鑽殘銅要求 | 殘銅共振頻率 |
|---|---|---|---|
| Blackwell | ~28 GHz | ±3 mil | ~45 GHz |
| Rubin | ~56 GHz | ±2 mil | ~60 GHz |
資料來源:中信投顧整理
殘銅長度取決於背鑽在Z軸(深度)的控制精度:AI PCB面積擴大後,壓合產 生的翹曲(Warpage)會讓板內各孔位的實際深度不同,而單片大板的孔數動輒 上萬,若用固定深度背鑽,很難把殘銅控制在±2 mil以內。大量的厚度量測 儀(Thickness Metrology, TM)在背鑽前先量測各孔內層銅層的實際深度,再把 深度資料傳給背鑽機逐孔調整,讓殘銅控制在規格內。TM 採用公司自行開 發的控制器與軟體,只能搭配自家的高階 CCD 背鑽機使用,並且現在主要 競爭同業大族、Schmoll 並沒有相對應 TM 的 Z 軸量測解決方案,故我們認 爲背鑽在 PCB 製程的滲透率逐步提升下,大量將會在鑽孔機市場持續獲得
2026/10/19
更多市佔率。公司先前的 TM2/TM3 為單軸設備,受限於 Throughput;2026 年開始出貨的四軸 TM4,Throughput 提升為前一代的 4 倍,單價為前一代的 1.5~2倍,毛利率超過70%。我們預期TM4將為2027年的出貨主力。
在 CCD 負責 XY 軸對位、TM 負責 Z 軸深度量測的分工下,背鑽精度要求提 高,同步推升 TM 的需求。客戶採購 CCD 背鑽機與 TM 的比例已由過去的 8:1 提高到目前的 5~6:1,未來可望往 2:1 發展。TM 占比提升,將帶動大量 的產品組合轉佳與獲利成長,我們認為這是大量 2027/2028 年最主要的成長 動能。我們針對 TM 出貨做 2027 年 EPS 的情境分析(見圖表七),並考量 TM 生產時間與 CCD 機種相近、須共用自有產能,預估 TM 將貢獻 2026/2027/2028 年EPS分別為4.32/27.28/42.47元,占整體調整後EPS約14%/31%/34%。
圖表七、CCD背鑽:TM出貨比例/TM月產能之情境分析表
註:標準型由外包因應、產能固定;廠內產能在CCD與TM之間互斥分配(CCD/TM耗用1.5倍標準工時)·TM 出貨取需求與產能上限之較小者。
| EPS(元) | CCD背鑽:TM 出貨比例 - 9:1 | CCD背鑽:TM 出貨比例 - 7:1 | CCD背鑽:TM 出貨比例 - 5:1 | CCD背鑽:TM 出貨比例 - 3:1 | CCD背鑽:TM 出貨比例 - 1:1 |
|---|---|---|---|---|---|
| 7 T | $73.37 | $73.37 | $73.37 | $73.37 | $73.37 |
| 18 M | $79.96 | $80.86 | $80.86 | $80.86 | $80.86 |
| 月 29 | $79.96 | $82.95 | $88.07 | $88.36 | $88.36 |
| 產 40 | $79.96 | $82.95 | $88.07 | $95.86 | $95.86 |
| 能 51 | $79.96 | $82.95 | $88.07 | $98.89 | $103.36 |
資料來源:中信投顧整理
CCD 機種滲透率提升,產品組合轉向高階:CCD 機種是在鑽孔機與成型機 上加裝影像對位系統(Charge-Coupled Device, CCD)。加工前先用鏡頭辨識 板面上的對位標記,依線路的實際位置修正 XY 軸(平面)的加工座標,CCD 機種單價約為標準機台的 2~3 倍。大量的 CCD 機種分為 CCD 成型機與 CCD 鑽孔機,其中成型與鑽孔約各占一半。
圖表八、大量PCB設備產品線
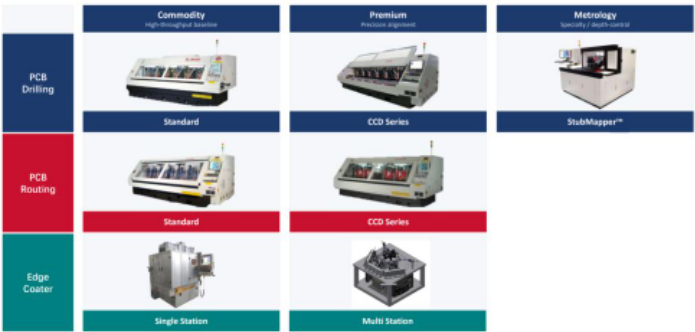
資料來源:公司
2026/10/19
(1)CCD 成型機:成型是 PCB 製程在測試前的最後階段,負責把整片大板依 設計外形切割成單片電路板。一般 PCB 的公差標準較寬鬆,用標準成型機即 可。光模塊PCB的尺寸小,焊墊(Bonding Pad)到板邊的距離必須精準控制。 800G 光模塊的精度要求在 50µm 以內,1.6T 進一步縮小到 25µm 以內,需要 用 CCD 成型機依線路實際位置修正切割路徑。隨 800G 光模塊進入量產、 1.6T 預計 2027 年量產,預計 CCD 成型機的出貨動能將不輸鑽孔機。大量在 CCD成型機市場的市占40%以上,光模塊成型機更高,為市場領導者。
(2)CCD 鑽孔機:背鑽要對準原本的通孔,因此必須使用 CCD 鑽孔機。分工 上,CCD 負責 XY 軸對位,TM 負責量測各孔的 Z 軸實際深度,背鑽機再依 TM 的深度資料逐孔控深加工。目前每台 TM4 約帶動 5~6 台 CCD 鑽孔機的 需求。至於一鑽通孔段,過去多使用標準機台;但隨 SerDes 速率由 112G 提 升到 224G,PCB 佈線密度提高,線寬線距與焊墊(Pad)同步縮小,孔環寬度 縮減,通孔段可容忍的鑽偏程度跟著降低,一鑽的 XY 對位精度要求也開始 比照背鑽。公司簡報也已將高階 PCB 的通孔鑽孔列為 CCD 鑽孔機的獨立應 用,目前已有客戶在一鑽階段導入。加上高階AI PCB單片價值高、鑽孔不 良的報廢成本大,我們預期一鑽導入 CCD 將成為明確趨勢,CCD 鑽孔機的 應用將由背鑽延伸到一鑽。
綜合上述,我們預期 CCD 機種滲透率將持續提升。CCD 機種的單價與毛利 率均明顯高於標準機台:標準機台毛利率約 15~20%,高階 CCD 機種約 45~60%。我們預估高階機種(含 TM)的出貨占比將由公司 2026 年目標的 60%,進一步提升到 2027 年的 70%,帶動毛利率由 1H26 的 43.5%提升至 2027年的55.9%(見圖表九)。
圖表九、大量設備產能分配預估及對應毛利率
資料來源:中信投顧整理
訂單滿載至 2027 年,外包釋出自有產能轉做高階:目前客戶訂單已排至 2Q27,且已有客戶預約 2H27 出機,高階 CCD 機種與標準機台的交期分別 約 4 個月及 3 個月,我們預期大量將維持滿載至 2027 年底。為因應需求, 公司自有月產能由 3M26 法說會時的 300 台提升至目前的 400 台(若全數生 產高階 CCD 機種約 300 台),外包月產能也由 20~30 台提升至 4Q26 的 50 台。展望 2027 年,我們預估外包月產能將於 1H27 達 80 台、2H27 達 150 台,目前已經啟用第二家外包廠,建廠完後需要 3~6 個月訓練期以達公司要 求。外包廠目前受技術轉移限制,僅能生產標準機台,但可釋出自有產能,
2026/10/19
讓自有產能轉做高階 CCD 機種,公司的目標是將自有產能全數轉做高階機 種,標準機台則交由外包生產。
在自有產能配置上,CCD 設備與 TM 的生產時間均較標準機台長,且 TM 同 樣使用自有產能,實際產品配置仍須依客戶需求調整。我們認為,隨背鑽 Z 軸量測需求提升,公司將有機會把更多自有產能配置到單價與毛利更高的 TM,成為未來獲利的潛在增量。
大量先進智能分拆獨立,為後續上市櫃預作準備:大量於 2022 年將自身在 高精度量測、運動控制與視覺檢測的技術延伸至半導體設備領域。董事會於 2026 年 3 月 31 日通過將半導體事業分割至 100%持股的子公司「大量先進 智能」,並於 2026 年 8 月 1 日完成分拆。公司規劃後續推動大量先進智能上 市櫃,掛牌後大量預計仍將維持約 60%持股。營收方面,受惠先進封裝擴產, 半導體事業營收由 2022 年的 0.3 億元成長至 2025 年的 3.1 億元,2022~2025 年營收年複合成長率(CAGR)達117%,目前約占公司整體營收5~8%。
產品涵蓋前中後段製程,CoWoS 為主要營收來源:大量先進智能的產品包含 量測(Metrology)、自動光學檢測(AOI)與自動化設備,應用範圍涵蓋前段晶圓 製造、中段CoW與後段oS製程。圖表十、十一為2025年營收結構:
圖表十、大量先進智能2025按照客戶類型營收結構
資料來源:公司
圖表十一、大量先進智能2025按照製程別營收結構
資料來源:公司
隨 CoWoS 封裝尺寸持續放大,翹曲(Warpage)造成的厚度、高度差與邊緣偏 移等問題日益明顯,量測與檢測的重要性隨之提升。公司沿用 PCB 事業 TM 量測機的自研控制器與軟體,除了檢測缺陷外,也能量化缺陷與翹曲程度, 這是切入半導體量測的關鍵。
2026/10/19
封測擴產帶動成長,CPO 有望成為下一個動能:公司目前已通過晶圓代工廠 認證,封測廠客戶也持續擴大導入。隨晶圓代工與封測產能同步提升,預期 封測端營收成長將快於晶圓代工端,且公司已取得明年訂單。此外,公司也 與客戶合作開發 CoPoS 與共同封裝光學(CPO)相關設備,CPO 檢測分選設備 目前處於驗證階段,預期 2027 年需求將逐步顯現。整體而言,我們看好大 量先進智能受惠先進封裝擴產,營運可望維持高速成長
圖表十二、大量先進智能產品線
82R AOHFVI)
資料來源:公司
圖表十三、大量先進智能營收趨勢, 單位:百萬台幣
資料來源:中信投顧整理
綜上所述,大量 PCB 與半導體業務同步高速成長,我們預估 2026/2027/2028 年調整後EPS分別為31.73/88.07/126.19元(YoY +291%/+178%/+43%)。我們 看好以下四點:(1)背鑽滲透率持續提升;(2)公司 Z 軸量測方案 TM 領先同 業,且僅能搭配自家高階 CCD 背鑽機,有助於提升鑽孔機市占率;(3)一鑽 製程導入 CCD 鑽孔機,加上 1.6T 光模塊採用 CCD 成型機,帶動產品組合 持續轉向高階 CCD 機種;(4)大量先進智能分拆後,半導體業務持續成長, 有助於公司評價由 PCB 設備向半導體設備靠攏。在多重成長動能下,我們給 予2027年調整後EPS 23倍本益比,位於公司近兩年預估本益比(Forward PER)區間上緣,推估目標價為2,000元,潛在上漲空間89.57%,建議買進。
圖表十四、季度財報與預估差異
資料來源:Cmoney、Bloomberg,中信投顧整理
圖表十五、年度財報與預估差異
資料來源:Cmoney、Bloomberg,中信投顧整理
| 损益表 - (單位:百萬元) | 2026(F) - 調整後 | 2026(F) - 調整前 | 2026(F) - 差異 | 2026(F) - 市場共識 | 2026(F) - 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共識 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 12,685.0 | 11,992.0 | 5.8% | 26,732.0 | m | 21,218.0 | 26.0% | |||
| 營業毛利 | 6,203.8 | 5,422.2 | 14.4% | 14,953.7 | 10,223.9 | 46.3% | ||||
| 營業利益 | 4,118.1 | 3,270.0 | 25.9% | 11,425.0 | 6,971.0 | 63.9% | ||||
| 税前純益 | 4,166.9 | 3,299.0 | 26.3% | 11,505.2 | 6,977.0 | 64.9% | ||||
| 税後净利 | 2,901.1 | 1 | m | 2,380.0 | 21.9% | 8,053.7 | 5,184.5 | 55.3% | ||
| EPS(元) | 31.73 | 25.34 | 25.2% | 88.07 | 50.15 | 75.6% | ||||
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 48.9% | 45.2% | 3.7 | 55.9% | 48.2% | 7.8 | ||||
| 營益率 | 32.5% | 1 | 27.3% | 5.2 | 42.7% | m | 32.9% | 9.9 | ||
| 税後淨利率 | 22.9% | 19.8% | F 3.0 | 30.1% | 24.4% | 5.7 |
2026/10/19
PBR Band
2026/10/19
| (百萬元) | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 1,946 | 2,859 | 3,671 | 4,208 | 5,200 | 6,520 | 7,100 | 7,912 |
| 營業成本 | 1,122 | 1,595 | 1,755 | 2,009 | 2,291 | 2,873 | 3,128 | 3,486 |
| 營業毛利 | 824 | 1,264 | 1,916 | 2,199 | 2,909 | 3,647 | 3,972 | 4,426 |
| 營業費用 | 415 | 497 | 547 | 627 | 686 | 861 | 937 | 1,044 |
| 營業利益 | 409 | 767 | 1,369 | 1,572 | 2,222 | 2,787 | 3,034 | 3,382 |
| 營業外收支淨額 | 16 | 9 | 11 | 13 | 16 | 20 | 21 | 24 |
| 稅前純益 | 425 | 776 | 1,380 | 1,585 | 2,238 | 2,806 | 3,056 | 3,405 |
| 所得稅 | 143 | 233 | 414 | 476 | 671 | 842 | 917 | 1,022 |
| 稅後純益 | 282 | 543 | 966 | 1,110 | 1,567 | 1,964 | 2,139 | 2,384 |
| 調整後EPS(元) | 3.15 | 6.07 | 10.57 | 12.13 | 17.13 | 21.48 | 23.39 | 26.07 |
| 毛利率(%) | 42.34% | 44.20% | 52.20% | 52.26% | 55.94% | 55.94% | 55.94% | 55.94% |
| 營業利益率(%) | 21.03% | 26.82% | 37.30% | 37.36% | 42.74% | 42.74% | 42.74% | 42.74% |
| 稅後純益率(%) | 14.49% | 19.00% | 26.32% | 26.37% | 30.13% | 30.13% | 30.13% | 30.13% |
| 營業收入 | ||||||||
| QoQ(%) | 25.65% | 46.91% | 28.40% | 14.63% | 23.57% | 25.38% | 8.90% | 11.44% |
| YoY(%) | 130.66% | 125.04% | 159.50% | 171.70% | 167.19% | 128.03% | 93.39% | 88.01% |
| 營業利益 | ||||||||
| QoQ(%) | 44.93% | 87.34% | 78.55% | 14.83% | 41.34% | 25.38% | 8.90% | 11.44% |
| YoY(%) | 325.20% | 210.63% | 370.94% | 456.68% | 442.88% | 263.34% | 121.59% | 115.05% |
| 稅後純益 | ||||||||
| QoQ(%) | 19.43% | 92.63% | 77.88% | 14.82% | 41.20% | 25.38% | 8.90% | 11.44% |
| YoY(%) | 213.49% | 210.27% | 349.40% | 369.89% | 455.53% | 261.59% | 121.37% | 114.84% |
PER Band
資料來源:中信、CMoney
資料來源:CMoney
2026/10/19
現金流量表
| 資產負債表 - (百萬元) | 2013 - 2022 | 2013 - 2023 | 2013 - 2024 | 2013 - 2025 | 2013 - 2Q26 | 損益表 - (百萬元) | 損益表 - 2024 | 損益表 - 2025 | 損益表 - 2026F | 損益表 - 2027F | 損益表 - 2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產總計 | 4,842 | 4,325 | 5,200 | 8,412 | 12,099 | 營業收入淨額 | 2,599 | 5,078 | 12,685 | 26,732 | 35,871 |
| 流動資產 | 3,211 | 2,574 | 3,162 | 6,027 | 9,545 | 營業成本 | 1,849 | 3,089 | 6,481 | 11,778 | 15,475 |
| 現金及約當現金 | 583 | 815 | 277 | 668 | 1,440 | 營業毛利淨額 | 751 | 1,989 | 6,204 | 14,954 | 20,396 |
| 應收帳款與票據 | 1,561 | 824 | 1,518 | 3,092 | 4,167 | 營業費用 | 679 | 1,073 | 2,086 | 3,529 | 4,018 |
| 存貨 | 1,013 | 841 | 1,238 | 2,138 | 3,722 | 營業利益 | 72 | 916 | 4,118 | 11,425 | 16,379 |
| 採權益法之投資 | - - | - - | - - | - - | - - | EBITDA | 192 | 1,027 | 4,193 | 11,484 | 16,441 |
| 不動產、廠房設備 | 1,482 | 1,547 | 1,703 | 1,822 | 1,928 | 業外收入及支出 | 77 | 54 | 49 | 80 | 108 |
| 負債總計 | 2,547 | 2,211 | 2,530 | 4,994 | 7,803 | 稅前純益 | 149 | 971 | 4,167 | 11,505 | 16,486 |
| 流動負債 | 1,217 | 1,410 | 1,711 | 3,682 | 6,639 | 所得稅 | 24 | 255 | 1,266 | 3,452 | 4,946 |
| 應付帳款及票據 | 118 | 346 | 811 | 1,617 | 3,093 | 稅後純益 | 124 | 716 | 2,901 | 8,054 | 11,540 |
| 非流動負債 | 1,329 | 802 | 818 | 1,312 | 1,163 | 公告基本EPS(元) | 1.48 | 8.13 | - - | - - | - - |
| 權益總計 | 2,295 | 2,114 | 2,670 | 3,417 | 4,296 | 調整後EPS(元) | 1.41 | 8.10 | 31.73 | 88.07 | 126.19 |
| 普通股股本 | 801 | 825 | 883 | 884 | 895 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | 1,440 | 1,269 | 1,351 | 1,979 | 2,450 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 |
| 母公司業主權益 | 2,300 | 2,114 | 2,670 | 3,417 | 4,294 | ||||||
| 負債及權益總計 | 4,842 | 4,325 | 5,200 | 8,412 | 12,099 |
比率分析
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業活動現金 | 647 | 1,005 | -325 | 67 | 314 | 成長力分析(%) | |||||
| 稅前純益 | 363 | 18 | 149 | 971 | 776 | 營業收入淨額 | 101.15% | 95.35% | 149.81% | 110.74% | 34.19% |
| 折舊及攤銷 | 45 | 49 | 47 | 49 | 15 | 營業毛利淨額 | 129.49% | 164.89% | 211.90% | 141.04% | 36.40% |
| 營運資金變動 | 550 | 1,139 | -626 | -1,669 | -591 | 營業利益 | -- | 1171.42% | 349.37% | 177.43% | 43.36% |
| 其他營運現金 | -312 | -200 | 106 | 717 | 115 | 稅後純益 | 961.75% | 475.74% | 305.07% | 177.61% | 43.29% |
| 投資活動現金 | 138 | -202 | -310 | -380 | -127 | 獲利能力分析(%) | |||||
| 資本支出淨額 | 156 | -149 | -177 | -188 | -45 | 毛利率 | 28.89% | 39.17% | 48.91% | 55.94% | 56.86% |
| 長期投資變動 | -18 | -49 | -130 | -155 | -49 | EBITDA(%) | 7.40% | 20.23% | 33.06% | 42.96% | 45.83% |
| 其他投資現金 | 0 | -4 | -3 | -37 | -34 | 營益率 | 2.77% | 18.05% | 32.46% | 42.74% | 45.66% |
| 籌資活動現金 | -776 | -540 | 61 | 662 | -193 | 稅後純益率 | 4.79% | 14.10% | 22.87% | 30.13% | 32.17% |
| 長借/公司債變動 | -452 | -237 | 12 | 405 | -55 | ROE(%) | 5.20% | 23.53% | 63.32% | 93.52% | 82.27% |
| 現金增資 | 0 | 0 | 0 | 0 | 0 | ||||||
| 發放現金股利 | -321 | -160 | -41 | -88 | 0 | ||||||
| 其他籌資現金 | -3 | -143 | 90 | 345 | -138 | ||||||
| 淨現金流量 | 60 | 232 | -538 | 391 | 37 | ||||||
| 期初現金 | 523 | 583 | 815 | 277 | 1,403 | ||||||
| 期末現金 | 583 | 815 | 277 | 668 | 1,440 | ||||||
| 資料來源:中信、CMoney |
ESG資訊─環境保護(Environmental)
2026/10/19
2026/10/19
ESG資訊─社會責任(Social)
2026/10/19
2026/10/19
ESG資訊─公司治理(Governance)
2026/10/19
2026/10/19
資料來源:證交所
投資評等說明
圖片清單(已驗證 2026-10-19)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_大量3167_Initiation_20261019_002.png |
40KB | 真資料圖 | 大量營收產品組合趨勢堆疊長條(2021-2025):PCB 93.5%/91.6%/82.3%/88.6%/89.7%、半導體 2.2%/1.1%/5.7%/5.7%/6.3%、其他 4.3%/7.3%/12.0%/5.7%/4.0% |
報告_CTBC_大量3167_Initiation_20261019_004.png |
108KB | 真資料圖 | PCB 孔型剖面示意:左為 PTH Hole 放大剖面,右為 PCB Holes 示意(Through-hole/Blind/Micro/Hidden 四種孔) |
報告_CTBC_大量3167_Initiation_20261019_005.png |
55KB | 真資料圖 | 背鑽概念示意:左側一般通孔,Trace 以下標示 Stub(紅色雙箭頭);右側 Backdrilled,鑽頭從背面移除 Stub |
報告_CTBC_大量3167_Initiation_20261019_007.png |
108KB | 真資料圖 | 大量 PCB 設備產品線矩陣(公司圖):PCB Drilling(Standard/CCD Series/StubMapper 量測)、PCB Routing(Standard/CCD Series)、Edge Coater(Single Station/Multi Station)機台照片 |
報告_CTBC_大量3167_Initiation_20261019_009.png |
137KB | 真資料圖 | 大量先進智能產品線箭頭圖:OS(Flux Jetting/Die Bond/Underfill AOI 等)→ CoW(HBM Incoming/Bump/Wafer AOI 等)→ SoIC(CMP Pad/Step-Height/Wafer Bond Shift Edge Profile Metrology)→ FOPLP/CoPoS(Warpage/AOI/Bond Shift Edge Profile Metrology)→ CPO(CPO Inspection Sorting Machine)機台照片 |
報告_CTBC_大量3167_Initiation_20261019_011.png |
53KB | 真資料圖(財務) | 季度財報與預估差異表:2Q26 實際(營收 2,859.2、EPS 6.07)、3Q26F 調整後 vs 市場共識(營收 3,671.3 vs 3,479.5、EPS 10.57 vs 8.24) |
報告_CTBC_大量3167_Initiation_20261019_012.png |
57KB | 真資料圖(財務) | 年度財報與預估差異表:2026F/2027F 調整後 vs 市場共識(EPS 31.73 vs 25.34、88.07 vs 50.15;毛利率 48.9% vs 45.2%、55.9% vs 48.2%) |
報告_CTBC_大量3167_Initiation_20261019_008.png |
24KB | 真資料圖(<40KB 補驗) | 大量設備月產能推估與毛利率:2026/2027/2028 堆疊長條 Standard 110/120/150、Premium(CCD) 131/238/290、TM 10/29/44;折線 Gross Margin 48.9%/55.9%/56.9% |
報告_CTBC_大量3167_Initiation_20261019_015.png ~ _020.png |
131-187KB | 文字卡(ESG 儀表板) | ESG 環境/社會/治理指標儀表板(溫室氣體排放、再生能源使用率 0%、用水量、廢棄物、女性主管 11%、職災人數 22、獨立董事占比 33% 等),非投資分析資料圖,不嵌 |
報告_CTBC_大量3167_Initiation_20261019_001.png、_003.png、_006.png、_010.png、_013.png、_014.png |
17-40KB | 未驗(<40KB) | 個股走勢、capex 表、PBR/PER band 等,未逐張檢視 |