基本資料
南俊國際(Nan Juen International,6584.TW),1984 年成立,總部桃園市,台灣伺服器 rail kit 廠商。原為廚房/家具 rail kit 製造商,2022 年後快速轉型為伺服器 rail kit 主力,2026 年伺服器佔收入比重已超 70%。主要產品:regular server rail kit 與 AI server rail kit(2025 年才開始出貨 AI 系列);另有廚房、辦公傢俱等其他 rail kit(收入佔比持續下降)。上市 TWSE。市值約 USD 1.33bn、股本 7.1 億元(71m 股),最大股東和穎投資(Ho-Ying Investment)持股 12.6%,12 個月股價區間 203-805 元(大和,2026-08-19)。
供應鏈位置:伺服器 rail kit 製造商 → 系統廠 / ODM → CSP(主要為全球 CSP regular server + AI server) 競爭地位:伺服器 rail kit 後起之秀,正積極搶奪 AI server 市佔;相對川湖 2059 規模較小但成長更快
核心技術/競爭優勢
| 優勢 | 說明 |
|---|---|
| AI server rail kit 搶佔 | 2025 年 AI server RK 收入僅 57m;2026E 790m(+1,300%),2027E 2,005m(+154%) |
| 毛利率快速擴張 | 1Q26 GM 41.6%;2027E 53.8%,2028E 58.9%——受惠 AI server 高 ASP 混合比例提升 |
| Regular server 穩健 | 2026E regular server RK 2,369m(+87% YoY);CSP 短缺為需求遞延,非結構性衰退 |
| 客戶關係鞏固 | 強化與全球 CSP 的 AI server 合作,正推進份額擴大 |
| 高 ROE 加速 | 2026E ROE 32.6%,2027E 49.1%,2028E 44.5% |
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| AI server rail kit | AI 加速伺服器機架滑軌 | 全球 CSP(未具名) |
| Regular server rail kit | 一般 CPU 伺服器機架 | 全球 CSP 伺服器 ODM |
| 廚房 / 辦公 rail kit | 家具 / 辦公室 | 非主業,佔比持續降低 |
1H26 雲端伺服器鋼珠滑軌占營收 70%(1Q26 為 74%,2Q26 因通用型客戶缺料下滑);純 GB 占比低於 10%,泛 AI 約占總營收 20%,通用型伺服器滑軌約占 50%(國泰論壇 2026-08-25)。
圖片 / 架構圖
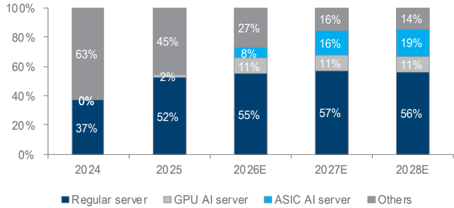
▲ 南俊國際收入分解:regular server + AI server rail kit 成長趨勢(大和,2026-05-11,較舊版本)
月營收(近 24 個月)
下次公布12/3(四)–12/8(二) 11月營收 預估:可能 12/3–12/8 公布(近 7 次有 7 次落在此區間;最常見:每月第 4 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 3.09 | — | +26.8% | 本站推算† |
| 2026-11 | 3.15 | — | +33.9% | 本站推算† |
| 2026-10 | 3.15 | — | +36.2% | 本站推算† |
| 2026-09 | 2.71 | -3.3% | +30.5% | |
| 2026-08 | 2.80 | -0.1% | +37.7% | |
| 2026-07 | 2.80 | -2.1% | +32.8% | |
| 2026-06 | 2.86 | +1.5% | +40.6% | |
| 2026-05 | 2.82 | +1.6% | +47.0% | |
| 2026-04 | 2.78 | -11.0% | +35.1% | |
| 2026-03 | 3.12 | +23.9% | +52.7% | |
| 2026-02 | 2.52 | -16.8% | +47.9% | |
| 2026-01 | 3.03 | +24.4% | +142.6% | |
| 2025-12 | 2.43 | +3.5% | +46.2% | |
| 2025-11 | 2.35 | +1.6% | +30.6% | |
| 2025-10 | 2.32 | +11.5% | +26.3% | |
| 2025-09 | 2.08 | +2.0% | +37.3% | |
| 2025-08 | 2.03 | -3.6% | +22.3% | |
| 2025-07 | 2.11 | +3.6% | +23.2% | |
| 2025-06 | 2.04 | +6.0% | +20.6% | |
| 2025-05 | 1.92 | -6.6% | +19.6% | |
| 2025-04 | 2.06 | +0.6% | +20.4% | |
| 2025-03 | 2.04 | +20.0% | +23.3% | |
| 2025-02 | 1.70 | +36.5% | +72.2% | |
| 2025-01 | 1.25 | -25.0% | -11.4% | |
| 2024-12 | 1.66 | -7.6% | +19.6% | |
| 2024-11 | 1.80 | -1.7% | +33.5% | |
| 2024-10 | 1.83 | +21.2% | +49.1% |
2026 年已公布累計 25.4 億元;全年推算 34.8 億元(YoY +43.2%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 季度 / 年度 | EPS (TWD) | YoY | 備註 |
|---|---|---|---|
| 2025A | 5.31 | +82% | 全年 |
| 1Q26A | 3.38 | +260% | QoQ +42%;GM 41.6%(QoQ +2.4pp,server mix 超 70%);OP margin 29.5%;FX 業外收益 ~TWD 39m;Beat 市場預期 13% |
| 2Q26A | 3.10 | — | 8/12 公布。營收 846m(QoQ -2%、YoY +41%)略低於預期;淨利 219m,較大和估高 5%、較共識低 6%;GM 41.8%(QoQ +0.2ppts)低於大和與市場預期,主因高 ASP 的 regular server rail kit 營收貢獻不如預期;OPM 29.7%(QoQ +0.2ppts);業外收益約 21m(匯兌利益+政府補助)優於預期,為 beat 主因 |
| 1H26A | 6.47 | — | 營收 17.13 億元、GM 42%、營業費用 2.07 億元(費用率 12%)、營業利益 5.07 億元(營益率 30%)、稅後淨利 4.54 億元(淨利率 27%);來源 活動_南俊國際6584_國泰論壇call_memo_20260825,國泰論壇 2026-08-25 |
EPS 預估
| 年度 | 大和(2026-05-11) | 大和(2026-06-30) | 大和(2026-08-19,最新) | 對共識 | 備註 |
|---|---|---|---|---|---|
| 2026E | 17.04 | 17.00 | 14.87(-12.6%) | -10.6% | YoY +180%;營收下修 10.4% 至 3,781m |
| 2027E | 35.78 | 35.98 | 32.09(-10.8%) | +8.4% | YoY +116%;營收下修 13.0% 至 6,417m |
| 2028E | 44.48 | 44.88 | 45.66(+1.7%) | +3.2% | YoY +42%;營收 8,206m(-0.5%) |
大和 2026-08-19 下修 2026-27E EPS 11-13%,反映一般伺服器 rail kit 訂單當前疲弱;2028E 上修約 2%,反映 ASIC 與 AI 毛利貢獻的最新正向進展。大和 2027-28E EPS 較彭博共識高 3-8%,差異來自對毛利率更樂觀。 季度預估(大和 2026-08-19):3Q26E 營收 898m、GM 44.9%、EPS 3.37;4Q26E 營收 1,169m、GM 50.0%、EPS 5.06;2027 年逐季 EPS 6.82/8.06/8.89/8.34。
財測假設
| 來源(日期) | 模型/推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和證券(2026-08-19) | 分產品線營收(regular server RK/AI server RK/其他)→ 毛利率結構 → EPS | 2026E 一般伺服器 rail kit 營收下修至 2,096m(前估 2,400m 級距)、AI server rail kit 615m → 2027E 1,973m → 2028E 2,369m;毛利率 2026E 45.0%/2027E 55.9%/2028E 60.8%(前估 46.1%/54.3%/59.1%);維持本世代 ASIC 供應份額 20-30% 於 2H26E 與 2027E;越南產能結構性降本 | 2026E EPS 14.87/2027E 32.09/2028E 45.66 |
| 大和證券(2026-06-30) | 同上 | 毛利率 2026E 46.1%/2027E 54.3%/2028E 59.1%;AI server rail kit 2026E 677m → 2027E 1,964m → 2028E 2,468m | 2026E EPS 17.00/2027E 35.98/2028E 44.88 |
| 公司自述(國泰論壇 2026-08-25) | 銷量與 ASP 結構 | 1H26 滑軌銷量約 480.2 萬組,ASP 由 2025 年 265 元升至 346 元;公司稱 ASP 與毛利率高度正相關 | 產品組合往高 ASP 滑軌移動,是毛利率維持高檔的主因之一 |
目標價與評等
| 日期 | 券商 | 評等 | 目標價 (TWD) | 估值方法 | 來源 |
|---|---|---|---|---|---|
| 2026-05-11 | 大和證券 | Buy(1)(維持) | 1,022(自 1,000 上調) | 36x 4Q fwd EPS(歷史區間 11–90x) | 報告_大和_南駿6584_20260511 |
| 2026-06-30 | 大和證券 | Buy(1)(維持) | 1,022(維持) | 36x 4Q fwd EPS;股價 685、上行 +49.2% | 260630_6584_南俊_daiwa_ Nan Juen |
| 2026-08-19 | 大和證券 | Buy(1)(維持) | 1,022(維持) | 36x 未來四季 EPS(歷史 3 年區間 11-90x);股價 600、上行 +70.3% | 報告_Daiwa_南俊國際6584_20260819 |
成長動能/催化劑
2026-08-19 更新(2Q26 財報後):
- 一般伺服器 rail kit 明顯轉弱:某一 CSP 客戶月出貨量自 1Q26 的逾 80k 套降至 2Q26 的不到 30k 套,3Q26 預期續弱;另一 CSP 客戶出貨維持穩定。大和因此將 2026E 一般伺服器營收由 24 億元下修至 20 億元。此為本次 2026-27E EPS 下修 11-13% 的主因。
- AI 兩條線皆進入量產:GPU 與 ASIC 專案均已量產,AI server rail kit 出貨可望驅動 3Q26 營收成長並拉升毛利率;Vera Rubin 出貨排程維持 on track,鎖定 3Q26 末交付主要 CSP 客戶。ASIC 由 CSP 端進入量產狀態進一步強化大和信心,維持本世代 ASIC 20-30% 供應份額假設於 2H26E 與 2027E。
- 上行空間:若疊加越南的結構性毛利改善,一般伺服器一旦回補,毛利率有機會高於現行預估。
國泰論壇更新(2026-08-25):
- VR(Rubin)8 月起小量量產出貨,8 月出貨數千組;ASIC T3 因客戶規格修改,出貨由 8 月延至最快 9 月,目標份額 20-30%,修改後報價已高於年初。
- VR 新客戶預計較 GB 增加 3-4 家(含 Tier 1 CSP 與部分 Tier 2);A 客戶 VR 兩家供應商,公司預期份額約 50%。
- 通用型 8 月起缺料舒緩,A 客戶 Birch Stream 已備貨至 Hub 並開始拉貨,預期 2H26 重回成長。
- 越南廠營收占比 20-30%,3Q26 有機會提升至 30%;採用中鋼越南鋼材、美元收款/越南盾支付成本;GB 與 VR 高階產品仍留台灣生產。
2026-06-30 沿革(CB 6/24 定價、結束緘默期後):
- ASIC 第二供應商認證(關鍵里程碑):南俊已通過第二家 CSP 客戶的 ASIC 第二供應商(second-source)驗證,強化其 ASIC 搶單論點;維持本世代 ASIC 20-30% 供應份額假設於 2H26E 與 2027E。
- 一般伺服器分化:第二家 CSP regular server 客戶 4-5 月出貨轉弱、預估 2Q26 維持去年同期水準;但主要 CSP regular server 客戶優於預期,維持 2026E 出貨量近 2 倍 YoY 成長指引。高毛利的第二 CSP regular server 貢獻偏低 → 2Q26 毛利率逆風,但由越南量產爬坡(成本約低 20%)部分抵銷,仍預期 GM QoQ 改善。
- VR / GB300:供應鏈查核顯示 GB300 需求 2Q26 改善(部分因 VR 世代延遲);南俊自身 VR 出貨排程 on track,鎖定 3Q26 末對主要 CSP 客戶出貨;rail kit 動態屬時程調整而非流失份額。
- 2H26 潛在催化劑:一般伺服器需求若在 2H26 回溫,加上越南結構性毛利改善,GM 有機會高於目前估值。
高盛 Asia Leaders Conference 管理層會談(2026-09-14)
高盛於 2026-08-31 至 09-02 在香港的 Asia Leaders Conference 主辦南俊管理層場次(南俊為 not covered,無評等與目標價)。兩條產品線的節奏被講得很清楚:
一般伺服器 rail kit - 管理層確認 2Q26 伺服器營收貢獻較 1Q26 下滑,原因是原材料短缺影響客戶對一般伺服器 rail kit 的採購——這是對大和 2026-08-19 「某 CSP 月出貨自 80k 降至 30k 套」的原因補充:不是需求消失,是缺料。 - 管理層預期主要 CSP 客戶的採購在 3Q26 回升,次大客戶(同為美系領先 CSP)的採購在 9 月開始回升。 - Intel Birch Stream 平台的次世代一般伺服器 rail kit 3Q26 起開始出貨,支撐營收成長。
AI 伺服器 rail kit | 產品 | 出貨時點 | |------|----------| | NVIDIA 次世代 AI 機櫃 rail kit | 3Q26 末進入出貨 | | 主要客戶次世代 ASIC AI 伺服器(氣冷版)rail kit | 同為 3Q26 末 | | 同一客戶液冷版 rail kit | 4Q26 起出貨,1Q27 為放量主力 | | 儲存伺服器 rail kit | 1Q27 起可望貢獻 | | 更多 ASIC AI 伺服器 rail kit | 1Q27 之後陸續 |
缺料說法與國泰論壇的「8 月起缺料舒緩」互相印證
活動_南俊國際6584_國泰論壇call_memo_20260825(2026-08-25)稱「通用型 8 月起缺料舒緩,A 客戶 Birch Stream 已備貨至 Hub 並開始拉貨」;高盛 9/14 的紀要則從管理層口中確認了缺料就是 2Q26 一般伺服器轉弱的原因,且次大客戶 9 月回升。兩份獨立來源在時點(8–9 月)與機制(缺料而非需求)上一致,提高了「2H26 一般伺服器回補」這條假設的可信度。 另一個新增資訊是儲存伺服器 rail kit 1Q27 起貢獻——這條產品線在既有記錄中未曾出現,屬新的成長來源。
高盛的產業背景假設(同一份紀要引用):2026–28E AI 伺服器隱含 AI 晶片預估 +75%/+42%/+20% YoY,即 1,900 萬/2,700 萬/3,200 萬顆;美系領先 CSP 資本支出 +76%/+35%/+8% YoY,至 2028E 上看 US$1.1 兆。
UBS 台灣論壇 Day1(2026-09-14):Eagle Stream 仍是主流、Birch Stream 2Q/3Q 起量、VR/ASIC 節奏
UBS 台灣科技論壇 Day1 機殼/零組件場次直接訪談南俊管理層(與同日高盛 Asia Leaders Conference 紀要為不同券商各自的會議紀錄):Eagle Stream 今年仍是主流平台,但 Birch Stream 平台已於 2Q/3Q26 起量——時點略早於高盛紀要「Intel Birch Stream 平台次世代一般伺服器 rail kit 3Q26 起開始出貨」,屬同一平台轉換的不同粒度描述,非衝突。Vera Rubin rail kits 3Q26 開始小量出貨,與高盛紀要「NVIDIA 次世代 AI 機櫃 rail kit 3Q26 末進入出貨」方向一致。潛在 ASIC 專案可能 4Q26 啟動——UBS 用詞為「potential」,時點略晚於高盛紀要「主要客戶次世代 ASIC AI 伺服器氣冷版 rail kit 3Q26 末」;兩份報告同為 2026-09-14,皆源自管理層會談但措辭與時點粒度略有差異,屬同一 ASIC 專案時程仍具彈性的訊號,非確定衝突,需待後續報告收斂。
來源:報告_UBS_台灣論壇Day1硬體零組件_20260914
風險與注意事項
- AI server 需求如不如預期,南俊 2027E EPS 高成長假設(+110%)面臨壓力
- 相對川湖,南俊規模小、客戶集中風險較高
- 一般伺服器 rail kit 訂單疲弱:某一 CSP 月出貨自 1Q26 逾 80k 套降至 2Q26 不到 30k 套、3Q26 預期續弱(大和 2026-08-19),已導致 2026-27E EPS 下修 11-13%
- 高 ASP 的一般伺服器 rail kit 貢獻不足會直接壓抑毛利率(2Q26 GM 41.8% 低於大和與市場預期)
- 3Q26 毛利率不會像同業明顯跳升,通用型毛利率維持固定區間,整體提升須看 9 月及 4Q26 AI 產品實際放量(國泰論壇 2026-08-25)。
- Rubin Ultra 18 層/0.75U Switch Tray 仍為客戶架構構想,未進入 POC/DVT,不宜寫成確定規格(國泰論壇 2026-08-25)。
公司行事曆
- 10/29週四可轉債南俊國際一 可轉債賣回日發行 7.0 億、轉換價 178.8、溢價 102.4%
- 10/30週五可轉債南俊國際二 可轉債賣回日發行 3.0 億、轉換價 193、溢價 105.2%
- 今天 2026-11-08
- 12/04週五營收11月營收(預估 12/3–12/8)可能 12/3–12/8 公布(近 7 次有 7 次落在此區間;最常見:每月第 4 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-2Q | 某一 CSP 一般伺服器 rail kit 月出貨自 1Q26 逾 80k 套降至不到 30k 套 | 需求轉弱 | ⭐⭐⭐ | 3Q26 預期續弱;另一 CSP 出貨穩定;2026E 一般伺服器營收由 24 億下修至 20 億(大和 2026-08-19) |
| 2026-08 | GPU 與 ASIC 專案皆進入量產 | 量產 | ⭐⭐⭐ | AI server rail kit 出貨驅動 3Q26 營收成長並拉升毛利率(大和 2026-08-19) |
| 3Q26 | VR 與 ASIC 氣冷產品量產 | 量產 | ⭐⭐⭐ | 國泰論壇 2026-08-25 |
| 2026 | 興建自有越南廠 | 擴產 | ⭐⭐ | 國泰論壇 2026-08-25 |
| 2H26 | Regular server 遞延需求回補 | 放量 | ⭐⭐ | 大和 2026-05 估 2026E regular RK +87% YoY;2026-08-19 已下修一般伺服器全年營收,回補時點延後 |
| 2026–27 | AI server rail kit 快速放量:2026E 677m → 2027E 1,964m → 2028E 2,468m | 放量 | ⭐⭐⭐ | 大和 2026-06-30 更新(前估 790m/2,005m) |
| 2026-06 | 通過第二家 CSP 的 ASIC 第二供應商驗證;維持 20-30% 供應份額 | 認證 / 訂單 | ⭐⭐⭐ | 大和 2026-06-30;CB 6/24 定價後結束緘默期 |
| 2026-06 | 越南量產爬坡(成本約低 20%),抵銷 2Q26 regular server mix 毛利逆風 | 產能 / 毛利 | ⭐⭐ | 大和 2026-06-30 |
| 3Q26 末 | VR rail kit 出貨予主要 CSP 客戶(on track) | 放量 | ⭐⭐⭐ | GB300 需求 2Q26 改善(部分因 VR 延遲);屬時程調整非流失份額 |
| 3Q26 | Intel Birch Stream 平台次世代一般伺服器 rail kit 開始出貨 | 放量 | ⭐⭐⭐ | 高盛 2026-09-14 管理層紀要 |
| 3Q26 末 | 主要客戶次世代 ASIC AI 伺服器氣冷版 rail kit 出貨 | 放量 | ⭐⭐⭐ | 高盛 2026-09-14 |
| 4Q26 | 同一客戶液冷版 rail kit 開始出貨 | 放量 | ⭐⭐⭐ | 1Q27 為放量主力;高盛 2026-09-14 |
| 1Q27 | 儲存伺服器 rail kit 開始貢獻 | 新產品線 | ⭐⭐ | 既有記錄未見,屬新增成長來源;高盛 2026-09-14 |
供應鏈位置
- 位置:伺服器 rail kit 製造 → 系統廠 / ODM → CSP
- 競爭同業:2059_川湖科技(市)(市場龍頭,AI server 市佔 ~70%;南俊正追趕)
- 所屬供應鏈:供應鏈_AWS(機構 / 滑軌環節)
- 環節標籤:
#環節/伺服器機構件 - 產線配置(國泰論壇 2026-08-25):Eagle Stream 3 條(台灣 1/越南 2)、Birch Stream 台越各 1、GB 2 條、VR 1 條(另有既有產線升級為 VR)、B 客戶 ASIC 新增 1 條、A/B 客戶均有 Storage 專櫃滑軌產線;雲科一二廠約 27 條、雲科三廠約 5 條(GB/VR 於雲科三廠)、桃園廠負責後段組裝、越南廠 3 條。2026 年起興建自有越南廠。
- 1H26 伺服器客戶分布(國泰論壇 2026-08-25):A 客戶 >50%、B 客戶 20-30%、SMCI.US(super_micro_computer) 10-20%,其餘為 IPC 及 Switch。
- RVL 資格限制(國泰論壇 2026-08-25):2024 年取得 NVIDIA GB200 及 GB300 RVL 資格;公司強調列入 RVL/背板名單不等於可量產出貨,仍須 ODM 或 CSP 驗證。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2059_川湖科技(市) | 競爭同業(主要競爭者) | 川湖 AI server 市佔 ~70%;南俊為挑戰者,AI server RK 快速放量 |
| Accuride | 競爭同業 | 公司稱其市占已明顯下降,亦在開發 VR(國泰論壇 2026-08-25) |
| 元時科技 | 中國競爭者 | 列入 RVL 名單,但仍須 ODM 或 CSP 驗證才可量產出貨(國泰論壇 2026-08-25) |
| Interplex_Datacom(未) | 潛在競爭者 | 公司認為主要在機櫃機殼,AI 滑軌未見明確競爭(國泰論壇 2026-08-25) |
| 5426_振發(櫃) | 潛在競爭者(驗證中) | 機殼廠振發與振躍合作開發滾珠式伺服器滑軌,驗證階段、尚無大規模出貨;自述量未放大時價格競爭力不及川湖、南俊(法說,2026-10-21,活動_振發5426_法說memo_20261021) |
| SMCI.US(super_micro_computer) | 客戶 | 1H26 伺服器客戶占比 10-20%(國泰論壇 2026-08-25) |
| 中鋼 | 上游材料 | 越南廠採用中鋼越南鋼材(國泰論壇 2026-08-25) |
來源
-
報告_GS_南俊國際6584_20260914 — Goldman Sachs(Verena Jeng/Allen Chang/Yifan Hu),2026-09-14;Asia Leaders Conference 2026 管理層會談紀要(not covered,無評等目標價);2Q26 一般伺服器轉弱主因缺料、3Q26 起回升、Birch Stream 3Q26 出貨、ASIC 氣冷 3Q26 末/液冷 4Q26/儲存伺服器 1Q27
-
活動_南俊國際6584_國泰論壇call_memo_20260825 — 國泰論壇,2026-08-25;1H26 EPS 與財務實績、滑軌銷量與 ASP、VR/ASIC 量產時程、通用型缺料舒緩、越南廠與產線配置、客戶分布、RVL 資格限制、競爭者與風險
- 報告_UBS_台灣論壇Day1硬體零組件_20260914 — UBS,2026-09-14;台灣科技論壇 Day1 機殼/零組件場次直接訪談南俊管理層;Eagle Stream 今年仍主流,Birch Stream 2Q/3Q26 起量;VR rail kits 3Q26 小量出貨;潛在 ASIC 專案可能 4Q26 啟動
- 報告_大和_南駿6584_20260511,大和證券,2026-05-11 — 1Q26 業績;TP 1,022;CSP regular server 料件短缺說明;AI server 展望;2026-28E EPS 17.04 / 35.78 / 44.48
- 報告_Daiwa_南俊國際6584_20260819,大和證券(Allan Wang/Sheng Cheng),Buy,TP 1,022,2026-08-19 — 2Q26 財報回顧(業外挹注 beat、核心毛利率軟);一般伺服器 rail kit 月出貨 80k→30k 套;GPU/ASIC 皆量產、VR 3Q26 末出貨 on track;2026-27E EPS 下修 11-13%、2028E 上修 2%
- 260630_6584_南俊_daiwa_ Nan Juen,大和證券(Allan Wang / Sheng Cheng),2026-06-30 — CB 6/24 定價後更新;通過第二家 CSP 的 ASIC 第二供應商驗證(維持 20-30% 份額);越南擴產(成本低 20%)抵銷 2Q26 mix 毛利逆風;VR 3Q26 末出貨;維持 Buy、TP 1,022;EPS 17.00/35.98/44.88