基本資料
神達投資控股(MiTAC Holdings),台灣 AI 伺服器控股公司。核心子公司神雲科技(MiTAC Computing Technology)負責 AI 伺服器、通用型伺服器、儲存設備與 5G 邊緣運算設備,佔集團營收約 80-90%;2023 年承接 Intel 資料中心解決方案事業部(DSG),強化全球伺服器通路布局。另一子公司神數科技(MiTAC Digital Technology)負責車用電子(行車記錄器、車隊管理)與智慧物聯網(IPC、POS、醫療終端),佔集團約 10-15%。
- 主要產品:AI 伺服器(液冷/風冷機架)、通用型伺服器、儲存設備、5G 邊緣運算設備、車用電子與智慧物聯網終端。
- 應用場景:雲端資料中心、企業 AI 基礎設施(turnkey solution)、5G 邊緣運算、車隊管理、智慧物聯網。
- 供應鏈位置:AI 伺服器 ODM,多晶片平台(NVIDIA + AMD)布局,企業 AI 部署 turnkey 方案商。
- 資料來源:gemini 查詢(2026-05-25)+ Goldman Sachs Computex 2026 報告(2026-06-02)
核心技術/競爭優勢
- 多晶片平台彈性:支援 NVIDIA GPU 與 AMD Instinct 等多平台,降低單一供應商依賴,提供客戶更高客製化彈性。
- Full-stack AI turnkey solution:涵蓋 AI 基礎設施管理、智慧 AI 資料平台、資安與作業系統、多元 AI 伺服器型號,支援企業 AI 高效部署。
- 液冷高密度機架:52U 高密度 AI 液冷機架,最大化每機架算力,提升散熱效能與空間效率。
- Intel DSG 整合:2023 年承接 Intel 資料中心解決方案事業部,強化全球伺服器通路。
產品與應用
| 產品 / 服務 | 應用 | 觀察重點 |
|---|---|---|
| 52U AI 液冷機架 | 高密度 AI 訓練 / 推理 | 單機架算力最大化,散熱效能 |
| PCIe GPU 伺服器(Scalable) | 企業 AI 部署 | 平台多元(AMD MI3500K 等) |
| 儲存機架 | AI 資料平台 | 資料處理與 AI pipeline 整合 |
| AI Turnkey Solution | 企業 AI Factory | 端到端 AI 部署;覆蓋管理、資安、OS、模型 |
| AI Factory Solution | 資料中心整體規劃 | 完整 AI 基礎設施部署支援 |
| AI 液冷機架 G4826Z5 | 大規模 AI 模型訓練 | 搭載 AMD MI355X GPU,訴求高吞吐、低延遲(2026 WAIC 展示) |
| AI 風冷機架 G8825Z5 | 訓練與推論 | 每台伺服器 8 顆 AMD MI350X GPU、單機架容納 4 台伺服器(2026 WAIC) |
| AI 液冷機架 C2811Z5(OCP ORv3 規範) | 高效能運算 | 14 台 HPC 伺服器,搭載 AMD EPYC 9005 系列處理器,優化能源使用與機架配置彈性(2026 WAIC) |
| 高密度儲存機架 TS70A-B8056 | AI 資料平台 / agentic AI 工作負載 | 軟硬體協同提升運算效率(2026 WAIC) |
圖片 / 架構圖
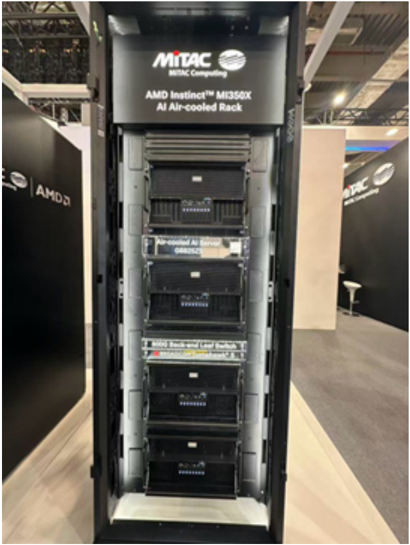
圖說:神達 Computex 2026 展場實拍照片,MiTAC 機櫃標示「AMD Instinct MI350X AI Air-cooled Rack」,內含多層伺服器模組,旁有 AMD 展板;畫面僅見 AMD 看板。(來源:260602_gs_mitac,Goldman Sachs,2026-06-02)
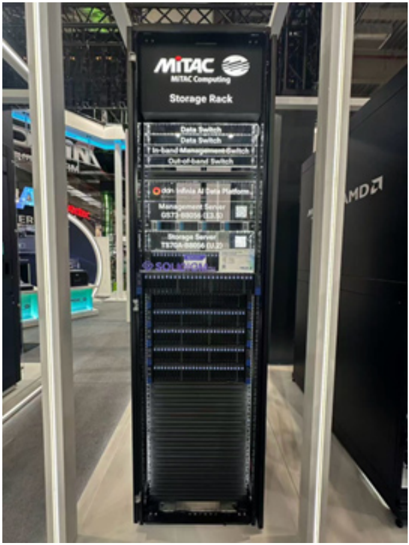
圖說:神達 Computex 2026 展示儲存機架,支援 AI 資料平台與 GPU-direct storage 應用。(來源:公司資料)
製造布局(Local for Local)
| 地區 | 廠點 | 狀態 |
|---|---|---|
| 台灣 | 竹科廠、竹南廠 | 運營中 |
| 越南 | 河內廠 | 2026Q2量產 |
| 中國 | — | 運營中 |
| 美國 | 新廠(兩處) | 2026Q3開始營運 |
| 墨西哥 | — | 擴廠中 |
月營收(近 24 個月)
下次公布11/9(一)–11/10(二) 10月營收 預估:可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:每月第 6 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 256.4 | — | +142.9% | 本站推算† |
| 2026-11 | 212.3 | — | +171.5% | 本站推算† |
| 2026-10 | 243.0 | — | +100.0% | 本站推算† |
| 2026-09 | 189.1 | +39.5% | +88.6% | |
| 2026-08 | 135.6 | +5.6% | +119.9% | |
| 2026-07 | 128.3 | -18.2% | +49.7% | |
| 2026-06 | 156.8 | +15.0% | +80.9% | |
| 2026-05 | 136.4 | +17.2% | +49.3% | |
| 2026-04 | 116.3 | -4.3% | +31.9% | |
| 2026-03 | 121.6 | +28.8% | +43.2% | |
| 2026-02 | 94.4 | -8.1% | +25.3% | |
| 2026-01 | 102.7 | -2.7% | +34.3% | |
| 2025-12 | 105.5 | +34.9% | +25.5% | |
| 2025-11 | 78.2 | -35.6% | -0.9% | |
| 2025-10 | 121.5 | +21.2% | +70.0% | |
| 2025-09 | 100.3 | +62.6% | +90.4% | |
| 2025-08 | 61.7 | -28.1% | +21.4% | |
| 2025-07 | 85.7 | -1.1% | +78.3% | |
| 2025-06 | 86.7 | -5.1% | +96.0% | |
| 2025-05 | 91.3 | +3.5% | +117.5% | |
| 2025-04 | 88.2 | +3.9% | +96.7% | |
| 2025-03 | 84.9 | +12.7% | +146.3% | |
| 2025-02 | 75.3 | -1.4% | +124.3% | |
| 2025-01 | 76.4 | -9.1% | +168.3% | |
| 2024-12 | 84.1 | +6.5% | +254.7% | |
| 2024-11 | 78.9 | +10.4% | +201.2% | |
| 2024-10 | 71.5 | +35.8% | +149.7% |
2026 年已公布累計 1,181 億元;全年推算 1,893 億元(YoY +79.3%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
財務(2026Q1)
| 項目 | 數值 | YoY | 備註 |
|---|---|---|---|
| 合併營收 | 318億元 | +35% | 神雲約90%、神達數位約8%、神達電腦約2% |
| 毛利率 | 9% | -1pp(去年10%) | 高單價產品比重升、產品及客戶組合影響 |
| 營業利益率 | 約3% | — | |
| 營業費用率 | 約6% | — | 預期持續成長,費用率穩中求降 |
| EPS | 1.1元 | — | |
| 現金 | 約98億元 | — | |
| 總資產 | 1,359億元 | — | 應收帳款與庫存增加較大 |
| 1–4月累計營收 | 434.97億元 | — | estimate |
毛利率說明
高單價產品(AI伺服器)比重增加,導致毛利率由10%微降至9%;隨出貨量成長,絕對毛利額仍持續增加。缺料(記憶體/SSD/CPU)影響產品組合與出貨能力。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-04 | NT$11,633m | -4% | +32% | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2026-05 | NT$13,639m | +17% | +49% | 三座美國新廠+一座台灣新廠 2Q26 開始量產帶動(報告_高盛_神達3706_20260718,GS,2026-07-18) |
| 2026-06 | NT$15,683m | +15% | +81% | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2026-07(E) | NT$14,114m | -10% | +65% | GS 預估 |
| 2026-08(E) | NT$14,820m | +5% | +140% | GS 預估 |
| 2026-09(E) | NT$15,922m | +7% | +59% | GS 預估 |
季度彙總:1Q26 NT$31,864m(QoQ +4%、YoY +35%);2Q26 NT$40,954m(QoQ +29%、YoY +54%);3Q26E NT$44,857m(QoQ +10%、YoY +81%)。
EPS 記錄
| 季度 | EPS (元) | 備註 |
|---|---|---|
| 2024A(全年) | 3.28 | 實際值(GS報告) |
| 2025Q1 (A) | 1.11 | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2025Q2 (A) | 1.23 | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2025Q3 (A) | 1.55 | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2025Q4 (A) | 1.25 | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2025A(全年) | 5.15 | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2026Q1 | 1.1 / 1.10 | 法說會揭露;GS 報告列 1.10(報告_高盛_神達3706_20260718) |
EPS 預估
| 年度 | GS EPS 新估(報告日 2026-07-18) | GS EPS 舊估 | 調幅 |
|---|---|---|---|
| 2026E | 7.03 | 7.98 | -12% |
| 2027E | 8.81 | 9.29 | -5% |
| 2028E | 9.95 | 9.99 | 0% |
| 2029E | 10.58 | 10.59 | 0% |
| 2030E | 11.44 | 11.46 | 0% |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Goldman Sachs(2026-07-18) | 新產能開出時程 → 營收 QoQ 加速;毛利率結構下修 → 淨利下修 | 兩筆新設備採購合計 US$180m(NT$5.4bn)+ 1Q26 資本支出 NT$1.5bn,總支出較 2025 全年資本支出(NT$1.9bn)高 257%;美國三座新廠+台灣一座新廠 2Q26 開始量產;3Q26 營收預估 QoQ +10%,4Q26 加速至 QoQ +32%;GM 由 2023 年 12.6% 降至 1Q26 的 9.2%,預期近年維持相近水準(AI 伺服器機架毛利率低於既有網通機架、新產能爬坡初期折舊與良率較差、原物料成本高) | 2026/27E 淨利下修 -12%/-5%,2028-30E 大致不變;EPS 2026E/27E/28E/29E/30E:7.03/8.81/9.95/10.58/11.44(前次 7.98/9.29/9.99/10.59/11.46);TP NT$137→117(13.3x 2027E P/E,前次隱含 14.7x,反映 AI 伺服器機型轉換期類股重新評價);上修風險:產能/良率爬坡快於預期、AI 伺服器客製化程度提高、企業客戶占比提高、原物料成本下降快於預期 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Goldman Sachs | 2026-06-02 | Buy | NT$137 | 17.1x 2026E EPS | 260602_gs_mitac |
| Goldman Sachs | 2026-07-18 | Buy(維持) | NT$117(↓ 137) | 13.3x 2027E P/E(同業本益比 vs 未來一年 EPS 成長回歸;前次估值隱含 14.7x,本次下修反映 AI 伺服器機型轉換期板塊重新評價;目標本益比仍高於神達歷史均值 12.1x);報告日收盤 NT$88.30,上行空間 32.5% | 報告_高盛_神達3706_20260718 |
目標價下修
GS 於 2026-07-18 report 將目標價自 NT$137 下修至 NT$117(-15%),主因 2026/27E 淨利下修 -12%/-5%(新產能爬坡初期毛利率承壓、AI 伺服器機架毛利率結構性低於既有網通機架)以及估值目標本益比自隱含 14.7x 下修至 13.3x(反映 AI server 板塊重新評價)。評等維持 Buy,反映資本支出大幅擴張(US$180m 新設備採購)顯示公司對需求信心不變,僅為短期獲利結構調整。
風險與注意事項
風險
- 缺料:記憶體、SSD、CPU缺料嚴重,能取得貨源並出貨是短期最大變數;影響毛利率與出貨節奏。
- 毛利率波動:高單價AI產品組合升高但毛利率反降(產品組合效果),短期受零組件成本上漲壓制。
- 擴廠折舊:2026-2028年資本支出持續增加,初期折舊壓力值得觀察。
- 稀釋風險:ECB 3.3億美元,轉換價97.01元,若轉換將稀釋股本。
公司行事曆
- 10/13週二營收9月營收公布營收 189.13 億、年增 +88.6%、月增 +39.5%
- 10/29週四可轉債神達一 可轉債申報生效100 億、凱基證、溢價 110~120%
- 10/29週四可轉債神達二 可轉債申報生效20 億、凱基證、溢價 102~110%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9–11/10)可能 11/9–11/10 公布(近 12 次有 12 次落在此區間;最常見:每月第 6 個工作天,信心中)
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 12 次有 12 次落在此區間;最常見:每月第 6 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026-04-20 | 神達數位掛牌上市(TWSE);神控持54.5%、仍合併報表 | 子公司上市 | ⭐⭐⭐ | |
| 2026Q2 | 越南河內廠量產;產能提升與品質符合預期 | 擴產 | ⭐⭐⭐ | |
| 2026-05-26 | 完成ECB 3.3億美元發行(5年期、轉換價97.01、議價率11.1%、新加坡掛牌) | 資本市場 | ⭐⭐ | 發行日匯率31.437 |
| 2026-06-02 | Computex 2026:AMD MI355液冷機架(48U→52U、96 GPU)+ Turnkey Solution展示 | 展覽 | ⭐⭐⭐ | GS維持Buy;52U升密度客戶需求驅動 |
| 2026Q3 | 美國新廠開始營運 | 擴產 | ⭐⭐⭐ | Local for local策略 |
| 2026-06-29 | 宣布新設備採購 US$74m | 擴產 | ⭐⭐ | 報告_高盛_神達3706_20260718(GS,2026-07-18) |
| 2026-07-16 | 再宣布新設備採購 US$106m,兩筆合計 US$180m(NT$5.4bn) | 擴產 | ⭐⭐⭐ | 加計 1Q26 資本支出 NT$1.5bn,總支出較 2025 全年資本支出高 257%(報告_高盛_神達3706_20260718,GS,2026-07-18) |
| 2026Q2 | 美國三座新廠+台灣一座新廠開始量產 | 擴產 | ⭐⭐⭐ | 帶動 5-6 月營收回升雙位數 QoQ;2Q26 營收 QoQ +29%(報告_高盛_神達3706_20260718) |
| 2026-10-14 | OCP 2026:與 AMD 共同場次展示開放式散熱生態(單相/兩相/鑽石、冷板與冷卻液第二來源) | 展覽 | ⭐⭐ | 展示與 logo,無訂單(報告_OCP2026_神達_先進散熱_20261015) |
| 2026-07-17~20 | 2026 WAIC(世界人工智慧大會,上海):展示 CPU/GPU 伺服器、儲存、液冷/風冷機架全產品線 | 展覽 | ⭐⭐⭐ | 鎖定企業與 tier-2 CSP 客製化 AI 配置;發表 G4826Z5/G8825Z5/C2811Z5/TS70A-B8056 新機種(報告_高盛_神達3706_20260718) |
| 2026H2 | 從網通機架擴展至 AI 液冷伺服器機架 | 產品組合 | ⭐⭐⭐ | 帶動產品組合多元化(報告_高盛_神達3706_20260718) |
| 2026Q3 | 預期營收 QoQ +10% | 動能 | ⭐⭐ | GS 預估 |
| 2026Q4 | 預期營收加速至 QoQ +32% | 動能 | ⭐⭐⭐ | 台灣/美國新廠全面量產帶動(報告_高盛_神達3706_20260718) |
神雲科技(核心子公司)產品架構
神雲(MiTAC Computing Technology)為集團核心,佔合併營收約90%(2026Q1)。
系統產品線
| 產品類型 | 說明 |
|---|---|
| AI伺服器 / HPC | 高效能運算、大規模訓練 |
| Multi-node伺服器 | 雲端服務商導向 |
| 通用伺服器(General Purpose) | 企業應用 |
| 儲存伺服器(Storage Server) | AI資料平台 |
機架解決方案
| 機架類型 | 說明 |
|---|---|
| 計算機架 | 推理應用為主 |
| 網路機架 | OCP HPC規格 |
| 儲存機架 | AI資料平台與GPU-direct storage |
AMD MI355 液冷方案(2026 Computex 發表)
- 系統:4U、8 GPU/台
- 標準機櫃:48U、8台、64 GPU
- 客戶要求升密度:52U、12台、96 GPU(Computex 2026 發表)
- 液冷方案:液冷液冷(新建資料中心)與液冷氣冷(sidecar、延壽既有資料中心)均可提供
先進散熱開放生態(OCP 2026,與 AMD 共同場次,2026-10-14)
神達與 AMD(Sachin Dhingra)在 OCP 2026 以「開放式」切入,同時展示單相、兩相、鑽石三條散熱路線與冷板、冷卻液第二來源;證據強度為展示/合作 logo,未見訂單或客戶。(報告_OCP2026_神達_先進散熱_20261015,2026-10)
- 產品線與功耗分級:OCP 多節點伺服器 2OU 2N/3N/4N(氣冷、液冷皆有);AMD MI350P 氣冷 15–30 kW 機櫃、MI355X x8 氣冷/液冷 30–60 kW 機櫃、Helios 72× MI455X 液冷 100 kW+ 機櫃;未給量產年份季度。
- 冷板選項:JWS(單相微通道 HSSVC 冷板 POC,1.5 LPM 附近壓降降 44%)、Cooler Master(AMD 最佳化 GPU 冷板與機櫃 manifold,稱可量產部署);皆為供應選項,未見訂單金額。
- 冷卻液第二來源:Castrol PG25(MiTAC Validated Coolant Supplier),45°C 供液下不同混合比例的 ΔT 與流量曲線幾乎重疊,已與 MI355X 機櫃驗證;PFX 亦列為合格替代。
- 架構合作 logo:單相(CoolIT、Nidec)、兩相(ZutaCore)、鑽石冷卻(Akash Systems)。ZutaCore 宣稱 >4,000 W、>250 W/cm²、年化 pPUE 1.03、冷卻能耗較單相降 74%;Akash 宣稱 GPU 最多降 10°C、冷卻耗電最多省 100%——皆為供應商宣稱(簡報標 Measured Outcomes 但未附條件),不可當神達實績。
- 簡報內部矛盾:G8825Z5 在 p4 標氣冷、在 p18 被用於鑽石冷卻展示,型號標示不一致,待查證。
- Helion/Vera 生態:OCP 2026 另列為 AMD Helion 與 NVIDIA Vera MGX 供貨生態 logo(僅 logo,無出貨資訊;報告_OCP2026_AMD_主題演講_AI基礎設施新世代_20261015、報告_OCP2026_NVIDIA_主題演講_AI工廠規模化_20261015,2026-10)。
生態系與軟體堆疊
| 層次 | 內容 |
|---|---|
| BMC / BIOS | 自研團隊,滿足特定CSP / Hyperscaler需求 |
| 作業系統 | 與Ubuntu認證合作 |
| 應用框架 | 與DDN(軟體定義儲存)、Rafael(GPU資源管理)合作 |
| 端到端 / Turnkey | 覆蓋管理、資安、OS、模型,加速企業AI部署 |
推論(Inference)與 Agentic AI
公司預期推論出貨佔比將顯著提升。Agentic AI帶動CPU邏輯判斷需求,CPU伺服器需求將逐步增加(非立即大幅成長)。
供應鏈位置
- AI伺服器ODM,提供液冷高密度機架(AMD MI355、NVIDIA平台)與企業AI Turnkey Solution
- 多晶片平台(NVIDIA + AMD)策略降低單一供應商集中度
- 機架→集群→生態系解決方案,逐步從純硬體ODM轉型
- 所屬供應鏈:供應鏈_AI伺服器液冷
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| AMD.US(amd) | 晶片供應商 | AMD Instinct MI355/MI3500K 展示平台;液冷機架搭配 |
來源
- gemini查詢,2026-05-25
- 260602_gs_mitac,2026-06-02(Goldman Sachs,Computex 2026)
- 活動_3706_神達_線上法說會memo_20260528,2026-05-28(神達控股線上法說會)
- 報告_高盛_神達3706_20260718,2026-07-18(Goldman Sachs,Verena Jeng / Allen Chang / Yifan Hu;新設備採購 US$180m、2026 WAIC 新機種、TP 下修至 NT$117、完整月營收/EPS 財測表)