基本資料
光洋科(Solar Applied Materials Technology Corp.)成立於 1978 年,總部位於台南,為台灣領先的濺鍍薄膜材料、貴金屬回收精煉與高科技材料製造商,2022 年起正式跨足半導體領域。主要產品涵蓋濺鍍靶材(sputtering target)、蒸鍍材、貴金屬粉末及汽車化學品,應用領域包含儲存媒體(HDD)、顯示器、半導體及 AI 伺服器液冷。
核心商業模式:循環經濟。公司從客戶端回收廢棄溶液、電子廢棄物,透過高純度精煉技術萃取金、銀、鉑(Pt)、鈀(Pd)、釕(Ru)、銦(In)、鎵(Ga)等貴稀金屬,再製造成高科技材料回供電子產業,形成穩定的原料自給率(70–80%),在地緣政治資源戰略化背景下具備高度防禦性。
營收結構:分為「含工帶料貴金屬收入」(受貴金屬價格波動影響較大)與「來料加工收入」(VAS,Value Added Sales,反映公司真實加工價值)。2025 年 VAS 營收占比:儲存媒體 45%、電子半導體 31%、顯示器 8%、特化(液冷)3%、其他 9%。
工廠:台灣與中國大陸(昆山、江蘇)共 5 座工廠。
2025 年地區營收:中國 61.4%、台灣 24.6%、其他 14%。
核心技術/競爭優勢
- 垂直整合循環經濟:回收廢料→高純度精煉→靶材製造,原料自給率達 70–80%,當釕價等貴金屬價格上漲時,競爭對手成本增加,公司反可受惠擴大獲利空間。
- HDD 靶材龍頭地位:全球 PMR/HAMR 靶材市佔率 30–35%,供應 Seagate(希捷)、Western Digital(威騰)等全球前三大 HDD 廠,訂單能見度達 1–2 年。
- 台灣半導體材料在地化:子公司創鉅在台灣半導體前段靶材市佔率約 90%,通過台積電、三星等主要晶圓代工廠前後段驗證,為台灣首家擁有半導體銅循環再生靶材技術的廠商。
- 資源稀缺性防禦:可從電子廢料回收鎵(Ga)、銦(In)、釕(Ru)等中國管制出口的關鍵元素,對半導體與伺服器大廠具備戰略吸引力。
- HAMR 技術升級受益:PMR→HAMR 使鉑(Pt)、釕(Ru)用量顯著增加、配方精密度要求提高,帶動單片 VAS 靶材加工收入提升,毛利結構持續優化。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| HDD 磁記錄靶材(PMR/HAMR 膜層:PMR/C、IL、SUL) | 大容量 HDD(30–50TB+),AI 伺服器資料中心儲存 | Seagate、Western Digital |
| 半導體前段靶材(CuP 陽極材、NiPt 靶材、Cu 合金、Ru 靶材) | 先進製程金屬互聯層(PVD)、次世代記憶體(MRAM、RRAM) | 2330_台積電(市)(~70%)、Samsung(7.3%)、中芯(5.1%)、2303_聯電(市)(4.4%)、穩懋、南茂、頎邦 |
| 顯示靶材(Ag、Au、In、Ga) | 電視、手機、AR/VR、折疊顯示器 Mini/Micro-LED | 顯示器廠商 |
| 液冷散熱(Coolant)、陶瓷材料(YAG、高純氧化鋁) | AI 伺服器熱管理、半導體精密設備零組件 | AI 伺服器廠 |
| 貴稀金屬回收精煉 | 電子廢料循環再生 | 電子產業廢料供應商 |
圖片 / 架構圖
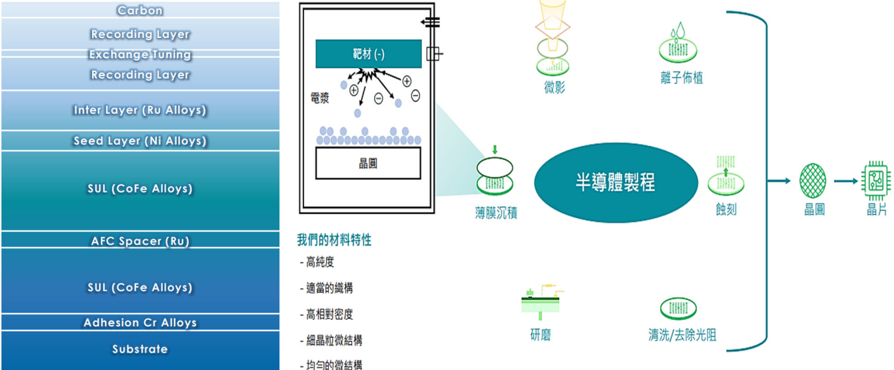
HDD 垂直磁記錄多層膜結構示意圖(左:Carbon / Recording Layer / Infer Layer Ru Alloys / SUL CoFe Alloys 等各層)與半導體 PVD 濺鍍製程流程圖(右:靶材→薄膜沉積→微影→離子佈植→蝕刻→清洗/去除光阻→晶圓→晶片),顯示光洋科靶材材料橫跨 HDD 磁記錄層與半導體製程兩大應用。來源:報告_玉山_光洋科1785_20260629
月營收(近 24 個月)
下次公布11/9(一) 10月營收 預估:可能 11/9 公布(近 12 次有 11 次落在此區間;最常見:期限前 1 個工作天,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-12 | 57.8 | — | +37.8% | 本站推算† |
| 2026-11 | 56.0 | — | +46.7% | 本站推算† |
| 2026-10 | 45.3 | — | +35.4% | 本站推算† |
| 2026-09 | 50.8 | +12.4% | +49.9% | |
| 2026-08 | 45.2 | -14.2% | +30.7% | |
| 2026-07 | 52.6 | +14.2% | +46.4% | |
| 2026-06 | 46.1 | -23.3% | +70.8% | |
| 2026-05 | 60.1 | +7.4% | +95.5% | |
| 2026-04 | 56.0 | -6.0% | +49.1% | |
| 2026-03 | 59.6 | +51.2% | +95.6% | |
| 2026-02 | 39.4 | -15.5% | +62.9% | |
| 2026-01 | 46.6 | +11.2% | +67.7% | |
| 2025-12 | 41.9 | +9.9% | +43.8% | |
| 2025-11 | 38.2 | +14.1% | +26.4% | |
| 2025-10 | 33.5 | -1.2% | +47.4% | |
| 2025-09 | 33.9 | -2.0% | +19.0% | |
| 2025-08 | 34.5 | -3.8% | +34.7% | |
| 2025-07 | 35.9 | +33.2% | +62.6% | |
| 2025-06 | 27.0 | -12.2% | +1.0% | |
| 2025-05 | 30.7 | -18.1% | +29.3% | |
| 2025-04 | 37.5 | +23.2% | +47.1% | |
| 2025-03 | 30.5 | +26.0% | +41.4% | |
| 2025-02 | 24.2 | -13.0% | +76.6% | |
| 2025-01 | 27.8 | -4.7% | -0.4% | |
| 2024-12 | 29.2 | -3.4% | +35.4% | |
| 2024-11 | 30.2 | +33.1% | +47.6% | |
| 2024-10 | 22.7 | -20.3% | +20.5% |
2026 年已公布累計 456.2 億元;全年推算 615.4 億元(YoY +55.6%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 年度 / 季度 | EPS(元) | YoY | 備註 |
|---|---|---|---|
| 2022 | 2.35 | +5.9% | |
| 2023 | 1.83 | -22.1% | |
| 2024 | 3.21 | +75.4% | |
| 2025 | 3.14 | -2.2% | 2Q25 受貴金屬避險部位評價損失拖累(業外損失 8.6 億) |
| 1Q25 | 0.60 | -18.4% | |
| 2Q25 | -0.50 | 盈轉虧 | 貴金屬暴漲→空頭避險評價損失 8.6 億 |
| 3Q25 | 1.17 | +53.0% | |
| 4Q25 | 1.87 | +72.5% | 毛利率提升至 16.83% |
| 1Q26 | 2.54 | +323% | 毛利率 18.23%,毛利/VAS 達 145.2% |
EPS 預估
| 年度 | 玉山投顧 EPS(報告日:2026-06-29) | 備註 |
|---|---|---|
| 2026E | 10.17 | 17x PER 為目標價基礎;+創鉅權益法貢獻 ~1.26元 |
| 2027E | 13.68 | HAMR 全面導入,VAS 年增 25% |
季度預估(玉山,2026-06-29):
| 季度 | 營收(億元) | 毛利率 | EPS(元) |
|---|---|---|---|
| 2Q26E | 166億 | 17.45% | 2.72 |
| 3Q26E | 151億 | 16.10% | 2.11 |
| 4Q26E | 168億 | 17.61% | 2.80 |
| 2026E | 631億 | 17.35% | 10.17 |
| 2027E | 750億 | 18.79% | 13.68 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 玉山投顧 | 2026-06-29 | 增加持股(初次評等) | NT$170 | 17x 2026E EPS(10.17元) | 報告_玉山_光洋科1785_20260629 |
- 收盤價(報告日):NT$137.00,上漲空間:24.09%
月營收追蹤
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-06E | 50 | -16.8% | — | 金價回落拖累;VAS 不受影響 |
| 1Q26 | 145.6 | — | +76.6% | 含工帶料收入 127.3 億(YoY +89.9%),VAS 18.3 億(YoY +18.8%) |
觀察指標
| 指標 | 觀察重點 |
|---|---|
| VAS 收入季增率與占比 | VAS 是真實加工獲利來源,含工帶料收入受貴金屬價格干擾;VAS 占比提升才是結構性改善 |
| 毛利 / VAS 比值 | 反映加工獲利能力;1Q26 已達 145.2%,觀察是否維持 >120% |
| HAMR 靶材滲透率 | 全面 HAMR 導入後 Pt/Ru 用量激增,直接推升 VAS ASP |
| 釕(Ru)/ 白金(Pt)現貨報價 | 材料成本與報價連動,釕從 500 USD 漲至 1,500+ USD/t oz,需追蹤穩定性 |
| 創鉅(7918)EPS 與光洋科認列貢獻 | 創鉅 2026E EPS ~25 元,光洋科以權益法認列約 1.26 元 / 年 |
| 半導體客戶台積電佔比 | 目前 ~70%,集中風險;多元化進度需觀察 |
| 1Q26 期末存貨(212 億,佔總資產 54%) | 戰略儲備(Au、Pt)周轉速度,金價波動對評價損益影響 |
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 全球 HDD 靶材市佔率 30–35% | analyst | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中高 |
| 台灣半導體前段靶材市佔率約 90% | analyst | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中(公司自述,待第三方驗證) |
| Seagate、WD 為 HDD 靶材核心客戶 | fact | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 高 |
| 台積電佔光洋科半導體客戶約 70% | analyst | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中高 |
| 2026E EPS 10.17 元(玉山投顧預估) | estimate | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中(初次評等,含多項成長假設) |
| 2027E EPS 13.68 元(玉山投顧預估) | estimate | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中(HAMR 全面導入時程假設) |
| 2027 年大廠全面導入 HAMR | analyst | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中(玉山投顧預期,HAMR 延後為主要風險) |
| 創鉅 2026E EPS 約 25 元 | estimate | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中(創鉅初登興櫃,成長高度假設) |
| 釕(Ru)從 2025 年初 500 USD 漲至 1,500+ USD/t oz | fact | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 高(報告引用市場數據) |
| 貴金屬原料自給率 70–80% | analyst | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中高(公司自述) |
| 每年節省碳排約 38.5 萬噸 | public_info | 報告_玉山_光洋科1785_20260629 | 2026-06-29 | 中(公司揭露) |
風險與注意事項
- 貴金屬價格波動:含工帶料收入受 Au/Pt/Ru 現貨影響,金價下跌月份(如 2026-06)造成月營收大幅下滑,需搭配 VAS 趨勢判斷獲利
- 避險部位評價損失:公司建空頭部位避險,貴金屬價格劇烈暴漲時(如 2025 年)實體存貨增值但避險部位造成業外損失(2Q25 損失 8.6 億),易導致季度 EPS 大幅波動
- HAMR 導入進度延後:若 Seagate/WD 延後 HAMR 全面導入,2027E EPS 高度假設將面臨下修風險
- 創鉅驗證延後:先進製程材料需通過晶圓廠認證,驗證延後將影響半導體 VAS 占比提升計畫
- 客戶集中:半導體客戶中台積電佔約 70%,集中度偏高
- 存貨龐大:1Q26 期末存貨 212 億(佔總資產 54%),金價大跌時面臨跌價損失風險
公司行事曆
- 10/13週二營收9月營收公布營收 50.78 億、年增 +49.9%、月增 +12.4%
- 今天 2026-11-08
- 11/09週一營收10月營收(預估 11/9)可能 11/9 公布(近 12 次有 11 次落在此區間;最常見:期限前 1 個工作天,信心中)
- 12/09週三營收11月營收(預估 12/8–12/9)可能 12/8–12/9 公布(近 12 次有 11 次落在此區間;最常見:期限前 1 個工作天,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2025-10-01 | 半導體先進製程與封裝事業分割,移轉予創鉅先進材料(Xalloy) | 企業動作 | ⭐⭐⭐ | 分割基準日 |
| 2026-05-11 | 創鉅先進材料(7918)正式登錄興櫃 | 上市事件 | ⭐⭐⭐ | 股本 4.31 億元,光洋科持股 69.84% |
| 2026H2 | HAMR 靶材滲透率持續提升,備貨旺季 | 放量節點 | ⭐⭐⭐ | 金價趨穩+年底備貨帶動 HDD 靶材用量 |
| 2027 | 主要 HDD 廠全面導入 HAMR,50TB+ 容量 | 技術升級 | ⭐⭐⭐ | Ru/Pt 用量顯著增加,VAS 年增 25% 至 112 億 |
供應鏈位置
- 上游原料:貴金屬現貨市場(Au、Pt、Ru、Pd 等);電子廢料(自客戶端回收)
- 下游客戶(HDD):Seagate(希捷)、Western Digital(威騰)—全球前三大 HDD 廠
- 下游客戶(半導體):2330_台積電(市)(~70%)、Samsung、中芯國際(5.1%)、2303_聯電(市)(4.4%)、穩懋、南茂、頎邦
- 子公司:7918_創鉅先進材料(興)(先進製程前段靶材,光洋科持股 69.84%)
- 競爭對手:JX Advanced Metals(5016.JP,全球第一,市佔率 ~50%+)、Tosoh、Solstice Advanced Materials、Linde(原 Praxair)、中國江丰電子、台灣 鑫科(3663)
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市)(台積電) | 客戶 / 下游 | 半導體前段靶材最大客戶,佔創鉅半導體客戶約 70% |
| 7918_創鉅先進材料(興) | 子公司 | 持股 69.84%,負責先進製程前段靶材,2026-05-11 登錄興櫃 |
| 鑫科(3663) | 競爭對手 | 台灣本土靶材競爭者(暫無頁) |
| Seagate(希捷) | 客戶 / 下游 | HDD 靶材核心客戶,全球前三大 HDD 廠 |
| Western Digital(威騰) | 客戶 / 下游 | HDD 靶材核心客戶,全球前三大 HDD 廠 |
| JX Advanced Metals(5016.JP) | 競爭對手 | 全球靶材龍頭,市佔率約 50%+ |
| 江丰電子 | 競爭對手 | 中國半導體靶材廠商 |
來源
- 報告_玉山_光洋科1785_20260629(玉山投顧,2026-06-29,初次評等:增加持股,目標價 NT$170)