問題背景
資策會 MIC 於 2026 年 3 月 16 日至 5 月 25 日以電話為主(輔以傳真、Email、郵寄)調查台灣製造業資訊長或 IT 投資決策者,有效樣本 200 家(經常雇用員工 100 人以上;傳統製造業 120 家占 60%、高科技製造業 80 家占 40%),報告 2026-10 發布,涵蓋 2026 年支出估計與 2027 年預估。傳統製造業含民生、化學、金屬機械;高科技製造業含電子零組件、電腦/電子產品/光學製品。本頁整理「雲端服務」與「資通安全」兩項支出與採用意向,供判讀國內製造業 IT 需求,來源為單一調查(需求端樣本,不含供給端廠商財務)。
查詢結果
關鍵發現
- 2027 年平均支出預估成長:雲端服務 +9.3%、資通安全 +7.1%、資訊系統 +4.1%;雲端增幅最高,但資訊系統與資安的平均支出規模仍高於雲端,且資安的預估增加金額在三者中最高(圖一,平均值含零支出企業)。
- 多數企業預算持平:2027 年雲端預算增加者僅 18.5%(持平 80.5%、減少 1.0%)、資安增加者 23.5%(持平 75.5%、減少 1.0%);兩項規劃增支者均未達四分之一。
- 傳統製造業「增幅高、增支企業比重低」,高科技製造業「規模大、增支企業比重高」:雲端 +12.1% vs +6.5%、資安 +10.1% vs +4.5%;增加雲端預算企業傳統 15.8% vs 高科技 22.5%,增加資安預算 17.5% vs 32.5%。
- 地端與雲端並存:地端架構平均配置比重 2026 年 82.1% → 2027 年 81.4%,公有雲 6.5% → 7.0%、私有雲 11.4% → 11.6%;MIC 結論為雲端增支「不宜直接解讀為全面移轉上雲」。
- 雲端增支以 AI 工具與資料平台居前;資安支出主要受合規與威脅驅動,而非人才(8.0%)。
平均支出與預算變動(圖一、圖二、圖三、圖八、圖九)
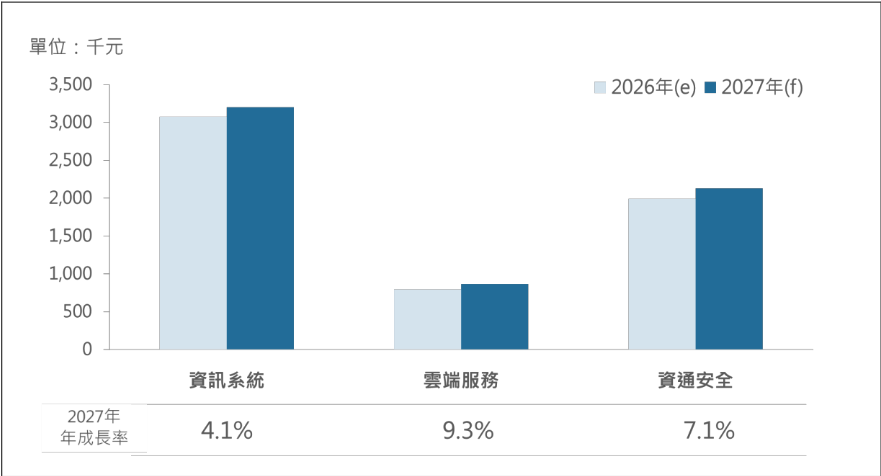
圖說:2026(e)/2027(f) 製造業資訊系統、雲端服務、資通安全平均支出長條圖(單位千元,無數值標籤,約略:資訊系統 3,070→3,200、雲端 790→865、資安 2,000→2,130),2027 年成長率 4.1%/9.3%/7.1%。來源:MIC,2026-10。
| 項目 | 整體 | 傳統製造 | 高科技製造 |
|---|---|---|---|
| 2027 雲端平均支出成長 | +9.3% | +12.1% | +6.5% |
| 2027 資安平均支出成長 | +7.1% | +10.1% | +4.5% |
| 2027 雲端預算:減少/持平/增加未達 10%/增加達 10% | 1.0/80.5/9.0/9.5% | 1.7/82.5/7.5/8.3% | 0/77.5/11.3/11.3% |
| 2027 資安預算:減少/持平/增加未達 10%/增加達 10% | 1.0/75.5/12.0/11.5% | 0.8/81.7/9.2/8.3% | 1.3/66.3/16.3/16.3% |
規模方面(圖二、圖八約略讀值,千元):雲端平均支出傳統約 665→745、高科技約 980→1,040;資安傳統約 1,540→1,700、高科技約 2,650→2,770。高科技製造業平均規模較大、傳統製造業基期較低。企業提出的雲端增支原因涵蓋業務擴張、AI 應用、雲端備份與供應商調價;資安增支原因包含新廠與系統建置、設備汰換、授權續約與費用上漲,減支則來自專案完成、設備建置後改付保固費、預算或人力縮減(皆為受訪者開放回答)。
雲端:部署模式與採用項目(圖四至圖七)
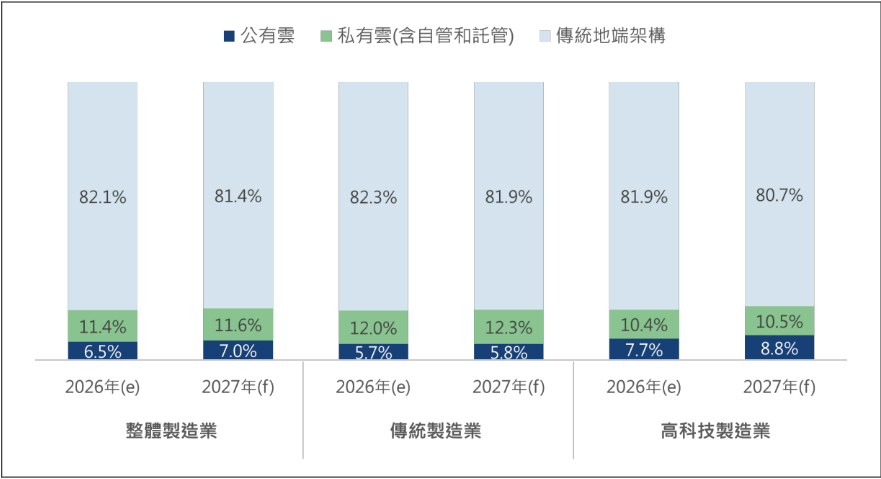
圖說:資訊系統部署比重(公有雲/私有雲/地端)2026(e)→2027(f):整體 6.5/11.4/82.1→7.0/11.6/81.4;傳統 5.7/12.0/82.3→5.8/12.3/81.9;高科技 7.7/10.4/81.9→8.8/10.5/80.7。來源:MIC,2026-10。
- 使用項目(2026 年底前持續使用或新增導入;樣本為 2026 或 2027 年配置含公有/私有雲的 102 家,複選):企業商務應用服務 78.4%(傳統 91.2%、高科技 62.2%)居首;資料庫、儲存與備份各 6.9%(高科技皆 15.6%);網路與內容傳遞 5.9%、系統與資料整合 4.9%(高科技 11.1%)。
- 優先以 SaaS 採用的系統(選企業商務應用者 80 家):企業營運支援與 IT 治理 45.0%、需求銷售與客戶管理 40.0%、生產製造與工廠營運管理 22.5%(傳統 26.9%、高科技 14.3%)、採購與供應鏈 21.3%、產品研發與設計 16.3%。
- 預計增加支出的雲端項目(102 家,複選):新興 AI 技術或工具平台 37.3%(傳統 42.1%、高科技 31.1%)、雲端資料平台 33.3%、混合雲/多雲管理 30.4%(傳統 38.6%、高科技 20.0%)、私有 AI 應用 21.6%、運算租用(GPU/TPU 算力)13.7%、應用現代化 13.7%(高科技 20.0%、傳統 8.8%)、成本最佳化/FinOps 10.8%。MIC 提醒選擇比重不代表投入金額或應用成熟度。
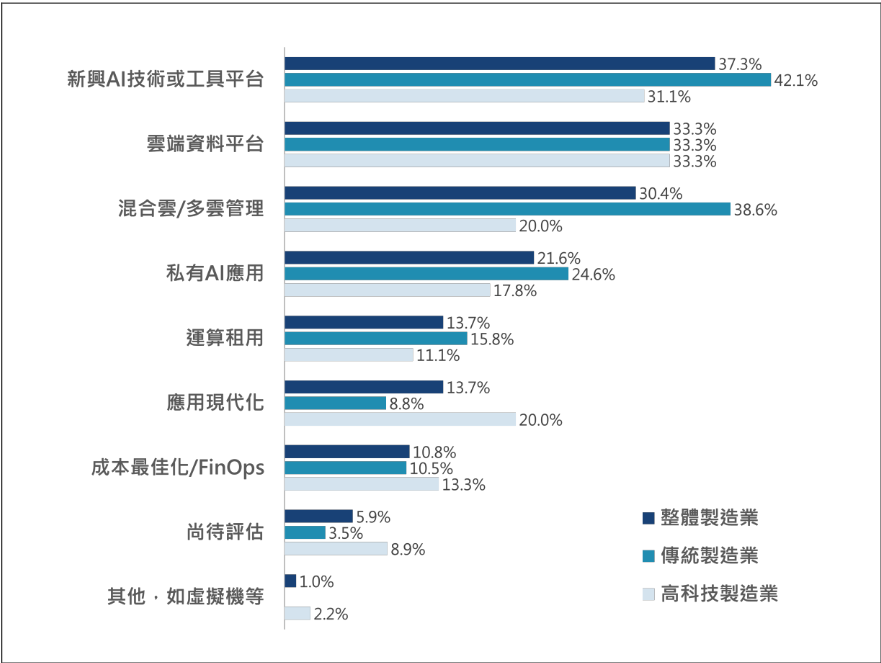
圖說:預計增加支出的雲端服務項目橫條(整體/傳統/高科技):新興 AI 技術或工具平台 37.3/42.1/31.1%,雲端資料平台 33.3/33.3/33.3%,混合雲/多雲管理 30.4/38.6/20.0%,私有 AI 應用 21.6/24.6/17.8%,運算租用 13.7/15.8/11.1%,應用現代化 13.7/8.8/20.0%,成本最佳化/FinOps 10.8/10.5/13.3%。來源:MIC,2026-10。
資安:驅動因素、治理與導入(圖十至圖十三)
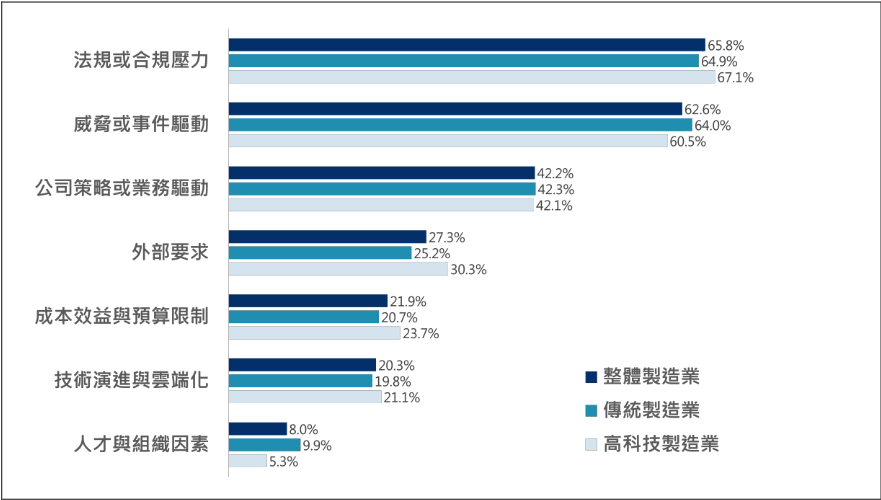
圖說:資安支出變動主要影響因素(整體/傳統/高科技,複選最多三項):法規或合規壓力 65.8/64.9/67.1%,威脅或事件驅動 62.6/64.0/60.5%,公司策略或業務驅動 42.2/42.3/42.1%,外部要求 27.3/25.2/30.3%,成本效益與預算限制 21.9/20.7/23.7%,技術演進與雲端化 20.3/19.8/21.1%,人才與組織因素 8.0/9.9/5.3%。來源:MIC,2026-10。
- 治理:55.0% 已設置資安長或資安官(高科技 60.0%、傳統 51.7%);MIC 註明未確認專兼任、授權與資源,不足以判定管理成效。
- 開放回答中的具體項目:傳統製造業提及防火牆、端點防護、委外監控、資安管理制度與零信任;高科技製造業提及 EDR、DLP、弱點掃描與入侵偵測委外、ISO 27001 驗證。
- 導入情形(已導入+已導入並 2 年內升級):端點與設備安全 69.5%、應用與系統安全 64.5%、資料安全與治理 50.5%、身分與存取安全 51.5%、資安營運與委外服務 47.0%、雲端與基礎架構安全 32.0%(63.0% 暫無導入);「正在規劃導入」較高者為資安營運與委外服務 16.0%、身分與存取安全 14.5%。
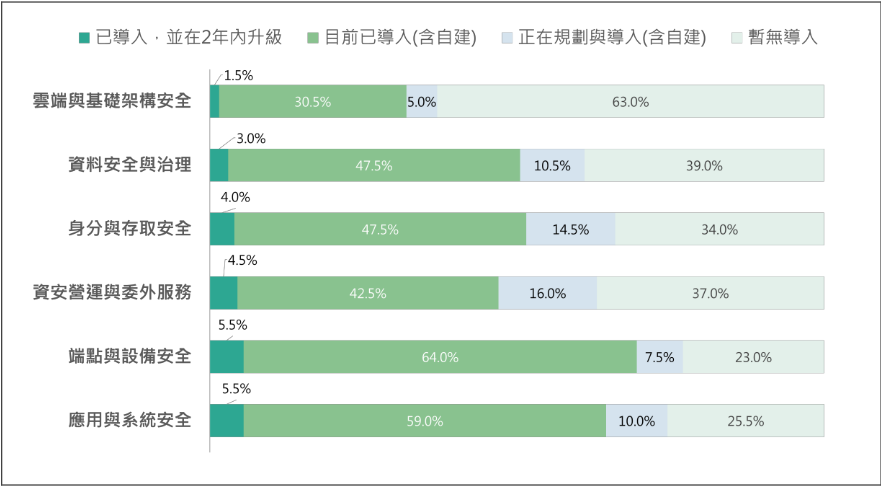
圖說:六類資安應用導入狀態(已導入並 2 年內升級/目前已導入/正在規劃/暫無導入):雲端與基礎架構 1.5/30.5/5.0/63.0%,資料安全與治理 3.0/47.5/10.5/39.0%,身分與存取 4.0/47.5/14.5/34.0%,資安營運與委外服務 4.5/42.5/16.0/37.0%,端點與設備 5.5/64.0/7.5/23.0%,應用與系統 5.5/59.0/10.0/25.5%。來源:MIC,2026-10。
- 2026–2027 預計持續使用或擴大採用的資安服務類型(最多選三項):防護型 69.0%(傳統 74.2%、高科技 61.3%)、偵測型 58.5%(61.7%/53.8%)、備援型 49.5%(50.0%/48.8%)、識別型 32.0%(26.7%/40.0%)、治理型 15.5%、回應型 11.5%。分類定義見下表。
| 類型 | MIC 定義的涵蓋範圍 |
|---|---|
| 識別型 | 資產盤點、攻擊面管理、安全態勢管理、持續曝險管理 |
| 防護型 | 雲端安全平台、端點/設備防護、網路/邊界防護、零信任、IAM、資料防護、DLP 與資料盤點 |
| 偵測型 | EDR、XDR、SOC/日誌分析、威脅獵捕/紅藍隊演練、代理式 AI 防禦 |
| 回應型 | 事件應變流程(IR)、CSIRT、威脅情資整合 |
| 備援型 | 資料/勒索復原、備份、異地備援、業務持續計畫 |
| 治理型 | ISO 27001、威脅建模、法規遵循(GDPR/個資法/金融資安)、SBOM、第三方風險管理、AI 風險治理 |
對庫內公司的連結(觀察)
以下為本庫對照,非 MIC 報告點名:資安服務與雲端託管的供給端公司,其訂單來源之一即國內企業 IT 預算。本調查可作為需求面背景,但樣本為 100 人以上製造業、屬問卷口徑,不能直接換算成單一公司營收。
- 資安服務:6690_安碁資訊(櫃)(資安監控、顧問與營運不中斷)、7823_奧義賽博-KY(創)(AI 資安);調查顯示「偵測型」「防護型」與「資安營運與委外服務」規劃比重居前,與此類服務定位相近。
- 雲端託管與資訊服務:6689_伊雲谷(市)、3029_零壹(市)(系統整合與 IT 加值型代理商);調查顯示 2027 年地端比重仍達 81.4%,雲端增支以 SaaS 企業應用、AI 工具與資料平台為主。
風險與限制
- 單一調查、200 家樣本;平均支出含零支出企業,易被少數大型樣本拉高,且圖一、圖二、圖八未列數值標籤,本頁千元讀值為讀圖約略值。
- 複選題比重(最多選三項者)代表相對優先順序,不等於投入金額、既有能力或成熟度;MIC 明言雲端防護導入比率 32.0% 不能據此判定防護不足。
- 傳統與高科技製造業部分差異(如合規 64.9% vs 67.1%)幅度很小,MIC 認為不足以判定兩者預算決策模式不同。
- 圖四地端比重為各企業配置比重之平均,非金額加權。
來源
- 報告_MIC_台灣製造業雲端與資安支出調查_20261020 — 資策會 MIC(劉佳苹),2026-10;200 家製造業問卷、2026-2027 雲端與資安平均支出與採用意向