基本資料
安碁資訊(Acer Cyber Security Inc., ACSI)成立於 2000 年,為宏碁旗下資訊安全管理服務廠,宏碁持股比例約 60%,2019-10-30 於證券櫃買中心上櫃。公司具備整合機房、系統、網路、資安之維運管理能力,向國內外資安軟硬體原廠或經銷商採購相關工具,提供整合式一條龍 SOC(Security Operation Center)平台架構的資安解決方案,並自行開發服務方案賺取加值服務。
1H26 業務組成:資安監控及防護 26%、資安專業顧問及平台建設服務 30%、營運不中斷 35%、營運委外 8%(元大投顧,2026-09-23)。1H26 客戶別:政府機關 44%、金融業 20%、雲端產業 21%、一般企業 15%;公司於政府市場市占率逾六成、金融業約五成,客戶集中於中大型業者。服務市場以國內為主,持續性營收(SOC、營運不中斷等長約/訂閱制服務)占比約 60%、續約率達 95% 以上,為獲利提供穩定性;主要成長動能來自資安顧問及檢測服務(一次性專案,含滲透測試、攻防演練、法規要求擴增支出)。(元大投顧,2026-09-23)
核心技術/競爭優勢
- 自研 AI Agent「安答」:應用於內部資料庫索引、雲端 SOC、資安健診與主動檢測,已於雲端維運、弱點掃描、社交工程與滲透測試等項目節省約 30%-50% 人力投入,公司目標將教育訓練與顧問服務自動化比例提升至 50% 以上,藉此承接更多專案與客戶(元大投顧,2026-09-23)
- 已於 2025 年完成銀行業大語言模型(LLM)十大資安缺陷檢測,具備 AI 應用資安檢測能力
- 長約/訂閱制服務占營收約 60%、續約率 95%+,提供獲利穩定性;資安顧問及檢測服務為主要成長引擎
產品與應用
| 產品 / 服務 | 應用 | 說明 |
|---|---|---|
| SOC 監控(7×24) | 政府、金融、雲端產業、一般企業 | 長約/訂閱制為主,占營收約 60% |
| 資安專業顧問及檢測 | 風險評估、滲透測試、攻防演練、LLM 資安缺陷檢測 | 主要成長動能,企業上雲及 AI 化帶動一次性需求上升 |
| 營運不中斷服務 | 金融業、政府機關 | 1H26 占營收 35% |
| 營運委外 | 中大型企業 | 1H26 占營收 8% |
圖片 / 架構圖
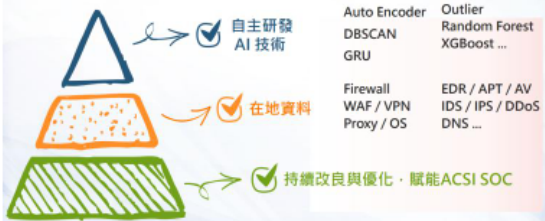
AI-Driven SOC 防禦架構:由下而上「自主研發 AI 技術(Auto Encoder/DBSCAN/GRU 等)」→「在地資料(Firewall/WAF/VPN/Proxy/OS)」→「持續改良與優化・賦能 ACSI SOC」,並整合 EDR/APT/AV/IDS/IPS/DDoS/DNS 等防護項目。來源:報告_元大_安碁資訊6690_20260923(元大投顧,2026-09-23)
月營收(近 24 個月)
下次公布12/3(四) 11月營收 預估:可能 12/3 公布(近 6 次有 6 次落在此區間;最常見:每月第 3 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 2.19 | — | +17.0% | 本站推算† |
| 2026-12 | 2.92 | — | +10.0% | 本站推算† |
| 2026-11 | 2.59 | — | +11.5% | 本站推算† |
| 2026-10 | 2.10 | -15.6% | +8.4% | |
| 2026-09 | 2.49 | +13.3% | +8.6% | |
| 2026-08 | 2.20 | +4.2% | +8.2% | |
| 2026-07 | 2.11 | -11.9% | +8.9% | |
| 2026-06 | 2.39 | +15.0% | +7.2% | |
| 2026-05 | 2.08 | -1.6% | +10.0% | |
| 2026-04 | 2.12 | -17.8% | +14.4% | |
| 2026-03 | 2.57 | +42.8% | +24.9% | |
| 2026-02 | 1.80 | -3.6% | +13.3% | |
| 2026-01 | 1.87 | -29.5% | +23.8% | |
| 2025-12 | 2.65 | +14.2% | +14.8% | |
| 2025-11 | 2.32 | +19.8% | +11.8% | |
| 2025-10 | 1.94 | -15.4% | +17.9% | |
| 2025-09 | 2.29 | +12.9% | +14.5% | |
| 2025-08 | 2.03 | +4.9% | +11.0% | |
| 2025-07 | 1.94 | -13.3% | +8.8% | |
| 2025-06 | 2.23 | +18.0% | +9.4% | |
| 2025-05 | 1.89 | +2.3% | +10.9% | |
| 2025-04 | 1.85 | -10.2% | +19.5% | |
| 2025-03 | 2.06 | +29.4% | +10.7% | |
| 2025-02 | 1.59 | +5.3% | +21.3% | |
| 2025-01 | 1.51 | -34.6% | +12.5% | |
| 2024-12 | 2.31 | +11.1% | +14.7% | |
| 2024-11 | 2.08 | +26.4% | +16.7% |
2026 年已公布累計 21.7 億元;全年推算 27.3 億元(YoY +12.1%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$2.2億元 | +4.2% | +8.2% | 達成元大前次3Q26營收預期62%,略低於預期,SOC 資安監控營收成長放緩(元大投顧,2026-09-23) |
EPS 記錄
只放實績(A)。
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 2025Q2 | 2.50 | -- | |
| 2026Q1 | 2.27 | -21.4% QoQ | |
| 2026Q2 | 2.83 | +13.2% | 優於元大預期6%、低於市場預期1% |
| 年度 | EPS (元) | YoY |
|---|---|---|
| 2024A | 10.14 | +16.8% |
| 2025A | 10.21 | +0.7% |
EPS 預估
| 年度 | 元大 EPS(報告日:2026-09-23) | 備註 |
|---|---|---|
| 2026F | 11.36 | 上修 2%(原 11.18),年增 11.2% |
| 2027F | 13.23 | 上修 4%(原 12.70),年增 16.4% |
| 2026Q3F | 2.85 | 季增 1.3%,年增 6.3%,維持前次獲利預估 |
| 2026Q4F | 3.41 | 季增 19.5%,年增 8.3%,維持前次獲利預估 |
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 元大投顧(2026-09-23) | 營運槓桿發酵 → 費用率下修;部份專案涉設備交付 → 毛利率下修 | 2026/27F 營業利益率上修 0.2/0.7 個百分點;毛利率 40.1%/41.4%(下修 1.5/1.4 個百分點);營收年增 12.4%/10.5% | EPS 上修 2%/4% 至 11.36/13.23 元 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 元大投顧 | 2026-09-23 | 買進 | NT$215 | 19x 2026F EPS(歷史三年交易區間 14-26 倍,取中值) | 報告_元大_安碁資訊6690_20260923 |
沿革:前次 TP210(買進)→ 本次 TP215(買進),上修反映 1H26 新簽約合約總額年增 31%、8 月新取得政府單位指標型專案(元大投顧,2026-09-23)。
公司行事曆
- 11/04週三營收10月營收公布MOPS 公布於 11/4 14:48–15:48 間
- 今天 2026-11-08
- 12/03週四營收11月營收(預估 12/3)可能 12/3 公布(近 6 次有 6 次落在此區間;最常見:每月第 3 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2023 | 進軍泰國市場,初期技術移轉、後設銷售辦公室 | 市場拓展 | ⭐⭐ | 業務以端點防護、資安健診、顧問服務切入,目前僅小幅貢獻營收(元大投顧,2026-09-23) |
| 2025 | 完成銀行業大語言模型十大資安缺陷檢測 | 服務上線 | ⭐⭐ | 協助銀行客戶進行 LLM 資安缺陷檢測(元大投顧,2026-09-23) |
| 2026-08 | 新取得政府單位網路資安設備、雲平台資源擴充暨維運等指標型專案 | 訂單 | ⭐⭐⭐ | 深化政府市場布局(元大投顧,2026-09-23) |
| 2H26 | 進入專案驗收及營收認列高峰 | 認列高峰 | ⭐⭐⭐ | 估 3Q/4Q26 營收季增 4.2%/10.9%(元大投顧,2026-09-23) |
供應鏈位置
安碁資訊為資安服務整合商,向國內外資安軟硬體原廠/經銷商採購工具後提供 SOC 平台整合服務,非硬體元件供應鏈參與者;暫無對應 供應鏈_資安 彙整頁(vault 待補)。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2353_宏碁(市) | 母公司 | 宏碁持股約 60%,安碁資訊為其資安管理服務子公司(元大投顧,2026-09-23) |
風險與注意事項
- 部份大型專案涉及硬體設備交付,毛利率隨專案組合波動
- 政府/金融客戶集中度高,市占率已逾五至六成,成長空間受既有基期影響
來源
- 報告_元大_安碁資訊6690_20260923 — 元大投顧,2026-09-23;上修 2026/27F EPS 至 11.36/13.23 元,目標價上調至 215 元,維持買進。