基本資料
元太科技(E Ink Holdings,8069,TPEX 上櫃)為全球電子紙(ePaper)顯示技術龍頭,主要產品為電子紙顯示器模組與電子墨水薄膜,應用涵蓋電子貨架標籤(ESL)、電子書閱讀器(e-reader)、電子筆記本(e-note)與電子紙看板(signage)。MS(2026-06-08)認為元太在電子紙產業具主導地位(dominant industry position),長期持續受惠各類應用的電子紙需求成長。
- 主要成長驅動(2026 公司指引已下修至 +10-15%,法說會 2026-08-13/中信投顧 2026-08-14):IoT(ESL) 仍維持 +20-30%;消費性產品(e-reader/e-note)受記憶體成本上升、客戶調高終端售價衝擊,銷量下滑,預期雙位數衰退;signage 貢獻全年營收高個位數百分比(以 retail media 與室內應用為主)。(沿革:舊指引 +20-25%〔MS,2026-06-08/2026-07-08〕→ 新指引 +10-15%〔法說 2026-08-13〕)
- GS(2026-09-30)最新拆解:消費性電子(e-reader/e-note)2026E 估衰退 13% YoY(vs 2025 +6% YoY),2027E-28E 回升至 +12-16% YoY;IoT 應用(ESL+Signage)2026E-28E CAGR +32%(vs 2025 +22% YoY),驅動因子為零售業節省人力/電力/紙張成本、數位化趨勢與 ESG 意識提升;Signage 新產品走模組化加速客戶導入,具高 ASP 但毛利率較低
- 市值 NT$228,308mn、流通股數 1,150mn(MS 2026-06-08,收盤 NT$198.5)
- 財務體質:2026e ROE 18.7%、股息殖利率 3.7%、淨現金(leverage 2026e -4.9%)
- 資料來源:8069 元太(E ink)|20260608|MS
核心技術/競爭優勢
- 電子紙產業主導地位:電子墨水薄膜為自有核心技術,下游模組與品牌應用多依賴元太供應(MS:dominant industry position)。
- 低功耗雙穩態顯示:電子紙僅在畫面更新時耗電,適合 ESL、e-reader 等長效電池應用,與 LCD/OLED 形成差異化賽道。
- 應用面擴張:自 e-reader 基本盤延伸至 ESL(零售數位化)與 signage(retail media/室內看板),驅動營收結構多元化。
產品與應用
| 產品 / 服務 | 應用 | 成長動能(2026 指引) |
|---|---|---|
| 電子墨水薄膜 / 電子紙模組 | ESL 電子貨架標籤 | +20-30%,最大成長引擎 |
| 電子紙模組 | e-reader / e-note | 個位數成長,基本盤 |
| 大尺寸電子紙 | signage(retail media、室內應用為主) | 貢獻全年營收高個位數百分比 |
圖片 / 架構圖
flowchart LR
  classDef tw fill:#a5d8ff
  classDef app fill:#fff3bf

  EInk[元太 8069\n電子墨水薄膜 + 電子紙模組]:::tw
  ESL[ESL 電子貨架標籤\n零售數位化]:::app
  Reader[e-reader / e-note]:::app
  Signage[電子紙看板\nretail media / 室內]:::app

  EInk -- "+20-30%(2026 指引)" --> ESL
  EInk -- 個位數成長 --> Reader
  EInk -- 高個位數營收占比 --> Signage
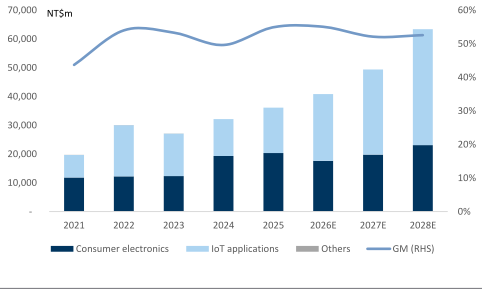
E Ink 營收按產品別堆疊長條圖(消費性電子/IoT applications/Others)+毛利率折線(右軸),2021–2028E;可見 IoT applications 佔比持續擴大、GM 區間約 45-60%。(來源:報告_GS_元太8069_20260930,Goldman Sachs,2026-09-30)
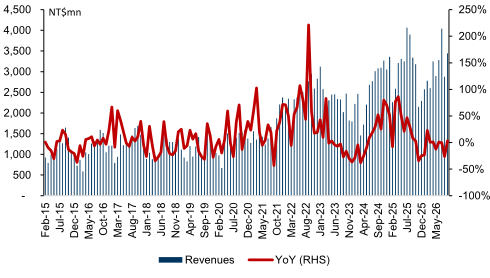
E Ink 月營收長條圖+YoY 折線(右軸),2015/2–2026/8;可見月營收自 2021-22 年結構性放大後波動加劇,2026 年中起 YoY 轉負後於 8 月回升。(來源:報告_GS_元太8069_20260930,Goldman Sachs,2026-09-30)
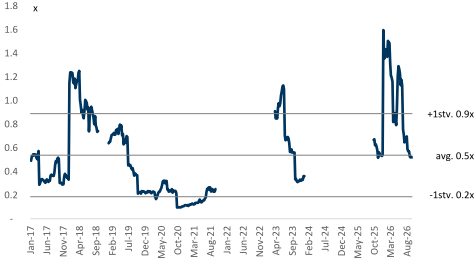
E Ink 12 個月前瞻 PEG ratio 折線圖,2017/1–2026/8,標示 +1 標準差 0.9x/均值 0.5x/-1 標準差 0.2x;現值約 0.5-0.6x,貼近均值。(來源:報告_GS_元太8069_20260930,Goldman Sachs,2026-09-30)
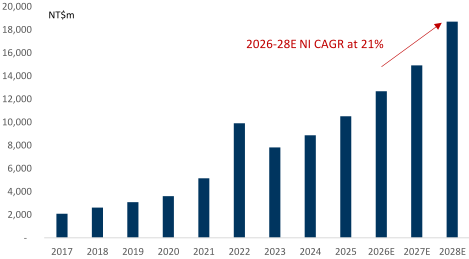
E Ink 淨利長條圖,2017–2028E,標註「2026-28E NI CAGR at 21%」;可見淨利自 2021 年起加速成長。(來源:報告_GS_元太8069_20260930,Goldman Sachs,2026-09-30)
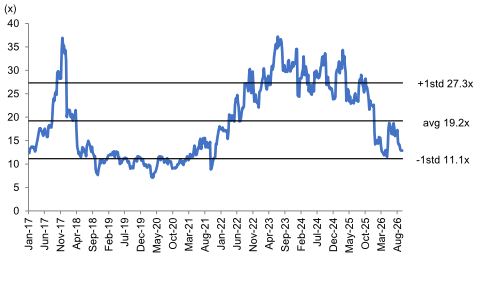
E Ink 12 個月前瞻 P/E ratio 折線圖,2017/1–2026/8,標示 +1 標準差 27.3x/均值 19.2x/-1 標準差 11.1x;現值落於均值附近,低於歷史高點(37x,2017/2022 兩次高峰)。(來源:報告_GS_元太8069_20260930,Goldman Sachs,2026-09-30)
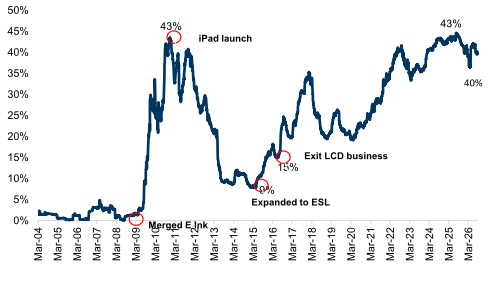
E Ink QFII(外資)持股比例折線圖,2004/3–2026/3,標註事件圈:iPad launch(43%)、Merged E Ink、Expanded to ESL(0%)、Exit LCD business(15%),近期持股約 40-43%。(來源:報告_GS_元太8069_20260930,Goldman Sachs,2026-09-30)
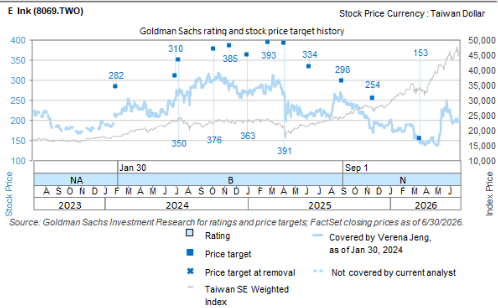
GS 評等與股價目標歷史圖:股價線(淺藍,右軸 index)、目標價階梯點(深藍方塊,可見數字 282/310/385/393/334/298/254/153),橫軸標示 NA/B(Buy)/N(Neutral)評等區間,2023/09–2026;可見評等自 B 轉 N 後目標價持續下修。(來源:報告_GS_元太8069_20260930,Goldman Sachs,2026-09-30)
月營收(近 24 個月)
下次公布12/7(一)–12/8(二) 11月營收 預估:可能 12/7–12/8 公布(近 11 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 36.6 | — | +31.5% | 本站推算† |
| 2026-12 | 41.7 | — | +61.9% | 本站推算† |
| 2026-11 | 37.5 | — | +63.6% | 本站推算† |
| 2026-10 | 37.5 | +3.7% | +74.4% | |
| 2026-09 | 36.1 | +4.8% | +13.5% | |
| 2026-08 | 34.5 | +19.8% | +3.3% | |
| 2026-07 | 28.8 | -28.8% | -26.2% | |
| 2026-06 | 40.4 | +23.2% | -0.6% | |
| 2026-05 | 32.8 | +13.3% | +1.0% | |
| 2026-04 | 28.9 | -10.9% | -12.6% | |
| 2026-03 | 32.5 | +24.8% | +1.3% | |
| 2026-02 | 26.0 | -6.3% | +0.6% | |
| 2026-01 | 27.8 | +8.0% | +22.9% | |
| 2025-12 | 25.7 | +12.2% | -23.3% | |
| 2025-11 | 22.9 | +6.7% | -24.9% | |
| 2025-10 | 21.5 | -32.5% | -34.2% | |
| 2025-09 | 31.8 | -4.6% | +2.8% | |
| 2025-08 | 33.4 | -14.4% | +8.3% | |
| 2025-07 | 39.0 | -4.2% | +29.3% | |
| 2025-06 | 40.7 | +25.2% | +46.7% | |
| 2025-05 | 32.5 | -1.9% | +21.2% | |
| 2025-04 | 33.1 | +3.1% | +50.2% | |
| 2025-03 | 32.1 | +24.0% | +86.4% | |
| 2025-02 | 25.9 | +14.3% | +77.4% | |
| 2025-01 | 22.6 | -32.6% | -8.1% | |
| 2024-12 | 33.6 | +10.0% | +51.2% | |
| 2024-11 | 30.5 | -6.6% | +69.9% |
2026 年已公布累計 325.3 億元;全年推算 404.5 億元(YoY +12.0%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-05 | NT$3,280mn | +13% | +1% | QTD 達 MS 2Q26e(NT$10,043mn)的 61%(MS,2026-06-08) |
| 2026-06 | NT$4,041mn | +23% | -1% | 2Q26 收官,2Q26 合計 NT$10,216mn(+18% QoQ/-4% YoY),大致符合 MS 估(NT$10,043mn,+16% QoQ/-5% YoY)與共識(NT$10,227mn,+18% QoQ/-4% YoY)(MS,2026-07-08) |
| 2026-07 | NT$2,876mn | -28.8% | -26.2% | 7M26 累計 YoY -3.8%;僅達大和/彭博共識 3Q26 營收估(NT$11,418mn/NT$11,477mn)的 25.2%/23.7%,YoY 由 6 月 -1% 進一步惡化(大和,2026-08-07) |
| 2026-08 | 34.46 億元 | +20% MoM/+3% YoY。QTD 達 MS 3Q26 預估(99.85 億元,−2% QoQ/−4% YoY)的 63%、共識(102.13 億元)的 62%。MS 認為 8 月的明顯反彈降低了再次未達全年 guidance(2026 年 YoY +10%~15%)的風險,3Q26 營收進度符合預期。評價已在 12x 2027 P/E 的谷底水準,但 MS 認為近期缺乏強催化劑,儘管長期看好電子紙需求。來源 報告_MS_元太8069_20260908;GS(2026-09-30)確認同一數字(NT$3,446mn),並指出實績優於 GS 自身預估(NT$2,693mn)達 28%,顯示 GS 對 8 月反彈幅度亦低估 | | 2026-09 | NT$3,613mn | +5% | +14% | 3Q26 合計 NT$9,936mn(-3% QoQ/-5% YoY),符合 MS 估 NT$9,985mn(-2%/-4%)與共識 NT$9,774mn(-4%/-6%);較 GS 9 月預估 NT$3,855mn 低約 6.3%†。MS 算術:2026 全年指引 +10-15% 需單月營收維持 9 月水準至年底,隱含 4Q26 QoQ +9%,雖季節性偏弱仍「看來可達」。來源 報告_MS_元太8069_20261008(MS,2026-10-08)| | 2026-10E/11E/12E | GS 預估:3,855/3,894/3,933/3,982(NT$mn) | GS 預估(2026-09-30;9 月實績已於上列公布)9月E 3,855、YoY +21%/+81%/+71%/+55%;3Q26E/4Q26E 合計 NT$10,178mn/NT$11,809mn(QoQ 0%/+16%),驅動因子為 e-labels、Signage 放量與消費性電子季節性轉佳;屬預估值非實績,列此供對照。來源 報告_GS_元太8069_20260930,2026-09-30 |
EPS 記錄
| 期間 | EPS(NT$) | 備註 |
|---|---|---|
| 2025A | 9.14 | MS 2026-06-08(共識口徑 §10.09) |
| 2026-04(單月初步) | 1.02 | 對 2Q26 共識 EPS 2.85 構成上行風險(MS) |
| 2Q26 | 3.24 | 營收 NT$10,216mn(+18.3% QoQ/-3.9% YoY)優於大和估 3.6%、與共識大致持平;GM 58.7%(低於大和估 60.0%,與共識持平);OPM 34.7%(略低於大和估 35.1%/共識 34.8%);淨利 NT$3,733mn(+34.1% QoQ/+25.6% YoY)優於大和/共識估 17.0%/11.3%(可能來自業外投資利得);實績驗證先前 MS 提示的上行風險(共識 EPS 2.85)兌現(大和,2026-08-07) |
EPS 預估
下表 MS 欄原為 2026-06-08 報告模型輸出;2026-09-08/2026-10-08 兩份 MS 報告數字相同(EPS 11.57/12.57/14.77),已更新為最新並保留(前 X);GS 欄為 2026-09-30 新增。MS 同報告引用 Refinitiv 共識 EPS 11.36/13.40/14.95(2026-10-08),與下表共識欄(GS 引用,11.92/14.20/16.14)口徑/日期不同。
| 年度 | MS 營收/EBITDA/淨利(NT$mn,報告日 2026-10-08) | MS EPS(NT$,報告日:2026-10-08) | GS 營收/EBITDA/淨利(NT$mn,報告日 2026-09-30) | GS EPS(NT$,diluted) | 共識 EPS(NT$,Refinitiv) | 備註 |
|---|---|---|---|---|---|---|
| 2026e | 40,294/16,276/13,307(前 43,339/16,456/13,077) | 11.57(前 11.37) | 40,836/14,630/12,675(前 40,344/—/10,995,淨利 +15%) | 10.95(前 9.55) | 11.92 | GS 2Q26+8 月實績優於預期,毛利率上修帶動淨利上修 15% |
| 2027e | 46,095/18,570/14,457(前 49,878/19,062/15,037) | 12.57(前 13.07) | 49,395/18,244/14,914(前 51,641/—/13,596,淨利 +10%) | 12.88 | 14.20 | GS 營收下修 4% 但毛利率改善使淨利仍上修 |
| 2028e | 53,387/21,698/16,987(前 59,024/22,755/18,027) | 14.77(前 15.67) | 63,405/23,042/18,707(前 67,764/—/17,328,淨利 +8%) | 16.16 | 16.14 | GS 營收下修 6% 但毛利率改善使淨利仍上修 |
GS EPS(diluted)取自 Exhibit 6 損益表;GS 本次主因 2Q26+8 月實績優於預期,上修 2026-28E 毛利率假設(產品組合改善:e-labels 以電子紙格式交付毛利較高,消費性電子以模組格式交付毛利較低),帶動淨利上修 15%/10%/8%,惟營收因消費性電子展望保守而下修。來源:報告_GS_元太8069_20260930,estimate,信心:高。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 大和(2026-08-07) | PER 回推:現價 TWD196 ÷ 2026/27E PER 16.9x/14.4x | TP TWD225 = 18x 1 年期前瞻 EPS;past-3-year PER 區間 11-34x;非直接揭露完整年度 EPS,回推值待報告確認 | 2026E EPS ≈11.60†/2027E EPS ≈13.61†(與 MS 2026e/2027e 11.37/13.07 大致一致) |
| 中信投顧(2026-08-14) | PER 混合:2H26-1H27E EPS × 18 倍本益比 | 法說會(2026-08-13)下修 2026 全年營收成長至 +10-15%(IoT/ESL 仍 +20-25%,消費性產品因記憶體成本上升預期雙位數衰退);3Q26 營收估略低於 2Q26,4Q26 為 ESL 傳統出貨旺季、全年營運高峰;H5 產線 3Q26 良率估改善,H6 產線 2027 裝機調校、2028 貢獻營收 | 2026F/2027F EPS 11.31/12.49(與 MS、大和估值大致一致);TP NT$206(舊 NT$221);評等由買進調降至增加持股(Overweight) |
| 摩根士丹利(2026-10-08) | 月營收追蹤(9 月 NT$3,613mn)+ 全年指引算術;PE 目標倍數法 | 2026 全年營收指引 +10-15%(需單月維持 9 月水準,隱含 4Q26 QoQ +9%);目標倍數 12x 2027e P/E,對應 2025-28 盈餘 CAGR 17%、PEG 0.7x(2022-25 股價平均 22x forward、盈餘 CAGR 37%);ModelWare 口徑 | 2026e/27e/28e EPS 11.57/12.57/14.77,營收 NT$40,294/46,095/53,387mn;TP NT$150(= 12x × 12.57 ≈ 150.8);評價已在 12x 谷底、近期缺強催化劑 |
| Goldman Sachs(2026-09-30) | 2Q26 與 8 月實績優於預期 × 產品組合(e-labels 電子紙格式毛利較高 vs 消費性電子模組格式毛利較低)→ 毛利率上修 → 淨利/EPS 上修;目標 P/E 隨消費性電子評價隨高記憶體成本降評而下修 | 消費性電子(e-reader/e-note)2026E 估衰退 13% YoY(vs 2025 +6% YoY),2027-28E 回升至 +12-16% YoY;IoT(ESL+Signage)2026E-28E CAGR +32%(vs 2025 +22% YoY);Signage 新產品高 ASP 但毛利率較低(走模組化加速客戶導入);目標 P/E 自 13x(前次 TP 隱含 2027E P/E)降至 11x(取自 avg. 12m forward PEG 0.5x × 22% 前瞻獲利成長) | 2026-28E 淨利上修 15%/10%/8% 至 NT$12,675/14,914/18,707mn;EPS(diluted)2026E/27E/28E 10.95/12.88/16.16;12m TP 自 NT$153 下修至 NT$142,維持 Neutral |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 摩根士丹利 | 2026-06-08 | Overweight(產業觀點 In-Line) | NT$250 | 19x 2027 P/E(報告日約 15x);upside 26% | 8069 元太(E ink)|20260608|MS |
| 摩根士丹利 | 2026-07-08 | Overweight(維持) | NT$250(維持) | 19x 2027 P/E(現價 NT$199 對應約 15x);6 月營收追蹤支持指引 | 報告_MS_元太8069_20260708 |
| 摩根士丹利 | 2026-07-16 | Overweight(維持) | NT$250(維持) | 19x 2027 P/E(現價 NT$184 對應約 14x);Pricer 2Q26 read-across 支持 ESL 終端需求回溫 | 報告_MS_元太8069_20260716 |
| 摩根士丹利 | 2026-07-31 | Overweight(維持) | NT$250(維持) | 19x 2027 P/E(現價 NT$182 對應約 16x);Vusion 2Q26 read-across,新專案斬獲+併購 ISM 布局零售媒體 | 報告_MS_元太8069_20260731 |
| 摩根士丹利 | 2026-09-08 | Equal-weight(產業觀點 In-Line;較 2026-07-31 的 Overweight 降一級,降評報告本身未入庫,發生於 07-31 至 09-08 間) | NT$150(前 NT$250) | 12x 2027e P/E(谷底);現價 NT$147、upside 2%;8 月營收 NT$3,446mn 反彈降低未達指引風險 | 報告_MS_元太8069_20260908 |
| 摩根士丹利 | 2026-10-08 | Equal-weight(維持) | NT$150(維持) | 12x 2027e P/E;現價 NT$144、upside 4%;9 月營收 NT$3,613mn(+5% MoM/+14% YoY),3Q26 符合預期 | 報告_MS_元太8069_20261008 |
| 大和證券 | 2026-08-07 | Buy (1) | NT$225 | 18x 1 年期前瞻 EPS;現價 NT$196 對應 2026/27E PER 16.9x/14.4x(3 年區間 11-34x) | 報告_Daiwa_元太8069_20260807 |
| 中信投顧 | 2026-08-14 | 增加持股 Overweight(由買進調降) | NT$206(舊 NT$221) | 18x 2H26-1H27E EPS 混合;記憶體成本衝擊致 2026 營收展望下修,但長期 ESL/數位看板成長態勢不變 | 報告_CTBC_元太8069_20260814 |
| 高盛(Goldman Sachs) | 2026-09-30 | Neutral(維持) | NT$142(↓ 153) | 目標 P/E 11x 2027E(前 13x,反映消費性電子評價隨高記憶體成本降評;取自 avg. 12m forward PEG 0.5x × 22% 前瞻獲利成長) | 報告_GS_元太8069_20260930;報告日股價 NT$142.50,上行空間僅 0.4%;2Q26/8 月營收優於預期,2026-28E 淨利上修 15%/10%/8%(產品組合毛利率改善),惟評等維持 Neutral 未轉 Buy |
摩根大通估值(2026-08-22 產業簡報)
摩根大通《Asian Hardware Technology》(Albert Hung/William Yang/Anthony Leng,2026-08-22)估值總表列入本檔,分析師 Jerry Tsai: - 評等 Overweight,目標價 263.00;報告基準股價 163.00(2026-08-21 收盤),上行空間 +61% - 估值倍數:P/E 13.6 x(2026E)/11.4 x(2027E);P/B 2.8 x/2.5 x;ROE 20%/23% - EPS 估值:2026E 12.0、2027E 14.3(幣別同股價) - 英文名 E Ink。完整同業對照見 分析_JPM亞洲硬體_AI與一般伺服器雙軌需求與供給瓶頸_20260822「附錄:關鍵表格」表 1/表 2;來源 260822_亞洲硬體_jpm_asian-hardware-technology
ESL 終端需求 Read-across(Pricer,MS 2026-07-16)
Pricer(PRICb.ST,瑞典,MS 未覆蓋)為 ESL(Electronic Shelf Label,電子貨架標籤)系統整合商,屬元太下游終端市場的客戶端指標;MS 以其季度營運數據作為 read-across,判讀零售數位化終端需求是否回溫。
- Pricer 2Q26 營收 SEK486.4mn(QoQ 持平/YoY +8%),由加拿大、美國、北歐與太平洋地區需求驅動;Benelux 穩健成長,法國銷售略微 YoY 下滑。
- 訂單金額 SEK568.1mn(QoQ +22%/YoY +13%),book-to-bill 比率達 1.2(1Q26 為 1.0、2Q25 為 1.1),反映優先市場的成功導入案與新客戶驗證增加,相較去年同期市場態度轉為積極。
- 管理層仍認為總體不確定性影響投資決策,但北美等市場客戶已開始規劃並投資新的數位化專案。
- 重點客戶案例:加拿大與 Sobeys 達成 US$51mn 協議(未來 18 個月 300-350 家門市);美國訂單增加,來自與 IBM Federal 合作在 Defense Commissary Agency 門市網路的導入,以及新舊客戶裝機;北歐因轉為自有銷售團隊(取代原經銷商網路)成長與客戶關係改善;太平洋地區核心市場需求同步增加。
MS 觀點
MS 認為 Pricer 揭露的零售數位化持續趨勢與零售商對 ESL 態度轉為積極,對元太的電子紙需求構成正面訊號;元太作為 ESL 產業主導供應商將持續受惠此長期需求(secular e-paper demand)。維持 OW,TP NT$250(19x 2027 P/E,現價 NT$184 對應約 14x)。來源:報告_MS_元太8069_20260716,Morgan Stanley,2026-07-16。
ESL 終端需求 Read-across(Vusion,MS 2026-07-31)
Vusion(VU.PA,MS 未覆蓋)為 ESL 系統整合商,與 Pricer 同為元太下游終端市場的客戶端指標。
- 2Q26 調整後營收 €545.4mn(QoQ +86%/YoY +31%);Americas/APAC 占 80%(YoY +41%),EMEA 占 20%(YoY +3%)。
- 訂單金額 €365mn(QoQ +16%/YoY +7%),book-to-bill 比率 0.67(1Q26 為 1.08、2Q25 為 0.82);管理層預期 2H26 優於 1H26,全年轉為正成長,並重申 2027 願景約 €2.2bn 為可達成目標。
- 全年指引維持不變:營收成長 15-20% YoY,VAS 營收約 40% YoY 成長。
- 宣布併購 In-Store Media(ISM,巴塞隆納總部),加速打造數位零售媒體與廣告平台;ISM 與 90 個零售通路、逾 1,600 個品牌有合作關係,橫跨 EMEA/Americas/APAC 9 國,2025 年營收約 €120mn,交易預計 2026 年底前完成。
- 重點客戶案例:Carrefour 專案 2H26 開始 rollout 並在 2027-28 加速;Walmart Mexico 專案(上月簽約)已納入 2Q26 訂單,2026-27 展開 express 店與大型店部署;JYSK(北歐家具零售商)6 月擴大合作,升級 450 間北歐門市+另 750 間歐洲門市並全面轉移至 VusionCloud,規模預計 2027 年達 2,500 間門市;Gratis(土耳其美妝零售商)6 月合作,2026 年部署 300 家門市(約 200 萬個 ESL),2027/28 再增 500 家;Decathlon 已於 2Q26 達 700 家門市部署里程碑,橫跨 54 國。
MS 觀點
MS 認為 Vusion 揭露的新專案斬獲與零售媒體布局,對元太構成正面訊號,指向 Walmart 專案(預計年底完成)以外的更多成長機會;但市場仍在等待更多數據點支持元太自身全年 +20-25% 營收成長指引(1H26 營收僅 YoY +1%)。維持 OW,TP NT$250(19x 2027 P/E,現價 NT$182 對應約 16x)。來源:報告_MS_元太8069_20260731,Morgan Stanley,2026-07-31。
風險與注意事項
2Q26 財報實績優於預期,惟 7 月營收顯著回落
2Q26 EPS 3.24(+34.1% QoQ/+25.6% YoY),營收/淨利分別優於大和估 3.6%/17.0%、優於共識 -0.1%/11.3%;惟 7 月單月營收 NT$2,876mn,MoM -28.8%/YoY -26.2%(7M26 YoY -3.8%),僅達大和/彭博共識 3Q26 營收估的 25.2%/23.7%,對管理層全年 +20-25% 指引與 3Q26 動能構成疑慮;元太訂於 2026-08-13 舉行 2Q26 法說會(大和,2026-08-07)。 (沿革:2026-06-08 曾標記 QTD 4-5 月僅達共識 2Q26 營收 60%,該疑慮已由 2Q26 實績超標解除,惟接續轉為 7 月營收回落疑慮)
- ESL 客戶資本支出循環:ESL 為最大成長引擎,零售業數位化投資若放緩將直接影響指引達成。
- YoY 成長急轉直下:7 月營收 YoY -26.2%(6 月為 -1%、5 月 +1%),與全年 +20-25% 指引落差擴大,3Q26 能否回升為觀察重點(大和,2026-08-07)。
- 記憶體成本上升:MS(2026-07-08)點出記憶體成本上升,可能影響 e-reader / e-note 終端需求,值得持續觀察;中信投顧(2026-08-14)法說會後確認此衝擊已實際反映,2026 全年營收指引由 +20-25% 下修至 +10-15%,並將評等由買進調降至增加持股(TP NT$221→NT$206)。
公司行事曆
- 10/13週二營收9月營收公布營收 36.13 億、年增 +13.5%、月增 +4.9%
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:58–16:00 間
- 今天 2026-11-08
- 11/12週四法說會法說會說明本公司115年第3季財務及業務相關資訊。日程及網路會議網址:時間:2:30–3:30p.m.語言:中文網址:https://attendee.gotowebinar.com/register/6950363102960315739WebinarID:119-174-763時間:4:00–5:00p.m.語言:英文網
- 12/08週二營收11月營收(預估 12/7–12/8)可能 12/7–12/8 公布(近 11 次有 11 次落在此區間;最常見:期限前 2 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 | 全年營收指引下修至 +10-15%(法說會 2026-08-13,中信投顧 2026-08-14) | 指引 | ⭐⭐⭐ | IoT(ESL) 仍維持 +20-25%;消費性產品(e-reader/e-note)受記憶體成本上升、客戶調高終端售價衝擊,預期雙位數衰退。沿革:舊指引 +20-25%(管理層 2026-06-08/2026-07-08 兩份 MS 報告皆重申)→ 新指引 +10-15%(法說 2026-08-13) |
| 2026-07-16 | Pricer(ESL 系統整合商,MS 未覆蓋)2Q26 營收 SEK486.4mn(+8% YoY)、訂單 SEK568.1mn(+13% YoY)、book-to-bill 1.2 | 產業 read-across | ⭐⭐ | MS 判讀為零售數位化終端需求回溫正面訊號,來源 報告_MS_元太8069_20260716 |
| 2026-07-31 | Vusion(ESL 系統整合商,MS 未覆蓋)2Q26 調整後營收 €545.4mn(+31% YoY)、訂單 €365mn(+7% YoY)、book-to-bill 0.67;宣布併購 In-Store Media 布局零售媒體 | 產業 read-across | ⭐⭐ | Carrefour/Walmart Mexico/JYSK/Gratis/Decathlon 等新專案陸續推進,來源 報告_MS_元太8069_20260731 |
| 2026 年底前 | Walmart(美國)EdgeSense 部署預計完成 | 客戶專案 | ⭐⭐ | Vusion 揭露,來源 報告_MS_元太8069_20260731 |
| 3Q26 | 營收預期略低於 2Q26,H5 產線良率估較前季改善 | 產能 | ⭐⭐ | 消費性市場疲弱;中信投顧,2026-08-14 |
| 4Q26 | ESL 傳統出貨旺季,為 2026 年營運高峰季 | 出貨旺季 | ⭐⭐ | 中信投顧,2026-08-14 |
| 2027 | H6 產線設備進駐裝機並進行調校 | 產能 | ⭐⭐ | 大尺寸世代產線推進;中信投顧,2026-08-14 |
| 2028 | H6 產線預期開始貢獻營收 | 產能 | ⭐⭐ | 中信投顧,2026-08-14 |
| 未來 18 個月 | Sobeys(加拿大零售商)擴大部署 ESL 至 300-350 家門市 | 客戶專案 | ⭐⭐ | GS(2026-09-30)引用,與 MS Pricer 2Q26 read-across(2026-07-16)既有記錄一致,屬同一客戶案例的交叉確認 |
| 2026-09/10 | GS 預估 3Q26E/4Q26E 營收 QoQ 0%/+16%,由 e-labels、Signage 放量與消費性電子季節性轉佳驅動 | 財報前瞻 | ⭐⭐ | GS,2026-09-30 |
供應鏈位置
- 角色:電子紙上游核心材料(電子墨水薄膜)+ 模組供應商,下游為 ESL 系統商、e-reader 品牌與看板整合商。
- 所屬供應鏈:尚無對應供應鏈頁(電子紙非 vault 既有 AI/半導體主軸;本頁為月營收追蹤型公司頁)。
來源
- 報告_GS_元太8069_20260930 — Goldman Sachs(Verena Jeng/Allen Chang),2026-09-30;電子紙應用持續擴張,消費性電子仍保守(2026E -13% YoY,2027-28E 回升 +12-16%),IoT CAGR +32%(2026-28E);8 月營收優於 GS 自身預估 28%;維持 Neutral,TP 自 NT$153 下修至 NT$142(目標 P/E 11x,前 13x);2026-28E 淨利上修 15%/10%/8%
- 8069 元太(E ink)|20260608|MS — Morgan Stanley,2026-06-08;OW、TP NT$250(19x 2027 P/E);5 月營收 NT$3,280mn(+13% MoM/+1% YoY);2026 指引 +20-25% 維持;EPS 26/27/28e 11.37/13.07/15.67
- 報告_MS_元太8069_20260708 — Morgan Stanley(Derrick Yang),2026-07-08;6 月營收 NT$4,041mn(+23% MoM/-1% YoY);2Q26 合計 NT$10,216mn(+18% QoQ/-4% YoY),大致符合 MS 估與共識;管理層重申 2026 指引 +20-25%;記憶體成本上升為觀察風險;Stay OW,TP NT$250(維持,19x 2027 P/E)
- 報告_MS_元太8069_20260716 — Morgan Stanley(Derrick Yang),2026-07-16;Pricer(ESL 系統整合商)2Q26 read-across,訂單/營收回溫、Sobeys 加拿大等重點客戶案例;Stay OW,TP NT$250(維持,19x 2027 P/E,現價 NT$184)
- 報告_MS_元太8069_20260731 — Morgan Stanley(Derrick Yang, Andy Meng),2026-07-31;Vusion(ESL 系統整合商)2Q26 read-across,新專案斬獲+併購 In-Store Media 布局零售媒體廣告平台;維持 OW,TP NT$250(維持,19x 2027 P/E,現價 NT$182)
- 報告_Daiwa_元太8069_20260807 — 大和證券(Helen Chien/Neil Teng, CFA),2026-08-07;2Q26 財報實績優於預期(EPS 3.24,優於大和/共識估17.0%/11.3%),惟 7 月營收 MoM -28.8%/YoY -26.2%;Buy (1),TP NT$225(18x 1 年期前瞻 EPS)
- 報告_CTBC_元太8069_20260814 — 中信投顧,2026-08-14;法說會(2026-08-13)後調降評等至增加持股(Overweight,舊:買進),TP NT$206(舊 NT$221);2Q26 EPS 3.24 符合/優於預期,惟 2026 全年營收指引因記憶體成本衝擊下修至 +10-15%(舊 +20-25%);H5 產線 3Q26 良率估改善、H6 產線 2027 裝機 2028 貢獻營收;2026F/2027F EPS 11.31/12.49
- 報告_MS_元太8069_20260908 — Morgan Stanley(Derrick Yang),2026-09-08;8 月營收 NT$3,446mn(+20% MoM/+3% YoY);評等 Equal-weight、TP NT$150,EPS 26/27/28e 11.57/12.57/14.77;評價 12x 2027 P/E 谷底、無強催化劑
- 報告_MS_元太8069_20261008 — Morgan Stanley(Derrick Yang),2026-10-08;9 月營收 NT$3,613mn(+5% MoM/+14% YoY)、3Q26 NT$9,936mn 符合 MS 估;全年指引 +10-15% 隱含 4Q26 +9% QoQ;維持 Equal-weight、TP NT$150
- 上市別經 gemini 查證為 TPEX 上櫃(2026-06-10)