基本資料
雅特力科技(Artery Technology,TW:6907)是專注高階 32-bit MCU 的 IC 設計公司,2016 年由 3035_智原(市) 轉投資成立,2026 年 2 月在台掛牌(TPEx 上櫃,產業別歸類半導體業)。董事長兼總經理王國雍,前職為聯電銷售副總。
公司在台灣設有主要研發團隊,重慶、蘇州設研發中心,業務系統分布於重慶、深圳、上海,員工約 130 人。營運重心在中國市場,公司自陳「在大陸知名度高、台灣知名度較低」。
產品定位是 100% 高階 32-bit MCU,不做 8/16-bit 低階產品。生態系與國際第一大 MCU 廠完全相容(意即 ST 生態系),採「相容策略」:晶片難做但生態系現成,客戶替換成本低。公司自述第一顆產品用在平衡車上,幾小時內就完成對手替換。
核心技術/競爭優勢
- 製程超前佈局:2016 年成立時即直接選最高階的 ARM Cortex-M4 與當時最先進的嵌入式 Flash 製程。目前主用 55/40/28 奈米三個節點,40/28nm 開始加入 AI 功能。28nm 嵌入式 Flash 由 2303_聯電(市) 代工。
- 製程遷移是護城河:MCU 內含大量 IP 且每個 IP 都需客製化,跳節點必須重建整個產品組合,多數老牌 MCU 廠難以跟進。
- 產品線廣度:約 300 個型號,每顆承諾供貨 10 年以上。MCU 屬半客製化產品(平台基礎+軟體實現功能),產品線寬度直接決定營收規模。
- AI 三階段分級:第一階段無 AI(純 CPU);第二階段 ARM Cortex-M7 以下加入 DSP 指令,客戶用軟體跑小模型;第三階段內含硬體 NPU 加速器。雅特力從第二階段起跳,已推出第二、三階段產品。
- 供應韌性即賣點:MCU 每 3–5 年大缺貨一次,公司主張在缺貨環境下「相容+穩定供貨」的標準化產品線機會最大。
產品與應用
| 產品 / 服務 | 應用 | 相關客戶 / 下游 |
|---|---|---|
| 高階 32-bit MCU(AT32 系列) | AIoT、智慧家居、智慧工業、智慧商務 | 中國家電、工業客戶 |
| 內含 NPU 的 MCU(開發中/新系列) | Edge AI、機器人控制 | — |
| 機器人專用晶片(含 ADC 與驅動) | 靈巧手、關節控制、電子皮膚 | 人形/狗型機器人廠 |
| wafer 銷售(sell 模式) | 客戶自行封裝、客製修改 | 日本等大型企業 |
應用分布(法說口徑):AIoT 含無人機、機器人、電競、數位對講機;智慧工業含儲能、3D 列印、PLC 馬達控制;智慧家居含掃地機器人、擦窗機器人、洗衣機;智慧商務含電子白板、網通設備;另有兩款電動車相關產品。
3Q26 應用別變化(占比相對 2Q26,法說 2026-10-23):AIoT 約 -4ppts(記憶體與 SSD 漲價壓抑 PC 周邊、無人機缺料);智慧運輸約 +4ppts(油價高檔帶動電動二輪車);智慧家居持平(智慧空氣清淨機新品、家用儲能);智慧工業約 +2ppts(數位電源、氣體傳感器);智慧商業約 -1ppt。新興成長點:毫米波雷達(商用 24G/60G,車用 77G)、3D 印表機(一家前三大客戶量產、另一家試產)。
機器人(法說 2026-10-23):關節電機 MCU 3Q26 起批量出貨給關節電機大方案商,2027 年有機會逾百萬顆;靈巧手多家客戶導入試產,客戶要求 MCU 與驅動 IC 同封裝;電子皮膚已導入一家磁式(6D Hall sensor,精度 0.01 牛頓)大客戶,採 WLCSP 封裝 MCU,預計 2027 年量產。廣義機器人占營收約 7–8%,人形機器人量體仍小。
Edge AI 產品階梯(法說 2026-10-23):基本盤為 55nm Cortex-M4;新品採 28nm,依序為 M7(強化 DSP)→ 內建 NPU → MPU(CPU core+M core 三合一),三個新系列預計 2026 年底前開始量產、最晚 2028 年全面量產。路線為聯盟合作而非併購(對照 Microchip/onsemi/TI/ADI 近期收購 Edge AI 晶片公司)。
單機用量是關鍵放大器:人形機器人最多可用 70 多顆 MCU(單手約 20 多顆);無人機的螺旋槳、雲台、飛控、VMC、電池管理各需一顆;家用產品隨便 5–6 顆;PLC 應用 2–7 顆。
圖片 / 架構圖
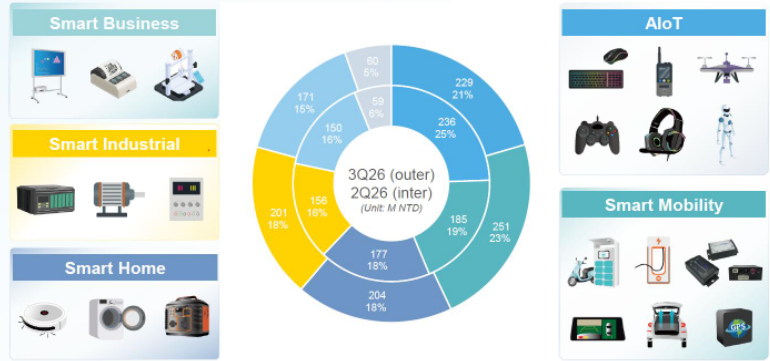
圖:3Q26(外圈)與 2Q26(內圈)各應用營收環形圖(單位百萬元新台幣):AIoT 229(21%)/236(25%)、Smart Mobility 251(23%)/185(19%)、Smart Home 204(18%)/177(18%)、Smart Industrial 201(18%)/156(16%)、Smart Business 171(15%)/150(16%)、Others 60(5%)/59(6%);兩側附各應用產品插圖(中信投顧 2026-10-27,原資料雅特力)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 6 次有 6 次落在此區間;最常見:每月第 5 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2026-09 | 3.47 | -5.3% | +175.3% | |
| 2026-08 | 3.66 | -9.1% | +198.7% | |
| 2026-07 | 4.03 | +9.1% | +198.4% | |
| 2026-06 | 3.69 | +20.1% | +113.6% | |
| 2026-05 | 3.07 | +7.2% | +76.4% | |
| 2026-04 | 2.87 | +10.5% | +121.7% | |
| 2026-03 | 2.59 | +46.9% | +64.2% | |
| 2026-02 | 1.77 | -18.7% | +100.0% | |
| 2026-01 | 2.17 | +31.8% | +70.2% |
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026-08 | NT$3.66 億 | -9.1% | +198.7% | 公司備註「終端市場需求成長帶動營收大幅增加」 |
| 2026-07 | NT$4.03 億 | — | — | 為 2026 年迄今單月高點 |
| 2026 累計 1–8 月 | NT$23.85 億 | — | +115.3% | 去年同期 11.08 億 |
1–8 月累計 +115.3% 與法說「今年成長超過一倍」一致,屬可交叉驗證的高信心數字。
EPS 記錄
| 季度 | EPS (元) | YoY | 備註 |
|---|---|---|---|
| 3Q26 | 2.87 | 3Q25 0.64 | 法說(2026-10-23);2Q26 2.79;中信投顧(2026-10-27):營收 11.2 億元(QoQ +16%、YoY +191%)、毛利 4.4 億元(YoY +241%)、營業利益 2.1 億元(YoY +719%)、稅後淨利 1.8 億元(YoY +442%);費用增加來自光罩費用、大陸員工獎金、權利金 |
| 1Q26 | 1.09 | — | 營收 6.53 億元、毛利率 35.1%(中信投顧 2026-10-27 季表) |
| 1H26 累計 | 4.00 | — | 公開資訊觀測站 115 年第 2 季合併 |
1H26 合併損益(新台幣千元,MOPS)
| 科目 | 1H26 | 利潤率 |
|---|---|---|
| 營業收入 | 1,616,230 | — |
| 營業毛利 | 614,311 | 38.0% |
| 營業費用 | 359,306 | 22.2% |
| 營業利益 | 255,005 | 15.8% |
| 稅前淨利 | 267,737 | 16.6% |
| 本期淨利(歸母) | 242,879 | 15.0% |
3Q26 合併損益(新台幣億元,法說 2026-10-23)
| 科目 | 3Q26 | 2Q26 | 3Q25 | 備註 |
|---|---|---|---|---|
| 營業收入 | 11.16 | 9.63 | 3.84 | QoQ 約 +16%、YoY +191.1% |
| 營業毛利 | 4.40 | 3.85 | 1.29 | 毛利率 39.4%(2Q26 40.0%),產品組合略變 |
| 營業費用 | 2.27 | 1.99 | 1.03 | 3Q 光罩費用、用人費用、權利金增加 |
| 營業利益 | 2.13 | 1.86 | 0.26 | 營益率 19% |
| 業外收支 | 0.06 | — | — | 利息 0.03+匯兌 0.03 |
| 稅後淨利 | 1.79 | — | — | EPS 2.87 元 |
9/30 現金 15.1 億元(6/30 17.1 億元;股利 0.62 億元+存貨增加)、存貨 9.0 億元(6/30 7.1 億元,週轉天數 100→105 天)、權益 18.1 億元、負債 7.3 億元(法說,2026-10-23)。
EPS 預估
| 期間 | 營收(NT$mn) | 毛利率 | 營益率 | 稅後淨利(NT$mn) | 稅後 EPS(元) | 備註 |
|---|---|---|---|---|---|---|
| 4Q26F | 746 | 40.28% | 14.29% | 92 | 1.47 | QoQ -33.13%、YoY +72.63%(中信投顧 2026-10-27) |
| 1Q27F | 841 | 40.43% | 18.18% | 130 | 2.08 | QoQ +12.68%、YoY +28.75% |
| 2Q27F | 1,021 | 40.41% | 22.14% | 189 | 3.03 | QoQ +21.43%、YoY +6.02% |
| 3Q27F | 1,041 | 40.44% | 22.60% | 197 | 3.16 | YoY -6.70% |
| 4Q27F | 1,101 | 40.48% | 23.65% | 218 | 3.49 | YoY +47.56% |
| 2026F | 3,478 | 38.94% | 16.53% | 514 | 8.23 | YoY 營收 +108.78%、稅後純益 +382.17%(中信投顧 2026-10-27) |
| 2027F | 4,004 | 40.44% | 21.84% | 735 | 11.75 | YoY 營收 +15.12%、稅後純益 +42.80%(中信投顧 2026-10-27) |
財測假設
| 項目 | 指引 | 來源(日期) |
|---|---|---|
| 2026 全年營收(中信模型) | 3,478 百萬元(YoY +108.78%);2027F 4,004 百萬元(YoY +15.12%);2027F EPS 11.75 元×17 倍 PER 為目標價依據 | 中信投顧(2026-10-27) |
| 2026 全年營收 | 確定倍增以上(4 月法說約 +60% → 7 月有機會倍增 → 10 月確定倍增以上) | 法說(2026-10-23) |
| 4Q26 | 營收 QoQ -30% 至 -35%(約 7.3–7.8 億元†),毛利率較 3Q26 微升,費用 QoQ 約 -15%;4Q 為短期低點 | 法說(2026-10-23) |
| 1Q27 | 營收高於 4Q26,QoQ、YoY 均有機會兩位數成長;費用續降 | 法說(2026-10-23) |
| 2027 全年 | 營收兩位數以上成長,公司信心高;五大應用設計贏單創新高,貢獻均衡 | 法說(2026-10-23) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 中信投顧 | 2026-10-27 | 買進(初次評等) | NT$200(潛在漲幅 30.7%,前日收盤 NT$153) | 2027F EPS 11.75 元×17 倍 PER | 報告_CTBC_雅特力-KY6907_Initiation_20261027 |
關鍵 Claim
| Claim | 來源(日期) | 信心 |
|---|---|---|
| 2021 年累計出貨逾 1 億顆,2026 年逾 2 億顆 | 法說(2026-09-10) | 高 |
| 2026 年營收成長逾 100%,高於多數 MCU 同業 | 法說(2026-09-10);1–8 月累計 +115.3%(MOPS)佐證 | 高 |
| 獲 ARM 選入 Physical AI 與 ARM Total Design 方案,成為 Tier One 合作夥伴 | 法說引述 2026-09 上海 ARM 年度活動 | 中高(公開活動,惟 Tier One 定義未見官方文件) |
| 廣義機器人營收占比 2025 年約 6% → 2026 年約 8%,成長 150%(無人機另計) | 法說(2026-09-10) | 中高 |
| 國際第一大 MCU 廠營收為公司的 40–50 倍 | 法說(2026-09-10) | 中(口頭比較,未具名) |
| 28nm 嵌入式 Flash 由聯電代工 | 法說(2026-09-10) | 中高(廠區名稱與比例數字轉寫破碎,見 memo 校正紀錄) |
| 3Q26 營收 11.16 億元(QoQ 約 +16%、YoY +191.1%),毛利率 39.4%,EPS 2.87 元;2026 年營收「確定倍增以上」 | 法說(2026-10-23) | 高(財務數字經交叉驗算) |
| Edge AI 相關產品約占營收 25%;Arm Total Design 聯盟(Physical AI)成員 | 法說(2026-10-23) | 中高(占比為公司口徑) |
| 人形機器人關節電機 MCU 3Q26 起批量出貨給關節電機大方案商,2027 年有機會逾百萬顆 | 法說(2026-10-23) | 中(公司展望,客戶未具名) |
| 2026 年全球人形機器人年產量約 4~5 萬台,公司廣義機器人(掃地、洗地、泳池、太陽能板清潔等)已批量出貨、占營收約 7~8% | 中信投顧(2026-10-27) | 中高 |
| 3Q26 加入 Arm Total Design for Physical AI 生態系 | 中信投顧(2026-10-27) | 中高 |
| 晶圓廠已通知 1Q27 調漲價格,公司將成本轉嫁客戶;3Q26 受 OSAT 封裝供應限制後已獲封裝廠優先支援 | 法說(2026-10-23) | 中高 |
投資觀察
- 成長率能否維持:1–8 月 +115% 的基期在 2027 年會大幅墊高,關鍵在新系列(含 NPU)能否接棒。
- 機器人營收的實質規模:占比 6%→8% 聽起來漂亮,但基期小;要看 2027 年絕對金額。人形機器人年產量目前僅一萬多台,公司自己也承認總量不大。
- sell 模式(賣 wafer)的毛利影響:這是新業務,賣 wafer 的毛利率結構與賣成品 MCU 不同,需追蹤是否稀釋整體 GM。
- 28nm 產能保障:若明年主流製程仍缺貨,公司視為機會;但前提是自己拿得到聯電產能。
- ARM Tier One 的實質效益:ARM 媒合客戶、建立生態系屬長期效益,短期不一定反映在營收。
- KY 架構與中國營運集中度:主要市場在中國大陸,地緣政治與客戶在地化政策是結構性變數。
風險與注意事項
- 相容策略的天生劣勢:公司自己點名兩項——與第一名同規格導致價格壓力大、容易被取代;以及永遠是跟隨者。
- 中國同業同樣採相容策略:中國 MCU 廠多數也與國際第一名相容,生態系開放意味著競爭者眾。
- 基期效應:2026 年成長逾 100% 部分來自 2023–2024 庫存調整後的低基期。
- 毛利率結構未揭露細節:1H26 GM 38.0%,但未拆分產品線;高階 32-bit 的定價能否在缺貨緩解後維持有待觀察。
- 4Q26 營收下滑與晶圓漲價:4Q26 指引 QoQ -30% 至 -35%(3Q26 受封裝廠優先支援而拉貨前移),各晶圓廠通知 1Q27 調漲,公司稱將轉嫁客戶,毛利率能否守住待觀察(法說 2026-10-23)。
- 機器人出貨量:關節電機 MCU 2027 年出貨量以法說董事長口徑「有機會超過百萬顆」為準(逐字稿 2026-10-23 確認);中信投顧初次報告寫「萬顆以上」,屬較保守的寬鬆表述。另中信投顧指 3Q26 無人機受陀螺儀缺貨、電競鍵盤滑鼠受記憶體漲價影響拉貨動能,風險因子列供應鏈產能與實體 AI 落地進度(2026-10-27)
- 上櫃時間短:2026 年 2 月才掛牌,可比較的公開財務序列有限。
公司行事曆
- 10/23週五法說會法說會本公司財務暨營運報告。
- 11/06週五營收10月營收公布MOPS 公布於 11/6 14:00–14:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 6 次有 6 次落在此區間;最常見:每月第 5 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2016 | 智原科技轉投資成立,直選 ARM M4+最高階 eFlash 製程 | 成立 | ⭐⭐ | 從智原僅調動 1 人,其餘為新聘 |
| 2021–2022 | 疫情缺貨期大幅獲利,投入新產品開發 | 產業循環 | ⭐⭐ | |
| 2023 | 庫存調整,營收下滑 | 產業循環 | ⭐⭐ | 2024 起連三年創高 |
| 2026-02 | 台灣掛牌上櫃 | 上市櫃 | ⭐⭐⭐ | KY 架構 |
| 2026-09 | 獲選 ARM Physical AI/Total Design 方案 | 生態系 | ⭐⭐⭐ | 上海 ARM 年度活動 |
| 2026Q3 | 人形機器人關節電機 MCU 開始批量出貨;加入 Arm Total Design for Physical AI 生態系 | 產品/生態系 | ⭐⭐ | 法說 2026-10-23;中信投顧 2026-10-27 |
| 2026 年底前 | 28nm 三個 Edge AI 新產品系列(M7/NPU/MPU)開始陸續量產 | 產品 | ⭐⭐⭐ | 法說 2026-10-23;最晚 2028 年全面量產 |
| 2027 | 電子皮膚(磁式)MCU 量產;人形機器人關節電機 MCU 有機會逾百萬顆 | 產品 | ⭐⭐ | 法說 2026-10-23 |
| 2027–2028 | 多個全新系列產品推出,結合智原 IP 支援並加入 NPU | 產品 | ⭐⭐⭐ | 公司稱「二期開發、全部 take out」 |
供應鏈位置
flowchart LR
    A[[3035_智原(市)]] -->|轉投資·IP 支援| B[雅特力 6907]
    C[[2303_聯電(市)]] -->|28nm eFlash 代工| B
    D[ARM Cortex-M / NPU IP] --> B
    B --> E[AIoT / 智慧家居 / 智慧工業]
    B --> F[機器人 · 無人機 · 3D 列印]
    B --> G[電動車 · 電動機車]
    B -->|sell 模式賣 wafer| H[日本等大型客戶自行封裝]

    classDef co fill:#ffc9c9,stroke:#c92a2a,color:#111;
    classDef up fill:#b2f2bb,stroke:#2f9e44,color:#111;
    class B co;
    class A,C,D up;
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 3035_智原(市) | 母公司 / 轉投資方 | 2016 年成立時的出資方,工程團隊來源,並提供 IP 支援 |
| 2303_聯電(市) | 上游代工 | 28nm 嵌入式 Flash 製程代工 |
來源
- 活動_雅特力6907_宏遠法人說明會memo_20260910 — 宏遠證券法人說明會,2026-09-10;董事長兼總經理王國雍主講,MCU 產業定位、製程策略、機器人與 Edge AI 布局
- 活動_雅特力-KY6907_3Q26法說memo_20261023 — 雅特力-KY 3Q26 線上法說,2026-10-23;3Q26 財務、4Q26/1Q27/2027 指引、Edge AI 產品階梯、機器人與毫米波/3D 印表機應用
- 報告_CTBC_雅特力-KY6907_Initiation_20261027 — 中信投顧 黎光岱,2026-10-27;初次評等買進、TP 200 元,3Q26 產品分布、2026 營收倍增、2027 挑戰雙位數成長、機器人三大部件進度
- 公開資訊觀測站 — 115 年第 2 季合併損益、2026 年月營收