基本資料
竹陞科技成立於 2017 年,提供高科技產業製程設備的智能自動化系統:無塵室生產設備遠程操控、遠程智能協同操控系統。透過物聯網感測器、邊緣智能伺服器、智慧工廠軟硬體整合與雲端解決方案,對不同機台運用 AI 機器視覺/聽覺/嗅覺做設備聯網、資訊採集與異常檢測,確保機台正常運轉與良率穩定。客戶涵蓋半導體、封測、PCB、面板光電等領域。
| 項目 | 數值(2026-04-07 國票投顧) |
|---|---|
| 流通在外股數 | 23 百萬股 |
| 市值 | NT$301.76 億 |
| 3M 平均日成交值 | NT$6.18 億 |
| 外資/投信持股率 | 7.09%/2.12% |
| 董監持股率 | 25.38% |
資料時點
本頁財務與展望數字來自 2026-04-07 的國票投顧首份報告,距建檔日已逾四個月,尚未經更新報告或法說驗證。使用前請以最新月營收與公司公告核對。
產品與應用
| 產品線 | 內容 | 2025 年營收占比 | 毛利率 |
|---|---|---|---|
| Gobot + iRPA | 整合電腦、螢幕與自研軟體 RCM+iRPA,支援工程師遠端監控;免進無塵室即可調整機台狀態,機台數據異常(壓力、溫度)時自動觸發預警與防護 | 35% | >70% |
| GoVision | 視覺化感測系統,監控機台內部運作:晶圓/面板是否偏移、表面異物汙染、搬運過程震動或傾斜導致破片風險 | 37% | >70% |
| AIoT | 外掛式感測器,在不改動原始機台的前提下讀取運行狀態;模組內建轉譯演算法可將不同廠牌/通訊語言的設備轉為統一標準格式,實現全廠自動化監控 | 28% | — |
i-RPA 劇本為公司獨有專利:為客戶編寫客製化機台操作流程劇本,每台 Gobot 同時使用 20-30 個劇本、每個廠區標配超過 50 個劇本,並向客戶收取 license fee。同業卡在 RPA 軟體開發,是竹陞取得美系記憶體客戶全面換裝的關鍵。
圖片 / 架構圖
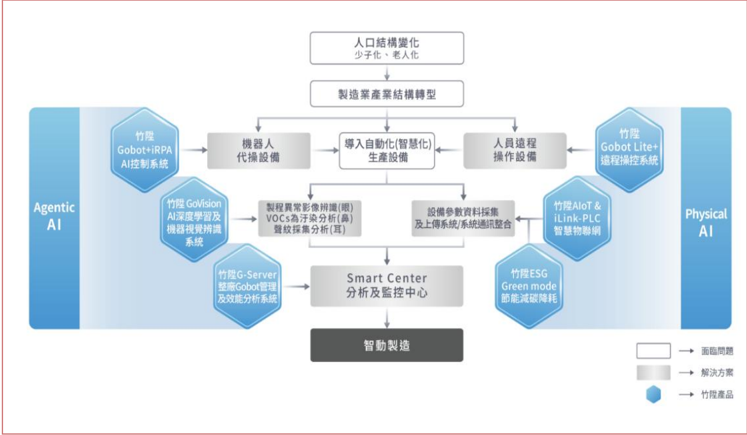
圖說:竹陞科技產品線示意圖(國票投顧,2026-04-07)——由人口結構變化與製造業轉型出發,串起 Gobot+iRPA AI 控制系統、GoVision AI 深度學習與機器視覺、AIoT & iLink-PLC 智慧物聯網、G-Server 全廠管理與效能分析、Gobot Lite+ 遠程操控、ESG Green mode 節能減碳,收斂至 Smart Center 分析監控中心與智動製造;左右兩側分別標示 Agentic AI 與 Physical AI。
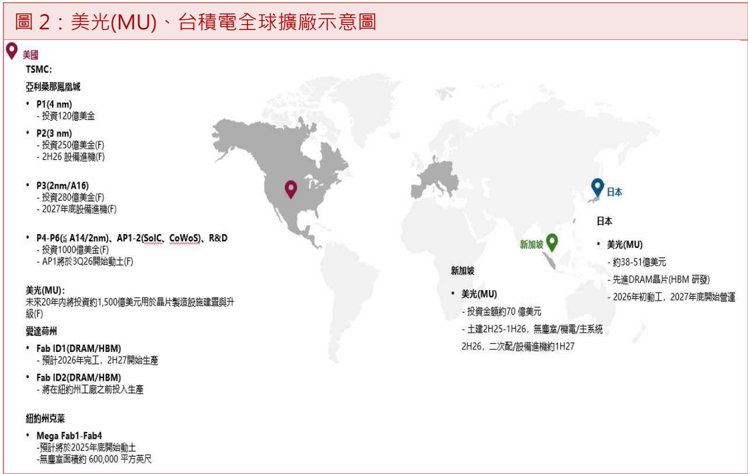
圖說:美光(MU)與台積電全球擴廠示意圖(國票投顧,2026-04-07)——台積電亞利桑那 P1(4nm)/P2(3nm,2H26 裝機)/P3(2nm/A16,2027 年底)/P4-P6(≤A14/2nm)、AP1-2(SoIC、CoWoS);美光愛達荷 Fab ID1(2026 完工、2H27 生產)/ID2、紐約 Mega Fab1-4、日本(38-51 億美元,2027 年底營運)、新加坡(70 億美元)。
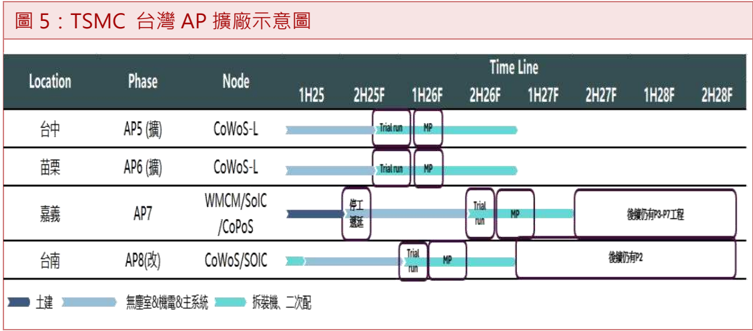
圖說:台積電台灣 AP 擴廠時程表(國票投顧,2026-04-07)——台中 AP5(擴)、苗栗 AP6(擴) 皆為 CoWoS-L;嘉義 AP7(WMCM/SoIC/CoPoS,圖中標示「停工/遲延」後 2H26F Trial run);台南 AP8(改) 為 CoWoS/SoIC。
月營收(近 24 個月)
下次公布12/4(五)–12/7(一) 11月營收 預估:可能 12/4–12/7 公布(近 11 次有 10 次落在此區間;最常見:每月 5 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 1.79 | — | +96.5% | 本站推算† |
| 2026-12 | 1.72 | — | +94.7% | 本站推算† |
| 2026-11 | 1.66 | — | +95.4% | 本站推算† |
| 2026-10 | 1.60 | +2.8% | +95.0% | |
| 2026-09 | 1.56 | +5.3% | +100.0% | |
| 2026-08 | 1.48 | +7.3% | +96.7% | |
| 2026-07 | 1.38 | +6.8% | +99.5% | |
| 2026-06 | 1.29 | +7.6% | +101.1% | |
| 2026-05 | 1.20 | +9.0% | +99.2% | |
| 2026-04 | 1.10 | +10.1% | +100.2% | |
| 2026-03 | 1.00 | +7.5% | +87.8% | |
| 2026-02 | 0.93 | +2.3% | +90.9% | |
| 2026-01 | 0.91 | +3.3% | +98.9% | |
| 2025-12 | 0.88 | +3.5% | +102.5% | |
| 2025-11 | 0.85 | +3.5% | +101.0% | |
| 2025-10 | 0.82 | +5.4% | +102.0% | |
| 2025-09 | 0.78 | +3.6% | +101.6% | |
| 2025-08 | 0.75 | +8.8% | +103.5% | |
| 2025-07 | 0.69 | +7.7% | +104.7% | |
| 2025-06 | 0.64 | +6.6% | +91.2% | |
| 2025-05 | 0.60 | +9.5% | +84.9% | |
| 2025-04 | 0.55 | +3.3% | +61.2% | |
| 2025-03 | 0.53 | +9.2% | +67.5% | |
| 2025-02 | 0.49 | +6.6% | +122.1% | |
| 2025-01 | 0.46 | +5.2% | +137.4% | |
| 2024-12 | 0.44 | +2.8% | +96.4% | |
| 2024-11 | 0.42 | +4.0% | +79.7% |
2026 年已公布累計 12.5 億元;全年推算 15.8 億元(YoY +96.7%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
EPS 記錄
| 期間 | 營收(NT$mn) | QoQ | YoY | 毛利率 | 營益率 | EPS(NT$) |
|---|---|---|---|---|---|---|
| 2025Q4 | 256 | +14.8% | +101.9% | 68.05% | 56.32% | 6.00 |
| 2025Q3 | 223 | +23.9% | +103.2% | 66.48% | 53.80% | 4.40 |
| 2025Q2 | 180 | +21.5% | +79.0% | 62.45% | 48.61% | 3.03 |
| 2025Q1 | 148 | +16.8% | +102.4% | 65.09% | 50.69% | 2.70 |
| 2025A 全年 | 806 | — | +96.7% | 65.82% | 52.87% | 16.13 |
| 2024A 全年 | 410 | — | +60.5% | 58.88% | 34.10% | 6.03 |
| 2026Q1 | 284* | — | — | — | — | 5.76 |
| 2026Q2 | 360 | — | +100% | 67% | 58% | 7.54 |
| 1H26 累計 | — | — | — | — | — | 13.30 |
* 1Q26 營收為國票預估值,法說僅揭露 EPS 5.76 元。2Q26 數字來源 活動_竹陞科技6739_元大投資論壇法說memo_20260909,2026-09-09。今年截至 8 月累計營收 9.3 億元,已超越 2025 全年 8.06 億元。
實際獲利率持續低於國票模型,落差在利潤率而非營收
國票投顧(2026-04-07)2Q26F 為營收 369mn、毛利率 68.50%、營益率 61.00%、EPS 7.90 元;實際為營收 360mn、毛利率 67%、營益率 58%、EPS 7.54 元。
| 項目 | 國票 2Q26F | 實際 2Q26 | 落差 |
|---|---|---|---|
| 營收(NT$mn) | 369 | 360 | −2.4% |
| 毛利率 | 68.50% | 67% | −1.5pp |
| 營益率 | 61.00% | 58% | −3.0pp |
| EPS(NT$) | 7.90 | 7.54 | −4.6% |
1Q26 亦然(國票 6.15 元 vs 實際 5.76 元)。1H26 累計 EPS 13.30 元,較國票模型的 14.05 元低約 5.3%。
更值得注意的是公司自己給的 3Q26 guidance:營益率 58%~60%,而國票 3Q26F 假設 61.80%——公司口徑的上緣仍低於券商假設下緣。營收端反而不是問題(公司 3Q26 QoQ +21%~24% 推得 436~446mn,高於國票 430mn)。
判讀:國票模型假設的營益率逐季擴張(60.60%→62.40%)尚未在實際數字上發生,實際營益率停在 58% 附近。以 35x 2027F PE 的評價基礎而言,這個利潤率假設是否成立比營收成長更關鍵——營收目前確實在軌道上。
EPS 預估
| 年度 | 國票投顧 EPS(2026-04-07) | 營收(NT$mn) | 營收 YoY | 每股淨值 | 本益比(當時股價 NT$1,290) |
|---|---|---|---|---|---|
| 2025A | 16.13 | 806 | +96.7% | 43.75 | 63.2x |
| 2026F | 33.38 | 1,536 | +90.7% | 44.09 | 35.5x |
| 2027F | 59.38 | 2,959 | +92.6% | 139.23 | 21.7x |
2026 年季度預估(國票投顧)
| 項目 | 1Q26F | 2Q26F | 3Q26F | 4Q26F |
|---|---|---|---|---|
| 營收(NT$mn) | 284 | 369 | 430 | 453 |
| 毛利率 | 68.30% | 68.50% | 69.00% | 69.30% |
| 營益率 | 60.60% | 61.00% | 61.80% | 62.40% |
| EPS(NT$) | 6.15 | 7.90 | 9.44 | 9.90 |
1Q26 動能:台積電客戶後段先進封裝拉貨延續,記憶體客戶將 Gobot 列為製程新機標配,營收逐月走高。費用率隨規模擴大自 4Q25 的 11.7% 降至 1Q26 的 7.7%。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 國票投顧(2026-04-07,首次覆蓋) | 兩大客戶擴廠時程 × 每廠區裝機量 × 產品組合轉佳 → 營收與毛利率同步走高 | Gobot 總需求 >20,000 台(美系記憶體客戶全廠區標配+汰舊換新);台系晶圓廠每 Phase >1,500 台;GoVision 單價 >NT$200 萬且 2026 年占比提升至 40% 以上;Gobot/GoVision 毛利率 >70%;i-RPA license fee 為附加收入 | 2026F/2027F 營收 NT$15.36/29.59 億(YoY +90.7%/+92.6%)、EPS 33.38/59.38;目標價 NT$2,000(35x 2027F PE) |
| 公司 guidance(2026-09-09 法說) | 直接給區間,未拆模型 | 3Q26:營收 QoQ +21%~24%、YoY +97%~100%;毛利率 67%~69%;營益率 58%~60%。FY26:營收 YoY +90%~100%,金額 NT$15.3~16.1 億 | FY26 營收區間中值 NT$15.7 億,與國票 2026F 的 NT$15.36 億大致相符(略高);但營益率 guidance 上緣 60% 仍低於國票 3Q26F 假設的 61.80%。在手訂單能見度至 2027Q2 以上。來源 活動_竹陞科技6739_元大投資論壇法說memo_20260909 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| 國票投顧 | 2026-04-07 | 強力買進(首次覆蓋,前次無) | NT$2,000 | 35x 2027F PE(2027F EPS 59.38);報告日股價 NT$1,290,當時評價約 21.5x 2027F PE;國票「強力買進」定義為預估未來 3 個月絕對報酬高於 40% 且短期股價動能強勁 | 報告_國票_竹陞科技6739_20260407 |
成長動能/催化劑
兩大客戶全球擴產帶動(國票投顧,2026-04-07)
美系記憶體客戶(美光) - Gobot 於 2H23 成為該客戶標配,為其 6 年大擴產計畫的製程設備必備機台;客戶已於 6 年前談定所有廠區皆須部署 Gobot 系統。 - 估整體總需求量將達 20,000 台以上;另有舊機台汰舊換新專案推動,需求量再放大。擴廠涵蓋台灣、日本、新加坡與美國廠,未來 4 年進入出貨高峰期,估未來四年於美系客戶的潛在市場達 NT$18.54 億。 - 客戶擴廠節點:新加坡 Fab10b、愛達荷 Fab ID1(2026 完工、2H27 生產)/ID2、紐約 Mega Fab1-4、日本 DRAM 擴廠。
台系晶圓廠客戶(台積電) - 目前滲透率仍低,但每個 Phase 的 Gobot 需求量約超過 1,500 台;Fab 與 AP 廠全面導入後,產值估為記憶體客戶的數倍。2026 年預估已有一定數量出貨,其後逐年放大。 - GoVision 已通過台系晶圓客戶 3nm 廠驗證,成為 CoWoS 與 3nm 光阻塗佈製程的獨供設備供應商,並逐漸切入 2nm 製程 Fab;未來將由光阻塗佈站點陸續切入其他製程。 - 台積電在台新建 Fab/AP 能見度達 2027 年:Fab 20(寶山 P3/P4,A14)、Fab 22(楠梓 P4/P5,2nm/A16)、Fab 25(中科 P1-P4,≤A14);AP 端為嘉義 AP7、南科 AP8。
市場規模(研究員估算)
| 產品 | 潛在規模 | 估算基礎 |
|---|---|---|
| Gobot | >NT$80 億(未來數年 TAM,保守估) | 依兩大客戶擴廠時程逐步裝機 |
| GoVision | >NT$30 億 | 每台單價超過 NT$200 萬,以台積電、美光及其餘 OSAT 需求估算 |
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 13:57–14:58 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/4–12/7)可能 12/4–12/7 公布(近 11 次有 10 次落在此區間;最常見:每月 5 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2017 | 公司成立 | 里程碑 | ⭐ | |
| 2H23 | Gobot 成為美系記憶體客戶標配 | 客戶認證 | ⭐⭐⭐ | 6 年大擴產計畫製程設備必備機台 |
| 2026 | GoVision 營收占比目標提升至 40% 以上 | 產品組合 | ⭐⭐⭐ | 單價高於 Gobot,帶動毛利率 |
| 2026-2029 | 美系記憶體客戶全球擴廠出貨高峰期(未來 4 年) | 放量 | ⭐⭐⭐ | 台灣、日本、新加坡、美國廠;潛在市場 NT$18.54 億 |
| 2026 起 | 台系晶圓廠 Gobot 開始有一定數量出貨,其後逐年放大 | 放量 | ⭐⭐⭐ | 每 Phase >1,500 台,全面導入後產值為記憶體客戶數倍 |
| 2026-08 累計 | 先進封裝測試+OSAT 領域營收占比由 2025 年的 44% 升至 48% | 產品組合 | ⭐⭐⭐ | 財務長口徑;非市佔率,詳見下方警示 |
| 2026-08 累計 | 產品別占比:GoVision 36%、GoBot 34%、AIoT 30%(2025 年為 32%/37%/31%) | 產品組合 | ⭐⭐ | GoVision 占比上升但距國票假設的「2026 年 40% 以上」仍有差距 |
| 2026 年底 | AI Glass、GoPal、AMR 等新產品可見成效 | 技術下線 | ⭐⭐ | 公司稱已在測試或導入階段 |
| 2027Q2 以上 | 在手訂單能見度 | 訂單 | ⭐⭐⭐ | 2026-09-09 法說揭露 |
供應鏈位置
- 所屬環節:晶圓廠/封測廠廠務與製程設備智慧自動化軟硬整合供應商,位於設備商與終端 fab 之間。
- 需求驅動:直接綁定 2330_台積電(市) 與 MU.US(micron) 的擴廠時程;先進製程(3/2nm)與先進封裝(CoWoS、SoIC)推進使廠務人力緊缺、單片晶圓價值提高,是產線數據採集與機台自動化需求的根本來源。
- 對照 vault 內先進封裝擴產節奏見 時程_2026_先進封裝產能。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2330_台積電(市) | 主要客戶 | GoVision 已通過 3nm 廠驗證,為 CoWoS/3nm 光阻塗佈製程獨供;Gobot 已打入 Fab 與 AP 廠 |
| MU.US(micron) | 主要客戶 | Gobot 自 2H23 起為標配,全球所有廠區部署 |
風險與注意事項
- 客戶集中度極高:營收高度綁定兩大客戶的擴廠與裝機時程,任一客戶延後或砍單影響顯著。設備商共通的「客戶建廠時程影響設備拉貨」風險同樣適用(可對照 時程_2026_先進封裝產能 內同期設備商的認列遞延紀錄)。
- 資料僅單一券商、且已逾四個月:本頁全數數字來自國票投顧 2026-04-07 首份報告,無第二家券商交叉驗證,亦未經 1Q26 之後的實績驗證。
- 目標價 NT$2,000 對應 35x 2027F PE,估值假設偏積極;研究員自陳「營運仍屬加速成長期」。
- 報告中「TAM >80 億/>30 億」「潛在市場 18.54 億」皆為研究員估算,非公司揭露。
來源
- 活動_竹陞科技6739_元大投資論壇法說memo_20260909 — 元大證券 2026 第三季投資論壇,2026-09-09;方泰又總經理、邵正德執行長、劉冠君副總、方治緯研發長、時定森財務長。2Q26 財務、FY26 guidance、CoWoS/CoPoS 佈局、三大產品線組合拳、海外據點、產品單價由百萬台幣升至百萬美元
引用注意:「48%」不是市佔率
該場執行長口述為「在先進封裝領域的市佔率達 48%」,但財務長簡報原始口徑是「先進封裝測試及 OSAT 領域營收占比由 44% 升至 48%」。AI 自動生成的 Memo 段落沿用了錯誤說法。本頁一律採財務長口徑。
- 報告_國票_竹陞科技6739_20260407 — 國票投顧(陳鈞皓),2026-04-07;首次覆蓋強力買進、TP NT$2,000;Gobot 美光標配與 20,000 台總需求、GoVision 通過台積電 3nm 驗證並獨供光阻塗佈、i-RPA 劇本專利與 license fee 模式、2026/2027F EPS 33.38/59.38