PDF 原檔:報告_CTBC_聯茂6213_20261006_original.pdf
圖片清單(已驗證 2026-10-06)
ingest 時建立的「眼見為憑」圖片索引,嵌圖只從此挑「真資料圖」。<40KB 未 Read 者免列(002/003/004/006 為 <40KB 圖表、卡片,其中 006 為產能長條圖,已順帶 Read)。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_聯茂6213_20261006_005.png |
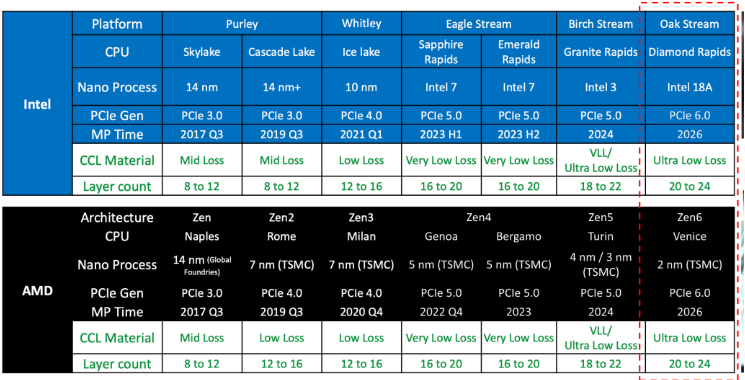
126KB | 真資料圖 | Intel/AMD 伺服器平台世代對照表:Intel Purley→Oak Stream(Diamond Rapids,Intel 18A,PCIe 6.0,2026,CCL 材料 Ultra Low Loss,20~24 層)、AMD Naples→Venice(Zen6,2nm,PCIe 6.0,2026,Ultra Low Loss,20~24 層),各代附 PCIe 世代、量產時間、CCL 損耗等級與層數 |
報告_CTBC_聯茂6213_20261006_007.png |
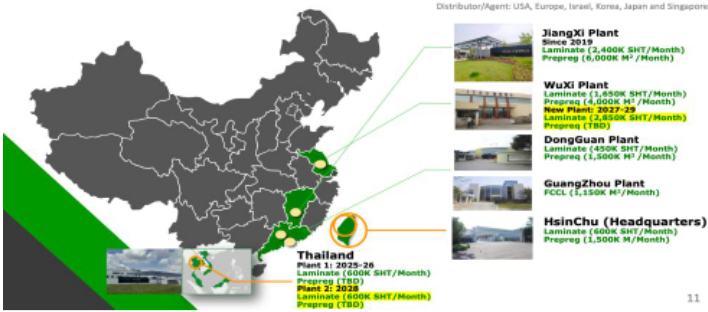
192KB | 真資料圖 | 聯茂各廠區產能分布地圖:江西廠(Laminate 2,400K SHT/月、Prepreg 6,000K M²/月,2019 起)、無錫廠(1,650K SHT/月;新廠 2027-29 加 2,850K SHT/月)、東莞廠(450K)、廣州廠(FCCL 1,150K M²/月)、新竹總部(600K)、泰國一廠 2025-26(600K SHT/月)與二廠 2028(600K SHT/月) |
報告_CTBC_聯茂6213_20261006_006.png |
12KB | 真資料圖 | 聯茂各年底 CCL 月產能長條圖(萬張/月):2026 570、2027 630、2028 825、2029 915 |
報告_CTBC_聯茂6213_20261006_008.png |
41KB | 真資料圖(股價/估值) | 股價與 PER band 折線圖(6X~17X),2023-2026,2026 年股價急升至約 700-800 元 |
報告_CTBC_聯茂6213_20261006_009.png |
33KB | 真資料圖(股價/估值) | 股價與 PBR band 折線圖(PB1~PB12),同期 |
報告_CTBC_聯茂6213_20261006_010.png |
157KB | 真資料圖(ESG) | ESG 環境儀表板:2025 溫室氣體總排放 6,835.17K(範疇一 2,706.08K、範疇二 4,129.09K)、再生能源使用率 0%、用水量 29,600.41K(YoY +85%) |
報告_CTBC_聯茂6213_20261006_011.png |
187KB | 真資料圖(ESG) | ESG 環境儀表板續:廢棄物總量 232.29K(有害 41.26K、無害 191.02K)、溫室氣體排放密集度 26.298、用水密集度 113.886、廢棄物密集度 0.894 |
報告_CTBC_聯茂6213_20261006_012.png |
152KB | 真資料圖(ESG) | ESG 社會儀表板:女性主管占比 11%、職災人數 22(YoY +144%)、員工平均薪資 1,094 仟元 |
報告_CTBC_聯茂6213_20261006_013.png |
131KB | 真資料圖(ESG) | ESG 社會儀表板續:非主管全時員工薪資平均 1,257/中位數 1,159、平均員工福利費用 1,248、職災人數與比率、火災件數 |
報告_CTBC_聯茂6213_20261006_014.png |
156KB | 真資料圖(ESG) | ESG 公司治理儀表板:董事 12 席、獨立董事占比 33%、女性董事 2 席、董事會出席率 97% |
報告_CTBC_聯茂6213_20261006_015.png |
164KB | 真資料圖(ESG) | ESG 公司治理儀表板續:董事進修符合率 100%、法說會次數 7、薪酬委員會出席率 100% |
原始內容
| 臺灣ESG永續指數成分股 | |
|---|---|
| 潛在漲幅 | 25.83% |
| 前日收盤價 | 751.00元 |
| 目標價 | 945.00 元 |
| 前次目標價 | - |
| 前次評等 | - |
公司基本資訊
| 目前股本(百萬元) | 3,636 |
|---|---|
| 市值(億元) | 2,731 |
| 目前每股淨值(元) | 62.14 |
| 外資持股比(%) | 21.27 |
| 董監持股比(%) | 19.95 |
營業比重(2025年)
個股與大盤走勢(%)
—6213 —TWSE
王翊安
wade.wang@ctbcsis.com
2026/10/06
CCL
聯茂 (6213 TT)
重新覆蓋
買進(Buy)
漲完價,再升級
- ⚫ 上游供貨瓶頸帶動漲價,2Q26獲利跳增
- ⚫ 漲價效益2H26持續發酵,毛利率續升
- ⚫ 伺服器平台換代,2027年轉向規格升級
2026年主軸為上游供貨瓶頸帶動漲價: 聯茂2Q26營收115.3億元 (QoQ+26.1%, YoY+29.9%),創單季新高;毛利率22.02%(QoQ +10.6ppts, YoY +6.4ppts),EPS為3.52元。獲利顯著提升,主因1Q26上游玻纖 布、銅箔成本急漲,報價僅調漲約 10%且至 3 月才陸續生效,毛利率 一度降至 11.42%,形成低基期;2Q26 再全面調漲約 30%,一次補足 1Q26未能轉嫁的成本,上半年累計漲幅約40%。
漲價效益在2H26持續發酵: 8月自結營收50.44億元(YoY+97.9%), 稅後淨利 9.24 億元(YoY+852.6%),EPS 為 2.54 元。我們推估 8 月毛利 率約 32%,明顯高於市場對 3Q26 毛利率 26.7%的共識預期。公司預期 3Q26、4Q26 全產品線將各再調漲 20%。然而受限上游 E-glass 供給不 足(銅箔亦轉趨吃緊),1Q26~3Q26 稼動率維持在 70~75%,且年底前無 新產能開出,營收成長幾乎全數來自漲價。我們預估 3Q26 營收 156.17 億元(QoQ +35.4%),毛利率31.8%,EPS為7.68元。
2027年成長主軸由漲價轉向規格升級: General server占聯茂營收逾 50%,為規格升級的主軸。兩大客戶 AMD 與 Intel 新平台將於 1Q27 放 量,由PCIe 5.0升級至PCIe 6.0,將帶動伺服器PCB板材由M6升級 至 M7,層數亦由 18L 提升至 24L,用量與單價同步成長。我們預估 M7/M8 營收占比將由 2026 年的 8.6%提升至 2027 年的 19.5%,帶動 2027年毛利率達35.9%(YoY +8.2ppts)。
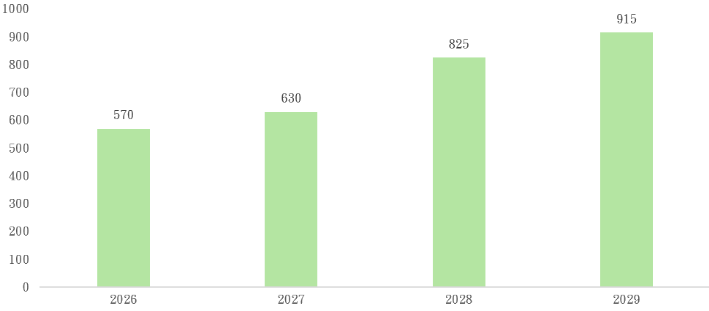
聯茂亦積極擴充無錫廠與泰國廠,預計 2026/2027/2028/2029 年底月產 能分別達 570 萬/630 萬/825 萬/915 萬張。整體而言,我們認為聯茂在 (1)M7 以上占比提升、(2)稼動率回升至 80%以上、(3)產能規模擴大三 項動能下,即使漲價趨緩仍可維持成長。我們預估 2026/2027/2028 年 EPS 分別為 23.28/52.49/69.40 元。考量聯茂產品組偏向中低階,長期 由產品組合支撐的獲利基礎不如同業,故本益比應較同業折價。我們 給予目標價945元,對應2027年EPS 18倍本益比,建議買進。
風險因子:PCIe 6滲透率不如預期、CCL價格回跌。
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 29,130 | 25,079 | 29,378 | 33,098 | 56,564 | 93,053 |
| 營業毛利淨額 | 3,940 | 3,106 | 3,690 | 4,785 | 15,656 | 33,421 |
| 營業利益 | 1,896 | 995 | 1,351 | 2,383 | 12,191 | 27,931 |
| 稅後純益 | 1,855 | 677 | 822 | 1,510 | 8,462 | 19,080 |
| 公告基本EPS(元) | 4.94 | 1.86 | 2.26 | 4.16 | -- | -- |
| 調整後EPS(元) | 5.11 | 1.86 | 2.26 | 4.16 | 23.28 | 52.49 |
| 營業收入YoY(%) | -10.44% | -13.91% | 17.14% | 12.66% | 70.90% | 64.51% |
| 稅後純益YoY(%) | -41.01% | -63.53% | 21.45% | 83.77% | 460.31% | 125.48% |
| 本益比 | 13.48 | 43.71 | 33.82 | 27.06 | 32.27 | 14.31 |
| 本淨比 | 1.20 | 1.52 | 1.34 | 1.92 | 11.47 | 9.25 |
| 股息(元) | 3.00 | 1.50 | 1.80 | 3.00 | 16.30 | 36.74 |
| 殖利率(%) | 4.33% | 1.30% | 2.05% | 0.83% | 2.17% | 4.89% |
| ROE(%) | 8.96% | 3.42% | 4.10% | 7.21% | 37.55% | 71.55% |
2026/10/06
公司簡介:聯茂成立於 1997 年,總部位於新竹縣新埔鎮,主要從事多層印 刷電路基材及銅箔基板(CCL)的製造、加工與買賣,為台灣主要 CCL 廠之一。 生產基地主要位於中國江西、無錫及泰國,其中江西廠可生產全部等級,高 階產品主要於此生產;無錫新廠為未來擴產主力,泰國廠則對應低軌衛星應 用。產品依介電性能分級,M4 以下為低階產品,往上依序為 M6、M7、M8、 M9,等級越高,規格與單價越高;目前出貨以M6以下為主,1H26 M4以下 營收占比約70%,M7以上佔比低個位數。主要應用為伺服器(以general server 為主)、網通與低軌衛星。
圖表一、聯茂營收產品組合趨勢
資料來源:Bloomberg、中信投顧彙整
E-glass 缺口延續,稼動率回升帶動 2027 年再創新高:目前聯茂主要使用的 玻纖布 E-glass 報價已達 2.3 美元/平方公尺(見圖表二),預計將逐月調漲至 1Q27,主因為:(1)AI server PCB規格升級帶動用量倍增、(2)中游電子紗原 料緊缺,德、日廠產品交期已排至 2029 年、(3)Toyota 自動織布機嚴重緊缺, 交期達 2 年以上,目前亦排至 2029 年。整體而言,目前造成 CCL 緊缺的主 因為玻纖布,其中最缺的是用於製作 M6 以下 CCL 的 E-glass;且因 Low-DK 布單價較E-glass高約3倍以上,原本生產E- glass的廠商多已轉作Low-DK 布,在相同投資金額下,新建窯爐與織布機位幾乎全數用於高階 Low-DK 布, 導致E-glass缺口持續擴大。
聯茂產品線以 M4 以下為主,故 1Q26~3Q26 稼動率在需求強勁下仍受上游 缺料限制,僅維持在 70~75%,且年底前無新產能開出,今年的大幅成長主 要來自反映上游原物料漲價。4Q26~1Q27 期間 E-glass 廠中國巨石、泰山玻 纖新產能開出後,稼動率可望回升至 80%附近,將帶動聯茂營收規模與毛利 率同步提升,預估2027年營收達930.53億元(YoY +64.5%),毛利率達35.9%。 圖表二、各種類玻纖布報價(USD/平方公尺)
資料來源:中信投顧整理
圖表三、各等級板材規格
資料來源:中信投顧整理
| 等級 | 損耗分類 | Df | 玻纖布 | 銅箔 | 樹脂 |
|---|---|---|---|---|---|
| M | Standard Loss | >0.015 | E | Standard | 環氧樹脂 |
| M2 | Mid Loss | 0.015~0.009 | E | Low Profile (LP) | 環氧樹脂 |
| M4 | Low Loss | 0.009~0.006 | E | VLP | 環氧樹脂 |
| M6 | Very Low Loss | 0.006~0.005 | E | HVLP1~2 | PPO |
| M7 | Ultra Low Loss | 0.005~0.0015 | Low-Dk1 | HVLP3 | PPO |
| M8 | Super Ultra Low Loss | 0.0015~0.0010 | Low-Dk1/Dk2 | HVLP3/4 | PPO |
| M9 | Extreme Low Loss | 0.0010~0.0005 | Low-Dk2/Q | HVLP4/5 | PPO+HC |
General Server平台換代,PCIe 6滲透率為規格升級關鍵: General server 為聯茂規格升級的主軸,2026 年占整體營收逾 50%。兩大客戶 AMD 與 Intel 近期皆將進行 2~3年一次的平台大改版,AMD SP7/8(Venice)與 Intel OakStream均將由PCIe 5.0升級至PCIe 6.0,板材由以M6為主轉為以M7為 主,板層數亦由 18~22 層提升至 20~24 層(見圖表四),此規格升級將使聯茂 受惠於量價齊揚。以伺服器平台占比而言,AMD 與 Intel 在聯茂營收中的比 重約為 7:3。參考主要客戶 AMD 新平台的放量時程,SP7(high-end)將於 4Q26 推出,SP8(mainstream)將於1H27推出,兩者皆支援PCIe 6.0;預計AMD與 Intel新平台均將於4Q26開始出貨、1Q27開始放量,將推升PCIe 6.0在 general server中的滲透率。參考主流研調機構對general server出貨量的預 估,2027年年增幅約6~11%,成長幅度遠低於AI server,因此我們認為帶動 聯茂規格提升的主要變數為PCIe 6.0滲透率,而非出貨量成長。
圖表四、Inetl/AMD伺服器平台規格表
資料來源:公司
圖表五、各板材單價及毛利率比較
資料來源:中信投顧整理
| 等级 | 主要虑用 | 單價(台幣/张) | 對鹿毛利率 | 2026營收估比 | 2027營收佔比 |
|---|---|---|---|---|---|
| M2 | 消费性 | 500~700 | 24%(整合计算) | 66% | 57% |
| M4 M6 | PC/Server DB X86 Server | 1000-1200 1400-1600 | 30% | 26% | 23% |
| M7 | OAM/UBB HDI/Next Gen X86 Server | 2000~2500 | 35% | 6% | 15% |
| M8 | Compute Tray/Switch Tray | 6000-8500 | 40% | 3% | 5% |
| 6N Note | Midplane | 10000-13000 截至2Q26参考價 | 60% 截至2Q26,後續考虑涨價 | 0% | 1% |
2026/10/06
2026/10/06
此外,近期Meta Muse等Agentic AI應用陸續出現,雖然Agentic AI的模型 推論仍由GPU/ASIC執行,但任務編排(orchestration)、工具執行(tool execution)及每位用戶的運行環境(sandbox)主要仰賴 CPU 處理,將帶動 CSP 對general server的需求回溫,並且也是驅動漲價的主要因素之一。我們認為 聯茂亦將是Agentic AI、CPU等題材的主要受惠者之一,預期將為2027/2028 年general server出貨量帶來進一步上行空間。整體而 言,我們預估2027年 PCIe 6.0在general server平台的滲透率將達20%,帶動聯茂M7營收占比由 2026 年的 6%提升至 2027 年的 15%,M7 營收金額年增 312%,為 2027 年的 主要成長動能。
除了general server外,低軌衛星(LEO)也是聯茂2027的一大增量,LEO產 品主要在泰國廠製造,使用M4~M7 CCL,其中以M4為主,預計1Q27~2Q27 開始出貨。
在 CCL 供不應求下,聯茂積極擴充泰國廠與無錫廠:預計 2026 年底泰國一 廠開出 30 萬張月產能,月產能達 570 萬張;2H27 無錫廠新增 60 萬張,2027 年底達 630 萬張;1H28 泰國廠新增 60 萬張,2H28 無錫廠再新增 135 萬張, 2028年底達825萬張;2029年再新增90萬張,年底達915萬張(見圖表六)。
圖表六、聯茂各年底CCL月產能(萬張/月)
資料來源:公司、中信投顧整理
圖表七、聯茂各廠區產能規劃
廠區分布與產能-擴產規劃
ITEQ
資料來源:公司
2026/10/06
目前產能擴張的最大瓶頸在於上膠機交期。聯茂的上膠機主要向亞泰金屬採 購,而亞泰金屬於 2027/2028 年均有擴充月產能的計畫,預計聯茂將於 2027 年底有一批上膠機到貨,產能應可順利開出。其中,2028 年新增產能較 2026/2027 年多,主因公司未來將供應美系大型 CSP 的 server、switch 用 CCL, 預計 2H27 可取得驗證結果,故我們預期 2028 年在產能大量開出下仍可維持 高稼動率,並且公司整體產品報價將有望維持2027年的高水準。
整體而言,我們認為聯茂在(1)M7 以上占比快速提升、(2)稼動率隨上游瓶頸 緩解回升至 80%以上、(3)產能規模擴大三項動能下,即使2027年後有漲價 趨緩的風險,獲利仍可維持成長。我們預估 2026/2027/2028 年 EPS 分別為 23.28/52.49/69.40 元。考量聯茂產品組合較台光電、台燿偏向中低階,短期 受惠 M6 以下漲價的獲利彈性較大,但長期由產品組合支撐的獲利基礎不如 同業,故本益比應較同業折價,但短期內聯茂仍是族群中受惠 CCL 漲價幅 度最大的公司,參考過往兩年的Forward PE區間落在10~26倍之間,我們 認為18倍的估值為合理評價。
圖表八、季度財報與預估差異
資料來源:Cmoney、Bloomberg,中信投顧整理
| 损益表 - (單位:百萬元) | 2Q26 - 實際數 | 2Q26 - 中信預估 | 2Q26 - 差異 | 2Q26 - 市場共識 | 2Q26 - 差異 | 3Q26(F) - 調整後 | 3Q26(F) - 調整前 | 3Q26(F) - 差異 | 3Q26(F) - 市場共識 | 3Q26(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 11,530 | 11,530 | 0.0% | 15,617 | 14,491 | 7.8% | ||||
| 營業毛利 | 2,539 | 2,539 | 0.0% | 4,973 | 3,868 | 28.6% | ||||
| 營業利益 | 1,848 | 1,848 | 0.0% | 4,036 | 2,945 | 37.0% | ||||
| 稅前純益 | 1,834 | 1,834 | 0.0% | 3,989 | 3,007 | 32.7% | ||||
| 税後淨利 | 1,279 | 1,279 | 0.0% | 2,792 | 2,023 | 38.0% | ||||
| EPS(元) | 3.52 | 3.52 | 0.0% | 7.68 | 5.46 | 40.7% | ||||
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 22.0% | 22.0% | 0.0 | 31.8% | 26.7% | 5.1 | ||||
| 營益率 | 16.0% | 16.0% | 0.0 | 25.8% | 20.3% | 5.5 | ||||
| 税後淨利率 | 11.1% | 11.1% | 0.0 | 17.9% | 14.0% | 3.9 |
圖表九、年度財報與預估差異
資料來源:Cmoney、Bloomberg,中信投顧整理
| 损益表 - (單位:百萬元) | 2026(F) - 調整後 | 2026(F) - 調整前 | 2026(F) - 差異 | 2026(F) - 市場共識 | 2026(F) - 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共識 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 56,564 | 50,496 | 12.0% | 93,053 | 75,813 | 22.7% | ||||
| 營業毛利 | 15,656 | 11,927 | 31.3% | 33,421 | 21,558 | 55.0% | ||||
| 營業利益 | 12,191 | 1 | 1 | 8,582 | 42.1% | 27,931 | 1 | 16,726 | 67.0% | |
| 稅前純益 | 12,129 | 8,581 | 41.3% | 27,652 | 16,601 | 66.6% | ||||
| 税後淨利 | 8,462 | I | 5,819 | 45.4% | 19,080 | I | 11,340 | 68.3% | ||
| EPS(元) | 23.28 | 16.56 | 40.6% | 52.49 | 32.49 | 61.6% | ||||
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 27.7% | 23.6% | 4.1 | 35.9% | 28.4% | 7.5 | ||||
| 營益率 | 21.6% | 17.0% | 4.6 | 30.0% | 22.1% | 8.0 | ||||
| 税後淨利率 | 15.0% | 11.5% | 3.4 | 20.5% | 15.0% | 5.5 |
PBR Band
2026/10/06
| (百萬元) | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 9,143 | 11,530 | 15,617 | 20,274 | 22,032 | 22,596 | 23,592 | 24,833 |
| 營業成本 | 8,099 | 8,991 | 10,644 | 13,174 | 14,210 | 14,575 | 15,028 | 15,819 |
| 營業毛利 | 1,044 | 2,539 | 4,973 | 7,100 | 7,821 | 8,022 | 8,564 | 9,015 |
| 營業費用 | 620 | 691 | 937 | 1,216 | 1,300 | 1,333 | 1,392 | 1,465 |
| 營業利益 | 424 | 1,848 | 4,036 | 5,883 | 6,521 | 6,689 | 7,172 | 7,549 |
| 營業外收支淨額 | 59 | -14 | -47 | -61 | -66 | -68 | -71 | -75 |
| 稅前純益 | 483 | 1,834 | 3,989 | 5,823 | 6,455 | 6,621 | 7,101 | 7,475 |
| 所得稅 | 169 | 554 | 1,197 | 1,747 | 2,001 | 2,052 | 2,201 | 2,317 |
| 稅後純益 | 315 | 1,279 | 2,792 | 4,076 | 4,454 | 4,568 | 4,900 | 5,158 |
| 調整後EPS(元) | 0.87 | 3.52 | 7.68 | 11.21 | 12.25 | 12.57 | 13.48 | 14.19 |
| 毛利率(%) | 11.42% | 22.02% | 31.84% | 35.02% | 35.50% | 35.50% | 36.30% | 36.30% |
| 營業利益率(%) | 4.64% | 16.03% | 25.84% | 29.02% | 29.60% | 29.60% | 30.40% | 30.40% |
| 稅後純益率(%) | 3.44% | 11.10% | 17.88% | 20.10% | 20.22% | 20.22% | 20.77% | 20.77% |
| 營業收入 | ||||||||
| QoQ(%) | 2.54% | 26.11% | 35.45% | 29.82% | 8.67% | 2.56% | 4.40% | 5.26% |
| YoY(%) | 20.62% | 29.88% | 102.18% | 127.37% | 140.96% | 95.98% | 51.06% | 22.49% |
| 營業利益 | ||||||||
| QoQ(%) | -32.38% | 335.67% | 118.38% | 45.78% | 10.84% | 2.56% | 7.23% | 5.26% |
| YoY(%) | -18.65% | 134.51% | 805.11% | 837.85% | 1,437.33% | 261.92% | 77.71% | 28.32% |
| 稅後純益 | ||||||||
| QoQ(%) | -26.56% | 306.76% | 118.25% | 45.97% | 9.28% | 2.56% | 7.26% | 5.26% |
| YoY(%) | -6.61% | 204.29% | 759.95% | 851.68% | 1,316.15% | 257.08% | 75.48% | 26.54% |
PER Band
資料來源:中信、CMoney
資料來源:CMoney
現金流量表
| 資產負債表 (百萬元) | 2013 2022 | 2023 | 2024 | 2025 | 2Q26 |
|---|---|---|---|---|---|
| 資產總計 | 33,384 | 33,380 | 34,844 | 38,213 | 43,290 |
| 流動資產 | 21,469 | 21,306 | 22,259 | 25,972 | 30,804 |
| 現金及約當現金 | 5,214 | 5,594 | 4,583 | 4,989 | 2,822 |
| 應收帳款與票據 | 12,119 | 11,498 | 12,790 | 15,009 | 18,622 |
| 存貨 | 2,731 | 3,014 | 3,763 | 4,890 | 7,261 |
| 採權益法之投資 | 48 | 42 | 37 | 30 | 28 |
| 不動產、廠房設備 | 6,557 | 7,776 | 9,649 | 9,082 | 8,797 |
| 負債總計 | 13,273 | 13,940 | 14,198 | 16,946 | 20,696 |
| 流動負債 | 10,883 | 10,540 | 11,385 | 13,561 | 17,802 |
| 應付帳款及票據 | 5,926 | 5,991 | 6,286 | 8,848 | 10,662 |
| 非流動負債 | 2,390 | 3,400 | 2,813 | 3,386 | 2,894 |
| 權益總計 | 20,111 | 19,440 | 20,646 | 21,267 | 22,594 |
| 普通股股本 | 3,630 | 3,630 | 3,630 | 3,632 | 3,636 |
| 保留盈餘 | 7,561 | 7,149 | 7,431 | 8,290 | 8,794 |
| 母公司業主權益 | 20,111 | 19,440 | 20,646 | 21,267 | 22,594 |
| 負債及權益總計 | 33,384 | 33,380 | 34,844 | 38,213 | 43,290 |
8,848 10,662 稅後純益
2,894 公告基本EPS(元)
20,111 19,440 20,646 21,267 22,594 調整後EPS(元)
7,261 營業利益
損益表
2Q26 (百萬元)
2023
2024
2026/10/06
2025
2026F 2027F
33,384 33,380 34,844 38,213 43,290 營業收入淨額 25,079 29,378 33,098 56,564
93,053
21,973 25,688 28,314 40,908
59,632
2,822 營業毛利淨額 3,106 3,690
2,111 2,339
4,785 15,656
33,421
2,402
3,464
5,490
995 1,351
2,383 12,191
27,931
28 EBITDA
2,405 2,912
4,068 13,931
29,732
8,797 業外收入及支出 157
-33
-16
-63
-279
1,152 1,317
2,367 12,129
27,652
476
496
856
3,667
8,572
677
822
1,510
8,462
19,080
1.86
2.26
4.16
-
-
-
-
1.86
2.26
4.16
23.28
52.49
3,636 註:稅後純益係指本期淨利歸屬於母公司業主。
8,794 384.10594
比率分析
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 |
|---|---|---|---|---|---|
| 營業活動現金 | 6,429 | 2,097 | 925 | 2,269 | -455 |
| 稅前純益 | 2,315 | 1,152 | 1,317 | 2,367 | 1,834 |
| 折舊及攤銷 | 1,161 | 1,163 | 1,474 | 1,586 | 412 |
| 營運資金變動 | 2,382 | 404 | -1,747 | -784 | -2,758 |
| 其他營運現金 | 571 | -622 | -119 | -899 | 57 |
| 投資活動現金 | -3,221 | -1,248 | -1,696 | -1,482 | -860 |
| 資本支出淨額 | -3,149 | -1,124 | -1,709 | -1,518 | -680 |
| 長期投資變動 | -44 | -82 | -471 | 58 | -246 |
| 其他投資現金 | -28 | -43 | 484 | -23 | 66 |
| 籌資活動現金 | -1,395 | -171 | -389 | -535 | 206 |
| 長借/公司債變動 | 1,679 | 955 | 164 | -470 | -539 |
| 現金增資 | 0 | 0 | 0 | 0 | 0 |
| 發放現金股利 | -1,915 | -1,089 | -544 | -653 | 0 |
| 其他籌資現金 | -1,159 | -37 | -8 | 588 | 746 |
| 淨現金流量 | 791 | 380 | -1,011 | 406 | -740 |
| 期初現金 | 4,423 | 5,214 | 5,594 | 4,583 | 3,563 |
| 期末現金 資料來源:中信、CMoney | 5,214 | 5,594 | 4,583 | 4,989 | 2,823 |
2Q26 (百萬元)
-455 成長力分析(%)
-784 -2,758 營業利益
57 稅後純益
-860 獲利能力分析(%)
-680 毛利率
-246 EBITDA(%)
66 營益率
206 稅後純益率
-539 ROE(%)
| (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|
| 成長力分析(%) | |||||
| 營業收入淨額 | -13.91% | 17.14% | 12.66% | 70.90% | 64.51% |
| 營業毛利淨額 | -21.17% | 18.81% | 29.66% | 227.22% | 113.47% |
| 營業利益 | -47.54% | 35.76% | 76.41% | 411.66% | 129.10% |
| 稅後純益 | -63.53% | 21.45% | 83.77% | 460.31% | 125.48% |
| 獲利能力分析(%) | |||||
| 毛利率 | 12.38% | 12.56% | 14.46% | 27.68% | 35.92% |
| EBITDA(%) | 9.59% | 9.91% | 12.29% | 24.63% | 31.95% |
| 營益率 | 3.97% | 4.60% | 7.20% | 21.55% | 30.02% |
| 稅後純益率 | 2.70% | 2.80% | 4.56% | 14.96% | 20.50% |
| ROE(%) | 3.42% | 4.10% | 7.21% | 37.55% | 71.55% |
384.11
ESG資訊─環境保護(Environmental)
2026/10/06
2026/10/06
ESG資訊─社會責任(Social)
2026/10/06
2026/10/06
ESG資訊─公司治理(Governance)
2026/10/06
2026/10/06
資料來源:證交所