PDF 原檔:報告_CTBC_欣興3037_20261106_original.pdf
圖片清單(已驗證 2026-11-07)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_欣興3037_20261106_006.png |
36KB | 真資料圖(產業,可嵌 ABF 技術頁) | ABF 載板供需缺口預估圖(以 2020 需求=100,來源中信投顧整理):Demand/Supply 柱+供需缺口紅線,2020 8%、2021 16%、2022 -5%、2023 -18%、2024 -9%、2025 -8%、2026 3%、2027 31%(2027 需求柱約 335 對供給約 255) |
報告_CTBC_欣興3037_20261106_007.png |
33KB | 真資料圖(架構圖,可嵌欣興/ABF 技術頁) | CoWoS(台積電)對 EMIB/EMIB-T(Intel)結構對比:CoWoS 為 GPU+HBM 置於整片矽中介層(台積電製作)再置於 ABF 載板(三層);EMIB 為 GPU/ASIC+HBM 直接置於 ABF 載板,矽橋埋在載板內 |
報告_CTBC_欣興3037_20261106_008.png |
140KB | 真資料圖(產業,可嵌欣興/ABF 技術頁) | Ibiden 載板 Roadmap 表(來源 Ibiden):CY25/26/28/30~ 的 Die size(Reticle)3.5/5.0/7.5/9<、Substrate size 80x80/90x90/110x110/130x130<、SAP 9-X-9/10-X-10/12-X-12/14-X-14,下附 Interposer 與 Silicon Bridge 兩種 2.5D 結構示意,CY30 起標示 Glass Core(Warpage Control) |
報告_CTBC_欣興3037_20261106_009.png |
57KB | 真資料圖(財務類,不嵌公司頁) | 欣興 3Q26 實績對中信預估/市場共識與 4Q26F 預估表:營收 52,650、毛利 15,189、營益 10,528、稅前 13,163、稅後 10,052、EPS 6.14(共識 4.14);4Q26F 營收 65,544、EPS 8.36(共識 7.12) |
報告_CTBC_欣興3037_20261106_010.png |
45KB | 真資料圖(財務類,不嵌公司頁) | 欣興 PER Band:股價線與 10X/16.25X/22.50X/28.75X/35X 本益比帶(1Q23–3Q26) |
報告_CTBC_欣興3037_20261106_012.png |
157KB | 真資料圖(ESG,不嵌公司頁) | 欣興 ESG 環境儀表:2025 溫室氣體排放(範疇一 2,706.08K、範疇二 4,129.09K、總 6,835.17K)、再生能源使用率 0%、用水量 29,600.41K(YoY +85%) |
報告_CTBC_欣興3037_20261106_013.png |
187KB | 真資料圖(ESG,不嵌公司頁) | 欣興 ESG 環境儀表:廢棄物量 2025 總量 232.29K(有害 41.26K、無害 191.02K)、溫室氣體排放密集度 26.298/用水 113.886/廢棄物 0.894 |
報告_CTBC_欣興3037_20261106_014.png |
152KB | 真資料圖(ESG,不嵌公司頁) | 欣興 ESG 社會儀表:女性主管占比 2025 11%、職業災害人數 22(YoY +144%)、員工薪資平均 1,094(千元) |
報告_CTBC_欣興3037_20261106_015.png |
131KB | 真資料圖(ESG,不嵌公司頁) | 欣興 ESG 社會儀表:非主管全時員工薪資平均數 1,257/中位數 1,159、平均福利費用 1,248、職災人數與比率、火災件數 |
報告_CTBC_欣興3037_20261106_016.png |
155KB | 真資料圖(ESG,不嵌公司頁) | 欣興 ESG 治理儀表:董事 12 人、獨立董事 4 人(33%)、女性董事 2 人、董事會出席率 97% |
報告_CTBC_欣興3037_20261106_017.png |
164KB | 真資料圖(ESG,不嵌公司頁) | 欣興 ESG 治理儀表:董事進修符合率 100%、法說會次數 7(YoY +75%)、薪酬委員會出席率 100% |
其餘 <40KB 圖未列(logo 等)。
原始內容
| 臺灣ESG永續指數成分股 | |
|---|---|
| 潛在漲幅 | 64.38% |
| 前日收盤價 | 800.00元 |
| 目標價 | 1,315.00 元 |
| 前次目標價 | - |
| 前次評等 | - |
公司基本資訊
| 目前股本(百萬元) | 16,440 |
|---|---|
| 市值(億元) | 13,152 |
| 目前每股淨值(元) | 108.24 |
| 外資持股比(%) | 40.27 |
| 董監持股比(%) | 13.88 |
營業比重(2025年)
個股與大盤走勢(%)
王翊安 wade.wang@ctbcsis.com
ABF載板
欣興 (3037 TT)
重新覆蓋
買進(Buy)
欣興向榮,ABF漲價啟動
- ⚫ 規格與出貨同步升級,2027年ABF漲幅上看30%
- ⚫ 新廠逐年開出,ABF產能年增逾三成
- ⚫ 切入Intel EMIB平台,帶動ABF載板單位價值提升
3Q26 營收創高,BT 轉產暫壓獲利:欣興 3Q26 營收 526.5 億元 (QoQ+22.8%),毛利率28.9%(QoQ+4.1ppts),稅後淨利100.5億元,EPS 6.36 元。整體獲利低於市場預期,主因有兩個。(1)台灣 BT 廠區逐步 轉換至 ABF,部分產線停工,稼動率較 2Q26 下滑,導致 BT 毛利率僅 低個位數;3Q26 又調整員工分紅比例,影響毛利率約 1.2ppts。(2)2Q26 業外認列較多金融資產評價利益,墊高獲利基期,3Q26 稅後淨利 QoQ23.4%。展望 4Q26,由於上游原料持續維持緊缺格局,預期 BT 報價將 續漲中個位數,ABF 報價 QoQ+10%,ABF 毛利率則往 50%以上看待。 預估4Q26營收達655.4億元(QoQ+24.5%, YoY+88.9%),毛利率 32.7%(QoQ+3.9ppts),EPS 8.36元。
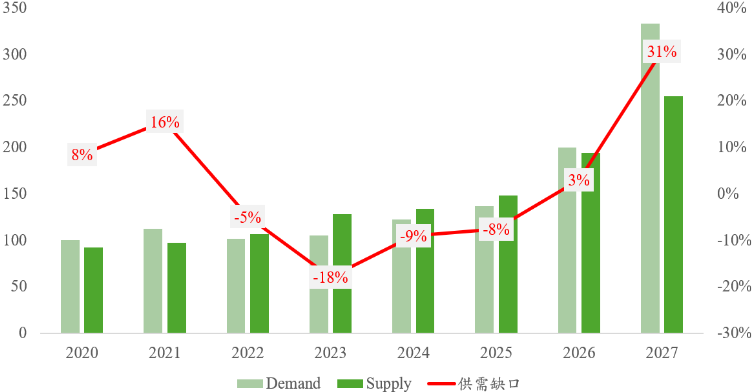
規格與出貨同步升級,2027年ABF缺口擴大:欣興為目前AI GPU/ASIC 主要的載板供應商,2H26 高階 ABF 已占 ABF 營收 70%以 上。展望2027年,NVIDIA Rubin、Google TPU v8等大型GPU/ASIC 方案放量,出貨顆數上升,封裝層數與面積亦持續提高。以 NVIDIA 為 例,載板層數由 B200 的 16~20L 提升至 Rubin 的 18~24L,尺寸放大至 100x100mm,ASP 提升 2~3 倍。我們預估在出貨量與規格同步提升下, 2027 年 ABF 載板供需缺口將擴大至 30%以上;加上 T-glass 等關鍵原 料 2027 年仍供不應求,預期欣興 2027 年 ABF 全年漲幅可達 30%,推 升ABF全年平均毛利率至50%以上。
漲價與擴產並進,獲利成長明確:2027 年需求將帶動 ABF 漲價循環, 我們預期載板廠將開始把產能緊缺反映在報價上,毛利擴張速度將顯 著優於 2026 年。欣興 2027~2028 年產能開出進度明確,並以客戶預付 款支應擴產資金,考慮擴產以及 BT 產能逐漸轉往 ABF,預估欣興 2026~2028 年 ABF 產能將分別成長 37.2%/36%/36%。我們對公司後續 成長保持樂觀。預估欣興 2026~2028 年 EPS 分別為 26.35/52.61/86.97 元;以2027年EPS及25倍本益比推估目標價為1,315元,建議買進。
風險因子:AI晶片需求放緩、EMIB良率不如預期、漲價受限LTA。
| (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 104,036 | 115,373 | 131,241 | 198,530 | 341,806 | 471,102 |
| 營業毛利淨額 | 20,302 | 16,315 | 18,292 | 54,001 | 128,974 | 205,430 |
| 營業利益 | 8,920 | 5,117 | 6,674 | 35,681 | 101,197 | 170,121 |
| 稅後純益 | 11,980 | 5,082 | 6,673 | 41,954 | 86,486 | 142,981 |
| 公告基本EPS(元) | 7.88 | 3.34 | 4.38 | -- | -- | -- |
| 調整後EPS(元) | 7.86 | 3.33 | 4.24 | 26.35 | 52.61 | 86.97 |
| 營業收入YoY(%) | -25.95% | 10.90% | 13.75% | 51.27% | 72.17% | 37.83% |
| 稅後純益YoY(%) | -59.55% | -57.58% | 31.31% | 528.70% | 106.15% | 65.32% |
| 本益比 | 21.64 | 41.61 | 50.13 | 31.35 | 15.21 | 9.20 |
| 本淨比 | 2.87 | 2.27 | 3.44 | 9.43 | 6.29 | 4.14 |
| 股息(元) | 3.00 | 1.50 | 1.98 | 1.95 | 10.21 | 21.04 |
| 殖利率(%) | 1.71% | 1.22% | 0.20% | 0.24% | 1.28% | 2.63% |
| ROE(%) | 13.58% | 5.53% | 6.89% | 34.96% | 49.63% | 54.30% |
2026/11/06
2026/11/06
公司簡介:欣興成立於 1990 年,為聯電集團旗下的 PCB 與 IC 載板廠。公 司生產基地以台灣為主,並於中國、日本、德國設有據點,泰國廠為 HDI 新 產能;近年陸續處分效益不佳的海外子公司,資源集中於台灣 ABF 擴產。產 品線涵蓋 IC 載板、HDI、PCB 及 FPC,3Q26 載板營收占比達 62%(其中 ABF 占 55%),HDI 及 PCB 分別占 27%及 9%。欣興為全球最大 IC 載板廠,高階 ABF 載板供應僅次於 Ibiden,具備載板、HDI 至 PCB 的完整製程能力;截至 2026年3月底,集團員工約31,000人。
圖表一、欣興營收產品組合趨勢
資料來源:Bloomberg、中信投顧整理
GPU/ASIC 出貨顆數大幅成長:2H26~1H27 是各大 GPU/ASIC 廠商推出新專 案的階段,2027 年整體出貨量將較 2026 年顯著提升。我們預估 2027 年 NVIDIA GPU、Google TPU及AWS Trainium出貨量將分別達800萬、900萬 及 300 萬顆以上,帶動整體 GPU/ASIC 出貨量 YoY+55%。即使不考慮規格 升級,單看出貨顆數成長,亦將推升ABF載板需求。
圖表二、主要GPU/ASIC/Switch產品出貨時程
資料來源:中信投顧整理
圖表三、主要GPU/ASIC預計出貨顆數(單位:百萬顆)
資料來源:中信投顧整理
2026/11/06
封裝規格提升帶動載板用量增加:除出貨量成長外,新產品的規格升級將進 一步增加ABF載板用量。以NVIDIA GPU為例,載板尺寸由Hopper世代的 55x55mm放大至Rubin Ultra的120x120mm以上,層數亦由12L增加至 24~30L。在不考慮良率的情況下,單顆晶片的 ABF 消耗量增加約 10~12 倍, 單顆content value亦提升4倍以上。ASIC亦呈現相同的規格升級趨勢。我 們根據晶片出貨顆數及單顆晶片所需 ABF 面積的成長推估,2027 年 ABF 供 需缺口將擴大至30%以上,帶動2027年ABF漲幅上看30%。
ABF 將是欣興未來兩年的成長主軸。我們預估欣興 2027/2028 年 ABF 營收 占比將達 62.6%/72.1%;在漲價、良率穩定及稼動率滿載下,預估 2027/2028 年 ABF 毛利率將達 51.3%/54.4%,符合公司 ABF 毛利率 50%以上、長期上 看60%的指引。
圖表四、主流GPU/ASIC世代載板規格
| Category | Platform | Vendor | 層數 | |
|---|---|---|---|---|
| GPU | H200 | NVIDIA | 55x55mm | 12L |
| GPU | B200 | NVIDIA | 75x85mm | 16~20L |
| GPU | B300 | NVIDIA | 75x85mm | 16~20L |
| GPU | Rubin | NVIDIA | 95x95~100x100mm | 18~24L |
| GPU | Rubin Ultra | NVIDIA | 120x120+mm | 24~30L |
| GPU | MI300 | AMD | 60x60mm | 12L |
| GPU | MI325 | AMD | 60x61mm | 12L |
| GPU | MI350 | AMD | 95x95mm | 22~24L |
| GPU | MI450 | AMD | 110x110mm | 26~28L |
| ASIC | TPU v5e | 60x60~70x70mm | 12L | |
| ASIC | TPU v5p | 60x60~70x70mm | 12L | |
| ASIC | TPU v6 | 70x70~80x80mm | 12~16L | |
| ASIC | TPU v7 | 80x80~90x90mm | 14~18L | |
| ASIC | TPU v8i | 100x100mm | 18~22L | |
| ASIC | TPU v8t | 100x100mm | 18~22L | |
| ASIC | Trainium 2 | AWS | 80x80mm | 16~18L |
| ASIC | Trainium 2.5 | AWS | 80x80mm | 16~18L |
| ASIC | Trainium 3 | AWS | 80x80mm | 16~18L |
| ASIC | Trainium 4 | AWS | 90x90~100x100mm | 18~24L |
| ASIC | Maia M300 | Microsoft | 105x105mm | 24L |
| ASIC | MTIA3 | Meta | 100x100mm | 24L |
資料來源:中信投顧整理
圖表五、ABF載板供需缺口預估(以2020需求=100開始計算)
350
資料來源:中信投顧整理
2026/11/06
BT 漲價邏輯在於產能排擠:過去市場認為 BT 漲價力道不如 ABF,主因在 於消費性需求疲弱。2026 年消費性需求雖仍疲弱,但記憶體需求強勁,填補 了消費性的缺口。供給面來看,BT 過去幾年表現疲弱,大廠不敢大幅擴產; 加上欣興等大廠將產能逐步分配給利潤更好的 ABF 載板,自 2026 年起逐步 減產 BT、將產能移轉至 ABF。然而產能移轉期間,欣興 BT 毛利率持續受 到壓抑,3Q26 BT毛利率僅低個位數。
此外,上游 T-glass 供應仍然緊缺。根據供應鏈調查,T-glass 目前約 70%需 求來自 ABF 載板、30%來自 BT;供給端 Nittobo 約占 40%,其餘 60%由台 灣及中國廠商供應。Nittobo 雖於 2027 年陸續開出 T-glass 新產能,但增幅有 限,加上 2027 年 ABF 需求大幅成長,我們預期供需缺口將延續至 2028 年。 因此,即使 BT 需求成長幅度不及 ABF,在(1)產能排擠及(2)上游原料供給緊 缺未解下,我們預估BT 2027年仍有15~20%的漲幅。
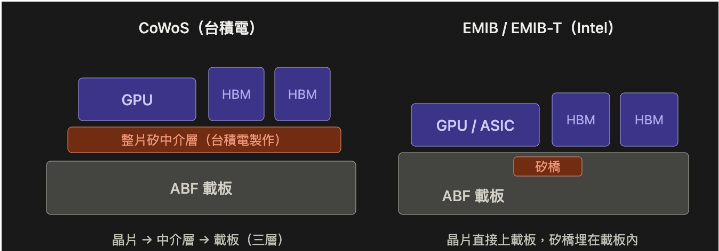
欣興將為 EMIB 主要載板供應商之一:CoWoS 與 EMIB 皆為將運算晶片與 HBM 整合於同一封裝內的 2.5D 先進封裝技術。兩者差異在於,CoWoS 為 「晶片→中介層→載板」的三層結構:晶片先置於台積電製作的中介層 (interposer)上,晶片間的細線路全部由中介層完成,再將中介層置於 ABF 載 板上。此架構下,載板僅負責承接中介層,並將訊號與電力傳導至 PCB,屬 被動承載角色。EMIB 則移除中介層,晶片直接置於載板上,僅在兩顆晶片 交界下方的載板增層中埋入小塊矽橋(Silicon Bridge)完成高密度互連; EMIB-T 再於矽橋中加入矽穿孔(TSV),使電力與訊號可垂直穿過矽橋,以支 援更大尺寸封裝與 HBM4。由於不需大面積中介層,EMIB 封裝尺寸不受中 介層面積限制,成本較低,但互連僅發生於晶片邊緣,頻寬不及整片中介層。
圖表六、EMIB平台對比CoWoS示意圖
資料來源:中信投顧整理
對載板廠而言,EMIB的content value較高,原因在於原本由中介層承擔的 部分功能移轉至載板端,載板廠須在增層中挖槽、精準對位埋入矽橋,並於 大尺寸下維持平整度與翹曲控制,等同將部分封裝工序內化至載板製程中, 故欣興於EMIB平台的單價較CoWoS更高。
但良率仍為主要瓶頸之一,目前欣興 EMIB 載板良率目標為 50%;EMIB-T 因內埋設計更多,製程難度更高,預計 2027 年開始初步試產,設備大量移 入(move-in)時程則視第一階段試產的良率表現而定。供應商方面,目前 EMIB 載板供應商含欣興約 5 家,EMIB-T 約 3 家。欣興預計於楊梅廠配置約 10~15% 產能支援EMIB載板生產,良率與日系同業相當。
圖表七、Ibiden載板Roadmap
資料來源:Ibiden
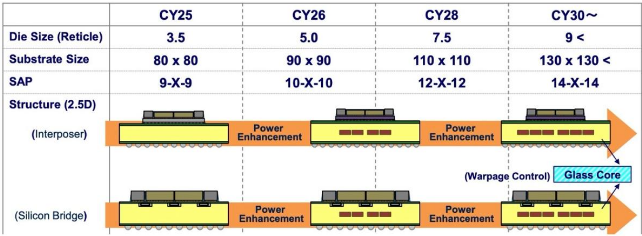
目前預計導入EMIB設計的專案以Google TPU v9為主,其reticle size達9 倍。在出貨量龐大、EMIB 良率仍低的情況下,預期將大量消耗載板產能, 以初期良率 50%估算,代表一半的產能與材料在製程中耗損,有效產出偏低。 綜合上述因素,我們預期高階 ABF 載板缺貨將持續兩年以上,成為推升載 板供不應求與漲價的因素之一。加上EMIB的content value較高,即使EMIB 短期內對欣興獲利的直接貢獻有限,仍有助於推升欣興ABF平均單價。
新廠逐年開出,ABF 產能年增逾三成:產能方面,欣興規劃每年新增一座 ABF 廠區。光復二廠分三期開出,2Q27 開出一期、2H27 開出二期,三期最 快 2027 年底開出;楊梅二廠預計 2028 年底開出,楊梅三廠已動工,預計 2029 年量產。以每座新廠初期月產能約 7,000 片為基準,每增加一座廠區可 貢獻約 30~40%產能,且楊梅二、三廠規模將大於光復一、二廠。資本支出 方面,公司將 2026 年資本支出由 197 億元上修至 537 億元,10 月董事會再 追加 509 億元長交期設備採購,對應 2027~2028 年產能建置。客戶預付款已 足以支應未來兩年擴產所需,加上台灣廠區 BT 產能逐步轉作 ABF,我們預 估欣興2026/2027/2028年ABF產能將分別成長37.2%/36%/36%。
整體而言,欣興在本波ABF載板漲價循環中具備足夠的擴產幅度,並於AI GPU/ASIC ABF載板市場握有主要份額,我們預估欣興2026/2027/2028年 EPS 分別為 26.58/52.61/86.97 元。此外,欣興為台系載板廠中投入 EMIB、 玻璃載板等新技術最積極的廠商,有助於鞏固中長期競爭地位。以 2027 年 EPS及25倍本益比推估目標價為1,315元,建議買進。
2026/11/06
圖表八、季度財報與預估差異
資料來源:Cmoney、Bloomberg,中信投顧整理
| 损益表 - (單位:百萬元) | 3Q26 - 實際數 | 3Q26 - 中信預估 | 3Q26 - 差異 | 3Q26 - 市場共識 | 3Q26 - 差異 | 4Q26(F) - 調整後 | 4Q26(F) - 調整前 | 4Q26(F) - 差異 | 4Q26(F) - 市場共識 | 4Q26(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 52,650 | 50,366 | 4.5% | 65,544 | 59,135 | 10.8% | ||||
| 營業毛利 | 15,189 | 14,044 | 8.2% | 21,447 | 19,348 | 10.9% | ||||
| 營業利益 | 10,528 | 9,878 | 6.6% | 15,745 | 1 | 1 | 14,544 | 8.3% | ||
| 税前純益 | 13,163 | 8,577 | 53.5% | 17,711 | 15,104 | 17.3% | ||||
| 税後淨利 | 10,052 | 1 | 6,738 | 49.2% | 13,744 | 1 | 11,913 | 15.4% | ||
| EPS(元) | 6.14 | 4.14 | 48.4% | 8.36 | 7.12 | 17.5% | ||||
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 28.8% | 27.9% | 1.0 ppts | 32.7% | 32.7% | 0.0 ppts | ||||
| 營益率 | 20.0% | 1 | 19.6% | 0.4 ppts | 24.0% | 24.6% | -0.6 ppts | |||
| 税後淨利率 | 19.1% | 13.4% | 5.7 ppts | 21.0% | 20.1% | 0.8 ppts |
圖表九、年度財報與預估差異
資料來源:Cmoney、Bloomberg,中信投顧整理
| 损益表 - (單位:百萬元) | 調整後 | 調整前 | 2026(F) 差異 | 市場共識 | 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共識 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 198,530 | 190,816 | 4.0% | 341,806 | 296,133 | 15.4% | ||||
| 營業毛利 | 54,001 | 51,967 | 3.9% | 128,974 | 115,089 | 12.1% | ||||
| 營業利益 | 35,681 | 34,119 | 4.6% | 101,197 | 90,304 | 12.1% | ||||
| 税前純益 | 52,749 | 48,321 | 9.2% | 111,452 | 93,508 | 19.2% | ||||
| 税後淨利 | 41,954 | 38,736 | 8.3% | 86,486 | 73,200 | 18.2% | ||||
| EPS(元) | 26.23 | 24.44 | 7.4% | 52.61 | 45.56 | 15.5% | ||||
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 27.2% | 27.2% | 0.0 ppts | 37.7% | 38.9% | -1.1 ppts | ||||
| 營益率 | 18.0% | 17.9% | 0.1 ppts | 29.6% | 30.5% | -0.9 ppts | ||||
| 税後淨利率 | 21.1% | 20.3% | 0.8 ppts | 25.3% | 24.7% | 0.6 ppts |
2026/11/06
PBR Band
2026/11/06
| (百萬元) | 1Q26 | 2Q26 | 3Q26 | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 37,446 | 42,890 | 52,650 | 65,544 | 73,185 | 81,587 | 89,579 | 97,455 |
| 營業成本 | 30,720 | 32,252 | 37,460 | 44,097 | 47,410 | 51,607 | 55,306 | 58,509 |
| 營業毛利 | 6,726 | 10,638 | 15,189 | 21,447 | 25,774 | 29,980 | 34,273 | 38,946 |
| 營業費用 | 3,993 | 4,006 | 4,680 | 5,702 | 6,221 | 6,690 | 7,166 | 7,699 |
| 營業利益 | 2,757 | 6,651 | 10,528 | 15,745 | 19,554 | 23,290 | 27,107 | 31,247 |
| 營業外收支淨額 | 3,542 | 8,925 | 2,636 | 1,966 | 2,196 | 2,448 | 2,687 | 2,924 |
| 稅前純益 | 6,299 | 15,576 | 13,163 | 17,711 | 21,749 | 25,738 | 29,794 | 34,171 |
| 所得稅 | 918 | 2,233 | 2,743 | 3,542 | 4,350 | 5,148 | 5,959 | 6,834 |
| 稅後純益 | 5,043 | 13,115 | 10,052 | 13,744 | 16,877 | 19,973 | 23,120 | 26,516 |
| 調整後EPS(元) | 3.28/ | 8.45 | 6.36 | 8.36 | 10.27 | 12.15 | 14.06 | 16.13 |
| 毛利率(%) | 17.96% | 24.80% | 28.85% | 32.72% | 35.22% | 36.75% | 38.26% | 39.96% |
| 營業利益率(%) | 7.36% | 15.51% | 20.00% | 24.02% | 26.72% | 28.55% | 30.26% | 32.06% |
| 稅後純益率(%) | 13.47% | 30.58% | 19.09% | 20.97% | 23.06% | 24.48% | 25.81% | 27.21% |
| 營業收入 | ||||||||
| QoQ(%) | 7.94% | 14.54% | 22.76% | 24.49% | 11.66% | 11.48% | 9.80% | 8.79% |
| YoY(%) | 24.45% | 32.11% | 54.88% | 88.94% | 95.44% | 90.23% | 70.14% | 48.69% |
| 營業利益 | ||||||||
| QoQ(%) | 16.53% | 141.28% | 58.28% | 49.56% | 24.19% | 19.11% | 16.39% | 15.27% |
| YoY(%) | 117.60% | 340.66% | 586.94% | 565.57% | 609.33% | 250.17% | 157.48% | 98.46% |
| 稅後純益 | ||||||||
| QoQ(%) | 42.68% | 160.06% | -23.36% | 36.73% | 22.80% | 18.34% | 15.76% | 14.69% |
| YoY(%) | 451.42% | 44,196.75% | 358.05% | 288.85% | 234.67% | 52.29% | 130.01% | 92.93% |
PER Band
資料來源:中信、CMoney
資料來源:CMoney
972 稅後純益
-33,396 -21,099 -29,230 -23,018 -10,685 獲利能力分析(%)
-170 EBITDA(%)
635 -2,475 營益率
-4,831 -18,060 8,336 19,073 65,198 稅後純益率
624 ROE(%)
2026/11/06
現金流量表
| 資產負債表 - (百萬元) | 2013 損益表 - 2022 | 2013 損益表 - 2023 | 2013 損益表 - 2024 | 2013 損益表 - 2025 | 2013 損益表 - 3Q26 | 2013 損益表 - (百萬元) | 2013 損益表 - 2024 | 2013 損益表 - 2025 | 2013 損益表 - 2026F | 2013 損益表 - 2027F | 2013 損益表 - 2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產總計 | 218,663 | 216,006 | 230,847 | 255,792 | 399,844 | 營業收入淨額 | 115,373 | 131,241 | 198,530 | 341,806 | 471,102 |
| 流動資產 | 107,588 | 86,579 | 86,869 | 105,298 | 232,945 | 營業成本 | 99,058 | 112,949 | 144,529 | 212,833 | 265,672 |
| 現金及約當現金 | 61,459 | 52,859 | 43,753 | 54,872 | 159,694 | 營業毛利淨額 | 16,315 | 18,292 | 54,001 | 128,974 | 205,430 |
| 應收帳款與票據 | 28,746 | 18,563 | 23,612 | 27,565 | 38,786 | 營業費用 | 11,265 | 11,782 | 18,382 | 27,776 | 35,309 |
| 存貨 | 12,835 | 10,927 | 14,863 | 17,802 | 24,876 | 營業利益 | 5,117 | 6,674 | 35,681 | 101,197 | 170,121 |
| 採權益法之投資 | 2,534 | 949 | 911 | 836 | 971 | EBITDA | 23,955 | 27,268 | 72,500 | 134,488 | 209,697 |
| 不動產、廠房設備 | 94,122 | 109,483 | 120,536 | 125,866 | 130,199 | 業外收入及支出 | 2,204 | 2,153 | 17,069 | 10,254 | 14,133 |
| 負債總計 | 126,005 | 119,721 | 131,260 | 148,785 | 217,774 | 稅前純益 | 7,321 | 8,827 | 52,749 | 111,452 | 184,254 |
| 流動負債 | 54,893 | 44,247 | 58,382 | 75,455 | 95,939 | 所得稅 | 1,765 | 1,277 | 9,437 | 22,290 | 36,851 |
| 應付帳款及票據 | 11,434 | 11,084 | 14,834 | 17,118 | 21,048 | 稅後純益 | 5,082 | 6,673 | 41,954 | 86,486 | 142,981 |
| 非流動負債 | 71,113 | 75,474 | 72,878 | 73,330 | 121,835 | 公告基本EPS(元) | 3.34 | 4.38 | - - | - - | - - |
| 權益總計 | 92,658 | 96,284 | 99,587 | 107,007 | 182,071 | 調整後EPS(元) | 3.33 | 4.24 | 26.35 | 52.61 | 86.97 |
| 普通股股本 | 14,784 | 15,251 | 15,300 | 15,296 | 16,439 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | 61,632 | 61,518 | 61,917 | 66,377 | 91,483 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 |
| 母公司業主權益 | 85,735 | 90,661 | 93,265 | 100,569 | 177,833 | ||||||
| 負債及權益總計 | 218,663 | 216,006 | 230,847 | 255,792 | 399,844 |
比率分析
3Q26 (百萬元)
2024
2025 2026F 2027F 2028F
61,082 30,900 10,294 14,967 11,799 成長力分析(%)
8,827 13,163 營業收入淨額 10.90% 13.75% 51.27% 72.17% 37.83%
5,200 營業毛利淨額 -19.64% 12.12% 195.21% 138.84% 59.28%
-42.64% 30.44% 434.59% 183.62% 68.11%
-54.55% 35.90% 528.70% 106.15% 65.32%
14.14% 13.94% 27.20% 37.73% 43.61%
20.76% 20.78% 36.52% 39.35% 44.51%
4.43% 5.09% 17.97% 29.61% 36.11%
4.82% 5.75% 21.13% 25.30% 30.35%
5.53% 6.89% 34.96% 49.63% 54.30%
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 3Q26 |
|---|---|---|---|---|---|
| 營業活動現金 | 61,082 | 30,900 | 10,294 | 14,967 | 11,799 |
| 稅前純益 | 39,875 | 15,575 | 7,321 | 8,827 | 13,163 |
| 折舊及攤銷 | 11,727 | 15,097 | 17,231 | 18,773 | 5,200 |
| 營運資金變動 | -7,658 | 11,749 | -5,154 | -4,514 | -7,536 |
| 其他營運現金 | 17,138 | -11,521 | -9,104 | -8,118 | 972 |
| 投資活動現金 | -33,396 | -21,099 | -29,230 | -23,018 | -10,685 |
| 資本支出淨額 | -31,025 | -22,755 | -25,735 | -25,274 | -8,040 |
| 長期投資變動 | -2,003 | -1,523 | -3,050 | 1,622 | -170 |
| 其他投資現金 | -368 | 3,179 | -445 | 635 | -2,475 |
| 籌資活動現金 | -4,831 | -18,060 | 8,336 | 19,073 | 65,198 |
| 長借/公司債變動 | 1,757 | -898 | 8,388 | 9,950 | 624 |
| 現金增資 | 0 | 0 | 0 | 1,707 | 43,246 |
| 發放現金股利 | -5,016 | -12,190 | -4,575 | -2,295 | 0 |
| 其他籌資現金 | -1,573 | -4,971 | 4,524 | 9,711 | 21,328 |
| 淨現金流量 | 22,058 | -8,600 | -9,106 | 11,118 | 66,434 |
| 期初現金 | 39,402 | 61,459 | 52,859 | 43,753 | 93,973 |
| 期末現金 資料來源:中信、CMoney | 61,459 | 52,859 | 43,753 | 54,872 | 160,406 |
ESG資訊─環境保護(Environmental)
2026/11/06
2026/11/06
ESG資訊─社會責任(Social)
2026/11/06
2026/11/06
ESG資訊─公司治理(Governance)
2026/11/06
2026/11/06
資料來源:證交所