PDF 原檔:報告_群益_信昌電6173_20260922_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_群益_信昌電6173_20260922_002.png |
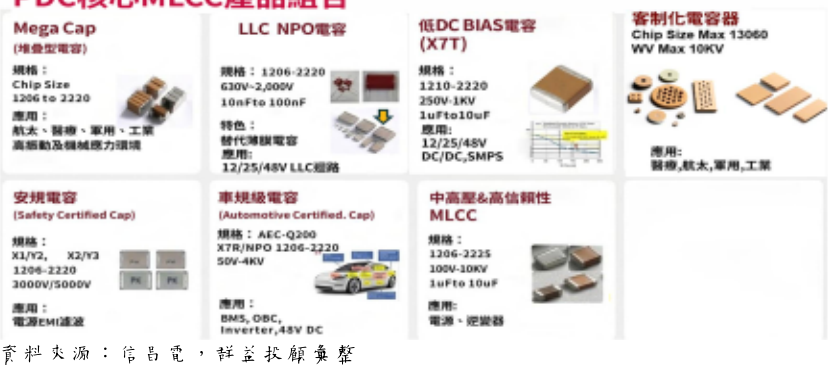
194KB | 真資料圖 | 信昌電PDC核心MLCC產品組合圖:Mega Cap(堆疊型電容,Chip Size 1206-2220,WV Max 10KV)、LLC NPO電容(630V-2,000V,10nF-100nF)、低DC BIAS電容X7T(1210-2220,250V-1KV)、客製化電容器、安規電容(X1/Y2、X2/Y3)、車規級電容(AEC-Q200,X7R/NPO)、中高壓&高信賴性MLCC(1206-2225,100V-10KV),各附規格與應用領域 |
報告_群益_信昌電6173_20260922_003.png |
113KB | 真資料圖 | 1H26產品營收及終端應用比重圖:(上)產品別圓餅圖 MLCC 68%/Powder 12%/Resistor 16%/Inductor 2%/Others 2%;(下)2023-2026E終端應用別堆疊長條圖 Industrial/Networking/Automotive/Specialty/Consumer 占比趨勢(Industrial 由41%升至54%) |
報告_群益_信昌電6173_20260922_004.png |
65KB | 真資料圖 | Forward PE Band 本益比河流圖:2022Q4-2026Q3股價走勢線疊加5x/13.75x/22.5x/31.25x/40x本益比通道 |
報告_群益_信昌電6173_20260922_005.png |
54KB | 真資料圖 | Forward PB Band 股價淨值比河流圖:2022Q4-2026Q3股價走勢線疊加PB1/2.25/3.5/4.75/6通道 |
001 檔案 14KB,<40KB,依規則預設 logo/裝飾,未逐張 Read。
原始內容
研究員:葉芷瑄 vanessa.yeh@cim.capital.com.tw
前日收盤價
308.00 元
目標價
3個月
403.00 元
12個月
403.00元
近期報告日期、評等及前日股價
公司基本資訊
目前股本(百萬元)
1 , 712
市值(億元)
5 27
目前每股淨值(元)
5 9 . 28
外資持股比(%)
1 3 . 37
投信持股比(%)
1 . 61
董監持股比(%)
4 4 . 14
融資餘額(張)
1 3 , 58 2
現金股息配發率(%)
55.21
產品組合
- 品片电容:62.00%
- 品片電讯:16.00%
- 介电光编:18.00%
- 其他:4.00%
股價相對大盤走勢
6173 —TWSE
信昌電(6173 TT)
個股報告
2026年9月22日
Buy
新世代VR出貨在即,營運將迎來新一波躍升
投資建議:基於:(1)新一世代 AI 伺服器電源瓦數與峰值電壓持 續攀升,帶動高階 MLCC 規格與用量爆發性成長;(2)高階 MLCC 產能滿載且供不應求,漲價效應有望延續至 2028 年;(3)新產能 將於 2Q27 陸續開出,帶動營收與獲利持續跳升等因素,投資評 等為Buy,目標價403元。
受惠 AI 伺服器高功率元件訂單需求大增,2Q26 財報表現優異:
信昌電 2Q26 營收 13.76 億元(QoQ+35.3%/YoY+23.9%),優於 市場預期,主因受惠 AI 伺服器高功率元件訂單需求大增;毛利 率 28.84%(QoQ+0.49ppts/YoY+5.24ppts),主因 AI 比重提升 帶動產品組合持續轉佳。因營運規模擴大,費用率由前季 8.01% 降至 6.57%,本業獲利 3.06 億元(QoQ+48.1%/YoY+66.5%)。 業外方面,因去年同期匯損影響處於低基期,2Q26 歸屬母公司 稅後淨利3.06億元,稅後EPS 1.79元,獲利呈現大幅增長,整 體表現優於市場預期。
新世代 VR 出貨在即,MLCC 用量呈現倍增,營運將逐季上揚: 展望2H26,隨著AI伺服器自GB300世代向Vera Rubin與Rubin Ultra等新一代高壓(800V HVDC)與高功率架構演進,系統對 高階 MLCC 需求呈現爆發性成長,預估 MLCC 總產值 VR200 較 GB300增長150%以上。其中,具備防板彎與高耐壓特性的Mega Cap(單價為一般產品 6~8 倍以上)以及高穩定度的 NP0 產品 出貨將顯著放量,上述產品毛利率顯著高於平均水準。信昌電 目前高階 MLCC 產能呈現滿載,公司表示 2H26 有望再度調漲 售價,2026 年全年漲幅將達 30%(上半年已漲 10~15%),預估 信昌電 2H26 營收及毛利率將呈現逐季增長,3Q26 營收為 16.21 億元(QoQ+17.8%/YoY+53.2%)、4Q26 營收為 17.56 億元 (QoQ+8.3%/YoY+86.1%)。綜上所述,預估信昌電 2026 年營 收為 57.69 億元(YoY+42.2%),毛利率 29.94%,較去年顯著 增長約5.7ppts,預估2026年稅後EPS 6.96元,獲利將大幅提 升。2027年稅後EPS 12.93元。
| (百萬元) | 2026F | 2027F | 2028F | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 5,769 | 9,472 | 13,064 | 1,110 | 1,058 | 943 | 1,017 | 1,376 | 1,621 | 1,756 | 2,008 | 2,442 |
| 營業毛利淨額 | 1,727 | 3,334 | 5,152 | 262 | 258 | 253 | 288 | 397 | 484 | 559 | 659 | 851 |
| 營業利益 | 1,311 | 2,642 | 4,194 | 184 | 182 | 175 | 207 | 306 | 372 | 426 | 503 | 675 |
| 稅後純益 | 1,191 | 2,214 | 3,450 | 40 | 203 | 195 | 205 | 306 | 311 | 369 | 428 | 570 |
| 稅後EPS(元) | 6.96 | 12.93 | 20.15 | 0.23 | 1.18 | 1.14 | 1.19 | 1.79 | 1.82 | 2.15 | 2.50 | 3.33 |
| 毛利率(%) | 29.94% | 35.20% | 39.43% | 23.60% | 24.44% | 26.81% | 28.35% | 28.84% | 29.84% | 31.84% | 32.84% | 34.84% |
| 營業利益率(%) | 22.72% | 27.90% | 32.10% | 16.57% | 17.18% | 18.59% | 20.34% | 22.26% | 22.92% | 24.27% | 25.05% | 27.66% |
| 稅後純益率(%) | 20.64% | 23.38% | 26.41% | 3.58% | 19.16% | 20.65% | 20.12% | 22.27% | 19.21% | 21.00% | 21.33% | 23.36% |
| 營業收入YoY/QoQ(%) | 42.25% | 64.20% | 37.92% | 17.59% | -4.72% | -10.85% | 7.79% | 35.33% | 17.82% | 8.31% | 14.39% | 21.60% |
| 稅後純益YoY/QoQ(%) | 113.57% | 85.93% | 55.79% | -67.01% | 409.89% | -3.92% | 5.03% | 49.79% | 1.65% | 18.39% | 16.16% | 33.20% |
註:稅後純益係指本期淨利歸屬於母公司業主;稅後EPS以股本17.12億元計算。
ESG(Environment, Social, Governance):
信昌電(6173 TT)秉持永續發展核心理念,將ESG願景融入公司治理與日 常 營 運,建 構 完 善 的 組 織 架 構 與 管 理 機 制。公 司 設 立 永 續 發 展 委 員 會,全面 推 動 環 境、社 會 與 治 理 各 項 策 略,確 保 永 續 資 訊 的 透 明 度 與 合 規 性。在 公司 治 理 與 風 險 管 理 層 面,信 昌 電 致 力 於 落 實 誠 信 經 營,落 實 嚴 謹 的 供 應 商 行為 準則與廉潔承諾,並結合國際品質與管理系統認證(如 ISO 9001、IATF 16949、IECQ QC080000、ISO 45001等),持續精進營運體質。在環境保護 與綠色營運上,公司以介電陶瓷粉末研發與 MLCC 製造為核心,落實溫室 氣 體 盤 查 與 廢 棄 物、水 資 源 管 理,並 積 極 投 資 博 德 新 能 與 博 新 能 源,分 階段 布局再生能源與儲能設備以邁向 RE100 目標。在社會共融與人才發展方面, 公 司 提 供 完 善 的 薪 酬 福 利、多 元 教 育 訓 練 與 健 康 檢 查,積 極 維 護 職 場 安 全衛 生,同 時 透 過 華 科 事 業 群 慈 善 基 金 會 等 機 構 長 期 投 入 聽 覺 照 顧、偏 鄉 教 育與 弱勢關懷等公益行動,展現企業公民價值。
公司簡介:
信昌電(6173 TT)成立於1990年,並於2002年4月上櫃。公司隸屬於華新 麗華集團,母公司為華新科技,持股比例約為 43.1%。信昌電為台灣少數具 備從上游介電陶瓷粉末到下游被動元件垂直整合能力的廠商。品牌為 PDC, 主要產品包括 MLCC、Chip-R 及介電陶瓷粉末。生產基地方面,台灣桃園 廠生產Powder及R- Chip,楊梅一廠主要生產MLCC,另建置楊梅二廠(今 年投資15億,主要生產高壓/低損耗,高溫穩定型 MLCC)及六甲廠(去年 Capex 12億投資粉末場,主要建置新一代自動化高效生產陶瓷粉末及開發 次世代粉材),主要產品包含:介電陶瓷粉末、晶片電容器 (MLCC)、晶片 電阻器與電感產品。2026 年上半年產品組合佔比為:MLCC 佔 68%、晶片 電阻佔16%、介電陶瓷粉末佔12%、電感佔2%及其他佔2%。
圖一、信昌電MLCC產品圖:
個股報告
2026年9月22日
圖一、1H26產品營收及終端應用比重: ·依產品
個股報告
2026年9月22日
資料來源:信昌電,群益投顧彙整
受惠AI伺服器高功率元件訂單需求大增,2Q26財報表現優異:
信昌電 2Q26 營收 13.76 億元(QOQ+35.3%/YOY+23.9%),優於市場預期,主 因受惠 AI 伺服器高功率元件訂單需求大增,毛利率 28.84% (QOQ+0.49ppts/YOY+5.24ppts),主因 AI 比重提升帶動產品組合持續轉佳, 因營運規模提升,費用率較前季 8.01%降至 6.57%,本業獲利 3.06 億元 (QOQ+48.1%/YOY+66.5%),業外方面,因去年同期匯損影響處於低基期, 2Q26稅後EPS 1.79元,獲利呈現大幅增長,優於市場預期。
2026年9月22日
信昌電現金減資6%、10/7起暫停交易、10/19新股上櫃:
信昌電(6173)於 8/28 公告,為提升股東權益報酬率,增加公司每股獲利 能力,擬辦理現金減資退還股本予股東,預計減資比率約為 6%,每股返還 股東 0.6 元現金。信昌電經 115 年 4 月 29 日董事會審議通過擬辦理現金減 資金額新台幣 1 億 272 萬元,銷除股份 1027 萬 2000 股,預計每仟股減少 約 60 股(即每仟股換發約 940 股)及退還現金約新台幣 600 元。舊股票將 於10/7~10/16號暫停交易,新股於10/19號換發上櫃買賣。
新世代VR出貨在即,MLCC用量呈現倍增,預估營運將逐季上揚:
展望2H26,隨著AI 伺服器自GB300世代向Vera Rubin與Rubin Ultra等 新一代高壓(800V HVDC)與高功率架構演進,系統對高階MLCC需求呈 現爆發性成長,預估 MLCC 總產值 VR200 較 GB300 增長 150%以上。其中, 具備防板彎與高耐壓特性的Mega Cap(單價為一般產品6~8倍以上)以及 高穩定度的 NP0 產品出貨將顯著放量,上述產品毛利率顯著高於平均毛利 率,加上信昌電目前高階 MLCC 產能呈現滿載,公司表示 2H26 有望再度調 漲售價,2026 年全年漲幅將達 30%(上半年已漲 10~15%),預估信昌電 2H26 營收及毛利率將呈現逐季增長,3Q26 營收為 16.21 億元 (QOQ+17.8%/YOY+53.2%) 、 4Q26 營 收 為 17.56 億 元 (QOQ+8.3%/YOY+86.1%)。綜上所述,預估信昌電 2026 年營收為 57.69 億 元(YOY+42.2%),毛利率 29.94%,較去年顯著增長約 5.7ppts,預估 2026 年 稅後EPS6.96元,獲利將大幅提升。
圖三、隨著功耗提升,MLCC規格及用量同步上升:
| 時間與 GPU 世代 | 功耗(W) | 高階MLCC用料规格 | 單機使用數量(pcs) |
|---|---|---|---|
| 2020 (A100) | 1600-2200W | ≥1206 NPO 10nF 630V | 800 ~ 1000 |
| 2022 (H100) | 3000-3200W | ≥1210 NPO 22nF1000V | 1800 ~ 2000 |
| 2026(GB300) | 5500-18000W | ≥1210 NPO 33nF 1000V | 3000~5000 |
| 2027 (Rubin Ultra) | >30KW (800V HVDC) | ≥1210 NPO 47nF 630V/33nF 1250V | >3000~5000 |
資料來源:信昌電,群益投顧彙整
展望2027年,高階MLCC持續緊缺,新產能於2Q27開出:
展望2027年,隨著AI 伺服器自GB300世代向Vera Rubin與Rubin Ultra
個股報告
2026年9月22日
等新一代高壓(800V HVDC)與高功率架構演進以及下一世代的Feynman, 系統對高階大尺寸被動元件的需求呈現爆發性成長。目前高階 MLCC 產能 持續緊缺,廠區產能利用率呈現滿載,在供不應求的市況下,有望推升 MLCC 持續調漲價格。由於Mega Cap以及NP0 MLCC的需求遠大於現有 供 給,高 階 產 能 持 續 處 於 結 構 性 緊 缺 狀 態,研 究 部 預 估 供 不 應 求 的 狀 況 有望 延續至2028年。
目前信昌電高階 MLCC 產能呈現滿載,為因應強勁的市場需求,信昌電積 極擴產佈局,規劃中的楊梅二廠與六甲新廠均預計於 2027 年第二季完工、 下半年逐步放量。其中,楊梅二廠將專注生產高壓、低損耗及高溫穩定型 MLCC,而 六 甲 新 廠 則 負 責 建 置 新 一 代 自 動 化 高 效 陶 瓷 粉 末 與 次 世 代 粉 材 產 線。雙 新 廠 的 落 成 不 僅 能 有 效 緩 解 高 階 產 品 的 供 給 壓 力,更 透 過 粉 末 研 發到 元 件 製 造 的 上 下 游 垂 直 整 合,進 一 步 優 化 成 本 結 構、推 升 產 品 毛 利 率。綜上 所述,在新產能開出及漲價效應雙重利多發酵下,預估信昌電 2027 年營收 為 94 . 72 億元 (YOY+64 . 2%),因 AI 比重顯著拉升,帶動毛利率拉升至 35 . 20%, 2027年稅後EPS 12.93元,獲利將進一步拉升。
投資建議:
考量因新一世代 AI 伺服器的電源瓦數及峰值電壓持續攀升,將帶動高階 MLCC 規格及用量需求持續提升,預估 2027 年將會更加吃緊,基於產業供 需狀況強勁,投資評等為 Buy,以 2H27~1H28 稅後減資後稀釋 EPS 為計算 基礎,給予24XPER,目標價403元。
Forward PE Band
個股報告
2026年9月22日
資料來源:CMoney,群益預估彙整
Forward PB Band
資料來源:CMoney,群益預估彙整
資產負債表
2013
損益表
個股報告
2026年9月22日
| (百萬元) | 2024 | 2025 | 2026F | 2027F | 2028F | (百萬元) | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產總計 | 8,031 | 10,242 | 12,444 | 14,377 | 17,316 | 營業收入淨額 | 3,724 | 4,055 | 5,769 | 9,472 | 13,064 |
| 流動資產 | 2,409 | 2,991 | 4,147 | 5,999 | 8,847 | 營業成本 | 2,926 | 3,071 | 4,041 | 6,138 | 7,912 |
| 現金及約當現金 | 399 | 947 | 1,702 | 3,509 | 6,352 | 營業毛利淨額 | 798 | 984 | 1,727 | 3,334 | 5,152 |
| 應收帳款與票據 | 939 | 988 | 980 | 1,162 | 1,042 | 營業費用 | 307 | 304 | 417 | 692 | 958 |
| 存貨 | 642 | 753 | 927 | 1,109 | 860 | 營業利益 | 491 | 681 | 1,311 | 2,642 | 4,194 |
| 採權益法之投資 | 1,231 | 1,200 | 6,821 | 6,821 | 6,821 | EBITDA | 985 | 1,018 | 1,604 | 2,932 | 4,483 |
| 不動產、廠房設備 | 1,458 | 1,242 | 1,341 | 1,366 | 1,380 | 業外收入及支出 | 141 | 29 | 189 | 145 | 149 |
| 負債總計 | 1,230 | 1,237 | 2,019 | 2,867 | 4,073 | 稅前純益 | 632 | 710 | 1,499 | 2,788 | 4,343 |
| 流動負債 | 952 | 994 | 1,243 | 1,893 | 1,327 | 所得稅 | 133 | 152 | 308 | 573 | 893 |
| 應付帳款及票據 | 358 | 416 | 397 | 406 | 407 | 稅後純益 | 498 | 558 | 1,191 | 2,214 | 3,450 |
| 非流動負債 | 278 | 242 | 776 | 974 | 2,747 | 稅後EPS(元) | 2.91 | 3.26 | 6.96 | 12.93 | 20.15 |
| 權益總計 | 6,801 | 9,005 | 10,426 | 11,510 | 13,243 | 完全稀釋EPS** | 3.10 | 3.46 | 7.40 | 13.76 | 21.44 |
| 普通股股本 | 1,720 | 1,720 | 1,609 | 1,609 | 1,609 | 註1:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註1:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註1:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註1:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註1:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註1:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | 4,240 | 4,554 | 5,252 | 6,359 | 8,084 | 註2:稅後EPS以股本17.12【最新股本】億元計算 384.10594 | 註2:稅後EPS以股本17.12【最新股本】億元計算 384.10594 | 註2:稅後EPS以股本17.12【最新股本】億元計算 384.10594 | 註2:稅後EPS以股本17.12【最新股本】億元計算 384.10594 | 註2:稅後EPS以股本17.12【最新股本】億元計算 384.10594 | 註2:稅後EPS以股本17.12【最新股本】億元計算 384.10594 |
| 母公司業主權益 | 6,801 | 9,005 | 10,425 | 11,509 | 13,242 | 註3:完全稀釋EPS以股本16.09億元計算 | 註3:完全稀釋EPS以股本16.09億元計算 | 註3:完全稀釋EPS以股本16.09億元計算 | 註3:完全稀釋EPS以股本16.09億元計算 | 註3:完全稀釋EPS以股本16.09億元計算 | 註3:完全稀釋EPS以股本16.09億元計算 |
| 負債及權益總計 | 8,031 | 10,242 | 12,444 | 14,377 | 17,316 |
比率分析
| (百萬元) | 2024 | 2025 | 2026F | 2027F | 2028F | ||||||
|---|---|---|---|---|---|---|---|---|---|---|---|
| 現金流量表 | 現金流量表 | 現金流量表 | 現金流量表 | 現金流量表 | 現金流量表 | 成長力分析(%) | 成長力分析(%) | 成長力分析(%) | 成長力分析(%) | 成長力分析(%) | 成長力分析(%) |
| (百萬元) | 2024 | 2025 | 2026F | 2027F | 2028F | 營業收入淨額 | 1.92% | 8.90% | 42.25% | 64.20% | 37.92% |
| 營業活動現金 | 895 | 919 | 1,081 | 2,135 | 3,141 | 營業毛利淨額 | 13.72% | 23.35% | 75.49% | 93.03% | 54.50% |
| 稅前純益 | 632 | 710 | 1,499 | 2,788 | 4,343 | 營業利益 | 25.69% | 38.73% | 92.54% | 101.61% | 58.72% |
| 折舊及攤銷 | 415 | 370 | 293 | 289 | 289 | 稅後純益 | 10.36% | 11.94% | 113.57% | 85.93% | 55.79% |
| 營運資金變動 | -82 | -101 | -60 | 416 | 413 | 獲利能力分析(%) | |||||
| 其他營運現金 | -69 | -59 | -651 | -1,358 | -1,904 | 毛利率 | 21.43% | 24.27% | 29.94% | 35.20% | 39.43% |
| 投資活動現金 | -840 | -48 | -510 | -422 | -423 | EBITDA(%) | 26.46% | 25.09% | 27.80% | 30.95% | 34.32% |
| 資本支出淨額 | -84 | -146 | -313 | -310 | -298 | 營益率 | 13.18% | 16.79% | 22.72% | 27.90% | 32.10% |
| 長期投資變動 | -755 | 98 | 0 | 0 | 0 | 稅後純益率 | 13.38% | 13.75% | 20.64% | 23.38% | 26.41% |
| 其他投資現金 | 0 | -1 | -197 | -112 | -124 | 總資產報酬率 | 6.20% | 5.44% | 9.57% | 15.40% | 19.92% |
| 籌資活動現金 | -718 | -308 | 164 | 77 | 110 | 股東權益報酬率 | 7.32% | 6.19% | 11.42% | 19.24% | 26.05% |
| 長借/公司債變動 | -409 | -68 | 171 | 77 | 110 | 償債能力檢視 | |||||
| 現金增資 | 0 | 0 | 0 | 0 | 0 | 負債比率(%) | 15.32% | 12.07% | 16.22% | 19.94% | 23.52% |
| 發放現金股利 | -206 | -241 | -308 | -657 | -1,222 | 負債/淨值比(%) | 18.09% | 13.73% | 19.36% | 24.91% | 30.76% |
| 其他籌資現金 | -103 | 1 | -317 | -605 | -1,123 | 流動比率(%) | 253.04% | 300.86% | 333.59% | 316.87% | 666.80% |
| 淨現金流量 | -619 | 548 | 755 | 1,807 | 2,843 | 其他比率分析 | |||||
| 期初現金 | 1,017 | 399 | 947 | 1,702 | 3,509 | 存貨天數 | 77.54 | 82.90 | 75.87 | 60.56 | 45.42 |
| 期末現金 | 399 | 947 | 1,702 | 3,509 | 6,352 | 應收帳款天數 | 88.56 | 86.70 | 62.27 | 41.28 | 30.79 |
資料來源:CMoney、群益
季度損益表
| (百萬元) | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入淨額 | 944 | 1,110 | 1,058 | 943 | 1,017 | 1,376 | 1,621 | 1,756 | 2,008 | 2,442 | 2,556 | 2,466 |
| 營業成本 | 733 | 848 | 799 | 690 | 728 | 979 | 1,137 | 1,197 | 1,349 | 1,591 | 1,640 | 1,558 |
| 營業毛利淨額 | 211 | 262 | 258 | 253 | 288 | 397 | 484 | 559 | 659 | 851 | 916 | 908 |
| 營業費用 | 71 | 78 | 77 | 78 | 81 | 90 | 112 | 133 | 156 | 175 | 180 | 180 |
| 營業利益 | 140 | 184 | 182 | 175 | 207 | 306 | 372 | 426 | 503 | 675 | 736 | 728 |
| 業外收入及支出 | 14 | -129 | 74 | 71 | 52 | 78 | 21 | 38 | 36 | 42 | 36 | 30 |
| 稅前純益 | 153 | 55 | 255 | 246 | 258 | 384 | 392 | 464 | 539 | 718 | 772 | 759 |
| 所得稅 | 33 | 15 | 53 | 51 | 54 | 78 | 81 | 96 | 111 | 147 | 159 | 156 |
| 稅後純益 | 120 | 40 | 203 | 195 | 205 | 306 | 311 | 369 | 428 | 570 | 613 | 603 |
| 最新股本 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 | 1,712 |
| 稅後EPS(元) | 0.70 | 0.23 | 1.18 | 1.14 | 1.19 | 1.79 | 1.82 | 2.15 | 2.50 | 3.33 | 3.58 | 3.52 |
| 獲利能力(%) | ||||||||||||
| 毛利率(%) | 22.34% | 23.60% | 24.44% | 26.81% | 28.35% | 28.84% | 29.84% | 31.84% | 32.84% | 34.84% | 35.84% | 36.84% |
| 營業利益率(%) | 14.79% | 16.57% | 17.18% | 18.59% | 20.34% | 22.26% | 22.92% | 24.27% | 25.05% | 27.66% | 28.79% | 29.53% |
| 稅後純益率(%) | 12.76% | 3.58% | 19.16% | 20.65% | 20.12% | 22.27% | 19.21% | 21.00% | 21.33% | 23.36% | 23.98% | 24.43% |
| QoQ(%) | ||||||||||||
| 營業收入淨額 | 4.36% | 17.59% | -4.72% | -10.85% | 7.79% | 35.33% | 17.82% | 8.31% | 14.39% | 21.60% | 4.67% | -3.51% |
| 營業利益 | 30.51% | 31.71% | -1.21% | -3.51% | 17.92% | 48.12% | 21.30% | 14.68% | 18.05% | 34.27% | 8.96% | -1.03% |
| 稅前純益 | 16.03% | -64.07% | 363.95% | -3.70% | 5.05% | 48.62% | 2.18% | 18.39% | 16.09% | 33.09% | 7.56% | -1.71% |
| 稅後純益 | 15.24% | -67.01% | 409.89% | -3.92% | 5.03% | 49.79% | 1.65% | 18.39% | 16.16% | 33.20% | 7.46% | -1.69% |
| YoY(%) | ||||||||||||
| 營業收入淨額 | 8.21% | 14.31% | 8.45% | 4.24% | 7.67% | 23.91% | 53.22% | 86.15% | 97.54% | 77.50% | 57.70% | 40.49% |
| 營業利益 | 12.96% | 43.44% | 37.92% | 63.86% | 48.06% | 66.51% | 104.44% | 142.96% | 143.22% | 120.48% | 98.06% | 70.93% |
| 稅前純益 | -17.28% | -72.53% | 124.22% | 86.27% | 68.64% | 597.55% | 53.62% | 88.86% | 108.71% | 86.90% | 96.75% | 63.35% |
| 稅後純益 | -17.46% | -74.87% | 126.63% | 86.25% | 69.75% | 670.73% | 53.65% | 89.33% | 109.40% | 86.21% | 96.86% | 63.46% |
註1:稅後EPS以股本17.12億元計算
註2:稅後純益係指本期淨利歸屬於母公司業主。
個股報告
2026年9月22日
【投資評等說明】
| 評等 | 定義 |
|---|---|
| 強力買進(Strong Buy) | 首次評等潛在上漲空間≥ 35% |
| 買進(Buy) | 15%≤首次評等潛在上漲空間<35% |
| 區間操作(Trading Buy) | 5%≤首次評等潛在上漲空間<15% |
| 中立(Neutral) | 無法由基本面給予投資評等 |
| 預期近期股價將處於盤整 | |
| 建議降低持股 |
【投資評等調整機制】
投資評等係「首次」給予特定個股投資評等時,其前一日收盤價相較 3 個月 目標價之潛在上漲空間計算而得。個股投資評等分為四個等級,定義如上。 爾後的投資評等係依循「首次評等」,直到停止推薦。 「強力買進」、「買進」及「區間操作」均有 upside 目標價。差別僅在於, 首次評等時潛在報酬率不同。「中立」則無目標價。 一 旦 我 們 給 予 特 定 個 股「 強 力 買 進 」、「 買 進 」或「 區 間 操 作 」之 投 資 評 等, 就 是 責 任 的 開 始,爾 後 將 透 過 各 式 研 究 報 告 作 定 期 性、持 續 性 追 蹤 基 本 面及 股價變化,直到停止推薦。
停止推薦情境:
- 達目標價。
- 雖未達原訂目標價,但檢視基本面、訊息面、籌碼面等多方訊息,研 判股價上漲空間已然有限,將適時出具降評報告。
- 推薦後股價不漲反跌。