PDF 原檔:報告_富邦_INTC_20261030_original.pdf
圖片清單(已驗證 2026-11-09)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_INTC_20261030_001.png |
28KB | 真資料圖(營收,不嵌) | 圖表四:部門過往季度營收圓餅,CCG 41%、DCAI 28%、IFS 27%、All Other 4% |
報告_富邦_INTC_20261030_002.png |
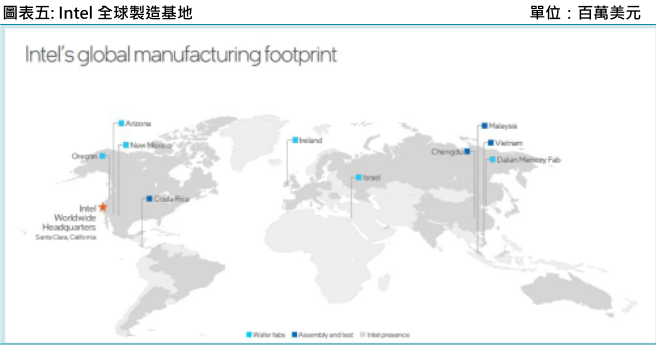
67KB | 真資料圖(製造基地) | 圖表五:Intel 全球製造基地世界地圖。晶圓廠(Wafer fabs):美國 Arizona、New Mexico、Oregon,愛爾蘭 Ireland,以色列 Israel,中國大連 Dalian Memory Fab;封測(Assembly and test):哥斯大黎加 Costa Rica、馬來西亞、越南、成都 Chengdu;總部 Santa Clara, California |
報告_富邦_INTC_20261030_003.png |
28KB | 真資料圖(財務,不嵌) | 圖表六:季營收(柱)與基本 EPS(線),202601 至 202704,營收由約 13.6 億升至約 22.7 億(圖中單位百萬元,標示不一致)、EPS 約 0.29 升至約 0.73 |
報告_富邦_INTC_20261030_004.png |
35KB | 真資料圖(財務,不嵌) | 圖表七:季營收與營收年成長率、季變動率,202601–202704 |
報告_富邦_INTC_20261030_005.png |
26KB | 真資料圖(財務,不嵌) | 圖表八:毛利率約 41%→46%、營益率約 12%→19.5%、淨利率約 11%→16.5%,202601–202704 |
報告_富邦_INTC_20261030_006.png |
31KB | 真資料圖(財務,不嵌) | 圖表九:稅後淨利年度(2020–2027)與年成長率,2024 為負、2025 約 2,000、2026 約 9,000、2027 約 13,000 |
原始內容
Fubon Research
2026年10月30日
intel intel
買進
| 價格 - US$92.07 | 目標價 - US$ 105.00 |
|---|---|
| ○ 訪談摘要 | ○ 初次評論 |
| ○ 公司動態 | ● 獲利調整 |
| ○ 獲利預覽 | ○ 評等調整 |
| 流通在外股數(百萬) | 5,285 |
| 市值 (億美元) | 486,596 |
| 52週高價 (元) | 142.35 |
| 52週低價 (元) | 32.89 |
EPS預估及評等修正
| 新 | 舊 | % | |
|---|---|---|---|
| 評等 | 買進 | 買進 | - |
| 目標價 (元) | 105 | 130 | -19.2% |
| EPS (元) | 3.00 | 2.57 | 16.8% |
| 目標PE (x) | 35 | 50.5 | -30.7% |
主要財務報表分析
至12月31日
| 百萬美元 | FY26F | FY27F | FY28F |
|---|---|---|---|
| 營業收入 | 62,848 | 71,224 | 97,078 |
| YoY(%) | 18.9% | 13.3% | 36.3% |
| 年成長率(%) 營業利潤 | 10,262 | 13,413 | 17,775 |
| 營業利益 YoY(%) | 251.9% | 30.7% | 32.5% |
| 稅後淨利 | 8,593 | 11,438 | 15,316 |
| 年成長率(%) EPS(元) | 1.67 | 2.24 | 3.00 |
| 稅前息前折 YoY(%) | 307.9% | 34.0% | 33.9% |
| 舊前利潤 毛利率(%) | 36.9% | 34.0% | 39.4% |
| 稅後淨利 營益率(%) | 16.3% | 18.8% | 18.3% |
| 淨利率(%) | 13.7% | 16.1% | 15.8% |
每股淨利 資料來源:富邦投顧
(NT$)
郝軒平 Sean Hao (886-2) 2781-5995 #37102 年成長率(%)
sean.hao@fubon.com
Intel 財務季度及年度表達方式為 FY1Q26: 2026/1~2026/3、FY2Q26: 2026/4~2026/6、FY3 Q26: 2026/7~2026/9、FY4Q26: 2026/10~2026/12, 以此類推。 每股現金股 利(NT$) 本益比(x)
財報數字依循非美國通用會計準則(non-GAAP),因 其剔除一次性、非常規等項目,更能反映企業的真實 經營情況。 本淨比(x)
EV/EBITDA(
x)
現金股利殖
英特爾 (INTC US)
爆發性成長性遞延至FY2H27之後
評等維持買進,目標價105美元,潛在漲幅15%
- FY3Q26財務結果優於市場預期
- FY4Q26財測遠低市場預期主要來自以色列廠爆炸與PC市場疲軟
- FY27 DCAI仍將保持50%以上的增速
FY3Q26財務結果優於市場預期
Intel FY3Q26營收165.13億美元(+2.4%QoQ/+20.9%YoY),符合市場預估的165億 美元但略低於富邦預估的168億美元,毛利率為44.1%,高於富邦預估的43.1%以及 市場共識的42.1%;營益率19.6%,高於市場共識的16.3%以及富邦預估的17.4%, 稅後淨利27.6 億美元高於市場共識的20.6億美元以及富邦預估的24.8億美元,EPS 為0.52美元高於市場共識的0.4美元也高於富邦預估的0.49美元。其中毛利率的上升 主要來自於18A以及Intel3的良率持續改善。
FY4Q26財測遠低市場預期主要來自以色列廠爆炸與PC市場疲軟
公司預估FY4Q26營收為150~160億美元,中位數155億美元遠低於市場共識的170 億美元、non-GAAP毛利率為38%遠低於市場的43%, EPS 0.25美元。公司表示第 四季財測下修主要來自1)以色列Fab 28停工、2)PC需求下滑及3)供應鏈限制。以色 列工廠因事故停工約2週,使FY4Q26營收減少3億美元FY1Q27年第一季亦可能受 類似影響。FY4Q26受晶圓報廢預計造成毛利率約2%的負面影響。PC方面,客戶加 速降低庫存,預期CCPG第四季營收季減超過20%,FY1Q27因季節性因素進一步下 滑。資料中心方面,Intel 3及基板供應仍偏緊湊,但公司預期FY2H27供應改善後, 營收成長將重新加速。
FY27 DCAI仍將保持50%以上的增速
本次Intel財報後股價大幅回檔,在於市場下修 FY27 成長性。原先投資人普遍認 為 Agentic AI 將持續帶動 DCAI 業務加速成長,但管理層指出 FY1H27仍將受 到晶圓與載板產能不足的限制,FY2H27 下半年載板供應鏈擴產後才有望逐步緩解, 使 DCAI 主要成長動能由原先市場期待的 FY27 遞延至 FY28。即使Venice 遞延 AMD仍能以上一代 Turin 平台持續擴大伺服器 CPU 市占率。另一方面,公司預 計於明年加大資本支出,使自由現金流轉為負值,進一步壓抑市場對其獲利品質與 評價倍數的期待。最後,PC 業務仍占 Intel 約 50% 營收,而PC在FY27出貨量 將於 FY26 年減 12% 的基礎上再下滑約 10%的情況下,即使資料中心業務仍可 維持約 50% YoY 成長,Intel FY27 整體營收增幅也僅約 30%。相較之下,AMD 資料中心業務達 100% 的成長,帶動整體營收增幅超過 70%,因此Intel 在同業 的估值比較下面臨下修壓力。但我們對 CPU 產業的長期前景仍維持正向看法。隨 著 Meta Muse 等 Agentic AI 應用逐步普及,AI Agent 的使用量持續提升CPU 與 GPU 的配置比例仍持續攀升,在部分應用場景下甚至達到 40:1。考量 Agentic AI 仍處於發展初期,我們持續看好 CPU 市場的中長期需求成長趨勢。
富邦不同之處
Bloomberg 的FY26F、FY27F預估值為1.5元以及2.0 元,我們預估FY26F、 FY27F預估值為1.67 元以及2.24 元,我們預估的數字高於市場的共識。
評價與風險
我們評等維持買進以FY28F的EPS $3.00美元乘上x 35的PE得到目標價$105美 元,潛在漲幅為15%,我們認為潛在風險為1) Intel 3產能轉換受限,限制Server CPU出貨量 2)載板以及T-glass的缺貨情形高於原先預期。
資料來源:公司資料、Bloomberg、富邦投顧
| 圖表一: 同業評價比較表 - 公司名稱 | 圖表一: 同業評價比較表 - 個股代號 | 圖表一: 同業評價比較表 - 市值 - (百萬美金) | 圖表一: 同業評價比較表 - 富邦 - 評等 | 圖表一: 同業評價比較表 - 收盤價 | 圖表一: 同業評價比較表 - 目標價 | 圖表一: 同業評價比較表 - EPS - FY26F | 圖表一: 同業評價比較表 - FY27F | 圖表一: 同業評價比較表 - PE (x) - FY26F | 圖表一: 同業評價比較表 - PE (x) - FY27F | 圖表一: 同業評價比較表 - PB (x) - FY26F | 圖表一: 同業評價比較表 - PB (x) - FY27F | 圖表一: 同業評價比較表 - ROE (%) - FY26F | 圖表一: 同業評價比較表 - ROE (%) - FY27F | 圖表一: 同業評價比較表 - 殖利率 (%) - FY26F | 圖表一: 同業評價比較表 - 殖利率 (%) - FY27F |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 英特爾 | INTC US | 486,596 | 買進 | 92 | 105 | 1.7 | 2.2 | 55.1 | 41.8 | 4.3 | 3.9 | 4.0 | 8.9 | 0.0 | 0.0 |
| 超微半導體 | AMD US | 924,667 | 買進 | 566 | 600 | 7.3 | 12.2 | 77.5 | 46.4 | 12.7 | 9.6 | 15.4 | 26.3 | 0.0 | 0.0 |
| 圖二 : 季實際營收與預估差異 | 圖二 : 季實際營收與預估差異 - FY3Q26 | 圖二 : 季實際營收與預估差異 - QoQ | 圖二 : 季實際營收與預估差異 - YoY | 圖二 : 季實際營收與預估差異 - 富邦預估 | 圖二 : 季實際營收與預估差異 - Diff. | 單位 : 百萬美元 - 市場預期 | 單位 : 百萬美元 - Diff. |
|---|---|---|---|---|---|---|---|
| 營業收入 | 16,513 | 2.4% | 20.9% | 16,778 | -1.6% | 16,534 | -0.1% |
| 毛利 | 7,284 | 8.1% | 33.5% | 7,235 | 0.7% | 6,952 | 4.8% |
| 營業利潤 | 3,234 | 16.8% | 112.2% | 2,938 | 10.1% | 2,697 | 19.9% |
| 稅後淨利 | 2,756 | 25.4% | 169.4% | 2,478 | 11.2% | 2,056 | 34.1% |
| EPS (元) | 0.52 | 23.8% | 126.1% | 0.49 | 7.1% | 0.40 | 28.7% |
| 主要利率 | |||||||
| 毛利率 | 44.11% | 43.12% | 42.05% | ||||
| 營益率 | 19.58% | 17.51% | 16.31% | ||||
| 淨利率 | 16.69% | 14.77% | 12.43% |
| 圖表三: 未來營收與獲利預估更新 | 圖表三: 未來營收與獲利預估更新 - FY25 | 圖表三: 未來營收與獲利預估更新 - FY26 - Old | 圖表三: 未來營收與獲利預估更新 - FY26 - New | 圖表三: 未來營收與獲利預估更新 - FY26 - Diff. | 單位 : 百萬美元 - FY27F - Old | 單位 : 百萬美元 - FY27F - New | 單位 : 百萬美元 - FY27F - Diff. |
|---|---|---|---|---|---|---|---|
| 營業收入 | 52,853 | 65,530 | 62,848 | -4.1% | 81,805 | 71,224 | -12.9% |
| 毛利 | 19,410 | 27,975 | 26,604 | -4.9% | 37,593 | 32,532 | -13.5% |
| 營業利潤 | 2,916 | 10,948 | 10,262 | -6.3% | 15,634 | 13,413 | -14.2% |
| 稅後淨利 | 1,929 | 9,204 | 8,593 | -6.6% | 13,114 | 11,438 | -12.8% |
| EPS (元) | 0.41 | 1.79 | 1.67 | -6.6% | 2.57 | 2.24 | -12.8% |
| 主要利率 | |||||||
| 毛利率 | 36.7% | 42.7% | 42.3% | -- | 46.0% | 45.7% | -- |
| 營益率 | 5.5% | 16.7% | 16.3% | -- | 19.1% | 18.8% | -- |
| 淨利率 | 3.6% | 14.0% | 13.7% | -- | 16.0% | 16.1% | -- |
公司簡介
全球CPU供應龍頭
Intel為全球最大晶圓製造商之一,是電腦、網路晶片的領先製造商,也是全球最大 的CPU製造公司。Intel以往是以PC、伺服器事業為主的CPU製造商,近年積極轉型 跨入與資料中心相關的人工智慧與物聯網等新領域。主要競爭對手為超微半導體 ( AMD )。
事業群及主要產品
Intel 整體營收可以分為Intel Product、Foundry以及Others這三項,而Intel Product可以分成Desktop、NB 的消費性的客戶運算端(Client Compute Group, CCG)以及專注在資料中心端DCAI(Data Center and AI)。而Others則包括車用的 Mobileye及FPGA的Altera。
資料來源:Intel、富邦投顧
資料來源:Intel、富邦投顧
資料來源:Cmoney、富邦投顧
資料來源:Cmoney、富邦投顧
資料來源:Cmoney、富邦投顧
資料來源:Cmoney、富邦投顧
公司速報
| 圖表十: 季損益表 | 圖表十: 季損益表 - FY1Q26 | FY2Q26 | FY3Q26 | FY4Q26F | FY1Q27F | FY2Q27F | FY3Q27F | FY4Q27F | FY26F | 單位: FY27F | 百萬美元 FY28F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 部門營收 | |||||||||||
| ( CCG ) | 7,727 | 8,877 | 8,097 | 7,473 | 6,905 | 6,905 | 6,905 | 6,905 | 32,174 | 27,621 | 29,221 |
| ( DCAI ) | 5,052 | 6,262 | 7,318 | 8,464 | 8,870 | 9,819 | 10,146 | 11,428 | 27,096 | 40,264 | 61,621 |
| ( IFS ) | 5,421 | 5,765 | 6,697 | 9,109 | 9,292 | 9,689 | 9,963 | 11,466 | 26,992 | 40,410 | 58,158 |
| All Other | 628 | 701 | 692 | 692 | 692 | 692 | 692 | 692 | 2,713 | 2,768 | 2,768 |
| Cross-Sell | 5,251 | 5,477 | 6,291 | 9,109 | 9,292 | 9,689 | 9,963 | 10,894 | 26,128 | 39,837 | 54,690 |
| 營運表現 | |||||||||||
| 營業收入 | 13,577 | 16,128 | 16,513 | 16,630 | 16,468 | 17,416 | 17,743 | 19,598 | 62,848 | 71,224 | 97,078 |
| 營業毛利 | 5,570 | 6,737 | 6,968 | 7,329 | 7,504 | 7,959 | 8,185 | 8,884 | 26,604 | 32,532 | 43,834 |
| 營業利潤 | 1,668 | 2,770 | 2,738 | 3,086 | 3,058 | 3,274 | 3,430 | 3,651 | 10,262 | 13,413 | 17,775 |
| 稅後淨利 | 1,485 | 2,197 | 2,300 | 2,612 | 2,603 | 2,789 | 2,924 | 3,123 | 8,593 | 11,438 | 15,316 |
| EPS(元) | 0.29 | 0.42 | 0.45 | 0.51 | 0.51 | 0.55 | 0.57 | 0.61 | 1.67 | 2.24 | 3.00 |
| 比率% | |||||||||||
| 毛利率(%) | 41.0% | 41.8% | 42.2% | 44.1% | 45.6% | 45.7% | 46.1% | 45.3% | 42.3% | 45.7% | 45.2% |
| 營益率(%) | 12.3% | 17.2% | 16.6% | 18.6% | 18.6% | 18.8% | 19.3% | 18.6% | 16.3% | 18.8% | 18.3% |
| 淨利率(%) | 10.9% | 13.6% | 13.9% | 15.7% | 15.8% | 16.0% | 16.5% | 15.9% | 13.7% | 16.1% | 15.8% |
| 年成長率 | |||||||||||
| 營業收入 | 7.2% | 25.4% | 20.9% | 21.6% | 21.3% | 8.0% | 7.4% | 17.8% | 18.9% | 13.3% | 36.3% |
| 營業毛利 | 12.3% | 76.7% | 27.7% | 41.5% | 34.7% | 18.1% | 17.5% | 21.2% | 37.1% | 22.3% | 34.7% |
| 營業利潤 | 141.7% | -650.7% | 79.7% | 156.1% | 83.3% | 18.2% | 25.3% | 18.3% | 251.9% | 30.7% | 32.5% |
| 稅後淨利 | 156.0% | -598.2% | 124.8% | 240.5% | 75.3% | 27.0% | 27.1% | 19.6% | 345.5% | 33.1% | 33.9% |
| EPS(元) | 123.1% | -520.0% | 95.9% | 241.1% | 75.8% | 30.1% | 27.1% | 19.6% | 307.9% | 34.0% | 33.9% |
| 季成長率 | |||||||||||
| 營業收入 | -0.7% | 18.8% | 2.4% | 0.7% | -1.0% | 5.8% | 1.9% | 10.5% | |||
| 營業毛利 | 7.5% | 21.0% | 3.4% | 5.2% | 2.4% | 6.1% | 2.8% | 8.5% | |||
| 營業利潤 | 38.4% | 66.1% | -1.2% | 12.7% | -0.9% | 7.1% | 4.8% | 6.4% | |||
| 稅後淨利 | 93.6% | 47.9% | 4.7% | 13.5% | -0.3% | 7.2% | 4.8% | 6.8% | |||
| EPS(元) | 93.3% | 44.8% | 7.3% | 13.5% | -0.3% | 7.2% | 4.8% | 6.8% |
資料來源:Cmoney、富邦投顧
免責宣言
分析師認證
負責分析師(或者負責參與的分析師)確認:
- 本研究報告的內容係反映分析師對於相關證券的個人看法。
- 分析師的報酬與本研究報告內容表述的個別建議或觀點無關。