4Q26 總經與市場展望(永豐投顧,2026-10-14)
來源:報告_永豐_4Q26經濟與市場展望_20261014(永豐投顧總經研究部投資論壇簡報,45 頁)。主軸「AI 主旋律,升息首議題」。以下皆為永豐投顧觀點(analyst),非本庫自行判斷。
核心結論
- 全球經濟韌性超預期;Fed 時隔三年升息(9 月升 1 碼)因應供給面衝擊;IMF 估全球成長 2026 年 3.1%、2027 年 3.4%。
- 美股持續看好:S&P 500 2026 年底目標 8000(EPS 326.07)、2027 年底 9600(EPS 433.83),依期中選舉年規律(歷史 3/6/12 個月平均漲幅 5.7%/11.5%/13.6%)。
- 美債 10 年殖利率 4Q 區間 4.90%~5.40%(9/28 高點 5.27%,創 2007/5 以來高);曲線先平後陡(10Y-2Y 17bps、30Y-5Y 47bps)。
- 信用債進可攻(HY)、退可守(IG);美元短線偏強;升息僅延緩金價上行,全年目標價 5,200 美元。
AI 與資本支出相關重點
- AI 基礎建設使供應鏈面臨全面實質短缺:電力設備(Electrical Items)供給短缺與價格壓力指數自 2025 年起回升至接近 2021 年高點;Bloomberg Economics 驅動因素排序中「AI-driven Shortages」「AI Investment Spillover」居前(p14)。
- 美國製造業擴張週期(ISM 連續 3 月>50)自 2026/1 起僅 9 個月,永豐判讀 AI 基礎建設推動的製造業擴張處於早期階段(p15);9 月 S&P Global 服務業 PMI 58.7,創 5 年來最快(p16)。
- Fed 官員將 AI 基礎建設需求視為通膨因子,主張漸進升息;主要投行預期 2026 年底聯邦基金利率上緣 4.00%~4.50%(多數 4.25%,BofA 4.50%)(p23)。
- AI 債務浪潮:2026 年截至 8 月全球 AI 企業債發行約 5,000 億美元,結構為雲端巨頭(微軟、谷歌、亞馬遜)約 40%、算力租賃與資料中心約 30%、半導體與硬體供應鏈約 20%、電信與電力基礎設施約 10%;9 月美國高評等公司債預估發行 2,150~2,500 億美元,可能創單月新高;毛槓桿率預期可能倍增,投等債利差預估由 75~80bps 上行至 80~90bps(p38–p39)。
- 風險評估:AI 熱潮與擴散效應列為正向「黑天鵝」;AI 監管與資料中心建設限制、私人信貸出清列為灰犀牛;Q4 事件含 Anthropic IPO(日期待定)(p29)。
- 美國期中選舉後政策:AI 主導與對中半導體出口管制「不會改變」,民主黨可能強化安全、環境與資源監管(p10)。
- 科技股去槓桿使部分高品質標的落入超賣;永豐首選策略為布局高競爭力 AI 供應鏈,特別是基礎設施;科技股 PEG 降至約 0.5(p33)。
台灣相關
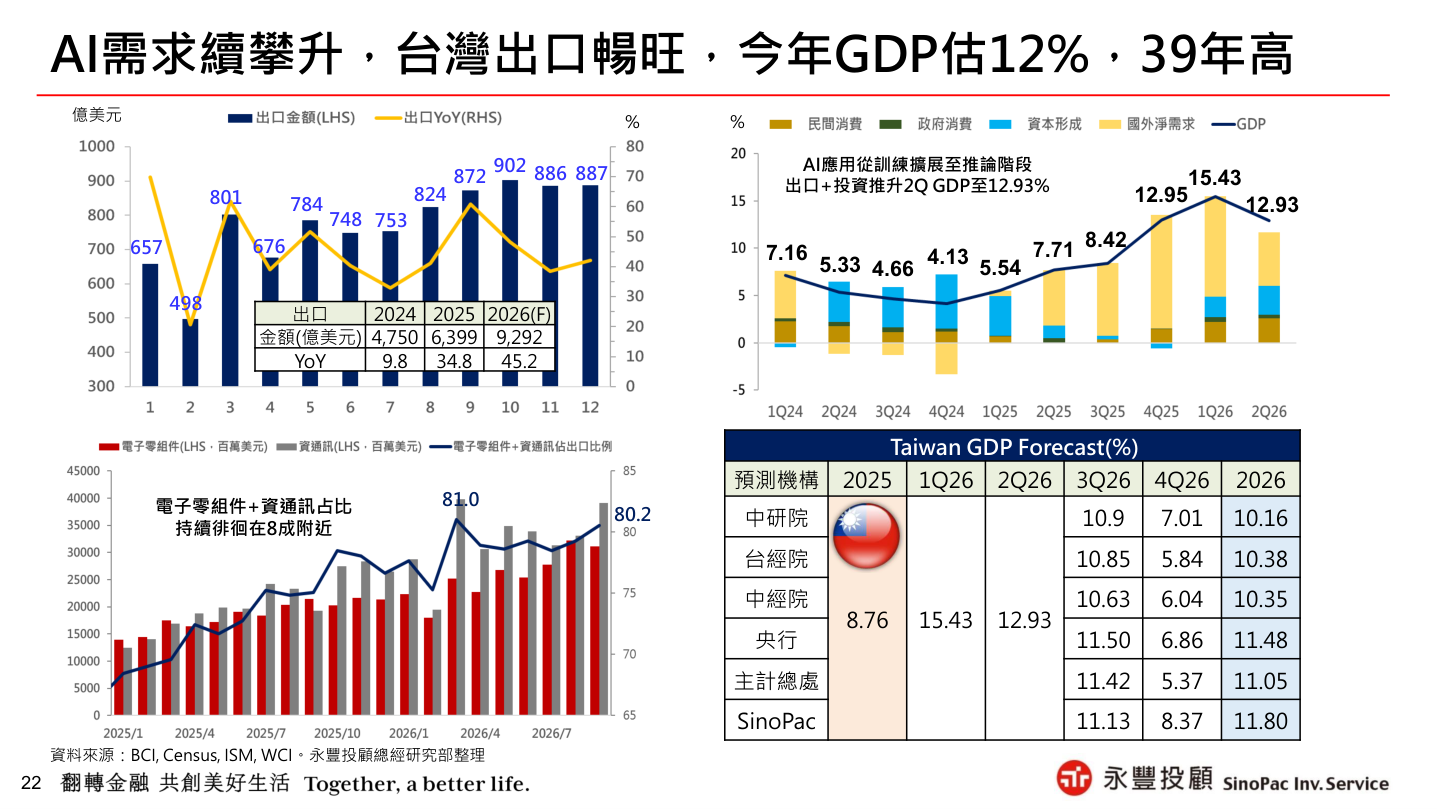
圖說(照原清單):台灣出口月值(2026 預估 9,292 億美元,YoY 45.2%)、GDP 年增率堆疊圖(1Q26 15.43%、2Q26 12.93%)、電子零組件+資通訊占出口比約 80.2%、主要機構 2026 GDP 預測表。
- 台灣 2026 年 GDP 永豐估 11.80%(39 年高);央行 11.48%、主計總處 11.05%、中研院 10.16%;2027 年永豐估 5.72%,央行估 5.82%(p22、p26、p28)。
- 驅動:AI 應用從訓練擴展到推論階段,出口+投資推升 2Q26 GDP;電子零組件+資通訊占出口約 8 成(p22)。
- 央行連 10 次按兵不動(未跟隨 Fed 升息),2026 年 CPI 預估上修 2.03%、核心 CPI 2.16%;永豐判斷 12 月升息半碼機率高(p26、p41)。
- 匯率:TWD 4Q 震盪緩升,AI 供應鏈訂單能見度高、外資有望回補台股;EUR 區間 1.10~1.14、JPY 155~160、CNY 6.65~6.75(p40–p41)。
- 區域評價:台灣 3M/12M 皆正面,備註「AI Capex」;日本 3M 中性、12M 正面;中國 3M/12M 中性(通縮經濟)(p29)。
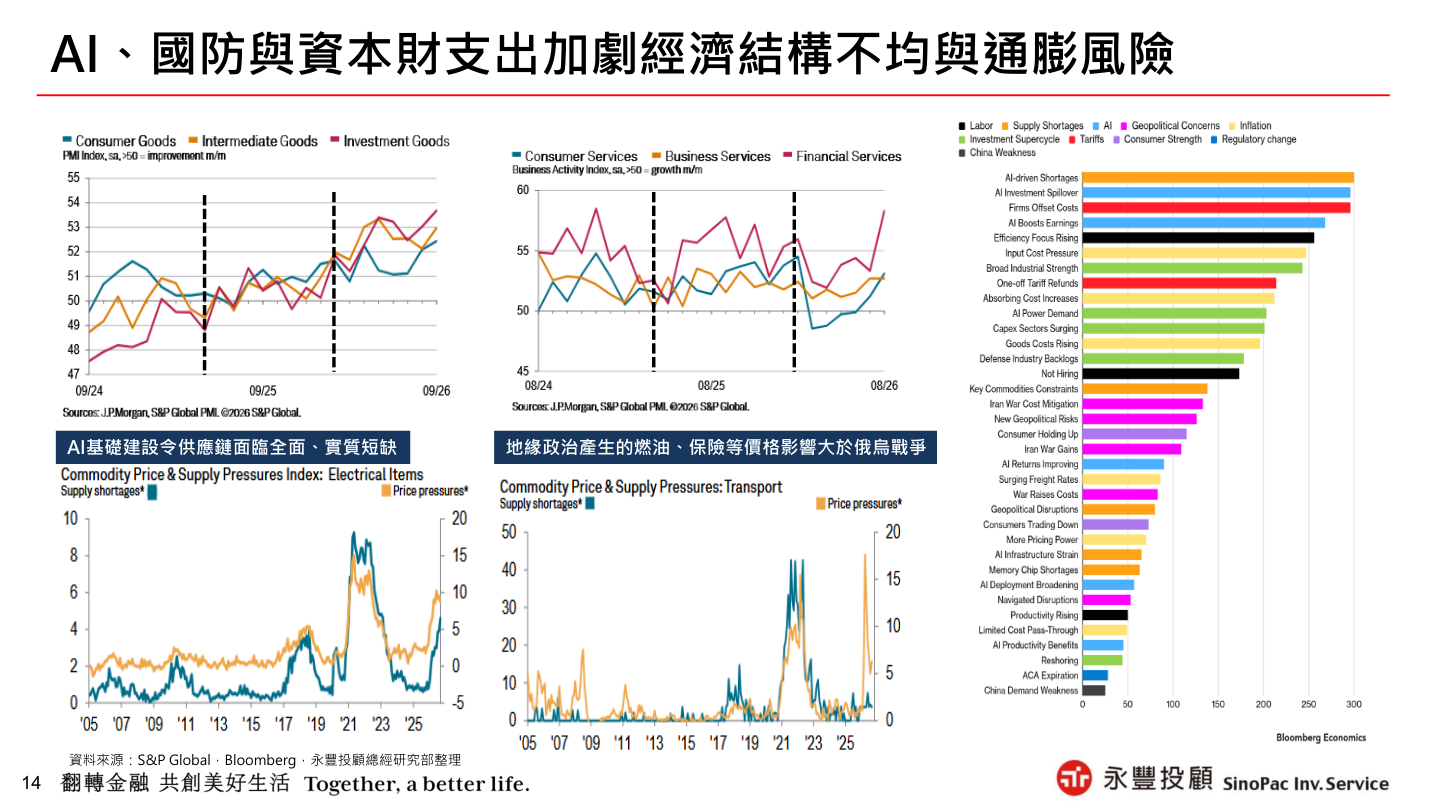
圖說(照原清單):左下為電力設備供給短缺與價格壓力指數,最右為 Bloomberg Economics 各類驅動因素橫條圖。
地緣與政策變數
- 美伊戰爭:9 月底外交窗口重開,荷姆茲流量改善;停火尚非既成事實;全球柴油供應缺口約 80~110 萬桶/日,IEA 預估緊缺持續至 2027 年,推升核心物價黏性(p4–p7)。
- 川習會(9/25 事實清單):貿易休戰延長至 2027/1/10、300 億美元非敏感關稅優惠;成立中美超級智慧(SI)對話機制,預計 2026/11 舉行(p8)。
- 美國期中選舉 2026/11/3:永豐引 Kalshi 等資料,藍色浪潮機率 62%、分裂政府 29%(p9)。
- 法國財政:2026 赤字占 GDP 5.4%、2027 預估 5.0%;德法 10 年利差一度破 150bps(p11、p40)。
- 重要日程:10/28 FOMC、11/3 期中選舉、11/18~19 APEC、12/9 FOMC(p29)。
對台股/AI 供應鏈的含意(本庫整理)
- 利率路徑:Fed 與 BOJ、ECB 皆進入升息,長端殖利率偏高是 AI 供應鏈評價的主要逆風;永豐仍以盈餘上修支撐美股,AI 基礎設施為首選。
- 台灣 GDP 與出口高成長高度集中於電子零組件+資通訊,與 分析_2Q26美系Hyperscaler資本支出與台廠read-across_20260802 所述雲端資本支出同向;資金面上 AI 企業債供給增加是資本支出可持續性的觀察點。
- 內需與傳產偏弱(央行「外熱內溫」「K 型經濟」),台股行情仍由 AI 出口鏈主導。
不確定事項
- 永豐為單一券商觀點,S&P 500 EPS、目標價與各利率預測未與其他來源交叉;簡報部分頁(如 p7 資訊圖)含非原創整理,數字僅供參考。
- Anthropic IPO、Fed 五大工作組報告結果日期皆為 TBD。