基本資料
宜鼎國際(Innodisk),台灣工業級 SSD 與 Edge AI 解決方案廠商,全球工業 SSD 市占率第一。從工控儲存元件供應商轉型為「Architect Intelligence」邊緣 AI 系統整合商。旗下子公司安提(Aetina)為 NVIDIA Elite Partner,主攻邊緣 AI 加速器模組。
- 主要產品:工業 SSD(PCIe Gen5,E1.S/E3.L 規格)、CXL 記憶體模組、APEX 邊緣 AI 運算平台、嵌入式相機模組(MIPI/GMSL2)
- 客戶:醫療、5G、國防、交通、工廠自動化;NVIDIA、Intel、Qualcomm、AMD Xilinx 生態系
- 資料來源:gemini 查詢,2026-05-25
核心技術/競爭優勢
- 工業 SSD 全球市占第一:高可靠度、寬溫設計、客製化能力領先,毛利率優於同業
- 安提(Aetina)NVIDIA Elite Partner:子公司安提在邊緣 AI 加速器模組與系統整合領域具領先地位;APEX 系列邊緣運算平台 2026 年出貨量看增
- AI 營收佔比提升:2025 年 AI 相關營收約 25%(待核對),預計 2026 年突破 30%(待核對);2026 年前兩月營收年增 355%(待核對)
- CXL 記憶體模組:切入企業級伺服器與邊緣資料中心,PCIe Gen5 SSD(E1.S, E3.L)為新世代規格
- AI 視覺感知:MIPI/GMSL2 工業相機模組,強化智慧製造 AMR 與 AI 視覺感知能力
- 跨平台生態系:與 NVIDIA、Intel、Qualcomm、AMD Xilinx 深度合作,打造跨平台邊緣 AI 方案
- 擴產計畫:宜蘭三廠建置中,汐止研發中心擴建,支撐 AI 長期訂單需求(待核對)
產品與應用
| 產品 | 應用 | 說明 |
|---|---|---|
| 工業 SSD(PCIe Gen5, E1.S/E3.L) | 工控伺服器、邊緣資料中心 | 全球工業 SSD 市占第一 |
| CXL 記憶體模組 | 企業伺服器 | 新世代記憶體擴展;符合 CXL 2.0 Type 3(CXL.mem/CXL.io),PCIe Gen5 x8、E3.S 2T,64/96/128GB,已供貨並進入量產,支援記憶體池化(富邦,2026-10-20) |
| DDR4 舊世代工控模組 | 工控、舊系統長期供貨 | 三大 DRAM 原廠停產 4GB/8GB DIMM 所需 DDR4 512Mx8 顆粒後,宜鼎以國內兩大 DRAM 原廠晶片提供獨家穩定供貨方案(富邦,2026-10-20) |
| APEX 邊緣 AI 平台 | 工廠 AI、智慧交通、醫療 | 多加速器模組化設計 |
| Aetina AI 加速器模組 | Edge AI 應用 | NVIDIA Elite Partner;另推一站式模型量化與驗證工具,協助將 AI 模型由 GPU 遷移至 Qualcomm NPU(FP32→INT8),針對約 70% 邊緣 AI 工控專案停在 PoC 的痛點(富邦,2026-10-20) |
| MIPI/GMSL2 相機模組 | AMR、AOI、智慧工廠 | AI 視覺整合 |
圖片 / 架構圖
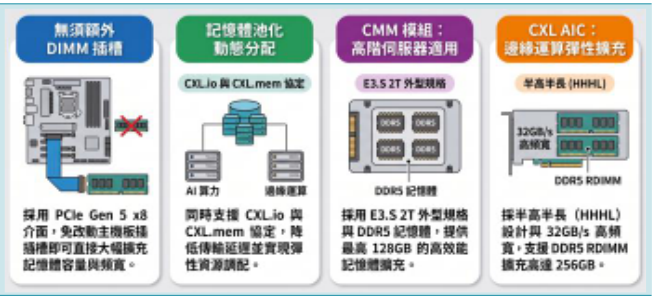
圖說:宜鼎 CXL 次世代記憶體解決方案四欄示意:PCIe Gen5 x8 免 DIMM 插槽擴充;CXL.io+CXL.mem 記憶體池化;E3.S 2T CMM 模組(DDR5、最高 128GB);半高半長 CXL AIC(32GB/s、支援 DDR5 RDIMM、擴充最高 256GB)。
月營收(近 24 個月)
下次公布12/4(五)–12/7(一) 11月營收 預估:可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月 6 號前後,信心中)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 115.9 | — | +247.9% | 本站推算† |
| 2026-12 | 87.2 | — | +380.7% | 本站推算† |
| 2026-11 | 83.6 | — | +423.7% | 本站推算† |
| 2026-10 | 77.5 | -11.0% | +454.6% | |
| 2026-09 | 87.1 | +0.4% | +535.7% | |
| 2026-08 | 86.8 | +2.2% | +576.3% | |
| 2026-07 | 84.9 | +3.5% | +636.5% | |
| 2026-06 | 82.1 | +8.5% | +696.3% | |
| 2026-05 | 75.6 | +13.4% | +640.8% | |
| 2026-04 | 66.7 | +17.6% | +583.1% | |
| 2026-03 | 56.7 | +35.7% | +484.8% | |
| 2026-02 | 41.8 | +25.4% | +403.2% | |
| 2026-01 | 33.3 | +83.7% | +307.1% | |
| 2025-12 | 18.1 | +13.6% | +151.6% | |
| 2025-11 | 16.0 | +14.2% | +110.2% | |
| 2025-10 | 14.0 | +2.0% | +86.8% | |
| 2025-09 | 13.7 | +6.8% | +92.3% | |
| 2025-08 | 12.8 | +11.3% | +62.5% | |
| 2025-07 | 11.5 | +11.9% | +40.8% | |
| 2025-06 | 10.3 | +0.9% | +37.5% | |
| 2025-05 | 10.2 | +4.6% | +51.1% | |
| 2025-04 | 9.77 | +0.7% | +27.7% | |
| 2025-03 | 9.70 | +16.8% | +28.4% | |
| 2025-02 | 8.30 | +1.5% | +33.1% | |
| 2025-01 | 8.18 | +13.5% | +2.7% | |
| 2024-12 | 7.21 | -5.1% | +0.3% | |
| 2024-11 | 7.59 | +1.5% | +5.1% |
2026 年已公布累計 692.6 億元;全年推算 863.4 億元(YoY +505.4%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026Q2 | NT$22,443mn | +70.3% QoQ | +641.1% YoY | 創歷史新高,超 Daiwa/市場一致估 53.0%/16.5%;GM 65.0%(同創新高,1Q26 為 59.1%、2Q25 為 25.9%),超 Daiwa 估 60.0%/市場一致估 61.9%;產品組合 Flash 35%/DRAM 60%;記憶體漲價+組合優化為主要驅動(報告_Daiwa_宜鼎5289_20260806,Daiwa,2026-08-06) |
| 2026-07 | NT$8,495mn | +3.5% | +636.5% | 創歷史新高;達 Daiwa/市場一致 3Q26E 營收預估之 57.8%/38.8%;公司預期 8、9 月營收續 MoM 成長(報告_Daiwa_宜鼎5289_20260806,Daiwa,2026-08-06) |
| 3Q26 | NT$25,888mn | +15.3% QoQ | +579.9% YoY | 富邦(2026-10-20):3Q26 合併營收 258.88 億元,略低於富邦預期;本季主流記憶體 QoQ 漲價約 15%,銷售量大致持平;富邦預估 GM 較 2Q26 下滑 11.1ppts 至 53.9%、OPM 48.4%(存貨成本滾動墊高)(報告_富邦_宜鼎5289_20261020);凱基(2026-10-28):營收 258.8 億元、QoQ +15.3%,驅動為 DRAM/NAND 位元出貨大致持平、ASP 季增 10–20%、安提貢獻 4–5 億元,預估 GM 季減 4.5ppts 至 60.5%(memo_凱基投顧_宜鼎5289AI基礎建設布局_20261028) |
需求遠大於供給
公司表示 2H26 營收動能可望延續;因能見度強,目前對訂單採精選策略,聚焦跨應用/客戶/產品的價值創造。3Q26 營收預期 QoQ 成長,GM 可望維持 2Q26 水準(65.0%)(Daiwa,2026-08-06)。
EPS 記錄
| 年度/季度 | EPS(元) | 備註 |
|---|---|---|
| 2025 全年 | 21.72(待核對) | 工業 SSD + DRAM 漲價(來源待核對,gemini 查詢 2026-05-25) |
| 2026Q2A | 108.93 | 基本 EPS,創單季新高;超 Daiwa 估/市場一致估 65.3%/24.5%(報告_Daiwa_宜鼎5289_20260806,Daiwa,2026-08-06) |
| 3Q26A | 93.09 | 凱基(2026-11-06):營收 258.9 億元(QoQ +15.3%、YoY +579.9%)、GM 49.5%(凱基預估 60.5%)、OPM 43.9%;EPS 僅達凱基預估之 79%,低於預期。GM 缺口主因存貨呆滯損失約 6ppts(Flash 客戶對第二料件驗證進度慢,仍用原料件,公司已提前大批採購替代料件,庫齡逾 90 天即提列損失)(memo_凱基投顧_宜鼎5289_3Q26獲利公告_20261106) |
| 3Q26 財報前預估(對照) | 99.14 | 富邦預估:稅後淨利 97.45 億元,以除權後最新股本 9.83 億元計算(可能與 CMoney 不同);4Q26E EPS 87.35(營收 240.13 億元,QoQ -7.2%、YoY +399.6%,GM 51.2%)(報告_富邦_宜鼎5289_20261020,2026-10-20);凱基(2026-10-28)預估 3Q26 EPS 117.1(GM 60.5%,高於富邦 99.14 的差異來自 GM 假設 60.5% vs 53.9%)(memo_凱基投顧_宜鼎5289AI基礎建設布局_20261028) |
EPS 預估
| 年度 | Daiwa(報告日:2026-08-06) | 富邦 EPS(報告日:2026-10-20) | 凱基 EPS(報告日:2026-10-28) | 備註 |
|---|---|---|---|---|
| 2026E | ≈236.8† | 347.57(前 366.73,-5.2%) | ≈396.5†(自 2027E 375.1、年減 5.4% 回推;營收約 891 億元†,自 1,234.2 億元÷1.385 回推) | Daiwa 回推自報告日收盤 NT$1,610 ÷ 2026E PER 6.8x(非報告直接列出之逐年 EPS 點估,待報告確認精確值);富邦營收 855.27 億元(前 857.45)、GM 56.9%(前 59.0%)、OPM 50.8%、稅後淨利 341.66 億元,富邦稱較市場同業平均約 -7% |
| 2027E | ≈244.2† | 361.05(前 282.85,+27.6%) | 375.1(-5.4% YoY);營收 1,234.2 億元(+38.5%)、GM 43.3%;DRAM/NAND 位元出貨 +4%/+35%、ASP +21%/+18% | Daiwa 回推自 NT$1,610 ÷ 2027E PER 6.6x(同上);富邦營收 1,036.87 億元(前 806.82,+28.5%)、GM 49.1%、OPM 43.4%、稅後淨利 354.91 億元,較市場同業平均約 -2% |
| 2028E | — | 315.91 | — | 富邦營收 953.72 億元(-8.0% YoY)、GM 47.4%、OPM 41.3%、稅後淨利 310.54 億元;預估現金股利 2026F/27F/28F 160/180/160 元 |
2027 年量價假設三家不同:富邦預估出貨量持平至微降、營收 +21.2%;凱基預估位元出貨 DRAM +4%/NAND +35%、營收 +38.5%,並列保留。凱基 2026E 為自 2027E 與年減幅回推(†),非報告直接列示。
過去三年 PER 交易區間 1-24x(均值 10x),Daiwa 認為現價評價具吸引力(Daiwa,2026-08-06)。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| Daiwa(2026-08-06) | 記憶體漲價+產品組合優化 → GM 創新高 → EPS 大幅超預期;TP=10x 1-year forward EPS | 2Q26 GM 65.0%(1Q26 59.1%、2Q25 25.9%);產品組合 Flash 35%/DRAM 60%;需求遠大於供給,公司精選訂單 | 2Q26A EPS 108.93(超 Daiwa 估 65.3%);TP 維持 NT$2,385(不變) |
| 凱基(2026-10-28) | 記憶體報價漲幅收斂→3Q26 GM 季減 4.5ppts 至 60.5%→2027 ASP 續揚(DRAM/NAND +21%/+18%)但漲幅趨緩,GM 降至 43.3%,EPS 年減 5.4%;TP=2027E EPS×4x PER | 3Q26 營收 258.8 億元;2027 位元出貨 DRAM +4%/NAND +35%(NAND 受惠 TLC 比重提升);安提 2026/27 營收 21.9/30.4 億元(+169.4%/+38.5%);AI 基建營收占比 2027 有望逾 50% | 3Q26 EPS 117.1(實績 93.09,GM 49.5% 含呆滯損失約 6ppts,見 EPS 記錄);2027 EPS 375.1;TP NT$1,500 |
| 富邦(2026-10-20) | 存貨成本滾動上升→3Q26 GM 自高點下滑(65.0%→53.9%)→4Q26 漲價放緩 GM 51.2%;2027 年 ASP 動能優於銷量,營收成長抵消 GM 下滑;TP=約 FY26 的 4.5x PER/3.8x PBR(反映全球記憶體同業評價) | 3Q26/4Q26 營收 258.88/240.13 億元;2027 出貨量持平至微降(DRAM 下滑、NAND 較佳)、ASP 續揚;GM 2026/27/28F 56.9%/49.1%/47.4%;DRAM 價格修正延後至 4Q27 或更晚 | EPS 2026/27/28F 347.57/361.05/315.91;TP NT$1,600(前 2,120) |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 評價基礎 | 來源 |
|---|---|---|---|---|---|
| Daiwa | 2026-08-06 | Buy (1)(維持) | NT$2,385(不變) | 10x 1-year forward EPS;報告日收盤 NT$1,610,上行空間約 48.1% | 報告_Daiwa_宜鼎5289_20260806 |
| 凱基投顧 | 2026-11-06 | 增加持股(重申) | NT$1,500(維持;2026-10-28 同值) | 2027E EPS 375.1 × 4x PER(低於模組廠龍頭群聯的 7x);現價約 2026E 2.7x PER;3Q26 獲利低於預期但主因存貨呆滯損失、營運基本面未變,不認為 2027 年獲利預估有下修風險,EPS 預估沿用 10-28 之 396.79/375.06 | memo_凱基投顧_宜鼎5289AI基礎建設布局_20261028、memo_凱基投顧_宜鼎5289_3Q26獲利公告_20261106 |
| 富邦投顧 | 2026-10-20 | 買進(維持) | ⚠️ NT$1,600(前 2,120,-25%) | 約 FY26 EPS 的 4.5x PER 或 3.8x PBR(前 5.8x PER;反映全球記憶體同業評價);現價 NT$1,130(約 3.25x FY26 PER/2.68x PBR),潛在上漲空間 42% | 報告_富邦_宜鼎5289_20261020 |
前次 Daiwa flash note
Daiwa 於 2026-07-06 曾發布 flash note「Record-high monthly revenue driven by flash price hike, beating expectations」,本次報告延續同一 TP NT$2,385、Buy 評等;該篇 flash note 尚未 ingest 進 vault。
櫃買業績發表會重點(2026-08-27)
來源:活動_宜鼎5289_櫃買業績發表會memo_20260827(簡川勝 董事長、郭光耀 財務長)
- 1H26 營收 NT$356 億、EPS 166 元;2Q26 營收 NT$224 億、毛利率 65%、營益率 58.6%、獲利 103 億元、EPS 108.9 元。資本額約 9.6 億元、全球員工 1,259 人。
數量級已與 報告_Daiwa_宜鼎5289_20260806 交叉核對(2Q26 營收 NT$22,443mn、EPS 108.93、GM 65.0%);產品組合 DRAM 61%/Flash 34% 亦與 Daiwa 的 60%/35% 一致。
- AI 基礎建設相關營收 1H26 已占超過 40%,為成長主要核心動能。
- 毛利率提升主因是產品組合優化與高附加價值客戶,非依賴低價庫存;庫存水位不高,庫存增速與營收成長良好對應(董事長特別區隔於其他模組廠)。
- 定位:宜鼎在 AI 三圈(computing/storage/memory)中屬「核心中的核心」,是全球少數甚至唯一同時擁有三項資源的公司,與 NVIDIA、Qualcomm、Intel 及 AI ASIC 公司合作密切。
- 客戶結構:超過 4,000 個高附加價值工控客戶,具強大價格轉嫁能力;AI 基礎建設客戶涵蓋全球 CSP data center、AI 加速卡、光通訊、networking switch 等世界前幾大。
- 產品進度:DRAM 端 CXL 與 MRDIMM DDR5 已進入客戶 support list;Flash SSD 涵蓋 boot drive 到 datacenter storage;AI Data Center 超高容量 SSD 放量時程已啟動。自研高精度測試平台與 driver/BIOS/BMC/storage/memory。
- 價格展望:AI 與工控領域 2H26 及 2027 年 DRAM 價格持續上漲趨勢已基本確定;storage 與記憶體價格均持續上揚。
- 產業循環判讀:AI 進入高速成長期,預期至 2027 年底需求依然強勁,2028、2029 年後才有不確定性。
- 擴產:第三廠規劃 2026 年底前動工、2028 年完工,規模超過一廠與二廠合計(一、二廠為四層樓,三廠規劃地上八層、地下兩層),並興建三層樓宿舍。二廠產能足以支撐至三廠完工前,涵蓋明後年營收無虞。
- 子公司 Aetina 規劃 IPO,若有明確進展將於法說會報告。
- 研發:費用相較同業較低,但近一兩年投入持續增加,未來三年研發團隊將快速擴充;營業費用率約 6.43%。
逐字稿未確認項
全篇多處「HAI」(疑為 Edge AI 或 Physical AI 的誤植)、「系統類產品因 Theorem 與 Flash 成長數倍」(Theorem 疑為 DRAM)、「系統營收由先前 7% 提升至 5%」(方向矛盾,疑為 3%→5%)等,均保留原字未改,引用前見來源檔校正紀錄。
成長動能/催化劑
- 2027 年料源與訂單(富邦,2026-10-20):①CSP 訂單可透過客戶與記憶體原廠之 LTA 取得穩定料源;②宜鼎與原廠簽訂單數量保障合約,取得數量大致持平,額外數量依市場供需而定;③美系 CSP 與光纖大廠 AI 基建動能強;④新增合約製造商(Contract Manufacturer)客戶,帶來額外交貨規模;⑤國外大型 IPC 客戶 2026 年部分專案因儲存價格大漲延後,2027 年有望在 AI 投資剛需下重新接受高價下單。富邦對 2027 年料源取得優於同業、營運展望不看淡。
- 營收結構:AI 基建營收占比達四成,工控客戶在 Edge/Physical AI 落地加速,兩者在訂單與原廠供貨上優先性較高,預期表現優於消費性模組業者(富邦)。
- 4Q26 淡季:訂單量預期季減 0-5%,美系客戶為主要支撐,其他工控客戶受價格接受度與年底備貨政策影響;DRAM/NAND 原廠售價仍有個位數上漲空間,但漲勢放緩、存貨成本滾動升高速度放慢(富邦)。
- 2027 年量價:富邦預估整體出貨量大致持平到微降(DRAM 高基期銷量 YoY 下滑,NAND 較佳),ASP 續揚,營收 +21.2%、毛利率降至 49.1%。引 TrendForce:2027 年 DRAM 產值 +97.5%、均價 +58.0%、位元 +24.4%,HBM 將占全球 DRAM 產能近 30%(目前約 20%),供給緊縮與漲價壓力延續至 2027 年底,CSP 以多年期 LTA 鎖貨使非 LTA/現貨客戶面臨更高 ASP 與缺貨;引 Gartner:2027 年 NAND 產值 +57.9%、ASP/MB +30.9%、位元 +20.6%。富邦已把 DRAM 價格修正時點延後到 4Q27 或更晚。
- AI 基建客戶結構與 BiCS8 轉換(凱基,2026-10-28):客戶結構由工控/IPC 轉向 AI 基礎建設,凱基推估 AI 基建營收占比已逾 40%,客戶涵蓋 Switch 大廠、GPU 大廠與美系/中系 CSP,供貨 DDR4 顆粒、DDR5 RDIMM 與企業級儲存(以 TLC 為主);過去以 SLC/MLC 與 BiCS3/5 小容量 TLC 為主,2026 年起逐步轉向 BiCS8(boot drive、eSSD),多數客戶預計 2027 年完成驗證並放量,2027 年企業級儲存有望加速、AI 基建占比有望逾 50%(memo_凱基投顧_宜鼎5289AI基礎建設布局_20261028)。
- 安提(Aetina)(凱基,2026-10-28):2026/27 年營收預估 21.9 億/30.4 億元(+169.4%/+38.5%),動能為記憶體漲價帶動整機 ASP 與兩大人型機器人客戶出貨成長;記憶體本業快速擴大使安提占比降至約 2%,後續提升取決於人型機器人能否大規模放量與 AI ASIC 客戶能否量產。
關鍵 Claim
| Claim | 類型 | 來源 | 日期 | 信心 |
|---|---|---|---|---|
| 2Q26 產品組合 Flash 35%/DRAM 60% | fact | 報告_Daiwa_宜鼎5289_20260806 | 2026-08-06 | 高 |
| 需求遠大於供給,公司對訂單採精選策略,聚焦跨應用/客戶/產品的價值創造 | fact | 報告_Daiwa_宜鼎5289_20260806 | 2026-08-06 | 中高 |
| 風險:記憶體漲價幅度不如預期、高毛利訂單進度不如預期 | analyst | 報告_Daiwa_宜鼎5289_20260806 | 2026-08-06 | 中高 |
| 宜鼎 AI 基建營收占比達四成;富邦估 2027 年出貨量持平至微降、營收成長由 ASP 驅動,毛利率由 2026F 56.9% 降至 49.1% | analyst(estimate) | 報告_富邦_宜鼎5289_20261020 | 2026-10-20 | 中 |
| 3Q26 GM 49.5% 大幅低於預期,主因 Flash 第二料件驗證遲緩致存貨呆滯損失約 6ppts;凱基預期客戶驗證完成、庫存去化與跌價回沖後 GM 回升至 55% 以上 | analyst | memo_凱基投顧_宜鼎5289_3Q26獲利公告_20261106 | 2026-11-06 | 中 |
| 宜鼎 AI 基建營收占比推估已逾 40%,2027 年有望逾 50%;企業級儲存轉 BiCS8、多數客戶 2027 年完成驗證放量 | analyst(estimate) | memo_凱基投顧_宜鼎5289AI基礎建設布局_20261028 | 2026-10-28 | 中 |
| 富邦風險:記憶體景氣回升意外提前中止或反轉、全球景氣成長意外減速、AI 相關整機與模組訂單流失 | analyst | 報告_富邦_宜鼎5289_20261020 | 2026-10-20 | 中高 |
公司行事曆
- 11/06週五營收10月營收公布MOPS 公布於 11/6 18:59–20:00 間
- 今天 2026-11-08
- 11/12週四法說會DaiwaInvestmentConferenceHongKong2026本公司受邀參加大和證券舉辦之「DaiwaInvestmentConferenceHongKong2026」,說明本公司之營運概況。
- 11/13週五法說會櫃買中心與凱基證券 2026TPEx&KGIHKCorporateDay本公司受邀參加櫃買中心與凱基證券舉辦之「2026TPEx&KGIHKCorporateDay」,說明本公司之營運概況。
- 12/07週一營收11月營收(預估 12/4–12/7)可能 12/4–12/7 公布(近 12 次有 11 次落在此區間;最常見:每月 6 號前後,信心中)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 2026 起 | 企業級 SSD 由 SLC/MLC、BiCS3/5 小容量 TLC 逐步轉向 BiCS8 | 產品 | ⭐⭐ | 應用 boot drive、eSSD(凱基,2026-10-28) |
| 2027 | 多數 AI 基建客戶完成 BiCS8 驗證並放量出貨;AI 基建營收占比有望逾 50% | 放量 | ⭐⭐⭐ | 凱基估計(2026-10-28),非公司公告 |
| 2026 年底動工、2028 完工 | 宜蘭第三廠(地上八層、地下兩層) | 擴產 | ⭐⭐ | 櫃買業績發表會(2026-08-27);見上節 |
供應鏈位置
- 定位:工業級 SSD/記憶體模組廠,直接受惠 DRAM/Flash 漲價循環與 Edge AI 系統整合需求。
- 所屬供應鏈:供應鏈_Agentic_AI基礎設施(Edge AI 儲存環節)。
來源
-
活動_宜鼎5289_櫃買業績發表會memo_20260827 — 櫃買中心資訊科技主題業績發表會逐字稿(AI 轉寫後人工校正),2026-08-27;出席:簡川勝(董事長)、郭光耀(財務長)
-
gemini 查詢,2026-05-25
- memo_凱基投顧_宜鼎5289AI基礎建設布局_20261028 — 凱基投顧(沈漢軒),2026-10-28;增加持股重申、TP NT$1,500(2027E 4x PER),3Q26 營收 258.8 億元/EPS 117.1,2027E EPS 375.1(-5.4%)、AI 基建占比逾 50%、BiCS8 eSSD 2027 放量、安提營收預估
- memo_凱基投顧_宜鼎5289_3Q26獲利公告_20261106 — 凱基投顧(沈漢軒),2026-11-06;3Q26 獲利公告點評:EPS 93.09 元(達預估 79%)、GM 49.5%(呆滯損失約 6ppts)、重申增加持股 TP NT$1,500
- 報告_富邦_宜鼎5289_20261020 — 富邦投顧(夏武正),2026-10-20;買進維持,TP 2,120→1,600(約 4.5x FY26 EPS),EPS 2026/27/28F 347.57/361.05/315.91,3Q26 營收 258.88 億元、毛利率料降至 53.9%,2027 料源與 CXL 模組量產
- 報告_Daiwa_宜鼎5289_20260806 — Daiwa(Helen Chien/Neil Teng),2026-08-06;2Q26 財報大幅超預期:營收 NT$22,443mn(+70.3% QoQ)、EPS 108.93(超估 65.3%/24.5%)、GM 65.0% 創新高;7 月營收 NT$8,495mn 續創新高;維持 Buy TP NT$2,385(10x fwd EPS)不變
相關頁面
- 時程_2026_記憶體循環
- 分析_OCP2026_AI記憶體階層與客製晶片
- 技術_FDP與SSD資料放置
- 2451_創見(市)
- 8299_群聯(市)(凱基以其 7x PER 作為模組廠龍頭評價參照)
- 7866_丹立(興)