PDF 原檔:報告_統一_大量3167_20260922_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_統一_大量3167_20260922_001.png |
47KB | 真資料圖 | 個股與大盤走勢圖(近一年股價指數對比)+ 報酬率表 |
報告_統一_大量3167_20260922_003.png |
11KB | 真資料圖 | 3M26 在手訂單能見度長條圖:已出貨/在手訂單/洽談中(units,2023-3M26) |
報告_統一_大量3167_20260922_004.png |
31KB | 真資料圖 | 合約負債與在手訂單趨勢折線圖:單季營收/推估在手訂單/合約負債/應收帳款/存貨(1Q23-2Q26,NT$Mn) |
報告_統一_大量3167_20260922_005.png |
18KB | 真資料圖 | 背鑽需求倍數成長長條圖(以 25 年為 1x,2025-2028E)+ YoY 折線 |
報告_統一_大量3167_20260922_006.png |
58KB | 真資料圖 | NV Rubin/Blackwell 訊號完整性技術圖:Normalized System tolerance vs Frequency(GHz),標示 Blackwell/Rubin Nyquist 頻率與 stub resonance 影響 |
報告_統一_大量3167_20260922_007.png |
20KB | 真資料圖 | 產能翻倍成長長條圖:全生產標準年產能/外包標準年產能/全生產高階年產能(Units,2024-2028E) |
報告_統一_大量3167_20260922_008.png |
109KB | 真資料圖 | 半導體設備產品組合示意圖:OS→CoW→SoIC→FOPLP/CoPoS→CPO 製程對應設備機台外觀圖 |
報告_統一_大量3167_20260922_013.png |
40KB | 真資料圖 | 溫室氣體盤查數據長條圖(排放總量/範疇一/範疇二,2018-2020) |
_002.png(23KB,營收走勢圖)、_009.png(31KB,12M Forward PE band)、_010.png(28KB,12M Forward PB band)、_011.png(28KB,ESG 五角雷達圖)、_012.png(23KB,ESG 附圖) 均 <40KB 未逐張 Read,預設為版面裝飾/財務小圖。_001/_003/_004/_005/_009/_010/_013屬股價、訂單、營收、ESG 等財務類圖,依公司頁規範不嵌入 3167 公司頁;_006(訊號完整性技術圖)與_007(產能圖)、_008(半導體設備產品組合圖)為架構/製程/產品圖,可嵌入公司頁。
原始內容
強力買進(維持評等)
出刊緣由:更新近況
| 與前次比較: | 上次 | 本次 |
|---|---|---|
| 評 等 | 買進 | 買進 |
| 目標價 | 1220 | 1540 |
| EPS | 43.40 | 70.04 |
| 收盤價 | 794.00 | 806.00 |
| 大盤指數 | 46128.47 | 47718.84 |
| 前次評等日期:2026/05/07 | ||
| 市值(億) | 847.0 | |
| 股本(億) | 9.030000 | |
| 三個月平均成交金額(億) | 24.21 | |
| 淨負債/股東權益 | 181.64 | |
| 董監持股比率 | 8.14 | |
| 外資持股比率 | 14.35 | |
| 投信持股比率 | 6.87 |
個股與大盤走勢
營收走勢圖
研究員/張書明brady.chang@uni-psg.com
PCB設備
大量 (3167.TT)
機鑽與量測需求不斷提升,大量產能維持滿載
大量科技主要做 PCB 機鑽與量測設備,研究部維持強力買進投資建議, 係因:(1)總月產能已達 400 台並維持滿載,預期今年出貨將超過 1000 台,優於3月法說展望;(2)TM 量測設備重要性與獨佔性不斷提升, 公司持續從25年TM2迭代至2H26 TM4提升產品組合,預期拉貨比例 將從8台背鑽機對應1台TM4提升到 5:1,有望使公司市占率大幅 提升;(3)大量先進智慧在切入半導體大廠製程站點後,26-27 年也 將翻倍成長。綜上所述,預估 26/27 年營收 97 與 137 億元上修到 125 與 229 億元(+146%/+83%YoY),稅後 EPS 從 27 與 43 元上修到 28 與 70 元。研究部認為 PCB 產業持續擴張,同時規格不斷升級。大量科技 位於客戶擴廠的風口浪尖,其量測技術與獨家產品成為公司提升市占 率與切入半導體的關鍵護城河,稼動率滿載的同時積極擴產。給予 27 年22倍PE,目標價從1220元上修到1540元(2027 EPS*22PER)。
重點摘要:
1. 公司簡介
大量科技(3167)成立於 1980 年,總部位於桃園市八德區。 2004 年 4 月興櫃,2013 年 10 月上市。主要提供 PCB 與半導體 設備,包含 PCB 標準鑽孔機、成型機與高階 CCD 背鑽機、CCD 成型機、TM 量測機,進行鑽孔定位、PCB 成型切割、鑽孔、塗 佈等;半導體設備包含 Metrology、AOI 與自動化設備即時量 測、檢測。台灣八德為總部,江蘇設有南京與漣水兩個工廠。 服務據點遍及中國、印度、東南亞及韓國、日本等地。主要客 戶為各大台系、中系 PCB 板廠,競爭對手為德系 Schmoll(施 摩爾) 與中系大族數控。2025 年產品組合為 PCB 高階設備 61%、低階設備 20% 與半導體 9%,25 年高低階出貨量約 4 : 6。
2. 產品組合持續優化,2Q26財報優於預期
大量科技 2Q26 營收 28.6 億元(+47%QoQ,+125%YoY),優於原 先預期 23.9億元。毛利率 44.2%,優於原先預期 43.4%,顯 示高毛利產品佔比提升,產品組合持續優化。先前費用預估過 度樂觀,儘管費用從原先 2.73億元調整至 4.97億元(費用 率 17.4%),2Q26 稅後EPS 仍達 6.10元,優於原先預期。 2Q26淨利率從4月21% 一路月增至6月達33%,稅後EPS從單 月 1.55 元提升至 2.69 元。隨著訂單與出貨量持續墊加,公司 將逐月顯現營運槓桿帶來獲利大幅提升。
3. 合約負債與在手訂單續創新高
大量科技目前主力產品為PCB CCD高階背鑽機,隨著AI晶片 需求量與規格同步成長,近年背鑽機設備量與精度需求暴增, 大量科技高階設備出貨量成長陡峭。25 年出貨 501 台 (+196%YoY),26 年截至 3M26 已出貨 139 台,26 年訂單能見 度達 800 台。依目前營收推估 26 年出貨應已超過 3 月預期, 且公司當時稼動率已逐漸滿載,設備交期已從 3 個月拉長到 9 個月。因此,研究部預估 26 年出貨量成長性有望接近 25 年水 準。針對未來潛力產品 TM 量測機系列,TM2 於 25 年首度推出, 出貨 27 台,1H26 以 TM3 大平台單軸機為主,未來則以 TM4 大 平台四軸機為主,2Q26 開始接單並於 3Q26 陸續出貨,帶動單 價與毛利提升。26 年截至 3M26 已出貨 7 台,當時預期全年出 貨將超過70台。
圖一、 3M26在手訂單能見度
資料來源:公司、統一投顧整理
公司設備接單後通常先進入備料與組裝帶動存貨提升,部分客 戶下單時會支付 20-30% 訂金形成合約負債,部分客戶出貨才 付款。最終完成安裝、測試與客戶驗收後一次認列營收並收取 尾款。目前下單到出貨歷時約需 2-3 季,出貨到認列再歷時約 1季。公司合約負債從25年底 7.5億元成長至2Q26 15億元, 保守假設合約負債約略反應未來3季20% 的在手訂單,目前在 手訂單將逾 75億元,已超過25年全年營收水準,顯示需求強 勁無虞。
圖二、 合約負債與在手訂單持續墊加
資料來源:公司、統一投顧整理
4. 供需缺口將逐漸擴大,26年迎來機鑽長期結構性擴張循環
AI伺服器 PCB 正進入從需求量與價值同步提升的結構性擴張 循環。市場普遍預期 25-27年NV AI Server 機櫃出貨量將從 2.5 萬櫃提升至 8 萬櫃,成長逾 3 倍,CAGR+79%。產品主力由 GB300逐步轉向Vera Rubin。此外,單一AI機櫃PCB面積與 層數也將持續增加,從25年GB 22-24層持續提升至27年 2678層,SemiAnalysis估計,VR每櫃高階PCB面積約較GB增加 2.3倍,後續Rubin Ultra持續朝更高層數Midplane/ Backplane發展,每櫃高階HLC PCB數量、面積及板厚皆呈結 構性增加。帶動機鑽孔數增加外,板厚、板硬也將使得機鑽單 位時間上升。同時 SerDes 從 112G 向 224G 演進後,殘銅精度 要求持續提升,CCD背鑽與TM量測的滲透率也將同步增加。
圖三、 AI PCB數量與規格持續升級
| 年度 | 代表平台 | NVAI機櫃出貨 預估(K) | PCB層數 | HDI階層 | 線寬線距μm | 控深誤差範圍 μm | SerDes |
|---|---|---|---|---|---|---|---|
| 2025 | GB300 NVL72 | 25 | 22-24 | 4+14+4 | 35-40/35-40 | ±75 | 112G |
| 2026E | Vera Rubin NVL144 | 60 | 26-44 | 5+16+5 | 35/35 | ±75 | 224G |
| 2027E | Rubin Ultra NVL576 | 70 | 26-78 | >5+16+5 | 20/25 | ±30 | 224G |
| 2028E | Feynman | 80 | >26-78 | >5+16+5 | ≤20/25 | ≤±30 | 448G |
資料來源:公司、統一投顧整理
在Rack 數、PCB面積/Rack、PCB板層數、機鑽孔數、鑽孔時 間與背鑽滲透率均同步提升的情況下,25-28 年機鑽需求將倍 數成長,機鑽設備成為板廠擴產的一大瓶頸,因此不只板廠積 極擴廠,國內外機鑽廠也嗅到產業結構性轉變的趨勢,在營運 波動大的設備產業仍積極擴產。假設 26 年背鑽供應商滿載供 應並持續擴產,到28年仍將出現數倍缺口。
圖四、 背鑽需求倍數成長
資料來源:統一投顧整理
5. TM量測機重要性持續上修成公司市占率提升關鍵
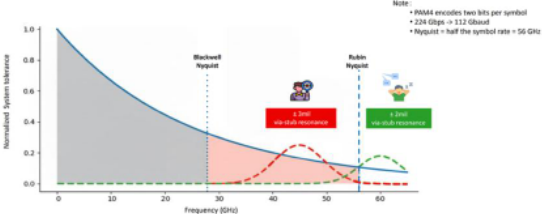
公司近年推出內層深度量測設備TM系列(Inner Layer Thickness Metrology),解決 AI Server PCB 隨板層數、鑽 孔數及傳輸速率提升後,背鑽在殘銅精度要求提升的問題。 Rubin/224G 世代對殘銅精度要求由過去 ±3 mil 持續提升 至 ±2 mil。TM 會先用探測棒逐片360度量測通孔內層銅層 實際深度,再將 Z 軸資料傳給背鑽進行加工。大量科技在量 測方面具有軟硬體技術護城河,目前同業尚無法效仿大量科技 的成熟度與良率,因此公司在未來世代產品極具有獨佔性。25 年首要推出以單軸 TM2 為主,1H26為大平台單軸 TM3,2H26 後開始均為大平台四軸 TM4。
公司 TM 量測機只能與公司高階背鑽機搭配使用,無法與同業 背鑽機兼容,背鑽機有望透過 TM 高獨佔性提升拉貨動能。過去 公司預期每 8 台背鑽機將搭配 1 台 TM訂單,隨著PCB面積 與板層數成長恐面臨微翹曲問題,每孔的孔洞與深度差異化更 大,加上板廠出現爆板等良率問題,更加凸顯未來 TM 量測的重 要性。目前拉貨比例已提高至約 1:5-1:6,預期精度要求將會 持續提高,若要提升良率與生產效率,TM 需求將有大幅成長空 間,公司更有機會藉 TM 的技術門檻反向提升高階背鑽市占 率,成為長期成長引擎。
圖五、 NV Rubin精度要求 ±2mil
() Avay
資料來源:公司、統一投顧整理
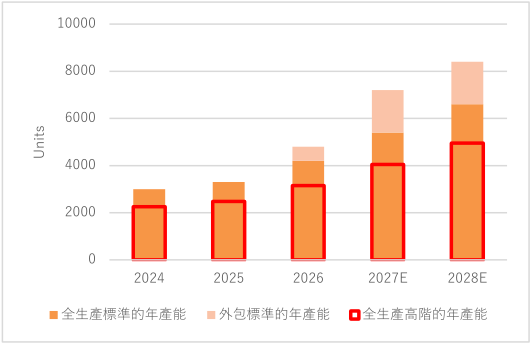
6. 目前總月產能已達約 400 台維持滿載
大量科技目前據點落於桃園、南京、漣水與昆山。近兩年鑽孔 設備產能快速擴張。25 年總月產能 250 台,年底提升至 300 台,隨 AI Server帶動CCD高階背鑽機與TM 量測機需求快速 放量,26 年初產能開始明顯吃緊。3 月法說公司提及3個廠 加外包總月產能約 350 台,其中自有約 300 台,外包約 3050 台。目前總月產能已達約 400 台,預計產能配置 200 台 高階背鑽、200 台標準鑽孔,再搭配 50 台外包產能。展望27 年,公司計劃 27年初將外包產能持續擴至80台,27年底依 需求最高達 150 台,同時透過人力與生產效率爬坡有望再精進 自有月產能。
圖六、 25-28年公司產能翻倍成長
資料來源:統一投顧整理
Note
7. HDI 滲透率提升,HLC亦將同步增加
近年HDI滲透率持續提升至目前約18-20%,AI GPU/ASIC的 I/O 數量、頻寬與封裝密度快速提升,使傳統機鑽無法滿足 Fine-pitch與繞線密度需求,帶動Compute Board由4+N+4逐 步升級至 7+N+7。HDI 具孔徑小、繞線密度高、訊號路徑短等特 性,不過目前在壓合良率與製程成本仍具挑戰,因此目前滲透 率仍有上限,且 UBB、Switch、Midplane及Backplane仍需要 高層數 HLC、大孔徑 PTH、Power/Ground 與 Connector 互連。 且Compute board 改為HDI,中間核心層仍將由20-30層持續 往上成長,板子越厚,機鑽加工時間越長。因此,外層 HDI 階 數增加與內部 HLC 層數將同步增加而非互相取代,不影響機 鑽TAM的成長。
8. 未來若導入PTFE 有望再提升機鑽單位需求
AI Server 高速傳輸由 112G 往 224G、448G 演進後,PCB 傳 輸損耗成為系統瓶頸,傳統 FR-4/高階 Low-loss CCL 的 Dk、 Df 與高頻穩定性面臨更高要求,產業開始評估以PTFE 與既有 高階材料混壓,取代部分傳統 Epoxy/Hydrocarbon 樹脂介電 層,尤其集中在高速訊號層,降低介電損耗與訊號衰減。PTFE 優點為低 Dk、極低 Df、耐高頻與電氣特性穩定,適合 224G 以上高速傳輸,不過材料成本、壓合與表面處理難度較高。PTFE 本體較軟、容易變形,不同材料又可能增加刀具磨耗。大量科 技已測試多種材料方案,未來 M8/M9、混壓 PTFE 等高速材料導 入後,鑽孔機本身架構不需大幅改變,但鑽針壽命、加工參數、 板厚、翹曲與內層偏移均更加複雜,且 PTFE 質地柔軟易變形, 單位鑽孔時間恐變慢,反而提高量測與機鑽需求,導入反而對 機鑽產業前景正向。
9. 大量切入半導體量測,未來有望翻倍成長
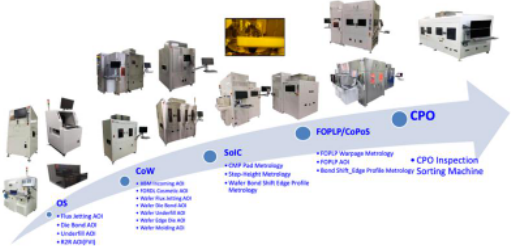
大量科技技術優勢在於高精度物理量測、AI 視覺控制,22 年結 合公司既有高精度設備、運動控制、視覺檢測與系統整合能力 延伸至半導體設備,23-25 年隨先進封裝擴產而快速成長。產 品包含 Metrology、AOI 與自動化設備,應用於前段晶圓製造、 中段CoW與後段oS。隨 CoWoS 封裝尺寸放大,翹曲導致厚度、 高度差與邊緣等量化控制的重要性提高,大量過往 TM 量測機 在 PCB 殘銅精度量測達業界之最,公司除了檢測是否缺陷外, 還能判斷缺陷、翹曲程度,成為公司切入半導體檢測量測的關 鍵。公司已切入CoWoS 多項站點,同時亦布局 SoIC、FOPLP/
FoCoS、CoPoS 與 CPO。CPO Inspection Sorting Machine功 能包含外觀檢查、清潔、分選與搬運,競爭優勢除檢測精度, 同時整合量測檢測與自動化功能。目前處驗證階段,預期最快 1Q27有望出現明確訂單。
25 年半導體部門主要客戶Foundry 與OSAT約各半,製程佔比 COWOS 75%、FOPLP 14%、SOIC 11%。預期26-27年維持翻倍成 長,營收佔比維持5-10%。大量董事會已於 2026年3月31日 通過將半導體事業分割至100% 持有的子公司大量先進智能股 份有限公司,2026 年 8 月 1 日半導體事業獨立成爲大量先進智 能,為往後上市櫃預作準備。
圖七、 半導體產品組合
資料來源:統一投顧整理
10. 26-27 年受惠產業趨勢與技術護城河有望使獲利翻倍成長
大量科技 8 月營收 12.2 億元(+6%MoM,+153%YoY),營收達 成率 66%,符合預期。第二季淨利率已從 21%持續提升到 33%, 隨著高階設備的訂單和出貨數持續墊加,公司營收將逐月增加 顯現營運槓桿帶來獲利大幅提升。預期 3Q26營收從26.1 億 元上修至 35.9 億元(+26%QoQ,+154%YoY),大幅優於歷史高 點,說明目前需求龐大。預期 3Q26 營收為,毛利率從提升至, 稅後EPS 8.6元。
展望未來,目前總月產能已達 400 台,且稼動率已滿載,產能 配比大約是 200 台高階、200 台標準再加 50 台外包標準鑽孔 機,因此預期今年出貨將超過一千台,優於三月法說,明年有 望再超過兩千台。TM 量測機部分,去年主要出舊產品 TM2,今 年上半年出 TM3,下半年開始將以新產品 4 軸 TM4 為主,此外, 依照客戶抽檢比例,目前拉貨比例將從 8 台背鑽機對應 1 台 TM4提升到 5:1,帶動單價與毛利成長。大量先進智慧在切入 半導體大廠製程站點後,預期 26-27 年也將翻倍成長,營收佔 比達 5-10%。
綜上所述,原預期26-27年高階設備出貨約 1000-1500台, 隨著財報中營收與在手訂單開出,加上供應鏈觀察可以發現, 26-27 年需求量將遠優於預期。因此研究部將 26-27 年高階設 備出貨上修至 1400-2400 台。預估 26/27 年營收 97 與 137 億 元上修到 125 與 229 億元(+146%/+83%YoY),稅後 EPS 從 27 與43元上修到28與70元。
12 month Forward PE bands
12 month Forward PB bands
PE
PB
簡明損益表
| 百萬元 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F | 2025(E) | 2026(E) | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 1,946 | 2,859 | 3,592 | 4,115 | 4,696 | 5,413 | 6,099 | 6,725 | 5,077 | 12,512 | 22,933 |
| 營業毛利 | 824 | 1,264 | 1,644 | 1,957 | 2,300 | 2,710 | 3,097 | 3,441 | 1,989 | 5,689 | 11,548 |
| 營業費用 | 415 | 497 | 542 | 606 | 586 | 642 | 692 | 756 | 1,072 | 2,060 | 2,676 |
| 營業利益 | 409 | 767 | 1,103 | 1,351 | 1,713 | 2,069 | 2,405 | 2,684 | 916 | 3,630 | 8,871 |
| 業外收支 | 16 | 9 | -11 | -11 | -11 | -11 | -11 | -11 | 54 | 3 | -42 |
| 稅前純益 | 425 | 776 | 1,092 | 1,340 | 1,703 | 2,058 | 2,394 | 2,674 | 970 | 3,633 | 8,829 |
| 稅後純益 | 282 | 543 | 770 | 951 | 1,209 | 1,461 | 1,700 | 1,898 | 716 | 2,524 | 6,269 |
| EPS | 2.92 | 6.10 | 8.60 | 10.63 | 13.51 | 16.33 | 19.00 | 21.21 | 8.11 | 28.24 | 70.04 |
| 重要比率 | |||||||||||
| 毛利率 | 42.3 | 44.2 | 45.8 | 47.6 | 49.0 | 50.1 | 50.8 | 51.2 | 39.2 | 45.5 | 50.4 |
| 費用率 | 21.3 | 17.4 | 15.1 | 14.7 | 12.5 | 11.9 | 11.3 | 11.2 | 21.1 | 16.5 | 11.7 |
| 營益率 | 21.0 | 26.8 | 30.7 | 32.8 | 36.5 | 38.2 | 39.4 | 39.9 | 18.1 | 29.0 | 38.7 |
| 淨利率 | 14.5 | 19.0 | 21.4 | 23.1 | 25.7 | 27.0 | 27.9 | 28.2 | 14.1 | 20.3 | 27.3 |
| QoQ | |||||||||||
| 營業收入 | 25.7 | 46.9 | 25.6 | 14.6 | 14.1 | 15.3 | 12.7 | 10.3 | |||
| 營業毛利 | 26.3 | 53.4 | 30.2 | 19.0 | 17.5 | 17.8 | 14.3 | 11.1 | |||
| 營業利益 | 44.9 | 87.3 | 44.0 | 22.5 | 26.8 | 20.8 | 16.2 | 11.6 | |||
| 稅前純益 | 35.8 | 82.5 | 40.7 | 22.7 | 27.1 | 20.8 | 16.3 | 11.7 | |||
| 稅後淨利 | 19.4 | 92.6 | 41.8 | 23.5 | 27.1 | 20.8 | 16.4 | 11.6 | |||
| YoY | |||||||||||
| 營業收入 | 130.7 | 125.0 | 154.0 | 165.8 | 141.3 | 89.3 | 69.8 | 63.4 | 95.4 | 146.4 | 83.3 |
| 營業毛利 | 184.9 | 156.0 | 197.3 | 200.2 | 179.1 | 114.6 | 88.4 | 75.8 | 164.9 | 186.0 | 103.0 |
| 營業利益 | 325.2 | 210.6 | 280.3 | 379.1 | 318.8 | 170.1 | 118.0 | 98.7 | 1,171.4 | 296.3 | 144.4 |
| 稅前純益 | 258.7 | 219.4 | 270.2 | 328.1 | 300.7 | 165.2 | 119.2 | 99.6 | 553.2 | 274.5 | 143.0 |
| 稅後淨利 | 213.5 | 210.3 | 258.1 | 303.0 | 328.7 | 169.1 | 120.8 | 99.6 | 475.7 | 255.6 | 146.2 |
資料來源:公司資料及統一投顧預估
| CMoney ESG Rating | E 環境保護 Rating | S 社會責任 Rating | G 公司治理 Rating |
|---|---|---|---|
| 5 / 10 | 6 / 10 | 5 / 10 | 5/ 10 |
| 交易所產業分類排名 | 交易所公司治理評鑑 | 永續報告書連結 |
|---|---|---|
| 47 / 100 | 36%至50% | https://esggenplus.twse.com.tw/api/api/MopsSust ainReport/data/FileStream?id=b667e771-b5bc- 4107-a072-cac56bf086c0 |
ESG 永續發展專區 CMoney Taiwan ESG Rating
資料來源:交易所、CMoney及統一投顧整理
溫室氣體盤查數據
企業用水量盤查數據
| 年度 | 排放總量(公噸) | 範疇一(公噸) | 範疇二(公噸) |
|---|---|---|---|
| 2020 | 793,668 | 177,914 | 615,754 |
| 2019 | 732,111 | 153,110 | 579,001 |
| 2018 | 642,790 | 89,618 | 553,172 |
| 年度 | 用水總量(公噸) | 回收水量(公噸) | 排水量(公噸) |
|---|---|---|---|
| 2020 | 未揭露 | -- | -- |
| 2019 | 未揭露 | -- | -- |
| 2018 | 未揭露 | -- | -- |
員工人數與福利
股權控制情形
| 年度 | 員工人數(人) | 員工人數增減(人) | 福利費用(千) |
|---|---|---|---|
| 2025 | 618 | 77 | 592,562 |
| 2024 | 541 | 87 | 414,767 |
| 2023 | 454 | -14 | 302,592 |
| 年度 | 席次控制權(%) | 股份控制權(%) | 股權集中度 |
|---|---|---|---|
| 2025 | 9 | 33 | 0 |
| 2024 | 9 | 25 | 0 |
| 2023 | 9 | 22 | 0 |
交易所公司治理評鑑
| 評鑑年度 | 評鑑結果 | 等級 | 加權項目比重 - 維護股東權益及 平等對待股東 | 加權項目比重 - 強化董事會結構 與運作 | 加權項目比重 - 資訊透明度 | 加權項目比重 - 落實 企業社會責任 |
|---|---|---|---|---|---|---|
| 2026 | 36%至50% | B | 0.16 | 0.25 | 0.10 | 0.49 |
| 2025 | 51%至65% | C+ | 0.19 | 0.29 | 0.17 | 0.35 |
| 2024 | 36%至50% | B | 0.22 | 0.31 | 0.19 | 0.28 |
資料來源:交易所、CMoney及統一投顧整理
附錄一:評等之標準
| 評等 | 定義 |
|---|---|
| 強力買進 | 預估未來6個月內的絕對報酬超過25%以上 |
| 買進 | 預估未來6個月內的絕對報酬10%以上 |
| 中立 | 預估未來6個月內的絕對報酬介於10~-10% |
| 降低持股 | 預估未來6個月內的絕對報酬介於(-10%)以下 |
| 未評等 | 沒有足夠的基本資料判斷該公司評等 |
附錄二:免責宣言
© 2010 統一投資顧問股份有限公司版權所有。本公司提供之報告內容係根據本公 司 認 可 之 資 料 來 源,並 基 於 特 定 日 期 所 做 之 判 斷,但 不 保 證 其 完 整 性 或 正 確 性,報 告中所有的意見及預估,如有變更恕不另行通知。
本 研 究 報 告 所 載 之 投 資 資 訊,僅 提 供 客 戶 做 為 一 般 投 資 參 考,並 非 針 對 特 定 對 象 提 供 專 屬 之 投 資 建 議。文 中 所 載 資 訊 或 任 何 意 見,不 構 成 任 何 買 賣 有 價 證 券 或 其 他 投 資 標 的 之 要 約、宣 傳 或 引 誘 等 事 項。對 於 本 投 資 報 告 所 討 論 或 建 議 之 任 何 證 券、投 資 標 的,或 文 中 所 討 論 或 建 議 之 投 資 策 略,投 資 人 應 就 其 是 否 適 合 本 身 財 務 狀 況 與 投 資 條 件,進 一 步 諮 詢 財 務 顧 問 的 意 見。本 投 資 報 告 之 內 容 取 材 自 據 信 為 可 靠 之 資 料 來 源,但 概 不 以 明 示 或 默 示 的 方 式,對 資 料 之 準 確 性、完 整 性 或 正 確 性 作 出 任 何 陳 述 或 保 證。本 投 資 報 告 載 述 意 見 進 行 更 改 與 撤 回 並 不 另 行 通 知。本 投 資 報 告 並 非 ( 且 不 應 解 釋 為 )在 任 何 司 法 管 轄 區 內,任 何 非 依 法 從 事 證 券 經 紀 或 交 易 之 人 士 或 公 司,為 於 該 管 轄 區 內 從 事 證 券 經 紀 或 交 易 之 遊 說。本 投 資 報 告 內 容 屬 統 一 投 顧 之 著作權,嚴禁抄襲與仿造。
服務據點
台北
統一綜合證券股份有限公司
電話:886-2-2747-8266
地址:台北市松山東興路8號1樓
台北
統一證券投資顧問股份有限公司
電話:886-2-2748-8399
地址:台北市松山東興路8號3樓