PDF 原檔:報告_富邦_洋基工程6691_20261001_original.pdf
圖片清單(已驗證 2026-10-03)
ingest 時建立的「眼見為憑」圖片索引,是 lib/ 嵌圖的唯一真相來源;<40KB 未 Read 者免列(預設 logo/小圖)。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_洋基工程6691_20261001_001.png |
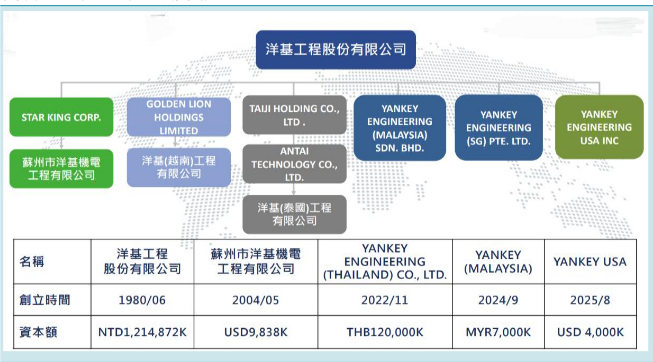
216KB | 真資料圖 | 洋基工程組織架構圖:母公司洋基工程股份有限公司下轄 STAR KING CORP.(蘇州市洋基機電工程有限公司)、GOLDEN LION HOLDINGS LIMITED(洋基(越南)工程有限公司)、TAIJI HOLDING CO., LTD. 與 ANTAI TECHNOLOGY CO., LTD.(洋基(泰國)工程有限公司)、YANKEY ENGINEERING (MALAYSIA) SDN. BHD.、YANKEY ENGINEERING (SG) PTE. LTD.、YANKEY ENGINEERING USA INC;下方表格列創立時間與資本額(母公司 1980/06、NTD1,214,872K;蘇州 2004/05、USD9,838K;泰國 2022/11、THB120,000K;馬來西亞 2024/9、MYR7,000K;美國 2025/8、USD4,000K) |
報告_富邦_洋基工程6691_20261001_002.png |
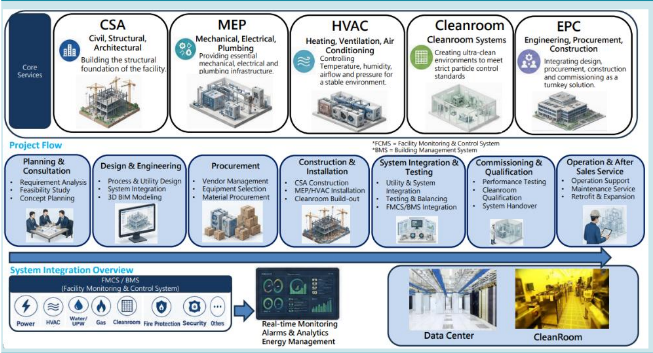
310KB | 真資料圖 | 洋基工程主要營業項目:上排 Core Services 五塊(CSA 土建結構建築、MEP 機電管路、HVAC 空調、Cleanroom 無塵室、EPC 統包);中排 Project Flow 七步驟(Planning & Consultation、Design & Engineering、Procurement、Construction & Installation、System Integration & Testing、Commissioning & Qualification、Operation & After Sales Service);下排 System Integration Overview(FMCS/BMS 整合電力、HVAC、水/UPW、氣體、無塵室、消防、保全,連到即時監控與能源管理)及 Data Center、CleanRoom 兩張照片 |
報告_富邦_洋基工程6691_20261001_003.png |
47KB | 真資料圖 | 300mm Fab Equipment Spending 長條圖(US$ 十億)2024–2029 與年變動率折線,標示變動率 6%、12%、18%、14%、3%、11%,來源 SEMI 300mm Fab Outlook 1Q26(產業設備支出,非公司財務) |
報告_富邦_洋基工程6691_20261001_005.png |
63KB | 真資料圖 | 營收產業別群組長條圖(含財務數據)2024/2025/2026H1:半導體 66.08%/58.36%/60.30%;PCB 21.14%/14.88%/12.98%;電子零組件 2.78%/2.26%/2.40%;光電 6.07%/11.48%/4.26%;商辦 0.40%/5.60%/5.45%;數據中心 2.85%/6.43%/14.20%;其他 0.68%/0.97%/0.41% |
報告_富邦_洋基工程6691_20261001_012.png |
58KB | 裝飾·logo·banner | CMoney ESG Rating 半圓儀表圖,指針落在 6(Average 區) |
分類只有三類:真資料圖/裝飾·logo·banner/文字卡。
原始內容
Fubon Research
2026年10月1日
_
買進
股價
目標價
NT$719.00 NT$922
| ○訪談摘要 | ●初次評論 |
|---|---|
| ○公司動態 | ○獲利調整 |
| ○獲利預覽 | ○評等調整 |
流通在外股數 (百萬) 134
市值 (百萬台幣)
95,990
市值 (百萬美元)
3,006
外資持股率 (%)
13.11
投信持股率 (%)
4.30
董監持股率 (%)
13.27
52週高價 (元)
719.00
52週低價 (元)
380.60
當沖比率
39%
ESG評等 6 產業排名 23/94
資料來源:CMoney
*FY27(F)
| 盈餘預估及評等修正 | 新 | 舊 | % |
|---|---|---|---|
| 評 等 | 買進 | ||
| 目標價 | 922 | ||
| EPS預估 | 45.59* | ||
| 目標PE | 20.2 |
| 主要財務報表分析 | 主要財務報表分析 | 至12月31日 | 至12月31日 |
|---|---|---|---|
| 百萬元 | FY25 | FY26F | FY27F |
| 營收淨額 | 22,352 | 47,329 | 55,462 |
| 年成長率(%) | 47.1 | 111.7 | 17.2 |
| 營業利益 | 3,718 | 7,653 | 9,096 |
| 年成長率(%) | 49.4 | 105.8 | 18.9 |
| 稅後淨利 | 2,985 | 6,086 | 7,240 |
| 年成長率(%) | 47.1 | 103.9 | 19.0 |
| 每股淨利(NT$) | 24.76 | 45.59 | 54.24 |
| 每股現金股利 | 21.0 | 38.0 | 44.5 |
| 本益比(x) | 29.0 | 15.8 | 13.3 |
| 本淨比(x) | 11.5 | 8.6 | 7.2 |
| 現金股利殖利率 | 2.9 | 5.3 | 6.2 |
| 淨值報酬率(%) | 43.0 | 65.0 | 59.3 |
資料來源:CMoney,富邦投顧
林秋香
886-2-27815995#37026 mandy.cs.lin@fubon.com
洋基工程 (6691 TT)
企業擴廠積極 在手訂單豐厚
初評為買進,目標價922元,潛在漲幅28%
- 1.盛況空前,在手訂單高於553億元
- AI投資持續推進,潛在案量豐沛
- 2H26與2027年展望樂觀
盛況空前,在手訂單高於553億元
近年來受惠於 HPC 與 AI 投資帶動先進製程與高階封裝的需求大幅提升,相關供應 鏈的資本支出持續增加。洋基工程 3Q26 底在手訂單達 553 億元,超越 2025 年底 水平,目前主要工程有: 1)美光南科廠: 專案金額約200 億,大部分工程將於2026 年完成、2)ASML林口園區: 專案金額100億元,大部分工程將於2026年完成、 3)桃園龜山資料中心: 廠房工程,專案金額80億元、4) 富邦凹子底開發案: 專案金 額80億元,目前工程進度已超過5成、5) TSMC嘉義廠與南科廠: 承接PCW工 程,預估 4Q26 開始貢獻營收;海外專案方面,主要有 1)台光電蘇州廠、2)台光電 和華邦電馬來西亞案。
AI投資持續推進,潛在案量豐沛
管理層表示客戶擴廠時程能見度已到 2030 年,故公司正面看待公司未來發展。洋 基工程潛在訂單包含: 1)美光銅鑼廠二期: 尚在修改設計階段, 2) TSMC熊本廠: 洋 基工程取得 MEP+PCW 工程,金額還在規劃中,預計 2Q27 開始貢獻營收、3)美 光廣島廠: 洋基工程將會爭取分包案、4) 台光電馬來西亞: 已經在洽談設計規劃、 5)TSMC美國: 洋基工程已在3Q25成立美國子公司,3Q26團隊也正式進駐,故 2027年即可爭取專案。因潛在案量眾多,洋基工程明年在手訂單可望持續成長。
2H26與2027年展望樂觀
研究部預估洋基工程 3Q26 營收為 153.9 億元,QoQ+38.2%、YoY+177.4%,稅 後淨利為 20.2 億元,QoQ+39.1%、YoY+174.2%,EPS 為 15.11 元;另預估 4Q26 營收為 138.3 億元,QoQ-10.2%、YoY+98.2%,稅後淨利為 17.5 億元,QoQ13.1%、YoY+79.0%,EPS 為 13.13 元。雖然美光南科廠與 ASML 林口廠將於今年 完工,惟 TSMC 台灣廠將在 4Q26 加入,且美光銅鑼廠與 TSMC 熊本廠、美光廣 島廠的案子可望於 2027 年加入,故研究部預估洋基工程明年營收將再創新高,並 預估 2027 年營收為 554.6 億元,YoY+17.2%,稅後淨利為 72.4 億元,YoY+19.0%, EPS為54.24元。
富邦不同之處
富邦預估 2026 年/2027 年 EPS 為 45.59 元/54.24 元,Bloomberg 預估值分別為 45元/53.1元。
評價與風險
洋基工程近兩年評價區間落在本益比 12.8 倍~24.4 倍,目前則位居 2027(F)本益比 13.3 倍,評價並未偏高。考量 AI 投資方興未艾,高科技產業持續投入資本支出, 廠務工程業供不應求,未來數年業績無虞,故初次給予洋基工程買進建議,並以 2027(F)PER 17倍給予評價。公司營運主要風險為企業資本支出放緩。
公司業務概述
洋基工程為台灣廠務工程業者
洋基工程成立於1980 年,為無塵室和機電空調工程服務商,主要客戶為半導體產 業等高科技產業。公司業務包含:1)高科技廠房統包工程,如:無塵室溫濕度工程、高 低壓輸電安裝工程、空調工程、消防系統安裝、製程管線系統安裝、給排水系統安 裝、製程廢氣系統安裝、監控及弱電系統安裝工程等、2)傳產及商辦之機電空調工 程。公司的管理團隊多具冷凍空調/ 電機體系背景,故具備深厚的基層工程實務基 礎。截至 8 月底,公司員工人數達 1,095 人,員工分布分別為台灣 71%、中國 19%、 泰國 5%、東南亞(不含泰國)3%、日本 2%。管理團隊近年積極導入 BIM(建築資訊 模型)與Revit 3D技術進行管線碰撞預警,並測試運用UAV(自主無人機)進行工地 進度點雲掃描與工安巡查,以強化工程的執行效率。洋基工程總部設於台灣林口, 並在新竹、台中、台南、高雄設有分公司;另外,配合高科技產業轉往東南亞與美 國設廠,洋基工程已在泰國、馬來西亞、越南、美國等地成立子公司,掌握台商外 移的廠務統包機會。公司主要同業為聖暉(5536 TT)、漢唐(2404 TT)、亞翔(6139 TT)。
圖表1:洋基工程組織架構
資料來源: 洋基工程、富邦投顧彙整
廠務工程營運架構
廠務工程業者最大價值在於卓越的製程設備所需零組件的設計能力與 MEP 機電供 應系統的整合能力。業者在取得工程專案前,須先了解業主需求,取得專案的規範、 圖面以及其他投標資料,並在整合機電、空調、高低壓配電、消防、弱電及監控系 統與製程管路後,設計出最佳運用效能的作業環境,之後,相關部門將進行成本估 算,依結果對客戶進行報價或參加投標。專案取得後,廠務工程業者將由資材部著 手材料及設備採購發包作業,為追求施工精準度,廠務工程業者亦多導入 BIM(建築 資訊模型)技術,藉由數位化的模擬演練,在工程啟動前預先排除管線碰撞風險,確 保施工現場配置的可行性,待工程施作完成,由業主驗收完成後報竣工,整個工程 專案至此完成進入保固。
圖表2:洋基工程主要營業項目
資料來源: 洋基工程、富邦投顧彙整
廠務工程產業概況
產業升級 廠務工程需求暢旺
近年來受惠於 HPC 與 AI 投資帶動先進製程與高階封裝的需求大幅提升,相關供應 鏈的資本支出持續增加。根據 MarketsandMarkets 預估,因半導體與高科技產業 擴廠需求強勁,全球無塵室市場規模將於 2026 年將達到 93.9 億美元,另外,2026 年~2031年CAGR將達6.6%。
半導體產業方面,因資料中心和邊緣設備對人工智慧晶片的需求大幅增加,加上各 國政府支持供應鏈本土化,國際半導體協會預估全球對 300 毫米晶圓廠的設備支出 在 2026 年~2029 年將分別年增 18%、14%、3%與 11%,其中以中國、台灣、韓 國和美國地區的成長最為顯著。PCB產業方面,隨著 AI 相關應用帶動需求快速提 升與地緣政治帶動供應鏈重組,PCB 廠也同步擴大產能投資。Prismark 預估2026 年全球 PCB 市場規模將YoY+ 12.5%。台灣PCB業者資本支出預估將達約 1,624 億元,YoY+64%,創下歷史新高,擴產地區分別為台灣占 31%、中國占 27%,泰 國因具備成本與地理優勢,其與海外新興生產基地合計占 26%,已逐漸成為東南亞 重要 PCB 製造樞紐。數據中心方面,根據 Gartner預估,2026 年全球IT支出 YoY達 10.8%,主要動能來自人工智慧相關的硬體、軟體和伺服器,其中AI 伺服 器預計YoY+36.9%,數據中心投資更上看 6,500 億美元,大幅超越 2025 年的 5,000 億美元。
公司深入分析
圖表3:前端晶圓廠年度設備支出
資料來源: 洋基工程、富邦投顧彙整
洋基工程近期營運概況
2025年與1H26獲利成長強勁
洋基 2025 年營收為 223.5 億元,YoY+47.1%,營運成長動能來自半導體與 PCB 產 業的無塵室及機電工程,營收比重分別為台灣 88.7%、中國 6.1%、泰國 5.1%。毛 利率為 19.1%,稅後淨利為 29.9 億元,YoY+47.1%,EPS 為 24.57 元。公司在各 地與工程相關之應收應付款以當地貨幣為主,進行自然避險以降低匯率對獲利的影 響。
洋基工程 1H26 營收為 181.1 億元,YoY+84.3%,營收地區占比分別為台灣 85.8%、 中國 5.9%、泰國 7.7%、其他 0.7%;就產業別占比而言,半導體 60.3%、資料中 心14.2%、PCB 12.98%、商辦5.45%、光電產業4.26%、電子零組件2.4%、其他 0.41%。1H26 毛利率為 18.2%,低於 1H25 的 19.6%,主要係因公司將部分業務 外包給下包商,獲利拆分導致毛利率下降所致,1H26 稅後淨利為 23.2 億元, YoY+82.3%、EPS為17.35元。
圖表4:洋基工程營收地區別
資料來源: 洋基工程、富邦投顧彙整
公司深入分析
,
圖表5:洋基工程營收產業別
資料來源: 洋基工程、富邦投顧彙整
成本與費用控管
洋基工程的成本結構為原物料與設備占 5 成、人力成本占另外 5 成,面對原物料價 格波動與通膨壓力,洋基工程將強化採購與成本控管機制,透過集中採購、長期合 作契約及多元供應來源策略,分散價格波動風險並確保供料穩定;同時,公司於合 約簽訂階段即會審慎評估市場趨勢,適時導入物價調整條款或成本轉嫁機制,以降 低原物料上漲對專案毛利之影響。營業費用方面,薪資費用占整體營業費用比率約 5 成。因應客戶海外建廠需求,洋基工程將適時以外派方式調度員工前往支援,以 彌補海外短缺的人力,此時,住宿、機票與辦公室租金等開銷將墊高公司整體營業 費用。若無特殊狀況,公司每年營業費用成長幅度約等同於薪資增幅。
洋基工程未來營運展望
盛況空前,在手訂單高於553億元
為了擴展營運規模並降低單一產業景氣波動風險,洋基工程已跨足非高科技廠房之 領域,其中包括興建資料中心與商辦機電工程。儘管訂單持續去化,受惠於 AI 晶片 需求爆發,晶圓代工與先進封裝的產能供不應求,客戶積極買地、興建新廠,洋基 工程 3Q26 底在手訂單逾 553 億元,超越 2025 年底水平,公司在手訂單施工期約 1.5年~2年,目前主要工程有: 1)美光南科廠: 專案金額約200 億,大部分工程將 於2026年完成、2)ASML林口園區: 專案金額100億元,大部分工程將於2026年 完成、3)桃園龜山資料中心: 廠房工程,專案金額80億元、4) 富邦凹子底開發案: 專案金額80億元,目前工程進度已超過5成、5) TSMC嘉義廠與南科廠: 承接PCW 工程,預估 4Q26 開始貢獻營收;海外專案方面,主要有 1)台光電蘇州廠、2)台光 電和華邦電馬來西亞案: 專案金額約6,000~7,000萬馬幣。
為擴大營業規模,公司今年股東會通過章程修正,申請一般營造業,目前已取得營 造執照。因應營造工程人力緊缺,公司亦將部分營造工程外包予根基營造。目前洋 基工程在手整包案(含土建+機電工程)包含: 1)ASML林口案:土建工程為根基與洋基 各 50%、2)桃園龜山的資料中心,土建工程占比約 3 成、3)美光南科案,土建約工 程占比約3成。
公司深入分析
AI投資持續推進,潛在案量豐沛
管理層表示客戶擴廠時程能見度已到 2030 年,故正面看待公司未來發展。就目前 時點,洋基工程潛在機會包含: 1)美光銅鑼廠二期: 尚在修改設計階段, 2) TSMC 熊本廠: 洋基工程最近收購JUcan株式會社股權,洋基占51%。JUcan株式會社主 要業務為承做半導體電力系統工程、配電設備銷售與一站式工程建置,主要客戶包 含日本台積電(JASM)與美光。TSMC 預計將熊本 P2 升級為 3 奈米,金額還在規劃 中,洋基工程取得MEP+PCW(製程冷卻水系統Process Cooling Water System), 預計2Q27開始貢獻營收、3)美光廣島廠: 總包為日本業者,洋基工程將會爭取分 包案、4) 台光電馬來西亞: 已經在洽談設計規劃、5)TSMC美國: TSMC法說提到 至少要在美國興建兩座封測廠和十座新廠,洋基工程已在 3Q25 成立美國子公司, 3Q26 團隊也正式進駐,故 2027 年即可爭取專案。因潛在案量眾多,研究部預估 洋基工程明年在手訂單量將可望持續成長。
2H26展望樂觀
洋基工程 7 月、8 月營收分別為 47.6 億元與 52.9 億元,分別 YoY+177.1%與 YoY+213.7%,主要來自於美光南科廠工程貢獻。考量 1)美光南科廠將於 11 月竣 工、2)ASML 林口園區主要工程將在 3Q26 完成,預估 4Q26 營收貢獻減少、3)台 光電蘇州廠、富邦凹子底開發案、與桃園龜山資料中心的工程持續推進,與 4)TSMC 嘉義廠與南科廠將於 4Q26 開始貢獻營收,研究部預估洋基工程 3Q26 營收為 153.9 億元,QoQ+38.2%、YoY+177.4%,稅後淨利為 20.2 億元,QoQ+39.1%、 YoY+174.2%,EPS 為 15.11 元;並預估 4Q26 營收為 138.3 億元,QoQ-10.2%、 YoY+98.2%,稅後淨利為 17.5 億元,QoQ-13.1%、YoY+79.0%,EPS 為 13.13 元。 整體而言,研究部預估洋基工程 2026 年營收為 473.3 億元,YoY+111.7%,稅後 淨利為60.9億元,YoY+103.9%,EPS為45.59元。
2027年營運可望再創新高
雖然美光南科廠與 ASML 林口廠將於今年完工,惟 TSMC 台灣廠將在 4Q26 開始 貢獻營收,且美光銅鑼廠與 TSMC 熊本廠、美光廣島廠的案子亦可望於 2027 年加 入,基此,研究部預估洋基工程明年營收將再創新高,並預估 2027 年營收為 554.6 億元,YoY+17.2%,稅後淨利為72.4億元,YoY+19.0%,EPS為54.24元。
股利政策料將維持穩定
洋基工程股利政策維持穩定,除了 2021 年之外,每年均為現金股息搭配少量股票 股利,近四年總股利發放率約 8 成~9 成左右,其中現金股息發放率約 76%~86%。 研究部預估洋基工程 2026 年將維持穩定股利政策,並預估將發放現金股息 38 元 與股票股利0.5元,隱含現金殖利率5.3%。
公司深入分析
G
圖表6: 單季預測
| 單位: 百萬元 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F 0 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 損益模型 | |||||||||||
| 營業收入 | 6,977 | 11,134 | 15,392 | 13,826 | 12,849 | 13,924 | 14,202 | 14,487 0 | 22,352 | 47,329 | 55,462 |
| 銷貨成本 | 5,694 | 9,113 | 12,591 | 11,310 | 10,510 | 11,390 | 11,618 | 11,850 0 | 18,087 | 38,707 | 45,368 |
| 銷貨毛利 | 1,283 | 2,021 | 2,801 | 2,516 | 2,338 | 2,534 | 2,585 | 2,637 0 | 4,265 | 8,622 | 10,094 |
| 營業費用 | 185 | 181 | 265 | 310 | 195 | 210 | 273 | 320 0 | 547 | 969 | 998 |
| 營業利益 | 1,098 | 1,840 | 2,536 | 2,206 | 2,144 | 2,324 | 2,312 | 2,317 0 | 3,718 | 7,653 | 9,096 |
| 業外收支淨額 | 2 | 14 | 23 | 18 | 22 | 29 | 23 | 18 0 | 54 | -9 | 11 |
| 稅前淨利 | 1,101 | 1,854 | 2,559 | 2,224 | 2,166 | 2,353 | 2,335 | 2,335 0 | 3,772 | 7,644 | 9,107 |
| 稅後淨利 | 867 | 1,450 | 2,017 | 1,753 | 1,707 | 1,854 | 1,840 | 1,840 0 | 2,985 | 6,086 | 7,240 |
| EPS | 7.19 | 10.93 | 15.11 | 13.13 | 12.78 | 13.89 | 13.78 | 13.78 0.00 | 24.76 | 45.59 | 54.24 |
| 獲利能力(%) | |||||||||||
| 毛利率 | 18.4% | 18.2% | 18.2% | 18.2% | 18.2% | 18.2% | 18.2% | 18.2% 0.0% | 19.1% | 18.2% | 18.2% |
| 營益率 | 15.7% | 16.5% | 16.5% | 16.0% | 16.7% | 16.7% | 16.3% | 16.0% 0.0% | 16.6% | 16.2% | 16.4% |
| 淨利率 | 12.4% | 13.0% | 13.1% | 12.7% | 13.3% | 13.3% | 13.0% | 12.7% 0.0% | 13.4% | 12.9% | 13.1% |
| 年成長率(%) | |||||||||||
| 營業收入 | 76.8% | 89.3% | 177.4% | 98.2% | 84.2% | 25.1% | -7.7% | 4.8% 0.0% | 47.1% | 111.7% | 17.2% |
| 銷貨毛利 | 53.5% | 85.4% | 185.6% | 85.2% | 82.2% | 25.4% | -7.7% | 4.8% 0.0% | 41.5% | 102.2% | 17.1% |
| 營業利益 | 52.4% | 98.4% | 190.0% | 84.6% | 95.2% | 26.3% | -8.8% | 5.0% 0.0% | 49.4% | 105.8% | 18.9% |
| 稅後淨利 | 45.2% | 115.2% | 174.3% | 79.0% | 96.9% | 27.9% | -8.8% | 5.0% 0.0% | 47.1% | 103.9% | 19.0% |
| EPS | 45.3% | 115.2% | 147.6% | 61.7% | 77.8% | 27.1% | -8.8% | 5.0% 0.0% | 47.1% | 84.1% | 19.0% |
| 季成長率(%) | |||||||||||
| 營業收入 | 0.0% | 59.6% | 38.2% | -10.2% | -7.1% | 8.4% | 2.0% | 2.0% 0.0% | 0.0% | 0.0% | 0.0% |
| 銷貨毛利 | -5.5% | 57.5% | 38.6% | -10.2% | -7.1% | 8.4% | 2.0% | 2.0% 0.0% | 0.0% | 0.0% | 0.0% |
| 營業利益 | -8.1% | 67.5% | 37.8% | -13.0% | -2.8% | 8.4% | -0.5% | 0.2% 0.0% | 0.0% | 0.0% | 0.0% |
| 稅後淨利 | -11.5% | 67.2% | 39.1% | -13.1% | -2.6% | 8.6% | -0.8% | 0.0% 0.0% | 0.0% | 0.0% | 0.0% |
| EPS | -11.5% | 52.0% | 38.2% | -13.1% | -2.6% | 8.7% | -0.8% | 0.0% 0.0% | 0.0% | 0.0% | 0.0% |
資料來源:公司、CMoney、富邦投顧
公司深入分析
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
公司深入分析
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
ESG永續發展專區
CMoney Taiwan ESG Rating
| CMoney ESG Rating | E(環境保護) | S(社會責任) | G(公司治理) |
|---|---|---|---|
| 6/10 | 8 /10 | 7 /10 | 6 /10 |
| 交易所產業類別 | 產業排名 | 交易所公司治理評鑑 |
|---|---|---|
| 電子-其他電子 | 23 /94 | 36%至50% |
環境保護 Environment
溫室氣體排放與營收
| 摘要 | |||
|---|---|---|---|
| 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 |
| 年度 | 排放總量(公噸) | 直接排放(公噸) | 間接排放(公噸) |
| 2025 | 405 | 83 | 323 |
| 2024 | 309 | 83 | 225 |
| 2023 | 320 | 104 | 216 |
| 2022 | -- | -- | -- |
企業用水量與營收
| 摘要 - 企業用水量盤查數據 - 年度 | 企業用水量盤查數據 - 用水總量(公噸) | 企業用水量盤查數據 - 回收水量(公噸) | 企業用水量盤查數據 - 排水量(公噸) |
|---|---|---|---|
| 2025 | 3,099 | -- | -- |
| 2024 | 2,686 | -- | -- |
| 2023 | 2,135 | -- | -- |
| 2022 | -- | -- | -- |
社會責任 Social Responsibility
員工人數與福利費用
| 摘要 | |||
|---|---|---|---|
| 員工人數與福利費用統計 | 員工人數與福利費用統計 | 員工人數與福利費用統計 | 員工人數與福利費用統計 |
| 年度 | 員工人數(人) | 員工人數增減(人) | 福利費用 |
| 2026 | 956 | 263 | -- |
| 2025 | 693 | 0 | 2,289,006 |
| 2024 | 693 | 50 | 1,702,252 |
| 2023 | 643 | 44 | 1,639,906 |
| 2022 | 599 | -- | 1,592,932 |
公司治理 Corporate Governance
公司治理評鑑
| 評鑑 - 年度 | 評鑑 - 結果 | 等級 | 加權項目比重 - 構面一 | 加權項目比重 - 構面二 | 加權項目比重 - 構面三 | 加權項目比重 - 構面四 |
|---|---|---|---|---|---|---|
| 2025 | 36%至50% | B | 0.16 | 0.25 | 0.10 | 0.49 |
| 2024 | 51%至65% | C+ | 0.19 | 0.29 | 0.17 | 0.35 |
| 2023 | 51%至65% | C+ | 0.22 | 0.31 | 0.19 | 0.28 |
| 2022 | 不列入評鑑 | -- | 0.20 | 0.33 | 0.23 | 0.24 |
[註]等級轉換:前 5%:「A+」;6%至 20%:「A」;21%至 35%:「B+」;36%至
50%:「B」;51%至65%:「C+」;66%至80%:「C」;81%至100%:「D」 資料來源:交易所、公司,CMoney、富邦投顧
公司深入分析
| 損益表 | FY23 | FY24 | FY25 | 百萬台幣 - FY26F | 百萬台幣 - FY27F |
|---|---|---|---|---|---|
| 營收淨額 | 15,514 | 15,192 | 22,352 | 47,329 | 55,462 |
| 銷貨成本 | 12,820 | 12,177 | 18,087 | 38,707 | 45,368 |
| 銷貨毛利 | 2,694 | 3,015 | 4,265 | 8,622 | 10,094 |
| 營業費用 | 524 | 526 | 547 | 969 | 998 |
| 營業利益 | 2,170 | 2,489 | 3,718 | 7,653 | 9,096 |
| EBITDA | 2,259 | 2,621 | 3,826 | 7,806 | 9,258 |
| 利息淨收支 | 36 | 37 | 65 | 67 | 67 |
| 投資淨損益 | 1 | 1 | 0 | 0 | 0 |
| 匯兌淨損益 | 8 | 51 | (18) | 0 | 0 |
| 其他收支 | 6 | 2 | 5 | (76) | (56) |
| 業外收支淨額 | 51 | 92 | 54 | (9) | 11 |
| 稅前淨利 | 2,221 | 2,581 | 3,772 | 7,644 | 9,107 |
| 所得稅 | 454 | 551 | 786 | 1,652 | 1,948 |
| 少數股權 | (1) | 0 | 0 | (94) | (81) |
| 稅後淨利 | 1,767 | 2,030 | 2,985 | 6,086 | 7,240 |
| 基本 EPS(NT$) | 16.85 | 16.83 | 24.76 | 45.59 | 54.24 |
| 完全稀釋EPS(NT$) | 16.83 | 16.82 | 24.73 | 45.59 | 54.24 |
| 股票股利(NT$) | 2.00 | 1.50 | 1.00 | 0.50 | 0.54 |
| 現金股利(NT$) | 16.00 | 16.00 | 21.00 | 38.02 | 44.47 |
| 年成長率(%) | |||||
| 營收淨額 | 11.1 | (2.1) | 47.1 | 111.7 | 17.2 |
| 銷貨毛利 | 0.6 | 11.9 | 41.5 | 102.2 | 17.1 |
| 營業利益 | (0.1) | 14.7 | 49.4 | 105.8 | 18.9 |
| 稅後淨利 | 2.3 | 14.9 | 47.1 | 103.9 | 19.0 |
| 基本EPS | (14.0) | (0.1) | 47.1 | 84.1 | 19.0 |
| 獲利能力(%) | |||||
| 毛利率 | 17.4 | 19.8 | 19.1 | 18.2 | 18.2 |
| 營益率 | 14.0 | 16.4 | 16.6 | 16.2 | 16.4 |
| 稅後淨利率 | 11.4 | 13.4 | 13.4 | 12.9 | 13.1 |
| EBITDA率 | 14.6 | 17.3 | 17.1 | 16.5 | 16.7 |
| 財務比率 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 流動比率(%) | 183 | 164 | 158 | 180 | 186 |
| 速動比率(%) | 170 | 158 | 150 | 175 | 181 |
| 淨負債股權比率(%) | (62) | (81) | (66) | (67) | (67) |
| 稅後淨利率(%) | 11.4 | 13.4 | 13.4 | 12.9 | 13.1 |
| 資產周轉率(x) | 1.3 | 1.1 | 1.3 | 2.2 | 2.2 |
| 財務槓桿(x) | 2.2 | 2.5 | 2.6 | 2.1 | 2.1 |
| 已動用資本/淨值(x) | (0.1) | (0.3) | (0.2) | (0.3) | (0.3) |
| 總資產報酬率(%) | 14.5 | 12.9 | 15.3 | 25.5 | 26.5 |
| 淨值報酬率(%) | 32.9 | 34.2 | 43.0 | 65.0 | 59.3 |
| 資本報酬率(%) | 40.4 | 42.8 | 53.4 | 80.9 | 74.0 |
| 財務比率 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 股息保障倍數(x) | 1.4 | 2.2 | 0.8 | 2.3 | 1.3 |
| 所得稅保障倍數(x) | 3.9 | 5.6 | 1.8 | 3.5 | 3.3 |
| 資本支出保障倍數(x) | 90.5 | 26.9 | 4.1 | 16.9 | 18.9 |
| 應收帳款週轉率(x) | 6.9 | 6.5 | 5.4 | 8.9 | 9.6 |
| 存貨周轉率(x) | 18.6 | 31.2 | 51.9 | 62.5 | 67.0 |
| 應付帳款周轉率(x) | 3.5 | 2.5 | 2.6 | 3.9 | 3.9 |
| 應收帳款周轉天數 | 53 | 56 | 67 | 41 | 38 |
| 存貨週轉天數 應付帳款週轉天數 | 20 104 | 12 143 | 7 138 | 6 94 | 5 93 |
| 現金循環週期(天) | (31) | (75) | (64) | (47) | |
| (50) |
公司深入分析
| 資產負債表 | 百萬台幣 - FY23 | 百萬台幣 - FY24 | 百萬台幣 - FY25 | 百萬台幣 - FY26F | 百萬台幣 - FY27F |
|---|---|---|---|---|---|
| 現金及約當現金 | 3,736 | 5,203 | 4,989 | 7,489 | 8,950 |
| 應收款項 | 2,257 | 2,351 | 4,122 | 5,344 | 5,748 |
| 存貨 | 690 | 390 | 349 | 619 | 677 |
| 其他流動資產 | 4,985 | 7,141 | 9,017 | 9,017 | 10,261 |
| 流動資產 | 11,668 | 15,084 | 18,476 | 22,469 | 25,636 |
| 長期投資 | -- | -- | -- | 0 | 0 |
| 固定資產 | 346 | 439 | 753 | 1,043 | 1,333 |
| 其他長期資產 | 169 | 169 | 316 | 316 | 316 |
| 總資產 | 12,183 | 15,693 | 19,545 | 23,828 | 27,285 |
| 短期借款 | 250 | 106 | 7 | 27 | 47 |
| 商業本票 | -- | -- | -- | 0 | 0 |
| 應付款項 | 3,640 | 4,785 | 6,843 | 9,986 | 11,618 |
| 其他流動負債 | 2,479 | 4,282 | 4,876 | 2,450 | 2,100 |
| 流動負債 | 6,369 | 9,172 | 11,726 | 12,463 | 13,765 |
| 長期借款 | -- | -- | -- | 0 | 0 |
| 其他長期負債 | 216 | 230 | 225 | 237 | 228 |
| 總負債 | 6,586 | 9,402 | 11,952 | 12,701 | 13,992 |
| 普通股股本 | 883 | 1,058 | 1,215 | 1,335 | 1,335 |
| 公積 | 2,005 | 2,006 | 2,006 | 2,006 | 2,006 |
| 保留盈餘 | 2,910 | 3,367 | 4,517 | 8,052 | 10,216 |
| 其他 | (200) | (139) | (145) | (265) | (264) |
| 股東權益 | 5,597 | 6,291 | 7,593 | 11,128 | 13,293 |
| 負債加股東權益 | 12,183 | 15,693 | 19,545 | 23,828 | 27,285 |
| 現金流量表 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 稅後淨利 | 1,767 | 2,030 | 2,985 | 6,086 | 7,240 |
| 折舊與攤提 | 35 | 37 | 51 | 68 | 69 |
| 投資收入 | (1) | (1) | 0 | 0 | 0 |
| 營運資金增減 | (1,371) | 1,350 | 329 | 1,650 | 1,170 |
| 其他 | 1,349 | (206) | (1,617) | (1,617) | (1,617) |
| 來自營運之現金流量 | 1,779 | 3,210 | 1,749 | 6,187 | 6,862 |
| 資本支出 | (19) | (115) | (345) | (345) | (345) |
| 長投增減 | 0 | 0 | 0 | 0 | 0 |
| 其他 | 1,009 | (241) | (184) | 0 | 0 |
| 來自投資之現金流量 | 1,015 | (237) | (180) | (345) | (345) |
| 自由現金流量 | 2,794 | 2,973 | 1,568 | 5,842 | 6,517 |
| 借款增(減) | -- | -- | -- | 20 | 20 |
| 現金股利支出 | (1,290) | (1,398) | (1,678) | (2,551) | (5,076) |
| 發行公司債 | -- | -- | -- | 0 | 0 |
| 償還公司債 | -- | -- | -- | 0 | 0 |
| 現金增資 | -- | -- | -- | 0 | 0 |
| 其他 | 62 | (149) | (108) | 0 | 0 |
| 來自融資之現金流量 | (1,228) | (1,547) | (1,786) | (2,531) | (5,056) |
| 匯率調整 | (11) | 41 | 5 | 0 | 0 |
| 本期產生之現金流量 | 1,555 | 1,467 | (213) | 3,310 | 1,461 |
| 比率分析 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 本益比(x) | 42.7 | 42.7 | 29.0 | 15.8 | 13.3 |
| 本營比(x) | 4.1 | 5.0 | 3.9 | 2.0 | 1.7 |
| 本淨比(x) | 11.3 | 12.1 | 11.5 | 8.6 | 7.2 |
| P/CFPS(x) | 35.7 | 23.7 | 50.0 | 15.5 | 14.0 |
| PE/growth (x) | (3.1) | (359.9) | 0.6 | 0.2 | 0.7 |
| P/FCFPS(x) | 36.1 | 24.6 | 62.2 | 16.4 | 14.7 |
| EV/EBITDA (x) | 41.0 | 34.7 | 23.8 | 11.3 | 9.4 |
| 現金股利殖利率(%) | 2.2 | 2.2 | 2.9 | 5.3 | 6.2 |
百萬台幣 資產負債表
15,514 15,192 22,352 47,329 55,462 現金及約當現金
12,820 12,177 18,087 38,707 45,368 應收款項
8,622 10,094 存貨
998 其他流動資產
9,096 流動資產
9,258 長期投資
67 固定資產
0 其他長期資產
0 總資產
(56) 短期借款
11 商業本票
9,107 應付款項
1,948 其他流動負債
(81) 流動負債
7,240 長期借款
54.24 其他長期負債
54.24 總負債
0.54 普通股股本
44.47 公積
17.2 股東權益
17.1 負債加股東權益
19.0 現金流量表
18.2 折舊與攤提
16.4 投資收入
13.1 營運資金增減
16.7 其他
FY27F 長投增減
186 其他
(67) 自由現金流量
13.1 借款增(減)
2.2 現金股利支出
2.1 發行公司債
(0.3) 償還公司債
26.5 現金增資
59.3 其他
74.0 來自融資之現金流量 (1,228)
1.3 比率分析
18.9 本益比(x)
9.6 本營比(x)
67.0 本淨比(x)
(50) 現金股利殖利率(%)
未來12個月本益比區間圖
免責宣言
分析師認證
負責分析師(或者負責參與的分析師)確認:
- 本研究報告的內容係反映分析師對於相關證券的個人看法。
- 分析師的報酬與本研究報告內容表述的個別建議或觀點無關。