PDF 原檔:報告_華南_禾伸堂3026_20260921_original.pdf
圖片清單(已驗證 2026-10-02)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_華南_禾伸堂3026_20260921_004.png |
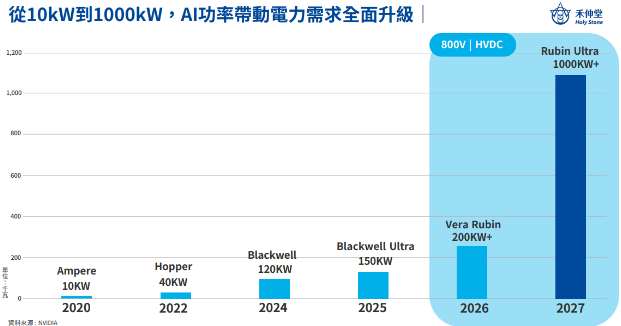
38KB | 真資料圖 | 投影片「從 10kW 到 1000kW,AI 功率帶動電力需求全面升級」長條圖:Ampere 10KW(2020)、Hopper 40KW(2022)、Blackwell 120KW(2024)、Blackwell Ultra 150KW(2025)、Vera Rubin 200KW+(2026)、Rubin Ultra 1000KW+(2027);2026–2027 區塊標示 800V HVDC,資料來源 NVIDIA、右上禾伸堂 logo |
報告_華南_禾伸堂3026_20260921_005.png |
74KB | 真資料圖 | 禾伸堂法說投影片表格:依年份(2020 A100 至 2027 Rubin Ultra)列 GPU 型號、PSU 瓦數、機櫃電壓、客製化低損耗 NP0 規格(如 1210 NP0 33nF 1000V)、單機櫃使用數量、市場主要供應商(禾伸堂/日系 A/日系 B)圓點,右側列 PSU 廠 logo 與 NVIDIA/AWS/Microsoft/Google/Meta;畫質低,細部數字以庫內公司頁(取自法說簡報)為準 |
報告_華南_禾伸堂3026_20260921_003.png |
48KB | 真資料圖 | 產品組合堆疊柱 2026F/2027F:被動元件 47%/67%、主動元件 21%/12%、系統模組 13%/9%、其他 19%/12%;營收結構資料,不嵌入公司頁 |
報告_華南_禾伸堂3026_20260921_006.png |
51KB | 真資料圖 | 2022–2026 年各月營收折線(千元,2026 線為 1–8 月);營收資料,不嵌入公司頁 |
報告_華南_禾伸堂3026_20260921_007.png |
62KB | 真資料圖 | 外資買賣超(張)長條與外資持股(張)折線,約 2026-03 至 09 月;籌碼資料,不嵌入公司頁 |
報告_華南_禾伸堂3026_20260921_008.png |
66KB | 真資料圖 | 2024Q3–2026Q2 營收、毛利、營業利益、稅後純益 YoY 折線;財務資料,不嵌入公司頁 |
報告_華南_禾伸堂3026_20260921_009.png |
49KB | 真資料圖 | 2024Q3–2026Q2 存貨週轉天數(長條)與應收款週轉天數(折線);財務資料,不嵌入公司頁 |
報告_華南_禾伸堂3026_20260921_011.png |
55KB | 真資料圖 | 2025/08 至 2026/09 收盤價線與評等標記(買進、強力買進三角形,最後目標價約 1,000);股價資料,不嵌入公司頁 |
報告_華南_禾伸堂3026_20260921_001.png |
18KB | 真資料圖 | 近一年禾伸堂股價與相對大盤績效對照折線(2025/10–2026/10);股價資料,不嵌入公司頁 |
報告_華南_禾伸堂3026_20260921_010.png |
35KB | 未 Read | <40KB 預設非必要資料圖,未逐張 Read |
分類只有三類:真資料圖/裝飾·logo·banner/文字卡。<40KB 未 Read 者另註。
原始內容
D華南投顧
::投資評等::
| 投資評等 | 強力買進 |
|---|---|
| 目標價 | 1,000.00 |
| 收盤價 | 797.00 |
| 隱含漲幅(%) | 25.47 |
| 評價區間 | 25X - 30X(PER) |
| 訪談類型 | 私訪 |
::基本資料::
| 市值(億元) | 1,322.2 |
|---|---|
| 月均量(張) | 10,265 |
| 每股淨值(元) | 62.28 |
| PER | 37.19 |
| PBR | 12.80 |
| 外資持股(%) | 12.42 |
| 投信持股(%) | 16.08 |
| 資使用率(%) | 29.31 |
| 券使用率(%) | 1.10 |
| 報告日期 | 評等 | 目標價 |
|---|---|---|
| 20260525 | 強力買進 | 600.00 |
| 20260505 | 買進 | 270.00 |
::近一年個股與大盤報酬率比較::
::研究員聯絡方式::
| 研究員 | 許願 |
|---|---|
| 電子信箱 | 10863@entrust.com.tw |
0727
禾伸堂(3026)
- 電源架構升級推升產值倍增 高市佔地位不變
投資建議
禾伸堂投資評等為強力買進,目標價為1,000元(基於2027年EPS預估的30 倍)。預估2026/27年EPS為15.00/33.88元,主要理由如下:
(1)展望2027年:AI伺服器與GPU平台瓦數大幅提升,電源架構已全面由傳統IT Rack移出並獨立為Power Rack。下一世代PSU為維持電源轉換效率轉向採用 三相AC/DC設計,使得每一相線路所需LLC諧振線路與NP0諧振電容用量倍 增為過往3倍。此外HV BBU為了在 400V/800V 高壓環境下進行升降壓充電 與放電,且必須滿足降噪與隔離需求,普遍採用 LLC 轉換器架構,進一步擴 大了內部NP0電容的需求。在耐壓與耐溫方面,諧振電容與輸出電容已由 33nF/1000V朝向 47nF/1250V及耐溫150℃的X8R規格演進,帶動產品單價 與總產值呈倍數翻倍。
(2)透過電源廠/日商供應鏈訪查,我們預估禾伸堂2027年在NP0與X7R/X8R 將持續擁有超過50%市佔率,並預估其2027年公司 AI營收佔比將提升至6070%。公司為了因應指標客戶的強勁需求,公司已規劃2027年產能再擴充約 40-50%。大規模擴產設備預計於 2Q27陸續進駐並進行調校,主要產能與產 值貢獻我們預估將在3Q27全面放量。
內容摘要
日廠退守大尺寸產能且技術壁壘高築 禾伸堂穩居NP0主供地位 ı
雖電源大廠積極要求日系同業擴充NP0 MLCC產能,但日廠因策略考量選擇 專注於HBM載板上的0402小尺寸MLCC,僅承諾提供固定配額而不進行增 產。另一方面,AI 伺服器電源在高瓦數運作下會產生極高溫升,競業難以在 短時間內克服材料配方問題;禾伸堂透過日本北海道研發中心與日方合作開 發稀土配方,歷經四年耕耘才奠定其粉末技術。在驗證週期長達數年且日廠 不願增產的情況下,我們看好禾伸堂在NP0 與 X7R/X8R 市場將有望在2027 年維持超過五成的市佔率。
預估2027年AI營收佔比有望超過六成 產能放量將推升獲利新高 公司未來的產能成長指標將聚焦於總產值的提升,我們預估26/27年公司產 值將增加約35/40-50%。在產能供不應求且B/B Ratio長期維持在2-3的強勁 需求下,公司同步放掉部分低毛利通用規格,全力轉向高單價與高毛利的AI 高壓產品,透過優化產品組合實現利潤最大化。 M
多元平台導入 訂單能見度已達2027年底 產能供不應求 M
受惠於Google、AWS、Meta 等CSP業者在TPU與ASIC平台的建置需求大 增,除了GPU平台的Power Rack需求外,HVDC平台、BBU以及未來電動車 高壓充電樁等大瓦數電源應用陸續導入,我們看好公司的高壓MLCC產品線具 備長期且明確的成長趨勢,後續具備上調空間。
:: 年度EPS預估::
單位:億元、元
| 年度 | 營收 | 毛利率 (%) | 營益率 (%) | 業外收 支率(%) | 股本 | 稅前 純益 | 稅前 EPS | 稅後 EPS |
|---|---|---|---|---|---|---|---|---|
| 2023 | 132.4 | 17.3 | 5.4 | 0.9 | 16.6 | 8.3 | 5.02 | 5.13 |
| 2024 | 127.9 | 16.3 | 4.9 | 3.8 | 16.6 | 11.0 | 6.65 | 5.87 |
| 2025 | 134.3 | 18.8 | 8.0 | 0.8 | 16.6 | 11.9 | 7.18 | 6.58 |
| 2026(F) | 167.7 | 26.7 | 16.3 | 1.9 | 16.6 | 30.4 | 18.34 | 15.00 |
| 2027(F) | 261.8 | 36.2 | 26.9 | 1.1 | 16.6 | 73.4 | 44.23 | 33.88 |
華南投顧
:: 訪談內容::
公司介紹
- 禾伸堂自1981年創立以來,已從初期的被動元件代理商轉型為台 灣指標性的MLCC製造大廠,更是業界少數兼具半導體通路能力 與高階研發技術的企業。
- 公司目前資本額為新台幣16.59億元,總部位於台灣台北,生產 工廠分布於桃園龍潭、宜蘭利澤以及日本北海道。
- 營業據點與區域營收分配來看,禾伸堂據點最多且營收占比最高 的地區為中國區,在2025年的營收占比約為63%;台灣區營收 占比約為16%;其他區域則呈現增加趨勢,因應客戶生產基地向 東協各國移動的調整。
產品組合/未來展望 M
- 關於產品線與AI應用占比,被動元件是禾伸堂占比最高且獲利最好的產 品線,在2Q26佔公司整體營收45%。雖被動元件占比看似較第一季的 47%減少了兩個百分點,主因是2Q26代理線產品銷售同步成長而產生 稀釋效應,就絕對金額而言,2Q26被動元件營收仍高於1Q26。公司被 動元件在AI應用的營收占比從1Q26的27%提升至2Q26的32%,我們預 估在3Q26/4Q26/2027年公司AI應用占比將達到30-40/40-50/60-70 持續逐季提升。
- 展望4Q26,MLCC在GPU平台的電源、BBU機櫃銷售依然強勁,再加 上TPU與ASIC平台銷售快速成長,將帶動AI應用營收明顯提升,我們預 估MLCC的營收與毛利將逐季增長。
- 目前工廠產能稼動率處於滿載狀態。設備擴產計畫皆照原本進度進行, 3Q26已有一批設備進駐,經過調整後4Q26可貢獻部分產能。較大規模 的擴產落實將落在約1Q27-2Q27,設備陸續到位後,主要產能貢獻會 在2Q27-3Q27展現。以年度產能規劃來看,2026年MLCC產能預計較 2025年增加約30-40%,而2027年MLCC產能則預計較2026年再成長 40-50%。
- 毛利率:自製MLCC在第二季的平均毛利率落在40%-45%之間;而代理 線產品(包含主動元件、系統模組與其他代理產品)的平均毛利率則落在 5%-10%之間。公司產品線分類大致分為自製MLCC與代理線兩大類 別。
產品組合
| 年別 | 2025 | 2026(F) | 2027(F) | |||
|---|---|---|---|---|---|---|
| 產品別 | 營收 | 營收 | 占比 | 營收 | 占比 | YOY |
| 主動元件 | 30.8 | 35.2 | 21% | 31.4 | 12% | -10.8% |
| 被動元件 | 56.4 | 78.8 | 47% | 175.4 | 67% | +122.6% |
| 系統模組 | 18.8 | 21.8 | 13% | 23.5 | 9% | +7.8% |
| 其他 | 28.2 | 31.8 | 19% | 31.4 | 12% | -1.3% |
| 合計 | 134.3 | 167.7 | 261.8 | +56.2% |
0727
0727
NP0 MLCC 在高功率電力架構中的結構性轉型 M
- 禾伸堂目前主力產品聚焦於電源類應用,尤其是AI伺服器電源。當 AI平台對電力需求瓦數持續向上增加時,關鍵的LC諧振電容與輸出 電容的用量及規格也會隨之提升。
- 在傳統IT Rack架構中,包含了Switch、PSU與AI Computer Tray等 組件,禾伸堂的主力位置跟著AI伺服器電源(AC/DC轉換)走,透過 LC諧振線路與諧振電容來提升電源轉換效率。而在今年往GPU平台 發展的過程中,隨著電源供應器瓦數增加,電源從IT Rack移出獨立 成Power Rack(Sidecar Rack)。
- Power Rack與過去架構最大差異在於,過去多採用單相PSU(如 3.3kW、4.2kW、4.3kW等),而來到下一世代為了在高瓦數下提升 效率,已轉變成三相AC/DC PSU。由於三相線路的每一相都需要一 組諧振線路與諧振電容,因此諧振電容的用量直接提升為原本的三 倍。
- 此外,在Power Rack將電壓輸出為高壓DC(如400V)送到Rack之 後,內部仍需要進行DC/DC轉換(如400V降至48V/50V,或800V降 至48V),此位置的PSU同樣需要使用諧振電容。同時,HighVoltage BBU為了給電池充電,必須先將高壓降壓充電後再升壓回 到母線,客戶在該段同樣採用LC諧振線路,因此HV BBU內部亦存在 諧振電容的需求。
- 在產品規格演進方面,目前的產品線呈多規格並行狀態,包含 3.3kW、4.2kW、4.3kW、5.5kW、8kW乃至18kW的PSU皆在持續 供貨。針對5.5kW以上的電源供應器(如8kW、12kW、18kW至 30kW),諧振電容規格正朝向更高的33nF/1000V(1kV)前進,這將 是2H26-2027年的重要出貨規格。若未來瓦數與電壓更高,容量將 往47nF發展,耐壓亦從1000V提升至1250V,以因應800V HV DC 平台對高電壓安全係數的需求。
資料來源:禾伸堂、NVIDIA
華南投顧
0727
製程與驗證門檻/市占率/產品競爭市況 M
- MLCC的生產涵蓋調漿、印刷、堆疊及燒結等多道精密工序,每一環節的 技術優劣都會直接決定產品的等效串聯電阻(ESR)、介質損耗及長期運作的 可靠性,而這些參數正是決定電容溫升表現的關鍵。在 LLC 轉換器的應用 場景中,NP0 MLCC必須長期負荷高頻且劇烈波動的交流電流,一旦元件 的損耗過高,不僅會導致電容過熱並引發容值衰減,更可能因內部材料熱 膨脹係數不一而產生微裂紋,大幅提升漏電或短路的潛在風險。
- 對於AI伺服器PSU客戶而言,元件在極端環境下的穩定性至關重要,相較 於一般應用約10-20°C的溫升標準,AI 電源供應器要求將溫升嚴格控制在5 °C以內,這項要求對供應商的粉末配方與製程精準度提出了極高的挑戰。 禾伸堂憑藉深耕高壓電容領域多年的經驗,除了在材料端持續強化粉末研 發實力,在核心的燒結工藝上更選擇採用能精確掌控溫濕度與氣體組成、 陶瓷結合度更佳的升降爐製程,透過降低元件內部孔隙來極小化發熱量與 微裂紋風險,從而建立高階供應鏈主導地位。
- 關於NP0與X7R/X8R等產品的競爭狀況,目前電源類產品的驗證需要經過 直接客戶、終端客戶以及安規認證,整體驗證週期相對較長。以2027年機 種來看,目前通過認證的供應商僅約2-3家,禾伸堂仍佔據主要的供貨份 額。雖然競爭對手積極推進相關規格,但在高瓦數與高溫的應用環境下, 產品若未經長時間驗證容易出現失效問題。在諧振電容領域,禾伸堂目前 為極大宗的供應商;在輸出電容方面,受惠於日韓等同業轉向生產0201、 0402、0603等小尺寸規格,導致大尺寸規格緊缺,客戶進而轉向禾伸堂 要求增加產能與供給,使禾伸堂在2027年的輸出電容市佔率有機會躍升為 最高。
- 目前公司在全球相關領域的市佔率高達50-65%,由於MLCC在電源系統中 的成本佔比極低,卻直接關係到整機運行的安全與可靠性,一旦發生失效 可能導致嚴重的毀損風險,因此電源大廠對於更換供應商的態度極為保 守。
- 面對日系大廠的潛在競爭,日廠目前資源多優先投入於小尺寸且需求量大 的產品,難以威脅禾伸堂的領先地位。即便未來幾年市場份額可能因新進 者加入而略微修正,但我們預期整體TAM擴大並不會傷害到公司的實際營 收。看好公司因市場規模伴隨技術升級而快速擴張的紅利下,持續實現顯 著的業績成長。
圖片資料來源:禾伸堂法說會
::表 季EPS回顧(單位:億元)::
| 項目 | 2026Q2 | QoQ | YoY | 華南預估 | 差異(%) | 市場同業 | 差異(%) | 原因簡述 |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 41.0 | 13.2 25.2 | 41.6 | 1.5 | 37.2 | -9.2 | ||
| 營業毛利 | 10.7 | 22.3 | 65.6 | 10.3 | -4.0 | 8.1 | -24.9 | |
| 營業利益 | 6.3 | 29.8 | 111.1 | 5.6 | -10.7 | 4.0 | -35.7 | |
| 稅前純益 | 7.6 | 33.9 | 158.3 | 6.4 | -16.0 | 4.3 | -43.3 | |
| 稅後純益 | 6.1 | 34.7 | 158.6 | 4.8 | -21.6 | 3.5 | -42.6 | |
| 稅後EPS | 3.87 | 35.3 | 178.4 | 2.90 | -25.1 | 2.13 | -45.0 | |
| 毛利率 | 26.2 | 24.8 | -- | 21.7 | -- | |||
| 營益率 | 15.3 | 13.5 | -- | 10.8 | -- | |||
| 稅後淨利率 | 15.0 | 11.6 | -- | 9.5 | -- |
資料來源:公開資訊觀測站、CMoney、華南投顧整理
::表 獲利預估修正(單位:億元)::
| 年度 - 項目 | 2026 - 實際 | -- 2027 - 原估 | -- 2027 - 新估 | -- 2027 - 差異(%) | 修正理由簡述 |
|---|---|---|---|---|---|
| 營業收入 | 167.7 | -- | 261.8 | -- | |
| 營業毛利 | 44.7 | -- | 94.8 | -- | |
| 營業利益 | 27.3 | -- | 70.6 | -- | |
| 稅後純益 | 24.9 | -- | 56.2 | -- | |
| 稅後EPS | 15.00 | -- | 33.88 | -- | |
| 毛利率 26.7 | -- | 36.2 | -- | ||
| 營益率 | 16.3 | -- | 26.9 | -- | |
| 稅後淨利率 | 14.8 | -- | 21.4 | -- |
資料來源:CMoney、華南投顧整理
::表 股利概況::
資料來源:CMoney、華南投顧整理
| 年度 | 現金股利(元) | 股票股利(元) | 現金股利殖利率(%) | 平均填息天數 | 平均填權天數 |
|---|---|---|---|---|---|
| 2018 | 9.00 | 0.00 | 8.33 | 115 | -- |
| 2019 | 7.00 | 0.00 | 5.47 | 161 | -- |
| 2020 | 8.00 | 0.00 | 5.73 | -- | -- |
| 2021 | 9.00 | 0.00 | 8.91 | 175 | -- |
| 2022 | 5.00 | 0.50 | 4.69 | -- | -- |
| 2023 | 5.00 | 0.00 | 5.02 | -- | -- |
| 2024 | 5.50 | 0.00 | 6.57 | 46 | -- |
| 2025 | 5.80 | 0.00 | 0.64 | 10 | -- |
0727
華 南投顧
::各季EPS預估::
單位:億元、元
| 年季 | 營收 | 毛利率(%) | 營益率(%) | 業外收支率(%) | 股本 | 稅前純益 | 稅前EPS | 稅後EPS |
|---|---|---|---|---|---|---|---|---|
| 202601 | 36.2 | 24.2 | 13.4 | 2.4 | 16.6 | 5.7 | 3.43 | 2.86 |
| 202602 | 41.0 | 26.2 | 15.3 | 3.3 | 16.6 | 7.6 | 4.60 | 3.87 |
| 202603(F) | 44.5 | 27.2 | 17.2 | 1.0 | 16.6 | 8.1 | 4.89 | 3.94 |
| 202604(F) | 46.0 | 28.6 | 18.6 | 1.0 | 16.6 | 9.0 | 5.43 | 4.33 |
| 202701(F) | 51.4 | 31.1 | 21.3 | 1.3 | 16.6 | 11.64 | 7.01 | 5.49 |
| 202702(F) | 58.8 | 33.3 | 23.9 | 1.1 | 16.6 | 14.72 | 8.87 | 6.84 |
| 202703(F) | 71.8 | 37.8 | 28.8 | 1.1 | 16.6 | 21.40 | 12.90 | 9.83 |
| 202704(F) | 79.9 | 40.1 | 31.2 | 0.9 | 16.6 | 25.61 | 15.44 | 11.71 |
::單 月 營 收 概 況 及 預 估 ::
單位:億元
| 年\月 | 一 | 二 | 三 | 四 | 五 | 六 | 七 | 八 | 九 | 十 | 十一 | 十二 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2025 | 10.7 | 10.4 | 12.9 | 11.8 | 10.6 | 10.3 | 11.0 | 10.8 | 12.4 | 10.7 | 11.1 | 11.4 |
| 2026 | 13.1 | 10.2 | 12.9 | 14.3 | 12.9 | 13.8 | 15.0 | 14.4 | 15.1 | 15.2 | 15.6 | 15.2 |
| MOM | 15.3 | -22.2 | 26.6 | 10.7 | -9.5 | 6.8 | 8.9 | -4.1 | 4.7 | 0.9 | 2.3 | -2.1 |
| YOY | 22.3 | -2.3 | 0.1 | 21.1 | 21.3 | 33.3 | 37.0 | 33.2 | 21.4 | 41.7 | 40.5 | 34.1 |
| 2025 | 34.0 | 32.8 | 34.2 | 33.2 | ||||||||
| 2026 | 36.2 | 41.0 | 44.5 | 46.0 | ||||||||
| QOQ | 9.1 | 13.2 | 8.6 | 3.5 | ||||||||
| YOY | 6.4 | 25.1 | 30.2 | 38.7 |
::財 務 資 料::
| 年季度 | 負債 比率(%) | 流動 比率(%) | 速動 比率(%) | 應收帳款 週轉天數 | 存貨 週轉天數 | 營業 費用率 (%) | 每股營業 現金流量 | 資產 報酬率 (%) | 股東權 益報酬率 (%) |
|---|---|---|---|---|---|---|---|---|---|
| 202403 | 35.2 | 291.5 | 218.5 | 80.6 | 84.1 | 11.4 | 0.9 | 2.1 | 3.3 |
| 202404 | 34.4 | 287.8 | 218.8 | 88.0 | 85.7 | 11.6 | 1.8 | 1.2 | 1.9 |
| 202501 | 39.1 | 233.5 | 182.2 | 84.7 | 80.7 | 10.1 | 2.8 | 1.6 | 2.6 |
| 202502 | 40.7 | 216.9 | 174.0 | 88.5 | 78.5 | 10.7 | 3.3 | 1.5 | 2.5 |
| 202503 | 35.7 | 242.7 | 196.0 | 90.3 | 68.8 | 10.4 | -0.8 | 1.7 | 2.7 |
| 202504 | 35.8 | 237.7 | 192.5 | 102.9 | 69.2 | 11.8 | 1.2 | 1.7 | 2.6 |
| 202601 | 39.0 | 204.0 | 163.2 | 98.0 | 72.4 | 10.9 | 3.7 | 2.8 | 4.5 |
| 202602 | 40.6 | 194.0 | 152.1 | 93.1 | 72.9 | 10.9 | 1.4 | 3.6 | 6.0 |
0727
近五年營收走勢(單位:千元)
0727
訪談報告 2026年9月21日
毛利率、營益率、EPS走勢(%,元)
個股投資建議與目標價三年歷史趨勢:
外資買賣超(張)、外資持股(張)
202202222202220220222022205022
公告基本每股盈餘(元)
毛利率(%)
營運狀況年增率
存貨及A/R週轉天數
歷史PE區間
個股投資建議與目標價三年歷史趨勢:
30
5
25
20
15
10
5
0
4
3
2
1
0
0727
:: 個股投資建議與目標價::
| 編號 | 發佈日期 | 收盤價(元) | 目標價(元) | 投資評等 | 研究員 |
|---|---|---|---|---|---|
| 1 | 20260921 | 797.00 | 1,000.00 | 強力買進 | 許願 |
| 2 | 20260525 | 476.50 | 600.00 | 強力買進 | 許願 |
| 3 | 20260505 | 226.00 | 270.00 | 買進 | 許願 |
::評等定義::
| 投資評等 | 定義 |
|---|---|
| 強力買進 | 未來一季報酬預期有25%以上空間 |
| 買進 | 未來一季報酬預期有10~25%空間 |
| 區間持有 | 未來一季報酬預期有0~10%空間 |
| 中立 | 未來一季報酬預期空間<0% |
::免責宣言::
本項研究報告僅提供本公司會員參酌,且純粹屬於研究性質,並不保證報告內容的完整性與精確性,亦完全無意影響客戶買賣股票的 任何投資決定。報告中的各項意見與預測,是得自於本公司信任為可靠的來源,受到特定的判斷日期之時效性限制,若嗣後有任何變 動,本公司不做預告,也不會主動更新。投資人做任何決策時,必須自行謹慎評估相關風險,並就投資的結果自行負責。本研究報告 的著作權為華南投顧所有,嚴禁抄襲、引用、對外傳送或轉載。
■