PDF 原檔:報告_康和_國巨2327_20260924_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_康和_國巨2327_20260924_004.png |
59KB | 真資料圖 | 國巨2Q26營收占比六環圈圖:磁性元件23.5%、鉭電容23.8%、積層陶瓷電容19.1%、電阻產品13.5%、傳感器10.9%、其他8.4% |
報告_康和_國巨2327_20260924_005.png |
205KB | 真資料圖 | 國巨6~8月產品交期與趨勢表:厚膜電阻/薄膜電阻/電流感測電阻/電阻網路/MLCC(<1µF)/MLCC(>1µF)/車用MLCC 各月(6/7/8月)交期週數與價格趨勢箭頭 |
報告_康和_國巨2327_20260924_006.png |
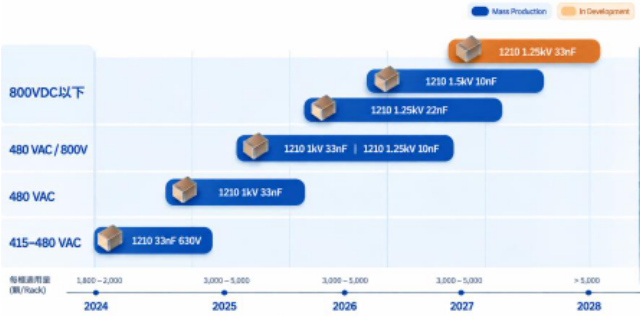
111KB | 真資料圖 | 國巨NP0 MLCC產品路線圖:依800VDC以下/480VAC-800V/480VAC/415-480VAC四電壓等級,標示2024-2028各年份規格(電容值/耐壓)與量產/開發中狀態,並附每機櫃用量顆數區間 |
報告_康和_國巨2327_20260924_013.png |
53KB | 真資料圖 | 融資餘額&資增減趨勢折線圖(2026/7/1~9/14)+ 近20週持股400張&1000張以上比例變化圖(籌碼面數據,非公司基本面/產品資料) |
其餘 001-003、007-012 檔案 <40KB,依規則預設 logo/裝飾/研究員照片,未逐張 Read。
原始內容
國巨*(2327 TT)
強力買進 目標價NT$905 (潛在報酬+57.9%)
AI電源架構升級,被動元件全品項受惠
◼ 結論與建議
研究部更新國巨(2327)財務預估與評價基準。2Q26 營收 444.56 億元、季 增 16.5%,成長主要來自出貨量增加而非全面漲價;7、8 月營收合計 324.63 億元、年增逾五成,8 月月增放緩係歐美客戶假期的季節性因素,並非需求 反轉。結構上,公司估算 AI 相關營收占比已由 2024 年約 4%、1Q26 約 15% 升至約16%,且Memory、Enterprise SSD等實際流向AI Data Center 的需求尚未完整納入,實際占比可能更高;隨機櫃電源架構由Power Shelf 轉向800VDC HVDC Side Rack,高壓NP0 MLCC單機櫃用量由2024年約 1,800~2,000 顆提升至 2025~2027 年約 3,000~5,000 顆,2028 年上看 5,000 顆以上,加上 GPU/CPU 端高容 MLCC 規格持續演進,整體電容 BOM 同步擴大。供需面,國巨陶瓷電容交期 8 月仍處高檔,村田與三星電機亦 同步拉長,高階料號供需未見鬆動。研究部預估 2026/2027 年營收分別為 1,847.82/2,581.77 億元,年增 39.0%/39.7%,稅後 EPS 分別為 19.61/30.15 元;考量近期股價大幅回檔,已顯著修正 PER,且基本面仍樂觀看待,以 2027年EPS 30.15元30倍(原40倍)本益比計算,目標價由1,360元調整 至905元,潛在漲幅約57.9%,評等調升至強力買進。
◼ 重點摘要
公司簡介
國巨股份有限公司成立於 1977 年,前身為台灣阻抗股份有限公司,早期以 生 產 精 密 電 阻 器 為 主,現 已 發 展 為 全 球 領 先 的 被 動 元 件 製 造 與 服 務 供 應 商 , 產 品 涵 蓋 晶 片 電 阻、積 層 陶 瓷 電 容( MLCC)、聚 合 物 鉭 質 電 容、磁 性 元 件 、 電感、變壓器、繼電器、電解電容、高頻天線、感測器及電路保護元件等, 廣泛應用於 AI 伺服器、汽車電子、工業控制、通訊設備、航太軍工、醫療、 物聯網、電源管理、綠色能源及消費電子等領域。
目前國巨為全球第一大聚合物鉭質電容供應商,全球產能占比超過 40%, 亦為全球第一大晶片電阻供應商,產能占比超過 30%,並位居全球第三大 MLCC 及電感製造商,在鉑電阻溫度感測元件、熱敏電阻及限位開關等利基 市場亦具領先地位。近年公司透過併購 KEMET、Pulse、奇力新、君耀及日 本 Shibaura 等業者持續擴大營運版圖,並結合 Nexensos 的溫度感測技術, 逐步建構完整的被動元件、感測器、類比IC及功率元件產品平台。
集團於全球 25 個國家設有 29 個行銷與服務據點、65 座生產基地及 16 個 研發中心,員工人數約 3.9 萬人,主要客戶包括 Intel、HP、Nvidia、Apple、 IBM、Microsoft、Siemens、Philips、OSRAM、Valeo、鴻海、和碩、Denso
台灣股市︱電子上游
投 資 速 報
2026-09-24
前次報告
日期
評等
2026-07-15-
買進-
目標價(元)
1360-
股價資訊
收盤價(元)
573.00
總市值(億元)
11,794.6
股本(百萬)
5,146
一年高/低價
1140 / 149.5
月成交均量(張)
41,837
月成交均值(百萬)
23,541.7
股價表現 & PE/PB
PE BAND
研究員/吳建毅
115050@concords.com.tw
及Toshiba等國際大廠。
2Q26營運概況
2Q26 營收 444.56 億元(QoQ+16.5%、YoY+35.7%),續創歷史新高,為連 續七個季度成長。受惠 AI 與高階應用需求強勁、產品組合持續朝高毛利優 化,毛利率提升至 38.5%(QoQ+0.4ppts、YoY+2.9ppts),營業利益率升至 26.4%(QoQ+1.2ppts),2Q26 稅後淨利 94.18 億元(QoQ+17.7%、
YoY+88.5%)、稅後EPS 4.59元,2Q26相較1Q26的成長主要來自出貨量 增加,並非靠全面漲價推動,且AI與一般型產品出貨均有增加。
結構來看,2Q26產品組合為鉭質電容 23.8%、磁性元件 23.5%、MLCC 19.1%、電阻 13.5%、感測器 10.9%、其他產品 8.4%,鉭質電容已略高於 磁性元件、成為最大產品群。2Q26 成長較快的產品多集中於AI應用:磁 性元件與鉭質電容主要來自AI伺服器電源、交換器及儲存相關需求,MLCC 則來自高壓 NP0 與高容規格,電阻與感測器亦因AI伺服器規格提升而同 步增加。
圖一、國巨2Q26營收占比
資料來源:法說會、康和投顧自行整理
高階MLCC供需維持偏緊、交期續處高檔
AI 伺服器帶動高容與超高容 MLCC 需求快速放大,供給端的核心瓶頸在於 生產難度及單位產能消耗大幅提升。相較一般消費型 MLCC,生產一顆 AI 超高容 MLCC 約需占用 3 至 4 顆普通產品的產能,隨產品規格持續升級, 未來產能消耗倍率可能進一步提高至 5 至 6 倍。主要原因在於高容值產品 的疊層工序明顯拉長,單層製程時間由過去約 0.8 秒增加至 3 至 5 秒,堆 疊層數亦由一般產品約 200 層提升至 1,000 層以上。隨著單層介質厚度持 續縮減,製程中須加入更多樹脂進行結構補強,不僅降低疊層速度,後續 排膠與燒結時間亦同步延長。
從 6~8 月交期與價格變化來看,被動元件供需明顯持續轉緊,其中以 MLCC 最為突出。6 月 MLCC 交期約 24~30 週,7 月快速拉長至 42 週,8 月進 一步擴大至 30~52 週,且小於 1μ F、大於 1μ F 及車規 MLCC 皆呈現交期
與價格同步上升,顯示缺貨有向不同應用與料號擴散的現象。相較之下, 電阻產品雖然漲價幅度較溫和,但供需亦逐步緊張,厚膜電阻交期由 6 月 18~20週拉長至8月24~26週,Current Sense及Resistor Network也 同步延長,部分品項價格開始上行;薄膜電阻則仍以價格持平為主。整體 而言,8月幾乎所有品項交期趨勢皆轉為向上,反映被動元件供需仍然緊俏。
圖二、國巨6~8月產品交期
資料來源: future electronics、康和投顧自行整理
2H26與2027年展望
隨著AI伺服器單櫃功率持續攀升,資料中心電源架構正由傳統Power Shelf 逐步轉向800VDC HVDC Side Rack,以因應下一代GPU平台更高的功率 密度需求。電源架構升級也同步推升高壓NP0 MLCC的使用規格與單櫃用 量,從 2024 年約 1,800~2,000 顆,2025~2027 年提升至約 3,000~5,000 顆,預估 2028 年進一步突破 5,000 顆以上;同時產品耐壓規格亦由 630V、 1kV 逐步升級至 1.25kV 甚至 1.5kV,單顆產品價值隨之提高。另一方面, GPU/CPU 端因運算功耗與瞬時電流持續提升,高容量、高可靠度 MLCC 用量亦同步增加,且單顆容量、尺寸與耐壓規格持續往上演進。
圖三、國巨NP0 MLCC路線圖
資料來源: 法說會、康和投顧自行整理
2H26與2027年展望
研究部以國巨 2Q26 財報為基礎,並納入 7、8 月營收表現、漲價效益遞延 反映及 AI 高階產品組合擴大等因素,預估營運將逐季走強。國巨 7 月營收 161.31 億元,月增 5.0%、年增 51.5%;8 月營收 163.32 億元,月增 1.2%、 年增 51.8%,7、8 月合計達 324.63 億元。08 月營收月增趨緩主要為歐美 客戶假期的季節性現象,部分訂單通常提前至 7 月出貨或延後至 9 月,去 年亦有類似情況,樂觀看待2H26營運。
在 AI 需求持續放大下,過去被動元件產業 Q2、Q3 較旺、Q4 轉弱、隔年 Q1 偏低的季節性特徵已不如過去明顯。綜合價格、稼動率與產品組合改 善,預估 3Q26 營收 484.84 億元、季增 9.1%、年增 46.5%,毛利率提升 至 39.1%,營業利益率 26.9%,稅後淨利 109.11 億元、季增 15.8%、年增 68.1%,稅後EPS 5.3元。4Q26預估營收536.76億元、季增10.7%、年 增 49.2%,毛利率續升至 39.7%,營業利益率 27.5%,稅後淨利 122.76 億 元、稅後EPS 5.96元。2026年全年營收可望達1,847.82億元、年增39.0%, 毛利率由 2025 年的 36.2%提升至 38.9%,營業利益率由 22.4%提升至 26.6%,全年稅後淨利406.06億元、年增71.8%,稅後EPS 19.61元。
2027 年在 AI 高階產品持續占用較多產能,且新增產能建置與良率爬坡仍 需時間的情況下,預估高階被動元件供需預期維持偏緊,有利國巨延續產 品組合與議價能力改善。隨出貨成長及高毛利產品占比提升, 研究部預估 2027 年營收達 2,581.77 億元、年增 39.7%,毛利率由 2026 年的 38.9% 進一步升至 41.2%,營業利益率由 26.4%提升至 29.1%;全年稅後淨利 620.69 億元、年增 52.9%,稅後 EPS 為 30.15 元。評價方面,考量本益比 區間已隨股價修正明顯下移,考量近期股價大幅回檔,已顯著修正 PER, 且基本面仍樂觀看待,以2027年EPS 30.15元30倍(原40倍)本益比計算, 目標價由 1,360 元調整至 905 元,潛在漲幅約 57.9%,評等調升至強力買 進。
| 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2025 | 2026F | 2027F | |
|---|---|---|---|---|---|---|---|---|
| 營收(百萬元) | 38,166 | 44,456 | 48,484 | 53,676 | 57,658 | 132,930 | 184,782 | 258,177 |
| QOQ(%) | 6.1 | 16.5 | 9.1 | 10.7 | 7.4 | - | - | - |
| YOY(%) | 22.7 | 35.7 | 46.5 | 49.2 | 51.1 | 9.3 | 39.0 | 39.7 |
| 毛利率(%) | 38.1 | 38.5 | 39.1 | 39.7 | 40.3 | 36.2 | 38.9 | 41.2 |
| 營業利益率(%) | 25.2 | 26.4 | 26.9 | 27.5 | 28.3 | 22.4 | 26.6 | 29.1 |
| 稅後淨利(百萬元) | 8,001 | 9,418 | 10,911 | 12,276 | 13,531 | 23,634 | 40,606 | 62,069 |
| QOQ(%) | 18.5 | 17.7 | 15.8 | 12.5 | 10.2 | - | - | - |
| YOY(%) | 44.7 | 88.5 | 71.7 | 81.9 | 69.1 | 22.1 | 71.8 | 52.9 |
| EPS(元) | 3.89 | 4.58 | 5.30 | 5.96 | 6.57 | 11.48 | 19.61 | 30.15 |
EPS以股本514.6百萬股計算
財務現況
.
近12季_營業毛利 & 毛利率
評等說明
- 1) 強力買進/Strong Buy:我們對該評價個股未來展望正向,並預估於未來12個月投資期間,潛在上漲空間大於50%
- 2) 買進/Buy:我們對該評價個股未來展望正向,並預估於未來12個月投資期間,潛在上漲空間大於25%
- 3) 逢低買進/Trading Buy:我們對該評價個股未來展望正向,並預估於未來12個月投資期間,潛在上漲空間小於25%
- 4) 未評等/Not Rated:至目前我們沒有足夠基本資料判斷該公司評等;或此期間康和與該公司有特定交易,基於規範或康 和政策,限制予該公司評等
免責宣言:
本 投 資 報 告 內 容 屬 康 和 投 資 顧 問 股 份 有 限 公 司 版 權 所 有 , 禁 止 任 何 形 式 之 抄 襲 、 引 用 或 轉 載 。 本 研 究 報 告 所 載 內 容 , 純屬 研 究 性 質 , 所 載 述 意 見 可 隨 時 予 以 更 改 或 撤 回 並 不 另 行 通 知 , 僅 提 供 康 和 集 團 內 部 同 仁 及 客 戶 參 考 , 文 中 所 載 資 訊 或 任何 意見,不構成 (且不應解釋為 )在任何司法管轄區內,任何買賣有價證劵或其他投資標的之要約、招攬、邀請、宣傳、誘使, 或 任 何 不 論 種 類 或 形 式 之 表 示 、 建 議 或 推 薦 買 賣 本 研 究 報 告 所 述 的 任 何 證 劵 。 報 告 內 容 所 提 及 之 各 項 業 務 、 財 務 等 相 關資 訊 、 意 見 及 預 估 , 係 取 材 自 據 信 為 可 靠 之 資 料 來 源 , 既 不 以 明 示 或 默 示 的 方 式 , 對 資 料 之 準 確 性 、 完 整 性 或 正 確 性 做 出任 何 陳 述 或 保 證 , 且 報 告 係 基 於 特 定 日 期 所 做 之 判 斷 , 有 其 時 效 性 限 制 , 如 有 變 更 , 本 公 司 將 不 做 預 告 或 更 新 。 對 於 本 投資 報 告 所 討 論 或 建 議 之 任 何 證 劵 、 投 資 標 的 , 或 文 中 所 討 論 或 建 議 之 投 資 策 略 , 投 資 人 於 決 策 時 應 審 慎 衡 量 本 身 風 險 , 並就 投資結果自行負責。