PDF 原檔:報告_富邦_ARM_20261105_original.pdf
圖片清單(已驗證 2026-11-09)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_ARM_20261105_001.png |
45KB | 真資料圖(營收,不嵌) | 圖表三:ARM 營收比重(US$mn)。FY2024 授權及其他 1,431/權利金 1,802;FY2025 1,839/2,168;FY2026 2,307/2,613;FY2027F 2,775/3,405;YoY 21%、24%、23%、27% |
報告_富邦_ARM_20261105_002.png |
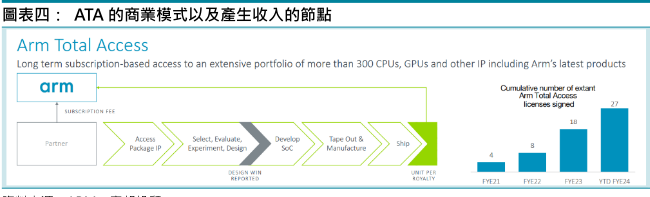
44KB | 真資料圖(架構) | 圖表四:Arm Total Access(ATA)商業模式流程。Partner 繳訂閱費給 Arm;流程為 Access Package IP→Select/Evaluate/Experiment/Design→Develop SoC→Tape Out & Manufacture→Ship,Design Win Reported 於 Develop 前,Unit per Royalty 於出貨;右側累計 ATA 授權數 FYE21 4、FYE22 8、FYE23 18、YTD FY24 27 |
報告_富邦_ARM_20261105_003.png |
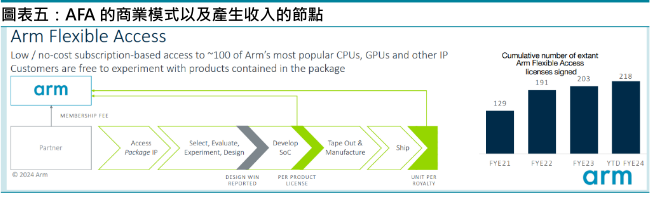
49KB | 真資料圖(架構) | 圖表五:Arm Flexible Access(AFA)商業模式流程。Partner 繳會員費;同樣流程,Design Win Reported 與 Per Product License 在 Develop SoC 階段,出貨後收 Unit per Royalty;右側累計 AFA 授權數 FYE21 129、FYE22 191、FYE23 203、YTD FYE24 218 |
原始內容
Fubon Research
2026 年 11月 5日
arm
買進
| 價格 | 價格 | 目標價 |
|---|---|---|
| US$ 191.8 | US$ 191.8 | US$ 300.0 |
| | 訪談摘要 | 初次評論 |
| ⚫ | 公司動態 | 獲利調整 |
| | 獲利預覽 | 評等調整 |
流通在外股數 (百萬) 1068.0
市值 (億美元)
2,048.4
52週高價 (元)
452.70
52週低價 (元)
100.02
EPS預估及評等修正
| 新 | 舊 | % | |
|---|---|---|---|
| 評等 | 買進 | 買進 | - |
| 目標價 (元) | 300 | 330 | -9.1% |
| EPS (元) | 3.27 | 3.67 | -10.9% |
| 目標PE (x) | 92 | 90 |
*代表FY28 EPS
| 主要財務報表分析 | 主要財務報表分析 | 至3月31日 | 至3月31日 |
|---|---|---|---|
| 百萬美元 | FY26 | FY27F | FY28F |
| 營業收入 | 4,920 | 6,120 | 8,555 |
| YoY(%) | 23% | 24% | 40% |
| 年成長率(%) 營業利潤 | 2,115 | 2,757 | 4,121 |
| 營業利益 YoY(%) | 13% | 30% | 49% |
| 稅後淨利 | 1,737 | 1,889 | 3,529 |
| 年成長率(%) EPS(元) | 1.77 | 2.21 | 3.27 |
| 稅前息前折 YoY(%) | 7.9% | 24.9% | 47.9% |
| 舊前利潤 毛利率(%) | 98.2% | 97.1% | 88.9% |
| 營益率(%) | 43.0% | 45.1% | 48.2% |
| 稅後淨利 淨利率(%) | 38.4% | 39.0% | 41.2% |
資料來源:富邦投顧
每股淨利
(NT$)
ARM財務季度及年度表達方式為 FY1Q27: 2026/4~2026/6、FY2Q27: 2026/7~2026/9、FY3 Q27: 2026/10~2026/12、FY4Q27: 2027/1~2027/3, 以此類推。 年成長率(%) 每股現金股
利(NT$)
郝軒平 Sean Hao (886-2) 2781-5995-37102 本益比(x)
sean.hao@fubon.com
本淨比(x)
EV/EBITDA(
安謀ARM (ARM US)
AGI CPU營收擴大至20億美元
維持買進,目標價調升至$300美元,潛在漲幅56%
- FY2Q27財報結果優於市場預期
- 2 FY3Q27F營收展望優於市場預期,AGI CPU營收目標達到20億美元
- 3.本次財報符合預期,預期明年ARM Everywhere大會公布Softbank合作案
FY2Q27財報結果優於市場預期
FY2Q27營收14.43億美元(QoQ +11.9%, YoY +27.1%),優於市場預估的13.79億 美元但符合富邦的14.14億美元;Non-GAAP營益率44.21%,優於市場預估的 41.75%以及富邦的42.8%;Non-GAAP稀釋後EPS為0.52美元(QoQ +15.6%, YoY +33.3% ),優於富邦0.46美元以及市場預估的0.47美元。FY2Q27的整體結果優於 市場預期。FY2Q27的產品應用比重,授權金營收比重在從上一季的45%上升至54%, 權利金營收占比從上一季55%下降至46%。而年度合約價值部分,金額從上一季的 17.3億美元小幅上升至17.9億美元。本季度資料中心的營收年對年成長100%。
FY3Q27F營收展望優於市場預期,AGI CPU營收目標達到20億美元
FY3Q27F營收展望的區間中值為15.4億美元(QoQ +6.7%),Non-GAAP營業費 用為8.25億美元,Non-GAAP稀釋後EPS展望0.56美元(+7% QoQ)。其中,營 收符合市場預期的 15.3 億美元但低於富邦預估的 16.3 億美元,EPS 高於市場預期 的0.55美元。ARM將FY2027至FY2028 AGI CPU累計營收目標提高至最高20 億美元,主要客戶為Meta,並已取得其他客戶延續至2027年的訂單。而在ARM AGI CPU的出貨進度上,公司維持FY4Q27為首個出貨進度的說法,下一代CPU 推出的時間為AGI CPU量產後的18~24個月。而在下一代AGI CPU的規格上, Agentic AI將推動CPU核心數由128核提升至256核甚至500核以上,帶動ASP 成長。毛利率的部分,第一代產品毛利率預估 30%至 40%,後續世代目標提升至 50%以上。
本次財報符合預期,預期明年ARM Everywhere大會公布與Softbank合作案
我們認為這次的法說會內容符合我們的預期,本次投資人對於 ARM 能在供應鏈如 此受限的情況下取得產能感到驚訝,顯示管理層較強的執行能力。我們認為 ARM 的成長邏輯仍與先前相同, ARM架構允許CSP客戶依據實際工作負載,重新配置 SoC 內的資料傳輸、DPU 及儲存功能,進一步優化系統級效能與功耗。但我們認為 此優勢主要體現在AI Headnode,而非Agentic AI的Workload,因此我們認為 AMD的Venice仍是Agentic AI的首選廠商。而我們認為ARM下一個股價動能 在於其與Softbank的合作案,目前Softbank每季約貢獻ARM 2.29億美元的授 權費用,而授權費用主要體現 Softbank 開發 CPU 或是 ASIC 的前期投入費用,因 此我們可以預期明後年Softbank將成為ARM第一個AI ASIC的客戶。
富邦不同之處
Bloomberg 的FY27F、FY28F預估值為2.24元以及3.08 元,我們預估FY27F、 FY28F 的EPS為$2.2 以及$3.27元,較市場樂觀,主要反映資料中心採用ARM CPU作為Headnode的市占率提高。。
評價與風險
我們以FY28的EPS $3.27美元乘上x 92的PE得到目標價$300美元,潛在漲幅 為56%,我們認為潛在的風險為1)Agentic AI CPU皆採取X86資料中心的延伸擴 建2)雲端廠商ASIC的開案量低於我們的預期。
| 圖一 : 季實際營收與預估差異 | 圖一 : 季實際營收與預估差異 - FY1Q27 | 圖一 : 季實際營收與預估差異 - QoQ | 圖一 : 季實際營收與預估差異 - YoY | 圖一 : 季實際營收與預估差異 - 富邦預估 | 圖一 : 季實際營收與預估差異 - Diff. | 單位 : 百萬美元 - 市場預期 | 單位 : 百萬美元 - Diff. |
|---|---|---|---|---|---|---|---|
| 營業收入 | 1,443 | 11.9% | 27.1% | 1,414 | 2.1% | 1,379 | 4.7% |
| 毛利 | 1,412 | 11.7% | 26.6% | 1,385 | 1.9% | 1,351 | 4.5% |
| 營業利潤 | 638 | 20.2% | 36.6% | 605 | 5.4% | 576 | 10.8% |
| 稅後淨利 | 566 | 17.9% | 35.7% | 500 | 13.3% | 513 | 10.4% |
| EPS (元) | 0.52 | 15.6% | 33.3% | 0.46 | 12.2% | 0.47 | 10.0% |
| 主要利率 | |||||||
| 毛利率 | 97.85% | 98.00% | 97.97% | ||||
| 營益率 | 44.21% | 42.82% | 41.75% | ||||
| 淨利率 | 39.22% | 35.35% | 37.20% |
Source: Company, Bloomberg, Fubon Research
| 圖表二: 未來營收與獲利預估更新 | 圖表二: 未來營收與獲利預估更新 - FY26 | 圖表二: 未來營收與獲利預估更新 - FY27F - Old | 圖表二: 未來營收與獲利預估更新 - FY27F - New | 圖表二: 未來營收與獲利預估更新 - FY27F - Diff. | 單位 : 百萬美元 - FY28F - Old | 單位 : 百萬美元 - FY28F - New | 單位 : 百萬美元 - FY28F - Diff. |
|---|---|---|---|---|---|---|---|
| 營業收入 | 4,920 | 6,269 | 6,120 | -2.4% | 8,507 | 8,555 | 0.6% |
| 毛利 | 4,832 | 6,093 | 5,944 | -2.4% | 7,776 | 7,604 | -2.2% |
| 營業利潤 | 2,115 | 2,900 | 2,757 | -4.9% | 4,593 | 4,121 | -10.3% |
| 稅後淨利 | 1,889 | 2,477 | 2,385 | -3.7% | 3,954 | 3,529 | -10.8% |
| EPS (元) | 1.77 | 2.3 | 2.21 | -3.9% | 3.67 | 3.27 | -10.9% |
| 主要利率 | |||||||
| 毛利率 | 97.6% | 97.2% | 97.1% | 97.8% | 88.9% | ||
| 營益率 | 46.7% | 46.3% | 45.1% | 50.5% | 48.2% | ||
| 淨利率 | 43.3% | 39.5% | 39.0% | 39.8% | 41.2% |
Source: Company, Bloomberg, Fubon Research
公司簡介
公司的主要業務
公司主要產品是 ARM 架構處理器、實體 IP 及相關技術與軟體,且銷售開發工具, 用於提升應用程式的性能。公司提供CPU和NPUs、Immortalis & Mali圖形處理 器、實體 IP、安全性 IP、子系統 IP、系統 IP、開發工具和授權 ARM 技術解決方案。 運算技術解決方案包括 Cortex-X、Cortex-A、Cortex-R、Cortex-M 和 Ethos、 Immortalis & Mali。產品應用於汽車、運算基礎設施、消費應用技術和物聯網等領 域。其營收可以分為兩種第一種是授權金(License fee),屬於一次性的收入,佔第 二種是權利金(Royalty fee)。
資料來源: ARM 、富邦投顧
ARM 的商業模式有兩種,分為 ATA 跟 AFA,目前 AFA 的客戶數量較多。但 ARM 希望客戶朝向ATA的方式。
- ⚫ ATA產生收入的地方有兩處,1)是要求客人在前期支付較高的訂閱費,但客 人可使用 ARM 所有半導體 IP,2)是當客戶使用 ARM 半導體 IP 後,客戶會 依照使用的 ARM產品數量為單價基礎乘上量產的晶片數量得到要給 ARM的 權利金。
- ⚫ AFA產生收入的地方則有三處1)客戶要繳交入會費,得到試用ARM部份半 導體 IP 的通行證 2)而當客戶確定要將 ARM 的 IP 使用在客戶產品當中並在 量產產品前,會先繳交一筆IP 授權金給ARM,3) 是當客戶使用ARM半導 體 IP 後,客戶會依照使用的 ARM 產品數量為單價基礎乘上量產的晶片數量 得到要給ARM的權利金。
資料來源:ARM、富邦投顧
公司速報
資料來源:ARM、富邦投顧
X86 的產品優勢在於其生態系較完整,而 ARM 架構的產品相對於 X86 的產品優勢 在於能耗比較優秀,因此在行動裝置以及 IOT 的市場應用較能發揮其優勢,但由於 資料中心在算力需求下所消耗的能量成指數的增加,因此對於能耗比更加的產品需 求上升,也是ARM架構CPU切入由X86獨佔的市場的契機。
- ⚫ AFA產生收入的地方則有三處1)客戶要繳交入會費,得到試用ARM部份半 導體 IP 的通行證 2)而當客戶確定要將 ARM 的 IP 使用在客戶產品當中並在 量產產品前,會先繳交一筆IP 授權金給ARM,3) 是當客戶使用ARM半導 體 IP 後,客戶會依照使用的 ARM 產品數量為單價基礎乘上量產的晶片數量 得到要給ARM的權利金。
| 圖表六: 季損益表 | 圖表六: 季損益表 - 1Q27 | 圖表六: 季損益表 - 2Q27F | 圖表六: 季損益表 - 3Q27F | 圖表六: 季損益表 - 4Q27F | 圖表六: 季損益表 - 1Q28F | 圖表六: 季損益表 - 2Q28F | 圖表六: 季損益表 - 3Q28F | 圖表六: 季損益表 - 4Q28F | 單位: 百萬美元 - FY2026 | 單位: 百萬美元 - FY2027F | 單位: 百萬美元 - FY2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營運表現 | |||||||||||
| 營業收入 | 1,289 | 1,443 | 1,630 | 1,758 | 2,004 | 2,082 | 2,201 | 2,268 | 4,920 | 6,120 | 8,555 |
| 營業毛利 | 1,264 | 1,412 | 1,598 | 1,671 | 1,807 | 1,858 | 1,954 | 1,985 | 4,832 | 5,944 | 7,604 |
| 營業利潤 | 531 | 638 | 778 | 811 | 943 | 989 | 1,081 | 1,108 | 2,115 | 2,757 | 4,121 |
| 稅後淨利 | 480 | 566 | 655 | 685 | 804 | 845 | 928 | 952 | 1,889 | 2,385 | 3,529 |
| EPS(元) | 0.45 | 0.52 | 0.61 | 0.63 | 0.74 | 0.78 | 0.86 | 0.88 | 1.77 | 2.21 | 3.27 |
| 比率% | |||||||||||
| 毛利率(%) | 98.1% | 97.9% | 98.0% | 95.0% | 90.2% | 89.2% | 88.8% | 87.5% | 98.2% | 97.1% | 88.9% |
| 營益率(%) | 41.2% | 44.2% | 47.7% | 46.1% | 47.1% | 47.5% | 49.1% | 48.8% | 43.0% | 45.1% | 48.2% |
| 淨利率(%) | 37.2% | 39.2% | 40.2% | 38.9% | 40.1% | 40.6% | 42.1% | 42.0% | 38.4% | 39.0% | 41.2% |
| 年成長率 | |||||||||||
| 營業收入 | 22.4% | 27.1% | 31.3% | 18.0% | 55.5% | 44.3% | 35.0% | 29.0% | 22.8% | 24.4% | 39.8% |
| 營業毛利 | 22.6% | 26.6% | 30.8% | 14.0% | 43.0% | 31.6% | 22.3% | 18.8% | 23.3% | 23.0% | 27.9% |
| 營業利潤 | 28.9% | 36.6% | 54.0% | 10.9% | 77.6% | 55.0% | 39.0% | 36.7% | 13.0% | 30.4% | 49.5% |
| 稅後淨利 | 28.3% | 35.7% | 43.3% | 6.8% | 67.4% | 49.3% | 41.7% | 39.1% | 8.8% | 26.3% | 47.9% |
| EPS(元) | 28.6% | 33.3% | 41.1% | 5.7% | 65.5% | 50.6% | 41.7% | 39.1% | 7.9% | 24.9% | 47.9% |
| 季成長率 | |||||||||||
| 營業收入 | -13.5% | 11.9% | 13.0% | 7.8% | 14.0% | 3.9% | 5.7% | 3.0% | |||
| 營業毛利 | -13.7% | 11.7% | 13.1% | 4.6% | 8.2% | 2.8% | 5.2% | 1.6% | |||
| 營業利潤 | -27.4% | 20.2% | 21.9% | 4.2% | 16.3% | 4.9% | 9.3% | 2.5% | |||
| 稅後淨利 | -25.1% | 17.9% | 15.7% | 4.5% | 17.4% | 5.2% | 9.8% | 2.6% | |||
| EPS(元) | -25.0% | 15.6% | 16.7% | 4.5% | 17.4% | 5.2% | 9.8% | 2.6% |
免責宣言
分析師認證
負責分析師(或者負責參與的分析師)確認:
- 本研究報告的內容係反映分析師對於相關證券的個人看法。
- 分析師的報酬與本研究報告內容表述的個別建議或觀點無關。