PDF 原檔:報告_宏遠_印能科技7734_20260723_original.pdf
圖片清單(已驗證 2026-08-27)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_宏遠_印能科技7734_20260723_001.png |
143KB | 真資料圖 | 印能官方「APT Product Milestone」產品世代軸:1st Gen VFS(Void-Free,2007)→ 2nd Gen VTS(Model for WLP & PLP & FCBGA,2014/2016)→ 3rd Gen Pioneer PRO(Model for the RDL & Bumping,2021)→ 4th Gen EvoRTS(LEAPSolve Platform,2023)→ WSAS(Model for Warpage Suppression,2024–2025)→ WGBA(Warpage Gang Bond Annealing,2026);圖上另標 2025 R&D 100 WINNER 與 2026 Edison Awards Engineering & Robotics Finalists |
報告_宏遠_印能科技7734_20260723_002.png |
302KB | 文字卡/制式頁 | CMoney 永續發展報告頁:ESG Rating 4(E5/S6/G3)、產業排名 172/206、交易所公司治理評鑑不列入受評;溫室氣體與用水量均未揭露;員工人數 2025 年 138 人、員工福利費用 261,662 仟元 |
報告_宏遠_印能科技7734_20260723_003.png |
236KB | 文字卡/制式頁 | CMoney 永續發展報告頁(續):員工學歷分布(2025 碩士 17%/大專 74.6%/博士 1.5%)、股權控制情形(2025 席次控制權 22.22%、股份控制權 15.40%)、公司治理評鑑與功能委員會清單、今年以來無裁罰資訊 |
原始內容
MMM : 3900 7
38.0X 2027 EPS
-
1H1 : 3130 7
30.5 X 2027 EPS
2026/07/22 ЧxA7
投資評等:買進
目標價位:
3900 元
38.0X 2027 EPS
參考價位:
3130 元
30.5 X 2027 EPS 2026/ 0 7/22 收盤
Company Report
公司研究報告
7734 印能科技 (APT)
報告日期:
2026/ 0 7/23
研 究
員:翁浩軒 (Davy Wong)
壹、投 資 建 議
一.先進封裝需求帶動印能高速成長
印能為高階封裝製程解決方案供應商,隨著高階封裝精密複雜度 提升,客戶於先進封裝面臨四大挑戰,包括:製程氣泡、散熱、 高溫熔焊、產品翹曲等。印能以「高壓與低壓氣體在高溫與低溫 下的調和運用」之核心技術,提供「消除製程氣泡解決方案」、 「封裝材料翹曲抑制」、「無氣泡高溫熔錫」及「高功率與高效 能封裝晶片散熱」等製程解決方案,隨著半導體封裝難度增加, 印能之技術及服務能力幫助客戶大幅降低製造成本、提升品質、
提升良率、縮短製程時間。
二. 2026 年獲利翻倍,預估 EPS 68.36 元
展望 2026 年,VTS 仍是主要出貨機種,主要用於晶圓級封裝全自 動化製程除泡系統,RTS 及 WSAS 於客戶端驗證中,預估 2H26 將驗證通過,今年在先進封裝需求暢旺下,營收雙位數成長,獲 利亦可望翻倍,預估 2026 年營收 40.87 億(YoY+77.49%),稅後淨 利 19.14 億(YoY+108.48%),EPS 68.36 元。
三. 2027 年營收獲利續創新高,預估 EPS 102.61 元
展望 2027 年,AI、HPC 等應用帶動客戶在高階封裝投資增加,公 司現有之主力產品 VTS 設備出貨穩定,而第三代產品 Pioneer Pro 及第四代產品 RTS 亦將逐步放量,其中 RTS 在客戶端認證中,隨 著晶片線路密度愈高,殘留物清洗難度增加,RTS 可提升殘留物 清洗效率。此外,因應面板級封裝需求,公司 WSAS 產品可解決 面板級封裝翹曲問題,目前於客戶端驗證中,預估 2027年將開始 放量。預估印能 2027 年將受惠於台灣、大陸市場對先進封裝投資 升溫,另外美國市場逐步貢獻,在全年設備出貨增加,且高階機 台出貨量增加下,毛利率亦可望提升,預估印能 2027 年營收 58.02 億(YoY+41.95%),稅後淨利 28.73 億(YoY+50.1%),EPS 102.61 元。
四. 投資建議:買進,目標價 3900 元
印能深耕封裝製程技術研發,著墨利基型產品,提供之技術解決 方案幫助客戶達到製程簡化、質量提升、降低成本之目標,考量 到 1)全球先進封裝市場需求強勁、2) 公司在解決製程氣泡及及面 板級封裝翹曲問題扮演關鍵角色、3)今明年營收獲利持續創高,參 考 2027 年 EPS 給予 38 倍本益比,目標價 3900 元,建議買進。
一.公司簡介
印能科技成立於 2007 年,創辦人從事半導體業多年,依其對產業 之瞭解,從製程問題切入市場,提出封裝製程問題解決方案,尤 其未來先進封裝將面臨之製程問題:製程氣泡、產品翹曲、產品 散熱、高溫熔焊等,印能科技專注於真空、高壓、熱流技術,提 供客戶解決方案,有效提供客戶降低製程生產成本之系統。公司 資本額 2.8 億,員工 148 人,旗下事業處包含:氣動與熱能事業處、 生產自動化事業處、製程解決方案開發處。2025 年產品組合:氣 動與熱能製程解決方案占營收比重 73%,自動化系統解決方案 17 %,其他 10%。公司服務對象包括半導體設計公司、半導體封測廠 及半導體晶圓廠等,全球前十大封測廠均為其客戶。
二.2026 年營運概況及展望
1. 先進封裝應用為半導體發展趨勢
半導體先進製程持續微縮難度提高,而半導體大廠因應面臨摩爾 定律極限,跳脫過去製程技術發展方向,從封裝技術來幫助系統 效能提升; 另外隨著 AI、5G、自駕車等新應用發展,未來將走向 異質整合(將多功能晶片封裝在一起),亦促使大廠投入先進封裝研 究,目前不管 IDM 廠、前段 Foundry 廠到後段封測廠均積極投入。 全球先進封裝市場2024年 403 億美元,預估 2029 年達 672 億美元, 2024~2029 年 CAGR+11%。另外,在晶圓級封裝產能供不應求下, 半導體代工及封測廠均積極投入面板級封裝開發,面板級封裝以 方形基板取代圓形 Interposer,面積利用率大幅提升,且面板面積 較大,可容納晶片更多,有助單位成本下降。預估面板級封裝產 值2025 年達 2.2 億美元(YoY+39.6%) ,2030 年達 7 億美元,2024~2030 年 CAGR+27.2%。
2. 印能科技搭上先進封裝成長趨勢
印能科技為高階封裝製程解決方案供應商,隨著高階封裝精密複 雜度提升,客戶於先進封裝面臨四大挑戰,包括:製程氣泡、散 熱、高溫熔焊、產品翹曲等。印能以「高壓與低壓氣體在高溫與 低溫下的調和運用」之核心技術,提供「消除製程氣泡解決方案」 、
「封裝材料翹曲抑制」、「無氣泡高溫熔錫」及「高功率與高效 能封裝晶片散熱」等製程解決方案,隨著半導體封裝難度增加, 印能之技術及服務能力幫助客戶大幅降低製造成本、提升品質、 提升良率、縮短製程時間,公司技術為自行開發並已申請專利, 國內外專利累積提出 70 件,由這些專利開發出適用於各種不同製 程問題的解決方案,降低產品受侵權之風險。目前公司營收貢獻
Company Report
公司研究報告
貳、公 司 營 運 概 況
APT Product Milestone
Knowledge, Integration
2025
RiD
100
WINNER
3d Gen:
Model for the RDL & Bumping
15t Gen:
Void-Free
VFS
2007
- 1026 7UAU • EPS 14.55 7
EDÁE 1026 E 4 8.76 1 7(Q0Q+77.99% • YoY+81.96%)•4
(QOQ+111.51% • YoY+80.21%) • EPS 14.55 •
4 2026 EP 14.58
2Q26 9.13 1(QOQ+4.24% (Q0Q+4.24% • YY+48.32%
2nd Gen:
Model for WLP & PLP &
FCBGA
APT 7734
Company Report
4th Gen:
LEAPSolve Platform
公司研究報告
APT
以第二代 VTS 為主,公司第三代及第四代產品分別在回焊及清除 助焊劑能幫助客戶提升生產效率、提升良率,為下一波成長動能, 而 WSAS 系列為解翹曲問題,目前積極送樣驗證中,預估 2027 年 亦將明顯貢獻。
圖一 . 印能產品線
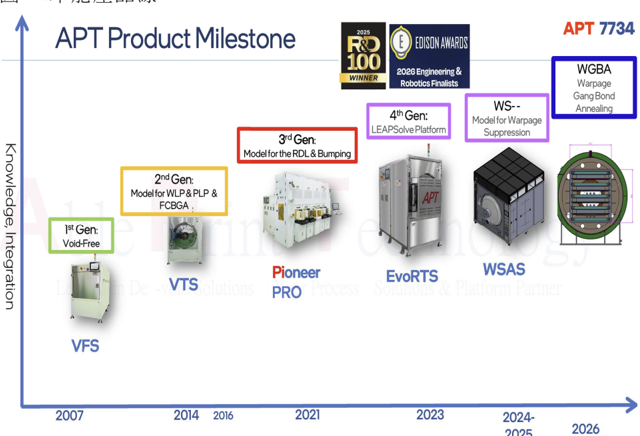
資料來源:印能
3. 1Q26 單季獲利創高,EPS 14.55 元
印能 1Q26 營收 8.76 億元(QoQ+77.99%、YoY+81.96%),營收為單 季新高,受益於台灣、中國封裝設備拉貨力道強勁,毛利率 65.25% 符合預期,主要因 VTS 仍為主要產品,稅後淨利 4.07 億 (QoQ+111.51%、YoY+80.21%),EPS 14.55 元,創單季新高。
- 2Q26 營收小幅成長,預估 EPS 14.58 元 2Q26 營收 9.13 億(QoQ+4.24%、YoY+48.32%),營收低於原先預期, 主要因客戶建廠時程影響設備拉貨,預估下半年營收將加速升 億 (QoQ+0.21% 、
溫 , 預 估 毛 利 率 65.5% , 稅 後 淨 利 4.08 YoY+154.13%),EPS 14.58 元。
5. 2026 年獲利翻倍,預估 EPS 68.36 元
展望 2026 年,VTS 仍是主要出貨機種,主要用於晶圓級封裝全自 動化製程除泡系統,RTS 及 WSAS 於客戶端驗證中,預估 2H26 將驗證通過,今年在台灣、中國先進封裝需求暢旺下,營收雙位 數 成 長 , 獲 利 亦 可 望 翻 倍 , 預 估 2026 年 營 收 40.87 億 (YoY+77.49%),毛利率 66.05%,稅後淨利 19.14 億(YoY+108.48%), EPS 68.36 元。
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
Company Report
公司研究報告
- 2027 年營收獲利續創新高,預估 EPS 102.61 元
展望 2027 年,AI、HPC 等應用帶動客戶在高階封裝投資增加,公 司現有之主力產品VTS設備出貨穩定,而第三代產品Pioneer & Pro 及第四代產品 RTS 亦可望逐步放量,其中 RTS 在客戶端認證中, 隨著晶片線路密度愈高,殘留物清洗難度增加,RTS 可提升殘留 物清洗效率。公司因應新技術提供散熱解決方案,公司之第 3.5代 產品可用於矽光子 CPO 相關,專注於解決共同封裝產生之熱能, 目前積極與客戶測試中。此外,因應面板級封裝需求,公司 WSAS 產品可解決面板級封裝翹曲問題,目前於客戶端驗證中,預估 2027 年將開始放量。公司亦提供散熱解決方案,針對 High power SLT& Burn-in 及 AI Server 提供解決方案,不同於市場同業以浸沒式液冷 方式,公司以高壓氣體做散熱,在浸沒式液冷風險較高之下提供 客戶低成本解決方案,目前積極與客戶測試中。預估印能 2027 年 受惠於台灣、大陸在先進封裝需求升溫,另外美國市場亦逐步貢 獻,在設備出貨增加,且高階機台出貨量增加下,毛利率亦可望 提升,預估印能 2027 年營收 58.02 億(YoY+41.95%),毛利率 68.34%,稅後淨利 28.73 億(YoY+50.1%),EPS 102.61 元。
叁、業 績 及 獲 利 預 估
一. 1Q26 單季獲利創高,EPS 14.55 元
印能 1Q26 營收 8.76 億元(QoQ+77.99%、YoY+81.96%),營收為單 季新高,毛利率 65.25%符合預期,稅後淨利 4.07 億(QoQ+111.51%、 YoY+80.21%),EPS 14.55 元,創單季新高。
二. 2026 年獲利翻倍,預估 EPS 68.36 元
展望 2026 年,在台灣、中國先進封裝需求暢旺下,營收雙位數成 長,獲利亦可望翻倍,預估 2026 年營收 40.87 億(YoY+77.49%), 毛利率 66.05%,稅後淨利 19.14 億(YoY+108.48%),EPS 68.36 元。
三. 2027 年營收獲利續創新高,預估 EPS 102.61 元
展望 2027 年,AI、HPC 等應用帶動客戶在高階封裝投資增加,第 三代產品 Pioneer & Pro 及第四代產品 RTS 亦可望逐步放量,預估 印能 2027 年營收 58.02 億(YoY+41.95%),毛利率 68.34%,稅後淨 利 28.73 億(YoY+50.1%),EPS 102.61 元。
**#
**41 (#)
L15 ate 2
¿ À EPS (i)
115 EPS (i)
À « 2 $ %
15 « 1 $ %
282
855
81
265
67
91
131
337
190
56
246
192
365
896
56.62
228
10.79
163
344
7.25
44.68
201
8.07
223
5.74
280
15.65
12.10
280
8.78
6.88
280
370
1,157
32
1,189
928
42.47
32.79
280
107
464
52
517
415
18.45
14.55
280
89
509
45
554
425
19.80
14.58
280
100
633
44
677
536
24.17
18.90
280
114
682
410
2,289
498
3,467
Company Report 公司研究報告 576
25.99
130.13
20.32
280
88.41
68.36
280
102.61
280
| 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 | 肆、財 務 簡 表 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 單位:佰萬元 | |||||||||||||||
| 營業收入 | 1,800 | 482 | 616 | 713 | 2,303 | 876 | 913 1,109 | 1,189 | 5,802 | ||||||
| 營業毛利 | 1,137 | 346 | 404 | 456 | 1,527 | 572 | 598 733 | 796 | 3,965 | ||||||
| 營業費用 | 282 | 81 | 67 | 91 | 370 | 107 | 89 100 | 114 | 498 | ||||||
| 營業利益 | 855 | 265 | 337 | 365 | 1,157 | 464 | 509 633 | 682 | 3,467 | ||||||
| 營業外淨收入(支出) | 277 | 37 | -134 | 73 | 32 | 52 | 45 44 | 45 | 176 | ||||||
| 稅前純益 | 1,132 | 302 | 203 | 438 | 1,189 | 517 | 554 677 | 728 | 3,644 | ||||||
| 稅後純益 | 896 | 228 | 163 | 344 | 928 | 415 | 425 536 | 576 | 2,883 | ||||||
| 稅前 EPS (元) | 56.62 | 10.79 | 7.25 | 15.65 | 42.47 | 18.45 | 19.80 24.17 | 25.99 | 130.13 | ||||||
| 稅後 EPS (元) | 44.68 | 8.07 | 5.74 | 12.10 | 32.79 | 14.55 | 14.58 18.90 | 20.32 | 102.61 | ||||||
| 股本 | 201 | 223 | 280 | 280 | 280 | 280 | 280 280 | 280 | 280 | ||||||
| 稅後股東權益報酬率 % | 27.85 | 3.49 | 2.76 | 5.50 | 14.37 | 6.03 | 5.89 6.91 | 6.92 | 26.16 | ||||||
| 每股淨值(元) | 159.55 | 291.60 | 266.64 | 224.75 | 231.90 | 246.81 | 257.87 277.02 | 297.60 | 362.40 | ||||||
| 毛利率 % | 63.17 | 71.89 | 65.56 | 63.89 | 66.29 | 65.25 | 65.50 66.10 | 67.00 | 68.34 | ||||||
| 營利率 % | 47.50 | 55.09 | 54.75 | 51.16 | 50.24 | 52.99 | 55.78 57.10 | 57.41 | 59.76 | ||||||
| 稅前純益與前期比較 % 稅前純益率 % | 346.40 62.90 | -16.03 62.73 | -32.77 32.98 | 115.72 61.44 | 5.01 51.64 | 110.07 58.96 | 7.31 22.08 60.70 61.04 | 7.52 61.22 | 47.19 62.80 | ||||||
| 稅後純益率 % | 47.35 | 26.49 | 48.25 | 40.28 | 48.35 | 49.69 | |||||||||
| 49.74 | 47.37 | 46.58 | 48.49 |
..2
1
).8
).6
CMoney ESG Rating
138
4
S
G
A*#3
172/206
- 7#1-104 • 10)R6
nplus.twse.com.tw/api/api/MopsSustainReport/data/FileStream?id=afba2ac9-68b8-4355-8f9d-b&
LateR Environment
| 評鑑年季:2026Q3 | ||
|---|---|---|
| CMoney ESG Rating | 交易所公司治理評鑑 | 產業排名 |
| 4 | 不列入受評 | 172/206 |
| 5 E | ||
| 6 S | ||
| 3 G |
1
1
1
0
0
60
140
120
L00
80
60
2021
KAI
2021
ПІЛя
ESG
Company Report
6
公司研究報告
S
1 Ф(%)
6Фт...
2025
0
2025
*183
18%
18
6.9
10.
151
FORMAR
18
*1838
*18%
*183
*183R
**R: CMoney • Z9FF
RE] 4*8 101 : A05%: 5A+, ; 6%#20%: 5A, ; 21%E35%: 5B+, ;
36%E50% : ^B, : 51%#65%: ^C+, ; 66%E80%: ^C, ; 81%Æ100%: 'D,
72.5
8.7
Company Report
公司研究報告
X#(%)
7 Ф(%)
8Ф2 F(%)
74.6
6.9
***: Money • 1988A8
AaA Corporate Governance
1ã 32
8.7
22