PDF 原檔:報告_凱基_禾伸堂3026_20260908_original.pdf
圖片清單(已驗證 2026-10-02)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_凱基_禾伸堂3026_20260908_002.png |
101KB | 真資料圖 | 圖1 現行 PSU 架構內電力傳輸路徑:自市電 400/480V AC 輸入→整流器→PFC→MOSFET→LLC 轉換器(紅框標示 LLC 架構 NP0)→變壓器二次側降至 48V AC→二次整流→48V DC 輸出,各級旁附電壓波形 |
報告_凱基_禾伸堂3026_20260908_003.png |
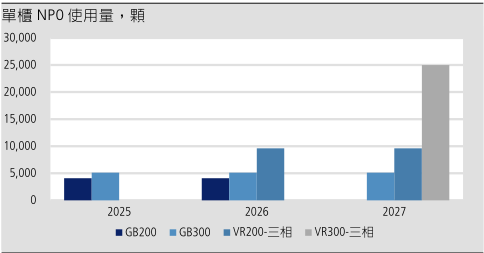
14KB | 真資料圖 | 圖2 單櫃 NP0 使用量(顆)長條:2025 GB200 約 4,000、GB300 約 5,000;2026 增 VR200-三相約 9,500;2027 VR300-三相約 25,000 |
報告_凱基_禾伸堂3026_20260908_004.png |
10KB | 真資料圖 | 圖3 AI 伺服器 PSU 用 NP0 市場規模(十億元)長條:2025 約 1.5、2026 約 4.9、2027 約 23 |
報告_凱基_禾伸堂3026_20260908_005.png |
22KB | 真資料圖 | 圖4 營收占比堆疊柱:被動元件 2023–2027F 為 38/39/42/49/68%;主動元件 24/22/23/21/13%;系統模組 16/17/14/14/9%;其他 23/22/21/17/11%;含營收結構資料,不嵌入公司頁 |
其餘 _006–_013 |
<40KB | 未 Read | 公司概況、季營收、EPS、毛利率、PER/PBR 區間等圖,<40KB 預設非必要資料圖,未逐張 Read |
分類只有三類:真資料圖/裝飾·logo·banner/文字卡。<40KB 未 Read 者另註。
原始內容
KGI
增加持股‧維持
收盤價 September 8 (NT$)
747
12個月目標價 (NT$)
1,000
前次目標價 (NT$)
950
調升 (%)
5.3
上漲空間 (%)
33.9
焦點內容
- 推估2026-27年AI伺服器PSU市場 規模分別達49億元及230億元。
- 維持領先地位,推估公司2026-27年 市占率分別達44%、48%。
- 供不應求持續,NP0及Class 2 MLCC 同步成長,預估2025-27年 EPS CAGR達146%。
交易資料表
市值 : (NT$bn/US$mn)
123.9 / 3,930
流通在外股數 (百萬股 ) : 165.9
外資持有股數 (百萬股) : 27
3M 平均成交量 (百萬股) : 5.08
52週股價 (低 \ 高) (NT$): 84.80 -1,005
| 股價表現 | 3M | 6M | 12M |
|---|---|---|---|
| 絕對表現 (%) | 24.3 | 582.2 | 790.3 |
| 相對表現 (%) | 16 | 542 | 698.4 |
每股盈餘
| NT$ | 1Q | 2Q | 3Q | 4Q |
|---|---|---|---|---|
| 2025 | 1.68A | 1.39A | 1.69A | 1.83A |
| 2026 | 2.86A | 3.87A | 3.68F | 4.44F |
| 2027 | 5.62F | 7.60F | 11.16F | 15.34F |
資料來源:TEJ
凱基投顧
鄭宇宏
886 2 2181 8008
benson.yh.cheng@kgi.com
李承泰
886 2 2181 8729
terry.lee@kgi.com
重要免責聲明,詳見最終頁
禾伸堂
(3026. TW/3026 TT)
電源規格升級,開啟高速成長周期
重要訊息
電源規格升級,帶動NP0及X7/X8 MLCC同步成長。
評論及分析
NP0市場規模將於2027年爆發式成長。根據我們產業調研,未來在18.3kW PSU 採用三相電源架構,推估單顆 PSU 在 NP0 使用量將達 400 顆,並納入獨 立電源櫃計算,推估 2026-27 年 AI 伺服器 NP0 市場規模將分別達到 49 億元 及 230 億元。此外,由於獨立電源櫃內 BBU 在充電時須先行降壓,放電時再 升壓至800V輸出,但考量 (1) 降低高頻切換帶來之損耗;(2) 電池端與母線 間的隔離需求,仍會採用LLC轉換器架構,推升內部NP0 MLCC需求成長, 市場規模具龐大上修空間。
核心供應地位穩固,議價能力有望提升。管理層表示今明年產能將分別擴增 30-40%,雖MLCC產線亦涵蓋非AI及Class 2 MLCC,但該擴產主要集中 於高階 NP0 產品,搭配產線優化及良率提升,預期 AI 相關產品產能仍有望 倍數成長。除既有美系平台外,ASIC 需求亦快速成長,現有產能難以滿足, 但考量(1) 競爭對手高階產品尚在驗證階段;(2)車用NP0市場規模遠大於AI 伺服器應用,切入誘因相對有限,我們預期禾伸堂仍可於 2026-27 年維持 44%、48%的市占率。此外,由於競爭對手單價較高,作為主力供應商的 禾伸堂亦有望取得進一步議價空間。
預估2025-27年EPS CAGR達146%。我們大致維持2026-27年營收預估 在168億元、279億元;2Q26 AI相關營收比重達到32%,優於我們原先預 估之 30%,且代理線毛利率僅 5-10%,低於我們原先之假設,隱含主要動 能之被動元件在毛利率高於我們預期,據此我們上修 2026-27 年毛利率至 26.6%、39.3%,帶動EPS快速成長至14.85元、39.73元。
投資建議
我們維持禾伸堂「增加持股」評等,並上調 12 個月目標價至 1,000 元,係 基於2027年EPS預估的25倍。
投資風險
伺服器規格下降且出貨不如預期;日系同業積極擴產搶佔市佔率。
| 主要財務數據及估值 | |||||
|---|---|---|---|---|---|
| 營業收入 (NT$百萬) | Dec-23A 13,240 | Dec-24A 12,786 | Dec-25A 13,427 | Dec-26F 16,829 | Dec-27F 27,934 |
| 營業毛利 (NT$百萬) | 2,292 | 2,089 | 2,520 | 4,478 | 10,968 |
| 營業利益 (NT$百萬) | 712 | 621 | 1,078 | 2,593 | 7,748 |
| 稅後淨利 (NT$百萬) | 851 | 973 | 1,092 | 2,463 | 6,590 |
| 每股盈餘 (NT$) | 5.13 | 5.87 | 6.58 | 14.85 | 39.73 |
| 每股現金股利 (NT$) | 5.00 | 5.50 | 5.80 | 11.00 | 20.00 |
| 每股盈餘成長率 (%) | (34.2) | 14.4 | 12.2 | 125.6 | 167.6 |
| 本益比 (x) | 145.7 | 127.3 | 113.5 | 50.3 | 18.8 |
| 股價淨值比 (x) | 12.6 | 12.4 | 12.2 | 10.6 | 7.5 |
| EV/EBITDA (x) | 84.0 | 89.9 | 65.8 | 35.4 | 13.8 |
| 淨負債比率 (%) | Net cash | Net cash | Net cash | Net cash | Net cash |
| 殖利率 (%) | 0.7 | 0.7 | 0.8 | 1.5 | 2.7 |
| 股東權益報酬率 (%) | 8.7 | 9.8 | 10.8 | 22.6 | 46.9 |
資料來源:公司資料,凱基
KGI
圖1:現行PSU架構內電力傳輸路徑
資料來源:凱基
圖2:隨伺服器功耗提升,單櫃NP0使用量快速增加
圖3:PSU用NP0市場規模將於2027年爆發性成長
資料來源:凱基
資料來源:凱基
日韓廠商策略轉向,公司成為外溢訂單主要受惠者。隨 AI 伺服器需求快速成 長,內部所有 MLCC 需求均快速增加,惟日韓廠商逐漸將重心轉移至板端之 小尺寸、高容值MLCC,並降低原先用於PSU端之大尺寸Class 2 MLCC供 應,而禾伸堂與主要電源大廠穩定合作多年,預期將成為最主要外溢訂單之 受惠者。
KGI
圖5:3Q26財報及4Q26財測 vs.市場共識
| 百萬元 | 3Q26F - 修正後 | 3Q26F - 修正前 | 3Q26F - 調幅(%) | 3Q26F - QoQ (%) | 3Q26F - YoY (%) | 3Q26F - 市場共識 | 3Q26F - 差異(%) | 4Q26F - 修正後 | 4Q26F - 修正前 | 4Q26F - 調幅 (%) | 4Q26F - QoQ (%) | 4Q26F - YoY (%) | 4Q26F - 市場共識 | 4Q26F - 差異(%) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營收 | 4,365 | 4,090 | 6.7 | 6.5 | 27.1 | 4,345 | 0.5 | 4,748 | 4,422 | 7.4 | 8.8 | 43.0 | 5,014 | (5.3) |
| 毛利 | 1,174 | 1,051 | 11.7 | 9.5 | 88.0 | 1,240 | (5.3) | 1,354 | 1,251 | 8.2 | 15.3 | 131.6 | 1,484 | (8.7) |
| 營業利益 | 673 | 581 | 15.8 | 7.5 | 151.1 | 774 | (13.0) | 810 | 744 | 8.8 | 20.3 | 319.7 | 920 | (12.0) |
| 稅後淨利 | 610 | 534 | 14.3 | (5.0) | 117.9 | 681 | (10.4) | 736 | 681 | 8.1 | 20.7 | 142.7 | 830 | (11.3) |
| 每股盈餘 (元) | 3.68 | 3.22 | 14.3 | (5.0) | 117.9 | 3.94 | (6.7) | 4.44 | 4.11 | 8.1 | 20.7 | 142.7 | 5.00 | (11.2) |
| 毛利率 (%) | 26.9 | 25.7 | 1.2 ppts | 0.7 ppts | 8.7 ppts | 28.5 | (1.6) ppts | 28.5 | 28.3 | 0.2 ppts | 1.6 ppts | 10.9 ppts | 29.6 | (1.1) ppts |
| 營利率 (%) | 15.4 | 14.2 | 1.2 ppts | 0.1 ppts | 7.6 ppts | 17.8 | (2.4) ppts | 17.1 | 16.8 | 0.2 ppts | 1.6 ppts | 11.2 ppts | 18.3 | (1.3) ppts |
| 淨利率 (%) | 14.0 | 13.1 | 0.9 ppts | (1.7) ppts | 5.8 ppts | 15.7 | (1.7) ppts | 15.5 | 15.4 | 0.1 ppts | 1.5 ppts | 6.4 ppts | 16.6 | (1.0) ppts |
資料來源: 凱基
圖6:2026-27年財測vs.市場共識
| 百萬元 | 2026F - 修正後 | 2026F - 修正前調幅 | 2026F - (%) | 2026F - YoY (%) | 2026F - 市場共識 | 2026F - 差異(%) | 2027F - 修正後 | 2027F - 修正前調幅 | 2027F - (%) | 2027F - YoY (%) | 2027F - 市場共識 | 2027F - 差異(%) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營收 | 16,829 | 16,126 | 4.4 | 25.3 | 16,243 | 3.6 | 27,934 | 27,927 | 0.0 | 66.0 | 24,884 | 12.3 |
| 毛利 | 4,478 | 4,154 | 7.8 | 77.7 | 4,145 | 8.0 | 10,968 | 10,698 | 2.5 | 144.9 | 8,995 | 21.9 |
| 營業利益 | 2,593 | 2,329 | 11.3 | 140.5 | 2,457 | 5.5 | 7,748 | 7,493 | 3.4 | 198.8 | 7,493 | 3.4 |
| 稅後淨利 | 2,463 | 2,181 | 12.9 | 125.6 | 2,235 | 10.2 | 6,590 | 6,318 | 4.3 | 167.6 | 6,318 | 4.3 |
| 每股盈餘 (元) | 14.85 | 13.15 | 12.9 | 125.6 | 13.77 | 7.8 | 39.73 | 38.09 | 4.3 | 167.6 | 36.55 | 8.7 |
| 毛利率 (%) | 26.6 | 25.8 | 0.9 ppts | 7.8 ppts | 25.5 | 1.1 ppts | 39.3 | 38.3 | 1.0 ppts | 12.7 ppts | 36.2 | 3.1 ppts |
| 營利率 (%) | 15.4 | 14.4 | 1.0 ppts | 7.4 ppts | 15.1 | 0.3 ppts | 27.7 | 26.8 | 0.9 ppts | 12.3 ppts | 30.1 | (2.4) ppts |
| 淨利率 (%) | 14.6 | 13.5 | 1.1 ppts | 6.5 ppts | 13.8 | 0.9 ppts | 23.6 | 22.6 | 1.0 ppts | 9.0 ppts | 25.4 | (1.8) ppts |
資料來源: 凱基
圖4:預估被動元件業務營收比重在2026-27年提升至49%、68%
資料來源:凱基
KGI
圖7: 公司概況
禾伸堂為台灣被動元件製造商與電子零組件代理通路商,2025 年在被動元件、主動元件及系統模組營收比重分別為 42%、 23%及 14%。目前禾伸堂共有三個主要廠區,分別位於桃園 龍潭、宜蘭利澤與日本北海道,主要用於生產自有品牌的 MLCC。
資料來源:凱基
資料來源:凱基
圖 9: 季營業收入
圖 10: 每股盈利
資料來源:凱基
資料來源:凱基
圖 11: 毛利率
圖12: 未來12個月本益比區間
資料來源:凱基
資料來源:凱基
資料來源:凱基
圖14: 未來12個月股價淨值比區間
資料來源:凱基
KGI
損益表
| 季度 - Mar-26A | 季度 - Jun-26A | 季度 - Sep-26F | 季度 - Dec-26F | 季度 - Mar-27F | Jun-27F | Sep-27F | Dec-27F | 年度 Dec-25A | Dec-26F | Dec-27F | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 損益表 (NT$百萬) | |||||||||||
| 營業收入 | 3,618 | 4,097 | 4,365 | 4,748 | 5,264 | 6,017 | 7,509 | 9,144 | 13,427 | 16,829 | 27,934 |
| 營業成本 | (2,741) | (3,025) | (3,190) | (3,394) | (3,613) | (3,906) | (4,431) | (5,015) | (10,907) | (12,350) | (16,965) |
| 營業毛利 | 877 | 1,073 | 1,174 | 1,354 | 1,651 | 2,111 | 3,078 | 4,129 | 2,520 | 4,478 | 10,968 |
| 營業費用 | (394) | (446) | (501) | (544) | (592) | (716) | (855) | (1,058) | (1,442) | (1,885) | (3,220) |
| 營業利益 | 483 | 627 | 673 | 810 | 1,059 | 1,395 | 2,223 | 3,071 | 1,078 | 2,593 | 7,748 |
| 折舊 | (183) | (171) | (187) | (205) | (216) | (216) | (216) | (216) | (731) | (746) | (863) |
| 攤提 | (0) | (0) | (0) | (1) | (1) | (1) | (1) | (1) | (2) | (2) | (2) |
| EBITDA | 667 | 798 | 860 | 1,016 | 1,275 | 1,611 | 2,440 | 3,287 | 1,812 | 3,341 | 8,613 |
| 利息收入 | 9 | 10 | 12 | 10 | 11 | 12 | 13 | 10 | 43 | 40 | 46 |
| 投資利益淨額 | 12 | 10 | 9 | 10 | 11 | 10 | 10 | 10 | 23 | 41 | 41 |
| 其他營業外收入 | - | (1) | - | - | 0 | - | - | 0 | - | (1) | - |
| 總營業外收入 | 20 | 19 | 21 | 20 | 22 | 23 | 23 | 20 | 66 | 80 | 88 |
| 利息費用 | (28) | (26) | (28) | (28) | (28) | (28) | (28) | (28) | (104) | (111) | (113) |
| 投資損失 | - | - | - | - | - | - | - | - | - | - | - |
| 其他營業外費用 | 93 | 143 | 78 | 74 | 90 | 150 | 78 | 74 | 151 | 389 | 392 |
| 總營業外費用 | 65 | 117 | 50 | 46 | 61 | 121 | 50 | 46 | 47 | 278 | 278 |
| 稅前純益 | 569 | 762 | 744 | 876 | 1,142 | 1,539 | 2,296 | 3,137 | 1,191 | 2,951 | 8,114 |
| 所得稅費用[利益] | (113) | (150) | (149) | (175) | (228) | (308) | (459) | (627) | (165) | (587) | (1,623) |
| 少數股東損益 | 19 | 29 | 15 | 35 | 19 | 29 | 15 | 35 | 66 | 99 | 99 |
| 非常項目前稅後純益 | 475 | 642 | 610 | 736 | 933 | 1,260 | 1,852 | 2,545 | 1,092 | 2,463 | 6,590 |
| 非常項目 | 0 | (0) | - | - | - | - | - | - | - | (0) | - |
| 稅後淨利 | 475 | 642 | 610 | 736 | 933 | 1,260 | 1,852 | 2,545 | 1,092 | 2,463 | 6,590 |
| 每股盈餘 (NT$) | 2.86 | 3.87 | 3.68 | 4.44 | 5.62 | 7.60 | 11.16 | 15.34 | 6.58 | 14.85 | 39.73 |
| 獲利率 (%) | |||||||||||
| 營業毛利率 | 24.2 | 26.2 | 26.9 | 28.5 | 31.4 | 35.1 | 41.0 | 45.2 | 18.8 | 26.6 | 39.3 |
| 營業利益率 | 13.4 | 15.3 | 15.4 | 17.1 | 20.1 | 23.2 | 29.6 | 33.6 | 8.0 | 15.4 | 27.7 |
| EBITDA Margin | 18.4 | 19.5 | 19.7 | 21.4 | 24.2 | 26.8 | 32.5 | 36.0 | 13.5 | 19.9 | 30.8 |
| 稅前純益率 | 15.7 | 18.6 | 17.0 | 18.4 | 21.7 | 25.6 | 30.6 | 34.3 | 8.9 | 17.5 | 29.0 |
| 稅後純益率 | 13.1 | 15.7 | 14.0 | 15.5 | 17.7 | 20.9 | 24.7 | 27.8 | 8.1 | 14.6 | 23.6 |
| 季成長率 (%) | |||||||||||
| 營業收入 | 9.0 | 13.2 | 6.5 | 8.8 | 10.9 | 14.3 | 24.8 | 21.8 | |||
| 營業毛利 | 50.0 | 22.3 | 9.5 | 15.3 | 21.9 | 27.9 | 45.8 | 34.1 | |||
| 營業收益增長 | 150.4 | 29.6 | 7.5 | 20.3 | 30.7 | 31.7 | 59.4 | 38.1 | |||
| EBITDA | 75.1 | 19.7 | 7.8 | 18.1 | 25.5 | 26.3 | 51.4 | 34.8 | |||
| 稅前純益 | 112.7 | 34.1 | (2.5) | 17.8 | 30.3 | 34.8 | 49.2 | 36.6 | |||
| 稅後純益 | 56.5 | 35.2 | (5.0) | 20.7 | 26.7 | 35.1 | 46.9 | 37.4 | |||
| 年成長率 (%) | |||||||||||
| 營業收入 | 6.4 | 25.2 | 27.1 | 43.0 | 45.5 | 46.9 | 72.0 | 92.6 | 5.0 | 25.3 | 66.0 |
| 營業毛利 | 32.3 | 65.5 | 88.0 | 131.6 | 88.2 | 96.8 | 162.1 | 204.8 | 20.6 | 77.7 | 144.9 |
| 營業收益 | 50.8 | 111.2 | 151.1 | 319.7 | 119.1 | 122.6 | 230.2 | 279.2 | 73.7 | 140.5 | 198.8 |
| EBITDA | 34.5 | 67.1 | 88.0 | 166.8 | 91.2 | 101.8 | 183.6 | 223.6 | 34.8 | 84.4 | 157.8 |
| 稅前純益 | 94.7 | 158.3 | 121.3 | 227.6 | 100.8 | 101.8 | 208.8 | 258.1 | 8.0 | 147.8 | 175.0 |
| 稅後純益 | 70.4 | 179.1 | 117.9 | 142.7 | 96.5 | 96.4 | 203.6 | 245.7 | 12.2 | 125.6 | 167.6 |
資料來源:公司資料,凱基
KGI
| 資產負債表 NT$百萬 | Dec-23A | Dec-24A | Dec-25A | Dec-26F | Dec-27F |
|---|---|---|---|---|---|
| 資產總額 | 15,034 | 15,826 | 16,188 | 18,021 | 23,338 |
| 流動資產 | 9,478 | 10,912 | 11,724 | 13,070 | 17,409 |
| 現金及短期投資 | 3,436 | 5,109 | 5,584 | 5,474 | 5,719 |
| 存貨 | 3,128 | 2,575 | 2,156 | 2,579 | 3,009 |
| 應收帳款及票據 | 2,770 | 3,086 | 3,784 | 4,748 | 8,412 |
| 其他流動資產 | 143 | 141 | 200 | 269 | 269 |
| 非流動資產 | 5,557 | 4,914 | 4,465 | 4,950 | 5,929 |
| 長期投資 | 569 | 544 | 559 | 582 | 582 |
| 固定資產 | 4,692 | 4,231 | 3,764 | 4,179 | 5,157 |
| 什項資產 | 296 | 140 | 142 | 190 | 190 |
| 負債總額 | 4,999 | 5,446 | 5,789 | 6,190 | 6,841 |
| 流動負債 | 3,269 | 3,791 | 4,932 | 5,738 | 6,389 |
| 應付帳款及票據 | 833 | 989 | 946 | 1,312 | 1,963 |
| 短期借款 | 1,444 | 1,783 | 2,890 | 2,821 | 2,821 |
| 什項負債 | 993 | 1,018 | 1,096 | 1,605 | 1,605 |
| 長期負債 | 1,729 | 1,655 | 857 | 452 | 452 |
| 長期借款 | 1,568 | 1,511 | 721 | 314 | 314 |
| 其他負債及準備 | 132 | 122 | 122 | 122 | 122 |
| 股東權益總額 | 10,035 | 10,379 | 10,399 | 11,831 | 16,497 |
| 普通股本 | 1,659 | 1,659 | |||
| 1,659 | 1,659 | 1,659 | |||
| 保留盈餘 | 3,338 201 | 3,392 396 | 3,527 | 4,927 | 9,693 |
| 少數股東權益 優先股股東資金 | - | - | 252 - | 152 - | 53 - |
主要財務比率
| Dec-23A | Dec-24A | Dec-25A | Dec-26F | Dec-27F | |
|---|---|---|---|---|---|
| 年成長率 | |||||
| 營業收入 | (12.1%) | (3.4%) | 5.0% | 25.3% | 66.0% |
| 營業收益增長 | (49.6%) | (12.8%) | 73.7% | 140.5% | 198.8% |
| EBITDA | (30.1%) | (5.3%) | 34.8% | 84.4% | 157.8% |
| 稅後純益 | (30.9%) | 14.4% | 12.2% | 125.6% | 167.6% |
| 每股盈餘成長率 | (34.2%) | 14.4% | 12.2% | 125.6% | 167.6% |
| 獲利能力分析 | |||||
| 營業毛利率 | 17.3% | 16.3% | 18.8% | 26.6% | 39.3% |
| 營業利益率 | 5.4% | 4.9% | 8.0% | 15.4% | 27.7% |
| EBITDA Margin | 10.7% | 10.5% | 13.5% | 19.9% | 30.8% |
| 稅後純益率 | 6.4% | 7.6% | 8.1% | 14.6% | 23.6% |
| 平均資產報酬率 | 5.5% | 6.3% | 6.8% | 14.4% | 31.9% |
| 股東權益報酬率 | 8.7% | 9.8% | 10.8% | 22.6% | 46.9% |
| 穩定 \ 償債能力分析 | |||||
| 毛負債比率 (%) | 30.0% | 31.7% | 34.7% | 26.5% | 19.0% |
| 淨負債比率 | Net cash | Net cash | Net cash | Net cash | Net cash |
| 利息保障倍數 (x) | 13.7 | 16.7 | 12.5 | 27.6 | 72.5 |
| 利息及短期債保障倍數 (x) | 0.3 | 0.4 | 0.3 | 0.5 | 0.7 |
| Cash Flow Int. Coverage (x) | 24.4 | 22.9 | 10.4 | 19.7 | 34.5 |
| Cash Flow/Int. & ST Debt (x) | 1.1 | 0.9 | 0.4 | 0.7 | 1.3 |
| 流動比率 (x) | 2.9 | 2.9 | 2.4 | 2.3 | 2.7 |
| 速動比率 (x) | 1.9 | 2.2 | 1.9 | 1.8 | 2.3 |
| 淨負債 (NT$百萬) | (68) | (1,208) | (1,008) | (1,099) | (1,344) |
| 每股資料分析 | |||||
| 每股盈餘 (NT$) | 5.13 | 5.87 | 6.58 | 14.85 | 39.73 |
| 每股現金盈餘 (NT$) | 9.67 | 9.71 | 6.51 | 13.16 | 23.59 |
| 每股淨值 (NT$) | 59.29 | 60.18 | 61.17 | 70.40 | 99.12 |
| 調整後每股淨值 (NT$) | 59.29 | 60.18 | 61.17 | 70.40 | 99.12 |
| 每股營收 (NT$) | 79.81 | 77.07 | 80.94 | 101.44 | 168.39 |
| EBITDA/Share (NT$) | 8.56 | 8.11 | 10.92 | 20.14 | 51.92 |
| 每股現金股利 (NT$) | 5.00 | 5.50 | 5.80 | 11.00 | 20.00 |
| 資產運用狀況 | |||||
| 資產周轉率 (x) | 0.85 | 0.83 | 0.84 | 0.98 | 1.35 |
| 應收帳款周轉天數 | 76.4 | 88.3 | 102.9 | 103.0 | 109.9 |
| 存貨周轉天數 | 104.3 | 88.1 | 72.1 | 76.2 | 64.7 |
| 應付帳款周轉天數 | 27.8 | 33.9 | 31.6 | 38.8 | 42.2 |
| 現金轉換周轉天數 | 152.9 | 142.6 | 143.3 | 140.4 | 132.4 |
資料來源:公司資料,凱基
| 損益表 | |||||
|---|---|---|---|---|---|
| NT$百萬 營業收入 | Dec-23A 13,240 | Dec-24A 12,786 | Dec-25A 13,427 | Dec-26F 16,829 | Dec-27F 27,934 |
| 營業成本 | (10,949) | (10,697) | (10,907) | (12,350) | (16,965) |
| 營業毛利 | 2,292 | 2,089 | 2,520 | 4,478 | 10,968 |
| 營業費用 | (1,580) | (1,468) | (1,442) | (1,885) | (3,220) |
| 營業利益 | 712 | 621 | 1,078 | 2,593 | 7,748 |
| 總營業外收入 | 45 | 65 | 66 | 80 | 88 46 |
| 利息收入 | 32 | 43 | 43 | 40 | |
| 投資利益淨額 | 13 | 23 | 23 | 41 | 41 |
| 其他營業外收入 | - | (0) | (0) | (1) | - |
| 總營業外費用 | 76 | 417 | 47 | 278 | 278 |
| 利息費用 | (66) - | (70) - | (104) - | (111) - | (113) - |
| 投資損失 其他營業外費用 | 142 | 487 | 151 | 389 | 392 |
| 稅前純益 | 833 | 1,103 | 1,191 | 2,951 | 8,114 |
| (174) | (165) | (587) | (1,623) | ||
| 所得稅費用[利益] | 192 | (177) | 99 | ||
| 少數股東損益 | 47 | 66 | 99 | ||
| 非常項目 | - | 0 | 0 | (0) | - |
| 稅後淨利 | 851 | 973 | 1,092 | 2,463 | 6,590 |
| EBITDA | 1,420 | 1,345 | 1,812 | 3,341 | 8,613 |
| 每股盈餘 (NT$) | 5.13 | 5.87 | 6.58 | 14.85 | 39.73 |
現金流量
| NT$百萬 | Dec-23A | Dec-24A | Dec-25A | Dec-26F | Dec-27F |
|---|---|---|---|---|---|
| 營運活動之現金流量 | 1,604 | 1,611 | 1,080 | 2,184 | 3,914 |
| 本期純益 | 851 | 973 | 1,092 | 2,463 | 6,590 |
| 折舊及攤提 | 708 | 724 | 734 | 748 | 865 |
| 本期運用資金變動 | 677 | 396 | (325) | (1,022) | (3,442) |
| 其他營業資產及負債變動 | (631) | (482) | (420) | (5) | (99) |
| 投資活動之現金流量 | (448) | 146 | (253) | (1,145) | (1,844) |
| 投資用短期投資出售[新購] | 103 | - | 0 | - | - |
| 本期長期投資變動 | 11 | 1 | - | - | - |
| 資本支出淨額 | (639) | (454) | (271) | (1,290) | (1,841) |
| 其他資產變動 | 76 | 599 | 18 | 145 | (2) |
| 自由現金流 | 1,305 | 1,183 | 1,065 | 512 | 1,777 |
| 融資活動之現金流量 | (1,444) | (379) | (702) | (1,450) | (1,825) |
| 短期借款變動 | (634) | 122 | 997 | ||
| 長期借款變動 | (98) | 160 | (680) | (723) | - |
| 現金増資 | - | - | - | - | - |
| 已支付普通股股息 | (790) | (829) | (912) | (962) | (1,825) |
| 其他融資現金流 | 78 | 168 | (107) | 235 | - |
| 匯率影響數 | 1 | 45 | (8) | 26 | - |
| 本期產生現金流量 | (287) | 1,422 | 117 | (385) | 245 |
投資回報率
資料來源:公司資料,凱基
| Dec-23A | Dec-24A | Dec-25A | Dec-26F | Dec-27F | |
|---|---|---|---|---|---|
| 1 - 營業成本/營業收入 - 銷管費用/營業收入 | 11.9% | 11.5% | 10.7% | 11.2% | 11.5% |
| = 營業利益率 | 5.4% | 4.9% | 8.0% | 15.4% | 27.7% |
| 1 / (營業運用資金/營業收入 | 0.3 | 0.3 | 0.3 | 0.3 | 0.3 |
| + 淨固定資產/營業收入 | 0.4 | 0.3 | 0.3 | 0.2 | 0.2 |
| + 什項資產/營業收入) | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 |
| = 資本周轉率 | 1.5 | 1.6 | 1.7 | 1.9 | 2.1 |
| 營業利益率 | 5.4% | 4.9% | 8.0% | 15.4% | 27.7% |
| x 資本周轉率 | 1.5 | 1.6 | 1.7 | 1.9 | 2.1 |
| x (1 - 有效現金稅率) | 79.1% | 84.0% | 86.2% | 80.1% | 80.0% |
| = 稅後 ROIC | 6.2% | 6.5% | 11.7% | 23.0% | 46.0% |
K
禾伸堂 - 以往評級及目標價
資料來源:TEJ,凱基
凱基證券集團據點 中國 上海
| 日期 | 評級 | 目標價 | 收盤價 |
|---|---|---|---|
| 2026-06-29 | 增加持股 | 950 | 766 |
| 2026-05-22 | 增加持股 | 650 | 477 |
| 中國 | 上海 | 上海市靜安區南京西路1601號越洋國際廣場1507室 郵政編號:200040 |
|---|---|---|
| 台灣 | 台北 | 104台北市明水路700號 電話 886.2.2181.8888‧傳真 886.2.8501.1691 |
| 香港 | 香港灣仔港灣道十八號中環廣場四十一樓 電話 852.2878.6888‧傳真 852.2878.6800 | |
| 泰國 | 曼谷 | 8th - 11th floors, Asia Centre Building 173 South Sathorn Road, Bangkok 10120, Thailand 電話 66.2658.8888‧傳真 66.2658.8014 |
| 新加坡 | 珊頓大道4號#13-01新交所第二大廈 郵政編號:068807 電話 65.6202.1188‧傳真 65.6534.4826 | |
| 印尼 | Sona Topas Tower Fl.11 Jl. Jend. Sudirman kav.26 JakartaSelatan 12920 Indonesia 電話62 21 250 6337 |
| 等級 | 定義 |
|---|---|
| 增加持股 (OP) | 對個股持正面看法,預期個股未來十二個月的表現超越凱基證券集團所追蹤的相關市場的總報 酬。 |
| 持有 (N) | 對個股持中性看法,預期個股未來十二個月的表現符合凱基證券集團所追蹤的相關市場的總報 酬。 |
| 降低持股 (U) | 對個股持負面看法,預期個股未來十二個月的表現低於凱基證券集團所追蹤的相關市場的總報 酬。 |
| 未評等 (NR) | 凱基證券未對該個股加以評等。 |
| 受法規限制 | 受凱基證券集團內部政策和/或相關法令限制使凱基證券集團無法進行某些形式的資訊交流, 其中包括提供評等給投資人參考。 |
| 未評等 (R) |
*總報酬 = (十二個月目標價-現價)/現價
凱基證券投資顧問股份有限公司(以下簡稱本公司)為凱基金控集團之成員。本報告之內容皆來自本公司認可之資料來源, 但不保證其完整性及精確性。報告內容所提及之各項業務、財務等相關檔案資料及所有的意見及預估皆基於本公司於特定日 期所做之判斷,故有其時效性限制,邇後若有變更時,本公司將不做預告或更新。本報告內容僅供參考,並不提供或遊說客 戶為買賣股票之投資依據。投資人應審慎考量本身之投資風險,並就投資結果自行負責。本公司及所屬集團成員,暨其主管 或員工皆有可能持有報告中所提及的證券。本公司及所屬集團成員並可能經常提供投資銀行或其他服務給報告中提及之公司 或向其爭取相關業務。本報告之著作權為本公司所有,非經本公司同意,本報告全文或部份內容,不得以任何形式或方式引 用、轉載或轉寄。