PDF 原檔:報告_元大_晶技3042_20261027_original.pdf
圖片清單(已驗證 2026-10-27)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_元大_晶技3042_20261027_001.png |
52KB | 真資料圖(產品圖) | 圖3 左:TXC 6 墊片 SMD 振盪器產品照(表面印 TXC),正反面各一顆;對應圖說「MHz石英振盪器」;嵌入 3042_晶技 |
報告_元大_晶技3042_20261027_002.png |
43KB | 真資料圖(產品圖) | 圖3 右:TXC 黑色長方形 6 墊片 SMD 元件產品照(表面印 TXC,背面為綠色基板與金色墊片);對應圖說「恆溫控制石英振盪器」;嵌入 3042_晶技 |
報告_元大_晶技3042_20261027_003.png |
42KB | 真資料圖 | 圖7 全球石英元件產值(百萬美元,長條)與年增率折線:2021 4,423、2022 3,988、2023F 3,594、2024 3,892、2025 4,402、2026F 4,875、2027F 5,372;產值圖,不嵌 |
報告_元大_晶技3042_20261027_004.png |
72KB | 真資料圖 | 圖9 晶技 12 個月預期本益比區間圖:股價線(2024/01–2026/10,最高約 260)與 11.3x/13.7x/16.4x/18.5x/32.5x P/E 帶;股價評價圖,不嵌 |
報告_元大_晶技3042_20261027_005.png |
43KB | 真資料圖 | 圖10 晶技 12 個月預期股價淨值比區間圖:股價線(2024/01–2026/10,最高約 260)與 1.5x/1.8x/2.0x/2.2x/5.3x P/B 帶;股價評價圖,不嵌 |
報告_元大_晶技3042_20261027_006.png |
31KB | 真資料圖(未逐張驗證) | <40KB,依 md 圖說為圖14 全球石英元件產值變化(與圖7 重複);不嵌 |
報告_元大_晶技3042_20261027_007.png |
20KB | 真資料圖(未逐張驗證) | <40KB,依 md 圖說為圖15 營收組成;不嵌 |
報告_元大_晶技3042_20261027_008.png |
47KB | 真資料圖 | 圖16 營收趨勢:4Q24–3Q26 季度營收長條(NT$ 百萬,3,327.68/3,166.42/3,366.56/3,491.65/3,324.27/3,339.21/3,698.79/4,196)與 YoY 折線;財務圖,不嵌 |
報告_元大_晶技3042_20261027_009.png |
43KB | 真資料圖 | 圖17 毛利率/營益率/淨利率折線(4Q24–3Q26,圖例 Gross/Operating/Net profit margin):毛利率約 31–35%、營益率 3Q26 升至約 20%、淨利率約 17%;財務圖,不嵌 |
報告_元大_晶技3042_20261027_010.png |
27KB | 真資料圖(未逐張驗證) | <40KB,依 md 圖說為圖19 自由現金流量;不嵌 |
報告_元大_晶技3042_20261027_011.png |
59KB | 真資料圖 | 圖18 經營能力折線:Days of Inventory/Receivables/Payables 與 Cash conversion cycle(3Q24–2Q26),2Q26 現金週期約 33 天;財務圖,不嵌 |
報告_元大_晶技3042_20261027_012.png |
53KB | 真資料圖 | 股價走勢圖(2024/01–2026/10,收盤價,最高約 260)並以 1–7 編號標示事件點;股價圖,不嵌 |
原始內容
晶技 (3042 TT) TXC
AI持續貢獻營運,擴充高階產能因應需求
買進 (維持評等)
營收組成 (3Q26) 日
AI 16%、Auto 29%、Computing 10%、Mobile 22%、 Networking 7%、Connectivity & Others 16%。
本次報告更新重點 日
| 項目 | 本次 | 前次 |
|---|---|---|
| 評等 | 買進 | 買進 |
| 目標價 (NT$) | 236 | 229 |
| 2026年營收 (NT$/十億) | 15.2 | 14.5 |
| 2026年EPS | 6.9 | 6.4 |
交易資料表 日
| 市值 | NT$58,140百萬元 |
|---|---|
| 外資持股比率 | 23.0% |
| 董監持股比率 | 5.3% |
| 調整後每股淨值 (2026F) | NT$45.07 |
| 負債比 | 31.9% |
| ESG評級 (Sustainalytics) | 低 (曝險程度共5級) |
簡明損益表 (NT$百萬元) 日
| 年初至12月 | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|
| 營業收入 | 12,672 | 13,349 | 15,208 | 16,526 |
| 營業利益 | 2,136 | 2,024 | 2,708 | 3,391 |
| 稅後純益 | 2,137 | 1,805 | 2,353 | 2,894 |
| EPS (元) | 6.25 | 5.28 | 6.86 | 8.44 |
| EPS YoY (%) | 13.0 | -15.6 | 30.0 | 23.0 |
| 本益比 (倍) | 27.1 | 32.1 | 24.7 | 20.1 |
| 股價淨值比 (倍) | 3.6 | 3.7 | 3.8 | 3.5 |
| ROE (%) | 15.1 | 11.1 | 15.2 | 17.6 |
| 現金殖利率 (%) | 3.1% | 2.8% | 3.2% | 3.7% |
| 現金股利 (元) | 5.20 | 4.80 | 5.49 | 6.29 |
陳玫芬 合格證券投資分析人員 & CFP
Lisa.mf.chen@yuanta.com
葉建伸
jasperyeh@yuanta.com
目標價 (12個月):NT$236.0 收盤價 (2026/10/22):NT$169.5 隱含漲幅:39.2%
元大觀點
- ⧫ 3Q26 EPS上修16%至 2.07元,年增39%,因營收占比16%/29%的 AI/車用優於原估計9%/20%;4Q26 EPS上修12%至1.86元。
- ⧫ 石英元件因AI升級Photo die需求提升;晶技Photo die產能規劃由 目前的8KK/月增加至2027年中的24KK/月,2028年底達到40KK。
- ⧫ 本中心估計2027年AI的營收占比由22%上修至23%,2026/2027年 增率65%/64%,為主要成長動能,維持正向看法及買進評等。
3Q26獲利預估數上修因AI及車用優於原估計
3Q26 營收 42 億元,季增/年增 13%/20%,估計 EPS 上修 16%至 2.07 元, 季增 28%且年增 39%;上修主因該季 AI/車用營收優於原估計 9%/20%,營 收占比 16%/29%,年增 76%/44%。4Q26 估計營收 40 億元,年增 20%, EPS 上修 12%至 1.86 元,年增 41%;上修主因上調車用營收 10%至年增 35%,且AI應用估計占比16%,年增75%。
Photo die產能規劃持續擴充,元件頻率與市場AI同步升級
光收發模組於800G 世代主要使用 156.25MHz 的產品;1.6T 世代需要 312.5MHz 的石英元件,搭配黃光微影(Photo die)製程。以交換機而言, 低於 25.6T 的舊世代交換機主要使用 156.25MHz 的石英元件;51.2T 等級 (主流 AI 交換機)及102.4T 等級(下世代交換機),升級至 312.5MHz 石 英振盪器。因應持續增加的高速傳輸需求,晶技的Photo die產能規劃由目 前的8KK/月增加至2027年中的24KK/月,規劃2028年底達到40KK。
2027年AI占比23%且年增64%,維持正向看法
本中心預估 2026 年營收上修 5%且 EPS 上修 7%至 6.86 元,年增 30%,因 AI 及車用上修 3%及 8%。2027 年營收上修 2%至 165 億元,年增 9%, EPS 上修 5%至 8.44 元,年增 23%;上修主因 AI 上修 6%且車用上修 2%, 手機則下修 2%。本中心正面看待 2027 年 AI 的營收占比 23%且年增 64%, 超越手機占比 19%,且 AI 占比高於 2025/2026 的 10%/15%。參考市場上 光通訊兼具手機零件概念公司本益比10-50倍,本中心以2027年EPS 8.44 元及28倍本益比(前次以2027年EPS 28倍),給予目標價236元,維持買 進評等。
營運分析
3Q26獲利預估數上修因AI及車用優於原估計,4Q26 獲利上修因看好車用
3Q26 營收 42 億元,季增/年增 13%/20%,估計 EPS 上修 16%至 2.07 元,季增 28%且年增 39%; 上修獲利預期主因該季 AI/車用營收優於原估計 9%/20%,營收占比 16%/29%,年增 76%/44%。 4Q26 估計營收 40 億元,年增 20%,EPS 上修 12%至 1.86 元,年增 41%;其中,AI 應用估占比 16%,年增75%;上修主因上調車用營收10%至年增35%,且AI應用估計占比16%,年增75%。
圖1:2026 年第 3季財測與預估比較
| (百萬元) | 3Q25A | 2Q26A | 3Q26F | 季增率 | 年增率 | 3Q26F - 元大預估 | 3Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 3,492 | 3,699 | 4,196 | 13.4% | 20.2% | 3,790 | 4,057 | 10.7% | 3.4% |
| 營業毛利 | 1,088 | 1,225 | 1,440 | 17.6% | 32.3% | 1,282 | 1,434 | 12.3% | 0.4% |
| 營業利益 | 491 | 622 | 829 | 33.2% | 68.8% | 683 | 791 | 21.4% | 4.8% |
| 稅前利益 | 629 | 670 | 857 | 27.9% | 36.3% | 741 | 844 | 15.7% | 1.5% |
| 稅後淨利 | 511 | 555 | 711 | 28.0% | 39.1% | 615 | 700 | 15.7% | 1.6% |
| 調整後EPS (元) | 1.49 | 1.62 | 2.07 | 28.0% | 38.7% | 1.80 | 2.04 | 15.7% | 1.6% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 31.2% | 33.1% | 34.3% | 1.2 | 3.2 | 33.8% | 35.4% | 0.5 | -1.0 |
| 營業利益率 | 14.1% | 16.8% | 19.8% | 2.9 | 5.7 | 18.0% | 19.5% | 1.7 | 0.3 |
| 稅後純益率 | 14.6% | 15.0% | 16.9% | 1.9 | 2.3 | 16.2% | 17.3% | 0.7 | -0.3 |
資料來源:公司資料、元大投顧預估、Bloomberg
圖2:2026 年第 4季財測與預估比較
| (百萬元) | 4Q25A | 3Q26F | 4Q26F | 季增率 | 年增率 | 4Q26F - 元大預估 | 4Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 3,324 | 4,196 | 3,975 | -5.3% | 19.6% | 3,680 | 3,955 | 8.0% | 0.5% |
| 營業毛利 | 1,070 | 1,440 | 1,372 | -4.7% | 28.2% | 1,283 | 1,426 | 6.9% | -3.8% |
| 營業利益 | 468 | 829 | 754 | -9.1% | 61.2% | 665 | 795 | 13.3% | -5.2% |
| 稅前利益 | 588 | 857 | 806 | -6.0% | 37.0% | 717 | 845 | 12.3% | -4.6% |
| 稅後淨利 | 451 | 711 | 637 | -10.5% | 41.0% | 567 | 691 | 12.3% | -7.9% |
| 調整後EPS (元) | 1.32 | 2.07 | 1.86 | -10.5% | 40.6% | 1.66 | 2.01 | 12.3% | -7.9% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 32.2% | 34.3% | 34.5% | 0.2 | 2.3 | 34.9% | 36.1% | -0.4 | -1.5 |
| 營業利益率 | 14.1% | 19.8% | 19.0% | -0.8 | 4.9 | 18.1% | 20.1% | 0.9 | -1.1 |
| 稅後純益率 | 13.6% | 16.9% | 16.0% | -0.9 | 2.4 | 15.4% | 17.5% | 0.6 | -1.5 |
資料來源:公司資料、元大投顧預估、Bloomberg
石英元件頻率與AI需求同步升級,由156.25MHz 邁向312.5MHz
光收發模組於800G 世代主要使用 156.25MHz 的產品;1.6T 世代,傳輸速度太快,晶片倍頻產生 的雜訊會摧毀訊號。此時必須使用基頻為 312.5MHz 的石英元件,搭配黃光微影(Photo die)製 程,將相位抖動壓低到 30 飛秒(fs)等級,才能確保光電轉換過程中資料不失真。。
以交換機而言,低於 25.6T 的舊世代交換機主要使用 156.25MHz 的石英元件;51.2T 等級(主流 AI 交換機)及102.4T 等級(下世代頂級 AI 交換機),升級至 312.5MHz 石英振盪器,以免Jitter 過大讓傳輸失真。交換機的插槽(Port)速度而言,800G 乙太網路(Ethernet)/ InfiniBand 埠部分 高階 800G 交換機已提前採用 312.5MHz晶片方案;1.6T 乙太網路均需採用312.5MHz(且相位抖 動 < 30 飛秒 fs) 的石英元件。
圖3:MHz石英振盪器(左);恆溫控制石英振盪器(右)
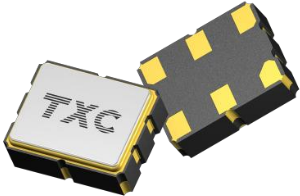
資料來源:公司資料、元大投顧整理
Photo die產能規劃持續擴充,由目前的8KK至2028年底達40KK
Photo die石英元件以半導體等級的黃光製程曝光、顯影與化學蝕刻來製作石英晶片;相對於傳統 的石英元件利用機械研磨或拋光的方式把石英切割成薄片(Die)而言,在石英元件要求越小且頻 率要求越來越高時,傳統機械加工會達到物理極限,容易震碎且精準度不夠,故需要Photo die製 程將石英晶片做得極度微型化,藉此產生超高頻率與超低訊號抖動。
晶技的Photo die產能規劃由目前的8KK/月增加至2027年中的24KK/月,規劃2028年底達到 40KK,因應高速傳輸需求。AI 占營收比重估計於 2026/2027 年為 15%/23%(2024/2025 年為 8%/10%),年增率為 65%/64%,以光收發模組 DSP 搭配的石英元件 Oscillator 為主要動能;此外, 交換機ASIC搭配的石英元件以及AI加速器應用亦為動能。
圖4:Photo Die(光電二極體晶片) 月產能規劃
| Photo Die 月產能 時間 | 2026/10 | 2027F | 2028F |
|---|---|---|---|
| 產能(單位:萬) | 800 | 2,400 | 4,000 |
資料來源:市場資料、元大投顧整理
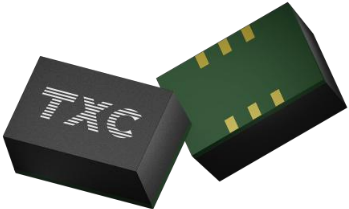
圖5:晶技產品項目分類以AI最具成長動能;智慧型手機占比逐年減低
| 類別 | 說明 | 2024年 | 2025年 | 2026(F) | 2027(F) |
|---|---|---|---|---|---|
| AI | 光收發模組、加速卡;交換器及AI伺服器;5G Advanced Infrastructures | 8% | 10% | 15% | 23% |
| Automotive | 含車用顯示、ADAS應用 | 22% | 26% | 28% | 29% |
| Computing | NB、Tablet | 9% | 10% | 10% | 8% |
| Mobile Communication | Handset | 37% | 29% | 24% | 19% |
| Networking | Router、Switch、CPE、WiFi、Wireless LAN、 CPE | 5% | 6% | 8% | 8% |
| Connectivity & Others | 穿戴、智能家電、IOT、AR/VR | 19% | 19% | 16% | 14% |
資料來源:公司資料、元大投顧整理
產業概況
石英元件能提供穩定頻率信號,為網通設備及晶片提供精確時脈
石英元件利用石英晶體的壓電效應,將機械能及電能轉換成基本訊號源,用來產生高精度振盪頻率 的一種電子元件。石英晶體(Crystal Resonators或Xtal)是石英晶棒經由切割、研磨等前段製程來 產出石英晶片(Blank)後,石英晶片加上電極與外殼封裝;其提供固定時脈信號,作為控頻及計時之 用;為單純石英晶體被動元件,不含主動元件,需搭配外加電路才會產生振盪。石英晶體振盪器 (crystal oscillator,簡稱OSC或XO)為內含石英晶體加上設計有振盪 IC 形成信號源模組,需要電 源,可直接產生振盪訊號輸出;整個模組屬主動元件,通常是四支接腳的電子元件。
石英元件像是節拍器,是讓產品數位訊號能夠對標的關鍵零組件,能夠提供穩定的頻率信號;石英 振盪器,為伺服器、網通設備提供穩定和精確的時脈訊號,確保數據傳輸和處理的同步性和可靠性。
晶技營收規模及獲利能力相較於台系同業具優勢
晶技與其他石英元件台系同業相較,營收規模為其他台系業者的 10-20 倍,毛利率及營業利益率亦 優於台系業者。主因晶技早期佈局高階產品,且技術能力持續提升,能供應市場需求持續提供微型 化及高頻化產品。
圖6:晶技營收規模高於台灣同業,毛利率及營益率亦有較良好表現
| 公司 | 營收 | 毛利率 % | 營益率 % | 市值 |
|---|---|---|---|---|
| 3042 晶技 | 13,349 | 33% | 15.2% | 62,596 |
| 2484 希華 | 2,410 | 18% | 3.3% | 13,136 |
| 3221 台嘉碩 | 2,231 | 21% | 1.2% | 5,312 |
| 6174 安碁 | 611 | 35% | 6.7% | 2,625 |
| 8182 加高 | 2,871 | 14% | 2.7% | 4,239 |
| 8289 泰藝 | 1,744 | 24% | 1.1% | 3,512 |
資料來源:元大投顧整理;營收、毛利率、營益率為2025實際數字;單位為新台幣百萬元。市值為最近期數字。
石英元件產業重回成長,其中小型化產品成長動能相對強勁
根據CS&A預估全球石英元件市場產值2020因受COVID-19影響,產值年衰退6.9%, 2024年開 始回到成長軌道;且相較整體市場之緩和成長,小型化產品成長力道更佳。
圖7:全球石英元件產值變化
資料來源:TXC、CS&A、元大投顧整理
獲利調整與股票評價
正面看待AI貢獻2026及2027年營運且上修獲利,維持買進建議
本中心預估 2026 年 EPS 上修 7%至 6.86 元,年增 30%;2027 年營收上修 2%至 165 億元,年增 9%,EPS上修5%至8.44元,年增23%。上修主因AI上修6%且車用上修2%,手機則下修2%。 本中心正面看待 2027 年 AI 的營收占比 23%超越手機應用的 19%,參考市場上光通訊兼具手機零 件概念公司本益比10-50倍,本中心以2027年EPS 8.44元及28倍本益比(前次以2027年EPS 28倍),給予目標價236元。
圖8:2026和2027年財務預估調整
| (百萬元) | 2026估 - 調整後 | 2026估 - 調整前 | 2027估 - 調整後 | 2027估 - 調整前 | 預估差異 - 2026 | 預估差異 - 2027 |
|---|---|---|---|---|---|---|
| 營業收入 | 15,208 | 14,508 | 16,526 | 16,208 | 4.8% | 2.0% |
| 營業毛利 | 5,116 | 4,869 | 5,930 | 5,763 | 5.1% | 2.9% |
| 營業利益 | 2,708 | 2,474 | 3,391 | 3,224 | 9.5% | 5.2% |
| 稅前利益 | 2,886 | 2,681 | 3,532 | 3,365 | 7.6% | 5.0% |
| 稅後淨利 | 2,353 | 2,187 | 2,894 | 2,758 | 7.6% | 4.9% |
| 調整後EPS (元) | 6.86 | 6.40 | 8.44 | 8.07 | 7.3% | 4.6% |
| 重要比率 (%) | 百分點 | 百分點 | ||||
| 營業毛利率 | 33.6% | 33.6% | 35.9% | 35.6% | 0.1 | 0.3 |
| 營業利益率 | 17.8% | 17.1% | 20.5% | 19.9% | 0.8 | 0.6 |
| 稅後純益率 | 15.5% | 15.1% | 17.5% | 17.0% | 0.4 | 0.5 |
資料來源:公司資料、元大投顧預估
圖9:12個月預期本益比區間圖
資料來源:公司資料、元大投顧
圖10:12個月預期股價淨值比區間圖
資料來源:公司資料、元大投顧、CMoney
圖11:同業評價比較表
| 公司 | 代碼 | 評等 | 股價 | 市值 | 調整後每股盈餘 | 調整後每股盈餘 | 調整後每股盈餘 | 本益比(倍) | 本益比(倍) | 本益比(倍) | 調整後每股盈餘成長率(%) | 調整後每股盈餘成長率(%) | 調整後每股盈餘成長率(%) |
| (百萬美元) | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | ||||
| 晶技 | 3042 TT | 買進 | 169.5 | 1,761 | 5.28 | 6.86 | 8.44 | 32.1 | 24.7 | 20.1 | (15.6) | 30.0 | 23.0 |
| 國外同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| Epson | 6274 JP | 未評等 | 1,931.0 | 4,581 | 168.7 | 133.2 | 225.6 | 11.4 | 14.5 | 8.6 | 6.3 | (21.1) | 69.4 |
| KDS | 6962 JP | 未評等 | 548.0 | 112 | 8.9 | 9.8 | 17.3 | 61.8 | 55.7 | 31.7 | (84.7) | 10.9 | 76.0 |
| NDK | 6779 JP | 未評等 | 939.0 | 139 | 77.7 | 81.8 | 145.5 | 12.1 | 11.5 | 6.5 | (23.1) | 5.2 | 77.9 |
| 國外同業平均 | 85.1 | 74.9 | 129.5 | 28.4 | 27.2 | 15.6 | (33.8) | (1.7) | 74.4 | ||||
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 全新 | 2455 TT | 買進 | 467.0 | 2,812 | 3.0 | 5.6 | 8.6 | 157.6 | 84.1 | 54.6 | (18) | 87.3 | 54.1 |
| 穩懋 | 3105 TT | 未評等 | 486.0 | 6,655 | 4.0 | 7.1 | 10.1 | 121.6 | 68.0 | 48.1 | 120.5 | 79.0 | 41.2 |
| 國內同業平均 | 3.5 | 6.3 | 9.3 | 139.6 | 76.1 | 51.4 | 51.1 | 83.1 | 47.6 |
資料來源:公司資料、元大投顧、Reuters;每股盈餘數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖12:同業評價比較表 (續)
| 公司 - 晶技 | 代碼 - 3042 TT | 評等 - 買進 | 股價 - 169.5 | 市值 - (百萬美元) - 1,761 | 股東權益報酬率(%) - 2025 - 11.1 | 股東權益報酬率(%) - 2026 - 15.2 | 股東權益報酬率(%) - 2027 - 17.6 | 每股淨值 - 2025 - 46.41 | 每股淨值 - 2026 - 45.07 | 每股淨值 - 2027 - 48.02 | 股價淨值比(倍) - 2025 - 3.7 | 股價淨值比(倍) - 2026 - 3.8 | 股價淨值比(倍) - 2027 - 3.5 |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 國外同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| Epson | 6274 JP | 未評等 | 1,931.0 | 4,581 | 6.8 | 5.3 | 7.6 | 2,461.2 | 2,568.5 | 2,811.8 | 0.8 | 0.8 | 0.7 |
| KDS | 6962 JP | 未評等 | 548.0 | 112 | 0.8 | 0.9 | 1.1 | 1,150.5 | 1,124.8 | 1,180.4 | 0.5 | 0.5 | 0.5 |
| NDK | 6779 JP | 未評等 | 939.0 | 139 | 6.3 | 6.3 | 10.3 | 1,265.0 | 1,323.6 | 1,533.4 | 0.7 | 0.7 | 0.6 |
| 國外同業平均 | 4.6 | 4.2 | 6.4 | 1,625.5 | 1,672.3 | 1,841.9 | 0.7 | 0.6 | 0.6 | ||||
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 全新 | 2455 TT | 買進 | 467.0 | 2,812 | 16.5 | 27.0 | 35.1 | 17.8 | 20.6 | 24.4 | 26.2 | 22.7 | 19.2 |
| 穩懋 | 3105 TT | 未評等 | 486.0 | 6,655 | 4.3 | 7.2 | 10.3 | 98.0 | 97.9 | 105.0 | 5.0 | 5.0 | 4.6 |
| 國內同業平均 | 10.4 | 17.1 | 22.7 | 57.9 | 59.2 | 64.7 | 15.6 | 13.8 | 11.9 |
資料來源:公司資料、元大投顧、Reuters;每股淨值數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖13:季度及年度簡明損益表 (合併)
| (NT$百萬元) | 1Q2026A | 2Q2026A | 3Q2026F | 4Q2026F | 1Q2027F | 2Q2027F | 3Q2027F | 4Q2027F | FY2026F | FY2027F |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 3,339 | 3,699 | 4,196 | 3,975 | 3,671 | 3,965 | 4,515 | 4,375 | 15,208 | 16,526 |
| 銷貨成本 | (2,260) | (2,474) | (2,756) | (2,603) | (2,402) | (2,561) | (2,868) | (2,765) | (10,093) | (10,596) |
| 營業毛利 | 1,080 | 1,225 | 1,440 | 1,372 | 1,269 | 1,404 | 1,647 | 1,610 | 5,116 | 5,930 |
| 營業費用 | (576) | (602) | (611) | (618) | (589) | (587) | (663) | (700) | (2,407) | (2,539) |
| 營業利益 | 504 | 622 | 829 | 754 | 680 | 817 | 984 | 910 | 2,708 | 3,391 |
| 業外利益 | 50 | 48 | 28 | 52 | 49 | 44 | 24 | 24 | 178 | 141 |
| 稅前純益 | 553 | 670 | 857 | 806 | 729 | 861 | 1,008 | 934 | 2,886 | 3,532 |
| 所得稅費用 | (103) | (112) | (146) | (169) | (124) | (146) | (171) | (196) | (529) | (638) |
| 少數股東權益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 歸屬母公司稅後純益 | 450 | 555 | 711 | 637 | 605 | 714 | 836 | 738 | 2,353 | 2,894 |
| 調整後每股盈餘(NT$) | 1.31 | 1.62 | 2.07 | 1.86 | 1.76 | 2.08 | 2.44 | 2.15 | 6.86 | 8.44 |
| 調整後加權平均股數(百萬股) | 343 | 343 | 343 | 343 | 343 | 343 | 343 | 343 | 343 | 343 |
| 重要比率 | ||||||||||
| 營業毛利率 | 32.3% | 33.1% | 34.3% | 34.5% | 34.6% | 35.4% | 36.5% | 36.8% | 33.6% | 35.9% |
| 營業利益率 | 15.1% | 16.8% | 19.8% | 19.0% | 18.5% | 20.6% | 21.8% | 20.8% | 17.8% | 20.5% |
| 稅前純益率 | 16.6% | 18.1% | 20.4% | 20.3% | 19.9% | 21.7% | 22.3% | 21.4% | 19.0% | 21.4% |
| 稅後純益率 | 13.5% | 15.0% | 17.0% | 16.0% | 16.5% | 18.0% | 18.5% | 16.9% | 15.5% | 17.5% |
| 有效所得稅率 | 18.5% | 16.7% | 17.0% | 21.0% | 17.0% | 17.0% | 17.0% | 21.0% | 18.3% | 18.1% |
| 季增率(%) | ||||||||||
| 營業收入 | 0.4% | 10.8% | 13.4% | -5.3% | -7.6% | 8.0% | 13.9% | -3.1% | ||
| 營業利益 | 7.7% | 23.5% | 33.2% | -9.0% | -9.8% | 20.1% | 20.4% | -7.5% | ||
| 稅後純益 | -0.2% | 23.3% | 28.0% | -10.4% | -5.0% | 18.0% | 17.1% | -11.7% | ||
| 調整後每股盈餘 | -0.5% | 23.3% | 28.0% | -10.5% | -4.9% | 18.1% | 17.1% | -11.8% | ||
| 年增率(%) | ||||||||||
| 營業收入 | 5.5% | 9.9% | 20.2% | 19.6% | 9.9% | 7.2% | 7.6% | 10.1% | 13.9% | 8.7% |
| 營業利益 | -2.3% | 13.2% | 68.9% | 61.3% | 35.0% | 31.3% | 18.7% | 20.7% | 33.8% | 25.2% |
| 稅後純益 | -4.5% | 50.0% | 39.1% | 41.1% | 34.3% | 28.6% | 17.6% | 15.9% | 30.6% | 22.8% |
| 調整後每股盈餘 | -4.8% | 49.5% | 38.7% | 40.6% | 34.3% | 28.6% | 17.6% | 16.0% | 30.0% | 23.0% |
資料來源:公司資料、元大投顧、CMoney;標'A'為歷史數據;調整後每股盈餘為根據調整後加權平均股數計算。
公司簡介
全球石英元件領導廠商,具台灣、中國及印尼產能
台灣晶技成立於1983年,主要產品為石英元件,包含石英晶體諧振器(Crystal Resonator;XTAL)、石英振盪器(Crystal Oscillators;XO),應用於電子產品頻率控制。產能主要位於台灣平鎮、中國重慶及寧波、印尼泗水。高階產品的技術朝小 型化、高頻低雜訊、高精度及穩定性發展。
圖14:全球石英元件產值變化
圖15:營收組成
資料來源:公司資料、元大投顧預估
資料來源:公司資料
圖16:營收趨勢
圖17:毛利率、營益率、淨利率
資料來源:CMoney、公司資料
圖18:經營能力
圖19:自由現金流量
-94.85
資料來源:CMoney、公司資料
ESG分析
分別藉由「在ESG議題上的曝險」和「個別公司在ESG議題上的執行力」兩個面向來衡量公司於ESG上的表現。
- ESG 總分: 晶技整體的 ESG 風險評級屬於低風險,於Sustainalytics 資料庫所覆蓋的公司中排名亦排行於領先的位置, 在電子零組件行業中的 公司中排名亦領先同業。
- 在ESG議題上的曝險: 晶技的整體曝險屬於較低水準,且優於電子零組件行業的平均水準。公司較需要改善的 ESG 議題包含「碳排放-自身營運」、「商業道德」以及「資源使用」這些實質ESG議題上面臨最高的風險敞口。
- 個別公司在ESG議題上的執行力:晶技在針對重大 ESG 議題的管理水準和執行力屬中等,公司已採取一些措施來管理 與重大 ESG 議題相關的風險,但這些措施尚不足以涵蓋其所面臨的所有風險。儘管如此,該公司並未捲入任何具有重 大財務影響的風險事件。
圖20:ESG分析
| 分項 | 評分/評級 |
|---|---|
| ESG總分 | 19.5 |
| 在 ESG 議題上的曝險 (A) | 34.6 |
| 個別公司在 ESG 議題上的執行力 (B) | 46.8 |
| 風險評級 | 低 |
| 同業排行(1~100,1 為最佳) | 23 |
資料來源:Sustainalytics (2026/10/22)
註1:ESG 總分=A-(A可控風險因子B/100)
註1-1:可控風險因子介於0-1之間,越大為越佳。
註2:ESG 總分風險評級:
註3:曝險分數評級:
註4:執行力分數評級:
極低 (0-10) 低 (10-20) 中 (20-30) 高 (30-40) 極高 (40+)
低 (0-35) 中 (35-55) 高 (55+)
弱 (0-25) 中 (25-50) 強 (50-100)
資產負債表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 現金與短期投資 | 4,204 | 3,906 | 3,878 | 4,244 | 4,930 |
| 存貨 | 2,470 | 2,825 | 2,732 | 3,195 | 3,754 |
| 應收帳款及票據 | 3,255 | 3,760 | 3,666 | 3,996 | 4,313 |
| 其他流動資產 | 882 | 2,067 | 2,673 | 2,942 | 2,942 |
| 流動資產 | 10,812 | 12,559 | 12,949 | 14,378 | 15,940 |
| 採用權益法之投資 | 446 | 465 | 446 | 20 | 20 |
| 固定資產 | 5,770 | 6,984 | 7,255 | 7,036 | 6,875 |
| 無形資產 | 51 | 42 | 48 | 49 | 48 |
| 其他非流動資產 | 1,743 | 2,120 | 1,122 | 1,562 | 1,562 |
| 非流動資產 | 8,010 | 9,611 | 8,871 | 8,667 | 8,505 |
| 資產總額 | 18,822 | 22,171 | 21,820 | 23,045 | 24,445 |
| 應付帳款及票據 | 1,416 | 1,691 | 1,717 | 1,928 | 2,316 |
| 短期借款 | 242 | 206 | 395 | 699 | 699 |
| 什項負債 | 3,111 | 2,302 | 1,956 | 3,520 | 3,520 |
| 流動負債 | 4,768 | 4,199 | 4,069 | 6,147 | 6,535 |
| 長期借款 | 1,883 | 1,187 | 1,281 | 970 | 970 |
| 其他負債及準備 | 298 | 340 | 432 | 354 | 354 |
| 長期負債 | 2,180 | 1,527 | 1,713 | 1,324 | 1,324 |
| 負債總額 | 6,949 | 5,726 | 5,783 | 7,471 | 7,859 |
| 股本 | 3,098 | 3,430 | 3,430 | 3,430 | 3,430 |
| 資本公積 | 1,719 | 4,622 | 4,622 | 4,449 | 4,449 |
| 保留盈餘 | 7,585 | 8,345 | 8,606 | 7,880 | 8,892 |
| 什項權益 | (528) | (73) | (738) | (300) | (300) |
| 歸屬母公司之權益 | 11,874 | 16,324 | 15,920 | 15,459 | 16,470 |
| 非控制權益 | 0 | 120 | 117 | 116 | 116 |
| 股東權益總額 | 11,874 | 16,444 | 16,037 | 15,575 | 16,586 |
資料來源:公司資料、元大投顧
現金流量表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 本期純益 | 1,714 | 2,137 | 1,804 | 2,356 | 2,894 |
| 折舊及攤提 | 1,228 | 1,182 | 1,248 | 1,277 | 1,266 |
| 本期營運資金變動 | 779 | (560) | 215 | (581) | (487) |
| 其他營業資產 及負債變動 | (667) | (163) | 146 | (137) | 0 |
| 營運活動之現金流量 | 3,053 | 2,596 | 3,413 | 2,916 | 3,674 |
| 資本支出 | (710) | (2,199) | (1,198) | (951) | (1,105) |
| 本期長期投資變動 | (12) | 19 | (19) | 422 | 0 |
| 其他資產變動 | (7) | (957) | (106) | (444) | 0 |
| 投資活動之現金流量 | (729) | (3,136) | (1,324) | (973) | (1,105) |
| 股本變動 | 0 | 332 | 0 | 0 | 0 |
| 本期負債變動 | (100) | (1,026) | (54) | (60) | 0 |
| 現金增減資 | 0 | 2,338 | 0 | 0 | 0 |
| 支付現金股利 | (2,168) | (1,394) | (1,784) | (1,646) | (1,883) |
| 其他調整數 | (18) | (169) | (264) | (5) | 0 |
| 融資活動之現金流量 | (2,286) | 81 | (2,102) | (1,711) | (1,883) |
| 匯率影響數 | (57) | 162 | (16) | 135 | 0 |
| 本期產生現金流量 | (18) | (298) | (29) | 367 | 686 |
| 自由現金流量 | 2,344 | 397 | 2,214 | 1,965 | 2,569 |
資料來源:公司資料、元大投顧
損益表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 營業收入 | 10,850 | 12,672 | 13,349 | 15,208 | 16,526 |
| 銷貨成本 | (6,990) | (8,185) | (8,939) | (10,093) | (10,596) |
| 營業毛利 | 3,860 | 4,487 | 4,410 | 5,116 | 5,930 |
| 營業費用 | (1,991) | (2,351) | (2,386) | (2,407) | (2,539) |
| 推銷費用 | (447) | (535) | (540) | (556) | (598) |
| 研究費用 | (950) | (1,081) | (1,061) | (1,062) | (1,108) |
| 管理費用 | (594) | (735) | (785) | (789) | (833) |
| 其他費用 | 0 | 0 | 0 | 0 | 0 |
| 營業利益 | 1,869 | 2,136 | 2,024 | 2,708 | 3,391 |
| 利息收入 | 77 | 72 | 54 | 59 | 58 |
| 利息費用 | (58) | (56) | (67) | (59) | (70) |
| 利息收入淨額 | 20 | 16 | (13) | 0 | (12) |
| 投資利益(損失)淨額 | 5 | 16 | 8 | 10 | 30 |
| 匯兌損益 | 69 | 260 | (41) | 19 | 0 |
| 其他業外收入(支出)淨額 | 101 | 146 | 223 | 149 | 123 |
| 稅前純益 | 2,063 | 2,575 | 2,200 | 2,886 | 3,532 |
| 所得稅費用 | (350) | (438) | (396) | (529) | (638) |
| 少數股權淨利 | 0 | (1) | 0 | 0 | 0 |
| 歸屬母公司之稅後純益 | 1,714 | 2,137 | 1,805 | 2,353 | 2,894 |
| 稅前息前折舊攤銷前淨利 | 3,349 | 3,813 | 3,515 | 3,986 | 4,657 |
| 調整後每股盈餘 (NT$) | 5.53 | 6.25 | 5.28 | 6.86 | 8.44 |
資料來源:公司資料、元大投顧
主要財務報表分析
| 年初至12月 | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 年成長率 (%) | |||||
| 營業收入 | (17.6) | 16.8 | 5.3 | 13.9 | 8.7 |
| 營業利益 | (33.5) | 14.3 | (5.3) | 33.8 | 25.2 |
| 稅前息前折舊攤銷前淨利 | (28.3) | 13.8 | (7.8) | 13.4 | 16.8 |
| 稅後純益 | (38.9) | 24.7 | (15.6) | 30.6 | 22.8 |
| 調整後每股盈餘 | (38.9) | 13.0 | (15.6) | 30.0 | 23.0 |
| 獲利能力分析 (%) | |||||
| 營業毛利率 | 35.6 | 35.4 | 33.0 | 33.6 | 35.9 |
| 營業利益率 | 17.2 | 16.9 | 15.2 | 17.8 | 20.5 |
| 稅前息前淨利率 | 18.5 | 19.9 | 16.0 | 17.8 | 20.5 |
| 稅前息前折舊攤銷前淨利率 | 30.9 | 30.1 | 26.3 | 26.2 | 28.2 |
| 稅前純益率 | 19.0 | 20.3 | 16.5 | 19.0 | 21.4 |
| 稅後純益率 | 15.8 | 16.9 | 13.5 | 15.5 | 17.5 |
| 資產報酬率 | 8.9 | 10.4 | 8.2 | 10.2 | 11.8 |
| 股東權益報酬率 | 14.1 | 15.1 | 11.1 | 15.2 | 17.6 |
| 穩定/償債能力分析 | |||||
| 負債權益比 (%) | 58.5 | 34.8 | 36.1 | 48.0 | 47.4 |
| 淨負債權益比(%) | (17.5) | (15.3) | (13.7) | (16.5) | (19.7) |
| 利息保障倍數 (倍) | 36.8 | 46.9 | 33.9 | 50.0 | 51.5 |
| 流動比率 (%) | 226.8 | 299.1 | 318.2 | 233.9 | 243.9 |
| 速動比率 (%) | 175.0 | 231.8 | 251.1 | 181.9 | 186.5 |
| 淨負債 (NT$百萬元) | (2,080) | (2,513) | (2,201) | (2,575) | (3,261) |
| 調整後每股淨值 (NT$) | 38.33 | 47.59 | 46.41 | 45.07 | 48.02 |
| 評價指標 (倍) | |||||
| 本益比 | 30.6 | 27.1 | 32.1 | 24.7 | 20.1 |
| 股價自由現金流量比 | 24.8 | 146.4 | 26.3 | 29.6 | 22.6 |
| 股價淨值比 | 4.4 | 3.6 | 3.7 | 3.8 | 3.5 |
| 股價稅前息前折舊攤銷前淨 | 17.4 | 15.2 | 16.5 | 14.6 | 12.5 |
| 利比 股價營收比 | 5.4 | 4.6 | 4.4 | 3.8 | 3.5 |
資料來源:公司資料、元大投顧;註:負債為短期債加上長期債。