基本資料
智易科技(Arcadyan Technology),2324_仁寶(市)集團旗下網通設備公司,專注於提供電信商與中小企業用戶的聯網解決方案。主要產品線分為三大類:Mobility(行動通訊)以 5G FWA CPE 為核心;Smart Home(智慧家庭)涵蓋 Wi-Fi Extender、Gateway、STB 及企業新產品;Broadband(寬頻固網)涵蓋 Cable Modem 與 PON 等聯網設備。2Q26 產品比重:Mobility 38%、Smart Home 32%、Broadband 26%。
地區別營收:北美占 61%、歐洲占 29%、亞洲占 10%;北美電信商資本支出強勁帶動 5G FWA 與 Wi-Fi 升級需求,歐洲因地緣衝突經濟疲弱、電信標案推進保守,營運重點持續轉向北美。產能布局:主要產能位於越南,過往中國產能已轉為供應商管理模式,印度採外包方式,以分散地緣風險並貼近客戶區域需求。
股本 22.04 億元;市值約 346 億元、每股淨值 74.68 元、外資持股比 25.09%、董監持股比 18.81%(報告日 2026-10-08)。
來源:報告_CTBC_智易3596_20261008(中信投顧,2026-10-08,首次評等)
核心技術/競爭優勢
- 仁寶集團網通設備子公司,深耕電信商 CPE 市場多年,與全球主要電信商具長期合作關係
- 2026 年逐步切入企業市場,推出企業資安交換器、企業 Wi-Fi Access Point 等產品,標誌公司從電信營運商與家庭用戶市場延伸至企業級應用
- 北美市場聚焦策略:北美電信商資本支出強勁,帶動 5G FWA 與 Wi-Fi 升級需求,為近期營運重點
產品與應用
| 產品 | 類別 | 應用 | 說明 |
|---|---|---|---|
| 5G FWA CPE | Mobility | 家用/企業固定無線接取 | Mobility 類別核心產品,占 2Q26 營收約 38% |
| Wi-Fi Extender/Gateway/STB | Smart Home | 智慧家庭聯網 | 占 2Q26 營收約 32%;含企業 Wi-Fi AP 新產品 |
| Cable Modem/PON 設備 | Broadband | 寬頻固網 | 占 2Q26 營收約 26%;光纖 CPE 延至 2027Q1 出貨 |
| 企業資安交換器 | 企業新產品 | 企業網路 | 2026 年 1Q26 開始出貨,目前營收占比 <10% |
| 資料交換器(Data Switch) | 企業新產品 | 企業網路 | 年底推出,預期 2027 年起貢獻營收 |
| 企業用 Router | 企業新產品 | 企業網路 | 2027 年規劃推出,完善企業網路產品組合 |
圖片 / 架構圖
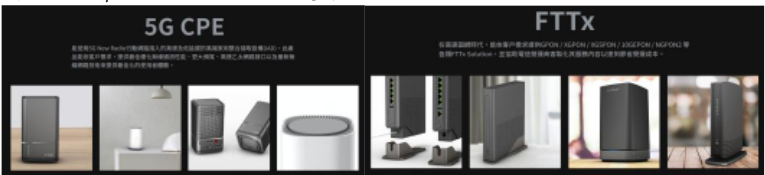
圖說:智易 5G CPE 與 PON 產品實拍照片(中信投顧 2026-10-08 報告「圖表一」):左側 5G CPE 產品線 4 款(CPE 主機、Gateway、延伸器、STB 類造型產品),右側 FTTx 產品線 4 款(ONT/光纖終端設備)。
月營收(近 24 個月)
下次公布12/7(一) 11月營收 預估:可能 12/7 公布(近 6 次有 6 次落在此區間;最常見:每月第 4 個工作天,信心高)
| 月份 | 營收(億元) | MoM | YoY | 備註 |
|---|---|---|---|---|
| 2027-01 | 47.5 | — | +12.3% | 本站推算† |
| 2026-12 | 47.8 | — | +13.6% | 本站推算† |
| 2026-11 | 48.8 | — | +12.6% | 本站推算† |
| 2026-10 | 49.2 | -2.8% | +10.4% | |
| 2026-09 | 50.6 | +7.0% | +8.5% | |
| 2026-08 | 47.3 | -2.4% | +1.9% | |
| 2026-07 | 48.5 | +2.3% | +7.7% | |
| 2026-06 | 47.4 | +2.6% | +4.0% | |
| 2026-05 | 46.2 | +1.9% | +4.2% | |
| 2026-04 | 45.3 | +0.1% | +1.2% | |
| 2026-03 | 45.3 | +12.4% | +1.6% | |
| 2026-02 | 40.3 | -4.9% | -6.6% | |
| 2026-01 | 42.3 | +0.6% | +7.4% | |
| 2025-12 | 42.1 | -3.0% | +5.0% | |
| 2025-11 | 43.4 | -2.7% | +6.8% | |
| 2025-10 | 44.6 | -4.5% | +10.9% | |
| 2025-09 | 46.7 | +0.6% | +14.9% | |
| 2025-08 | 46.4 | +3.2% | +15.6% | |
| 2025-07 | 45.0 | -1.3% | +10.0% | |
| 2025-06 | 45.6 | +2.9% | +12.6% | |
| 2025-05 | 44.3 | -1.1% | +9.0% | |
| 2025-04 | 44.8 | +0.6% | +10.3% | |
| 2025-03 | 44.5 | +3.3% | +10.3% | |
| 2025-02 | 43.1 | +9.4% | +7.3% | |
| 2025-01 | 39.4 | -1.7% | -12.3% | |
| 2024-12 | 40.1 | -1.3% | -13.1% | |
| 2024-11 | 40.6 | +1.1% | -14.1% |
2026 年已公布累計 462.3 億元;全年推算 558.9 億元(YoY +5.5%)†
† 本站推算,非券商預估:以最新一個月營收為基準,乘上過去兩年同期月對月變化的中位數(季節因子限 0.75–1.33 倍)。券商的年度營收與 EPS 預估見本頁「EPS 預估」「財測假設」。
資料:珩石資料庫+公開資訊觀測站,更新於 2026-11-09 01:26。下次公布日依公司近 12 個月公布習慣(公開資訊觀測站、鉅亨營收速報、FinMind)推估,以公司公告為準。
月營收追蹤
| 月份 | 營收 | MoM | YoY | 備註(歸因/來源) |
|---|---|---|---|---|
| 2026Q3(自結) | NT$146.4 億 | QoQ +5.5% | YoY +6.0% | 符合先前營收中個位數成長預期(中信 2026-10-08)報告_CTBC_智易3596_20261008 |
累計至 9 月營收持續創新高,但因記憶體漲價帶動網通產品 ASP 上揚約 20%以上,累計營收僅年增 3.34%,顯示出貨量實際呈衰退——主因電信商客戶並未因記憶體成本上升調高 2026 年採購預算,公司在 ASP 提升的同時出貨量下滑(中信 2026-10-08)。
EPS 記錄
| 季度 | EPS (元) | 營收 (NT$ 億) | 毛利率 | 營益率 | 備註 |
|---|---|---|---|---|---|
| 2026Q2 | 3.38 | 138.82(QoQ +8.59%/YoY +3.12%) | 15.18% | 6.69% | 優於中信預估及市場共識 0.6-1.1%(中信 2026-10-08) |
| 2026Q1 | 3.12 | 127.84 | 15.16% | 6.43% | 來源:報告_CTBC_智易3596_20261008 季度拆分表 |
| 2025(全年) | 12.60 | 529.76 | — | — | 稅後純益 27.77 億,YoY +11.69% |
| 2024(全年) | 11.28 | 489.67 | — | — | 稅後純益 24.86 億,YoY +2.72% |
| 2023(全年) | 10.98 | 511.58 | — | — | 稅後純益 24.21 億,YoY +20.24% |
EPS 預估
| 年度 | 中信 EPS(元,報告日:2026-10-08) | 備註 |
|---|---|---|
| 2026F | 13.41 | 營收 553.78 億(YoY +4.5%);毛利率預估 15.0%(2H26 起反映高價記憶體採購成本) |
| 2027F | 14.62 | 營收 601.33 億(YoY +8.59%);企業新產品與光纖 CPE 放量貢獻 |
中信為庫內首筆智易報告(首次評等),目前僅此一家券商估值,無其他來源可交叉比對。
財測假設
| 來源(日期) | 模型 / 推導鏈 | 關鍵假設 | 產出 |
|---|---|---|---|
| 中信投顧(2026-10-08) | 3Q26 自結營收 flow-through → 4Q26 季節性調整 → 全年 EPS;記憶體成本上升侵蝕毛利率假設 | 2H26 起採用高價記憶體庫存,毛利率自 1H26 微幅衰退至約 14.95%(3Q26F);4Q26 因北美傳統淡旺季營收季減約 4%;電信客戶 2026 年採購預算未因記憶體漲價上調,出貨量呈衰退態勢;預期記憶體成本 2027 年仍難顯著下滑,但電信客戶採購預算有上調可能 | 2026F 營收 553.78 億(YoY +4.5%)、EPS 13.41 元;2027F 營收 601.33 億(YoY +8.59%)、EPS 14.62 元 |
目標價與評等
| 券商 | 報告發布日 | 評等 | 目標價 | 當時股價 | 評價基礎 / 重點 | 來源 |
|---|---|---|---|---|---|---|
| 中信投顧 | 2026-10-08 | 增加持股(Overweight,首次評等) | NT$175 | NT$157.00 | 2027 年 EPS 14.62 元 × 12 倍 PER;潛在漲幅 11.5%;現價約交易在 10.7 倍 PER,位於過往五年 1yr-fwd 一倍標準差 10-16 倍低點,評價低於網通同業 | 報告_CTBC_智易3596_20261008 |
風險與注意事項
風險與注意事項
- 客戶採購預算保守:電信商客戶並未因記憶體成本上升調高 2026 年採購預算,導致公司在 ASP 提升的同時出貨量下滑
- 記憶體持續漲價:DDR3/DDR4 在網通設備 BOM 成本占比由過往不到 5% 提升至 20% 以上,壓抑毛利率;預期 2027 年記憶體成本仍難顯著下滑
- 新產品進度風險:光纖 CPE 已因軟體修改與客戶驗證因素延遲一季(原估 3Q26 → 實際 1Q27)
公司行事曆
- 11/05週四營收10月營收公布MOPS 公布於 11/5 14:57–16:00 間
- 今天 2026-11-08
- 12/07週一營收11月營收(預估 12/7)可能 12/7 公布(近 6 次有 6 次落在此區間;最常見:每月第 4 個工作天,信心高)
近 30 天到未來 120 天的事件,資料與行事曆同一來源(公開資訊觀測站、證交所/櫃買 OpenAPI、珩石資料庫),日期以公司公告為準。
時間軸
| 時間 | 事件 | 類型 | 重要性 | 備註 |
|---|---|---|---|---|
| 1Q26 | 企業資安交換器、企業 Wi-Fi AP 開始出貨 | 新產品 | ⭐⭐ | 標誌從電信/家用市場延伸至企業級應用(中信 2026-10-08) |
| 1Q26 | Cable 產品開始出貨 | 新產品 | ⭐ | 目前量體仍小,客戶未釋出更多訂單 |
| 2026 年底 | 資料交換器(Data Switch)推出 | 新產品 | ⭐⭐ | 預期 2027 年起貢獻營收 |
| 2026Q3 | 光纖 CPE 原估出貨時點(已延遲) | 新產品 | ⭐ | 因軟體修改與客戶驗證因素,實際遞延至 2027Q1 |
| 2027Q1 | 光纖 CPE 延遲出貨 | 新產品/延遲 | ⭐⭐ | 原估 3Q26 出貨;2Q27 起持續放量成長 |
| 2027 | 企業用 Router 規劃推出 | 新產品 | ⭐⭐ | 完善企業網路產品組合 |
| 2027 | 企業市場有望成為重要成長動能 | 結構轉型 | ⭐⭐ | 目前企業營收占比低於 10%,基期較低 |
| 2026-10-08 | 中信投顧首次評等增加持股,TP NT$175 | 評等 | ⭐⭐ | 潛在漲幅 11.5% |
供應鏈位置
- 母公司:2324_仁寶(市)(仁寶集團旗下網通設備子公司)
- 角色:網通終端設備品牌/ODM 商,面向電信商與企業客戶
- 主要市場:北美(61%)、歐洲(29%)、亞洲(10%)(2Q26,中信 2026-10-08)
- 產能布局:越南為主要產能;中國產能轉供應商管理模式;印度採外包
- 上游關鍵零組件:記憶體(DDR3/DDR4),因 2026 年記憶體漲價,BOM 成本占比由過往不到 5% 提升至 20% 以上,壓抑毛利率
本頁暫無可連結之供應鏈主題頁;vault 內尚無網通設備/CPE 相關供應鏈主題頁,待後續資料補齊或由主 agent 評估是否新建。
相關公司
| 公司 | 關係 | 說明 |
|---|---|---|
| 2324_仁寶(市) | 母公司 | 智易為仁寶集團旗下網通設備公司 |
來源
- 報告_CTBC_智易3596_20261008 — 中信投顧(賴彥維),2026-10-08;首次評等增加持股,TP NT$175(2027 年 EPS 14.62 元 × 12 倍 PER);3Q26 自結營收符合預期、記憶體漲價影響出貨量、企業新產品 2027 年發酵