PDF 原檔:報告_華南_威強電3022_20260924_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_華南_威強電3022_20260924_002.png |
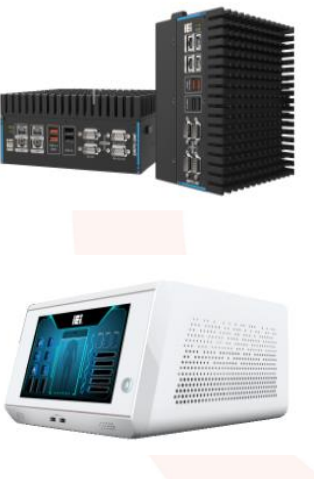
94KB | 真資料圖 | 威強電產品實機照片:黑色工業電腦機箱(含多組 I/O 接口與散熱鰭片)+白色邊緣運算裝置(含觸控螢幕顯示晶片電路示意圖案) |
報告_華南_威強電3022_20260924_003.png |
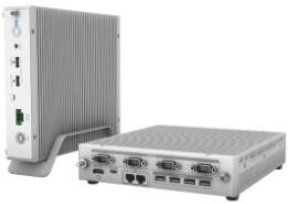
27KB | 真資料圖 | 威強電產品實機照片:銀色工業電腦機箱兩視角(前面板 I/O 接口、後方多組 COM/LAN/USB 接口) |
報告_華南_威強電3022_20260924_005.png |
71KB | 真資料圖 | 近五年營收走勢折線圖(單位:千元,2022-2026 各月份比較) |
報告_華南_威強電3022_20260924_006.png |
48KB | 真資料圖 | 毛利率、營益率、EPS 走勢圖(202403-202602) |
報告_華南_威強電3022_20260924_007.png |
63KB | 真資料圖 | 營運狀況年增率折線圖:營收/毛利/營業利益/稅後純益 YoY(202403-202602) |
報告_華南_威強電3022_20260924_008.png |
65KB | 真資料圖 | 存貨及應收帳款週轉天數長條圖(202403-202602) |
報告_華南_威強電3022_20260924_009.png |
46KB | 真資料圖 | 外資買賣超與外資持股趨勢圖(04/02-09/03) |
報告_華南_威強電3022_20260924_010.png |
61KB | 真資料圖 | 歷史 PE 區間河流圖(10X-12X,01/23-07/26) |
報告_華南_威強電3022_20260924_011.png |
79KB | 真資料圖 | 個股投資建議與目標價三年歷史趨勢圖(收盤價走勢+評等變動標記,08/24-09/24) |
_001.png(20KB,近一年個股與大盤報酬率比較圖)、_004.png(23KB,2026F 地區營收預估圓餅圖) 均 <40KB 未逐張 Read/已 Read 判定為財務類圓餅圖。_005~_011均屬股價、營收、財務比率、外資持股等財務類圖,依公司頁規範不嵌入 3022 公司頁;_002/_003為產品實機照片,可嵌入公司頁。
原始內容
D華南投顧
::投資評等::
| 投資評等 | 買進 |
|---|---|
| 目標價 | 105.00 |
| 收盤價 | 90.70 |
| 隱含漲幅(%) | 15.77 |
| 評價區間 | 10X - 12X(PER) |
| 訪談類型 | 法說會 |
::基本資料::
| 市值(億元) | 160.2 |
|---|---|
| 月均量(張) | 1,744 |
| 每股淨值(元) | 64.62 |
| PER | 13.95 |
| PBR | 1.40 |
| 外資持股(%) | 21.80 |
| 投信持股(%) | 0.12 |
| 資使用率(%) | -- |
| 券使用率(%) | -- |
| 報告日期 | 評等 | 目標價 |
|---|---|---|
| 20260625 | 買進 | 93.00 |
| 20251029 | 買進 | 84.00 |
::近一年個股與大盤報酬率比較::
::研究員聯絡方式::
| 研究員 | 楊富寶 |
|---|---|
| 電子信箱 | 11116@entrust.com.tw |
標題
威強電投資評等為買進,目標價 105 元,預估 2027 年 EPS 為 9.15 元,建 議在本益比10-12倍操作,主要理由如下:
- (1) 營運動能來自專案放量:威強電前8個月營運動能主要來自於美洲高階 視訊與網通安全設備專案的大量出貨,搭配邊緣運算及醫療電子業務的穩 健成長,推動整體營收與獲利成長。
- (2) 邊緣AI與網通需求爆發:展望未來,受惠於歐美大型客戶高階網通安全 設備需求暴增,加上德國鐵路資安專案與美系視訊 ODM 專案放量,配合 邊緣 AI 與人形機器人等新應用陸續量產,將帶動營收與獲利持續成長。
內容摘要
1H26 營運優於預期 獲利大幅成長 M
威強電 1H26營運優於預期,其中 2Q26 營收 24.89 億元, EPS 2.34 元, 1H26 稅後 EPS 3.29 元,YoY +746.15%。前8個月的營運動能主要來自於 美洲高階視訊與網通安全設備專案大量出貨,以及邊緣運算與醫療電子業務 的穩健成長。
多元應用蓄勢待發 威強電未來展望樂觀
公司預估 2026 年營收雙位數成長,受惠高階網通資安設備、醫療及邊緣 AI 應用全面展開。隨著歐美專案放量與美系視訊 ODM 大量出貨,搭配產品組 合優化與楊梅新廠佈局,全年毛利與獲利結構將改善,營運動能強勁。
營運動能成長方向聚焦高階網通與邊緣AI應用
威強電未來的營運動能,主要來自於美洲高階視訊與網通安全設備專案的大 量出貨。同時,公司積極深耕邊緣運算與 AI 轉型,透過與 AMD 合作開發人 形機器人控制器及 Agentic AI 推論平台,成功切入中、美、日供應鏈,全面 驅動高附加價值的多元應用商機。
:: 年度EPS預估::
單位:億元、元
| 年度 | 營收 | 毛利率 (%) | 營益率 (%) | 業外收 支率(%) | 股本 | 稅前 純益 | 稅前 EPS | 稅後 EPS |
|---|---|---|---|---|---|---|---|---|
| 2022 | 79.4 | 36.3 | 16.6 | 7.4 | 17.7 | 19.0 | 10.77 | 8.45 |
| 2023 | 75.8 | 37.0 | 15.3 | 7.8 | 17.7 | 17.5 | 9.88 | 7.83 |
| 2024 | 68.4 | 35.3 | 12.7 | 15.4 | 17.7 | 19.2 | 10.87 | 8.72 |
| 2025 | 65.1 | 33.5 | 8.8 | 5.7 | 17.7 | 9.4 | 5.35 | 4.63 |
| 2026(F) | 84.7 | 27.9 | 7.3 | 8.4 | 17.7 | 13.3 | 7.55 | 6.50 |
| 2027(F) | 90.0 | 29.0 | 8.4 | 7.3 | 17.7 | 23.1 | 13.09 | 9.15 |
0727
威強電(3022)
- 多元布局推升獲利動能 威強電營運 成長看好
投資建議
華南投顧
:: 訪談內容::
公司簡介
- 威強電為工業電腦(IPC)與嵌入式系統廠,近年積極將營運重心 從低毛利傳統 IPC 轉向高附加價值的網通、醫療及邊緣運算領域。 公司透過全球產能配置,切入高門檻資安與軍工市場,優化產品獲 利結構。
- 公司優勢在於深厚軟硬體整合能力,並透過與 Intel、AMD 等國際 大廠早期晶片協同開發,切入邊緣 AI、人形機器人控制器與高階網 通安全防護等高門檻利基市場。
- 公司積極推進全球化佈局,設立德國、日本及美國等海外運籌中 心,並於中國上海、昆山、台灣七堵、美國加州、越南及規劃興建 中的桃園楊梅新廠建立多元生產基地,強化跨國供應鏈彈性。
產品組合 M
- 威強電的產品組合,主要包括邊緣運算、醫療、網通資安及 ODM 專案。
- 邊緣運算:營收占比 31%,與 AMD 合作開發人形機器人 X100 控 制器,具備低功耗及 GMSL2 特殊視覺接口優勢,已切入中、美、日 供應鏈。
- 醫療電子:營收占比 28%,毛利率守在 38% 以上。高單價基因定序 與醫學影像專案恢復出貨,為公司獲利結構中最穩定且具備高毛利 的產品。
- 網通/資安:營收占比 26%,受以色列大客戶專案帶動資安需求, 導入 AI 大模型提升流量偵測能力,訂單能見度直達 2027 年。。
- ODM 專案:2026 年受惠美系客戶中高階視訊會議系統自 2Q26 起 放量出貨,全年規模預估達 30K-40K 台。
產品組合- 應用領域
| 年別 | 2024 | 2025 | 2025 | 2026(F) | 2026(F) | |
|---|---|---|---|---|---|---|
| 產品別 | 營收 | 營收 | 占比 | 營收 | 占比 | YOY |
| 邊緣運算 | 22 | 24.09 | 37% | 26.26 | 31% | 9.0% |
| 醫療 | 19 | 19.53 | 30% | 23.72 | 28% | 21.5% |
| 網通資安 | 18.4 | 13.67 | 21% | 22.02 | 26% | 61.0% |
| ODM 專案 | 9 | 7.81 | 12% | 12.71 | 15% | 62.7% |
| 合計 | 68.4 | 65.1 | 100% | 84.7 | 100% | 30.1% |
0727
)華南投顧
地區營收占比
- 亞洲市場(56%):受惠於中國地端邊緣運算與智慧製造需求強 勁,並深耕人形機器人與資安供應鏈。
- 美洲市場(34%):動能來自高階視訊會議與網通安全設備專案之 大量出貨,並規劃於加州廠量產以滿足美系軍工「Made in USA」 合規要求。
- 歐洲市場(10%):穩健推進智慧醫療與德國鐵路軌道控制器防火 牆合約,具備長期高度客戶黏著度。
銷售地區占比
| 年度 | 2025 | 2025 | 2026(F) | 2026(F) | % |
|---|---|---|---|---|---|
| 地區 | 銷售金額 | 占比 | 銷售金額 | 占比 | YoY |
| 亞洲 | 42.32 | 65% | 47.4 | 56% | 12.1% |
| 美洲 | 16.93 | 26% | 28.8 | 34% | 70.1% |
| 歐洲 | 5.86 | 9% | 8.47 | 10% | 44.5% |
| 合計 | 65.1 | 100% | 84.7 | 100% | 30.1% |
營運狀況
- 威強電2026年8月營收MoM -20.85%、YoY+84.98%,累計營收 YoY+32.41%。1H26稅後 EPS 3.29 元,YoY +746.15%。威強電前 8 個月的營運動能主要來自於美洲高階視訊與網通安全設備專案大量 出貨,以及邊緣運算與醫療電子業務的穩健成長。
- 威強電 2Q26 營業收入 24.89 億元,季增 56.34%、年增 50%,單 季 EPS 為 2.34 元。成長主因受惠於網通及邊緣運算大單出貨,帶動 整體獲利創下佳績。
- 2Q26 毛利率維持 28%,雖受傳統原物料成本壓力影響,但在產品 組合優化及加價機制發酵下持穩。營益率回升至 9%,受惠營收規模 放大與費用控管得宜,營運槓桿效益顯現。
- 2Q26 認列稅務利益 2,600 萬元,並受益於轉投資收益 8,300 萬元及 高額現金利息收入 4,300 萬元,挹注整體獲利。帳上現金 55 億元, 財務體質健全並策略性增加庫存以因應高階機種出貨。
- 邊緣運算產品受惠中國人形機器人專案持續出貨,2026 年全面升級 運算平台。公司與 AMD 合作開發 Agentic AI 推論平台鎖定控制大 腦商機,並開發預計 2027 年導入的 PCIe Gen 7 技術。
- 醫療電子在高階影像回溫帶動下,新款生理訊號感測器、眼科 OCT 及內視鏡系統將於 3Q26 上市。網通資安產品隨 IT/OT 融合趨勢需 求強勁,研發推進至 800G 介面並導入 LLM 強化防火牆。
- 隨著美系視訊專案的大規模量產,ODM 業務在整體營收中的占比將 由 2025 年的 12% 提升至 2026 年的 15%,成為挹注公司未來營收 成長的重要動能之一。
0727
未來展望
- 公司預估 2026 年營收將增加雙位數,主要受惠於高階網通安全設 備出貨倍增及醫療、邊緣 AI 應用全面展開。同時,透過產品組合 優化及供應鏈加價機制,預估毛利率將維持穩定,有效抵銷原物料 成本波動的影響。
- 2H26及 2027 年的主要成長動能來自歐美大型客戶對高階網通安 全設備的需求暴增,帶動營收倍數成長。其中,德國鐵路大型寬溫 資安專案已完成樣機部署,預計於 4Q26 出貨。
- 邊緣 AI 與人形機器人控制器等新應用陸續通過客戶驗證並進入量 產。公司持續深化與處理器大廠合作推動地端 AI 推論技術,優化 邊緣運算平台,協助客戶切入多元伺服器以外的智慧應用市場。
- 邊緣運算產品受惠於 AI 推論需求,正積極將應用從機器人控制與 AMR 自主移動機器人,進一步延伸至半導體大廠的工廠虛擬化與 機台管理方案。研發端亦積極開發 PCIe Gen 7 介面,預計於 2027 年導入以強化邊緣推論優勢。
- 智慧醫療與基因定序運算設備需求穩健,具 AI 輔助判別功能的內 視鏡影像處理系統與生理訊號感測閘道器規劃於 3Q26 上市。
- 隨著高單價美系視訊會議 ODM 專案自 2Q26 起大量出貨,搭配越 南廠產能利用率持續提升,2026 年毛利與獲利結構將顯著改善, 推升 ODM 業務在整體營收中的占比。
- 桃園楊梅新廠投資約 16.6 億元、佔地約 2,500 坪,預計 2028 年 完工投產,定位為高階研發與製造核心,針對大規模量產需求進行 產能佈局。
- 預估2026年稅後EPS 約6.50元、YoY+40.38%。2027年稅後 EPS 約9.15元、YoY+40.77%。
邊緣運算與 AI 轉型業務 M
- 邊緣運算已成為威強電在 AI 時代發展重心。公司透過軟硬體高度 整合,在邊緣端成功卡位 AI 生態系的關鍵地位,其三大成長驅動 力包括人形機器人控制器、邊緣 AI 運算及高速測試機。
- 人形機器人控制器量產: 公司與 AMD 合作開發之人形機器人 X100 控制器,具備低功耗與 GMSL2 視覺接口優勢,已成功切入 中、美、日供應鏈並進入量產。
- 邊緣 AI 運算需求爆發:Agentic AI 在地端應用的成熟,帶動從 GAIA 伺服器到 DRPC 控制器的邊緣 AI 產品線需求全面升級。
- 高速測試機技術領先:針對 PCIe Gen 6 SSD 開發的高速測試機克 服散熱挑戰,預期將於 2027 年起貢獻營收。
0727
::表 季EPS回顧(單位:億元)::
| 項目 | 2026Q2 | QoQ | YoY | 華南預估 | 差異(%) | 市場同業 | 差異(%) | 原因簡述 |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 24.9 | 56.3 | 50.0 | 23.5 | -5.6 | 18.0 | -27.8 | |
| 營業毛利 | 6.9 | 54.0 | 29.0 | 6.6 | -5.0 | 5.7 | -18.1 | |
| 營業利益 | 2.3 | 533.3 | 26.0 | 2.3 | -1.1 | 1.6 | -31.1 | |
| 稅前純益 | 3.9 | 105.8 | -- | 3.6 | -7.7 | 3.5 | -10.2 | |
| 稅後純益 | 4.2 | 149.7 | -- | 3.8 | -9.5 | 2.8 | -33.1 | |
| 稅後EPS | 2.34 | 143.8 | -- | 2.19 | -6.4 | 1.58 | -32.5 | |
| 毛利率 | 27.7 | 28.5 | -- | 31.5 | -- | |||
| 營益率 | 9.2 | 9.5 | -- | 8.7 | -- | |||
| 稅後淨利率 | 16.7 | 15.8 | -- | 15.5 | -- |
資料來源:公開資訊觀測站、CMoney、華南投顧整理
::表 獲利預估修正(單位:億元)::
| 年度 - 項目 | 2025 - 實際 | -- 2026(F) - 原估 | -- 2026(F) - 新估 | -- 2026(F) - 差異(%) | 修正理由簡述 |
|---|---|---|---|---|---|
| 營業收入 | 65.1 | 76.9 | 84.7 | 10.1 | -- |
| 營業毛利 | 21.8 | 23.3 | 23.6 | 1.4 | -- |
| 營業利益 | 5.7 | 7.3 | 6.2 | -15.1 | -- |
| 稅後純益 | 8.2 | 9.3 | 11.5 23.6 | -- | |
| 稅後EPS | 4.63 | 5.28 | 6.50 23.11 | -- | |
| 毛利率 | 33.5 | 30.3 | 27.9 -- | -- | |
| 營益率 | 8.8 | 9.6 | 7.3 -- | -- | |
| 稅後淨利率 | 12.6 | 12.2 | 13.6 -- | -- |
資料來源:CMoney、華南投顧整理
::表 股利概況::
資料來源:CMoney、華南投顧整理
| 年度 | 現金股利(元) | 股票股利(元) | 現金股利殖利率(%) | 平均填息天數 | 平均填權天數 |
|---|---|---|---|---|---|
| 2018 | 1.50 | 0.00 | 4.26 | 15 | -- |
| 2019 | 1.00 | 0.00 | 2.01 | 1 | -- |
| 2020 | 2.00 | 0.00 | 4.25 | 113 | -- |
| 2021 | 3.00 | 0.00 | 6.36 | 3 | -- |
| 2022 | 3.50 | 0.00 | 3.96 | 214 | -- |
| 2023 | 3.50 | 0.00 | 3.64 | 1 | -- |
| 2024 | 4.50 | 0.00 | 5.62 | 217 | -- |
| 2025 | 3.50 | 0.00 | 3.63 | -- | -- |
0727
::各季EPS預估::
0727
| 年季 | 年季 | 營收 | 營收 | 毛利率(%) | 營益率(%) | 業外收支率(%) | 業外收支率(%) | 股本 | 稅前純益 | 稅前EPS | 稅前EPS | 稅後EPS |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 202601 | 202601 | 15.9 | 15.9 | 28.2 | 2.3 | 9.6 | 9.6 | 17.7 | 1.9 | 1.07 | 1.07 | 0.96 |
| 202602 | 202602 | 24.9 | 24.9 | 27.7 | 9.2 | 6.6 | 6.6 | 17.7 | 3.9 | 2.21 | 2.21 | 2.34 |
| 202603(F) | 202603(F) | 25.1 | 25.1 | 27.9 | 8.2 | 7.0 | 7.0 | 17.7 | 3.8 | 2.16 | 2.16 | 1.81 |
| 202604(F) | 202604(F) | 18.7 | 18.7 | 28.0 | 8.0 | 7.5 | 7.5 | 17.7 | 2.9 | 1.64 | 1.64 | 1.38 |
| 202701(F) | 202701(F) | 20.2 | 20.2 | 28.5 | 8.2 | 5.2 | 5.2 | 17.7 | 5.1 | 2.88 | 2.88 | 2.02 |
| 202702(F) | 202702(F) | 21.9 | 21.9 | 29.0 | 8.5 | 5.6 | 5.6 | 17.7 | 5.7 | 3.21 | 3.21 | 2.25 |
| 202703(F) | 202703(F) | 23.4 | 23.4 | 29.4 | 8.3 | 5.1 | 5.1 | 17.7 | 6.1 | 3.42 | 3.42 | 2.39 |
| 202704(F) | 202704(F) | 24.5 | 24.5 | 29.2 | 8.6 | 5.0 | 5.0 | 17.7 | 6.3 | 3.55 | 3.55 | 2.49 |
| ::單 月 營 收 概 況 及 預 估 | :: | 單位:億元 | 單位:億元 | |||||||||
| 年\月 一 | 二 | 三 | 四 | 五 六 | 七 | 八 | 九 | 十 | 十一 | 十二 | ||
| 2026 | 4.5 | 4.5 | 4.1 | 7.3 | 6.4 | 8.9 9.6 | 10.1 | 8.0 | 7.0 | 6.1 | 6.1 | 6.6 |
| 2027 | 6.7 | 6.7 | 6.7 | 6.8 | 6.9 | 7.4 7.6 | 7.7 | 7.8 | 7.9 | 8.0 | 8.2 | 8.3 |
| MOM | 1.5 | 1.5 | 0.6 | 1.3 | 1.6 | 6.5 3.4 | 1.3 | 1.3 | 1.2 | 1.4 | 1.9 | 1.8 |
| YOY | 46.5 | 46.5 | 63.8 | 6.8 | 8.2 | -17.3 -21.1 | -23.7 | -2.4 | 12.2 | 31.1 | 34.3 | 26.5 |
| 2026 | 15.9 | 24.9 | 25.1 | 18.7 | ||||||||
| 2027 | 20.2 | 21.9 | 23.4 | 24.5 | ||||||||
| QOQ | 7.6 | 8.4 | 7.0 | 4.5 | ||||||||
| YOY | 26.5 | -12.2 | -6.9 | 30.5 |
::財 務 資 料::
| 年季度 | 負債 比率(%) | 流動 比率(%) | 速動 比率(%) | 應收帳款 週轉天數 | 存貨 週轉天數 | 營業 費用率 (%) | 每股營業 現金流量 | 資產 報酬率 (%) | 股東權 益報酬率 (%) |
|---|---|---|---|---|---|---|---|---|---|
| 202403 | 26.8 | 367.1 | 319.7 | 85.5 | 97.3 | 20.5 | 1.2 | 2.0 | 2.8 |
| 202404 | 25.2 | 403.7 | 349.4 | 85.9 | 114.9 | 24.9 | 1.6 | 3.6 | 4.9 |
| 202501 | 24.3 | 419.0 | 360.5 | 70.4 | 115.7 | 22.8 | 2.5 | 2.4 | 3.2 |
| 202502 | 31.7 | 278.3 | 238.9 | 71.9 | 118.6 | 21.4 | -1.1 | -1.9 | -2.7 |
| 202503 | 27.2 | 342.6 | 280.7 | 74.5 | 141.3 | 27.2 | 4.4 | 2.5 | 3.6 |
| 202504 | 24.7 | 372.4 | 287.5 | 67.3 | 171.4 | 28.0 | -0.7 | 2.6 | 3.5 |
| 202601 | 27.1 | 323.1 | 230.0 | 68.8 | 205.1 | 25.9 | -2.1 | 1.1 | 1.5 |
| 202602 | 32.0 | 248.5 | 168.3 | 60.2 | 167.0 | 18.6 | -3.0 | 2.5 | 3.6 |
7
單位:億元、元
外資買賣超(張)、外資持股(張)
0727
毛利率、營益率、EPS走勢(%,元)
營運狀況年增率
存貨及A/R週轉天數
歷史PE區間
0727
D華南投顧
:: 個股投資建議與目標價::
| 編號 | 發佈日期 | 收盤價(元) | 目標價(元) | 投資評等 | 研究員 |
|---|---|---|---|---|---|
| 1 | 20260924 | 90.70 | 105.00 | 買進 | 楊富寶 |
| 2 | 20260625 | 82.80 | 93.00 | 買進 | 楊富寶 |
| 3 | 20251029 | 68.20 | 84.00 | 買進 | 李尚威 |
| 4 | 20250701 | 77.90 | 80.00 | 區間持有 | 李尚威 |
| 5 | 20250414 | 75.80 | 85.00 | 買進 | 李尚威 |
| 6 | 20240819 | 80.20 | 105.00 | 強力買進 | 李尚威 |
::評等定義::
| 投資評等 | 定義 |
|---|---|
| 強力買進 | 未來一季報酬預期有25%以上空間 |
| 買進 | 未來一季報酬預期有10~25%空間 |
| 區間持有 | 未來一季報酬預期有0~10%空間 |
| 中立 | 未來一季報酬預期空間<0% |
::免責宣言::
本項研究報告僅提供本公司會員參酌,且純粹屬於研究性質,並不保證報告內容的完整性與精確性,亦完全無意影響客戶買賣股票的 任何投資決定。報告中的各項意見與預測,是得自於本公司信任為可靠的來源,受到特定的判斷日期之時效性限制,若嗣後有任何變 動,本公司不做預告,也不會主動更新。投資人做任何決策時,必須自行謹慎評估相關風險,並就投資的結果自行負責。本研究報告 的著作權為華南投顧所有,嚴禁抄襲、引用、對外傳送或轉載。