PDF 原檔:報告_富邦_嘉澤3533_20260923_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_富邦_嘉澤3533_20260923_001.png |
42KB | 真資料圖 | 圖表2:嘉澤產品組合占比堆疊圖(Server/NB/Desktop/Strategic/Automotive/Industrial/Lintes,2023-2027F) |
報告_富邦_嘉澤3533_20260923_002.png |
192KB | 真資料圖 | 圖表3:嘉澤全球據點地圖(製造基地:蘇州、中山、衡陽、越南、基隆Lotes、新北Lintes;銷售據點:美國、德國、新加坡等) |
報告_富邦_嘉澤3533_20260923_003.png |
49KB | 真資料圖 | 圖表4:x86伺服器CPU市佔率線圖,Intel vs AMD(1Q23-2Q26) |
報告_富邦_嘉澤3533_20260923_004.png |
64KB | 真資料圖 | 圖表5:CPU插槽設計爆炸圖(1U Heat Sink、Processor Carrier Clip、Processor、Processor Socket、Bolster Plate) |
報告_富邦_嘉澤3533_20260923_005.png |
64KB | 真資料圖 | 圖表7:伺服器CPU產品路線圖(Intel Eagle/Birch/Oak Stream、AMD Genoa/Turin/Venice、Ampere系列,2023-2027時間軸) |
報告_富邦_嘉澤3533_20260923_006.png |
123KB | 真資料圖 | 圖表8:LPDDR5 SOCAMM2連接器爆炸圖(SOCAMM2 module、SOCAMM2 Conn.、Mainboard、PCB Stiffener) |
報告_富邦_嘉澤3533_20260923_007.png |
157KB | 真資料圖 | 圖表9:Nvidia Vera CPU主機板實體照片,SOCAMM插槽位置以紅框標示 |
報告_富邦_嘉澤3533_20260923_008.png |
97KB | 真資料圖 | 圖表10:嘉澤UQD專利設計示意圖(Protrusion Design 快接頭拇指卡榫設計) |
報告_富邦_嘉澤3533_20260923_009.png |
133KB | 真資料圖 | 圖表11:NPO socket示意圖,對比Pluggable Optics/OBO/NPO三代光引擎連接架構演進 |
報告_富邦_嘉澤3533_20260923_010.png |
55KB | 真資料圖 | 圖表12:全球PC出貨量預測長條圖(2017-2027F,含YoY%) |
報告_富邦_嘉澤3533_20260923_011.png |
50KB | 真資料圖 | 圖表13:全球桌上型電腦出貨量預測長條圖(2017-2027F,含YoY%) |
報告_富邦_嘉澤3533_20260923_012.png |
55KB | 真資料圖 | 圖表15:嘉澤營收、毛利率、營業利益率走勢圖(1Q25-4Q27F) |
報告_富邦_嘉澤3533_20260923_019.png |
58KB | 文字卡 | ESG評等儀表圖(Laggard-Average-Leader量表,評分6) |
<40KB 未 Read(013-018、020-026,預設 logo/裝飾)。001、012 為公司營收/毛利率財務圖,依公司頁不放財務圖規則不嵌入;002、004-009 為非財務之公司據點/產品結構/技術路線圖,可用於公司頁或技術頁。
原始內容
Fubon Research
2026年9月23日
買進
股價
目標價
NT$1,745.00 NT$2300
- 轉移覆蓋
- 訪談摘要
- 公司動態
- 獲利調整
- 獲利預覽
- 評等調整
流通在外股數 (百萬) 112.5
市值 (百萬台幣)
196,310
市值 (百萬美元)
外資持股率 (%)
投信持股率 (%)
董監持股率 (%)
52週高價 (元)
52週低價 (元)
當沖比率
6,190
44.02
0.69
18.45
2,800.34
1,134.88
20.81
ESG評等 6 產業排名 51/210
資料來源:CMoney
變動內容
| 新估 | 原估 | % | |
|---|---|---|---|
| 評等 | 買進 | 買進 | |
| 目標價(元) | 2300 | 2850 | -19 |
| EPS 預估(元) | 114.68 | 124.05 | -7 |
| 目標PE(x) | 20 | 23 |
| 主要財務報表分析 | 主要財務報表分析 | 至12月31日 | 至12月31日 |
|---|---|---|---|
| 百萬元 | FY25 | FY26F | FY27F |
| 營業收入 | 33,783 | 39,421 | 50,909 |
| 年成長率(%) | 12.3 | 16.7 | 29.1 |
| 營業利益 | 10,344 | 10,126 | 14,970 |
| 年成長率(%) | 1.0 | -2.1 | 47.8 |
| 稅後淨利 | 7,866 | 9,169 | 12,905 |
| 年成長率(%) | -15.2 | 16.6 | 40.7 |
| EPS (元) | 70.17 | 81.60 | 114.68 |
| 每股現金股利(元) | 34.9 | 40.8 | 57.3 |
| 本益比(x) | 22.6 | 21.4 | 15.2 |
| 本淨比(x) | 4.6 | 4.2 | 3.5 |
| 現金股利殖利率 | 2.2 | 2.3 | 3.3 |
| 淨值報酬率(%) | 21.1 | 20.7 | 24.3 |
資料來源:CMoney、富邦投顧
簡瀚廷
(886-2) 2781-5995-37129 Tim.ht.chien@fubon.com
嘉澤 (3533 TT)
FY27多項催化劑
轉換研究員,維持買進評等,目標價2,300元,潛在上漲32%
- 多項新產品推動FY27成長
- 伺服器新平台將推動連接器升級
- 預估3Q26毛利率46.3%;仍受原物料成本影響
多項新產品推動FY27成長
展望2027年,除了新一代CPU socket外,隨著Vera Rubin及AMD等新平台導 入,SOCAMM 出貨量預計將逐步提升。嘉澤也正積極擴增 UQD 產能以滿足客戶 需求。我們預期這兩項產品將在明年貢獻約10%的營收。NPO socket開發進度順 利,預計於 2H27 開始量產,我們預期 FY27 營收占比<5%,隨各大平台未來逐步 採用NPO scale-up方案,將成為嘉澤中長期成長動能。其他AI相關socket及連 接器專案亦在開發中。雖然短期毛利率面臨壓力,我們仍看好嘉澤的長期發展。
伺服器新平台將推動連接器升級
x86伺服器平台轉換仍為嘉澤的主要成長動能。目前Intel Eagle Stream滲透率約 50%,Birch Stream則從年初的15%快速提升至40%。AMD則以SP5平台Turin 為主,新平台 Venice 滲透率低於 5%。在出貨量方面,考量零組件短缺影響後,嘉 澤維持FY26伺服器出貨量年增15-20%的預測。我們預期AMD Venice將於4Q26 至1Q27迎來顯著成長,Intel Oak Stream則預計於2Q27初開始量產。我們預估 FY27 Venice及Oak Stream滲透率將分別達30~40%及20~30%。新平台pin數 提升,並支援PCIe 6.0,將推動socket ASP提升逾15%,PCIe連接器亦將同步升 級。新產品方面,SOCAMM/QD 已於 2H26 開始量產,預計年底營收貢獻分別達 1.7%/3%。我們預期嘉澤伺服器營收於FY26/FY27分別成長64%/46%。
預估3Q26毛利率46.3%;仍受原物料成本影響
我們預估 3Q26 營收為 99.8 億元(季增 4.3%,年增 18.5%),由伺服器平台轉換 及強勁需求支撐。儘管傳統 PC 旺季來臨,我們預期 PC 部門將持續下滑,因下游廠 商已於 1H26 提前拉貨。毛利率方面,銅、塑膠及其他原物料價格在 3Q26 仍維持 高檔。在公司以市佔率優先的策略下,現有產品轉嫁成本空間有限。我們預期毛利 率將持續承壓,直到新產品出貨佔比提升及原物料價格穩定後,逐步改善。費用率 預計將較上季回落,回到約 20%的正常區間。我們預估 3Q26 毛利率為 46.3%(季 增0.8 ppt,年減4.9ppt)、營業利益率25.8%(季增3.8ppt,年減4.2ppt)、EPS 20.39元(季增15.3%,年減1.6%)。
富邦不同之處
我們對FY26/FY27 PES預估分別為81.60元及114.68元,與市場共識的82.59元 及114.29元相比。
估值與風險
我們維持買進評等,目標價為2,300元,基於20倍FY27F EPS 114.68元。我們將 目標本益比下調至 19 倍,以反映近期原物料成本上升帶來的毛利壓力。我們認為 目前股價已大致反映成本壓力。隨Agentic AI興起,CPU需求提升,將帶動嘉澤 持續成長。過去五年歷史本益比區間為 10~30 倍。主要風險包括:1)零組件短缺, 2)新伺服器平台導入速度放緩,3)匯率。
| 圖表1:獲利預估修正 | 圖表1:獲利預估修正 - FY25 | FY26F 原估 | FY26F 新估 | FY26 差異 | 單位:百萬元 - FY27F 原估 | 單位:百萬元 - FY27F 新估 | 單位:百萬元 - FY27 差異 |
|---|---|---|---|---|---|---|---|
| 營業收入 | 33,783 | 40,370 | 39,421 | -2.4% | 48,039 | 50,909 | 6.0% |
| 銷貨毛利 | 17,334 | 20,313 | 18,547 | -8.7% | 25,436 | 25,018 | -1.6% |
| 營業利益 | 10,344 | 12,460 | 10,126 | -18.7% | 16,974 | 14,970 | -11.8% |
| 稅後淨利 | 7,866 | 10,438 | 9,169 | -12.2% | 13,960 | 12,905 | -7.6% |
| EPS (元) | 70.17 | 92.83 | 81.60 | -12.1% | 124.05 | 114.68 | -7.6% |
| 重要比率 | |||||||
| 毛利率 | 51.3% | 50.3% | 47.0% | -3.3% | 52.9% | 49.1% | -3.8% |
| 營業利潤率 | 30.6% | 30.9% | 25.7% | -5.2% | 35.3% | 29.4% | -5.9% |
| 淨利率 | 23.5% | 25.9% | 23.3% | -2.6% | 29.1% | 25.3% | -3.7% |
資料來源:公司、CMoney、富邦投顧
公司簡介
嘉澤於 1986 年在台灣基隆成立,專注於伺服器、PC、汽車、工業及醫療應用的連 接解決方案設計與製造,在全球擁有超過 4,000 多項連接器專利。公司現為全球前 兩大桌上型CPU socket供應商,以及前三大伺服器CPU socket供應商之一。嘉 澤亦供應伺服器與 PC 的 DDR 及 PCIe 插槽、I/O 連接器等。主要終端客戶包括全 球領先 PC 品牌如 Dell、HP、Lenovo,以及雲端服務供應商如 Amazon、Google、 Microsoft。其子公司嘉基成立於 2011 年,主要從事高速互連產品之研發設計和製 造,為全球少數通過 Intel 認證之 Thunderbolt 專業製造商,主要產品包括筆電高 速連接線,以及應用於資料中心的DAC、AOC。目前嘉澤約持有嘉基47%的股權。
嘉澤擁有涵蓋設計、加工、模具、沖壓、電鍍及自動化組裝的一體化製造流程。其 通過ISO 17025認證的可靠性測試能力,使公司能提供業界標準的測試報告,縮短 產品認證週期並降低測試成本,同時滿足客戶需求。嘉澤在中國(廣州、中山、衡 陽、蘇州)及越南設有製造基地。為降低地緣政治風險,公司持續擴展非中國產能, 越南廠主要生產伺服器相關產品,嘉澤目標在 2028 年將 AI 營收貢獻提升至 20~25%。
資料來源:嘉澤、富邦投顧
圖表3:嘉澤全球據點
資料來源:嘉澤
公司深入分析
伺服器業務
受益於x86伺服器平台升級
嘉澤主要server產品為CPU socket,以及DRAM和PCIe插槽,因此嘉澤將受惠 於未來隨著server CPU的性能提升,帶動socket針腳數量持續成長,以及來自於 DDR 和 PCIe 的規格升級。目前 socket 的主要採用者仍以 x86 陣營的 Intel 和 AMD 為主,採用 socket 的優勢在於 ODM/OEM 業者可彈性配置不同的 CPU,並易於 更換維修。而於最後階段安裝 CPU 也能降低生產過程中損壞風險,並有助於庫存管 理。由於 Intel 與 AMD 提供多種 CPU 配置,socket 設計仍是具成本效益的方案。 對於 ARM 架構 CPU,目前一般不使用 socket,因為 CSP 通常將 CPU 部署於內部 用途,因此更重視訊號完整性與成本,而非生產彈性。嘉澤目前正與一位 CSP 客戶 開發ARM CPU socket,若此專案順利推進,預期最快於2H27年開始貢獻營收。
資料來源:Mercury Research、富邦投顧
圖表5:CPU插槽設計
資料來源:Intel、富邦投顧
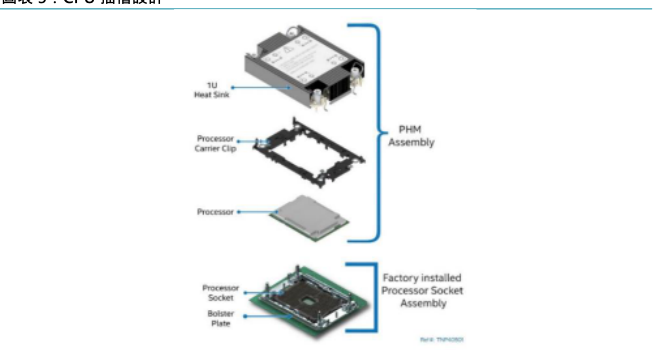
在CPU socket產業中,其產品認證周期長,新平台通常需要提前2~3年開發,且 必須與CPU、主板、ILM、散熱器共同設計,因此一旦切入 reference design,後 續幾乎不會更換供應商,加上超高 pin 數對於製造能力和良率的要求,以及專利權 的保護,新廠商通常難以切入,目前市場主要供應商包括嘉澤、鴻騰精密和泰科電 子,呈現寡占格局,而其他廠商如安費諾、健策等,也積極想在下一代新平台爭取 市場份額。
圖表6:CPU插槽主要供應商
公司深入分析
| CPU平台 | socket供應商 |
|---|---|
| Intel Birch stream | FIT, Lotes, TE |
| Intel Oak stream | FIT, Lotes, TE, (Jentech) |
| AMD Turin | FIT, Lotes |
| AMD Venice | FIT, Lotes, (TE) |
資料來源:富邦投顧
我們預估嘉澤目前在AMD Turin平台的市佔率為45~55%,在Intel Birch stream 平台的市佔率則為 35~40%,與 FIT 分居一、二名的位置。而儘管在下一代平台有 其他潛在競爭者加入,但我們認為嘉澤在製造成本、良率和產能上擁有優勢,在新 平台仍能維持穩定的市佔率。
資料來源:嘉澤、富邦投顧
CPU性能提升,通常代表具備更高的I/O頻寬和供電需求,以及DDR、PCIe/CXL 通道數成長,並同步帶動pin的數量和規格升級,使Socket ASP提升。目前Intel Eagle stream(4677 pin)的滲透率為40~50%,Birch stream(7529 pin)滲透率約為 40%。新平台Oak stream預計於2Q27導入,pin數提升至9324,預估2H27滲 透度20~30%。而在AMD方面,目前仍以Turin等SP5(6096 pin)平台為主, Venice 目前滲透度僅中低個位數,預期 4Q26~1Q27 才會開始放量,我們預期 Venice滲透度1H27 20%,2H27 30~40%,其pin數提升至7536,ASP預期將 提升20%。
針對一般伺服器出貨量,嘉澤維持 2026 年 15~20%的年成長預期,我們預計 2027 年將維持 15%以上的成長,主要受益於 AI 推論需求上升,然零組件短缺仍是關鍵 限制。此外,近期Meta Muse的成功,再次推升Agentic AI對CPU需求,我們 預期隨著 AI 代理應用普及化,AI 資料中心對於 CPU 需求將進一步擴大。整體而 言,Intel 與 AMD 於 2027 年推出新伺服器 CPU 平台,加上 GPU 與 CPU 比例朝 向 1:1 發展,在價量提升的趨勢下,將有助於嘉澤延續成長動能,加上其他新產品 開始貢獻,我們預期嘉澤伺服器營收於FY26/FY27將分別年增64%/46%。
擴展AI伺服器新產品
除了一般伺服器 socket 業務外,嘉澤也正從 AI 浪潮中找尋新機會,積極提升機櫃 內的高速連接線和電源連接器市佔,並提前布局PCIe 7產品。而新產品包括 SOCAMM connector和QD皆陸續從2H26開始放量。
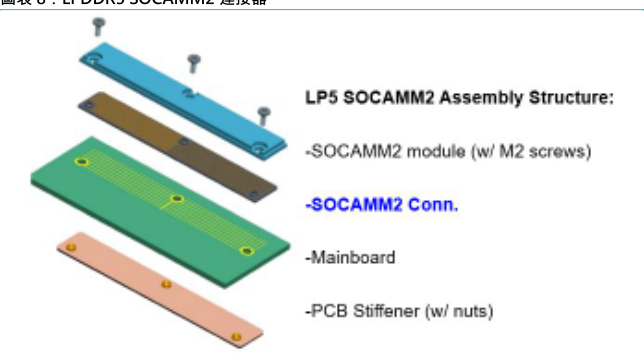
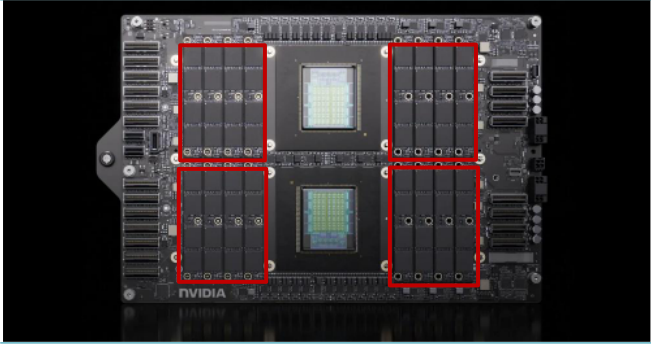
SOCAMM為Nvidia推出的壓接式記憶體模組標準,將於Vera CPU開始導入使 用,取代過去直接將記憶體焊接於主機板的做法,一個Vera CPU將配置8條 SOCAMM。相比傳統的DDR5 RDIMM,其功耗和體積減少三分之一,但頻寬提升 為 2.5 倍,其扁平化的架構也有助於機箱內的液冷散熱設計。我們認為未來除了 Nvidia 之外,其他廠商也將陸續採用此設計。AMD 先前已宣布,將在 2027 年推 出的Verano CPU支援LPDDR5X SOCAMM2設計。
目前SOCAMM 連接器的主要供應商包括鴻騰精密、嘉澤、安費諾,我們預估其 將貢獻嘉澤FY26/FY27營收的1%/3%。
圖表8:LPDDR5 SOCAMM2連接器
資料來源:ARGOSY、富邦投顧
圖表9:Vera CPU SOCAMM
資料來源:nVidia、富邦投顧
公司深入分析
AI伺服器液冷滲透度持續提升,單櫃QD用量也持續增加,GB300 NVL72的QD 數量為 360 顆,VR200 提升至 450 顆,其他水冷機櫃也都有上百顆的需求,嘉澤 憑藉精密加工技術,近年也跨入 QD 製造領域。嘉澤 UQD 和 NVQD 皆已通過認 證,但先前僅處於小量試產階段,月產能僅 10k。管理層表示近期已順利打入一間 CSP 和一間品牌客戶,於 2H26 開始量產,並於蘇州、越南展開擴產計畫,以滿足 客戶需求。一般的連接器產品ASP僅個位數,相比之下,QD的ASP落在20 USD 左右,因此雖然會稀釋毛利率,但對嘉澤的營收和絕對利益有正面幫助。我們預期 QD對嘉澤FY26/FY27的營收貢獻分別為2%/5%。
資料來源:嘉澤、富邦投顧
關注NPO socket進度
在長期產品規劃方面,嘉澤持續與客戶合作開發基於LGA連接器的GPU socket。 前一代產品因封裝翹曲導致接觸問題,但此問題已獲解決,惟客戶對此設計的採用 仍不明朗。針對NPO socket,嘉澤已取得一位客戶專案,該專案與子公司嘉基的 專案不同,公司已完成量產準備,並持續開發更高規格產品。我們預期NPO socket 將於2H27開始出貨,具體時程取決於客戶安排。
雖然NPO socket的pin數少於主流CPU socket,但因體積精巧,需支援超高速 訊號傳輸及更嚴格的加工要求。因此我們預估NPO socket ASP介於傳統連接器與 CPU socket之間,約為20美元。以嘉澤市占率35~40%及光引擎與socket 1:1比 率計算,我們估算每100萬顆NPO socket需求可貢獻嘉澤FY27營收約0.8%。 隨各大廠商將於未來逐步採用NPO scale-up方案,我們預期NPO socket將成為 嘉澤明後年的成長動能之一。
資料來源:Yole Group、富邦投顧
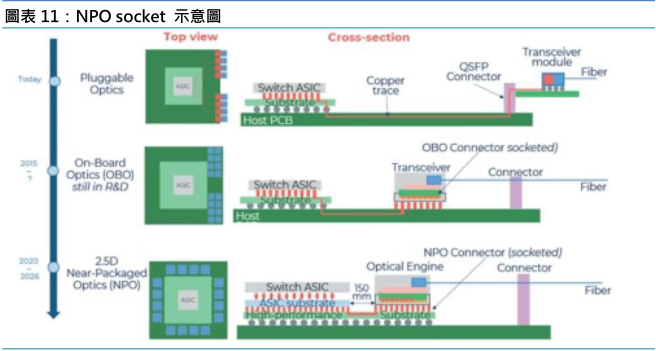
PC業務
PC業務面臨短期壓力
PC業務佔嘉澤營收的20~25%,是公司第二大營收來源。主要產品包括桌上型CPU socket 及各式連接器。今年以來,隨著記憶體價格高漲,造成 PC 需求放緩,PC 品 牌為控制成本而降低零組件規格,對PC DIY市場影響尤為顯著。今年全球桌上型 主機板出貨量預計將年減 20~30%,PC 品牌也重新生產 DDR4 平台以取代主流 DDR5 平台,讓消費者可選擇較低規格的記憶體、CPU 及其他零組件做搭配,以降 低整機成本。因此在出貨量下滑和產品規格降低的雙重影響下,嘉澤今年 DT 業務 表現平淡。我們預估嘉澤NB+DT FY26/FY27營收YoY -28%/+5%。
根據 IDC 資料,全球 PC 出貨量在 2Q26 達到 6820 萬台,年減 4.9%,這是自 2024 年以來首次出現年減,顯示 PC 需求開始走弱。由於通路商普遍已於 1H26 提前拉 貨,因此我們預期2H26下滑幅度將更大。觀察ODM NB出貨量在3Q26也紛紛 出現雙位數季減。整體而言,我們估計2026年全球PC出貨量為2.55億台 (YoY10.5%),其中 NB 出貨量為 1.79 億台(YoY-10.4%),DT 出貨量為 6,700 萬台(YoY13%)。
展望 2027 年,供應鏈能見度仍有限。我們預期供應將持續受 AI 伺服器需求限制, 而高記憶體價格將繼續壓抑 PC 需求,因此預期 2027 年全球 PC 出貨量將持平。另 一方面,我們觀察到RTX Spark等高階AI PC的需求強勁,雖然目前僅占整體 PC 市場不到5%,但已顯示AI運算正逐步由雲端走向地端部署,並可望成為下一輪 PC升級的重要驅動力。
資料來源:IDC、富邦投顧
資料來源:IDC、富邦投顧
圖表14:桌上型電腦CPU socket roadmap
| 年度 | Intel桌機平台 | Intel socket | AMD桌機平台 | AMD socket |
|---|---|---|---|---|
| 2022 | Alder Lake | LGA1700 | Ryzen 7000 (Zen 4) | AM5 (LGA1718) |
| 2023 | Raptor Lake | LGA1700 | Ryzen 7000 | AM5 |
| 2024 | Raptor Lake Refresh / Arrow Lake | LGA1700 / LGA1851 | Ryzen 9000 (Zen 5) | AM5 |
| 2025 | Arrow Lake | LGA1851 | Ryzen 9000/X3D | AM5 |
| 2026 | Arrow Lake Refresh | LGA1851 | Ryzen 9000/PRO | AM5 |
| 2027 | Nova Lake | LGA1954 | Olympic Ridge (Zen 6) | AM5 |
| 2028 | Nova Lake/Razor Lake | LGA1954 | Zen 6 | AM5 |
| 2029 | Razor Lake | LGA1954 | Grimlock(Zen 7) | AM5 |
| 2030~ | Hammer Lake | LGA1954 | Zen 8 | AM6 (LGA2100) |
資料來源:Intel、AMD、富邦投顧
財務狀況
3Q26毛利率預估為46.3%;持續受原物料成本影響
我們預估 3Q26 營收為 99.8 億元(季增 4.3%,年增 18.5%),由伺服器平台轉換 及強勁需求支撐。8 月營收月減 5%,主要因零組件短缺所致。隨著零組件供應改 善,我們預期 9 月營收將回升。儘管傳統 PC 旺季來臨,我們預期 PC 業務仍將持 續下滑,因下游品牌廠已於上半年提前拉貨。毛利率方面,銅、塑膠及其他原物料 價格在 3Q26 仍維持高檔。考量嘉澤著重於市占率的策略,現有產品轉嫁成本空間 有限。因此我們預期毛利率將持續承壓,但將隨著新產品出貨比重提升及原物料價 格穩定後,逐步改善。營業費用率預計季減,回到 20%的正常區間。我們預估 3Q26 毛利率為46.3%(季增0.8 ppt,年減4.9 ppt)、營業利益率為25.8%(季增3.8 ppt,年減4.2 ppt),EPS 20.39元(季增15.3%,年減1.6%)。
維持買進評等,目標股價2,300元
我們預估FY26/FY27 EPS分別為81.60元/114.68元。主要成長動能來自伺服器平 台持續升級及Agentic AI帶動CPU需求上升。此外,嘉澤積極拓展多項AI相關機 會,包括SOCAMM、UQD及NPO socket,將陸續在2H26及2027年開始有實 質貢獻。儘管短期成本壓力存在,我們仍看好公司長期成長前景。維持買進評等, 目標股價2,300元,基於FY27F EPS 20倍本益比。
資料來源:富邦投顧
G
圖表16:季度預測
| 單位:百萬元 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27 | 4Q27 | 0 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 損益表模型 | |||||||||||
| 銷售 | 9,328 | 9,569 | 9,983 | 10,541 | 10,922 | 12,057 | 13,270 | 14,660 | 0 33,783 | 39,421 | 50,909 |
| 銷貨成本 | 4,706 | 5,218 | 5,358 | 5,592 | 5,720 | 6,194 | 6,699 | 7,278 | 0 16,450 | 20,874 | 25,892 |
| 銷貨毛利 | 4,622 | 4,351 | 4,625 | 4,950 | 5,202 | 5,863 | 6,571 | 7,382 | 0 17,334 | 18,547 | 25,018 |
| 營業費用 | 1,913 | 2,248 | 2,047 | 2,214 | 2,196 | 2,397 | 2,616 | 2,839 | 0 6,989 | 8,421 | 10,047 |
| 營業利潤 | 2,708 | 2,103 | 2,578 | 2,736 | 3,006 | 3,466 | 3,955 | 4,543 | 0 10,344 | 10,126 | 14,970 |
| 業外利潤 | 295 | 495 | 311 | 409 | 285 | 342 | 231 | 377 | 0 -154 | 1,509 | 1,235 |
| 稅前利潤 | 3,003 | 2,598 | 2,889 | 3,145 | 3,291 | 3,808 | 4,187 | 4,920 | 0 10,191 | 11,635 | 16,205 |
| 淨利 | 2,397 | 1,984 | 2,294 | 2,494 | 2,617 | 3,035 | 3,333 | 3,920 | 0 7,866 | 9,169 | 12,905 |
| 每股稅後盈餘 | 21.37 | 17.68 | 20.39 | 22.16 | 23.26 | 26.97 | 29.62 | 34.83 | 0.00 70.17 | 81.60 | 114.68 |
| 利潤率 | |||||||||||
| 毛利率 | 49.6% | 45.5% | 46.3% | 47.0% | 47.6% | 48.6% | 49.5% | 50.4% | 0.0% 51.3% | 47.0% | 49.1% |
| 營業利潤率 | 29.0% | 22.0% | 25.8% | 26.0% | 27.5% | 28.7% | 29.8% | 31.0% | 0.0% 30.6% | 25.7% | 29.4% |
| 淨利率 | 26.1% | 20.6% | 23.0% | 23.7% | 24.0% | 25.2% | 25.1% | 26.7% | 0.0% 23.5% | 23.3% | 25.3% |
| 年增率 | |||||||||||
| 銷售 | 20.1% | 14.8% | 18.5% | 13.8% | 17.1% | 26.0% | 32.9% | 39.1% | 0.0% 12.3% | 16.7% | 29.1% |
| 銷貨毛利 | 15.6% | 2.3% | 7.2% | 3.7% | 12.6% | 34.8% | 42.1% | 49.1% | 0.0% 9.9% | 7.0% | 34.9% |
| 營業利潤 | 10.5% | -19.1% | 2.1% | -1.2% | 11.0% | 64.8% | 53.4% | 66.0% | 0.0% 1.0% | -2.1% | 47.8% |
| 淨利 | 5.3% | 164.9% | -1.0% | -1.1% | 9.2% | 52.9% | 45.3% | 57.2% | 0.0% -15.2% | 16.6% | 40.7% |
| 每股稅後盈餘 | 5.7% | 164.3% | -1.6% | -1.6% | 8.8% | 52.6% | 45.3% | 57.2% | 0.0% -15.2% | 16.3% | 40.5% |
| 季增率 | |||||||||||
| 銷售 | 0.7% | 2.6% | 4.3% | 5.6% | 3.6% | 10.4% | 10.1% | 10.5% | 0.0% 0.0% | 0.0% | 0.0% |
| 銷貨毛利 | -3.2% | -5.9% | 6.3% | 7.0% | 5.1% | 12.7% | 12.1% | 12.3% | 0.0% 0.0% | 0.0% | 0.0% |
| 營業利潤 | -2.2% | -22.4% | 22.6% | 6.1% | 9.9% | 15.3% | 14.1% | 14.9% | 0.0% 0.0% | 0.0% | 0.0% |
| 淨利 | -5.0% | -17.2% | 15.6% | 8.7% | 4.9% | 16.0% | 9.8% | 17.6% | 0.0% 0.0% | 0.0% | 0.0% |
| 每股稅後盈餘 | -5.1% | -17.3% | 15.3% | 8.7% | 4.9% | 16.0% | 9.8% | 17.6% | 0.0% 0.0% | 0.0% | 0.0% |
資料來源:公司、CMoney、富邦投顧
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
公司深入分析
資料來源:CMoney、富邦投顧
資料來源:CMoney、富邦投顧
圖表 22:每股稅後盈餘、YoY 每股稅後盈餘成
長
資料來源:CMoney、富邦投顧
單位:元、%
ESG永續發展專區
CMoney台灣ESG評等
| CMoney ESG評等 | E(環境保護) | S(社會責任) | G(公司治理) |
|---|---|---|---|
| 6/10 | 6 /10 | 7 /10 | 6 /10 |
| 交易所產業類別 | 產業排名 | 交易所公司治理評鑑 |
|---|---|---|
| 電子零件/組件 | 51 /210 | 36%至50% |
E(環境保護)
溫室氣體與營收
| 摘要 | |||
|---|---|---|---|
| 溫室氣體 | 溫室氣體 | 溫室氣體 | 溫室氣體 |
| 評鑑年度 | 總排放量 | 直接排放量 | 間接排放量 |
| 2025 | 56,976 | 5,137 | 51,839 |
| 2024 | 55 | 3 | 52 |
| 2023 | 45,541 | 3,381 | 42,160 |
| 2022 | -- | -- | -- |
企業用水總量與營收
| 摘要 - 用水總量(公噸) - 評鑑年度 | 用水總量(公噸) | 用水總量(公噸) - 回收水 | 用水總量(公噸) - 排水量(公噸) |
|---|---|---|---|
| 2025 | 664,840 | -- | 598,360 |
| 2024 | 668,190 | -- | 583,840 |
| 2023 | 516,340 | -- | 516,340 |
| 2022 | -- | -- | -- |
S(社會責任)
員工人數及福利費用
| 摘要 - 員工人數及福利費用 - 評鑑年度 | 員工人數及福利費用 - 員工人數(人) | 員工人數及福利費用 - 員工人數增減(人) | 員工人數及福利費用 - 福利費用 |
|---|---|---|---|
| 2026 | 15,762 | 1,618 | -- |
| 2025 | 14,144 | 2,412 | 9,559,734 |
| 2024 | 11,732 | 1,204 | 8,250,108 |
| 2023 | 10,528 | -2,556 | 6,921,687 |
| 2022 | 13,084 | 398 | 7,972,811 |
G(公司治理)
G(公司治理)評鑑
| 評鑑年 - 度 | 評鑑結果 | 等級 | 各項訊達電腦權重 - 訊達電腦1 | 各項訊達電腦權重 - 訊達電腦2 | 各項訊達電腦權重 - 訊達電腦3 | 各項訊達電腦權重 - 訊達電腦4 |
|---|---|---|---|---|---|---|
| 2025 | 36%至50% | B | 0.16 | 0.25 | 0.10 | 0.49 |
| 2024 | 36%至50% | B | 0.19 | 0.29 | 0.17 | 0.35 |
| 2023 | 21%至35% | B+ | 0.22 | 0.31 | 0.19 | 0.28 |
| 2022 | 21%至35% | B+ | 0.20 | 0.33 | 0.23 | 0.24 |
註:績效排名:前5% - A+;6%-20%為A;21%~35%為A;36%~50%為B+; B:51%~65%;C+:66%~80%;C:81%~100%;D 資料來源:交易所、公司、CMoney、富邦投顧
公司深入分析
| 損益表 | 百萬元 | ||||
|---|---|---|---|---|---|
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 營業收入 | 24,483 | 30,089 | 33,783 | 39,421 | 50,909 |
| 銷貨成本 | 13,002 | 14,320 | 16,450 | 20,874 | 25,892 |
| 銷貨毛利 | 11,481 | 15,769 | 17,334 | 18,547 | 25,018 |
| 營業費用 | 4,535 | 5,525 | 6,989 | 8,421 | 10,047 |
| 營業利潤 | 6,946 | 10,245 | 10,344 | 10,126 | 14,970 |
| EBITDA | 9,983 | 14,234 | 12,869 | 12,193 | 14,148 |
| 利息淨收支 | 254 | 471 | 305 | (63) | (65) |
| 投資收益 | (36) | (21) | (33) | 10 | 0 |
| 匯兌淨損益 | 20 | 910 | (946) | 2,127 | 2,110 |
| 其他非營業收入 | 336 | 262 | 518 | (564) | (810) |
| 非營業收入合計 | 575 | 1,624 | (154) | 1,509 | 1,235 |
| 稅前淨利 | 7,520 | 11,869 | 10,191 | 11,635 | 16,205 |
| 所得稅 | 1,793 | 2,488 | 2,244 | 2,403 | 3,241 |
| 特別項目及少數股權 | 134 | 104 | 81 | 63 | 59 |
| 稅後淨利 | 5,593 | 9,277 | 7,866 | 9,169 | 12,905 |
| 基本每股稅後盈餘(元) | 50.65 | 82.77 | 70.17 | 81.60 | 114.68 |
| 完全稀釋每股稅後盈餘(元) | 50.19 | 82.33 | 70.06 | 81.60 | 114.68 |
| 股票股利(元) | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 |
| 現金股利支出(元) | 25.75 | 41.72 | 34.93 | 40.80 | 57.34 |
| YoY(%) | |||||
| 營業收入 | (9.7) | 22.9 | 12.3 | 16.7 | 29.1 |
| 銷貨毛利 | (3.8) | 37.4 | 9.9 | 7.0 | 34.9 |
| 營業利潤 | (4.4) | 47.5 | 1.0 | (2.1) | 47.8 |
| 稅後淨利 | (10.6) | 65.9 | (15.2) | 16.6 | 40.7 |
| 基本每股稅後盈餘 | (13.7) | 63.4 | (15.2) | 16.3 | 40.5 |
| 毛利率(%) | |||||
| 毛利 | 46.9 | 52.4 | 51.3 | 47.0 | 49.1 |
| 營運 | 28.4 | 34.1 | 30.6 | 25.7 | 29.4 |
| 淨額 | 23.4 | 31.2 | 23.5 | 23.3 | 25.3 |
| 息稅折舊攤提前利潤 | 40.8 | 47.3 | 38.1 | 30.9 | 27.8 |
| 財務比率 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 流動比率(%) | 380 | 320 | 369 | 550 | 498 |
| 速動比率(%) | 340 | 288 | 316 | 400 | 419 |
| 淨負債股權比率(%) | (39) | (39) | (30) | (32) | (33) |
| 稅後淨利率(%) | 23.4 | 31.2 | 23.5 | 23.3 | 25.3 |
| 資產周轉率(x) | 0.7 | 0.7 | 0.7 | 0.7 | 0.8 |
| 財務槓桿(x) | 1.3 | 1.3 | 1.2 | 1.2 | 1.2 |
| 資本支出/股東權益 | 0.7 | 0.6 | 0.7 | 0.6 | 0.6 |
| 總資產報酬率(%) | 14.7 | 18.5 | 15.6 | 16.0 | 18.3 |
| 淨值報酬率(%) | 22.1 | 29.1 | 21.1 | 20.7 | 24.3 |
| 資本報酬率(%) | 26.9 | 33.9 | 25.2 | 26.4 | 30.7 |
| 財務比率 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 股息保障倍數(x) | 2.3 | 2.2 | 0.8 | 1.4 | 1.6 |
| 所得稅保障倍數(x) | 3.7 | 2.6 | 1.6 | 2.3 | 2.2 |
| 資本支出保障倍數(x) | 2.5 | 1.7 | 0.7 | 1.8 | 2.4 |
| 應收帳款週轉率(x) | 2.5 | 2.4 | 2.4 | 4.3 | 2.6 |
| 存貨周轉率(x) | 4.9 | 4.2 | 3.8 | 2.0 | 3.3 |
| 應付帳款周轉率(x) | 7.1 | 5.1 | 4.5 | 8.5 | 5.0 |
| 應收帳款周轉天數 | 143 | 153 | 153 | 85 | 142 |
| 存貨週轉天數 | 75 | 87 | 97 | 184 | 112 |
| 應付帳款週轉天數 現金循環週期(天) | 51 167 | 72 168 | 81 169 | 43 226 | 73 182 |
股價及相對大盤績效圖
公司深入分析
| 資產負債表 | 百萬元 | ||||
|---|---|---|---|---|---|
| 現金及約當現金 | FY23 | FY24 | FY25 | FY26F | FY27F |
| 13,132 | 18,659 | 12,500 | 16,078 | 19,626 | |
| 應收款項 | 9,611 | 12,638 | 14,182 | 9,225 | 19,866 |
| 存貨 | 2,657 | 3,418 | 4,375 | 10,535 | 7,959 |
| 其他流動資產 | 674 | 1,046 | 2,177 | 2,811 | 2,981 |
| 流動資產 | 26,075 | 35,762 | 33,234 | 38,649 | 50,432 |
| 長期投資 | 189 | 570 | 709 | 639 | 674 |
| 固定資產 | 9,130 | 10,990 | 13,429 | 14,101 | 14,806 |
| 其他長期資產 | 2,559 | 2,890 | 3,060 | 4,044 | 4,588 |
| 總資產 | 37,952 | 50,211 | 50,433 | 57,433 | 70,500 |
| 短期借款 | 1,580 | 3,765 | 225 | 461 | 709 |
| 商業本票 | -- | -- | -- | 0 | 0 |
| 應付款項 | 1,823 | 2,835 | 3,669 | 2,470 | 5,145 |
| 其他流動負債 | 3,452 | 4,582 | 5,111 | 4,088 | 4,271 |
| 流動負債 | 6,854 | 11,182 | 9,005 | 7,026 | 10,133 |
| 長期借款 | 0 | 0 | -- | 0 | 0 |
| 其他長期負債 | 1,717 | 1,069 | 1,013 | 2,221 | 3,713 |
| 總負債 | 8,571 | 12,251 | 10,018 | 9,247 | 13,846 |
| 普通股 | 1,113 | 1,125 | 1,125 | 1,125 | 1,125 |
| 公積 | 8,896 | 9,831 | 9,863 | 10,780 | 12,071 |
| 保留盈餘 | 18,553 | 24,935 | 28,127 | 32,441 | 39,464 |
| 其他 | 818 | 2,068 | 1,299 | 3,840 | 3,994 |
| 總權益 | 29,381 | 37,960 | 40,415 | 48,186 | 56,654 |
| 總負債及權益 | 37,952 | 50,211 | 50,433 | 57,433 | 70,500 |
| 現金流量表 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 淨利 | 5,593 | 9,277 | 7,866 | 9,169 | 12,905 |
| 折舊與攤提 | 2,392 | 2,279 | 2,610 | 2,298 | 2,319 |
| 投資淨損益 | 36 | 21 | 33 | (10) | 0 |
| 營運資金增減 | 1,475 | (2,776) | (1,666) | (2,402) | (5,390) |
| 其他 | (362) | 1,257 | (315) | (558) | 303 |
| 來自營運之現金流量 | 9,133 | 10,058 | 8,528 | 8,497 | 10,137 |
| 資本支出 | (2,586) | (3,699) | (4,920) | (3,000) | (3,000) |
| 長投增減 | 105 | 381 | 140 | (519) | (528) |
| 其他 | (2,947) | (5,118) | (6,053) | 0 | 0 |
| 來自投資之現金流量 | (2,770) | (4,687) | (5,857) | (3,519) | (3,528) |
| 自由現金流量 | 6,363 | 5,371 | 2,671 | 4,978 | 6,609 |
| 借款增(減) | -- | -- | -- | -- | -- |
| 現金股利支出 | (2,804) | (2,898) | (4,670) | (3,939) | (4,591) |
| 發行公司債 | 1,080 | 342 | 0 | 0 | 0 |
| 償還公司債 | -- | -- | -- | 0 | 0 |
| 現金增資 | 2,306 | -- | -- | 0 | 0 |
| 其他 | 1,428 | 2,235 | (4,174) | 2,179 | 1,117 |
| 來自融資之現金流量 | (296) | (322) | (8,844) | (1,524) | (3,226) |
| 匯率調整 | (25) | 478 | 15 | 124 | 165 |
| 本期產生之現金流量 | 6,042 | 5,526 | (6,159) | 3,578 | 3,548 |
| 評價 | |||||
| FY23 | FY24 | FY25 | FY26F | FY27F | |
| 本益比(x) | 31.3 | 19.1 | 22.6 | 21.4 | 15.2 |
| 本營比(x) | 7.2 | 5.9 | 5.3 | 5.0 | 3.9 |
| 淨值報酬率 (%) | 6.4 | 4.9 | 4.6 | 4.2 | 3.5 |
| P/CFPS (x) | 19.3 | 17.7 | 20.9 | 23.1 | 19.4 |
| PE/growth (x) | (2.3) | 0.3 | (1.5) | 1.3 | 0.4 |
| P/FCFPS (x) | 27.0 | 28.1 | 49.4 | 35.7 | 27.5 |
| EV/EBITDA (x) | 16.7 | 11.5 | 12.9 | 14.8 | 12.5 |
| 股息殖利率 (%) | 1.6 | 2.6 | 2.2 | 2.3 | 3.3 |
百萬元 資產負債表
24,483 30,089 33,783 39,421 50,909 現金及約當現金
13,002 14,320 16,450 20,874 25,892 應收款項
8,421 10,047 其他流動資產
6,946 10,245 10,344 10,126 14,970 流動資產
9,983 14,234 12,869 12,193 14,148 長期投資
(65) 固定資產
0 其他長期資產
2,110 總資產
(810) 短期借款
1,235 商業本票
7,520 11,869 10,191 11,635 16,205 應付款項
3,241 其他流動負債
59 流動負債
9,169 12,905 長期借款
81.60 114.68 其他長期負債
81.60 114.68 總負債
0.00 普通股
57.34 公積
29.1 總權益
34.9 總負債及權益
40.7 現金流量表
49.1 折舊與攤提
29.4 投資淨損益
25.3 營運資金增減
27.8 其他
FY27F 長投增減
498 其他
419 來自投資之現金流量
(33) 自由現金流量
25.3 借款增(減)
0.8 現金股利支出
1.2 發行公司債
0.6 償還公司債
18.3 現金增資
24.3 其他
30.7 來自融資之現金流量
1.6 評價
2.4 本益比(x)
2.6 本營比(x)
3.3 淨值報酬率 (%)
5.0 P/CFPS (x)
142 PE/growth (x)
112 P/FCFPS (x)
73 EV/EBITDA (x)
182 股息殖利率 (%)
未來12個月本淨比區間圖
G