PDF 原檔:報告_國票_嘉晶3016_20260923_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_國票_嘉晶3016_20260923_003.png |
71KB | 真資料圖 | 圖1:投研部預估磊晶營收佔比堆疊圖,1Q25–4Q27,矽磊晶/化合物磊晶/鍺矽磊晶三類占比逐季變化 |
報告_國票_嘉晶3016_20260923_004.png |
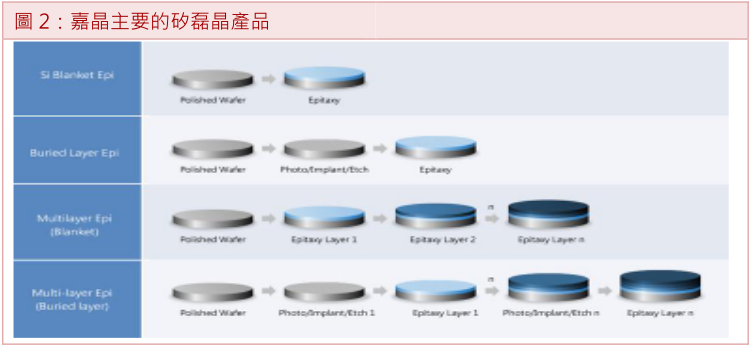
93KB | 真資料圖 | 圖2:嘉晶主要的矽磊晶產品製程流程圖,Si Blanket Epi/Buried Layer Epi/Multilayer Epi(Blanket)/Multi-layer Epi(Buried layer)四種磊晶結構示意 |
報告_國票_嘉晶3016_20260923_005.png |
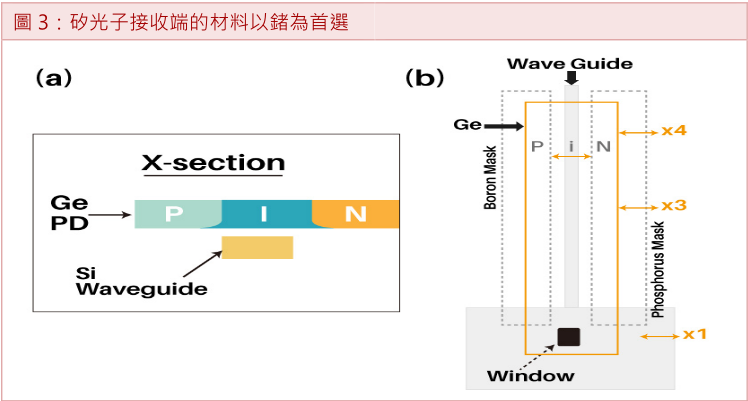
68KB | 真資料圖 | 圖3:矽光子接收端材料以鍺為首選,Ge PD 元件剖面結構圖(P-I-N 結構、Si Waveguide、Boron/Phosphorus Mask) |
報告_國票_嘉晶3016_20260923_009.png |
81KB | 真資料圖 | CMoney ESG Rating 卡片,嘉晶綜合評等 6 分,含交易所公司治理評鑑 51–65%/C+ |
報告_國票_嘉晶3016_20260923_010.png |
44KB | 真資料圖 | 溫室氣體盤查數據表,2022–2025 年排放總量(公噸)及範疇一/範疇二明細 |
報告_國票_嘉晶3016_20260923_011.png |
48KB | 真資料圖 | 企業用水量盤查數據表,2022–2025 年用水總量/回收水量/排水量(公噸) |
報告_國票_嘉晶3016_20260923_015.png |
47KB | 真資料圖 | 公司治理評鑑歷年等級表,2021–2025 年評鑑結果與加權項目比重 |
其餘
_001、_002、_006~_008、_012~_014、_016~_024.png皆 <40KB,未逐張 Read(預設為個股走勢卡、ESG小圖、董監持股、P/E·P/B 小區間、營收獲利走勢、外資投信買賣超等裝飾或次要圖表)。
原始內容
[法說會更新]
投資評等/目標價
3016.TT 嘉晶
有光又有電,就有好多新希望!
嘉晶電子成立於 1998 年,隸屬漢磊集團,為專業的矽及化合物磊晶片製造商。專注 於 4-8 吋矽磊晶、第三代化合物半導體碳化矽(SiC)與氮化鎵(GaN)磊晶的研發與製造, 具備SiC與GaN量產能力,目前新切入的矽鍺磊晶事業為市場關注的焦點。
重點摘要
買進
170
【前次投資建議】區間操作,93 【大盤指數/股價】47800 / 132.5
近一年個股及大盤報酬率
| 公司基本資料 | 公司基本資料 |
|---|---|
| 流通在外股數(百萬股) | 294 |
| 市值(百萬元) | 38,939 |
| 3M平均日成交值(百萬元) | 1,233 |
| 外資持股率(%) | 6.75 |
| 投信持股率(%) | 0.00 |
| 董監持股率(%) | 52.40 |
重點財報解析
| 百萬元 | FY25 | FY26F | FY27F |
|---|---|---|---|
| 營業收入 | 3,892 | 5,412 | 7,417 |
| 營業利益 | 18 | 971 | 1,770 |
| 母公司本期淨利 | 20 | 838 | 1,417 |
| EPS(元) | 0.07 | 2.89 | 4.88 |
| EPSYoY% | -92.39 | 4028.57 | 68.86 |
| 每股現金股利(元) | 0.50 | 1.00 | 1.00 |
| 每股淨值(元) | 17.12 | 19.89 | 23.7 |
| 本益比(x) | 5,110.0 | 41.7 | 24.7 |
| 本淨比(x) | 3.0 | 6.1 | 6.7 |
| 殖利率(%) | 0.4 | 0.8 | 0.8 |
環境、社會與治理(ESG)
➢ 2Q26 8吋矽磊晶與化合物半導體磊晶需求回溫,帶動獲利成長
嘉晶 2Q26 營收 13.09 億元,QoQ+23.6%,YoY+37.1%,創下近 14 季新高,主要受 AI 伺服器需求強勁帶動,8 吋矽磊晶及電源管理相關產 品拉貨增加,加上 GaN、SiC 等化合物半導體需求回溫;毛利率 23.45%, QoQ+5.7ppts,YoY+18.4ppts,小尺吋矽磊晶產能降低,而 8 吋矽磊 晶產品比重提高,且產能利用率提升使更多產量分攤固定成本成為毛利 率拉升的原因;稅後EPS 0.65元,亦較投研部預期的0.43元高。
➢ 3Q26 8吋氮化鎵與鍺矽磊晶新事業為營運發展重心
展望 3Q26,嘉晶營收動能強勁,其中 1)矽磊晶受惠 AI 伺服器與車用/ 工控需求,帶動 PMIC 與高階 MOSFET 等功率元件拉貨,預估營收 13.12 億元,QoQ+12.5%,YoY+46.1%;2)化合物半導體預估 1.6 億元, QoQ+12.7%,YoY+107.8%,6 吋 GaN 滿載且 8 吋試產;SiC 受惠日 本 IDM 大廠量產而擺脫谷底;3)矽光子/鍺矽磊晶雖處試產初期,但受 惠高速 Pluggable 模組整合優勢,帶動 PD 需求,預估開始挹注營收 1,500 萬元。3Q26 投研部預估營收 14.87 億元,QoQ+13.6%, YoY+52.5%;因部分客製化產品啟動漲價,以合理反映原物料上漲與各 項營運費用的增加,再加上高毛利的 AI 相關業務占比提升,毛利率 26.5%,QoQ+3.1ppts,YoY+18.7ppts;稅後EPS 0.91元,將持續創 下新高紀錄。
➢ 預估嘉晶2027年稅後EPS 4.88元,給予買進投資建議
嘉晶 AI 相關業務營收佔比預計由 2026 年的 30%攀升至 2027 年的 40% 以上。為滿足美系大廠與 CSP 客戶強勁需求,公司規劃於 2027 年大幅 擴充鍺矽磊晶產能,預估該業務營收將由 2026 年的 5,300 萬元衝至 2.36 億元,YoY+345.3%,並持續追加 8 吋矽磊晶產能以擴張高功率市場。 投研部預估 2026 年/2027 年營收分別為 54.12 億元/74.17 億元, YoY+39.1% /+37.1%,毛利率受惠高階應用提升至24.5% / 29.7%,稅 後 EPS 為 2.89 元/4.88 元。評價方面,考量公司的 SiC 業務於 2026 年 擺脫車市谷底、迎來向上轉折,且鍺矽磊晶受惠 800G/1.6T 光模組強勁 拉貨、強攻 AI 光通訊,在參考磊晶公司的同業 PER 約介於 30X~40X, 因此給予買進投資建議,目標價170元(2027F PE 35X)。
國票投顧
2026.09.23
洪有辰 C00270@ibfs.com.tw
國票投顧
公司簡介
嘉晶電子成立於 1998 年,隸屬漢磊集團,為專業的矽及化合物磊晶片製造商。為因 應全球生成式AI與AI Agent應用快速發展,公司主要布局矽磊晶(Silicon Epi)、化 合物半導體(Compound Semiconductor)及應用於矽光子(Silicon Photonics)的鍺矽 等三大磊晶平台,產品涵蓋高階電源管理、高功率元件、氮化鎵(GaN)、碳化矽(SiC), 以及高速光通訊等應用。公司 2Q26 矽磊晶營收佔比 89.1%為最大、化合物磊晶佔比 10.8%、鍺矽磊晶僅佔0.1%,其中AI應用佔比已超過2成。
資料來源:嘉晶法說會簡報;國票投顧整理
各式磊晶產品成嘉晶的強大護城河
嘉晶目前依據客戶需求與產品特性提供各式磊晶(Epitaxy)產品的研發,包含1) Si Blanket Epi(矽均勻/全面磊晶薄膜):在整片無圖案的拋光晶圓表面均勻生長單晶矽薄 膜,提供高度平坦、低缺陷密度且電性均勻的表面,主流尺寸為 6 吋與 8 吋,後者為 嘉晶近年積極發展的方向;2) Buried layer Epi(埋層磊晶):在拋光晶圓的特定區域先 形成隱藏導電層,接著在其上生長一層平滑單晶薄膜,具減少電流通過時的能量損耗、 能承受更高工作電壓與保持電晶體快速切換與反應等特性;3) Multilayer Epi (Blanket)(多層磊晶):在拋光晶圓上透過多次或連續的磊晶製程長出多層厚度、電性 或摻雜濃度都不同的結晶薄膜技術,在維持高耐壓的前提下,多層結構有助於降低導 通電阻,也是中高壓Power MOSFET與IGBT等功率元件的核心基礎結構;4) Multilayer Epi(Buried layer)(埋藏多層磊晶):在原本的拋光晶圓表面先進行局部或全 面性的高濃度摻雜,隨後在其上生長一層高品質的單晶磊晶層,把先前摻雜的區域埋 藏在最底層,極適合用於 PMIC、車用/工控分離式元件以及雙極性電晶體等高效能晶 片製造平台。
資料來源:嘉晶法說會簡報
國票投顧
2Q26 8吋矽磊晶與化合物半導體磊晶需求回溫,帶動獲利成長
嘉晶 2Q26 營收 13.09 億元,QoQ+23.6%,YoY+37.1%,創下近 14 季新高,較投 研部預期的 12.71 億元高 3%,主要受 AI 伺服器需求強勁帶動,8 吋矽磊晶及電源管 理相關產品拉貨增加,加上 GaN、SiC 等化合物半導體需求回溫,以及矽光子產品開 始小量生產所致;毛利率為 23.45%,QoQ+5.7ppts,YoY+18.4ppts,包含 4 吋、5 吋與 6 吋矽磊晶產能降低,而 8 吋矽磊晶產品比重提高,且產能利用率提升使更多產 量分攤固定成本成為毛利率拉升的原因;稅後淨利 1.88 億元,QoQ+86.5%,YoY 轉 虧為盈;稅後EPS 0.65元,亦較投研部預期的0.43元高。
3Q26 8吋氮化鎵與鍺矽磊晶新事業為營運發展重心
展望 3Q26,嘉晶各主要產品線預期將保持持續成長的態勢,其中:1)矽磊晶營收預 計將較 2Q26 進一步擴大,投研部預估為 13.12 億元,QoQ+12.5%,YoY+46.1%, 主因為 AI 伺服器與資料中心對電力架構升級、高階電源管理及車用/工控需求強勁, 帶動 PMIC、高階 MOSFET 與 IGBT 等中高壓功率元件拉貨大增所致;2)化合物半導 體營收預估為 1.6 億元,QoQ+12.7%,YoY+107.8%,其中 GaN6 吋磊晶的產能已 連續 4 季成長,目前達到滿載狀態,而 8 吋也已進入小規模試產階段,反映市場對 AI 伺服器電源管理、航太及太空衛星電源等高功率與高頻率電源轉換的需求強勁,至於 以車用為大宗的 SiC 磊晶在先前曾受中國市場價格競爭衝擊,但目前因公司旗下的日 本 IDM 大廠客戶於 2Q26 正式量產拉貨而擺脫谷底;3)矽光子/鍺矽磊晶雖然正處於 初期小量試產階段,佔比極低,但受惠於矽光子技術的飛速發展,該架構能與 CMOS 成熟製程高度整合,進而大幅降低高速可插拔式(pluggable)模組的生產成本與體積, 此項優勢也直接帶動接收端中的光偵測器(PD)相關需求與應用,投研部預估 3Q26 營 收為1,500萬元。
資料來源:J.Nxumaloetal.,IEEE,2018、iST宜特
綜上所述,投研部預估 3Q26 營收為 14.87 億元,QoQ+13.6%,YoY+52.5%;因部 分客製化產品啟動漲價,以合理反映原物料上漲與各項營運費用的增加,再加上高毛 利的 AI 相關業務占比提升,預估毛利率為 26.5%,QoQ+3.1ppts,YoY+18.7ppts; 稅後淨利2.63億元,QoQ+40.3%,YoY+1,813.9%;稅後EPS 0.91元,將持續創下 新高紀錄。
國票投顧
投研部預估嘉晶2027年稅後EPS 4.88元,給予買進投資建議
展望 2027 年,公司在營收與獲利將處於快速爆發的時期,AI 相關業務營收佔比預計 將從 2026 年的 30%攀升至 40%以上,為滿足美系國際大廠及 CSP 客戶延伸至 2028 年的強勁訂單需求,公司規劃於 2027 年將鍺矽磊晶產能進一步擴充,投研部預估此 部分營收將由 2026 年的 5,300 萬元進一步上升至 2.36 億元,YoY+345.3%,並持續 追加8吋矽磊晶產能,以擴張高功率的半導體市場。
投研部預估2026年/2027年營收分別為54.12億元/74.17億元,YoY+39.1% /+37.1%;毛利率在磊晶事業的高階應用佔比提升下,預估將為24.5% /29.7%;稅 後EPS 2.89元/4.88元。評價方面,考量公司的SiC業務於2026年擺脫車市谷底、 迎來向上轉折,且鍺矽磊晶受惠 800G/1.6T 光模組強勁拉貨、強攻高速 AI 光通訊市 場,在參考磊晶公司的同業 PER 約介於 30X~40X,因此給予買進投資建議,目標價 170元(2027F PE 35X)。
資料來源:國票投顧
| 表1:嘉晶獲利預估比較3Q26F、4Q26F | 表1:嘉晶獲利預估比較3Q26F、4Q26F - 調整後 - 3Q26F - (百萬元) | 表1:嘉晶獲利預估比較3Q26F、4Q26F - 調整後 - 4Q26F - (百萬元) | 表1:嘉晶獲利預估比較3Q26F、4Q26F - 調整前 - 3Q26F - (百萬元) | 表1:嘉晶獲利預估比較3Q26F、4Q26F - 調整前 - 4Q26F - (百萬元) | 表1:嘉晶獲利預估比較3Q26F、4Q26F - 差異 - 3Q26F - (%) | 表1:嘉晶獲利預估比較3Q26F、4Q26F - 差異 - 4Q26F - (%) |
|---|---|---|---|---|---|---|
| 營業收入 | 1,487 | 1,557 | 1,342 | 1,453 | 10.80 | 7.16 |
| 營業毛利 | 394 | 435 | 246 | 268 | 60.16 | 62.31 |
| 營業利益 | 304 | 333 | 165 | 184 | 84.24 | 80.98 |
| 稅後淨利 | 263 | 286 | 143 | 158 | 83.92 | 81.01 |
| EPS(元) | 0.91 | 0.99 | 0.49 | 0.55 | 85.71 | 80 |
| 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) |
| 毛利率 | 26.50 | 27.95 | 18.35 | 18.48 | 8.15 | 9.47 |
| 營業利益率 | 20.42 | 21.40 | 12.27 | 12.64 | 8.15 | 8.76 |
| 稅後淨利率 | 17.71 | 18.39 | 10.63 | 10.87 | 7.08 | 7.52 |
資料來源:國票投顧
| 表2:嘉晶獲利預估比較2026F、2027F | 表2:嘉晶獲利預估比較2026F、2027F | 表2:嘉晶獲利預估比較2026F、2027F | 表2:嘉晶獲利預估比較2026F、2027F | 表2:嘉晶獲利預估比較2026F、2027F | 表2:嘉晶獲利預估比較2026F、2027F | 表2:嘉晶獲利預估比較2026F、2027F |
| 調整後 | 調整後 | 調整前 | 調整前 | 差異 | 差異 | |
| FY26F (百萬元) | FY27F (百萬元) | FY26F (百萬元) | FY27F (百萬元) | FY26F (%) | FY27F (%) | |
| 營業收入 | 5,412 | 7,417 | 5,125 | -- | 5.60 | -- |
| 營業毛利 | 1,324 | 2,199 | 934 | -- | 41.76 | -- |
| 營業利益 | 971 | 1,770 | 606 | -- | 60.23 | -- |
| 稅後淨利 | 838 | 1,417 | 527 | -- | 59.01 | -- |
| EPS(元) | 2.89 | 4.88 | 1.82 | -- | 58.79 | -- |
| 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) | 重要比率(%) |
| 毛利率 | 24.47 | 29.65 | 18.23 | -- | 6.24 | -- |
| 營業利益率 | 17.93 | 23.87 | 11.83 | -- | 6.10 | -- |
| 稅後淨利率 | 15.48 | 19.11 | 10.27 | -- | 5.21 | -- |
國票投顧
未來12個月P/E區間
未來12個月P/B區間
資料來源:國票投顧
近二十日籌碼變化
十大股東結構
資料來源:國票投顧
| 持股人姓名 | 持股率% |
|---|---|
| 漢磊科技(股) | 52.40 |
| 南亞光電(股) | 3.38 |
| 大通摩根證券 | 1.45 |
| 葉文貴 | 1.33 |
| 匯豐高盛國際 | 1.22 |
| 嘉才投資(有) | 1.07 |
| 葉碧香 | 0.98 |
| 黃武順 | 0.94 |
| 陳秀卿 | 0.87 |
| 花旗託柏克萊 | 0.79 |
| 持股人 | 身分別 | 持股率% |
|---|---|---|
| 漢磊科技(股)彭慎翔 | 董事 | 52.4 |
| 漢磊科技(股)徐建華 | 董事長/部門總經理 | 52.4 |
| 漢磊科技(股)范桂榮 | 董事 | 52.4 |
| 漢磊科技(股)陳其賢 | 董事 | 52.4 |
| 世界先進積體電路梁文穎 | 董事 | 0 |
| 世界先進積體電路蔣經華 | 董事 | 0 |
| 崔秉鉞 | 獨立董事 | 0 |
| 曾棟樑 | 獨立董事 | 0 |
| 胡漢良 | 獨立董事 | 0 |
| 彭慎翔 | 法人代表(董事) | 0 |
董監事持股
資料來源:CMoney
資料來源:CMoney
國票投顧
環境保護 Environment
資料來源:CMoney、企業揭露資訊
溫室氣體
水資源
社會責任 Social Responsibility
7,000,000
702
員工人數
668
2021
2022
698
2023
2024
2025
員工人數(人)
營業收入淨額(千)
6,000,000
博士(%)
0.42
員工人數與營收
員工學歷分佈
727
0.43
0.29
5,000,000
4,000,000
3,000,000
(%)干藍
15.6
16.15
15.24
大專(%)
68.52
69.12
70.51
2,000,000
高中(%)
14.21
13.03
12.68
1,000,000
740
720
700
680
660
640
620
0
高中以下...
1.25
1.27
1.28
2024
2025
2026
724
國票投顧
公司治理評鑑
公司治理 Corporate Governance
企業功能委員會
| 功能委員會 | 功能委員會 | 功能委員會 | 功能委員會 |
|---|---|---|---|
| 審计委員会(非强制设置) | 審计委員會(強制设設置) | ★ | |
| 提名委員會 | 資訊安全委員會 | ||
| 公司治理委員會 | 永續發展委員會 | ||
| 薪資報酬委員會 | ★ | 誠信經營委員會 | |
| 風險管理委員會 | 策略委員會 |
資料來源:CMoney、企業揭露資訊
今年以來沒有裁罰資訊
資料來源:CMoney蒐集MOPs重訊、環保署、金管會、勞動部裁罰資訊
附註說明
溫室氣體與水資源企業資訊來源為永續報告書及公開資訊觀測站
- 企業資料於每年6/30及9/30申報截止,CMoney蒐集整理數據於每年8月及10月更新最新資料
- 依循GRI國際準則,企業揭露溫室氣體與水資源等資料應揭露至少3至5年,因此最新年度永續報告書應有3至5年數據,表格數據以最新年度公告數據呈現
舉例.去年A公司公告2020、2019年溫室氣體資料,今年只公告2021年資料,視為今年沒有公告2020、2019歷史資料,於表格中只會呈現2021年資料。
企業裁罰資訊
國票投顧
綜合損益表
| 百萬元 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F | FY25 | FY26F | FY27F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 1,059 | 1,309 | 1,487 | 1,557 | 1,699 | 1,805 | 1,903 | 2,010 | 3,892 | 5,412 | 7,417 |
| 營業毛利 | 188 | 307 | 394 | 435 | 486 | 528 | 570 | 615 | 306 | 1,324 | 2,199 |
| 營業費用 | 76 | 85 | 90 | 102 | 101 | 106 | 109 | 112 | 289 | 354 | 429 |
| 營業利益 | 112 | 221 | 304 | 333 | 385 | 422 | 461 | 503 | 18 | 971 | 1,770 |
| 稅前淨利 | 126 | 229 | 321 | 352 | 390 | 427 | 466 | 508 | 29 | 1,027 | 1,790 |
| 本期淨利(NI) | 101 | 188 | 263 | 286 | 309 | 338 | 369 | 403 | 20 | 838 | 1,417 |
| 淨利歸屬於_母公司業主 | 101 | 188 | 263 | 286 | 309 | 338 | 369 | 403 | 20 | 838 | 1,417 |
| 淨利歸屬於_非控制利益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 每股盈餘_本期淨利 | 0.35 | 0.65 | 0.91 | 0.99 | 1.06 | 1.16 | 1.27 | 1.39 | 0.07 | 2.89 | 4.88 |
| QoQ(%) | |||||||||||
| 營收淨額 | -0.55 | 23.58 | 13.63 | 4.71 | 9.12 | 6.24 | 5.43 | 5.62 | |||
| 銷貨毛利 | 49.63 | 63.06 | 28.39 | 10.44 | 11.66 | 8.65 | 7.97 | 7.97 | |||
| 營業利益 | 115.74 | 97.33 | 37.13 | 9.71 | 15.43 | 9.62 | 9.31 | 9.20 | |||
| 稅後純益_母公司淨利 | 116.57 | 86.45 | 40.29 | 8.75 | 7.76 | 9.42 | 9.20 | 9.18 | |||
| YoY(%) | |||||||||||
| 營收淨額 | 18.06 | 37.08 | 52.48 | 46.22 | 60.44 | 37.93 | 27.98 | 29.09 | -5.25 | 39.06 | 37.06 |
| 銷貨毛利 | 232.36 | 538.04 | 418.73 | 245.96 | 158.15 | 72.02 | 44.66 | 41.43 | -19.77 | 332.11 | 66.07 |
| 營業利益 | 虧轉盈 | 虧轉盈 | 5956.68 | 540.49 | 242.68 | 90.37 | 51.76 | 51.05 | -75.67 | 5368.52 | 82.40 |
| 稅後純益_母公司淨利 | 3451.73 | 虧轉盈 | 1813.93 | 516.04 | 206.54 | 79.89 | 40.03 | 40.59 | -92.28 | 4004.29 | 69.15 |
| 各項比率 | |||||||||||
| 營業毛利率 | 17.77 | 23.45 | 26.50 | 27.95 | 28.60 | 29.25 | 29.96 | 30.62 | 7.88 | 24.47 | 29.65 |
| 營業利益率 | 10.60 | 16.92 | 20.42 | 21.40 | 22.64 | 23.36 | 24.22 | 25.04 | 0.46 | 17.93 | 23.87 |
| 稅前淨利率 | 11.88 | 17.48 | 21.57 | 22.62 | 22.93 | 23.63 | 24.48 | 25.29 | 0.75 | 18.98 | 24.14 |
| 稅後淨利率 | 9.50 | 14.34 | 17.71 | 18.39 | 18.16 | 18.70 | 19.37 | 20.03 | 0.52 | 15.48 | 19.11 |
財務狀況表
現金流量表
資料來源:CMoney、國票投顧
| 百萬元 | FY25 | FY26F | FY27F |
|---|---|---|---|
| 現金及約當現金 | 2,286 | 2,442 | 3,016 |
| 應收款項 | 928 | 2,454 | -1,105 |
| 存貨 | 590 | 270 | 590 |
| 其他流動資產 | 4 | -1,041 | 2,594 |
| 流動資產 | 3,891 | 4,126 | 5,095 |
| 長期投資 | 20 | 0 | 0 |
| 不動產、廠房與設備 | 2,412 | 2,416 | 2,420 |
| 其他非流動資產 | 580 | 1,597 | -81 |
| 非流動資產 | 3,012 | 4,014 | 2,339 |
| 資產總計 | 6,903 | 8,140 | 7,434 |
| 短期借款 | 297 | 450 | 495 |
| 應付款項 | 662 | 1,155 | 662 |
| 其他流動負債 | 88 | -477 | 1,544 |
| 流動負債 | 1,047 | 1,128 | 1,393 |
| 長期借款 | 0 | 0 | 0 |
| 其他非流動負債 | 917 | 0 | 832 |
| 非流動負債 | 917 | 1,949 | 832 |
| 負債總計 | 1,963 | 2,399 | 2,224 |
| 股本 | 2,885 | 2,885 | 2,885 |
| 資本公積 | 1,651 | 1,759 | 1,759 |
| 保留盈餘 | 406 | 1,099 | 2,372 |
| 其他權益 | -3 | -3 | -1,806 |
| 股東權益 | 4,940 | 5,740 | 5,210 |
| 百萬元 | FY25 | FY26F | FY27F |
|---|---|---|---|
| 本期稅前淨利(淨損) | 29 | 1,027 | 1,790 |
| 折舊攤提 | 401 | 478 | 479 |
| 營運資金增減 | -33 | -1,699 | 621 |
| 其他 | 96 | -812 | -800 |
| 來自營運之現金流量 | 492 | -1,005 | 2,090 |
| 資本支出 | -449 | -100 | -100 |
| 長投增減 | 0 | 0 | 0 |
| 其他 | 10 | 144 | 71 |
| 來自投資之現金流量 | -439 | 44 | -29 |
| 自由現金流量 | 53 | -962 | 2,061 |
| 借款增(減) | 252 | 355 | -440 |
| 其他 | -657 | 463 | 300 |
| 來自融資之現金流量 | -405 | 1,118 | -1,488 |
| 本期產生之現金流量 | -352 | 156 | 574 |
| 期末現金及約當現金 | 2,286 | 2,442 | 3,016 |
財務比率表
資料來源:CMoney、國票投顧
| (%) | FY25 | FY26F | FY27F |
|---|---|---|---|
| 負債比率 | 28.44 | 29.48 | 29.92 |
| 槓桿比率 | 39.75 | 41.80 | 42.69 |
| 流動比率 | 371.69 | 365.89 | 365.89 |
| 存貨周轉率(次) | 5.22 | 9.50 | 12.13 |
| 存貨週轉天數 | 68.98 | 38.42 | 30.10 |
| 應收帳款週轉天數 | 84.80 | 120.45 | 33.20 |
| 股東權益報酬率 | 0.41 | 14.60 | 27.21 |
| 總資產報酬率 | 0.29 | 11.14 | 18.20 |
國票投顧
近八季營收及稅後淨利
近八年營收及稅後淨利
近八季三率走勢圖
近八年股利及殖利率
近八月外資買賣超
近八月投信買超
歷史投資建議走勢
國票投顧
國票買進個股數
評等說明
| 投資評等 | 個股數 |
|---|---|
| 強力買進/買進 | 94 |
| 評等 | 定義 |
|---|---|
| 強力買進 | 預估未來3個月內的絕對報酬高於40%,且短期股價動能強 勁 |
| 買進 | • 預估未來3個月內的絕對報酬高於20% • 中大型股及金融股:預估未來3個月內的絕對報酬高於 12%以上 |
| 區間操作 | • 預估未來3個月內絕對報酬小於20% • 中大型股及金融股:預估未來3個月內的絕對報酬小於 12% |
| 觀望 | 預估未來3個月內的絕對報酬低於0% |
| 未評等 | • 該公司未於國票核心持股名單 • 國票可能與該公司進行業務而處於緘默期 |
備註:「續推買進」報告-預估未來 3 個月內的絕對報酬高於 10%;中大型股及 金融股,預估未來3個月內的絕對報酬高於6%以上
研究員聲明
本研究報告之內容,係研究人員就其專業能力之善意分析,負責之研究人員(或者負責參與的研究人員)確認:本研究報告的內容係反映研究人員對於相關證券的個人 看法;研究人員的報酬與本研究報告內容表述的個別建議或觀點無關。
公司總聲明
- 國票證券投資顧問股份有限公司為國票金控融控股公司之集團成員,國票金融控股公司所屬子公司暨關係企業(以下簡稱國票金控集團)從事廣泛金融業務,包括 但不限於票券、保險、證券經紀、自有資金投資與交易、資產管理及證券投資信託等。國票金控集團對於本報告所涵蓋之標的公司可能有投資或其他業務往來 關係。
- 國票金控集團及其所屬員工,可能會投資本報告所涵蓋之標的公司,且其交易方向與本報告中所提及交易方向可能不一致。除此之外,國票金控集團於法令許 可的範圍內,亦有可能以本報告所涵蓋之標的公司作為發行衍生性金融商品之標的。國票金控集團轄下的銷售人員、交易員及其他業務人員可能會為其客戶或 自營部門提供口頭或書面市場看法或交易策略,然而該等看法與策略可能與本報告意見不盡一致。國票金控集團之資產管理、自營及其他投資業務所有之投資 決策也可能與本報告所提供之建議或看法不一致。
- 本報告純屬研究性質,僅供集團內部同仁及特定客戶參考,不保證其完整性及精確性,且不提供或嘗試遊說客戶做為買賣股票之投資依據。報告中所有的意見 與預估,係取自本公司相信為可靠之資料來源,且為特定日期所為之判斷,有其時效性,爾後若有變更,本公司將不做預告或主動更新。投資人於決策時應審慎 衡量本身風險,並就投資結果自行負責。以上報告內容之著作權屬國票投顧所有,非經本公司同意,禁止任何形式之抄襲、引用或轉載。