PDF 原檔:報告_CTBC_SpaceX_Initiation_20261021_original.pdf
圖片清單(已驗證 2026-10-22)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_SpaceX_Initiation_20261021_001.png |
21KB | 裝飾·logo·banner | 封面股價走勢圖「股價與指數走勢(%)」:SPCX US EQUITY 與 S&P500,2026/6 起,SPCX 先漲約 25% 後跌至約 -30%,再回升後回落至約 -8%;屬股價圖,非產業資料圖 |
報告_CTBC_SpaceX_Initiation_20261021_002.png |
262KB | 真資料圖 | 圖表一 SIA/Bryce Tech 2025 Global Satellite Industry Revenues:全球太空經濟 US$429B;衛星產業 US$303B(衛星服務 US$105B、地面設備 US$165.2B、衛星製造 US$20.4B);非衛星產業含政府太空預算 US$125.7B、發射 US$12.4B、太空永續活動 US$500M;全年商業發射 296 次 |
報告_CTBC_SpaceX_Initiation_20261021_003.png |
20KB | 真資料圖 | 圖表四 長條圖,橫軸 2024/1 至 2026/9 逐月,縱軸 0-450,月值約 80-390 不等(2025/5 約 390 為高點,2026/9 約 80);圖上無軸名,內文標題為 Starlink 衛星發射量 |
報告_CTBC_SpaceX_Initiation_20261021_004.png |
128KB | 真資料圖 | 圖表五 Starlink 服務應用場景照片組(標題 Wide Application):車頂、船艙、露營車等天線安裝,手機緊急警報畫面,衛星對地覆蓋示意 |
報告_CTBC_SpaceX_Initiation_20261021_005.png |
14KB | 裝飾·logo·banner | PER Band 折線圖:縱軸 60-310,2026/7 起自約 305 急降至約 150 再降至約 75-95 區間;無通帶線,屬股價評價圖 |
報告_CTBC_SpaceX_Initiation_20261021_006.png |
16KB | 裝飾·logo·banner | PBR Band 折線圖:縱軸 8-20,2026/6 起自約 17.7 降至約 11.2 後回升至約 15-16;屬股價評價圖 |
原始內容
【中信投顧投資分析報告】
【中信投顧投資分析報告】
【中信投顧投資分析報告】
美股個股報告
*美元
| 潛在漲幅 | 48.86% |
|---|---|
| 前日收盤價* | 147.79 |
| 目標價 | 220.00 |
| 前次目標價 | 1 |
| 前次評等 | |
| *美元 | |
| 公司基本資訊 | |
| 已發行股数(百萬股) | |
| 總市值(百萬元) | 2,251,251 |
| 本益比(TTM) | |
| 股價淨值比(LYR) | 15.31 |
| 股息(元) | 1 |
| 殖利率 | 1 |
| 52週最高價 | 225.64 |
| 52週最低價 | 104.83 |
| 月均成交量(千股) | 94,011 |
營業比重(3Q26)
資料來源:Bloomberg
賴彥維
Benson.lai@ctbcsis.com
航太
SpaceX (SPCX)
首次評等
買進(Buy)
財報、財測大幅優於預期,SI(AI)成為最大業務
- ⚫ 財報、財測皆顯著優於市場共識
- ⚫ SI部門成為第一大業務,且轉虧為盈
- ⚫ Starlink用戶數穩定成長
財報、財測顯著優於市場共識,並實現虧轉盈:SpaceX 於 10/20 舉行財 報會議,FY3Q26 營收 146 億美元(QoQ+87%,YoY+161%),優於市 場共識129億美元,GAAP毛利率62.4%,EPS 0.35美元,顯著優於 市場共識 0.15 美元,且由虧轉盈。公司本次維持 2026 年底年化經常 性收入(ARR)目標 1,000 億美元不變,並給予 1Q27 營收目標為 330~370 億美元,大幅優於市場共識 244 億美元,公司優異財報及財 測表現使盤後股價上漲8%。
SI(AI)部門成為第一大業務,且轉虧為盈:SI 部門 FY3Q26 營收 76 億美元,首次成為公司最大業務,主要受惠雲端服務合約及Grok Bot 帶動。其中 SI 解決方案與基礎建設業務營收 70 億美元,廣告營收 5.4 億美元(YoY+19%)。部門調整後 EBITDA 為 50 億美元,營業利 潤 4.31 億美元,由 FY2Q26 營業虧損 13 億美元轉虧為盈。公司目前 算力規模已達2.2 GW,預期年底將達2.5~3GW,目前每月上線約20 萬台GB300,2027年目標則為13 GW,將以Vera Rubin為主,預期 FY2Q27末將上線44萬台VR伺服器。
Starlink 用戶數每年高速成長:Connectivity 部門 FY3Q26 營收 52 億美元(YoY+69%,QoQ+22%),毛利率 55%,FY3Q26 消費用戶數 達1,360萬,淨增加160萬用戶。ARPU(Average Revenue Per User) 方面,FY3Q26 ARPU 69美元/月(QoQ+5%),低於FY3Q25的83美 元/月,主因為公司服務範圍由原先歐美轉向南美、非洲、東南亞等 地區,因此在定價策略上進行調整。Starlink Mobile手機直連業務月 活躍用戶突破 2,200 萬(QoQ+37%),已獲 FCC 批准發射 15,000 顆 Mobile V2衛星並收購低頻段頻譜,預計2028年初開通服務。
評價:我們認為 SpaceX 於太空產業位處龍頭地位,且目前並未有競 爭對手,加上 Grok 帶來強勁成長動能,因此首次評等給予「買進」, 評價面考量公司位於高速成長初期,加上公司業務多為訂閱模式, 以PS方式給予評價,目標價220美元(2027每股營收10.8美元 × 20 倍 PSR)。風險因子:低軌衛星用戶數不如預期、AI 資料中心建置需 求轉弱。
| (百萬,美元) | 2025 | 2026(F) | 2027(F) | 1Q26 | 2Q26 | 3Q26 | 4Q26(F) | 1Q27(F) | 2Q27(F) | 3Q27(F) |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 18,674 | 49,822 | 181,448 | 4,694 | 7,814 | 14,575 | 22,739 | 33,102 | 41,059 | 49,382 |
| 營業毛利 | 9,223 | 28,586 | 104,748 | 2,306 | 4,319 | 9,097 | 12,864 | 18,784 | 23,654 | 28,458 |
| 營業利益 | (2,589) | 5,903 | 61,264 | (1,943) | (143) | 2,791 | 5,198 | 9,500 | 13,178 | 16,994 |
| 稅前純益 | (4,219) | 4,134 | 60,104 | (4,270) | (518) | 4,014 | 4,908 | 9,210 | 12,888 | 16,704 |
| 稅後 EPS(元) | (1.69) | 0.33 | 3.37 | (1.27) | (0.09) | 0.35 | 0.36 | 0.61 | 0.80 | 0.98 |
| 毛利率 | 49.4% | 57.4% | 57.7% | 49.1% | 55.3% | 62.4% | 56.6% | 56.7% | 57.6% | 57.6% |
| 營業利益率 | -13.9% | 11.8% | 33.8% | -41.4% | -1.8% | 19.1% | 22.9% | 28.7% | 32.1% | 34.4% |
| 稅前純益率 | -22.6% | 8.3% | 33.1% | -91.0% | -6.6% | 27.5% | 21.6% | 27.8% | 31.4% | 33.8% |
| 營業收入 YoY | 33.2% | 166.8% | 264.2% | 15.4% | 91.9% | 161.4% | 358.4% | 605.2% | 425.4% | 238.8% |
| 稅前純益 YoY | - | - | 1353.7% | - | - | - | - | - | - | 316.2% |
2026/10/21
【中信投顧投資分析報告】
【中信投顧投資分析報告】
【中信投顧投資分析報告】
2026/10/21
SpaceX 為全球太空產業龍頭:SpaceX 業務主要分為 Connectivity、AI 及 Space 三大部門。Connectivity 以 Starlink 衛星連網服務為核心,涵 蓋消費者、企業及政府客戶業務,包括Starshield相關服務;SI(Super Intelligence)部門以 SpaceXSI(前 xAI)為核心,涵蓋 AI 運算服務、Grok 及 X(前 Twitter)平台;Space 部門則涵蓋火箭發射服務與太空計畫開發 業務。公司FY3Q26業務比重分別為Connectivity 36%、SI 52%、Space 12%。SpaceX 在衛星通訊與火箭發射領域均具領先地位,2025 年 SpaceX 共發射 165 次火箭,全球火箭發射共 325 次,其市占率約 50.8%,而在衛星通訊領域,Starlink 則為目前唯一可提供寬頻衛星通 訊服務給大規模用戶的供應商。
圖表一:衛星產業市場規模
資料來源:SIA,中信投顧整理
Falcon 9開啟火箭技術革命:傳統火箭多為一次性設計,主要結構於 發射後拋棄,使每次發射任務均須重新製造與整備,導致火箭發射成 本高昂。而SpaceX的獵鷹9號(Falcon 9)於2015年首次完成一級火箭 回收,並於 2017 年實現回收助推器再次飛行,突破火箭一次性使用限 制,降低火箭發射成本,使衛星寬頻通訊商業化可行性提高。Falcon 9 每次發射衛星報價約在 3,200 美元/公斤,SpaceX 自用成本更低,而最 新的傳統火箭(Ariane 6)發射報價則約在6,000美元/公斤,相比之下 SpaceX 在火箭發射成本上有顯著優勢。而下一代火箭星艦(Starship) 推測每公斤成本約在 600 美元/公斤,且目標為全部回收並將發射成本 進一步降低至200美元/公斤,有望進一步帶動衛星發射數量。
圖表二:各種類火箭比較
| Ariane 6 | Falcon 9 | Starship | |
|---|---|---|---|
| 回收性 | 一次性 | 部分回收 | 全部回收 |
| 運載量 | 21.7噸 | 22.8噸 | 150噸 |
| 運載空間 | 300立方公尺 | 200立方公尺 | 1,000立方公尺 |
| 發射報價 | 1.3億美元 | 7,400萬美元 | 9,000萬美元 |
| 發射成本(kg/USD) | 6,000 | 3,200 | 600 |
資料來源:中信投顧整理
Starship 成功佈署 V3 衛星:SpaceX 於 9/28 進行第 14 次 Starship 試射, 本次除了成功使一級推進器成功濺落墨西哥灣,首次將上層太空船送
【中信投顧投資分析報告】
【中信投顧投資分析報告】
【中信投顧投資分析報告】
2026/10/21
入軌道,同時成功佈署26顆Starlink V3衛星。惟任務過程仍出現若 干異常,上層引擎異常提前關閉,使公司一度放棄入軌計畫,成功入 軌後公司將原定 10 小時在軌飛行計畫縮短至 3 小時,同時在推進器回 推時亦有一台引擎故障,顯示 Starship 距離穩定回收使用仍需時間改 進。雖然 Starship 距離最終目標仍有一段距離,但本次成功佈署 V3 衛 星對低軌衛星產業有正面意義,公司預期 2027 年中有望使 V3 在軌衛 星數量達數百顆,能使用戶感受到明顯的速度提升與降低延遲。公司 預期第 15 次試射時間落在下個月,將嘗試透過發射塔回收推進器與太 空船,若成功回收並再飛有望使低軌衛星產業迎來新一波成長期。
圖表三:V2/V3衛星比較與Starship試射(紅框為V3衛星)
| V2 (mini) | V3 | |
|---|---|---|
| 下載頻寬 | 100 Gbps | 1 Tbps |
| 上傳頻寬 | 7 Gbps | 160 Gbps |
| 重量 | 800 kg | 2,000 kg |
| 主要發射火箭 | Falcon 9 | Starship |
| 單次發射顆數 | 27顆 | 60顆 |
資料來源:SpaceX,中信投顧整理
Space 部門取得多項發射合約:Space 部門主要負責火箭發射服務與太 空計畫開發業務,FY3Q26 營收 18 億美元(QoQ+84%,YoY+6%),上 季度 FY2Q26 營收 9.6 億美元(YoY+29%)。本季度火箭發射 35 次(含 21次Falcon 9 Starlink任務、2次Starship試射、1次Falcon Heavy發 射羅馬太空望遠鏡及 11 次客戶任務),並獲得多項發射任務合約(3 項 Dragon載人任務、Artemis III Starlink合約、18項國安發射任務、 Starship 登月合約及 3 項 Starfall 任務)。公司先前宣佈設立路易斯安那 州火箭基地,預期將有 20 座以上發射塔,每年可發射數百萬噸物資進 入太空,將是 Starship 主要發射基地,預期 2028~2029 年可實現首次 發射。此外 Starship 目標於 2027 上半年每週發射一次、下半年每週發 射兩次,2027 年初將進行二級火箭再飛及在軌燃料加注,並開始發射 Mobile V2及Starmind衛星。
圖表四:Starlink衛星發射量與用戶數
資料來源:中信投顧整理
Starlink 用戶數每年高速成長:Connectivity 部門 FY3Q26 營收 52 億 美元(YoY+69%,QoQ+22%),毛利率 55%(包含 3%一次性關稅退稅效 益),上季度 FY2Q26 營收 43 億美元(QoQ+32%,YoY+66%),營業利 益 17 億美元(YoY+79%)。Starlink 為 Connectivity 第二大業務,大規 模衛星寬頻通訊首要條件即為龐大的衛星星系,公司透過較低火箭發 射成本,使其衛星數量遙遙領先,目前共有約 1.1 萬顆在軌衛星。其 用戶可分為消費者、企業與政府,消費訂閱用戶數自商轉以來每年均
| 年份 | 用戶數(萬) | 淨增加(萬) |
|---|---|---|
| 2022 | 100 | - |
| 2023 | 230 | 130 |
| 2024 | 460 | 230 |
| 2025 | 890 | 430 |
| 1Q26 | 1,030 | 140 |
| 2Q26 | 1200 | 170 |
| 3Q26 | 1360 | 160 |
【中信投顧投資分析報告】
【中信投顧投資分析報告】
【中信投顧投資分析報告】
2026/10/21
有進翻倍成長,FY3Q26 消費用戶數達 1,360 萬,主要來自已開發市場, FY1Q26/2Q26/3Q26 分別淨增加 140/170/160 萬用戶。企業與航空用戶 達數十萬,航空服務已與 12,000 架飛機簽約,占全球飛機總量約 1/4, 相關產能自年初成長4倍,預期年底前將再度翻倍。在ARPU(Average Revenue Per User)方面,FY3Q26 ARPU 69美元/月(QoQ+5%),低於 FY3Q25 的 83 美元/月,主因為公司服務範圍由原先歐美轉向南美、非 洲、東南亞等地區,因此在定價策略上進行調整。Starlink Mobile手機 直連業務月活躍用戶突破 2,200 萬(QoQ+37%),已獲 FCC 批准發射 15,000顆Mobile V2衛星並收購低頻段頻譜,預計2028年初開通服務。
圖表五:Starlink服務應用場景
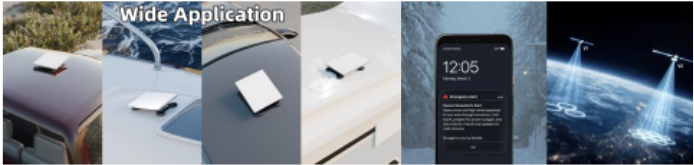
資料來源:Amazon、SpaceX,中信投顧整理
SI 部門成為第一大業務,且轉虧為盈:SI 部門 FY3Q26 營收 76 億美 元(QoQ 增加 50 億美元,YoY 增加 67 億美元),首次成為公司最大業 務,主要受惠雲端服務合約及Grok Bot帶動,Grok Bot帶動付費用戶 已達 80 萬。其中 SI 解決方案與基礎建設業務營收 70 億美元(含 Cursor 合併的 6.08 億美元),若不計入 Cursor 營收季成長 192%;廣告營收 5.4 億美元(YoY+19%)。部門調整後 EBITDA 為 50 億美元,營業利潤 4.31 億美元(若排除 Cursor 併購相關 12 億美元股權激勵費用後營業利 潤為 16 億美元),由 FY2Q26 營業虧損 13 億美元轉虧為盈。公司目前 算力規模已達2.2 GW,預期年底將達2.5~3 GW,目前每月上線約20 萬台GB300,2027年目標則為13 GW,將以Vera Rubin為主,預期 FY2Q27末將上線44萬台VR伺服器。
【中信投顧投資分析報告】
【中信投顧投資分析報告】
【中信投顧投資分析報告】
PER Band
PBR Band
資料來源:Bloomberg,中信投顧整理
| 投資評等說明 | 個股評等 | Rating | 定義 |
|---|---|---|---|
| 買進 | Buy (B) | 相較於市場指數之回報潛力極具吸引力 | |
| 增加持股 | Overweight (OW) | 相較於市場指數之回報潛力略有吸引力 | |
| 中立 | Neutral (N) | 相較於市場指數之回報潛力相似 | |
| 降低持股 | Underweight (UW) | 相較於市場指數之回報潛力稍低 | |
| 賣出 | Sell (S) | 相較於市場指數之回報潛力較低 | |
| 未評等 | Not Rated (NR) |