報告_CTBC_騏億鑫7848_座談摘要_20261027
PDF 原檔:報告_CTBC_騏億鑫7848_座談摘要_20261027_original.pdf
圖片清單(已驗證 2026-10-27)
ingest 時建立的「眼見為憑」圖片索引,是 lib/ 嵌圖的唯一真相來源;嵌入時只從這裡挑分類為「真資料圖」的。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_騏億鑫7848_座談摘要_20261027_001.png |
193KB | 真資料圖 | 全球據點照片五張:美國鳳凰城(Phoenix, USA)、日本熊本(Kumamoto)兩張、新加坡、台灣總部(外觀照片加地點標示) |
報告_CTBC_騏億鑫7848_座談摘要_20261027_002.png |
85KB | 真資料圖 | 全球廠區實績矩陣表:列為台灣(新竹 A、B;苗栗 C;台中 D、E;嘉義 F;台南 G、H、I、J;高雄 K、L;台中 M;銅鑼 N)、美國(亞利桑那 O、P;Q)、日本熊本 R、新加坡 S 各廠區;欄為主系統、二次配(PCW、Gas labor、CAD、E-sensor、PPL、EUV ICT 統包、其他 ICT)、勞務、AIDC、材料模組銷售(Gas DP、PCW DP);以 V 標示承作,數處紅色標註 100% |
原始內容
【中信投顧投資分析報告】
前日收盤價
372.00元
張敦翔 jason.chang@ctbcsis.com
廠務工程 騏億鑫(7848 TT)
2026/10/27
法說/座談摘要
2H26起獲利率迎明顯改善、2027年可望再繳佳績
- ⚫ 積極設立據點、建置人力將於全球建廠浪潮下持續受益
- ⚫ 續往主系統等更多業務推進,期望藉此拓展更多客戶
- ⚫ AI投資延續下產業中長期成長強勁,當前評價仍有提升空間
結論:公司目前在手訂單突破 44 億元,且當前如台積電、美光均仍加速 建廠,故預期金額仍可再創新高。獲利上,2H26 預期隨更多二次配認列 驅動業務組合轉佳、人力漲價效益加持,預期毛利率回升至逾 40%,2027 年在前述業務持續向好、及 EUV 機台貢獻放大,預估整體營收/獲利皆 能再迎強勁雙位數年增,2026/2027 年 EPS 估落於 20~22/28~30 元,考 慮中長期展望積極、評價位階具吸引力,建議可偏多布局。
一、公司介紹:
1.公司成立於2014年,資本額3.3億元,集團約300人。
- 2.主要營業項目:高科技廠房系統工程/施作、廠務相關工程材料生產/ 組裝及銷售,可涵蓋完整產線需求。
3.全球布局:除台灣外,已於美國 AZ、日本熊本與新加坡設立據點,可 依據不同客戶需求提供在地服務。
4.公司沿革:
- -2014年以二次配PCW系統工程起家;
- -2019年首次100%承攬二次配PCW工程;
- -2020~2021年成立二次配Gas系統單位並取得台南廠訂單;
- -2023年成立美國子公司並取得PCW人力支援訂單;
- -2025年成立新加坡子公司並拓展EUV機台ICT工程整合;
- -2026年取得美國EUV訂單並準備上櫃。
5.營業項目發展:早期二次配為主,後期陸續增加二次配-CAD、型鋼/Gas DP 盤銷售、二次配-E-sensor、PV 製程真空系統…等,並持續延伸至廠 務整合專案;隨服務持續擴大,可有效迎來新客戶群及加深跟既有客戶 的合作。
圖表一、公司全球據點布局
資料來源:公司業績發表會簡報
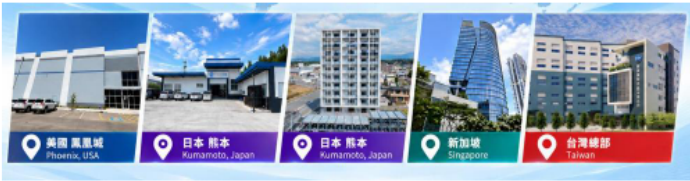
【中信投顧投資分析報告】
二、產業與競爭力:
- 1.公司服務包含機電管路工程、設備管路配置及曝光機ICT整合工程。
- 2.業務涵蓋(1)主系統工程(PCW、給排水、PV 製程真空)、二次配工程(PCW、E-sensor、 真空排氣…等)、材料事業(涵蓋製造/銷售),業務亦形成相互配合結構。
- 3.廠房運作時,主系統負責把水/酸/氣體送到廠區各處,再透過二次配傳送至各個生產機 台。
- 4.前述由於可置放空間狹小,需縝密考慮施工順序,透過精密設計、配線整合管路,同為 公司know-how之處。
三、經營實績:
- 1H26營收13.9億元(YoY+63%),稅後淨利2.46億元約成長1倍,毛利率30%、營益 率23%,EPS 7.38元。
- 2.累積前9月營收達22.8億元(YoY+75%),已超越去年17.58億元。
- 3.地區別:2025 年台灣 73%、美國 18%;1H26 台灣 63%、美國 35%(且已超越去年全年), 顯示美國業務對營收貢獻度持續提升。
- 4.持續與客戶新竹、苗栗、台中、嘉義、台南、高雄等地,及 AZ、熊本與新加坡廠區合 作,掌握二次配、主系統、材料模組銷售等業務。
- 5.截至 9M26 在手訂單增至 44.76 億元,其中美國占比 42%、台灣 58%;工程 72%、材料 26%,目前營運重點在於人力/材料配置到位,落實訂單執行。
- 6.集團人數 300 人(不含下包商),台灣員工>190 人,美國>115 人,其中美國已取得 E-2 等工作簽證150人。
圖表二、公司全球廠區實績
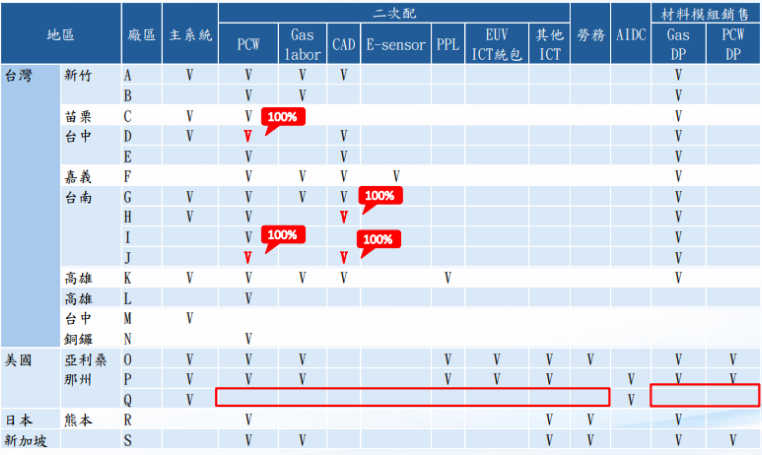
資料來源:公司業績發表會簡報
2026/10/27
【中信投顧投資分析報告】
四、董事長訊息:
1.建廠起頭即是土建,廠商有達興工程、互助營造、中鼎…等,目前也出現黑馬華豐營造。 2.主系統分為三大部分:MEP/無塵室/特氣部分,MEP 翹楚為漢唐,帆宣也在 OSAT 扮演 重要角色。
3.公司則於二次配扮演重點角色,未來客戶機台交貨越多將對應更多營收貢獻,現亦積極 耕耘主系統服務,期待提供完整一條龍服務。
五、QA部分:
Q.公司較其他同業主要競爭優勢?
A:採差異化競爭策略,優勢有:(1)深耕二次配、機台裝機服務;(2)跨系統整合、現場 支援/解決能力;(3)具備海外人力調度彈性;(4)進一步以材料、零組件垂直整合發展;(5) 組織靈活快速回應客戶需求。
- -與客戶透過長期合作,持續鞏固競爭地位。
Q.公司對於二次配其他對手進入門檻看法?
A:取得多項認證後會有一定進入門檻,且關鍵在於施作品質、管理人力要求,須逐步培 養累積,非資金到位即可一蹴可幾。
- -目前廠務人力有限,客戶也不希望供應商人力互相移轉,不過未來培養新血也是挑戰。 -將持續取得新認證,如未來客戶採取二次配統包模式,即為公司爭取機會點,並帶動營 運成長。
Q.如何持續擴大客戶基礎?
A:持續深化與主要客戶合作關係,並同時發展新客戶,如近期於美國德州設立新據點, 預期加速與當地大廠如AI資料中心等合作。
- Q. 1H26毛利率下滑,但預估2027年毛利率可望顯著提升原因?
A:2024年是AZ P1、日本大量裝機,公司掌握先行者機會,對應毛利率不錯。
- -2025年起AZ P2則以主系統為主,二次配尚未大量展開,且因關稅影響,主要客戶在美 大舉投資,公司需於人力/廠房提前布局,產生之營運成本為短期不利因素。
- -然2026年營收持續成長,主因台灣工程量續增+AZ P2工程持續認列+AZ P2材料銷售成 長,不過材料銷售毛利率較工程略低也有所影響。
- -但2H26 AZ P2將開始大量裝機(二次配),對應毛利率逐步改善。
- -目前公司人力也具多系統支援能力,對應中長期毛利率持續向好。
Q.如何看待未來半導體產業、及公司3-5年成長方向?
A:台灣北龍潭~南高雄,包含Foundry、記憶體、OSAT建廠數極其龐大。
- -如何供應足夠產能給客戶,公司扮演重點角色,包含美國/日本/新加坡都有據點設立, 對應更多專案機會。
- -基於前述展望,認為公司自身未來3-5年持續成長是可期的。
2026/10/27
【中信投顧投資分析報告】