PDF 原檔:報告_CTBC_朋億6613_20261106_original.pdf
圖片清單(已驗證 2026-11-07)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_朋億6613_20261106_002.png |
75KB | 真資料圖 | 圖表一堆疊長條圖:朋億 1Q22–3Q26 各區域季度營收占比(中國/台灣/其他);3Q26 為中國 46%、台灣 47%、其他 7%,2Q26 為 49%/44%/7% |
報告_CTBC_朋億6613_20261106_004.png |
158KB | 真資料圖 | 圖表四地圖:美系記憶體各廠區配置與建廠規劃(紐約、愛達荷、日本廣島、台灣南科/中科/銅鑼/林口、新加坡 HBM 一期/二期與 NAND),含各廠進度文字(如銅鑼 P1 4Q26 小量試產、2027 年中量產、P2 2026 年底發包) |
報告_CTBC_朋億6613_20261106_005.png |
47KB | 真資料圖 | PER Band 圖(朋億股價 1Q23–3Q26 疊 5X/8.25X/11.5X/14.75X/18X 本益比帶);股價評價圖,不嵌 lib |
報告_CTBC_朋億6613_20261106_007.png |
307KB | 文字卡 | ESG 環境面指標卡(溫室氣體排放、用水量、廢棄物、再生能源使用率等,附全市場/產業平均比較),非研究主題資料 |
報告_CTBC_朋億6613_20261106_008.png |
254KB | 文字卡 | ESG 社會面指標卡(女性主管占比、員工薪資與福利、職災人數等),非研究主題資料 |
報告_CTBC_朋億6613_20261106_009.png |
482KB | 文字卡 | ESG 公司治理指標卡(董事席次、獨立董事、出席率、法說會次數等),非研究主題資料 |
原始內容
| 潛在漲幅 前日收盤價 目標價 前次目標價 | 81.2% 223.50元 405.00 元 |
|---|---|
| 公司基本資訊 | |
| 目前股本(百萬元) | 389 |
| 174 | |
| 前次評等 | 450.00元 買進 |
| 市值(億元) | |
| 目前每股淨值(元) | 82.58 |
| 外資持股比(%) | 7.36 |
| 董監持股比(%) | 55.52 |
營業比重(1H26)
個股與大盤走勢(%)
張敦翔 jason.chang@ctbcsis.com
朋億* (6613 TT)
維持評等
買進(Buy)
在手訂單挑戰200億元
- ⚫ 專案加速貢獻驅動3Q26財報再繳佳績
- ⚫ 眾多潛在訂單挹注營收放量之際在手訂單仍可望持續上修
- ⚫ 廠務依舊是當前半導體產業根源瓶頸,族群評價已極具吸引力
3Q26 財報續繳佳績:受惠上游材料取得順利、及台系/美系記憶體台 灣區建案放量,朋億 3Q26 營收續增至 45.8 億元(QoQ+21%、 YoY+124%);惟因大型專案認列快於預期、與 1H26 新接訂單平均毛 利率較 2H26 低,故 3Q26 毛利率約持平在 24%,但在營收規模擴大 下EPS仍有6元,續寫4Q24以來單季新高。
在手訂單蒸蒸日上,持續推介新供應商降低材料交期隱憂:公司 9M26 在手訂單已達 173 億元,我們更預期年底前將上看 200 億元,信心源 自(1)已於 11/3 順利取得之台系記憶體 P2、(2)多項潛在專案將於年底 前發包,包含台系晶圓廠新加坡、美系記憶體廠台灣+新加坡、及中 國客戶等。不過 4Q26 營收預估將呈低個位數季減,反映上游材料交 期持續拉長影響,但若材料取得如 3Q26 一樣順利,實際營收仍有望 再超預期。目前也觀察到廠務業者開始向客戶推介其餘合格供應商, 希望以此減輕未來因上游材料交期過長,而導致建廠時程遞延風險。
2027 年營收、獲利高雙位數年增延續:展望 2027 年,雖因大型建案 認列持續加速故下修毛利率展望,但在營收、獲利年增率仍維持高雙 位數成長預期,主因(1)無論中國/台灣 2H26 新接訂單平均毛利率已開 始因供不應求市況而有所提升、(2)整體訂單已由高度傾向記憶體往更 多客戶群(如晶圓/封測廠)分散,且因前述客戶建廠需求更加急迫,驅 動專案毛利率區間也更加出色、(3)先前對稅率、少數股權佔比假設較 高故有所調整。綜上所述,我們本次報告再度上修 2027 年營收至 190 億元(YoY+25%)、毛利率調整為27.2%、EPS估27元。
維持廠務仍為當前產業主要瓶頸看法,維持「買進」評等:我們認為 廠務仍為 AI 週期下半導體產業推進主要瓶頸,且朋億豐富客戶群將 有利其成長性延續,故維持對其「買進」評等。新目標價 405 元(2027 年 EPS*15 倍 PER)主係考慮市場積極程度轉弱故調降給予倍數,惟當 前公司、與整體族群評價皆已極具吸引力。
風險因子:上游材料供應、人力持續緊缺。
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 8,593 | 9,140 | 10,382 | 8,915 | 15,209 | 19,014 |
| 營業毛利淨額 | 1,922 | 2,325 | 3,095 | 2,885 | 3,877 | 5,165 |
| 營業利益 | 1,183 | 1,477 | 1,922 | 1,695 | 2,305 | 3,311 |
| 稅後純益 | 797 | 1,042 | 1,279 | 1,040 | 1,574 | 2,101 |
| 公告基本EPS(元) | 11.74 | 14.95 | 17.10 | 13.37 | -- | -- |
| 調整後EPS(元) | 11.75 | 14.20 | 16.61 | 13.37 | 20.24 | 27.00 |
| 營業收入YoY(%) | 37.27% | 6.37% | 13.59% | -14.13% | 70.60% | 25.02% |
| 稅後純益YoY(%) | 40.18% | 30.82% | 22.71% | -18.66% | 51.34% | 33.43% |
| 本益比 | 5.88 | 7.98 | 9.50 | 14.54 | 11.05 | 8.28 |
| 本淨比 | 1.59 | 2.23 | 2.52 | 2.83 | 3.04 | 2.78 |
| 股息(元) | 8.49 | 10.39 | 11.90 | 10.00 | 15.20 | 20.20 |
| 殖利率(%) | 7.97% | 5.33% | 7.04% | 2.91% | 6.80% | 9.04% |
| ROE(%) | 28.70% | 30.34% | 28.73% | 20.19% | 28.46% | 35.06% |
2026/11/06
2026/11/06
3Q26 營收再度優於預期,惟大型專案認列加速影響毛利率表現:朋億 3Q26 營收續增至 45.8 億元並再度優於我們先前預期,主因即是台灣新廠訂單如美 系記憶體銅鑼 P1、台系記憶體 P1 開始貢獻、及上游材料取得亦能有效配合所 致。惟獲利上由於大型專案認列速度快於預期,且 1H26 承接案件多數毛利率 尚未能反映供不應求市況,故 3Q26 毛利率僅約持平在 24%;EPS 為 6 元優於 預期,主因稅率、少屬股權佔比低於原先假設 (後者主因銳澤本季獲利仍未能 明顯開出)。
圖表一:各區域季度營收占比變化
資料來源:朋億,中信投顧整理
4Q26 營收考慮上游材料交期持續拉長影響預估季減低個位數:展望 4Q26,考 慮 3Q26 部分上游材料係藉由客戶溝通、業務爭取才能夠取得足夠量體,並無 法合理預期後續每季皆能持續,因此我們預期公司 4Q26 營收將季減低個位數 至 45 億元,不過絕對金額仍較 8 月報告顯著上修。而根據調查,目前上游材 料已從 2026 年初普遍 6 個月交期時間拉長至如今 12 個月,甚至部分材料(如 桶槽)已達 15 個月,因此目前廠務業者也開始向客戶推介其餘供應商(都是合 格供應商,只是過往晶圓大廠都向單一日商取貨,多數其餘業主也 follow 相 關模式),希望以此減輕未來因上游材料交期過長,而導致建廠時程遞延風險。
預估 2026 年底在手訂單上看 200 億元:公司 9M26 在手訂單已達 173 億元, 我們認為儘管 4Q26 預估消耗 45 億元,但年底前仍有望上看 200 億元,主要 信心來自多項專案支持,其中包含已於近期順利取得之台系記憶體 P2(參考 11/3 重訊),潛在專案則另有台系晶圓廠新加坡、美系記憶體廠台灣+新加坡、 及中國客戶等(見圖表三)。
圖表二:朋億在手訂單持續上揚
資料來源:朋億,中信投顧整理及預估
圖表三:朋億相關在手或潛在專案更新(26/11)
| 業者 | 區域 | 量體 | 決標時間 | 貢獻時程 | 註 |
|---|---|---|---|---|---|
| 美系 記憶體 | 新加坡二期(B) | 總量體50~60億元 | 統包已定案 | 觀察中遅未發專業包 | 持續爭取化學主系統訂單中 |
| 美系 記憶體 | 新加坡二期(E) | 約略B的1/3 | 2026年底前 | 1H27開始貢獻 | 爭取中 |
| 美系 記憶體 | 13~14億元 | 已取得 | 貢獻中 | 取得CDS訂單 | |
| 美系 記憶體 | 銅鑼P1 | 15億元 | 已取得 | 3Q26集中貢獻 | 如期規劃4Q26試產 |
| 美系 記憶體 | 銅鑼P2 | 15億元 | 1Q27前發包 | 2Q27開始貢獻 | |
| 美系 記憶體 | 林口 | 10億元 | 未定 | 未定 | |
| 台系 記憶體 | P1 | 20億元 | 已取得 | 貢獻中 | 1H27結案 |
| 台系 記憶體 | P2 | 20億元 | 已取得 | 2Q27起 | |
| 台系 OSAT | 虎尾二廠 | 15億元 | 已下長交期訂單 | 2026年底開始 | 規劃2Q27完工,但可能提前 |
| 台系 OSAT | 台南群創 | 15億元 | 已下長交期訂單 | 2026年底開始 | 規劃3Q27完工但可能提前 |
| 台系 OSAT | 中科 | 10億元 | 已下長交期訂單 | 為擴充案非新建案 | |
| 台系 OSAT | 二林 | 未定 | 規劃中 | 有機會在2H27發包 | |
| 台系 OSAT | 精金 | ||||
| 台系 晶圓廠 | 新加坡P3 | 5~10億元 | 已取得 | 4Q26~1H27分批貢獻 | |
| 台系 晶圓廠 | 新加坡P4 | 15~20億元 | 2026年底前發包 | 2027年 | 預估1H28量產 |
| 台系 晶圓廠 | 南科 | 15~20億元 | 2H27發包 | 2028年 | 預估2029年量產 |
資料來源:朋億,供應鏈調查,中信投顧整理及預估
廠務供需持續緊俏,2H26 大型專案毛利率已見回升:我們認為,隨 AI 全球投 資動能延續,各區建廠需求已全面加速,推升廠務端上游材料及人力持續緊 缺,目前也已觀察到部分二次配廠商已向業主進行漲價(平均約 10-15%漲幅), 而 EPC、主系統等廠商雖因佔客戶成本比重較大故較難以漲價,但相對在專案 毛利率仍獲得更多彈性空間,此趨勢亦已反映在朋億新接訂單上。根據我們訪 查,公司台灣、中國大型建案平均毛利率已由 1H26 之 20~25%、10~15%往現 今 25%、15%推進;此外,我們更預期台灣區域 2027 年新接案平均毛利率將 續往25%以上提升,主因在於客戶需求急迫程度更上層樓。
2026/11/06
2026/11/06
圖表四:美系記憶體各廠區配置及建廠規畫更新(26/11)
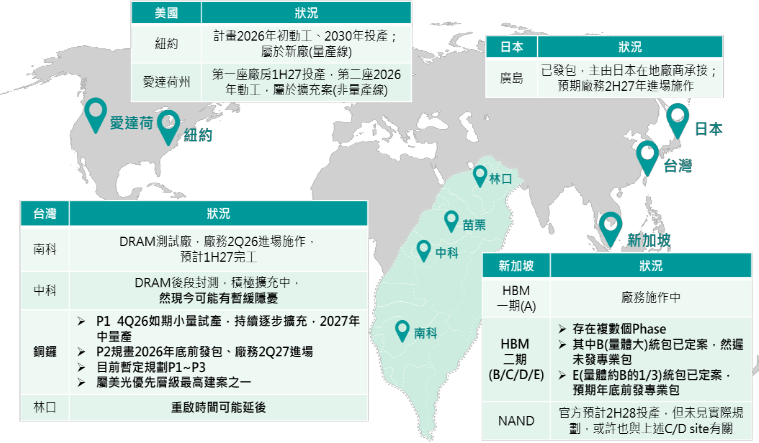
資料來源:供應鏈調查,中信投顧整理及預估
圖表五:台系封裝廠各廠區配置及建廠規畫(26/11)
| 地區 | 廠區 | 製程 | 狀況 |
|---|---|---|---|
| 雲林 | 虎尾一期 | oS | 量產中 |
| 雲林 | 虎尾二期 | 可能為CoW | 2Q27廠務完工,可能提前 |
| 雲林 | 測試廠為主 | ||
| 台南 | 新市群創P5 | 可能為CoW | 3Q27廠務完工,可能提前 |
| 台南 | 精金 | 未定 | 未來有機會轉為封裝廠 |
| 彰化 | 二林P1~P6 | 測試廠 | |
| 彰化 | 二林P7~P9 | 廠務評估、規劃中,最快2H27發包 | |
| 台中 | 潭子P1~P3 | 測試廠 | |
| 台中 | 后里 | ||
| 台中 | 中 | 2Q27廠務完工,可能提前 | |
| 新竹 | 竹南(聯合再生) | ? | 測試廠 |
| 馬來西亞 | 檳城 | 第一座規劃為測試廠,2028年才有機會有封裝廠 |
資料來源:供應鏈調查,中信投顧整理及預估
更多晶圓、封裝廠客戶加入有利中長期營運維持高檔:觀察公司 2026 年新接 大型專案主要以記憶體為主,全年預估量體已達 100 億元,並可望驅動全年營 收突破 150 億元。展望後市,我們已見更多來自封裝廠、晶圓廠客戶訂單加入, 另指標性客戶訂單也仍積極爭取當中,看好隨整體客戶群更加多元下,除預估 2027年營收續往190億元邁進外,公司中長期營運亦仍可維持高檔表現。
圖表六:廠務族群評價一覽
| 代碼 | 公司 | 股價 | EPS - 2026F | EPS - 2027F | P/E - 2026 | P/E - 2027 | 營收 YoY% - 2026F | 營收 YoY% - 2027F |
|---|---|---|---|---|---|---|---|---|
| 6613 | 朋億* | 223.5 | 20.2 | 27.0 | 11.0 | 8.3 | 70.6% | 25.0% |
| 2404 | 漢唐 | 1095.0 | 72.7 | 90.7 | 15.1 | 12.1 | 51.1% | 27.0% |
| 5536 | 聖暉* | 873.0 | 50.1 | 68.8 | 17.4 | 12.7 | 32.7% | 31.0% |
| 6139 | 聯亞 | 766.0 | 55.8 | 88.1 | 13.7 | 8.7 | 48.3% | 50.5% |
| 6691 | 洋基工程 | 706.0 | 45.0 | 53.1 | 15.7 | 13.3 | 110.8% | 14.5% |
| 6196 | 帆宣 | 500.0 | 30.5 | 34.7 | 16.4 | 14.4 | 65.9% | 16.7% |
| 6944 | 兆聯實業 | 732.0 | 41.8 | 55.6 | 17.5 | 13.2 | 43.1% | 32.5% |
| 同業平均 | 同業平均 | 同業平均 | 49.3 | 65.2 | 16.0 | 12.4 | 58.6% | 28.7% |
資料來源:中信投顧整理及預估
圖表七:季度財報與預估差異
| 损益表 - (單位:百萬元) | 3Q26(F) - 調整後 | 3Q26(F) - 調整前 | 3Q26(F) - 差異 | 3Q26(F) - 市場共識 | 3Q26(F) - 差異 | 4Q26(F) - 調整後 | 4Q26(F) - 調整前 | 4Q26(F) - 差異 | 4Q26(F) - 市場共識 | 4Q26(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 4,580 | 3,867 | 18.4% | 3,780 | 21.2% | 4,500 | 3,842 | 17.1% | 3,721 | 20.9% |
| 營業毛利 | 1,100 | 1,078 | 2.1% | 1,009 | 9.1% | 1,117 | 1,133 | -1.4% | 1,039 | 7.5% |
| 營業利益 | 642 | 720 | -10.9% | 628 | 2.3% | 694 | 778 | -10.8% | 666 | 4.1% |
| 稅前純益 | 672 | 734 | -8.4% | 645 | 4.3% | 709 | 795 | -10.9% | 685 | 3.5% |
| 稅後淨利 | 466 | 422 | 10.4% | 380 | 22.6% | 446 | 457 | -2.3% | 409 | 9.1% |
| EPS(元) | 5.99 | 5.42 | 10.5% | 4.89 | 22.6% | 5.74 | 5.87 | -2.3% | 5.26 | 9.2% |
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 24.0% | 27.9% | -3.9 ppts | 26.7% | -2.7 ppts | 24.8% | 29.5% | -4.7 ppts | 27.9% | -3.1 ppts |
| 營益率 | 14.0% | 18.6% | -4.6 ppts | 16.6% | -2.6 ppts | 15.4% | 20.2% | -4.8 ppts | 17.9% | -2.5 ppts |
| 税後淨利率 | 10.2% | 10.9% | -0.7 ppts | 10.1% | 0.1 ppts | 9.9% | 11.9% | -2.0 ppts | 11.0% | -1.1 ppts |
資料來源:中信投顧整理及預估
圖表八:年度財報與預估差異
資料來源:中信投顧整理及預估
| 损益表 (單位:百萬元) | 2026(F) - 調整後 | 2026(F) - 調整前 | 2026(F) - 差異 | 2026(F) - 市場共識 | 2026(F) - 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共識 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 15,209 | 13,837 | 9.9% | 13,629 | 11.6% | 19,014 | 16,636 | 14.3% | 16,237 | 17.1% |
| 營業毛利 | 3,877 | 3,870 | 0.2% | 3,709 | 4.5% | 5,165 | 4,970 | 3.9% | 4,618 | 11.8% |
| 營業利益 | 2,305 | 2,468 | -6.6% | 2,264 | 1.8% | 3,311 | 3,429 | -3.4% | 3,119 | 6.1% |
| 稅前純益 | 2,391 | 2,539 | -5.8% | 2,340 | 2.2% | 3,395 | 3,513 | -3.4% | 3,200 | 6.1% |
| 稅後淨利 | 1,574 | 1,541 | 2.2% | 1,452 | 8.4% | 2,101 | 2,047 | 2.6% | 1,940 | 8.3% |
| EPS(元) | 20.24 | 19.81 | 2.2% | 18.66 | 8.5% | 27.00 | 26.33 | 2.5% | 24.94 | 8.3% |
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 25.5% | 28.0% | -2.5 ppts | 27.2% | -1.7 ppts | 27.2% | 29.9% | -2.7 ppts | 28.4% | -1.3 ppts |
| 營益率 | 15.2% | 17.8% | -2.7 ppts | 16.6% | -1.5 ppts | 17.4% | 20.6% | -3.2 ppts | 19.2% | -1.8 ppts |
| 税後淨利率 | 10.4% | 11.1% | -0.8 ppts | 10.7% | -0.3 ppts | 11.0% | 12.3% | -1.3 ppts | 11.9% | -0.9 ppts |
2026/11/06
2026/11/06
| (百萬元) | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 2,342 | 3,787 | 4,580 | 4,500 | 3,896 | 4,620 | 5,142 | 5,357 |
| 營業成本 | 1,590 | 2,879 | 3,480 | 3,383 | 2,880 | 3,373 | 3,738 | 3,859 |
| 營業毛利 | 751 | 908 | 1,100 | 1,117 | 1,016 | 1,247 | 1,404 | 1,498 |
| 營業費用 | 279 | 410 | 458 | 424 | 418 | 460 | 484 | 492 |
| 營業利益 | 472 | 498 | 642 | 694 | 598 | 787 | 920 | 1,006 |
| 營業外收支淨額 | 22 | 19 | 31 | 15 | 25 | 18 | 22 | 19 |
| 稅前純益 | 494 | 517 | 672 | 709 | 623 | 805 | 942 | 1,025 |
| 所得稅 | 139 | 75 | 141 | 177 | 156 | 201 | 235 | 256 |
| 稅後純益 | 299 | 363 | 466 | 446 | 390 | 501 | 583 | 627 |
| 調整後EPS(元) | 3.84 | 4.67 | 5.99 | 5.74 | 5.01 | 6.44 | 7.49 | 16.11 |
| 毛利率(%) | 32.09% | 23.98% | 24.02% | 24.83% | 26.08% | 27.00% | 27.31% | 27.96% |
| 營業利益率(%) | 20.16% | 13.15% | 14.01% | 15.41% | 15.34% | 17.04% | 17.89% | 18.78% |
| 稅後純益率(%) | 12.76% | 9.59% | 10.17% | 9.92% | 10.01% | 10.85% | 11.33% | 11.70% |
| 營業收入 | ||||||||
| QoQ(%) | -12.58% | 61.71% | 20.96% | -1.76% | -13.43% | 18.59% | 11.29% | 4.18% |
| YoY(%) | 8.95% | 85.31% | 124.13% | 67.98% | 66.36% | 22.01% | 12.26% | 19.04% |
| 營業利益 | ||||||||
| QoQ(%) | 29.39% | 5.45% | 28.93% | 8.07% | -13.81% | 31.69% | 16.84% | 9.38% |
| YoY(%) | 31.51% | 10.92% | 22.77% | 90.12% | 26.64% | 58.15% | 43.31% | 45.05% |
| 稅後純益 | ||||||||
| QoQ(%) | 18.62% | 21.52% | 28.29% | -4.18% | -12.63% | 28.52% | 16.25% | 7.53% |
| YoY(%) | 28.81% | 134.54% | 16.05% | 77.20% | 30.51% | 38.03% | 25.08% | 40.36% |
PER Band
資料來源:中信、CMoney
PBR Band
資料來源:CMoney
2026/11/06
| (百萬元) | 資產負債表 2013 | 2023 | 2024 | 2025 | 2Q26 | 損益表 (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產總計 | 2022 9,156 | 10,372 | 12,377 | 11,778 | 15,208 | 營業收入淨額 | 9,140 | 10,382 | 8,915 | 15,209 | 19,014 |
| 流動資產 | 8,359 | 9,385 | 11,196 | 10,362 | 12,630 | 營業成本 | 6,815 | 7,288 | 6,030 | 11,332 | 13,849 |
| 現金及約當現金 | 2,893 | 2,425 | 3,650 | 3,668 | 3,460 | 營業毛利淨額 | 2,325 | 3,095 | 2,885 | 3,877 | 5,165 |
| 應收帳款與票據 | 2,073 | 1,917 | 3,523 | 3,268 | 3,764 | 營業費用 | 848 | 1,173 | 1,190 | 1,571 | 1,854 |
| 存貨 | 1,199 | 2,126 | 1,612 | 946 | 1,398 | 營業利益 | 1,477 | 1,922 | 1,695 | 2,305 | 3,311 |
| 採權益法之投資 | - - | - - | - - | - - | - - | EBITDA | 1,673 | 2,188 | 1,880 | 2,364 | 3,100 |
| 不動產、廠房設備 | 363 | 395 | 442 | 499 | 815 | 業外收入及支出 | 91 | 169 | 113 | 86 | 84 |
| 負債總計 | 5,715 | 5,585 | 5,772 | 4,644 | 6,956 | 稅前純益 | 1,569 | 2,091 | 1,808 | 2,391 | 3,395 |
| 流動負債 | 4,523 | 5,009 | 5,271 | 4,008 | 6,246 | 所得稅 | 415 | 585 | 489 | 533 | 849 |
| 應付帳款及票據 | 1,892 | 1,759 | 1,883 | 1,722 | 3,299 | 稅後純益 | 1,042 | 1,279 | 1,040 | 1,574 | 2,101 |
| 非流動負債 | 1,192 | 575 | 501 | 636 | 709 | 公告基本EPS(元) | 14.95 | 17.10 | 13.37 | - - | - - |
| 權益總計 | 3,440 | 4,787 | 6,605 | 7,135 | 8,252 | 調整後EPS(元) | 14.20 | 16.61 | 13.37 | 20.24 | 27.00 |
| 普通股股本 | 339 | 359 | 374 | 389 | 389 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | 1,736 | 2,090 | 2,596 | 2,703 | 2,820 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 |
| 母公司業主權益 | 2,941 | 3,930 | 4,971 | 5,335 | 6,425 | ||||||
| 負債及權益總計 | 9,156 | 10,372 | 12,377 | 11,778 | 15,208 |
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 現金流量表 營業活動現金 | 1,191 | -202 | 1,942 | 1,220 | -233 | 比率分析 成長力分析(%) | |||||
| 稅前純益 | 1,286 | 1,569 | 2,091 | 1,808 | 517 | 營業收入淨額 | 6.37% | 13.59% | -14.13% | 70.60% | 25.02% |
| 折舊及攤銷 | 91 | 117 | 126 | 116 | 34 | 營業毛利淨額 | 20.94% | 33.11% | -6.77% | 34.36% | 33.23% |
| 營運資金變動 | -394 | -904 | -967 | 759 | 445 | 營業利益 | 24.93% | 30.11% | -11.80% | 35.98% | 43.62% |
| 其他營運現金 | 207 | -983 | 692 | -1,463 | -1,229 | 稅後純益 | 20.73% | 30.57% | -12.44% | 51.34% | 33.43% |
| 投資活動現金 | -293 | -109 | -122 | -123 | -39 | 獲利能力分析(%) | |||||
| 資本支出淨額 | -134 | -65 | -76 | -90 | -323 | 毛利率 | 25.44% | 29.81% | 32.36% | 25.49% | 27.16% |
| 長期投資變動 | -162 | 9 | -30 | 0 | 0 | EBITDA(%) | 18.31% | 21.08% | 21.08% | 15.54% | 16.30% |
| 其他投資現金 | 3 | -54 | -16 | -33 | 284 | 營益率 | 16.16% | 18.51% | 19.02% | 15.16% | 17.41% |
| 籌資活動現金 | 341 | -111 | -688 | -1,106 | 16 | 稅後純益率 | 12.62% | 14.51% | 14.80% | 10.35% | 11.05% |
| 長借/公司債變動 | 803 | 0 | 0 | 0 | 0 | ROE(%) | 30.34% | 28.73% | 20.19% | 28.46% | 35.06% |
| 現金增資 | 0 | 0 | 0 | 0 | 0 | ||||||
| 發放現金股利 | -407 | -699 | -915 | -1,065 | 0 | ||||||
| 其他籌資現金 | -55 | 589 | 227 | -41 | 16 | ||||||
| 淨現金流量 | 1,262 | -469 | 1,226 | 18 | -197 | ||||||
| 期初現金 | 1,631 | 2,893 | 2,425 | 3,650 | 3,656 | ||||||
| 期末現金 資料來源:中信、CMoney | 2,893 | 2,425 | 3,650 | 3,668 | 3,460 |
ESG資訊-環境保護(Environmental)
2026/11/06
ESG資訊-社會責任(Social)
2026/11/06
ESG資訊-公司治理(Governance)
資料來源:櫃買中心
2026/11/06