PDF 原檔:報告_CTBC_創新服務7828_20261005_original.pdf
圖片清單(已驗證 2026-10-06)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_創新服務7828_20261005_002.png |
217KB | 真資料圖 | 公司主要產品別三欄圖:探針卡整線設備自動化方案(探針卡雷射鑽孔機、鑽孔檢查&陶瓷卡自動貼合、MEMS 探針卡雙臂式植針機、IPQC 檢查機、雷射塑形機/清潔機、自動換針機、探針分選及整列機、探針分析測試機、CoWoS FT 自動化植針(90um)/檢測機,附 MEMS 探針卡線設備照片);半導體精密加工(精密雷射切割設備、Mini LED 自動化檢測與雷射返修設備、精密雷射除膠機、MEMS Mirror 自動化精密組裝設備、CoWoS 基板元件返修設備、精密碰焊機);先進封裝(WIFI Module 與 Power Module 高密度銅柱端子、Interposer(10:1) 銅柱 TGV) |
報告_CTBC_創新服務7828_20261005_003.png |
77KB | 真資料圖 | 2026 年 Q1-Q4 甘特圖:MEMS 探針卡相關業務,探針卡自動化設備(雙 Arm 植針機、返修機系列、自動化加工設備)、材料包及代工(探針卡代工 植針/塑針/維修、材料包銷售)、銅柱產品(銅柱模組 AiP/Power Module,客戶 OSAT 廠/天線模組廠/電源 IC 廠;TGV-ICP core layer substrate,客戶網通晶片公司,標示 NTI)各以箭頭示意時程 |
報告_CTBC_創新服務7828_20261005_004.png |
42KB | 真資料圖(出貨量) | 2025-2028F 設備出貨機台長條圖(MEMS 植針機與非 MEMS 植針機堆疊,約 2025 年 36 台、2026F 約 75 台、2027F 約 150 台、2028F 約 300 台)加設備 ASP 折線(百萬元,2025 約 19、2026F 起約 27-28);標題字體殘缺 |
報告_CTBC_創新服務7828_20261005_005.png |
66KB | 真資料圖 | 銅柱玻璃核心(TGV-ICP)基板剖面示意:上下各 ABF 與 RDL 層,中間為 TGV 玻璃,銅柱貫穿玻璃連接上下 RDL |
報告_CTBC_創新服務7828_20261005_007.png |
94KB | 真資料圖(財務類) | 2Q26 實績 vs 中信預估 vs 市場共識與 3Q26F 調整前後的損益差異表(營收 359 百萬、EPS 3.34 等) |
報告_CTBC_創新服務7828_20261005_010.png |
269KB | 真資料圖(ESG,與業務無關) | ESG 環境面指標截圖:溫室氣體排放量(範疇一 43.38、範疇二 347.21、合計 390.58 公噸 CO2e)、用水量、排放密集度 0.55、再生能源使用率等 |
報告_CTBC_創新服務7828_20261005_011.png |
245KB | 真資料圖(ESG,與業務無關) | ESG 社會面指標截圖:女性主管占比 25%、員工薪資平均數 1,238 千元、職業災害人數 0 等 |
報告_CTBC_創新服務7828_20261005_012.png |
327KB | 真資料圖(ESG,與業務無關) | ESG 治理面指標截圖:董事 11 席(獨立董事 4)、董事會出席率 100%、法說會次數 2 等 |
001、006、008、009(<40KB)未 Read,預設為封面小圖、營收占比圖與 PER/PBR Band 等小圖,免列。
原始內容
| 潛在漲幅 | 47.6% |
|---|---|
| 前日收盤價 | 1,850.00元 |
| 目標價 | 2,730.00 元 |
| 前次目標價 | |
| 前次評等 |
公司基本資訊
| 目前股本(百萬元) | 405 |
|---|---|
| 市值(億元) | 749 |
| 目前每股淨值(元) | 127.62 |
| 外資持股比(%) | 28.44 |
| 董監持股比(%) | 30.11 |
產品別營收佔比(2026F)
個股與大盤走勢(%)
張敦翔
Jason.chang@ctbcsis.com
2026/10/05
半導體設備、耗材
重新覆蓋
創新服務 (7828 TT) 買進(Buy)
技術創新再創新、營收翻倍再翻倍
- ⚫ 2Q26財報EPS優於預期、2H26逐季顯著季增趨勢明確
- ⚫ 設備產能持續翻倍,搭配ASP同步成長挹注獲利倍增
- ⚫ TGV-ICP預估2H28起加速放量,並為中長期營運支柱
2Q26 毛利率小幅遜於預期:創新服務 2Q26 營收 3.6 億元;毛利率 79.1% 受制日本原料商交期變長導致整體出貨遞延,故小幅遜於預期;惟在營 收規模效益加持下營益率達45.4%、EPS 3.4元,均仍優於前手預期。
2H26 探針卡整線設備出貨加速,預期營運逐季顯著成長:觀察公司 2Q26 存貨中原料、在製品均已顯著回升,我們認為後續出貨速度將有 所改善,預期每月平均出貨 8-9 台,挹注 2H26 營運顯著季增;且因業 務貢獻以雙臂式MEMS植針機為主,故亦看好2H26毛利率維持80%+。
探針卡客戶擴產腳步積極,對應公司 2026-2028 年逐年翻倍擴產展望: 我們預期國際探針卡客戶規劃 2027 年將擴產至 2,000 萬針,為當前產 能近 3 倍規模;公司作為專屬植針機設備供應商,目前亦加速於台中二 /三廠備戰產能,我們更預期在此客戶強勁展望下,公司 2026/2027/2028 年雙臂植針機擴產展望分別達 75/150/300 台,且因設備代數持續升級 刺激 ASP 成長、及部分配備 AOI 檢測的非 MEMS 植針機台單價亦相對 優惠,故預估2026/2027/2028年設備營收佔比仍達90%/85%/75%。
2027 年預期植針代工為主,材料包/銅柱模組 2H27 接續貢獻:參考客 戶導入現況,我們預期 2026/2027 年除設備外主要貢獻皆來自植針代 工,且因其毛利率更勝材料包,有利毛利率展望維持高檔;不過 2H27 起隨客戶需求加持,預估材料包及銅柱模組將接棒貢獻;此外,我們發 現公司銅柱模組技術在CPO應用具採用價值,為未來值得追蹤之處。
持續提前準備 TGV-ICP 產能,預估 2H28 逐步放量:我們現依大廠晶 片藍圖進程,調整 TGV-ICP 放量時間點至 2H28,但因客戶需求龐大可 期,故預期 2029-2030 年公司相關產能仍有望快速滿載,並成為 2028 年後營運成長主力,而公司也須於2027年起便備足產能因應客戶所需。
產業趨勢明確且成長爆發力具延續性,給予「買進」評等:我們預估 2026/2027/2028 年 EPS 為 16.7、46.4、110.3 元,考量在產業趨勢明確 下公司展望爆發力同具延續性,對高評價亦具支持,故給予「買進」建 議,目標價為2,730元(2H27-1H28 EPS*40倍PER)。
風險因子:產能擴充速度不如預期、TGV-ICP量產時程延後。
| (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 120 | 406 | 716 | 1,813 | 4,959 | 11,282 |
| 營業毛利淨額 | 74 | 326 | 546 | 1,448 | 3,918 | 8,831 |
| 營業利益 | -55 | 151 | 278 | 817 | 2,341 | 5,574 |
| 稅後純益 | -50 | 150 | 228 | 670 | 1,879 | 4,467 |
| 公告基本EPS(元) | -2.33 | 5.25 | 6.33 | -- | -- | -- |
| 調整後EPS(元) | -- | -- | -- | 16.54 | 46.40 | 110.32 |
| 營業收入YoY(%) | -- | -- | 76.40% | 153.08% | 173.56% | 127.52% |
| 稅後純益YoY(%) | -- | -- | 51.90% | 194.14% | 180.58% | 137.74% |
| 本益比 | -- | -- | -- | 128.51 | 45.80 | 19.27 |
| 本淨比 | -- | -- | -- | 46.24 | 23.02 | 10.49 |
| 股息(元) | -- | 1.50 | 4.53 | 11.60 | 32.50 | 77.20 |
| 殖利率(%) | -- | 0.41% | 0.28% | 0.55% | 1.53% | 3.63% |
| ROE(%) | -12.56% | 23.90% | 25.03% | 43.87% | 67.11% | 74.82% |
2026/10/05
公司介紹:創新服務成立於 2004 年,截至 9M26 員工人數為 213 人,公司據 點涵蓋新竹、台中總廠(興安、中山,並做為主要生產基地)及高雄辦公室; 目前產品別包含探針卡整線設備自動化方案(以 MEMS 探針卡雙臂式植針機 為主軸)、半導體精密加工(如返修設備、碰焊機…等)、與先進封裝解決方案 (如銅柱模組、TGV-ICP 等,見圖表一),另預期在 2027 年,材料包/植針代 工 業 務 也 將 加 速 放 量 。 公 司 現 今 絕 大 多 數 產 能 即 服 務 探 針 卡 大 廠 Technoprobe(TPRO.MI),除做為其專屬設備供應商外(亦即設備均是直接出貨 給Technoprobe),現亦持續拓展客戶群至Technoprobe集團合作業者。
圖表一、公司主要產品別
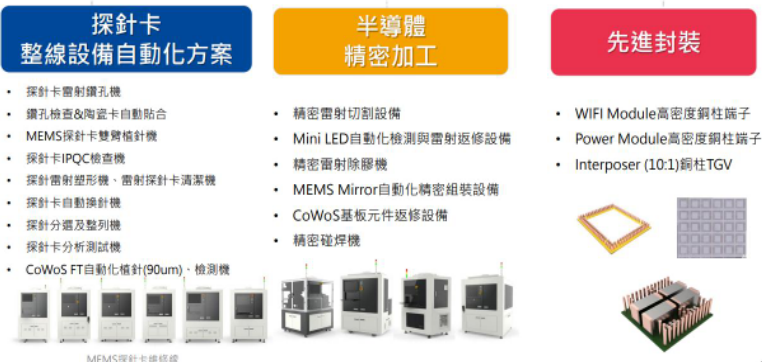
MEMS探針卡维修線
資料來源:創新服務法說會簡報
圖表二、公司主要成長引擎及驗證狀況
資料來源:創新服務法說會簡報
2026/10/05
國內外探針卡大廠均持續加速擴產腳步:隨 AI 引領探針卡產業進入強勁上 升週期,GPU、ASIC 等晶片需求正刺激探針卡供不應求,並驅動諸多大廠 積極擴產當中。根據我們供應鏈訪查及參考部分公司公開說法,主要大廠如 FormFactor(FROM.US)、Technoprobe、MPI(6223.TT)及 CHPT(6510.TT)均規 劃於明年至少擴產 50~100%,甚至達近 200%水準,凸顯客戶對探針卡需求 程度持續升溫,且考量相關業者 2028 年亦可望有進一步擴產計畫,對應整 體探針卡市場成長趨勢將至少綿延至2028年後。
圖表三、探針卡國內外業者擴產計畫(MEMS探針)
| 業者 | 2026F | 2027F | 註解 |
|---|---|---|---|
| FORM | 800萬 | 1,300萬 | 德州擴產計畫持續加速 |
| TPI | 750萬 | 2,000萬 | 仍有新廠規劃 |
| MPI | 至少350萬 | 至少600萬 | 年底前高機率上修 |
| CHPT | 70萬 | 100~120萬 | 若取得專案順利將再上修 |
資料來源:供應鏈訪查及部分公司說法、中信投顧整理及預估
新廠空間、客戶展望加持創新服務植針機設備產能翻倍再翻倍:根據我們訪 查,公司目前各區廠房規劃如下:
(1)竹北廠:屬植針代工廠區,提供植針、塑針、維修等相關服務;
(2)台中廠:原先租賃之一廠現已退租;二廠(興安廠)分為兩期(2-1、2-2),其 中 2-1 廠 1F/2F/3F 分別做為設備組裝/銅柱模組及 TGV-ICP 生產/辦公室使 用,目前已整改完畢,規模與原一廠一致;2-2 廠面積更大,現建設當中, 預期2027年中完工,並將做為2028年設備產能擴充地點。
(3)台中(中山)三廠:規劃 1F/2F/3~4F 給設備組裝/植針代工/TGV-ICP 產能擴 充,我們認為興安2-1 1F+中山1F即是做為2027年設備機台供應使用。 此外,我們認為國際探針卡客戶目前也正規畫於 2027 年翻倍擴充 MEMS 探 針產能,對應公司 2026/2027/2028 年雙臂植針機擴產展望分別達 70-80 台 /150-160台/300-320台。
ASP方面,在不考慮搭載模組下,我們預期雙臂植針機Gen 1約為2,500萬 元、Gen 2落於2,600~2,700萬元、Gen 3再上看3,000萬元,公司也正積極 研發更新款產品當中;而在出貨時間點上,我們認為2026年、1H27 Gen 2 將占設備100%、2H27推進至Gen 3 100%,意味無論在出貨機台數、與機台 ASP上都將持續迎來成長趨勢。
毛利率上,MEMS 植針機由於出貨經驗豐富,我們預期平均毛利率至少皆有 80%水準;非 MEMS 植針機部分則因尚處前期階段,雖毛利率相對較低,但 我們也認為仍有至少70%水準。
2026/10/05
設備機台細節展望:參考前述植針機擴產與 ASP 展望、及考慮公司目前也在 積極推介客戶整線自動化設備、碰焊機、Pogo Pin植針機…等其餘機台,我 們預期 2026/2027/2028 年設備總出貨當中,MEMS 植針機/非 MEMS 植針機 比重將分別為 9:1/8:2/7:3;另在機台 ASP 上,考量(1)MEMS 植針機代數持續 升級、(2)部分加裝 AOI 檢測的非 MEMS 植針機台單價亦可望優於 MEMS 植 針機,我們預估2026~2028年設備ASP也將穩健成長。
資料來源:創新服務、中信投顧整理及預估
材料包/植針代工後勢可期:而在材料包/植針代工展望上,考量前者做為純 代銷角色、後者則提供插針、裝針等精密服務,我們預期兩項業務毛利率將 分別為 30~35%、至少 70%。客戶方面,預期材料包貢獻將由台探針卡 Turnkey 商首先開出,雖因選針問題故現預期 1Q27 才能逐步放量;植針代工客戶群 則相對多元,涵蓋晶圓廠、OSAT、及複數家台系探針卡廠;此外,公司也 提供探針卡維修業務,相較過往維修週期高達 8-12 週(須送至國外),可有效 縮減至 4-6 週,給予客戶生產效率提升效益。不過就整體而言,基於客戶群 及展望差異,我們預期 2027 年此塊業務將以植針代工為主,並約佔 2027 全 年約14%營收。
銅柱模組/TGV-ICP 預期 2028 年逐步放量:針對第三隻腳銅柱模組 /TGV-ICP,我們亦將預期展望詳述如下,
銅柱模組:我們預期主要兩大客戶貢獻時程如下,其中國外客戶預期 1H27 小量出貨、2H27 起加速成長,並於 2H28 大幅放量;國內客戶貢獻則由 2H27 開始(小量)、並在 1H28/2H28 持續翻倍跳增,可望於 2028 年起成為另一成長 支柱。
TGV-ICP:我們預期目前實際放量時點將落於 2H28,並有望於 2029-2030 年達到滿載,主係配合美系網通大廠晶片導入時程,且因此塊產品每單位價 格遠高於銅柱模組,故預期營收占(此塊業務)比將於放量後佔據主軸。惟在 產能上,公司須於2027年便著手準備,即對應前述提及之台中二/三廠計畫。
2026/10/05
TGV-ICP 機會點:TGV 製作環節中,於玻璃蝕刻出孔洞後續進行鍍銅以便 導電,然因玻璃相對易碎、剛性不足,故未來Glass Substrate中所需玻璃厚 度將明顯提升,對應更高的高寬深比要求;而傳統電鍍技術在面臨 1:10 時即 可能面臨 Microcrack 問題,故公司提供方案便成為客戶採用另解。目前公司 技術持續朝最大 1:20 高寬深比推進,現今也已可涵蓋尺寸超過 200200mm 以上之玻璃基板量產技術,未來也續往 500500mm 等更大尺寸推進,預期 將成為中長期驅動此塊營收達1/3占比的重要引擎。
圖表五、公司TGV-ICP將做為鍍銅解決方案另解
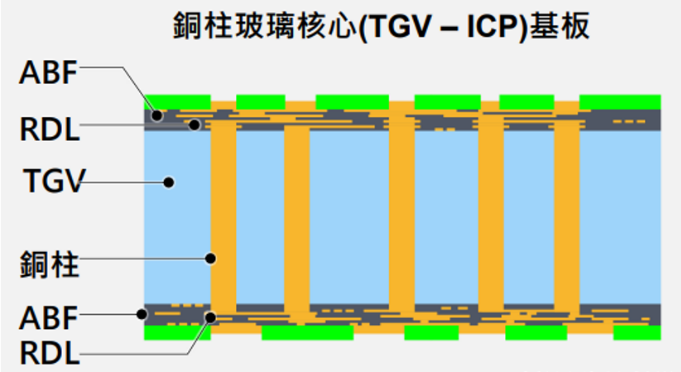
資料來源:創新服務法說會簡報
設備仍為近年主軸、材料包/植針代工接續、銅柱模組/TGV-ICP 則為 2028 年起新成長支柱:我們認為,參考國際探針卡客戶擴產展望、及各產品線研 發、市況等最新展望,預期 2026 年至少 90%營收仍來自 MEMS 植針機設備, 且未來產能可望翻倍再翻倍;至於材料包 /植針代工 (並由植針代工優先)於 2027 年將加速貢獻、銅柱模組/TGV-ICP 則於 2028 年起成為新動能支柱,並 維持中長期目標營收占比各1/3預期。
圖表六、公司各業務別2025~2027年預估、及中長期營收佔比
資料來源:創新服務、中信投顧整理及預估
圖表七、季度財報與預估差異
資料來源:Bloomberg、中信投顧整理及預估
| 损益表 (單位:百萬元) | 2Q26 - 實際數 | 2Q26 - 中信預估 | 2Q26 - 差異 | 2Q26 - 市場共識 | 2Q26 - 差異 | 3Q26(F) - 調整後 | 3Q26(F) - 調整前 | 3Q26(F) - 差異 | 3Q26(F) - 市場共識 | 3Q26(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 359 | 359 | 0.0% | 360 | -0.1% | 557 | 631 | -11.8% | 421 | 32.2% |
| 營業毛利 | 284 | 287 | -1.0% | 281 | 1.0% | 445 | 505 | -11.8% | 331 | 34.6% |
| 營業利益 | 163 | 131 | 24.4% | 153 | 6.7% | 262 | 238 | 9.9% | 200 | 30.8% |
| 税前純益 | 171 | 134 | 27.5% | 157 | 8.8% | 264 | 242 | 9.0% | 202 | 30.5% |
| 税後淨利 | 135 | 107 | 26.4% | 125 | 7.9% | 212 | 193 | 9.6% | 151 | 40.1% |
| EPS(元) | 3.34 | 2.65 | 26.0% | 3.32 | 0.5% | 5.23 | 4.78 | 9.3% | 3.82 | 36.8% |
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 79.1% | 79.9% | -0.8 ppts | 78.3% | 0.9 ppts | 80.0% | 80.0% | 0.0 ppts | 78.6% | 1.4 ppts |
| 營益率 | 45.4% | 36.5% | 8.9 ppts | 42.5% | 2.9 ppts | 47.0% | 37.7% | 9.3 ppts | 47.5% | -0.5 ppts |
| 税後淨利率 | 37.7% | 29.8% | 7.9 ppts | 34.9% | 2.8 ppts | 38.0% | 30.6% | 7.4 ppts | 35.9% | 2.1 ppts |
圖表八、年度財報與預估差異
資料來源:Bloomberg、中信投顧整理及預估
| 损益表 (單位:百萬元) | 2026(F) - 調整後 | 2026(F) - 調整前 | 2026(F) - 差異 | 2026(F) - 市場共識 | 2026(F) - 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共識 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 1,813 | 2,022 | -10.4% | 1,618 | 12.0% | 4,959 | 5,284 | -6.2% | 5,616 | -11.7% |
| 營業毛利 | 1,448 | 1,620 | -10.6% | 1,266 | 14.4% | 3,918 | 4,111 | -4.7% | 4,186 | -6.4% |
| 營業利益 | 817 | 824 | -0.9% | 719 | 13.6% | 2,341 | 2,384 | -1.8% | 3,139 | -25.4% |
| 税前純益 | 837 | 843 | -0.7% | 736 | 13.7% | 2,349 | 2,397 | -2.0% | 3,135 | -25.1% |
| 税後淨利 | 670 | 674 | -0.6% | 561 | 19.4% | 1,879 | 1,918 | -2.0% | 2,351 | -20.1% |
| EPS(元) | 16.54 | 16.65 | -0.7% | 15.12 | 9.4% | 46.40 | 47.35 | -2.0% | 45.45 | 2.1% |
| 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) | 财務比半(%/百分點) |
| 毛利率 | 79.9% | 80.1% | -0.2 ppts | 78.2% | 1.7 ppts | 79.0% | 77.8% | 1.2 ppts | 74.5% | 4.5 ppts |
| 營益率 | 45.1% | 40.8% | 4.3 ppts | 44.4% | 0.6 ppts | 47.2% | 45.1% | 2.1 ppts | 55.9% | -8.7 ppts |
| 税後淨利率 | 36.9% | 33.3% | 3.6 ppts | 34.7% | 2.3 ppts | 37.9% | 36.3% | 1.6 ppts | 41.9% | -4.0 ppts |
2026/10/05
2026/10/05
| (百萬元) | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 152 | 359 | 557 | 744 | 609 | 924 | 1,429 | 1,996 |
| 營業成本 | 30 | 75 | 111 | 148 | 125 | 192 | 300 | 424 |
| 營業毛利 | 122 | 284 | 445 | 596 | 484 | 733 | 1,129 | 1,572 |
| 營業費用 | 84 | 121 | 184 | 242 | 201 | 299 | 454 | 624 |
| 營業利益 | 39 | 163 | 262 | 354 | 284 | 434 | 675 | 948 |
| 營業外收支淨額 | 8 | 8 | 2 | 2 | 2 | 2 | 2 | 2 |
| 稅前純益 | 47 | 171 | 264 | 356 | 286 | 436 | 677 | 950 |
| 所得稅 | 10 | 36 | 52 | 70 | 57 | 87 | 135 | 190 |
| 稅後純益 | 37 | 135 | 212 | 286 | 228 | 349 | 542 | 760 |
| 調整後EPS(元) | 0.92 | 3.34 | 5.23 | 7.05 | 5.64 | 8.61 | 13.38 | 18.77 |
| 毛利率(%) | 80.18% | 79.13% | 80.01% | 80.09% | 79.48% | 79.27% | 79.02% | 78.77% |
| 營業利益率(%) | 25.30% | 45.36% | 47.00% | 47.52% | 46.54% | 46.92% | 47.27% | 47.49% |
| 稅後純益率(%) | 24.50% | 37.66% | 38.01% | 38.35% | 37.49% | 37.71% | 37.93% | 38.07% |
| 營業收入 | ||||||||
| QoQ(%) | -61.39% | 135.87% | 55.00% | 33.72% | -18.15% | 51.72% | 54.56% | 39.70% |
| YoY(%) | -- | 456.40% | 254.55% | 88.77% | 300.14% | 157.37% | 156.64% | 168.12% |
| 營業利益 | ||||||||
| QoQ(%) | -80.88% | 322.87% | 60.60% | 35.20% | -19.85% | 52.95% | 55.74% | 40.34% |
| YoY(%) | -- | 2,244.67% | 381.53% | 75.53% | 635.98% | 166.20% | 158.13% | 167.95% |
| 稅後純益 | ||||||||
| QoQ(%) | -78.91% | 262.56% | 56.44% | 34.94% | -19.99% | 52.58% | 55.48% | 40.23% |
| YoY(%) | -- | -- | 325.33% | 61.38% | 512.39% | 157.72% | 156.13% | 166.17% |
PER Band
資料來源:中信、CMoney
PBR Band
資料來源:中信、CMoney
ESG 資訊-環境保護(Environmental)
2026/10/05
ESG資訊-社會責任(Social)
2026/10/05
ESG資訊-公司治理(Governance)
資料來源:櫃買中心
2026/10/05
2026/10/05
| (百萬元) | 2013 | 2024 | 2025 | 2016 | 2Q26 | 損益表 (百萬元) | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產負債表 資產總計 | 2023 486 | 889 | 1,743 | -- | 5,777 | 營業收入淨額 | 406 | 716 | 1,813 | 4,959 | 11,282 |
| 流動資產 | 321 | 728 | 1,267 | -- | 4,336 | 營業成本 | 80 | 170 | 365 | 1,040 | 2,451 |
| 現金及約當現金 | 224 | 463 | 413 | -- | 1,303 | 營業毛利淨額 | 326 | 546 | 1,448 | 3,918 | 8,831 |
| 應收帳款與票據 | 9 | 42 | 321 | -- | 540 | 營業費用 | 175 | 268 | 631 | 1,578 | 3,257 |
| 存貨 | 41 | 68 | 211 | -- | 396 | 營業利益 | 151 | 278 | 817 | 2,341 | 5,574 |
| 採權益法之投資 | - - | - - | - - | -- | - - | EBITDA | 198 | 305 | 882 | 2,407 | 5,644 |
| 不動產、廠房設備 | 145 | 130 | 405 | -- | 1,344 | 業外收入及支出 | 17 | -1 | 20 | 8 | 10 |
| 負債總計 | 88 | 261 | 551 | -- | 609 | 稅前純益 | 167 | 277 | 837 | 2,349 | 5,584 |
| 流動負債 | 87 | 248 | 353 | -- | 584 | 所得稅 | 17 | 49 | 167 | 470 | 1,117 |
| 應付帳款及票據 | 14 | 43 | 84 | -- | 223 | 稅後純益 | 150 | 228 | 670 | 1,879 | 4,467 |
| 非流動負債 | 1 | 13 | 198 | -- | 25 | 公告基本EPS(元) | 5.25 | 6.33 | - - | - - | - - |
| 權益總計 | 398 | 627 | 1,192 | -- | 5,168 | 調整後EPS(元) | - - | - - | 16.54 | 46.40 | 110.32 |
| 普通股股本 | 277 | 300 | 367 | -- | 405 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | -21 | 150 | 323 | -- | 312 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 |
| 母公司業主權益 | 398 | 627 | 1,192 | -- | 5,168 | ||||||
| 負債及權益總計 | 486 | 889 | 1,743 | -- | 5,777 |
| (百萬元) | 2023 | 2024 | 2025 | 2016 | 2Q26 | (百萬元) | 2024 | 2025 | 2026F | 2027F | 2028F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 現金流量表 營業活動現金 | -37 | 279 | -82 | -- | 35 | 比率分析 成長力分析(%) | |||||
| 稅前純益 | -51 | 167 | 277 | -- | 171 | 營業收入淨額 | -- | 76.40% | 153.08% | 173.56% | 127.52% |
| 折舊及攤銷 | 29 | 38 | 41 | -- | 13 | 營業毛利淨額 | 337.95% | 67.60% | 165.12% | 170.63% | 125.37% |
| 營運資金變動 | -35 | -33 | -361 | -- | -228 | 營業利益 | -- | 84.92% | 193.51% | 186.53% | 138.13% |
| 其他營運現金 | 21 | 107 | -39 | -- | 79 | 稅後純益 | -- | 51.90% | 194.14% | 180.58% | 137.74% |
| 投資活動現金 | 0 | -112 | -454 | -- | -2,699 | 獲利能力分析(%) | |||||
| 資本支出淨額 | -8 | -2 | -310 | -- | -930 | 毛利率 | 80.26% | 76.25% | 79.88% | 79.02% | 78.28% |
| 長期投資變動 | 8 | -109 | -141 | -- | -1,765 | EBITDA(%) | 48.83% | 42.62% | 48.64% | 48.54% | 50.03% |
| 其他投資現金 | 0 | 0 | -3 | -- | -4 | 營益率 | 37.07% | 38.86% | 45.07% | 47.21% | 49.41% |
| 籌資活動現金 | 144 | 71 | 487 | -- | 3,595 | 稅後純益率 | 36.92% | 31.79% | 36.95% | 37.89% | 39.60% |
| 長借/公司債變動 | 0 | 0 | 182 | -- | -179 | ROE(%) | 23.90% | 25.03% | 43.87% | 67.11% | 74.82% |
| 現金增資 | 150 | 48 | 360 | -- | 3,960 | ||||||
| 發放現金股利 | -8 | 0 | -54 | -- | 0 | ||||||
| 其他籌資現金 | 1 | 23 | -1 | -- | -186 | ||||||
| 淨現金流量 | 107 | 238 | -49 | -- | 931 | ||||||
| 期初現金 | 117 | 224 | 463 | -- | 372 | ||||||
| 期末現金 資料來源:中信、CMoney | 224 | 463 | 413 | -- | 1,303 |