PDF 原檔:報告_CTBC_光頡3624_20261008_original.pdf
圖片清單(已驗證 2026-10-09)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_CTBC_光頡3624_20261008_003.png |
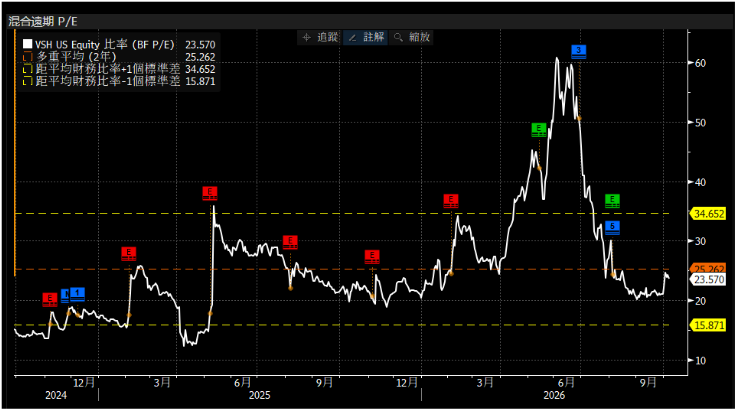
79KB | 真資料圖 | VSH(Vishay)混合遠期 P/E 比率走勢圖,2024/01~2026/10,標示當前比率 23.570、2 年平均 25.262、±1 個標準差帶 15.871~34.652 |
報告_CTBC_光頡3624_20261008_004.png |
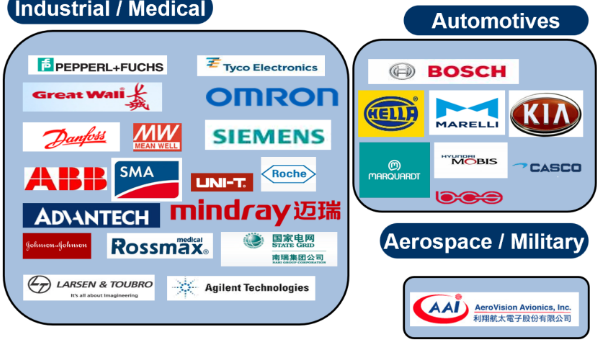
133KB | 真資料圖 | 光頡主要客戶 logo 清單,分三類:Industrial/Medical(Pepperl+Fuchs、Tyco Electronics、Omron、Danfoss、Siemens、ABB、SMA、Uni-T、Roche、Advantech、mindray 邁瑞、Johnson & Johnson、Rossmax、國家電網南瑞集團、Larsen & Toubro、Agilent)、Automotives(Bosch、Hella、Marelli、KIA、Hyundai Mobis、Casco)、Aerospace/Military(AeroVision Avionics利陽航大電子) |
報告_CTBC_光頡3624_20261008_005.png |
72KB | 真資料圖 | 季度財報與預估差異表:2Q26 實際數 vs 中信預估(營收895/818 差異9.4%、營益166/145 差異14.2%、EPS 1.11/1.08 差異3.1%);3Q26(F) 調整後 vs 調整前(營收1,099/902 差異21.8%、營益261/171 差異52.4%、EPS 1.61/1.33 差異20.8%);毛利率/營益率/稅後淨利率同列調整前後 ppts 差異 |
報告_CTBC_光頡3624_20261008_006.png |
76KB | 真資料圖 | 年度財報與預估差異表:2026(F) 調整後3,832/調整前3,561(營收+7.6%)、營業毛利1,384/1,137(+21.7%)、EPS 5.57/4.88(+14.2%);2027(F) 營收5,754/4,793(+20.1%)、EPS 11.13/7.45(+49.5%);毛利率2026F 36.1%(+4.2ppts)、2027F 42.9%(+9.8ppts) |
報告_CTBC_光頡3624_20261008_007.png |
42KB | 真資料圖 | 光頡自身 PER Band 走勢圖,1Q23~3Q26,疊加 8x/16x/24x/32x/40x 本益比帶,股價自 3Q26 起急升並貼近 24x~32x 區間 |
報告_CTBC_光頡3624_20261008_010.png |
103KB | 真資料圖 | ESG 社會責任:女性主管占比 2025年41.46%(全市場平均27.89%、產業平均28.84%)vs 2024年38.29%;員工薪資年度趨勢:平均數685仟元(去年同期648,YoY+5.71%)vs 同產業987.42 |
報告_CTBC_光頡3624_20261008_011.png |
41KB | 真資料圖 | 非擔任主管職務之全時員工薪資:2025年平均702仟元(YoY+2.48%)、中位數618仟元(YoY+5.82%);2024年中位數584/平均685 |
報告_CTBC_光頡3624_20261008_012.png |
41KB | 真資料圖 | 員工福利平均費用816仟元(YoY+4.88%),對比全市場平均1,286.31、產業平均1,165.02;2024年平均費用778 |
報告_CTBC_光頡3624_20261008_009.png |
287KB | 真資料圖 | ESG 環境保護:溫室氣體範疇一403.93噸、範疇二14,918.73噸、總排放量15,322.66公噸CO2e(皆YoY小幅下降);用水量275,700公噸(YoY+25.27%);廢棄物總量448.4公噸(YoY+12.89%);再生能源使用率0% |
報告_CTBC_光頡3624_20261008_015.png |
309KB | 真資料圖 | ESG 公司治理:董事會9席(獨立董事3席,占比33.33%)、女性董事1人、董事會出席率96.83%、薪酬委員會與審計委員會出席率皆100%、董事進修符合率100%、2025年法說會次數1次 |
報告_CTBC_光頡3624_20261008_001.png |
36KB(<40KB,未開啟) | — | 免列(營業比重1H26圓餅圖,依規則 <40KB 預設不開啟) |
報告_CTBC_光頡3624_20261008_002.png |
17KB(<40KB,未開啟) | — | 免列(個股與大盤走勢圖) |
報告_CTBC_光頡3624_20261008_008.png |
34KB(<40KB,未開啟) | — | 免列(PBR Band) |
報告_CTBC_光頡3624_20261008_013.png |
30KB(<40KB,未開啟) | — | 免列(職業災害人數) |
報告_CTBC_光頡3624_20261008_014.png |
17KB(<40KB,未開啟) | — | 免列(火災死傷人數與件數) |
原始內容
| 潛在漲幅 | 39.6% |
|---|---|
| 前日收盤價 | 159.50元 |
| 目標價 | 222.70 元 |
| 前次目標價 | 223.50元 |
| 前次評等 | 買進 |
公司基本資訊
目前股本(百萬元)
1,173
市值(億元)
187
目前每股淨值(元)
30.45
外資持股比(%)
57.26
董監持股比(%)
40.22
營業比重(1H26)
個股與大盤走勢(%)
—3624 —TWSE
鄭子凡
Jasmin.cheng@ctbcsis.com
被動元件
維持評等
光頡 (3624 TT) 買進(Buy)
光頡交期高達25周,需求強勁有望再擴薄膜電阻
- ⚫ 漲價效益優於預期,我們上修3Q26獲利
- ⚫ 交期重返歷史高檔,產能滿載下聚焦高毛利產品
- ⚫ 需求優於預期,精密電阻擴產再加碼
漲價效益優於預期,我們上修 3Q26 獲利:公司 2Q26 營收 8.95 億元, 季增 22.9%,年增 26.8%;毛利率達 32.79%,季增 4.23ppts,年增 3.71ppts,單季 EPS 為 1.11 元。2Q26 獲利改善主要受惠高階產品出貨 比重提升及產品漲價效益逐步反映。今年以來光頡約半數產品完成調 漲,漲幅約 20~30%,並自 7 月起陸續反映新價格,帶動 3Q26 營收達 10.99 億元,優於我們原先預期;考量價格調整效益持續發酵,加上 高階產品比重提升,我們進一步上調 3Q26 毛利率至 38.02%、EPS 至 1.61元。
交期重返歷史高檔,產能滿載下聚焦高毛利產品:光頡目前產能利用 率維持滿載,整體產品交期亦由 5 月約 15 週拉長至目前 25 週;其中 0603、1206 等主要尺寸需求尤為強勁,訂單能見度至少半年以上。在 產能滿載下,公司接單策略將更聚焦產品獲利,優先承接高毛利產 品,使近期B/B Ratio雖由6、7月的1.8回落至8月的1.5,但主要係 出貨增加所致,而出貨成長則來自漲價效益及高毛利產品比重提升。 我們認為,在產能受限的情況下,光頡可透過產品組合優化及價格調 整,持續改善整體營運效率與獲利表現。
需求優於預期,精密電阻擴產再加碼:公司目前精密電阻月產能約 5.5 億顆,因應近期需求優於預期,預計於 4Q26、1Q27 分別增加 5,000 萬顆/月,使月產能提升至約 6.5 億顆;此外,考量後續需求仍具成長 空間,公司最新規劃於 2027 年底至 2028 年初再增加約 2 億顆/月產 能。厚膜電阻則維持原先擴產計畫,預計4Q26月產能提升至24億顆。
我們重申光頡買進評等,並上調 2026/2027 年 EPS 預估至 5.57 元/11.13 元,反映 AI 伺服器放量帶動高階精密電阻需求及漲價效益優於我們 預期,因此我們將評價基準由2H26~1H27 EPS調整至2027年EPS, 並考量 Vishay 本益比已收斂至約 20~25 倍,我們同步將合理本益比 由30倍下修至20倍,目標價222.7元。風險因素: AI需求下滑、競 爭對手大幅擴產。
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 3,162 | 2,553 | 2,581 | 2,675 | 3,832 | 5,754 |
| 營業毛利淨額 | 1,078 | 708 | 668 | 677 | 1,384 | 2,470 |
| 營業利益 | 639 | 309 | 246 | 260 | 838 | 1,671 |
| 稅後純益 | 585 | 262 | 242 | 218 | 654 | 1,306 |
| 公告基本EPS(元) | 4.99 | 2.23 | 2.06 | 1.86 | -- | -- |
| 調整後EPS(元) | 4.99 | 2.23 | 2.06 | 1.86 | 5.57 | 11.13 |
| 營業收入YoY(%) | 1.78% | -19.25% | 1.09% | 3.65% | 43.24% | 50.16% |
| 稅後純益YoY(%) | 23.38% | -55.28% | -7.52% | -9.89% | 199.58% | 99.81% |
| 本益比 | 6.94 | 23.40 | 19.98 | 31.14 | 28.62 | 14.33 |
| 本淨比 | 1.22 | 1.87 | 1.42 | 1.96 | 4.67 | 4.13 |
| 股息(元) | 2.60 | 1.20 | 1.23 | 1.10 | 3.34 | 6.68 |
| 殖利率(%) | 4.40% | 2.14% | 3.82% | 0.82% | 2.10% | 4.19% |
| ROE(%) | 18.55% | 7.94% | 7.27% | 6.36% | 17.49% | 30.60% |
2026/10/08
2026/10/08
漲價效益持續發酵,4Q26毛利率續升: 公司今年5~6月起陸續與客戶進行漲 價協商,並依客戶、產品及訂單狀況逐步反映,且主要針對新接訂單,因此漲 價效益並非立即反映於營收及毛利率。隨 9~10 月開始陸續出貨漲價後訂單, 產品組合持續優化,漲價效益可望逐步挹注毛利率;我們認為由於 9 月營收已 大致反映前一波漲價,加上新增產能尚未完全開出,預期 10~11 月營收維持 相對穩定,惟產品組合持續優化,漲價效益仍可帶動毛利率進一步提升。12 月營收則仍將受到年度盤點及聖誕假期等季節性因素影響而略有波動,但在高 毛利產品占比提升及漲價效益持續發酵下,獲利率可望維持高檔,因此我們上 調4Q26營收至11.1億元,毛利率至41.89%,EPS為2.1元。
2027 年不只量增,更有望迎來價增:我們認為光頡的高階精密電阻供需緊張格 局至少延續至 2027 年,除目前部分產品交期仍較過去延長數週、訂單能見度 已達 2027 年下半年外,高規格產品具較高製程及良率門檻,新供應商短期亦 難以補足供給。從海外同業 Vishay 近期動態亦可觀察到類似趨勢,公司 2026 年持續推動價格調整,且部分漲價已逐步反映於財務表現,反映高階電阻供應 緊張並非單一供應商現象,而是產業供需結構正在改變。
在需求持續高於供給的環境下,我們認為 2027 年漲價仍具延續空間,且價格 將逐漸成為客戶取得產能的重要條件,後續調價未必採全面性調整,而可能與 採購量及產能配置連動。另一方面,光頡新增產能並非單純追求出貨量,而將 優先配置至高規格、高毛利及價格接受度較高的產品,意味著公司可望同時受 惠於 ASP 提升及產品組合優化。我們因此認為,2027 年光頡的獲利成長除了 來自 AI 需求與產能擴充,漲價及高階產品占比提升將是毛利率與 EPS 進一步 上修的重要驅動力。
評價收斂不改獲利上修趨勢,維持買進: 我們重申光頡買進評等,並上調 2026/2027 年 EPS 預估至 5.57 元/11.13 元,反映 AI 伺服器放量帶動高階精密 電阻需求,及交期拉長推升漲價效益,帶動產品組合與獲利能力改善。考量漲 價效益已逐步反映,後續獲利成長將轉由 AI 需求及產品升級驅動,我們將評 價基準由原先2H26~1H27 EPS調整至2027年EPS,並參考Vishay目前約20 ~25倍本益比,將合理本益比由30倍下修至20倍。
圖表一、VSH本益比區間
資料來源: Bloomberg、中信投顧整理
公司簡介
光頡成立於 1997 年 10 月,為台灣首家同時具備薄膜/厚膜製程技術及高頻被 動元件、模組設計開發能力的專業廠商。公司長期深耕薄膜製程技術研發與高 頻元件整合設計,專注提供符合電子產品高頻化、小型化趨勢需求的整合型被 動元件及高頻模組等關鍵零組件。生產基地布局涵蓋台灣與中國大陸,其中台 灣廠區包括新竹科學園區、新竹工業區及高雄二廠、三廠,中國大陸則設有無 錫及南通生產基地。公司主要競爭者為 Vishay、KOA、國巨(2327)、華新科(2492) 等。2016 年中國被動元件龍頭廣東風華高新科技策略性入股光頡,目前持股 約 40%,為公司最大股東,有助於強化其在中國市場的布局及產業資源整合能 力。
圖表二、光頡前十大股東
| 股份 主要股束名稱 | 持有股數 | 持股比例 |
|---|---|---|
| 大陸商廣東風華高新科技股份有限公司 | 46,936,337 | 40.00% |
| 台亞半導體股份有限公司 | 2,873,994 | 2.45% |
| 黄苾忻 | 1,990,000 | 1.70% |
| 茂陞投資股份有限公司 | 956,000 | 0.81% |
| 涂美珍 | 826,000 | 0.70% |
| 呂英瑞 | 524,000 | 0.45% |
| 台灣人壽保險股份有限公司 | 510,000 | 0.43% |
| 楊鈺川 | 502,000 | 0.43% |
| 花旗託管柏克萊資本 S B L /P B 投資專戶 | 471,000 | 0.40% |
| 廖明秀 | 433,000 | 0.37% |
資料來源:光頡、中信投顧整理
圖表三、光頡主要客戶
(Industrial / Medical
資料來源:光頡、中信投顧整理
2026/10/08
圖表四、季度財報與預估差異
資料來源:Bloomberg,中信投顧整理
圖表五、年度財報與預估差異
資料來源:Bloomberg,中信投顧整理
| 损益表 - (單位:百萬元) | 2026(F) - 調整後 | 2026(F) - 調整前 | 2026(F) - 差異 | 2026(F) - 市場共識 | 2026(F) - 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 3,832 | 3,561 | 7.6% | 5,754 | 4,793 | 20.1% | ||||
| 營業毛利 | 1,384 | 1,137 | 21.7% | 2,470 | 1,590 | 55.4% | ||||
| 營業利益 | 838 | 636 | 31.7% | 1,671 | 1,060 | 57.6% | ||||
| 税前纯益 | 875 | 731 | 19.8% | 1,747 | 1,126 | 55.1% | ||||
| 税後淨利 | 654 | 572 | 14.3% | 1,306 | 874 | 49.4% | ||||
| EPS(元) | 5.57 | 4.88 | 14.2% | 11.13 | 7.45 | 49.5% | ||||
| 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) | 财務比率(%/百分點) |
| 毛利率 | 36.1% | 31.9% | 4.2 ppts | 42.9% | 33.2% | 9.8 ppts | ||||
| 營益率 | 21.9% | 17.9% | 4.0 ppts | 29.0% | 22.1% | 6.9 ppts | ||||
| 税後淨利率 | 17.1% | 16.1% | 1.0 ppts | 22.7% | 18.2% | 4.5 ppts |
2026/10/08
2026/10/08
| (百萬元) | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 728 | 895 | 1,099 | 1,110 | 1,289 | 1,406 | 1,470 | 1,590 |
| 營業成本 | 520 | 601 | 681 | 645 | 752 | 807 | 834 | 890 |
| 營業毛利 | 208 | 293 | 418 | 465 | 537 | 598 | 636 | 699 |
| 營業費用 | 111 | 128 | 157 | 150 | 180 | 197 | 204 | 218 |
| 營業利益 | 96 | 166 | 261 | 315 | 356 | 401 | 432 | 482 |
| 營業外收支淨額 | 22 | 9 | -8 | 15 | 21 | 19 | 20 | 16 |
| 稅前純益 | 118 | 174 | 253 | 330 | 377 | 420 | 452 | 498 |
| 所得稅 | 29 | 43 | 63 | 83 | 94 | 105 | 113 | 124 |
| 稅後純益 | 88 | 131 | 189 | 247 | 282 | 314 | 338 | 372 |
| 調整後EPS(元) | 0.75 | 1.11 | 1.61 | 2.10 | 2.40 | 2.68 | 2.88 | 3.17 |
| 毛利率(%) | 28.56% | 32.79% | 38.02% | 41.89% | 41.65% | 42.55% | 43.25% | 43.99% |
| 營業利益率(%) | 13.25% | 18.51% | 23.72% | 28.39% | 27.65% | 28.55% | 29.35% | 30.29% |
| 稅後純益率(%) | 12.08% | 14.59% | 17.15% | 22.21% | 21.88% | 22.36% | 22.97% | 23.41% |
| 營業收入 | ||||||||
| QoQ(%) | 10.85% | 22.93% | 22.80% | 1.03% | 16.06% | 9.08% | 4.61% | 8.11% |
| YoY(%) | 17.61% | 26.82% | 58.36% | 69.06% | 77.01% | 57.06% | 33.79% | 43.18% |
| 營業利益 | ||||||||
| QoQ(%) | 103.83% | 71.77% | 57.38% | 20.91% | 13.06% | 12.62% | 7.55% | 11.56% |
| YoY(%) | 59.44% | 51.45% | 512.80% | 566.22% | 269.53% | 142.28% | 65.57% | 52.77% |
| 稅後純益 | ||||||||
| QoQ(%) | 15.17% | 48.48% | 44.39% | 30.83% | 14.34% | 11.43% | 7.47% | 10.20% |
| YoY(%) | 39.00% | -- | 134.78% | 223.04% | 220.71% | 140.68% | 79.14% | 50.88% |
PER Band
資料來源:中信、CMoney
PBR Band
資料來源:CMoney
2026/10/08
現金流量表
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產負債表 資產總計 | 2013 4,082 | 3,850 | 3,953 | 4,096 | 4,547 | 損益表 營業收入淨額 | 2,553 | 2,581 | 2,675 | 3,832 | 5,754 |
| 流動資產 | 2,692 | 2,497 | 2,637 | 2,788 | 3,226 | 營業成本 | 1,845 | 1,913 | 1,999 | 2,448 | 3,284 |
| 現金及約當現金 | 829 | 792 | 682 | 637 | 702 | 營業毛利淨額 | 708 | 668 | 677 | 1,384 | 2,470 |
| 應收帳款與票據 | 561 | 507 | 496 | 569 | 757 | 營業費用 | 399 | 422 | 417 | 546 | 799 |
| 存貨 | 843 | 796 | 696 | 747 | 966 | 營業利益 | 309 | 246 | 260 | 838 | 1,671 |
| 採權益法之投資 | - - | - - | - - | - - | - - | EBITDA | 558 | 513 | 490 | 519 | 377 |
| 不動產、廠房設備 | 1,272 | 1,278 | 1,227 | 1,193 | 1,163 | 業外收入及支出 | 17 | 53 | 20 | 38 | 76 |
| 負債總計 | 743 | 560 | 543 | 607 | 950 | 稅前純益 | 325 | 299 | 280 | 875 | 1,747 |
| 流動負債 | 654 | 484 | 493 | 568 | 919 | 所得稅 | 63 | 55 | 58 | 218 | 437 |
| 應付帳款及票據 | 171 | 179 | 160 | 199 | 337 | 稅後純益 | 262 | 242 | 218 | 654 | 1,306 |
| 非流動負債 | 88 | 75 | 50 | 39 | 30 | 公告基本EPS(元) | 2.23 | 2.06 | 1.86 | - - | - - |
| 權益總計 | 3,340 | 3,291 | 3,410 | 3,489 | 3,598 | 調整後EPS(元) | 2.23 | 2.06 | 1.86 | 5.57 | 11.13 |
| 普通股股本 | 1,173 | 1,173 | 1,173 | 1,173 | 1,173 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | 1,426 | 1,383 | 1,484 | 1,558 | 1,647 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 |
| 母公司業主權益 | 3,323 | 3,274 | 3,390 | 3,466 | 3,573 | ||||||
| 負債及權益總計 | 4,082 | 3,850 | 3,953 | 4,096 | 4,547 |
比率分析
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業活動現金 | 604 | 537 | 328 | 407 | 197 | 成長力分析(%) | |||||
| 稅前純益 | 739 | 325 | 299 | 280 | 174 | 營業收入淨額 | -19.25% | 1.09% | 3.65% | 43.24% | 50.16% |
| 折舊及攤銷 | 216 | 240 | 221 | 220 | 57 | 營業毛利淨額 | -34.35% | -5.65% | 1.30% | 104.58% | 78.44% |
| 營運資金變動 | 134 | 113 | 94 | -80 | -192 | 營業利益 | -51.69% | -20.19% | 5.44% | 222.65% | 99.39% |
| 其他營運現金 | -485 | -141 | -286 | -13 | 158 | 稅後純益 | -55.42% | -6.72% | -9.31% | 199.58% | 99.81% |
| 投資活動現金 | -163 | -235 | -274 | -270 | -71 | 獲利能力分析(%) | |||||
| 資本支出淨額 | -269 | -200 | -171 | -163 | -80 | 毛利率 | 27.73% | 25.88% | 25.29% | 36.12% | 42.93% |
| 長期投資變動 | 111 | -26 | -99 | -95 | 13 | EBITDA(%) | 21.85% | 19.87% | 18.30% | 13.54% | 6.55% |
| 其他投資現金 | -4 | -8 | -4 | -12 | -4 | 營益率 | 12.09% | 9.54% | 9.71% | 21.87% | 29.03% |
| 籌資活動現金 | -385 | -337 | -170 | -174 | -8 | 稅後純益率 | 10.27% | 9.48% | 8.29% | 17.06% | 22.70% |
| 長借/公司債變動 | -21 | -19 | -20 | -20 | -5 | ROE(%) | 7.94% | 7.27% | 6.36% | 17.49% | 30.60% |
| 現金增資 | 0 | 0 | 0 | 0 | 0 | ||||||
| 發放現金股利 | -258 | -305 | -141 | -144 | 0 | ||||||
| 其他籌資現金 | -106 | -13 | -9 | -10 | -3 | ||||||
| 淨現金流量 | 51 | -36 | -111 | -44 | 116 | ||||||
| 期初現金 | 777 | 829 | 792 | 682 | 585 | ||||||
| 期末現金 資料來源:中信、CMoney | 829 | 792 | 682 | 637 | 702 |
ESG資訊-環境保護(Environmental)
2026/10/08
ESG資訊-社會責任(Social)
職業災害人數
平均員工福利費用
火災死傷人數與件數
2026/10/08
ESG資訊-公司治理(Governance)
資料來源:證交所
2026/10/08