PDF 原檔:報告_統一_大銀微系統4576_20261007_original.pdf
圖片清單(已驗證 2026-10-09)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_統一_大銀微系統4576_20261007_003.png |
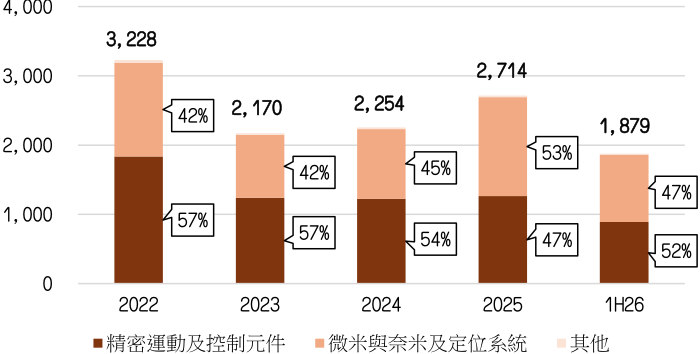
44KB | 真資料圖 | 圖一、產品營收走勢堆疊柱狀圖(2022–1H26,精密運動及控制元件/微米與奈米及定位系統/其他,附營收總額與占比標籤) |
報告_統一_大銀微系統4576_20261007_004.png |
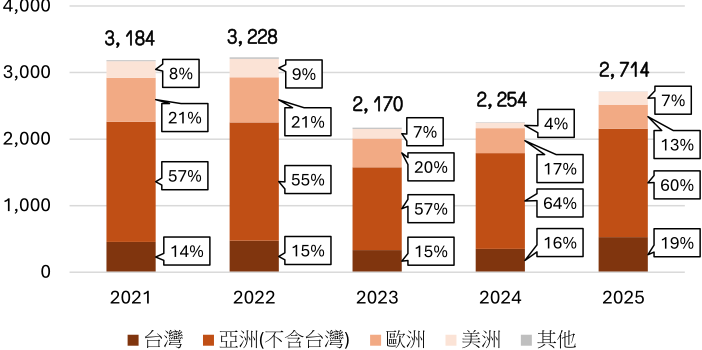
49KB | 真資料圖 | 圖二、地區營收走勢堆疊柱狀圖(2021–2025,台灣/亞洲(不含台灣)/歐洲/美洲/其他,附營收總額與占比標籤) |
報告_統一_大銀微系統4576_20261007_006.png |
72KB | 真資料圖 | 圖五、直驅馬達與力矩馬達產品實拍照:左為三件圓形馬達/編碼器元件組合,右為環狀疊層馬達定子與轉子剖面 |
報告_統一_大銀微系統4576_20261007_007.png |
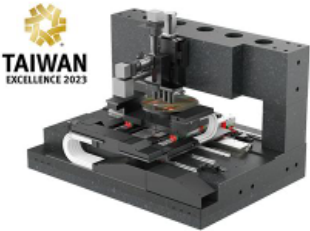
59KB | 真資料圖 | 圖七、線性馬達定位平台產品實拍照(花崗岩基座精密定位平台),左上角附 Taiwan Excellence 2023 標章 |
報告_統一_大銀微系統4576_20261007_009.png |
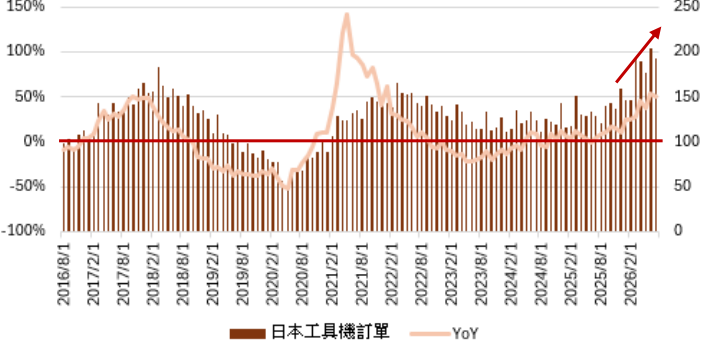
82KB | 真資料圖 | 圖九、日本工具機訂單及 YoY 走勢圖(2016/8–2026,柱狀圖為訂單金額、折線為 YoY%,近期段落以箭頭標示急升) |
報告_統一_大銀微系統4576_20261007_010.png |
42KB | 真資料圖 | 12 month Forward PE bands 圖:股價(紅線)對照 PE25/30/35/40/45 區間帶,橫軸 1Q20–3Q26 |
<40KB(001、002、005、008、011)未 Read,預設 logo / 版面裝飾,免列。
原始內容
藍焌朋 LANCELAN@uni-psg.com
Initial Company Report 初次報告
電機機械
大銀微系統(4576.TT)
精度升級趨勢不可逆,三大成長動能帶動訂單供不應求
精密定位需求在半導體設備中全面爆發,在半導體製程廠商如台積 電、日月光、京元電 CapEx 確立的情況下,大銀微營運狀況將逐季成 長,預估 2026/27 年 EPS 為 5.32/8.12 元。評價方面,馬達與驅動器 的部分參考上銀,於工具機上升循環中給予 35x 本益比;而精密定位 平台營收皆來自半導體,台股各半導體設備商本益比區間為 25~45 倍, 考量到需求來自先進封裝、探針卡與 CPO 等成長極為強勁的族群,且 毛利率顯著高於公司平均,給予 35x 本益比係屬合理。研究部以 2027 年EPS 8.12元給予35x本益比,目標價為285元,給予買進的評等。
1. 精密定位平台需求強勁,公司產能滿載且大幅擴產
受惠先進封裝、探針卡與 CPO 的設備需求強勁,截至今年 9 月大銀微營 收成長+58.1% YoY,BB ratio維持在1.3的高峰,產能持續滿載。為反 應需求,公司宣布於2Q26, 3Q26, 1Q27各擴產30%,考量到2Q26只擴 出 22%,恐存在缺工或缺料(應為光學尺)問題,研究部保守將後續兩次 的擴產也以 22%預估,預估精密定位平台 2026/27 年營收成長 +56.5%/+30.0% YoY。
2. AI與半導體需求強勁,帶動工具機新一波的景氣循環
馬達與驅動器營收與工具機景氣高度連動,這波景氣上升循環從 4Q25 開始,拉貨動能逐季提升,交期由去年年底的 1 個月提升到現在的 2~3 個月。考量到馬達與驅動器為自行設計並委外 SMT/DIP 代工,較不具備 產能問題,研究部預估馬達與驅動器 2026/27 年的營收成長 +66.1%/+30.9% YoY。
3. 預估3Q26 EPS為1.68元,+75.1% QoQ/+178.5% YoY
大銀微1H26營收18.8億,+47.9% YoY,毛利率37.97%,年增1.10個 百分點,主因精密定位平台營收占比的提升,EPS為1.92元,+191.6% YoY。3Q26營收12.2億,+19.3% QoQ /+77.2% YoY,研究部預估3Q26毛 利率為 39.24%,季增 2.14 個百分點,主因 4 月宣布馬達與驅動器漲價 的效益將從3Q26開始浮現,EPS為1.68元,+75.1% QoQ /+178.5% YoY。
| 獲利及評價資訊 - (百萬元/元) | 獲利及評價資訊 - 稅後淨利 | 獲利及評價資訊 - 每股盈餘 | 獲利及評價資訊 - 每股淨值 | 獲利及評價資訊 - 現金股利 | 獲利及評價資訊 - P/E(x) | 獲利及評價資訊 - P/B(x) | 獲利及評價資訊 - ROE(%) | 獲利及評價資訊 - 殖利率(%) |
|---|---|---|---|---|---|---|---|---|
| 2024 | 60 | 0.51 | 32.3 | 0.2 | 300.0 | 4.74 | 1.6 | 0.1 |
| 2025 | 241 | 2.01 | 34.3 | 0.8 | 51.2 | 3.01 | 6.1 | 0.8 |
| 2026F | 637 | 5.32 | 37.5 | 2.1 | 43.6 | 6.19 | 12.9 | 0.9 |
| 2027F | 972 | 8.12 | 42.4 | 3.2 | 28.6 | 5.47 | 15.6 | 1.4 |
大銀微系統 HIWINMIKROSYSTEM 大 銀 微 系 統 HIWIN MIKROSYSTEM
買進(初次評等)
| 目標價 | NT$285 |
|---|---|
| 收盤價 | NT$232.00 |
| 潛在漲跌幅 | 22.84 |
| 台灣加權指數 | 49822.55 |
| 市值(億) | 277.9 |
|---|---|
| 股本(億) | 11.980000 |
| 三個月平均成交金額(億) | 5.21 |
| 淨負債/股東權益 | 61.66 |
| 董監持股比率 | 34.3 |
| 外資持股比率 | 7.40 |
| 投信持股比率 | 0.48 |
個股與大盤走勢
| 近一個月 | 近三個月 | 近半年 | 近一年 | |
|---|---|---|---|---|
| 加權指數報酬率 | 7.0 | 7.0 | 53.0 | 86.2 |
| 個股股價報酬率 | -2.5 | -2.4 | 78.4 | 103.4 |
營收走勢圖
一、公司介紹
大銀微系統成立於 1997 年,專注於各類型馬達、驅動器與精密定位平台等高階運 動控制產品的研發與製造。受惠於 AI 與半導體製程發展,相關設備的運動控制對 精度要求越來越高,先進封裝、探針卡及 CPO 對精密定位平台的採用率極高,2026 年為精密定位平台營收爆發的一年,且精度提高為半導體設備不可逆的趨勢,將 成為大銀微的長期成長動能。1H26 產品營收占比﹔精密運動及控制元件 47%、微 米與奈米級控制系統52%、其他1%。2025年地區營收占比:台灣19%、亞洲 (不 含台灣) 60%、歐洲13%、美洲7%、其他1%。(地區營收2025年已是最新公布)
表一、產品介紹
| 產品線 | 內容 |
|---|---|
| 精密運動及控制元件 | 運動控制器、驅動器、線性馬達、直驅馬達、真空馬 達、力矩馬達、伺服馬達、線性致動器、位置量測系 統 |
| 微米與奈米級控制系統 | 單軸定位平台、雙軸定位平台、多維度定位平台 、 龍門架構定位平台、橋式架構定位平台、空氣軸承 定位平台、多軸定位平台、客製化定位平台 |
資料來源:大銀微年報、統一投顧自行整理
圖一、產品營收走勢
單位:百萬
資料來源:大銀微財報
圖二、地區營收走勢
單位:百萬
4,000
資料來源:大銀微年報
二、產業分析
產品介紹
大銀微產品分為精密運動及控制元件與微米與奈米級控制系統,產品功能如下﹔
1. 精密運動及控制元件:
- 線性馬達:一種將電能轉換為直線運動的驅動元件,由定子+動子組成,搭配線 性編碼器(光學尺)使用。利用電磁力直接產生直線推力,具備高速與高精度定位 特性。
- 伺服馬達:一種將電能轉換為旋轉運動的驅動元件,由定子+轉子組成,搭配旋 轉編碼器使用。透過驅動器進行電流、速度、位置控制,具備高精度、低噪音、高 瞬間輸出等特性。
- 直驅馬達:一種將電能轉換為旋轉運動的驅動元件,由定子+轉子組成,搭配旋 轉編碼器使用。透過轉子與負載之間的剛性連接,不需減速機即可直接驅動負載, 降低背隙並提升定位精度。
- 力矩馬達:一種將電能轉換為旋轉運動的驅動元件,由定子+轉子組成,搭配旋 轉編碼器使用。為直驅馬達的一種,具備轉速低、扭矩大的特色,通常成本較高。
圖三、線性馬達
圖四、伺服馬達
圖五、直驅馬達與力矩馬達
以上資料來源:大銀微系統官網
- 驅動器:一種馬達控制元件,由功率模組、控制電路及通訊介面組成。負責接收 控制器指令並調節輸出電流,使馬達完成速度、位置及扭矩控制。此外,所有馬達 皆須配置驅動器。
圖六、驅動器
資料來源:大銀微系統官網
2. 微米與奈米級控制系統:
- 線性馬達定位平台:一種高精度定位模組,由運動控制器、驅動器、線性馬達、 線性編碼器(光學尺)、鋁或鎳合金平台及花崗岩基座組成。可精準控制待測物或 載台的位置與運動軌跡,廣泛應用於半導體各類精密製程。
圖七、線性馬達定位平台
資料來源:大銀微系統官網
商業模式
各種馬達與驅動器為工具機零組件,精密定位平台為設備零組件,工具機產業商 業模式分為以下三種 (以AOI檢測設備為例):
- 工具機零組件廠生產線性馬達 ➨ 工具機OEM廠將各零組件組裝成五軸加工 機 ➨ 設備零組件廠用五軸加工機生產精密定位平台 ➨ 設備商用精密定位平台 與其他零組件組裝成AOI檢測設備。
- 工具機零組件廠生產線性馬達 ➨ 工具機OEM廠將各零組件組裝成五軸加工 機 ➨ 設備商用五軸加工機自行生產所需的精密定位平台或其他零組件。
- 工具機零組件廠生產的線性馬達同時是工具機零組件與設備零組件 ➨ 設備 商直接購買線性滑軌來組裝。
圖八、商業模式
產業趨勢
按照過去財報,馬達與驅動器營收與工具機景氣連動,呈現典型的景氣循環;精 密定位平台則是受惠半導體設備精度提高,具備長期的成長趨勢。
1. 馬達與驅動器
JMTBA (日本工具機協會) 每月會將日本所有工具機OEM廠的訂單加總,公布「日 本工具機訂單金額」,其產品包含多軸加工機、CNC 車床、滾齒機……等等,由於 日本擁有全球規模前幾大的工具機 OEM 廠,如 DMG、Yamazaki、Okuma,且多年來 產品遍布各個產業所累積的經驗也使得這些公司不論在自研控制器的演算法,還 是機器長時間運轉下維持的精度與溫度都與其他國家有技術上的差距。
因此,在各行各業景氣轉好,需要大量的工具機時,JMTBA 公布的訂單金額被視為 是工具機產業最重要的觀察指標,工具機OEM廠訂單增加 ➨ 增加向工具機零組 件廠的拉貨。
觀察過去十年日本工具機訂單的走勢,可發現景氣大約呈現兩年上升、兩年下降 的循環。上一次的上升週期為 2021-22 年疫情加上塞港,全球各產業瘋狂拉貨, 使得工具機訂單 YoY 從 2020/11 的-6%,最高拉升到 2021/5 的 142%,一直到 2022/10 訂單 YoY 才轉負。塞港造成的恐慌式補庫存為工具機產業帶來 20 年來不曾有過的 成長率,也使得隨後各產業去化庫存時,工具機這次的景氣休息得較久,直到 2H25 才再次迎來上升週期。
圖九、日本工具機訂單及YoY
150%
單位:百萬日元
250
資料來源:JMTBA
在此波的上升週期,生產線性滑軌與滾珠螺桿等工具機零組件全球市占前二的廠 商,THK、上銀一致提到這一次的需求來自 AI 與半導體,且需求非常強勁。而不 論是在生產AI與半導體相關零組件的工具機中,亦或是直接做為半導體設備零組
件之一,線性馬達、伺服馬達及其他工業馬達都在其中具備高度應用,主要進行 高速、高精度定位控制。此外,一個馬達就需配置一個驅動器,用以接收控制器傳 來的指令並驅動馬達,因此驅動器將與馬達需求同步成長。
2. 精密定位平台
受惠半導體設備精度提高的不可逆趨勢,精密定位平台擺脫景氣循環,具備長期 成長動能,成長動能來源有三:(1)先進封裝CoWoS/FOPLP/CoPoS (2)探針卡製造 與測試 (3)CPO/矽光子。
- (1)先進封裝 CoWoS/FOPLP/CoPoS:先進封裝朝細間距、多晶粒與大尺寸發展,推 升精密定位平台規格與單機價值
AI與HPC晶片帶動CoWoS、Chiplet及3D IC需求,封裝製程朝更多晶粒整合、 更細接合間距及更大封裝尺寸發展,使 Die 與晶圓之間的位置、角度、平面度及 接合力控制更加困難。精密定位平台由「傳統搬送功能」,升級為「結合多軸對準、 翹曲補償、Z 軸力控與高速檢測的關鍵次系統」,且隨著每台設備所需的軸數增加、 定位精度提高,平台的單機價值也隨著先進封裝複雜度同步提升。
▼精密定位平台應用
▼精密定位平台功能
- Die Bonding / Flip-Chip設備
- Die-to-Wafer / Hybrid Bonding
- Chiplet、Logic Die與HBM放置
- 晶圓、載板及面板AOI
- RDL與雷射鑽孔設備
- Fan-Out/面板級封裝
- EFEM與晶圓、面板搬送
- (2)探針卡製造與測試:探針卡針數與密度提高,帶動組裝、檢測及校正設備精度 提高
資料來源:統一投顧整理
AI與HPC晶片具有大量高速I/O與高電流需求,帶動探針卡朝高Pin Count、Fine Pitch、高頻高速及 MEMS 化發展。隨著探針數量與密度提高,讓大量微細探針維 持正確位置、高度、共平面度及接觸力,成為測試良率的關鍵,探針卡製造由人工 組裝與抽樣檢查,轉向自動植針、全區 AOI、3D 量測與接觸校正。探針數愈多、 Pitch 愈小,單支探針的位置、高度與接觸狀態就愈難控制,擴大精密定位平台在 探針卡製程中的使用量。
- 精確控制Die的XY位置及旋轉角度
- 修正Die與Wafer的平行度
- 控制Z軸接觸高度與接合力量
- 補償晶圓及面板翹曲
- 高速移動後快速穩定,縮短製程時間
- 帶動相機完成AOI與高倍率量測
- 維持長行程掃描的直線度與速度穩定
▼精密定位平台應用
▼精密定位平台功能
- 探針自動組裝與植針設備
- MEMS探針製造與AOI
- 針尖位置及高度量測設備
- 探針卡共平面度檢測
- 接觸力及接觸電阻測試
- Probe Socket測試設備
- 探針卡校正、維修與換針
資料來源:統一投顧整理
(3)CPO/矽光子:CPO 由單通道研發走向多通道量產,精密定位平台由幾何定位升 級為主動光學對準
AI 資料中心的高速傳輸與低功耗需求推動 CPO 及矽光子發展,光纖、FAU、雷射與 光子晶片之間的微小位置或角度偏差,皆可能增加光學損失。隨 CPO 朝多通道與 量產發展,設備不僅需要六軸精密定位,還必須整合光功率回授、多通道尋光、點 膠及固化偏移補償。精密定位平台因此由「單純移至指定座標」,升級為「主動搜 尋最佳光耦合位置的光機電次系統」,軟體演算法與整機整合價值也隨之提高。
▼精密定位平台應用
▼精密定位平台功能
- Fiber Array Unit與PIC對準
- Laser與矽光子晶片對準
- Lens及其他光學元件組裝
- 矽光子Wafer-Level Test
- 光耦合與Insertion Loss測試
- 精密點膠與UV固化
- CPO模組AOI與最終測試
資料來源:統一投顧整理
小結
工具機景氣歷經 2022 年後的全球各產業庫存去化後,挾帶著 AI 伺服器與半導體 設備需求強勁成長,再次迎來新一波景氣上升循環,馬達與驅動器營收跟著景氣 同步成長;此外,精密定位平台受惠三大運用需求全面爆發,半導體設備在不同 製程中精度要求皆大幅提高,規格升級帶動精密定位平台成為大銀微系統的長期 成長動能。
- 控制XYZ位置及三個旋轉角度
- 依即時光功率主動搜尋最佳位置
- 同步最佳化多個光通道
- 降低光耦合損耗
- 找到位置後穩定維持光軸
- 點膠與固化期間補償元件偏移
- 固化後再次驗證光學性能
- 將微細探針精確插入指定孔位
- 控制植針深度與插入力
- 量測每根針尖的XY位置與高度
- 確認數千至數萬根探針共平面度
- 控制Z軸Overdrive與接觸力量
- 同步量測位置、力量及接觸電阻
- 精確重訪異常探針,進行維修或更換
三、營運狀況
1. 精密定位平台需求強勁,公司產能滿載且大幅擴產
受惠先進封裝、探針卡與CPO的設備需求強勁,大銀微今年以來營收成長+58.1% YoY,BB ratio維持在1.3的高峰,產能持續滿載。為反應需求,公司宣布於2Q26, 3Q26, 1Q27各擴產30%,考量到2Q26只擴出22%,恐存在缺工或缺料(應為光學 尺)問題,研究部保守將後續兩次的擴產也以 22%預估,預估精密定位平台 2026/27 年營收成長+56.5%/+30.0% YoY。
2. 市場供不應求,具備漲價空間
精密定位平台為逐筆議價,在同業亦表達出訂單供不應求以及產能擴充不順的情 況下,研究部看好高毛利的精密定位平台可以逐步漲價,優化公司產品組合,預 估大銀微2026/27年毛利率為38.58%/39.15%。
3. AI與半導體需求強勁,帶動工具機新一波的景氣循環
大銀微生產的馬達與驅動器與工具機景氣高度連動,這波景氣上升循環從 4Q25 開 始,拉貨動能逐季提升,交期由去年年底的1個月提升到現在的2~3個月。 考量到馬達與驅動器為自行設計並委外 SMT/DIP 代工,較不具備產能問題,研究
部預估馬達與驅動器2026/27年的營收成長+66.1%/+30.9% YoY。
4. 預估3Q26 EPS為1.68元,+75.1% QoQ /+178.5% YoY
大銀微1H26營收18.8億,+47.9% YoY,毛利率37.97%,年增1.10個百分點,主 因精密定位平台營收占比的提升,EPS為1.92元,+191.6% YoY。3Q26營收12.2 億,+19.3% QoQ /+77.2% YoY,研究部預估3Q26毛利率為39.24%,季增2.14個 百分點,主因 4 月宣布馬達與驅動器漲價的效益將從 3Q26 開始浮現,EPS 為 1.68 元, +75.1% QoQ/+178.5% YoY。
5. 預估大銀微系統2026/27年EPS為5.32/8.12元,給予買進的評等
綜上所述,在半導體設備精密定位需求強勁以及工具機景氣上行的帶動下,大銀 微系統營運狀況將逐季提升,預估 2026/27 年 EPS 為 5.32/8.12 元,獲利成長 +164.0%/+52.8% YoY。評價方面,馬達與驅動器的部分參考上銀,於工具機上升 循環中給予 35x 本益比;而精密定位平台營收皆來自半導體,台股各半導體設備 商本益比區間為 25~45 倍,考量到需求來自先進封裝、探針卡與 CPO 等成長極為 強勁的族群,且毛利率顯著高於公司平均,給予 35x 本益比係屬合理。研究部以 2027年EPS 8.12元給予35x本益比,目標價為285元,給予買進的評等。
12 month Forward PE bands
12 month Forward PB bands
簡明損益表
資料來源:公司資料及統一投顧預估
| 百萬元 | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 855 | 1,023 | 1,221 | 1,262 | 1,387 | 1,404 | 1,434 | 1,451 | 2,714 | 4,361 | 5,676 |
| 營業毛利 | 334 | 380 | 465 | 469 | 503 | 541 | 577 | 565 | 991 | 1,682 | 2,222 |
| 營業費用 | 191 | 196 | 210 | 207 | 196 | 231 | 262 | 147 | 667 | 838 | 971 |
| 營業利益 | 142 | 184 | 255 | 262 | 307 | 310 | 315 | 318 | 324 | 844 | 1,251 |
| 業外收支 | 14 | -30 | 15 | 15 | 15 | 15 | 15 | 15 | -23 | 13 | 59 |
| 稅前純益 | 156 | 154 | 270 | 277 | 322 | 325 | 330 | 333 | 301 | 857 | 1,310 |
| 稅後純益 | 116 | 115 | 201 | 206 | 239 | 241 | 245 | 247 | 241 | 637 | 973 |
| EPS | 0.96 | 0.96 | 1.68 | 1.72 | 2.00 | 2.01 | 2.05 | 2.07 | 2.01 | 5.32 | 8.12 |
| 重要比率 | |||||||||||
| 毛利率 | 39.0 | 37.1 | 39.2 | 38.8 | 39.4 | 39.3 | 39.0 | 38.9 | 36.5 | 38.6 | 39.2 |
| 費用率 | 22.4 | 19.2 | 18.2 | 18.0 | 17.3 | 17.2 | 17.0 | 17.0 | 24.6 | 19.2 | 17.2 |
| 營益率 | 16.7 | 17.9 | 21.0 | 20.8 | 22.1 | 22.1 | 22.0 | 21.9 | 12.0 | 19.4 | 22.0 |
| 淨利率 | 13.5 | 11.2 | 16.4 | 16.3 | 17.2 | 17.2 | 17.1 | 17.1 | 8.9 | 14.6 | 17.1 |
| QoQ | |||||||||||
| 營業收入 | 13.2 | 19.7 | 19.4 | 3.4 | 9.9 | 1.2 | 2.1 | 1.4 | |||
| 營業毛利 | 14.9 | 13.8 | 26.4 | 2.3 | 11.6 | 0.7 | 1.6 | 0.7 | |||
| 營業利益 | 42.5 | 28.9 | 39.3 | 2.7 | 17.2 | 1.0 | 1.6 | 1.0 | |||
| 稅前純益 | 44.9 | -1.7 | 76.5 | 2.6 | 16.2 | 0.9 | 1.5 | 0.9 | |||
| 稅後淨利 | 27.9 | -0.7 | 76.3 | 2.5 | 16.0 | 0.8 | 1.7 | 0.8 | |||
| YoY | |||||||||||
| 營業收入 | 45.5 | 50.1 | 77.2 | 67.1 | 62.2 | 37.2 | 17.4 | 15.0 | 20.4 | 60.7 | 30.2 |
| 營業毛利 | 58.4 | 47.4 | 106.0 | 68.9 | 64.0 | 45.2 | 16.8 | 15.1 | 41.7 | 69.8 | 32.1 |
| 營業利益 | 201.5 | 74.0 | 256.5 | 162.8 | 115.7 | 68.9 | 23.4 | 21.2 | 533.2 | 160.3 | 48.2 |
| 稅前純益 | 105.7 | 507.1 | 193.4 | 157.0 | 105.9 | 111.4 | 22.1 | 20.1 | 162.7 | 184.6 | 52.7 |
| 稅後淨利 | 117.5 | 344.0 | 178.5 | 128.1 | 107.1 | 110.4 | 22.1 | 20.1 | 297.9 | 164.0 | 52.8 |
大銀微系統(4576. TT):財務報表
損益表
比率分析
(百萬元)
2024
2025
2026F
2027F 年成長率 (%)
2024
2025
2026F
2027F
營業收入
2,253
2,714
4,362
5,679 營業收入
3.9
20.4
60.7
30.2
銷貨成本
1,554
1,723
2,158
3,453 營業利益
96.3
533.2
160.2
48.3
營業毛利
699
990
1,682
2,222
EBITDA
9.2
118.4
70.4
48.3
營業費用
648
666
839
971 稅前純益
164.9
162.7
184.7
52.9
銷售費用
133
139
146
140 稅後純益
1,089.0
297.9
164.3
52.6
管理費用
234
253
324
553 獲利能力 (%)
研發費用
280
272
291
280 營業毛利率
31.0
36.5
38.6
39.1
營業利益
51
324
843
1,250 營業利益率
2.3
12.0
19.3
22.0
EBITDA
226
494
843
1,250
EBITDA
10.1
18.2
19.3
22.0
利息收入
60
60
60
60 稅後純益率
2.7
8.9
14.6
17.1
利息支出
15
15
25
24 資產報酬率
1.0
3.5
9.4
11.8
投資收入(損失)
0
0
0
0 股東權益報酬率
1.6
6.1
12.9
15.6
其他營業外收支
79
-7
14
60 穩定/償債能力分析
稅前純益
114
301
857
1,310 負債權益比(%)
59.5
58.0
33.0
32.5
所得稅費用
23
41
153
235 利息保障倍數(倍)
8.2
20.6
35.3
55.6
非控制權益
30
18
67
103 現金流量對利息保障倍數(倍)
34.6
32.4
32.0
45.4
稅後純益
60
241
637
972 流動比率(%)
206.6
209.9
185.0
195.0
每股盈餘
0.51
2.01
5.32
8.12
速動比率(%)
129.9
133.2
109.8
125.8
每股淨值
32.29
34.25
37.54
45.65 淨負債 (百萬元)
1,759
1,779
884
1,147
現金流量表
(百萬元)
2024
2025
2026F
2027F
本期純益
60
241
637
972 流動資產
折舊及攤提
175
170
206
278 現金及短期投資
本期營運資金變動
136
-36
-88
-216 存貨
其他營業資產及負債變動
140
66
45
56 應收帳款及票據
營運活動之現金流量
512
442
800
1,090 其他流動資產
資本支出淨額
-549
-70
-380
-450 長期投資
本期長期投資變動
0
0
-20
-20 不動產、廠房及設備
其他資產變動
-37
-118
-35
-40 什項資產
投資活動之現金流量
-587
-188
-435
-510 資產總額
股本變動
0
0
0
0 應付帳款及票據
本期負債變動
337
101
-20
-30 短期借款
其他調整數
-70
-308
-20
-20 什項負債
籌資活動之現金流量
335
-165
-40
-50 長期負債
本期產生現金流量
276
123
325
530 負債總額
自由現金流量
-37
372
420
640 股本
期初現金
405
682
805
1,130 保留盈餘
期末現金
682
805
1,130
1,660 股東權益總額
| 資產負債表 | ||||
|---|---|---|---|---|
| (百萬元) | 2024 | 2025 | 2026F | 2027F |
| 流動資產 | 2,366 | 2,818 | 3,254 | 4,046 |
| 現金及短期投資 | 961 | 1,128 | 1,453 | 1,983 |
| 存貨 | 878 | 1,030 | 1,220 | 1,410 |
| 應收帳款及票據 | 453 | 567 | 457 | 507 |
| 其他流動資產 | 74 | 92 | 124 | 146 |
| 其他資產 | 4,258 | 4,190 | 4,520 | 4,965 |
| 長期投資 | 227 | 268 | 288 | 308 |
| 不動產、廠房及設備 | 3,812 | 3,704 | 3,480 | 3,915 |
| 什項資產 | 218 | 216 | 240 | 230 |
| 資產總額 | 6,625 | 7,009 | 7,774 | 9,011 |
| 流動負債 | 1,145 | 1,342 | 1,808 | 2,081 |
| 應付帳款及票據 | 882 | 1,113 | 1,310 | 1,550 |
| 短期借款 | 80 | 60 | 40 | 30 |
| 什項負債 | 183 | 169 | 458 | 501 |
| 長期負債 | 1,226 | 1,115 | 1,758 | 2,025 |
| 其他負債及準備 | 99 | 115 | 120 | 125 |
| 負債總額 | 2,471 | 2,573 | 1,878 | 2,150 |
| 股本 | 1,198 | 1,198 | 1,198 | 1,198 |
| 資本公積 | 1,578 | 1,578 | 1,578 | 1,578 |
| 保留盈餘 | 1,063 | 1,281 | 1,918 | 2,890 |
| 股東權益總額 | 4,153 | 4,435 | 5,896 | 6,861 |
附錄一:評等之標準
| 評等 | 定義 |
|---|---|
| 強力買進 | 預估未來6個月內的絕對報酬超過25%以上 |
| 買進 | 預估未來6個月內的絕對報酬10%以上 |
| 中立 | 預估未來6個月內的絕對報酬介於10~-10% |
| 降低持股 | 預估未來6個月內的絕對報酬介於(-10%)以下 |
| 未評等 | 沒有足夠的基本資料判斷該公司評等 |
附錄二:免責宣言
© 2010 統一投資顧問股份有限公司版權所有。本公司提供之報告內容係根據本 公 司 認 可 之 資 料 來 源,並 基 於 特 定 日 期 所 做 之 判 斷,但 不 保 證 其 完 整 性 或 正 確 性, 報告中所有的意見及預估,如有變更恕不另行通知。
本 研 究 報 告 所 載 之 投 資 資 訊,僅 提 供 客 戶 做 為 一 般 投 資 參 考,並 非 針 對 特 定 對 象 提 供 專 屬 之 投 資 建 議。文 中 所 載 資 訊 或 任 何 意 見,不 構 成 任 何 買 賣 有 價 證 券 或 其 他 投 資 標 的 之 要 約、宣 傳 或 引 誘 等 事 項。對 於 本 投 資 報 告 所 討 論 或 建 議 之 任 何 證 券、投 資 標 的,或 文 中 所 討 論 或 建 議 之 投 資 策 略,投 資 人 應 就 其 是 否 適 合 本 身 財 務 狀 況 與 投 資 條 件,進 一 步 諮 詢 財 務 顧 問 的 意 見。本 投 資 報 告 之 內 容 取 材 自 據 信 為 可 靠 之 資 料 來 源,但 概 不 以 明 示 或 默 示 的 方 式,對 資 料 之 準 確 性、完 整 性 或 正 確 性 作 出 任 何 陳 述 或 保 證。本 投 資 報 告 載 述 意 見 進 行 更 改 與 撤 回 並 不 另 行 通 知。 本 投 資 報 告 並 非( 且 不 應 解 釋 為 )在 任 何 司 法 管 轄 區 內,任 何 非 依 法 從 事 證 券 經 紀 或 交 易 之 人 士 或 公 司,為 於 該 管 轄 區 內 從 事 證 券 經 紀 或 交 易 之 遊 說。本 投 資 報 告內容屬統一投顧之著作權,嚴禁抄襲與仿造。
服務據點
台北
統一綜合證券股份有限公司
電話:886-2-2747-8266
地址:台北市松山東興路8號1樓
台北
統一證券投資顧問股份有限公司
電話:886-2-2748-8399
地址:台北市松山東興路8號3樓