PDF 原檔:報告_玉山_群翊6664_20260922_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_玉山_群翊6664_20260922_003.png |
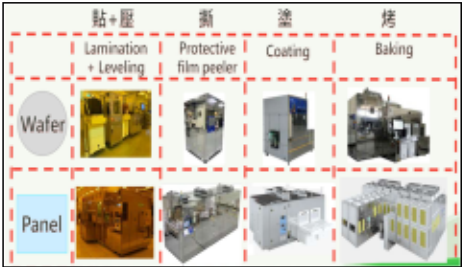
111KB | 真資料圖 | 群翊半導體先進封裝相關設備實機照片:依 Wafer/Panel 兩列、貼+壓/撕/塗/烤四製程分類的九宮格設備照片 |
報告_玉山_群翊6664_20260922_004.png |
112KB | 真資料圖 | 群翊產品銷售實績分佈世界地圖:依 Wafer/Small panel/Glass core panel/CCL core-coreless panel/Glass carrier PLP/Metal carrier PLP 產品別標示客戶分佈於北美、歐洲、亞洲各地 |
報告_玉山_群翊6664_20260922_007.png |
44KB | 真資料圖 | 圖3:經營能力折線圖(存貨/應收款項/應付款項/現金週轉天數,24Q3-26Q2,單位:天) |
報告_玉山_群翊6664_20260922_009.png |
69KB | 真資料圖 | 股價本益比河流圖(15X-25X,2109-2609) |
報告_玉山_群翊6664_20260922_010.png |
53KB | 真資料圖 | 股價淨值比河流圖(0.7X-2X,2109-2609) |
注意:pdf_parse 抽出的圖片編號與 trimmed 文字中「圖1-圖6」標號未對齊(如
_007.png實際內容為圖3經營能力,而非文字鄰近位置暗示的圖5本益比區間),已逐張 Read 核實,不採信 trimmed 文字順序。
_001.png(16KB,產品營收比重圓餅圖)、_002.png(28KB,個股與大盤走勢比較圖)、_005.png(33KB)、_006.png(26KB)、_008.png(33KB) 均 <40KB 未逐張 Read,預設為版面裝飾/財務小圖。_007/_009/_010屬營運週轉天數與股價估值帶等財務類圖,依公司頁規範不嵌入 6664 公司頁;_003/_004為產品設備照片與客戶分佈圖,可嵌入公司頁。
原始內容
增加持股 · 初次評等
目標價 (NT$)
收盤價 (NT$)
415.00
340.50
上漲空間
21.88%
產品營收比重
交易資訊
| 市值 (NT$百萬元) | 20,822 |
|---|---|
| 流通在外股數(百萬股) | 61 |
| 董監持股 (%) | 18.05 |
| 外資持股 (%) | 9.98 |
| 投信持股 (%) | 0.29 |
| 52週高價 | 497.50 |
| 52週低價 | 235.00 |
| 3M平均成交量(百萬股) | 0.44 |
| 融資使用率 (%) | 8.97 |
個股與大盤走勢比較圖
資料來源:CMoney,玉山投顧
程靖翔
aaronchengkz-72011@esunsec.com.tw
研 究 報 告
群翊(6664.TT)
產業:電子-電子零組件
高階PCB、半導體雙引擎,訂單能見度逾三年
投資評價與建議
預估群翊2026、2027年稅後EPS為16.58、23.11元,過往Forward PER落在1520倍區間,評價上參考國內相關同業如志聖(2467)等本益比約落於15~20倍, 基於2027年稅後EPS,給予群翊18倍之本益比。
重點評論分析
高階PCB、ABF及先進封裝需求強勁,設備供不應求:公司PCB、IC載板相關 營收占比約70%,受惠AI Server帶動高階PCB朝高多層、大尺寸及細線路發展, 以及下游板廠持續擴產,對高精度塗佈、壓膜、烘烤及自動化搬送設備需求同 步提升;半導體方面,目前營收占比約15%,公司產品涵蓋CoWoS、FOPLP 及Glass Core設備,其中FOPLP可延伸既有大尺寸PCB製程優勢,最大尺寸可 達700*700mm,為業界最高,相關設備已供貨至SpaceX,毛利率約50~60%; Glass Core則受惠AI封裝大型化及低翹曲需求,相關塗佈、壓膜、烘烤及自動 化設備陸續通過客戶驗證,預估半導體營收占比2027年提升至20%。
訂單能見度逾三年,擴產⽀撐中⻑期成⻑:受高階PCB、ABF及先進封裝設備 需求同步增⻑,公司目前產能利用率接近滿載,交期由約6個⽉延⻑至⼀年以 上,訂單能見度則已逾三年,在手訂單金額約達2025年營業額的2倍,為因應 需求,公司規劃楊梅二廠於4Q26動工、2028年投產,主要鎖定半導體先進封 裝設備,短期亦透過外包協力廠擴充產能,管理層預估整體年產值將由2025年 約25億元提升至2028年達50億元,可望支撐2026~2028年營運持續成⻑。
投資風險
產能開出進度不如預期。
| 主要財務數據及預估值 - (單位:百萬元) | 主要財務數據及預估值 - 2022 | 主要財務數據及預估值 - 2023 | 主要財務數據及預估值 - 2024 | 主要財務數據及預估值 - 2025 | 主要財務數據及預估值 - 2026 | 主要財務數據及預估值 - 2027 |
|---|---|---|---|---|---|---|
| 營業收入 | 2,357 | 2,433 | 2,498 | 2,574 | 3,097 | 4,086 |
| 營業毛利 | 996 | 1,139 | 1,299 | 1,513 | 1,542 | 2,174 |
| 毛利率(%) | 42.26 | 46.83 | 52.00 | 58.75 | 49.81 | 53.21 |
| 營業利益 | 599 | 700 | 930 | 1,020 | 1,126 | 1,680 |
| 營益率(%) | 25.41 | 28.78 | 37.24 | 39.63 | 36.35 | 41.11 |
| 稅前盈餘 | 779 | 890 | 1,241 | 1,137 | 1,268 | 1,779 |
| 稅後EPS(元) | 11.44 | 12.65 | 16.97 | 15.06 | 16.58 | 23.11 |
| 每股股利(元) | 6.83 | 7.82 | 9.93 | 10.14 | 11.17 | 15.56 |
| 營收成⻑率(%) | 23.31 | 3.21 | 2.68 | 3.07 | 20.28 | 31.97 |
| 盈餘成⻑率(%) | 80.95 | 14.35 | 39.41 | -8.39 | 11.52 | 40.26 |
| 公司簡介
群翊成立於 1990 年,為全球最大的 PCB 塗佈烘烤設備廠商,從事電子及半導體生產專用機械設計、製造組裝、 銷售及售後服務,提供塗佈、乾燥、曝光及自動化四大技術主軸,應用於印刷電路板、顯示器、觸控面板及特殊玻 璃蓋板等,並致力於高階硬板、軟板、多層板及 IC 類載板等生產所用之製程設備套組,為客戶量身訂做品質及效 率度高之客製化生產設備線,工廠位於桃園楊梅廠、大陸蘇州廠,主要競爭者包括志聖、迅得、科嶠等。 營收佔比:IC載板、高階PCB 70%、先進封裝(含衛星通訊)15%、其他(AR/VR及其他)15%。
圖表、群翊半導體先進封裝相關設備
圖表、群翊產品銷售實績分佈
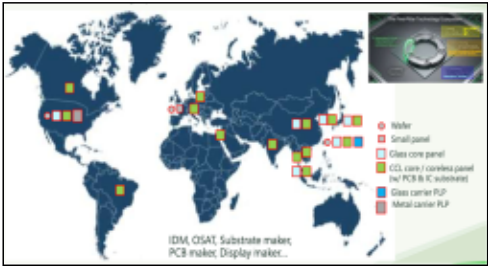
資料來源:群翊
| 營運概況
2Q26 受惠客⼾擴線需求上升,營收及獲利穩定成⻑:2Q26 營收季增 6.94%至 7.14 億元,成⻑主因高階 PCB、 載板、半導體相關客戶皆持續進行擴廠、擴線,毛利率季增 1.04ppts 至 49.27%,主因產品組合改善,營益率季 增2.81ppts至35.38%,稅後EPS 3.58元。
高階 PCB、ABF 擴產需求強勁,帶動公司營運持續增⻑:公司主要產品技術包括貼膜、壓膜、撕膜、塗佈、烘烤、 整平等自動化製程設備,使用於PCB、載板、先進封裝領域,終端應用包括AI Server、低軌衛星、通訊、玻璃核 心載板等,其中公司 PCB、IC 載板相關產品佔比達 70%,台灣四家載板廠皆為公司客戶,隨下游板廠積極擴充高 階PCB、ABF產能,設備需求大幅提升,同時AI Server朝高速傳輸發展,PCB持續往高多層、大尺寸及細線路 方向升級,其中如 Backplane、Midplane 等高多層板層數已達 40L~80L 以上,板材重量亦持續增加,部分產品 已由早期每片約 6~7kg 提升至 11~13kg,板材尺寸規格更加多元,使設備在承載、搬送及烘烤等製程控制上的 要求同步提高。
另⼀方面,PCB 製程亦逐漸朝類載板化及細線路化發展,導入 mSAP 等半加成製程,相較傳統減成法以較厚銅箔 蝕刻形成線路,mSAP利用較薄的銅層作為Seed Layer,再透過曝光、顯影、圖形電鍍及蝕刻等方式形成更細線 路,以因應PCB線寬線距持續縮小的趨勢,而隨製程精細度提高,對設備精度及潔淨度的要求亦高於傳統PCB。
載板方面,ABF 增層製程經壓合後需進行烘烤、固化,群翊於相關烘烤設備具有高市占,市場上主要載板廠皆為 公司客戶,相較傳統 PCB,ABF 製程對潔淨度、溫度均勻性及製程環境控制要求更高,部分製程亦需搭配氮氣環 境,以降低材料氧化等問題,另因 ABF 採雙面製程,板面在完全固化前較為脆弱,搬送過程需避免設備直接接觸 正反兩面的有效製程區域,因此對自動化搬送、夾持及設備設計的要求較高,AI server等中高階板材應用設備, 將建立公司至2028年穩定營收基礎。
資料來源:群翊
半導體設備需求強勁,訂單能見度延伸至 2028 年:公司目前先進封裝營收占比約 15%,公司於 CoWoS 先進封 裝主要提供塗佈、烘烤、壓膜及自動化等設備;FOPLP 方面,由於 Panel 與 PCB 同為方形大尺寸基板,公司過去 累積的 PCB 塗佈、烘烤及自動化搬送經驗可延伸至板級封裝,具備相對競爭優勢。目前公司晶圓烘烤設備可處理 6 吋、8 吋及 12 吋晶圓,板級烘烤則涵蓋 300×300、310×310、510×515、600×600 及 700×700mm 等尺寸, 有助客戶由圓形晶圓製程轉向方形面板製程,提高單位面積利用率,群翊目前可對應最大尺寸達 700×700mm, 重量約 9~10kg,FOPLP 相關設備已出貨至 SpaceX,毛利率預估達 50~60%,目前 2026~27 年公司相關設備 產能已接近滿載,設備交期由原先約 6 個⽉延⻑至⼀年以上,新接訂單主要洽談 2028 年後交期,相關高階設備 及關鍵材料供給持續緊缺,預估公司半導體營收佔比將於2027年提升至20%。
公司先進封裝業務主要分為兩大領域,第⼀為晶圓級/板級封裝(Wafer/Panel Level Packaging),公司為少數 於 PLP 具實績的設備廠商,利用 Carrier 作為製程中的臨時載具,於面板級尺寸上進行 RDL 等製程,可提高大面 積生產效率及材料利用率,Carrier 則依客戶製程採用玻璃或金屬等不同材料,公司設備涵蓋塗佈、貼膜/壓膜、撕 膜、烘烤及自動化搬送等製程。
第二則為Glass Core技術,以玻璃取代載板core層傳統有機材料,因玻璃具較低且可調控的熱膨脹係數(CTE) 與較佳的尺寸穩定性,可因應 AI 高功耗及封裝大尺寸化帶來的熱應力及翹曲問題,2026 年已有部分客戶開始規 劃量產,公司部分自動化小量產設備亦已導入客戶端,由於玻璃與銅附著性較差,因此 TGV 開孔後需先進行金屬 化,在玻璃表面及孔壁形成⼀層可讓銅附著的底層(Seed Layer),再透過電鍍增加銅厚,且隨孔徑縮小、孔深 增加,孔壁均勻鍍銅的難度亦提高。相關製程包括乾式及濕式等不同方式,其中部分濕式製程需塗佈及烘烤,部 分熱處理溫度甚至達 500°C 以上,由於玻璃開孔後較爲脆弱,因此高溫烘烤時對溫度均勻性、升降溫控制、低接 觸自動化搬送要求提升,若不同位置受熱不均,易因熱應力造成破片,公司目前相關塗佈、壓膜、烘烤及自動化 設備已逐步通過客戶驗證。Glass Core完成後仍需進行後續Build-up,目前部分客戶專門負責Glass Core/TGV 製作,再交由載板廠進行 ABF 增層、線路形成及外層絕緣保護層等製程,除玻璃金屬化外,公司設備亦可對應乾 膜光阻、絕緣膜材及曝光前後烘烤等製程。
客⼾訂單能見度逾三年,積極擴產因應需求:公司目前產能利用率接近滿載,仍難以滿足客戶需求,且現訂單能 見度保守已達三年以上,在手訂單達 2025 年營業額的兩倍,故需持續進行擴產計畫,公司已購入楊梅現有廠區 旁土地,並於 2025 年 12 ⽉底完成移轉,楊梅二廠已完成建築設計,共規劃八層(包含地下室兩層),主要針對 半導體先進封裝未來市場及產品,設計組裝環境及樓地板荷重,目標 4Q26 動工、2028 年開出產能,目前除預計 於台中等地外包協力廠援助外,亦目標擴充 50-60%員工比例,管理層預估整體年產值將自 2025 年的 25 億元翻 倍至2028年達50億元。
研究部預估公司2026年營收將年增20.28%至30.97億元,毛利率為49.81%,稅後EPS 16.58元;2027年營 收年增31.97%至40.86億元,毛利率為53.21%,稅後EPS 23.11元。
| 季度主要財務數據及預估值 - (單位:百萬元) | 季度主要財務數據及預估值 - 1Q26 | 季度主要財務數據及預估值 - 2Q26 | 季度主要財務數據及預估值 - 3Q26 | 季度主要財務數據及預估值 - 4Q26 | 季度主要財務數據及預估值 - 2026 | 季度主要財務數據及預估值 - 1Q27 | 季度主要財務數據及預估值 - 2Q27 | 季度主要財務數據及預估值 - 3Q27 | 季度主要財務數據及預估值 - 4Q27 | 季度主要財務數據及預估值 - 2027 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 667 | 714 | 831 | 885 | 3,097 | 896 | 996 | 1,057 | 1,137 | 4,086 |
| 營業毛利 | 322 | 352 | 416 | 453 | 1,542 | 461 | 523 | 567 | 624 | 2,174 |
| 毛利率(%) | 48.23 | 49.27 | 50.09 | 51.18 | 49.81 | 51.37 | 52.50 | 53.66 | 54.85 | 53.21 |
| 營業利益 | 217 | 252 | 312 | 344 | 1,126 | 346 | 403 | 441 | 491 | 1,680 |
| 營益率(%) | 32.57 | 35.38 | 37.57 | 38.84 | 36.35 | 38.58 | 40.41 | 41.69 | 43.18 | 41.11 |
| 稅前盈餘 | 285 | 277 | 337 | 368 | 1,268 | 370 | 427 | 465 | 516 | 1,779 |
| 稅後EPS(元) | 3.73 | 3.58 | 4.43 | 4.85 | 16.58 | 4.81 | 5.55 | 6.04 | 6.70 | 23.11 |
| 營收成⻑率(%) | 16.77 | 12.26 | 29.33 | 22.06 | 20.28 | 34.35 | 39.61 | 27.24 | 28.45 | 31.97 |
| 盈餘成⻑率(%) | -11.12 | 142.40 | -12.00 | 15.54 | 11.52 | 29.82 | 53.95 | 38.19 | 39.93 | 40.26 |
圖1:營收趨勢
(單位:百萬元,%) 圖2:毛利率、營益率、淨利率 (單位:百萬元,%)
(單位:天) 圖4:自由現金流量
圖5:本益比區間
圖6:股價淨值比
資料來源:CMoney,玉山投顧
(單位:百萬元,%) 現金流量表
2,498 2,574 3,097 4,086 稅前淨利
1,199 1,062 1,554 1,912 折舊及攤提費用
1,299 1,513 1,542 2,174 本期營運資金變動 -772
494 其他項目
930 1,020 1,126 1,680 營運活動之現金流量 1,197 1,657
98 資本支出
1,241 1,137 1,268 1,779 本期⻑期投資變動
914 1,008 1,405 其他項目
16.97 15.06 16.58 23.11 短期借款及票券變動 -263
3.07 20.28 31.97 發行/償還公司債
9.69 10.33 49.25 現金增資
39.41 -8.39 11.52 40.26 發行現金股利
(單位: 百萬元) 匯率影響數
2022 2023 2024 2025 本期現金流量
5,116 6,215 6,919 7,307 期末現金及約當現金 1,951
1,862 1,897 1,527 1,774 重要財務比率
603 3,185 3,843 4,644 毛利率
1 營業利益率
624 1,216 1,201 稅前淨利率
387 稅後淨利率
6,103 7,171 8,579 8,896 現金股利殖利率
| 年損益表 | (單位:百萬元,%) - 2024 | (單位:百萬元,%) - 2025 | (單位:百萬元,%) - 2026(F) | (單位:百萬元,%) - 2027(F) |
|---|---|---|---|---|
| 營業收入 | 2,498 | 2,574 | 3,097 | 4,086 |
| 營業成本 | 1,199 | 1,062 | 1,554 | 1,912 |
| 營業毛利 | 1,299 | 1,513 | 1,542 | 2,174 |
| 營業費用 | 369 | 492 | 417 | 494 |
| 營業利益 | 930 | 1,020 | 1,126 | 1,680 |
| 營業外收支淨額 | 311 | 117 | 142 | 98 |
| 稅前淨利 | 1,241 | 1,137 | 1,268 | 1,779 |
| 稅後淨利 | 1,000 | 914 | 1,008 | 1,405 |
| 普通股股本 | 596 | 608 | 608 | 608 |
| 每股盈餘(元) | 16.97 | 15.06 | 16.58 | 23.11 |
| 年成⻑率 | ||||
| 營收 | 2.68 | 3.07 | 20.28 | 31.97 |
| 營業利益 | 32.86 | 9.69 | 10.33 | 49.25 |
| 稅前淨利 | 39.41 | -8.39 | 11.52 | 40.26 |
| ⺟公司稅後淨利 | 40.09 | -8.58 | 10.33 | 39.35 |
| 資產負債表 | (單位: | 百萬元) | ||
| 2022 | 2023 | 2024 | 2025 | |
| 流動資產 | 5,116 | 6,215 | 6,919 | 7,307 |
| 現金及約當現金 | 1,951 | 663 | 1,124 | 519 |
| 存貨 | 1,862 | 1,897 | 1,527 | 1,774 |
| 應收帳款及票據 | 700 | 470 | 425 | 370 |
| 其他流動資產 | 603 | 3,185 | 3,843 | 4,644 |
| ⻑期投資 | 0 | 0 | 1 | 1 |
| 固定資產 | 608 | 624 | 1,216 | 1,201 |
| 其他資產 | 379 | 332 | 443 | 387 |
| 資產總額 | 6,103 | 7,171 | 8,579 | 8,896 |
| 流動負債 | 3,140 | 3,881 | 3,433 | 3,374 |
| 應付帳款及票據 | 0 | 0 | 141 | 379 |
| 短期借款 | 0 | 0 | 0 | 0 |
| 什項負債 | 0 | 0 | 0 | 0 |
| 非流動負債 | 559 | 309 | 1,262 | 1,274 |
| 負債總額 | 3,699 | 4,190 | 4,696 | 4,649 |
| 普通股股本 | 550 | 577 | 595 | 608 |
| 資本公積 | 312 | 534 | 860 | 904 |
| 保留盈餘 | 1,565 | 1,895 | 2,435 | 2,748 |
| 股東權益總額 | 2,403 | 2,980 | 3,883 | 4,246 |
| 現金流量表 | 2022 | 2023 | 2024 | (單位:百萬元) 2025 |
| 稅前淨利 | 778 | 890 | 1,241 | 1,137 |
| 折舊及攤提費用 | 33 | 36 | 39 | 40 |
| 本期營運資金變動 | -772 | -84 | 341 | 48 |
| 其他項目 | 1,158 | 815 | -646 | -510 |
| 營運活動之現金流量 | 1,197 | 1,657 | 976 | 715 |
| 資本支出 | -81 | -39 | -617 | -13 |
| 本期⻑期投資變動 | 0 | 0 | 0 | 0 |
| 其他項目 | 356 | -2,512 | -774 | -715 |
| 投資活動之現金流量 | 275 | -2,551 | -1,392 | -729 |
| 短期借款及票券變動 | -263 | 0 | 0 | 0 |
| 舉措/償還⻑期借款 | -14 | 0 | 0 | 0 |
| 發行/償還公司債 | 499 | 0 | 1,332 | 0 |
| 現金增資 | 0 | 0 | 0 | 0 |
| 發行現金股利 | -269 | -385 | -463 | -603 |
| 其他項目 | -7 | -5 | -5 | -3 |
| 融資活動之現金流量 | -54 | -390 | 864 | -606 |
| 匯率影響數 | 6 | -3 | 12 | 15 |
| 本期現金流量 | 1,425 | -1,287 | 460 | -604 |
| 期末現金及約當現金 | 1,951 | 663 | 1,124 | 519 |
| 重要財務比率 | (單位:%) | (單位:%) | ||
| 2024 | 2025 | 2026(F) | 2027(F) | |
| 毛利率 | 52.00 | 58.75 | 49.81 | 53.21 |
| 營業利益率 | 37.24 | 39.63 | 36.35 | 41.11 |
| 稅前淨利率 | 49.69 | 44.17 | 40.95 | 43.52 |
| 稅後淨利率 | 40.02 | 35.50 | 32.56 | 34.38 |
| 現金股利殖利率 | 4.26 | 2.73 | 3.28 | 4.57 |
玉山證券投資顧問股份有限公司(以下簡稱「玉山投顧」)為玉山金融事業群之成員。
研究報告可自本公司網站( www.esunconsulting.com.tw )取閱。
投資評等說明
買進:未來六個⽉內潛在漲幅25%以上。
增加持股:未來六個⽉內潛在漲幅10~25%(含)。
中立:未來六個⽉內漲跌幅-10~10%(含)。
降低持股:未來六個⽉內潛在跌幅10%以上。
未評等:無。
研究人員聲明
研究人員聲明無任何其個人報酬來自於本研究報告的建議或觀點。