PDF 原檔:報告_永豐_AI趨勢論壇投顧觀點_20260916_original.pdf
圖片清單(已驗證 2026-09-16)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_永豐_AI趨勢論壇投顧觀點_20260916_005.png |
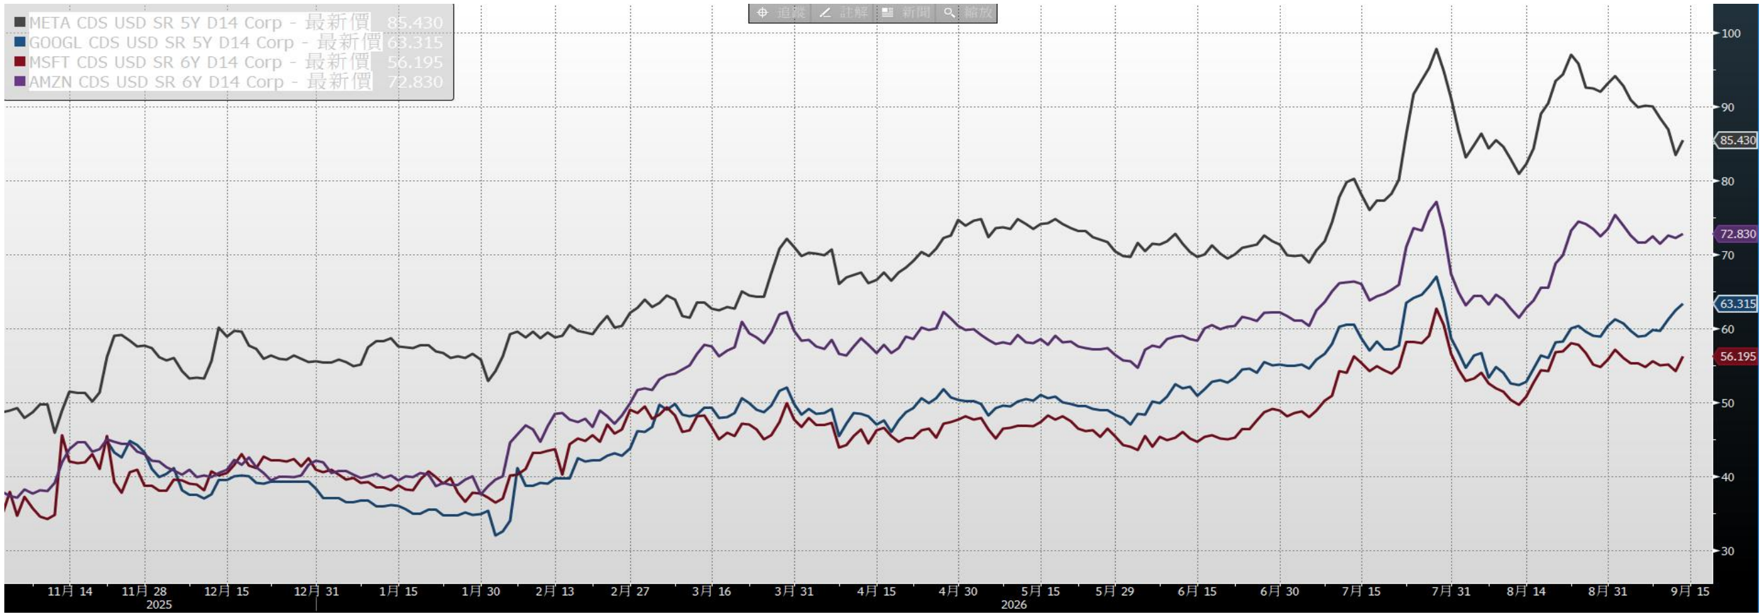
600KB | 真資料圖 | 四大 CSP 的 5Y/6Y USD CDS 走勢(2025-11 至 2026-09-15):META 85.43、AMZN 72.83、GOOGL 63.32、MSFT 56.20;7 月下旬同步衝高後回落 |
本報告共抽出 14 張圖,上表為本次 ingest 實際開圖驗證者;其餘未逐張驗證,不得直接嵌入 lib/。
原始內容
AI產業趨勢對談
永豐金證券論壇
與談人:程正樺 曾信凱陳宗岐
THIE SinoPac Inv. Service
1Ãt
座談大綱
- 外資法人最新關注議題
- 算力回本有多快?
CSP的樂觀敘事vs 債券市場的懷疑投票
- 從資本支出、自由現金流到Token 經濟學
- AI資本支出指數型成長,供應鏈瓶頸為何?
- AI 硬體發展趨勢展望
3
CSP 資本支出持續上調,自由現金流轉負且將延續至2027年
1,400,000
1,200,000
1,000,000
• Net Income
7 7/154
• OCF
• CapEx
單位:百萬美元
200,000
- 2Q26法說四大CSP紛紛上調2026-2027年AI Capex,其中2026年Capex來到8744億美元(新加入Spaec X),2027年亦 達1.25兆美元以上,顯見中期AI半導體及零組件廠商接單無虞。
- 但CSP的自由現金流翻負,市場對後續AI獲利變現速度存疑,目前2026-2028年CSP自由現金流預估分別為-633億美 元、-2207億美元以及-368億美元,缺口最大落於2027年,顯示短期無法期望自由現金流立即改善!!
-
2027年的營運現金流是否可因AI變現性提高而優於預期為觀察重點。
-
3
資料來源:永豐投顧整理
6
4
5
4
3
2
1
0
CSP開始透過舉債取得資金輔助資本支出,財務成本增加
單位:百萬美元
- Alphabet 、 Amazon 、 Meta 、 Microsoft 、 Oracle 已從幾乎完全自籌資本支出,轉為大規模對外募資。增量年度債務 占 capex 的比重從 FY24 的 9% 升至 2026 年中的 LTM 32% ,股權融資也重回資金組合。
- 觀察整體 CSP 舉債金額近兩年同步增加,規模呈現倍增,另外籌資成本緩步墊高。
-
但由於 AWS 表示 AI 的投入約三年回收,後續將開始貢獻獲利,預估 CSP 的現金流最差時點為 2027 年,後續有機會開始 改善 ( AI 的變現率速度 ) 。
-
4
資料來源:永豐投顧整理
CSP的CDS 因利率環境緊張且FCF轉負而往上,但近期舒緩
- CSP 的 CDS 隨著利率環境與發債需求推高,但此部分容易波動,整體水準尚不高。
- 自由現金流轉負的疑慮、利率環境預期看升、 CDS 推高,三者共振。
- 但可以發現近期即便公債利率走升,卻不再推高 CDS
5
- 100
85.430
- 80
72.830
-70
63.315
- 5
資料來源:永豐投顧整理
6
- 6
雲服務業務營收動能仍強,且訂單能見度仍在快速飛增
90.0%
80.0%
70.0%
—AWS
1Q25
2Q25
3Q25
4Q25
1Q26
2Q26
- 自由現金流轉負的疑慮、利率環境預期看升、 CDS 推高,三者共震,但真正需觀察的核心仍是 CSP 的訂單掌握度以及對 營收獲利成長率的貢獻。
- 目前所見, CSP 的 AI 服務營收成長率仍在持續加速中,另外觀察 CSP 在手訂單,可以發現在手訂單每季度增速都是 50~100% 季增幅,顯見資本支出背後仍有強勁訂單需求支撐,並非只是軍備競賽,研究部仍正向看待資本支出對於台 灣供應鏈的挹注,且具備延續性,目前擔憂此部分仍太早。
資料來源:永豐投顧整理
81.8%
AI資本支出指數型成長,供應鏈瓶頸為何?
8
2027 年美國新建資料中心容量 18GW~ , 2030 年目標達 132 GW
-AMER = APACI
200
150
100
50
2020
| 美國新建 資料中心容量 | 2025 | 2030 預估 | 2030 預估 ( 2025 年底) |
|---|---|---|---|
| AWS | 12GW | 30GW | 25~30GW |
| Azure | 10GW | 26GW | 25+GW |
| GCP | 8GW | 24GW | 20GW |
| OCI | 2GW | 12.5GW | 7GW |
| META | 5GW | 14GW | 10~13GW |
| TSLA | 0.5GW | 2GW | 2GW |
| xAI | 2.2GWGW | 10GW | N/A |
| CRWV | 800MWGW | 8GW | 5.5~6.5GW |
| NBIS | 12GW | 5GW | 2~3GW |
| Total | 43GW | 132GW | 108GW |
資料來源:永豐投顧預估 , 2026
EMEA
- 資料中心每GW的土建成本(建築與基礎設施,不含 GPU約150~200億美金,而GPU等IT設備,隨著世代提 升與規格上升,平均成本約350~450億美金。顯示平均 每GW總建置成本約落於500~650億美金。
- 若以2027年資本支出1.2~1.3兆美金推算,理論建置的 GW數約落於18~24GW。
- 估計落差包含區域建置成本以及各世代機種佔比
- 且中間包含了1.在建 2.動工3.併網三類型的落差。
資料來源:
JLL Research, 2026
9
瓶頸不是「缺電」,而是電力「即時交付」的速度
- 變壓器交付時間為120~140 週(約2.5 年),但資料中心建置速度12~18個月内
- 在資料中心最密集的PJM 和ERCOT 地區,平均審批速度3~5 年,最快1 年。
(-) All DC Operators, NVDA,
AMD: (+) Eaton, Hitachi
Vistra
- 全美發電量4,450 TWh,但其中 20% 來自不穩定的風能和太陽能,AI 要求的24/7 持續穩定基載電力。
-
全美電力是分散的,在資料中心密集區域,局部需求增長已經遠超當地發電量負荷,導致局部電網在 2027 年會因「電力 過載」而必須進行翻新或延遲通電。 qualification AMKR, INTC
-
i : Gartner, 2026
1 SinoPac Inv. Service
資料來源:
Gartner, 2026
10
PJM 區域恐在 2027/28 出現電力「缺口」
- PJM 受 FERC(聯邦能源監管委員會)監管,前期需要做詳細的系統影響研究,評估新項目對既有輸電線路的影響,若 遇電網瓶頸,會要求發電廠商支付電網升級費用。此外,過去採用「先到先審」模式造成大量積壓案件。根據長期容量 負載預測,PJM 最早將在2027/28 出現電力「缺口」。
- MISO 多爲垂直整合公用事業公司主導,也受FERC 監管,2026 年面臨老舊火力電廠退役潮。
- ERCOT 是美國唯一不跨州、不受 FERC 管轄的電網,德州 PUC (公用事業委員會) 可以自主決定審批規則,採用較寬鬆 的互聯標準,允許專案先連接再處理潛在問題,電網升級費用由終端使用者支付。
| 區域 (RTO/ISO) | 2026 年 淨新增有效容量 (A) | 2027 年 淨新增有效容量 (B) | 2028 年 淨新增有效容量 (C) | 2026~2028 累計淨新增 (D=A+B+C) | 2026~2028 AI 新增需求容量 (E) | 供需缺口 (D-E) |
|---|---|---|---|---|---|---|
| PJM (賓州、紐澤西州、馬里 蘭州) | -0.7GW | -0.5GW | -2.5 ~ -1.5GW ( 原估 -0.5 GW) | -3.7 ~ -2.7GW | 10~15GW | -14 ~-19 GW |
| MISO (美國中西部) | 0 ~ +0.5GW | -0.5 ~ +0.5GW | -1.0~0GW | -1.5 ~ +1.0GW | 8~14GW | -7 ~ -15 GW |
| ERCOT (德州) | +8.8GW | +6.5GW | +5.0GW | +20GW | 10~15GW | +5 ~ 10 GW |
10
資料來源:
PJM , ERCOT , EPSA ,永豐投顧整理
100 GW
By end of
1%
252 GW
Onsite power 從備援走向主供,資料中心提高專屬供電配置 +22%
25%
27%
33%
- Bloom Energy 2026 年調查顯示,資料中心業者對 100% 現場供電的預期快速升高,反映客戶希望降低對公用電網上 電時程的依賴。 33x
- 實際供電架構可能包含完全現場供電、現場供電搭配電網、或由公用事業與獨立發電業者建置的專屬供電;共同方向是 資料中心需要更可控的電力來源。 +22% 36% 44%
- Global Energy Monitor 指出,美國 2025 年在開發中的燃氣發電容量接近 252GW ,其中超過三分之一規劃為資料中 心 onsite 供電。
3.7x
針對2030/2035年底達成100% onsite power的預期
11 AHMA HAtE Together, a better life.
資料來源: Bloomenergy、GER、永豐投顧整理
美國已宣布、處於施工前或施工階段的燃氣發電裝機容量
1000
12
36-60
30-60
50-60%
發電技術各自有適用場景
- 燃氣渦輪(航改與工業級)具備模組化、可快速運送、啟動速度快等優勢,適合需要快速補電的場景,缺點是交期越來越 長,且渦輪葉片與核心組件受高溫材料與關鍵礦物供應限制,適合想快速有電,又不想把系統拆成太多小單元的場景。
- 往復式內燃機有模組化、快速部屬優勢,缺點是單機容量小,大量部屬會增加運維複雜度,適合用作備援或冗餘的場景。
- SOFC 空汙低,許可、部屬速度、安裝難易度皆最佳,缺點是貴、單機容量小,適合重視許可順利、低汙染、偏基載電力 的場景。
| 技術分類 | 運作原理 | 核心機制 | 成本 ($/kW) |
|---|---|---|---|
| 燃氣渦輪 (Gas Turbine, GT) | 仿航空引擎概念, 透過壓縮空氣與天 然氣燃燒,產生高 溫高壓氣體。 | 氣體推動渦輪轉動, 進而帶動發電機。 | 航改型 1,700-2,000 工業級 1,500-1,800 |
| 往復式內燃機 (RICE) | 大型天然氣活塞引 擎,原理類似汽車 或船舶動力系統。 | 靠活塞上下運動帶 動曲軸,進而驅動 發電機。 | 1,700-2,000 |
| 燃料電池 (Fuel Cell) | 透過電化學反應直 接發電,非傳統燃 燒式機械運作。 | 類似持續性供電的 電池,將燃料直接 轉換為電能。 | 3,000-4,000 |
12
資料來源:
SemiAnalysis ;永豐投顧整理
| 技術種類 | 單機容量 (MW) | 交期 (Months) | 滿載啟動時間 (Minutes) | 電氣效率 (%) |
|---|---|---|---|---|
| 航改型燃氣輪機 (Aeroderivative GT) | 30-60 | 18-36 | 10 | 35-40% |
| 工業級燃氣輪機 (Industrial GT) | 5-50 | 12-36 | 20-30 | 35-40% |
| 小型複循環燃氣輪機 (Small CCGT) | 40-100 | 18-36 | 30-60 | 40-55% |
| 中速往復式內燃機 (Medium-Speed RICE) | 7-20 | 15-24 | 5-10 | 40-50% |
| 高速往復式內燃機 (High-Speed RICE) | 3-5 | 15-24 | 5-10 | 40-50% |
| 燃料電池 (Fuel Cells) | 0.325 | 3-4 | 基載 (Baseload) | 50-55% |
| H 級複循環燃氣輪機 (H-Class CCGT) | 600-1000 | 36-60 | 30-60 | 50-60% |
13
BTM 模式成爲大型資料中心業者選項
- 美國併網容量因排隊併網審批,以及變壓器交付週期延長,加上老舊電路汰換和退役發電廠機組影響,每年净新增併網 容量是呈現遞減。Hyperscalers 業者因而轉向電表後 (Behind-the-Meter, BTM) 或共址 (co-located) 發電解決方案。
- 預計 BTM 累計新增容量在 2030 年達 53 GW,其中將近 50 GW 由大中小型燃氣發電機貢獻,其餘容量由燃料電池 SOFC 和太陽能+儲能 BESS 所填補。
資料中心累計净新增容量(單位: GW )
13
資料來源:
永豐投顧整理, 2026
2030 電力供需分佈(單位: GW )
14
Onsite power相關供應鏈的擴產進度至關重要
- 燃氣渦輪廠商已將中長期年產能目標由約 51GW 提高至約 104GW ,但短期擴產幅度有限,新增產能多數須至 2028 -2030 年逐步到位。考量設備出貨後仍需約 18 -24 個月完成建置與投運,實際電力供給增量將主要落在 2029 -2031 年, 短期燃氣渦輪供給仍偏緊。
14
資料來源:
永豐投顧整理, 2026