台新證券協助舉辦 時碩工業 (4566) 營運發表與業績展望 法人說明會。29 頁投影片,PyMuPDF 逐頁抽取文字(
### p<n>),每頁附整頁渲染圖(110 dpi)。官網來源 https://www.globaltekww.com/tw/conferences 。原檔 報告_時碩工業官方_台新法說簡報_20260720_original.pdf。
原始內容
p1
July 20, 2026 台新證劵協助舉辦 時碩工業 (4566) 營運發表與業績展望 法人說明會 好戲在後頭 Best Yet to Come 1
p2
免責聲明: 2 本簡報係由時碩工業股份有限公司(以下簡稱本公司)提供,內容可能包含前瞻性 陳述,當中涉及風險與不明朗因素,包括陳述本身的不確定性、風險、假設或其 他因素等,本公司並不負有更新或修正之責任,亦皆未明示或暗示性地表達或保 證陳述具有正確性、完整性、可靠性。本公司實際營運結果與上開陳述如有很大 差異,本公司沒有義務針對時事變化更新前述觀點。 本簡報的內容、陳述或主張非為買賣或提供買賣任何有價證券或金融商品的邀約、 邀約之引誘或建議。本公司及其各關系企業代表人或董事,均不對使用或因他人 引用本份簡報資料、或其它因簡報資料導致的任何損害負擔任何責任。
p3
3 議程 1. 集團簡介 發言人 Eric 2. 1Q26 財務 & 2Q26 營收 發言人 Eric 3. 市場商機與業務展望 無錫廠區業務工程部 吳致融處長 4. 集團佈局與策略規劃 集團創辦人兼總經理 黃亞興總裁 5. 結論
p4
集團簡介 4
p5
里程碑 • 成立 2008/11/7 • 公發 2016/12/5 • 興櫃 2017/2/24 • 上市 2018/2/5 經理人 • 董事長 劉祖英 • 總經理 黃亞興 集團人數 • 1,500人 (2026/06/30) 集團背景 時碩工業股份有限公司 (股票代號:4566) 資本額: 10.99億 (2026/3/31) 提供客戶專業精密成型、機械加工、後處理 之金屬製品開發、生產及銷售的全方位一站 式價值主張專業服務。產品應用領域涵蓋汽 車安全系統、制動系統、自行車、工業儀表、 半導體與熱管理應用、航太、醫療之精密金 屬機械加工零組件。 代表性海外倉 ➢ Kirkco, UT, USA ➢ Klesk, MI, USA ➢ Rosendahl, Netherlands 生產暨行銷基地 ➢ 臺灣新屋廠 – 汽車/工業/航太 ➢ 臺灣幼獅廠 – 自行車/工業/半導體 ➢ 臺灣台中廠 – 天陽航太(75%控股權) ➢ 中國無錫廠– 汽車/醫療/新興應用 ➢ 中國蘇州廠 – 汽車/新興應用 ➢ 中國西安廠 – 工業/新興應用 ➢ 中國銅川廠 – 工業/新興應用 ➢ 泰國春武里廠 - 汽車/工業/航太 (2026年 三月底已經開試營運) 總公司 ➢ 臺灣新北市汐止 行銷暨技術支援辦公室 ➢ Arizona, USA ➢ Roth, Germany ➢ Tokyo, Japan 5
p6
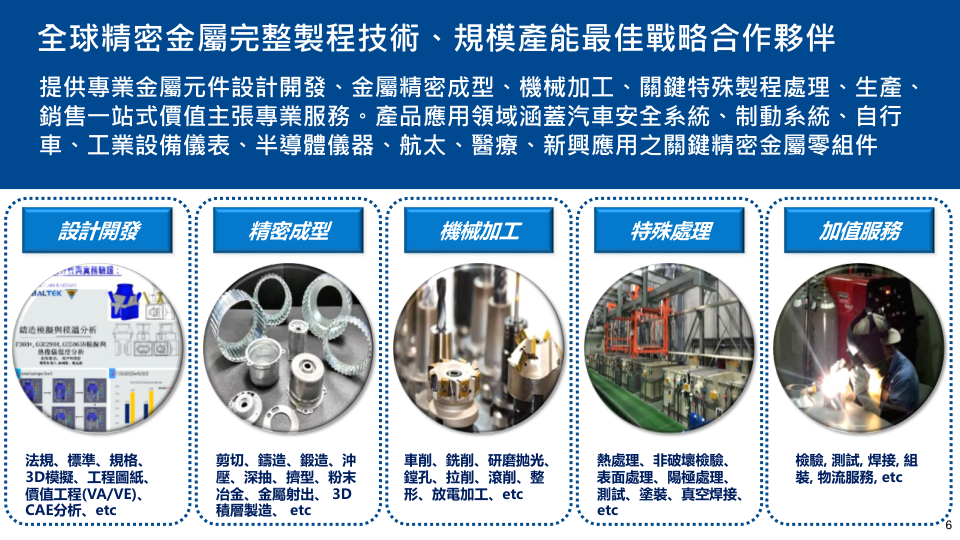
全球精密金屬完整製程技術、規模產能最佳戰略合作夥伴
6
設計開發
法規、標準、規格、
3D模擬、工程圖紙、
價值工程(VA/VE)、
CAE分析、etc
精密成型
機械加工
特殊處理
加值服務
剪切、鑄造、鍛造、沖
壓、深抽、擠型、粉末
冶金、金屬射出、 3D
積層製造、 etc
車削、銑削、研磨拋光、
鏜孔、拉削、滾削、整
形、放電加工、etc
熱處理、非破壞檢驗、
表面處理、陽極處理、
測試、塗裝、真空焊接、
etc
檢驗, 測試, 焊接, 組
裝, 物流服務, etc
提供專業金屬元件設計開發、金屬精密成型、機械加工、關鍵特殊製程處理、生產、
銷售一站式價值主張專業服務。產品應用領域涵蓋汽車安全系統、制動系統、自行
車、工業設備儀表、半導體儀器、航太、醫療、新興應用之關鍵精密金屬零組件
p7
兩岸+東協,8 個廠區 在地深耕、國際化拓展營運 泰國: 春武里府 土地面積: 177,600 平方公尺 (汽車、工業、航太) 2026年三月底已經開始試營運 台灣: 新屋、幼獅 (汽車、工業、航太) 大陸: 無錫 (汽車、醫療、新興應用) 大陸: 西安、銅川 (精密鑄造、工業應用) 台灣: 台中天陽航太 (航太鋁合金精密鑄造及砂模鑄造) 大陸: 蘇州 (沖壓、深抽、鍛造成型) 7
p8
核心經營理念
• 利基市場與優質客戶
• 菁英人才與有機學習型組織
• 群聚互補、共生、共享資源整合的大平台
• 持續的卓越研究和技術開發
技術領先與管理創新,確保產品布局與時俱進
工業
汽車
航太
醫療
2000
2004
2006
2019
安全系統
•
中鋼清淨鋼開發
•
鍛造製程開發
•
供應鏈管理
傳動系統
提供VA/VE 、鍛造、加工、
自動化生產與檢驗與服務
智慧新能源車
• 提供一站式VA/VE、精密成型、精密
加工、自動化生產與檢驗
• 提供馬達電機與光學零件生產與檢驗
認證
• 合約製造商
• ISO 13485
• 策略聯盟
量產
• 製程開發
• 建立生產線
• 製程驗證
認證
• AS9100 and FPI NADCAP
認證
• 國際大廠認證
業務營運
• 成型,機加與後處理等一站購足服務提供
• 符合大量(汽車)與高品質(航太)生產模式
要求
石油天然氣& 半導體儀器
• 開發不鏽鋼鍛造,精密鑄造與機械加工零件
• 建立與國際大產夥伴關係:Emerson、E+H 、
Siemens 、Parker 、VAT、ASCO
自行車
• 高檔登山、越野與電動自
行車關鍵零組件
• Gates 、FOX 、etc
自動化與光學零件
• 光學零組件
• 機械手與機械人零組件
• 超精密流量控制元件
2000 2004 2006 2019 2022 2024 2025 2026
器械類零件
• 腔鏡切割吻合器
• 手術機器人
散熱模組
• AI伺服器熱管理
系統零件
• 人形機器人
8
p9
1Q26 財務 & 2Q26 營收 9
p10
1Q26 季度合併財報 10 單位: 新台幣千元 1Q26 4Q25 QoQ 1Q25 YoY 營業收入淨額 1,354,549 1,216,561 11% 1,252,349 8% 營業毛利 296,455 275,799 7% 301,219 (2%) 營業利益 38,413 43,227 (11%) 57,309 (33%) 稅前淨利 65,488 100,963 (35%) 104,277 (37%) 本期淨利 42,792 76,425 (24.4%) 83,128 (49%) EPS(新台幣元) 0.37 0.52 0.79 說明 1. 第一季毛利率21.9% vs 上一季的22.7%;1Q26存貨跌價及呆滯損失NTD 10M,影響GM-0.75% 2. 第一季營業益利率2.8% vs 上一季的3.6%;第一季營業費用相對偏高,主要是薪資費用增加與年度獎金費用提列 註: 各會計項目金額之百分比,係採四捨五入法計算
p11
六月營收創歷史新高,帶動第二季、上半年營收跟著創同期新高 11
p12
產品營收占比 - 航太營收增長快速、散熱水冷應用已成長爆發 12 附註 : 公司自結營收數字,未經會計師查核,僅供投資人參考
p13
廠區營收占比 -- 多元布局展現成長潛力與韌性,在地化深耕、 擴大規模經濟、朝做專、做精、做強發展 13 附註 : 公司自結營收數字,未經會計師查核,僅供投資人參考
p14
14 市場商機與業務展望
p15
水冷散熱市場規模 ➢根據Future Market Insights的最新分析,全球AI資料中心液冷市場正進入高速增長階段,隨著超大規模雲服務商、 雲計算提供商和企業級AI運營商越來越多地部署先進的冷卻基礎設施,以支持下一代AI計算環境。預計2025年該 市場規模約為32億美元,到2026年將增長至37億美元,並在2036年顯著擴大至178.3億美元,在預測期內年複合 增長率(CAGR)達16.9% Source: Future Market Insights https://www.morningstar.com/news/accesswire/1163831msn/ai- datacenter-liquid-cooling-market-to-reach-usd-178-billion-by-2036-as- hyperscale-ai-infrastructure-drives-thermal-management-transformation ➢AI資料中心液冷市場 領先的冷卻技術領域:直接到晶片冷卻 (占47%份額) 領先部署領域:超大規模AI資料中心(占 55%份額) 領先的冷卻液領域:電介質流體(占51% 份額) 主要增長驅動力:GPU機架功耗密度提升 以及超大規模AI訓練基礎設施的擴展 15
p16
人形機器人市場潛力 Markets and Markets • 預測數據: 全球人形機器人市場規 模預計在 2026 年達到 54.1 億美元 ,並將於 2035 年大幅成長至 502.7 億美元。 • 年複合成長率 (CAGR): 28.1% (2026-2035)。 • 報告關鍵亮點: 報告特別指出「硬 體(Hardware)」將在預測期內 佔據最大份額(約 65% 至 75%) ,其中以旋轉/線性致動器( Actuators)、減速器、馬達、力 矩感測器與運動控制器為核心組件 ;亞太地區(尤其是中國、日本、 南韓)預計將佔據全球 50% 以上 的市場份額。 Source:Humanoid Robot Market worth $50.27 billion by 2035 - MarketsandMarkets Goldman Sachs 高盛研究 • 預測數據: 高盛在最新更新的基礎 情境中,預計到 2035 年全球人形 機器人市場規模將達到 380 億美元 ,出貨量突破 140 萬台。 • 樂觀情境(Blue-Sky Scenario) : 高盛分析師進一步指出,如果產 品設計、可負擔性、技術壁壘與公 眾接受度能被完全克服,最樂觀情 況下市場規模在 2035 年最高可上 看 1,540 億美元(規模相當於當時 全球電動車市場的近八成)。 • 報告關鍵亮點: 驅動市場的核心在 於「勞動力短缺」。預計到 2030 年,人形機器人將能填補美國製造 業 4% 的勞動力缺口,並在 2035 年填補全球長照/老人照護 2% 的 需求。 Source:Humanoid robot: The AI accelerant | Goldman Sachs Insights Global Market Insights (GMI) • 預測數據: 2026 年市場規模預估為 109 億美元,預計到 2035 年將達到 1,927 億美元。 • 年複合成長率 (CAGR): 37.6%。 • 報告關鍵亮點: 其中「雙足人形機 器人(Bipedal)」因最符合人類工 作環境與器具,在預測期內的成長率 最高(CAGR 達 43.9%)。 Source:Humanoid Robot Market Size, Forecasts Report 2026-2035 - GMI 16
p17
人形機器人架構 30個自由度 脖頸處增加2個自由度, 全身平衡運動功能提升 量產時間表 2026年目標5-10萬台 高動態平衡 2025年春晚16台機器人 同步展現極致靈活性與 高頻回應 Tesla Optimus Gen2/Gen3 宇樹科技Unitree H1 硬體架構已定型,擁有「核心零組件」的規模化製造能力成為核心關鍵 17
p18
應用場景 旋轉執行器(Rotary Actuator) 線性執行器(Linear Actuator) 運動機制: 馬達旋轉→減速器→旋轉運動 部署位置:肩部、腕部、髓部 核心組件:無框力矩電機+諧波減速器 運動機制: 馬達旋轉→滾柱絲杠→直線推拉運動 部署位置:膝蓋、手肘 核心組件:無框力矩電機+行星滾柱絲杆 18
p19
19 集團佈局與策略規劃
p20
20
p21
21 策略核心── 拒絕淺盤,專注築底 「蓄水時耐得住寂寞,溢流時才能驚艷市場。」 小水杯思維|短期躁動 快速見利 抗風險弱 市場轉向即乾涸 淺盤經濟的陷阱,追逐短期熱 點,看似快速,卻難以支撐企 業長期發展。 大水桶思維|長期築底 鞏固存量市場× 衝刺增量市場 汽車規模基礎|AI液冷|航太|人形機器人 厚積薄發,方能行穩致遠
p22
22 財務亮點── 跨越臨界點,溢流效應顯現 2026 上半年合併營收 28.2億 NT$ 營收年增率YoY 13% 非線性爆發|溢流效應兌現 存量市場的經濟規模與增量市場的爆發機 遇匯聚,跨越臨界點,成長由線性走向非 線性。 結構性成長|多元業務驅動 汽車穩健貢獻,AI水冷、人形機 器人與航太開始發力;成長不是 單點事件,而是系統性綜效。
p23
23 鞏固存量,衝刺增量 存量市場規模實力雄厚,增量市場開啟全新成長曲線 存量市場|穩固基石 汽車安全 與 制動系統 持續強化經濟規模 提供穩定現金流與產能基礎 雙輪驅動 增量市場|全新動能 AI 液冷 獲得日系大廠 TPU 伺服器訂 單,貢獻今明 兩年營收比例 極其顯著 人形機器人 卡位關鍵關 節零組件, 已獲陸系大 廠初期訂單 航太 天陽航太營 收年增率, 遠高於航太 產業平均成 長兩倍 多元利基同步發力,開啟高成長空間 存量提供規模與現金流,增量創造第二成長曲線
p24
24 下半年展望── 溢流動能延續,高能見度 2026 下半年營收成長爆發 後續成長率,將 很顯著高於上半 年增長的 13% 上半年溢流效應延續 專案量產加速落地 市場放量|動能持續延續 AI 水冷散熱多項關鍵零組件大單自Q3 起全 面放量;航太與人形機器人訂單穩步成長。 規模效應|獲利能力躍升 泰國新廠Q1 試營運,使用規模為台灣7–8 倍;產能擴張將支撐營收成長並放大規模效應 。
p25
25 多元齊發,永續成長 時碩工業的「大水桶」已蓄滿能量,開始溢流 AI 水冷散熱 美日系國際級客戶重大訂單 航太業務 穩定高增長提供獲利結構轉變 泰國新廠 策略性多元生產基地 由多元動能驅動的全新成長週期,為股東創造長期且具高度能見度的價值回報
p26
26 結論
p27
27
旭日東昇 - 成長的亮點
1.
新能源車商機爆發,多元配置(ICE+EV+PHEV)全部通吃,在地化的規模經濟實力+全球化持續擴展,
永保健康發展。
2.
AI Data Center 液冷散熱系統
1.
已獲得美日兩大液冷系統大廠的支持,從UQD+MCP微通道均熱板+精密鑄造manifold
分配器(鍛造+精密鑄造+沖壓+機械加工以及未來不銹鋼焊接製程)
2.
成功打進磁浮壓縮機大廠關鍵零組件美中兩地關鍵供應鏈、後續看好
3.
人形機器人Humanoid robot
1.
成功打進中國大陸人形機器人重要關節知名零件大廠,並獲得其大力支持
4.
航太/軍工布局
1.
時碩+天陽航太提供完整一站式全方位服務
2.
累積20年與全球航太一線大廠長期穩定合作關係,並持續擴大成長
5.
泰國製造中心:China +1 ,全球大廠都期待能跟時碩做更多、做更廣、做更久。
p28
28 Thanks for attending
p29
後疫情時代航太產業供應鏈因應之道_(日期:2023/5/10) 29
圖片清單(已驗證 2026-10-06)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
| 報告_時碩工業官方_台新法說簡報_20260720_p02.png | 89KB | 文字卡 | 免責聲明 |
| 報告_時碩工業官方_台新法說簡報_20260720_p03.png | 43KB | 文字卡 | 議程五項;發言人 Eric、無錫廠區業務工程部吳致融處長、創辦人兼總經理黃亞興總裁 |
| 報告_時碩工業官方_台新法說簡報_20260720_p05.png | 249KB | 真資料圖 | 集團背景:資本額 10.99 億(2026/3/31)、1,500 人(2026/06/30)、世界地圖標總公司/辦公室/海外倉與八廠分工(泰國春武里 2026 年三月底已開始試營運) |
| 報告_時碩工業官方_台新法說簡報_20260720_p06.png | 401KB | 真資料圖 | 製程能力五圈:設計開發、精密成型、機械加工、特殊處理、加值服務,附鑄件/加工/電鍍/焊接照片 |
| 報告_時碩工業官方_台新法說簡報_20260720_p07.png | 628KB | 真資料圖 | 八廠區外觀照與分工:西安銅川精密鑄造、新屋幼獅、無錫、台中天陽航太、蘇州沖壓深抽鍛造、泰國春武里(土地 177,600 平方公尺) |
| 報告_時碩工業官方_台新法說簡報_20260720_p08.png | 132KB | 真資料圖 | 2000–2026 技術與業務發展時間軸:工業、汽車、航太、醫療;2024–2026 散熱模組(AI 伺服器熱管理)與人形機器人系統零件 |
| 報告_時碩工業官方_台新法說簡報_20260720_p10.png | 81KB | 真資料圖 | 1Q26 合併財報表:營收 1,354,549 千、毛利 296,455、營益 38,413、稅前 65,488、淨利 42,792、EPS 0.37(4Q25 0.52、1Q25 0.79);毛利率 21.9%、營益率 2.8% |
| 報告_時碩工業官方_台新法說簡報_20260720_p11.png | 246KB | 真資料圖 | 6 月營收新聞稿中英文版:6 月 529,998 千(MoM +16%、YoY +44%)、2Q26 1,467,666 千、上半年 2,822,215 千(+13%) |
| 報告_時碩工業官方_台新法說簡報_20260720_p12.png | 190KB | 真資料圖 | 產品營收占比三組圓餅與表(2025、Q2'25 YTD、Q2'26 YTD):燃油動力、安全、工業應用、航太應用、新能源車、散熱系統、其他 |
| 報告_時碩工業官方_台新法說簡報_20260720_p13.png | 143KB | 真資料圖 | 廠區營收占比三組圓餅與表:台灣廠、無錫廠、西安廠、轉投資 |
| 報告_時碩工業官方_台新法說簡報_20260720_p15.png | 489KB | 真資料圖 | 水冷散熱市場規模:FMI 預估 AI 資料中心液冷 2026 年 37 億美元、2036 年 178.3 億美元、CAGR 16.9%,附 FMI 統計圖 |
| 報告_時碩工業官方_台新法說簡報_20260720_p16.png | 172KB | 文字卡 | 人形機器人市場預測三欄:Markets and Markets、Goldman Sachs、GMI |
| 報告_時碩工業官方_台新法說簡報_20260720_p17.png | 211KB | 真資料圖 | 人形機器人架構示意:Tesla Optimus Gen2/Gen3(30 自由度、2026 目標 5–10 萬台)與宇樹 Unitree H1 |
| 報告_時碩工業官方_台新法說簡報_20260720_p18.png | 336KB | 真資料圖 | 機器人旋轉執行器與線性執行器示意:運動機制、部署位置、核心組件 |
| 報告_時碩工業官方_台新法說簡報_20260720_p21.png | 72KB | 文字卡 | 策略核心「拒絕淺盤,專注築底」:小水杯 vs 大水桶思維 |
| 報告_時碩工業官方_台新法說簡報_20260720_p22.png | 72KB | 文字卡 | 財務亮點:2026 上半年合併營收 28.2 億、YoY 13% |
| 報告_時碩工業官方_台新法說簡報_20260720_p23.png | 92KB | 文字卡 | 鞏固存量衝刺增量:汽車安全與制動系統;AI 液冷、人形機器人、航太三項增量 |
| 報告_時碩工業官方_台新法說簡報_20260720_p24.png | 96KB | 文字卡 | 下半年展望:成長率顯著高於上半年 13%;AI 水冷 Q3 起放量;泰國新廠規模為台灣 7–8 倍 |
| 報告_時碩工業官方_台新法說簡報_20260720_p27.png | 452KB | 文字卡 | 「旭日東昇 成長的亮點」五點:新能源車、AI 液冷、人形機器人、航太軍工、泰國製造中心;登山者剪影背景 |