PDF 原檔:報告_康和_M31_20260923_original.pdf
圖片清單(已驗證 2026-09-29)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_康和_M31_20260923_004.png |
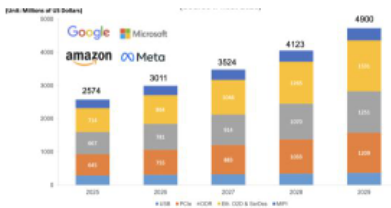
41KB | 真資料圖 | 全球高階 Interface IP 市場規模預估長條圖(單位百萬美元),依 Google/Microsoft/Amazon/Meta 分色堆疊,2025 年 2,574 增至 2029 年 4,900,分 USB/PCIe/DDR/EN-D2D & SerDes/MIPI 品類 |
報告_康和_M31_20260923_001~003.png |
16-21KB | 裝飾/財務類 | <40KB,未逐張 Read;依上下文為股價表現、PE/PB Band 圖,財務類券商圖 |
報告_康和_M31_20260923_005~013.png |
9-40KB | 裝飾/財務類 | <40KB,未逐張 Read(008 為 40,358B,仍 <40KB);依上下文為營收/毛利年增率、持股比例等財務走勢圖 |
原始內容
M31(6643 TT)
買進-首次 目標價NT$666 (潛在報酬+36.0%)
先進製程滲透,推升IP與Royalty
◼ 結論與建議
AI/HPC與Chiplet推升高速Interface IP需求,公司布局PCIe Gen 6/7、 112G SerDes及D2D(晶粒間高速互連),受惠AI伺服器高速互連需求成 長。預估M31(6643 TT) 2026年EPS 5.83元,2027年2/3nm先進製程 Royalty 放量、占比目標突破 20%,成為營收成長與獲利率改善主要動能。 EPS 15.85元,建議給予本益比42倍,設定目標價666元(42X*2027(F)), 評等「買進」。
◼ 重點摘要
AI/HPC與Chiplet驅動高速介面 IP需求
隨 AI/HPC、資料中心及 Chiplet 架構發展,AI 系統效能瓶頸逐步由運算能 力延伸至 Memory 與 I/O 頻寬,帶動 PCIe、SerDes、D2D 及 DDR 等高速 Interface IP需求提升;大型單晶SoC逐步朝多Die/Chiplet架構發展, 透過不同製程 Die 整合提高頻寬、良率與設計彈性,並增加 Die-to-Die 高 速互連需求。IPnest預估,全球高階Interface IP市場規模將由2025年 25.7億美元增至2029年49.0億美元,CAGR 17.5%,其中Ethernet/D2D /SerDes CAGR約21%成長最快,PCIe及DDR亦約17%。
表一、營收組成
台灣股市︱電子上游
投 資 速 報
2026-09-23
單位:百萬元
| 年度 | 2025 | 2025 | 2026(F) | 2026(F) | 2026(F) |
|---|---|---|---|---|---|
| 產品別 | 營收 | 佔比(%) | 營收 | 佔比(%) | YOY(%) |
| License Fee | 1,515 | 85.0 | 1,695 | 82.0 | 12 |
| Royalty | 267 | 15.0 | 372 | 18.0 | 39 |
| 合計 | 1,782 | 100.0 | 2,067 | 100.0 | 16 |
資料來源:公司,康和投顧整理。
前次報告
日期
評等
目標價(元)
股價資訊
收盤價(元)
總市值(億元)
489.50
195.1
股本(百萬)
426
一年高/低價
697 / 367
月成交均量(張)
435
月成交均值(百萬)
186.6
股價表現 & PE/PB
PB BAND
研究員/黃大祐
114021@concords.com.tw
公司簡介-全球基礎元件與高速傳輸介面IP廠
M31 主要提供半導體矽智財( IP),產品涵蓋基礎元件、高速傳輸介面及類 比 IP,主要服務全球晶圓代工廠與 IC 設計公司。產品包括標準元件庫、記 憶體編譯器(Memory Compiler)、輸入輸出介面(I/O)、靜態隨機存取 記 憶 體( SRAM), 以 及 通 用 序 列 匯 流 排( US B)、 高 速 周 邊 元 件 互 連( PC I e)、 行動產業處理器介面(MIPI)、顯示介面( Di spl ayPor t)、低功耗記憶體 介 面( L PDDR)、 快 閃 記 憶 體 介 面( ONF I)、 通 用 快 閃 儲 存 介 面( UFS)、 高速串列收發器(SerDes)等高速介面 IP,應用涵蓋 AI/HPC、資料中心、 網通、儲存、手機、車用及 AIoT。隨先進製程設計複雜度與成本提升,第 三方 IP採用需求增加;公司持續由成熟製程向 2~16nm先進製程延伸,並 與台積電、聯電、Intel、Samsung、GlobalFoundries等晶圓廠合作。
下半年成長加溫
M31 2Q2026營收4.2億元,QoQ +6.9%,YoY -6%,營益率-4%,QoQ +12.8ppts,YoY -12.7ppts,EPS -0.06元。2Q26營運明顯改善,受惠營 收回升、雲端運算支出下降及研發資源配置優化,營益率改善至 -4.0%, EPS收斂至-0.06元。預估M31 3Q2026營收5.5億元,QoQ +31.5%, YoY +56.4%,營益率 18.9%,QoQ +22.9ppts,YoY +32.5ppts,EPS 2.25 元。1H26 完成全年原規劃 40%營收,下半年目標完成 60%,以全年 營收雙位數成長為目標。展望 2027 年,受惠 Royalty 持續成長及費用控管, 營收與獲利率可望同步改善。
圖一、全球高階Interface IP市場規模預估
資料來源:公司,康和投顧整理。
資料來源:公司,康和投顧整理。
2nm完成Tape-out
2Q26 License Fee占營收82.2%、QoQ約+7%,Royalty占17.8%,其中 16nm以下Royalty YoY近+400%、占Royalty逾30%,3nm亦已開始貢 獻;Fabless 占營收 81%、創近五季高,涵蓋智慧終端、AIoT、記憶體及車 用晶片,其中 16nm 以下授權金占 Fabless 達 68.3%。隨 2nm 客戶已完成 Tape-out,預計4Q26~1Q27進入量產並貢獻Royalty。
拓展北美CSP、合作ASIC業者
公司由消費性 IP延伸至AI/HPC與Data Center,布局PCIe Gen 6/7、 112G SerDes及高階SRAM,並透過Design Service拓展北美CSP、與台 灣主要 ASIC 業者洽談 3nm 等新案;另與信驊科技深化伺服器 Inter face 及 Customized IP合作,既有合作涵蓋 BMC及 Cupola 3D相機,其中 Cupola360已採用MIPI D-PHY IP。
資料來源:公司,康和投顧整理。
圖二、歷年授權案製程分布
投顧觀點
AI/HPC與Chiplet推升高速Interface IP需求,公司布局PCIe Gen 6/7、 112G SerDes及D2D(晶粒間高速互連),受惠AI伺服器高速互連需求成 長。預估M31(6643 TT) 2026年EPS 5.83元,2027年2/3nm先進製程 Royalty 放量、占比目標突破 20%,成為營收成長與獲利率改善主要動能。 EPS 15.85元,建議給予本益比42倍,設定目標價666元(42X*2027(F)), 評等「買進」。
| 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2025 | 2026F | 2027F | |
|---|---|---|---|---|---|---|---|---|
| 營收(百萬元) | 395 | 422 | 555 | 696 | 630 | 1,782 | 2,067 | 2,584 |
| QOQ(%) | (27.5) | 6.9 | 31.5 | 25.5 | 3.9 | - | - | - |
| YOY(%) | (9.2) | (6.0) | 56.4 | 27.9 | 6.3 | 20.3 | 16.0 | 25.0 |
| 毛利率(%) | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 |
| 營業利益率(%) | (16.8) | (4.0) | 18.9 | 32.9 | 27.1 | 5.2 | 12.1 | 28.9 |
| 稅後淨利(百萬元) | -49 | -3 | 95 | 203 | 149 | 71 | 245 | 667 |
| QOQ(%) | 盈轉虧 | - | 虧轉盈 | 114.4 | (26.2) | - | - | - |
| YOY(%) | 盈轉虧 | 盈轉虧 | 虧轉盈 | 104.2 | 虧轉盈 | (44.4) | 247.4 | 172.1 |
| EPS(元) | (1.16) | (0.06) | 2.25 | 4.82 | 3.55 | 1.69 | 5.83 | 15.85 |
EPS以股本42.6百萬股計算
近三年營收狀況(億)
近12季_營業毛利 & 毛利率
財務現況
.
| 1月 | 2月 | 3月 | 4月 | 5月 | 6月 | 7月 | 8月 | 9月 | 10月 | 11月 | 12月 | |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2024 | 23.99 | 19.6 | -11.34 | 21.02 | 21.62 | 27.83 | -17.4 | -10.47 | -7.74 | -55.21 | -2.66 | -43.97 |
| 2025 | 0.19 | 28.65 | 54.15 | -8.97 | 10.18 | 12.08 | 12.92 | -19.59 | -12.04102.43 | 22.09 | 89.88 | |
| 2026 | -2.46 | 1.77 | -24.92 | 30.74 | -17.96 | -23.52 | 29.21 | 73.08 |
近三年營收年增(%)
| Q1 | Q2 | Q3 | Q4 | |
|---|---|---|---|---|
| 2024 | 9.30 | 23.46 | -11.70 | -36.89 |
| 2025 | 27.03 | 4.50 | -7.12 | 66.14 |
| 2026 | -9.15 | -5.99 |
近三年營業毛利年增(%)
近20周持股400張 & 1000張以上比例變化
評等說明
- 1) 強力買進/Strong Buy:我們對該評價個股未來展望正向,並預估於未來 12個月投資期間,潛在上漲空間大於 50%
- 2) 買進/Buy:我們對該評價個股未來展望正向,並預估於未來 12個月投資期間,潛在上漲空間大於 25%
- 3) 逢低買進/Trading Buy:我們對該評價個股未來展望正向,並預估於未來 12個月投資期間,潛在上漲空間小於25%
- 4) 未評等/Not Rated:至目前我們沒有足夠基本資料判斷該公司評等;或此期間康和與該公司有特定交易,基於規範或康 和政策,限制予該公司評等
免責宣言:
本 投 資 報 告 內 容 屬 康 和 投 資 顧 問 股 份 有 限 公 司 版 權 所 有 , 禁 止 任 何 形 式 之 抄 襲 、 引 用 或 轉 載 。 本 研 究 報 告 所 載 內 容 , 純屬 研 究 性 質 , 所 載 述 意 見 可 隨 時 予 以 更 改 或 撤 回 並 不 另 行 通 知 , 僅 提 供 康 和 集 團 內 部 同 仁 及 客 戶 參 考 , 文 中 所 載 資 訊 或 任何 意見,不構成 (且不應解釋為 )在任何司法管轄區內,任何買賣有價證劵或其他投資標的之要約、招攬、邀請、宣傳、誘使, 或 任 何 不 論 種 類 或 形 式 之 表 示 、 建 議 或 推 薦 買 賣 本 研 究 報 告 所 述 的 任 何 證 劵 。 報 告 內 容 所 提 及 之 各 項 業 務 、 財 務 等 相 關資 訊 、 意 見 及 預 估 , 係 取 材 自 據 信 為 可 靠 之 資 料 來 源 , 既 不 以 明 示 或 默 示 的 方 式 , 對 資 料 之 準 確 性 、 完 整 性 或 正 確 性 做 出任 何 陳 述 或 保 證 , 且 報 告 係 基 於 特 定 日 期 所 做 之 判 斷 , 有 其 時 效 性 限 制 , 如 有 變 更 , 本 公 司 將 不 做 預 告 或 更 新 。 對 於 本 投資 報 告 所 討 論 或 建 議 之 任 何 證 劵 、 投 資 標 的 , 或 文 中 所 討 論 或 建 議 之 投 資 策 略 , 投 資 人 於 決 策 時 應 審 慎 衡 量 本 身 風 險 , 並就 投資結果自行負責。