PDF 原檔:報告_宏遠_矽格6257_20261007_original.pdf
圖片清單(已驗證 2026-10-09)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_宏遠_矽格6257_20261007_001.png |
66KB | 真資料圖 | 兩張圓餅圖並列:2026 年 1-8 月合併營收 152.58 億元 vs 2025 年 1-8 月 126.63 億元,按應用別拆分金額與占比(智慧手機、網通/物聯網、消費電子/智慧家庭、車用及醫療、AI/CPU/GPU/ASIC/矽光子),AI/CPU/GPU/ASIC/矽光子占比由 20% 升至 24% |
報告_宏遠_矽格6257_20261007_002.png |
194KB | 真資料圖 | 矽格 AI Connectivity 測試服務示意圖:標題「Early Engagement, Early Investment, Excellent Operation」,六張測試機台/晶片照片依序對應 EIC(PAM4 112G/224G Test)、PIC(Auto-Alignment Opti-Elect Test)、Optical Engine(BERT and TDECQ Test)、VCSEL(200G VCSEL/PD LIV, NF and RF Test)、Micro LED(Massive KGD Parallel Optical Test)、mmWave LEO(OTA & AESA Beam Performance),標示 New Facility of Advanced SiPh Lab |
報告_宏遠_矽格6257_20261007_003.png |
232KB | 真資料圖 | 矽光子一站式服務流程圖(SiPh Process Flow):由左至右 μBump/CuP Mixed Bump(Winstek)→ PIC Wafer Foundry → Optical Engine Assembly,矽格端依序為 Insertion1(PIC Wafer Sorting)→ Wafer-to-Die Process(含 Stealth Dicing、Grinding and Polish 等)→ Insertion2(Optical Engine Wafer Test,EIC/PIC 雙面測試)→ Insertion3(Optical Engine Die Test),各站附設備/製程細項 |
其餘(_004~_011,11-24KB) |
<40KB | 裝飾·logo·banner/ESG 統計表格截圖 | 未逐張 Read(溫室氣體、水資源、員工人數、公司治理、股權控制等 ESG 附錄截圖,未達驗證門檻) |
原始內容
宏遠投顧
Company Report
公司研究報告
6257 矽格(SIGURD)
報告日期:2026/10/07
研 究 員:翁浩軒 (Davy Wong)
壹、訪 談/法 說 內 容
重點摘要:
- AI、高速運算帶動高階測試需求暢旺。
- 矽格集團以自有測試平台提供矽光子測試一站式服務。
- 2026下半至2027年上半年均有新產能開出,帶動營收創高。
一. 矽格提供矽光子一站式服務
矽格集團針對矽光子提供一站式服務,從台星科Bumping到矽格 做Insertion1,分別測EIC 及PIC,之後將Wafer切成Die,再進行 Insertion 2( EIC及PIC雙面測試),之後進行Insertion 3(Optical Engine Die Test),最後做成模組做系統級測試。公司亦持續精進矽光子晶 片光電同測、自動光纖耦合、奈米級精密定位等測試技術,且因 矽光子測試平台尚未標準化,矽格具備自有測試平台,可滿足各 家客戶的客製化需求。
二、新增產能規劃
公司積極擴充產能,湖口二廠約 8500 坪,2026 年 7 月開始量產, 目前產能利用率已達 40%,新增產能已獲國外 AI 客戶包下,滿載 月營收貢獻 2~3 億;中興三廠約 11000 坪,預計提前於 2026 年第四 季完工,並於 2027 年第一季進入量產,因為新建工廠,公司導入 全自動化生產,聚焦於AI/ASIC/AI Connectivity/ 矽光子/高速 網通等領域,唯機台交期較長,產能將逐步爬坡。公司 2026 年 5 月追加資本支出 28.22 億元,使全年資本支出達 88 億元,較原規 劃增加約48%,以因應客戶在AI伺服器、ASIC、AI Connectivity、 矽光子、網通晶片及矽電容等領域測試需求持續提升。
三. 2026 / 2027年獲利創高,預估EPS 10.56元/15.43元
展望 2026 下半至 2027 年,今年下半年雖部分終端應用受記憶體價 格上漲及成本增加影響,但高階測試需求旺盛,成長主軸來自 AI 伺服器、CPU/GPU、ASIC、AI Connectivity、矽光子、大客戶 2 奈 米高階手機晶片、低軌衛星、高速網通及矽電容等。而 AI 時代因 晶片複雜度與光電同測難度倍增,測試對良率極為關鍵,帶動測 試價值與產品定價上升,目前客戶因應測試需求強勁,積極提前 包下產能,公司訂單能見度轉佳,亦帶動 2026、2027 年營收獲利 均持續創高。
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
投資評等:買進
目標價位:355元
23 X 2027 EPS
參考價位:286.0元
18.54 X 2027EPS 2026/10/06 收盤
宏遠投顧
Company Report
公司研究報告
四.投資建議:買進,目標價355元
投資建議方面,矽格為專業績優封測廠,受惠於AI ASIC及矽光 子客戶需求強勁,營收逐季走高,明在新產能貢獻下營收將持續 創高。考量到 1)AI 趨勢帶動 ASIC、光通訊需求強勁,高階產品測 試需求放量、2)封測產業供不應求,測試業漲價有助毛利率提升、 3)今明年營收獲利雙位數成長,參考 2027 年 EPS 給予 23 倍本益 比,目標價355元,建議買進。
貳、產 業 及 營 運 概 況
一.公司簡介
矽格成立於 1988 年 12 月,總部位於新竹竹東,主要從事封測業務, 為台灣最大 RF 測試廠之一,測試業務營收近 8 成,產品之終端應 用包括智慧型手機、車用及醫療、網通及物聯網、消費電子及智 慧家庭、電腦及週邊等; 另外2成為封裝業務,提供PC、電源管 理IC等Turnkey Services為主。2017年7月,公司入股台星科,成 為大股東,持股 52%。2021 年 1 月下旬宣佈收購新加坡封測大廠 聯測子公司台灣聯測的全部股權,台灣聯測成為其子公司,並取 得聯測位於竹科的總部廠房。矽格主要客戶為國內外 IC 設計廠, 競爭對手為國內外封測大廠。2026 年 1~8 月依應用別營收比重: 智慧型手機 30%、車用及醫療 6%、網通/物聯網 21%、消費電子/ 智慧家庭19%、AI CPU/GPU ASIC 矽光子 24%。
圖一、矽格今年前8月營收比重
二.產業趨勢概況
1. AI、高速運算帶動測試供不應求
AI 應用帶動 AI、ASIC 晶片需求爆發,因 AI 及 HPC 晶片複雜度高、 製程及封裝成本大幅提升,對於高階測試需求亦放量,除了晶片
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
宏遠投顧
Company Report
公司研究報告
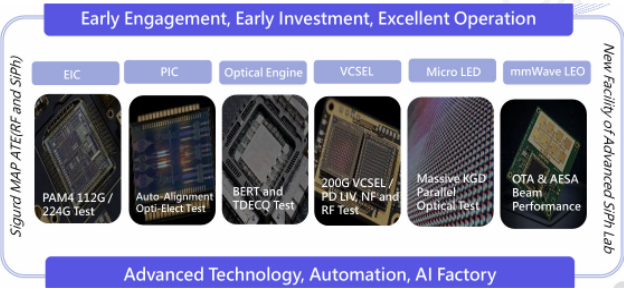
測試時間增加,部分晶片亦增加 SLT 測試、Burn-In 測試,使半導 體測試產能呈現供不應求狀況,測試價格亦提升。矽格憑藉其多 年測試經驗,提供 AI、手機、車用、網通、消費性電子晶片測試。 因應AI、CPU/GPU、ASIC、AI Connectivity、矽光子、高速網通晶 片測試需求升級,公司持續強化高速高頻、高腳數與高散熱晶片 測試技術,克服高頻、高複雜度及光電同測、自動光纖耦合、奈 米級精密定位等挑戰,提升先進晶片測試服務能力。
圖二、矽格AI Connectivity 測試服務
資料來源:矽格
2. 矽格提供矽光子一站式服務:
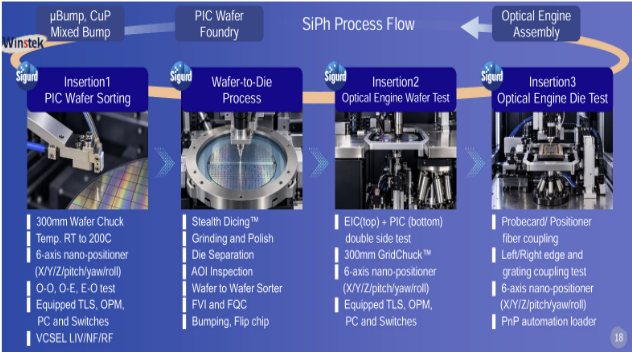
矽格集團針對矽光子提供一站式服務,從台星科Bumping到矽格 做Insertion1,分別測EIC 及PIC,之後將Wafer切成Die,再進行 Insertion 2( EIC及PIC雙面測試),之後進行Insertion 3(Optical Engine Die Test),最後做成模組做系統級測試。公司亦持續精進矽光子晶 片光電同測、自動光纖耦合、奈米級精密定位等測試技術,且因 矽光子測試平台尚未標準化,矽格具備自有測試平台,可滿足各 家客戶的客製化需求。
圖三.矽光子一站式服務
資料來源:矽格
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
宏遠投顧
Company Report
公司研究報告
叁、業 績 及 獲 利 預 估
1、2Q26毛利率提升,EPS 2.52元
矽格 2Q26 營收 58.81 億(QoQ+11.09%、YoY+23.06%),毛利率在稼 動率提升下上升至 34.2%,稅後淨利 12.2 億(QoQ+21.34%、 YoY+263.55%),EPS 2.52元。
2、3Q26 營收創高,預估EPS 2.8元
矽格 3Q26 營收 61.72 億(QoQ+4.95%、YoY+27.15%),營收再創單 季新高,預期毛利率提升至 35.3%,稅後淨利 13.53 億 (QoQ+10.87%、YoY+68.35%),EPS 2.8元。
3、預估2026/2027年EPS 10.56元/ 15.43元
展望 2026 年,AI 帶動之測試需求強勁,公司稼動率維持高檔,公 司今明年亦分別有湖口二廠及中興三廠加入營運貢獻,將帶動公 司營收逐季成長。預估矽格 2026 年營收 241.6 億(YoY+23.35%), 毛利率提升至34.38%,稅後淨利51.10億(YoY+72.96%),EPS 10.56 元。預估 2027 年營收 303.21 億(YoY+25.5%),毛利率上升至 37.97%,稅後淨利74.66億(YoY+46.10%),EPS 15.43元。
| 2025(A) | 26Q1 (A) | 26Q2 (A) | 肆、財 - 26Q3 (F) | 務 - 26Q4 (F) | 簡 表 - 2026(E) | 27Q1 (F) | 27Q2 (F) | 27Q3 (F) | 27Q4 (F) | 單位:佰萬元 2027(E) | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 19,587 | 5,294 | 5,881 | 6,172 | 6,814 | 24,160 | 6,936 | 7,429 | 7,852 | 8,104 | 30,321 |
| 營業毛利 | 5,723 | 1,676 | 2,013 | 2,179 | 2,439 | 8,307 | 2,518 | 2,786 | 3,000 | 3,209 | 11,512 |
| 營業費用 | 1,756 | 492 | 505 | 517 | 548 | 2,063 | 545 | 566 | 590 | 607 | 2,308 |
| 營業利益 | 3,968 | 1,184 | 1,508 | 1,661 | 1,891 | 6,245 | 1,973 | 2,220 | 2,410 | 2,602 | 9,205 |
| 營業外淨收入(支出) | -74 | 196 | 68 | 89 | 99 | 451 | 98 | 88 | 93 | 95 | 374 |
| 稅前純益 | 3,893 | 1,380 | 1,576 | 1,750 | 1,990 | 6,696 | 2,071 | 2,308 | 2,503 | 2,697 | 9,579 |
| 稅後純益 | 3,330 | 1,122 | 1,358 | 1,353 | 1,531 | 5,364 | 1,588 | 1,842 | 1,948 | 2,088 | 7,466 |
| 稅前 EPS (元) | 8.04 | 2.85 | 3.26 | 3.62 | 4.11 | 13.84 | 4.28 | 4.77 | 5.17 | 5.57 | 19.79 |
| 稅後 EPS (元) | 6.11 | 2.08 | 2.52 | 2.80 | 3.16 | 10.56 | 3.28 | 3.81 | 4.02 | 4.32 | 15.43 |
| 股本 | 4,839 | 4,839 | 4,839 | 4,839 | 4,839 | 4,839 | 4,839 | 4,839 | 4,839 | 4,839 | 4,839 |
| 稅後股東權益報酬率 % | 13.39 | 4.57 | 4.81 | 4.57 | 4.92 | 17.22 | 4.85 | 5.91 | 5.88 | 5.93 | 21.19 |
| 每股淨值(元) | 45.50 | 45.17 | 52.78 | 61.21 | 64.38 | 64.38 | 64.38 | 67.66 | 64.46 | 68.49 | 68.49 |
| 毛利率 % | 29.22 | 31.66 | 34.24 | 35.30 | 35.80 | 34.38 | 36.30 | 37.50 | 38.20 | 39.60 | 37.97 |
| 營利率 % | 20.26 | 22.37 | 25.64 | 26.92 | 27.75 | 25.85 | 28.44 4.07 | 29.88 11.48 | 30.69 8.43 | 32.11 | 30.36 43.06 |
| 稅前純益與前期比較 % | -0.37 | 9.05 26.06 | 14.21 26.80 | 11.08 | 13.67 | 71.98 | 7.74 | ||||
| 稅前純益率 % | 19.88 | 28.36 | 29.20 | 27.71 | 29.85 | 31.07 | 31.88 | 33.28 | 31.59 | ||
| 稅後純益率 % | 17.00 | 21.19 | 23.10 | 21.92 | 22.48 | 22.20 | 22.89 | 24.80 | 24.80 | 25.77 | 24.62 |
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
宏遠投顧
溫室氣體
水資源
永續報告書連結
enplus.twse.com.tw/api/api/MopsSustainReport/data/FileStream?id=4ab37fb2-8500-43ae-a7a6-1d
報告書保證確信 驗證單位:第三方保證認證單位:BSI驗證方法:AA1000 第1類型(Type1) 中度保
環境保護 Environment
| 摘要 | 2025年溫室氣體排放量增加1.44%,營收增加7.51% | 2025年溫室氣體排放量增加1.44%,營收增加7.51% | 2025年溫室氣體排放量增加1.44%,營收增加7.51% |
|---|---|---|---|
| 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 |
| 年度 | 排放總量(公噸) | 範疇一 | 範疇二 |
| 2025 | 73,929 | 307 | 73,622 |
| 2024 | 72,882 | 341 | 72,541 |
| 2023 | 74,349 | 518 | 73,830 |
| 2022 | 未揭露 | - | - |
*排放總量(公噸):範疇一+範疇二溫室氣體排放數據
*範疇一:組織擁有或控制的營運據點的溫室氣體排放
*範疇二:組織所購買或取得之電力,用之於供熱、製冷或蒸汽而產生的溫室氣體排放
資料來源:CMoney、企業揭露資訊
| 摘要 | 2025年企業用水量減少2.91%,營收增加7.51% | 2025年企業用水量減少2.91%,營收增加7.51% | 2025年企業用水量減少2.91%,營收增加7.51% |
|---|---|---|---|
| 企業用水量盤查數據 | 企業用水量盤查數據 | 企業用水量盤查數據 | 企業用水量盤查數據 |
| 年度 | 用水總量(公噸) | 回收水量(公噸) | 排水量(公噸) |
| 2025 | 355,925 | 10,594 | 137,147 |
| 2024 | 366,590 | 9,130 | 119,500 |
| 2023 | 334,710 | 4,770 | 111,750 |
| 2022 | 未揭露 | - | - |
*用水總量:依取水來源統計之總使用水量
*回收水量:將已用水和廢水透過循環處理成可再利用的水資源(包含製成回收水)
*排水量:排放的汙水總量
資料來源:CMoney、企業揭露資訊
社會責任 Social Responsibility
| 摘要 | 2025年員工人數增加209人,營收增加7.51% ,人均福利費用增加0% | 2025年員工人數增加209人,營收增加7.51% ,人均福利費用增加0% | 2025年員工人數增加209人,營收增加7.51% ,人均福利費用增加0% |
|---|---|---|---|
| 員工人數統計 | 員工人數統計 | 員工人數統計 | 員工人數統計 |
| 年度 | 員工人數(人) | 員工人數增減(人) | 福利費用(千) |
| 2025 | 5,108 | 209 | 5,064,170 |
| 2024 | 4,899 | 178 | 4,834,649 |
| 2023 | 4,721 | -190 | 4,336,246 |
| 2022 | 4,911 | -178 | 4,857,984 |
| 2021 資料來源:CMoney、企業揭露資訊 | 5,089 | 81 | 4,280,497 |
員工人數
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
永續發展報告
6257 矽格 永續發展概況
| CMoney ESG Rating - 7 | 交易所公司治理評鑑 - 21%至35% | 評鑑年季:2026Q3 - 產業排名 - 37/207 |
|---|---|---|
| 7 E | 21%至35% | 37/207 |
| 5 7 S G | 21%至35% | 37/207 |
※評等1-10分,10分最高
Company Report
公司研究報告
宏遠投顧
股權控制
社會責任 Social Responsibility
資料來源:CMoney、企業揭露資訊
公司治理 Corporate Governance
公司治理評鑑
| 評鑑年度 | 評鑑結果 | 等級 | 加權項目比重 - 維護股東權益及 平等對待股東 | 加權項目比重 - 強化董事會結構 與運作 | 加權項目比重 - 資訊 透明度 | 加權項目比重 - 落實 企業社會責任 |
|---|---|---|---|---|---|---|
| 2025 | 21%至35% | B+ | 0.16 | 0.25 | 0.1 | 0.49 |
| 2024 | 21%至35% | B+ | 0.19 | 0.29 | 0.17 | 0.35 |
| 2023 | 36%至50% | B | 0.22 | 0.31 | 0.19 | 0.28 |
| 2022 | 21%至35% | B+ | 0.2 | 0.33 | 0.23 | 0.24 |
| 2021 | 66%至80% | C | 0.2 | 0.33 | 0.26 | 0.21 |
資料來源:CMoney、交易所
[註]等級轉換:前5%:「A+」;6%至20%:「A」;21%至35%:「B+」;
36%至50%:「B」;51%至65%:「C+」;66%至80%:「C」;81%至100%:「D」
企業功能委員會
| 功能委員會 | 功能委員會 | 功能委員會 |
|---|---|---|
| 審計委員會(非強制設置) | 審計委員會(強制設置) | ★ |
| 提名委員會 | 資訊安全委員會 | |
| 公司治理委員會 | 永續發展委員會 | |
| 薪資報酬委員會 | ★ 誠信經營委員會 | |
| 風險管理委員會 | ★ 策略委員會 |
| 企業裁罰資訊 |
|---|
| 裁罰資訊 |
| 今年以來沒有裁罰資訊 |
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
資料來源:CMoney、企業揭露資訊
| 摘要 | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.02% | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.02% | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.02% |
|---|---|---|---|
| 最終控制者股權控制情形 | 最終控制者股權控制情形 | 最終控制者股權控制情形 | 最終控制者股權控制情形 |
| 年度 | 席次控制權(%) | 股份控制權(%) | 股權集中度 |
| 2025 | 30.00 | 5.57 | 0.0005 |
| 2024 | 30.00 | 5.56 | 0.0005 |
| 2023 | 30.00 | 5.76 | 0.0005 |
| 2022 | 33.33 | 5.76 | 0.0005 |
| 2021 | 33.33 | 5.07 | 0.0005 |
Company Report
公司研究報告