PDF 原檔:報告_宏遠_牧德3563_20261001_original.pdf
圖片清單(已驗證 2026-10-03)
ingest 時建立的「眼見為憑」圖片索引,是 lib/ 嵌圖的唯一真相來源;<40KB 未 Read 者免列。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_宏遠_牧德3563_20261001_001.png |
218KB | 真資料圖(策略/產品架構圖) | 圖一「牧德雙軌四線策略」(資料來源:牧德):流程 SMT → PCB → Packaging → FAB;PCB 圈內分 FPCB/RPCB/Substrate,標註 PCB AOI 與 PCB 4W ATE;Packaging 圈內分 Packaged IC/Wafer,標註 Packaged IC AOI 與 Wafer AOI |
報告_宏遠_牧德3563_20261001_002~_010 |
12KB~28KB | 未 Read(<40KB) | 員工人數、溫室氣體/用水、ESG、股權控制、治理評鑑等 ESG 標準圖表,未驗證 |
原始內容
宏遠投顧
Company Report
公司研究報告
3563 牧德(Machvision)
報告日期:2026/10/01
研 究 員:翁浩軒 (Davy Wong)
壹、訪 談/法 說 內 容
重點摘要:
- AI伺服器與HPC帶動高階PCB及半導體檢測設備需求,公司 雙軌四線策略接單暢旺。
- 2026年AI相關營收佔比達70%,預估2027年將提高至80~90%。
- 2027年半導體、載板成長最為強勁,產品組合優化帶動2027 年營收獲利創高。
一. 雙軌四線產品接單暢旺
牧德以雙軌四線為公司訂定營運方向,雙軌為 PCB 及半導體封裝 業務並進,四線包括四修主要產品線,包括PCB AOI、PCB電測 機、半導體Wafer AOI、Packaged IC AOI。目前PCB類有13種產 品已在銷售中,5 種正在設計研發,預估年底完成明年投入銷售, 這 5 種新產品均跟 AI 相關。半導體類有 3 種產品正在銷售,2 種 產品研發中,一個是六面檢設備,另一個是 FOPLP 產品,兩種設 備分別於今年底及明年第一季於客戶端測試。
二. AI相關產品帶動2027年營運爆發
受益於 AI 帶動 PCB、半導體新建廠需求,公司接單暢旺,2026 年 AI 相關營收佔比達 70%,預估 2027 年將提高至 80~90%,若參考 2015~2018 年上一波擴產潮,2026 年僅為成長初期,明後年將進中 高成長。2027 年預期半導體及載板成長最為強勁,訂單能見度超 過1年,mSAP/ 光模塊成長亦優於預期,成長率次之,AI Server PCB 穩定成長,主要因基期較高,唯傳統消費性 PCB 市場衰退,因產 能滿載,公司優先聚焦高階產品,目前占比 10~15%的消費性產品 將下滑。2027年預估受惠於產品組合優化,毛利率亦有望提升。
三. 預估2026/2027年稅後EPS 22.71 / 44.61元
AI 伺服器與 HPC 帶動高階 PCB 及半導體檢測設備需求,牧德接單 暢旺,除了 AI 帶動 PCB 硬板需求外,光通訊傳輸對光模塊需求, 進而帶動mSAP 製程設備需求。半導體業務方面,半導體新品完 成認證逐步貢獻營收、接單能見度優於去年同期,集團大幅擴產 將帶動Wafer AOI設備需求。預估牧德2026年營收42.67億元 (YoY+33.68%),稅後淨利14.53 億元(YoY+43.74%),EPS 22.71元。 預估2027年營收74.41億元(YoY+74.41%),稅後淨利28.54 億元 (YoY+96.41%),EPS 44.61元。
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
投資評等:買進
目標價位:1070元
24 X 2027 EPS
參考價位:807.0元
18.09 X 2027EPS 2026/09/30 收盤
宏遠投顧
Company Report
公司研究報告
四.投資建議:買進,目標價1070元
牧德長期深耕PCB AOI及AVI檢測設備市場,具備線路檢測、外 觀檢測及 2D/3D 量測技術並具有整合應用能力。隨著 AI 相關應用 對於晶片品質要求提升,AOI 檢測規格持續升級,且 PCB、半導 體產業採用 AOI 設備以降低人力成本費用之趨勢不變將帶體 AOI 市場持續成長。考量到 1)AI 帶動 PCB 及半導體 AOI 設備需求,公 司訂單能見度高、2)半導體、PCB 新產品將於明年開始貢獻、3) 明後年獲利持續高速成長,參考 2027 年 EPS 給予 24 倍本益比, 目標價1070元,建議買進。
貳、產 業 及 營 運 概 況
一.公司簡介
牧德成立於 1998 年 6 月,2009 年策略轉向至檢測設備研發,並成 為國內最大的 PCB 自動光學檢測設備廠,具備一條龍檢測解決方 案的能力,主要提供 PCB 機械視覺檢測及量測系統設備之製造、 研發及銷售,產品包含PCB鑽孔與成型製程量測與檢測系列、PCB 線路檢查系列及 HDI 與 IC 載板檢查系列及外觀檢測系列,2023 年 6 月日月光半導體以每股新台 161.50 元取得其私募普通股 1341 萬 8000 股,對牧德持股比例 23.1%,成為第一大股東,並與光學 檢測領域的鏵友益合作共同佈局半導體封裝及先進封裝 AOI 設備 開發。公司專精技術分為三大部分,第一為外觀檢測(AVI),第二 為2D及3D量測(2D/3D measurement),第三為線路檢查(線路AOI), 三項技術可廣範應用在半導體及 PCB 產業。主要客戶包含國內外 PCB 廠、載板廠、半導體封測廠。主要同業為KLA、Onto、Camtek、 Screen、德律、由田、晶彩科等。
二.產業趨勢概況
1. 半導體檢測為長期成長機會
牧德過往以 PCB 檢測設備為主,近年積極切入半導體市場,日月 光 2023 年入股牧德取 23%股權成為單一最大股東,並進入董事 會,牧德將藉此投入技術層次更高的半導體設備,投入領域包括 Wafer AOI、Package AOI、Auto OM、高階IC載板等檢測。牧德 Wafer AOI 自動外觀檢查系統,可有效檢測晶圓之切割碎裂、 bump/pad 刮傷、異色、遺失、偏移、變形及外物等,目前已出貨 半導體客戶; Package AVI大尺寸產品預計4Q26送樣認證; Auto OM 產品已送樣,年底有望接到訂單。牧德從原先 PCB 領域拓展到半 導體,除了受惠於日月光集團之擴產,亦將業務拓展至其他客戶 及市場。目前半導體營收比重 10~15%,預估 2027 年比重將提升至 20~30%。
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
宏遠投顧
2. 雙軌四線產品接單暢旺
牧德以雙軌四線為公司訂定營運方向,雙軌為 PCB 及半導體封裝 業務並進,四線包括四修主要產品線,包括PCB AOI、PCB電測 機、半導體Wafer AOI、Packaged IC AOI。目前PCB類有13種產 品已在銷售中,5 種正在設計研發,預估年底完成明年投入銷售, 這 5 種新產品均跟 AI 相關。半導體類有 3 種產品正在銷售,2 種 產品研發中,一個是六面檢設備,另一個是 FOPLP 產品,兩種設 備分別於今年底及明年第一季於客戶端測試。
圖一.牧德雙軌四線策略
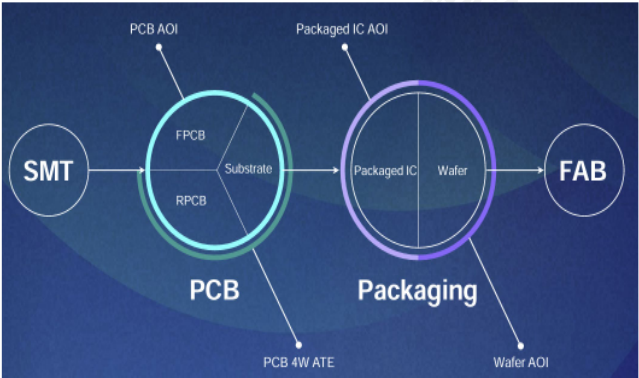
資料來源:牧德
3. 2026年接單強勁
展望 2026 年第四季至 2027 年,AI 伺服器與 HPC 帶動高階 PCB 需 求成長,加上先進封裝推升半導體檢測設備需求、半導體製程精 密帶動 AOI 市場擴大,帶動牧德接單暢旺,訂單能見度已達一年 以上。公司在PCB 外觀檢測維持全球領先地位,市占8成以上, 除了 AI 帶動 PCB 硬板需求外,光通訊傳輸對光模塊需求,進而帶 動mSAP(改良型半加成法)PCB 製程設備需求,牧德在細線路 且高密度的光模塊檢測市場具技術優勢。半導體業務方面,半導 體新品完成認證逐步貢獻營收、接單能見度優於去年同期,集團 大幅擴產將帶動Wafer AOI設備需求。
4. AI相關產品帶動2027年營運爆發
受益於 AI 帶動 PCB、半導體新建廠需求,公司接單暢旺,2026 年 AI 相關營收佔比達 70%,預估 2027 年將提高至 80~90%,若參考 2015~2018 年上一波擴產潮,2026 年僅為成長初期,明後年將進中 高成長。2027 年預期半導體及載板成長最為強勁,訂單能見度超
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
Company Report
公司研究報告
宏遠投顧
Company Report
公司研究報告
過1年,mSAP/ 光模塊成長亦優於預期,成長率次之,AI Server PCB 穩定成長,主要因基期較高,唯傳統消費性 PCB 市場衰退,因產 能滿載,公司優先聚焦高階產品,目前占比 10~15%的消費性產品 將下滑。2027年預估受惠於產品組合優化,毛利率亦有望提升。
叁、業 績 及 獲 利 預 估
1、3Q26毛利率提升,預估EPS 6.21元
預估 3Q26 營收 11.30 億(QoQ+7.9%、YoY+47.28%),毛利率 63.8% 稅後淨利3.97億(QoQ+19.53%、YoY+76.74%),EPS 6.21元。
2、預估2026/2027年稅後EPS 22.71 / 44.61元
預估牧德 2026 年營收 42.67 億元(YoY+33.68%),毛利率 62.09%, 稅後淨利14.53 億元(YoY+43.74%),EPS 22.71元。預估2027年營 收74.41億元(YoY+74.41%),毛利率65.6%,稅後淨利28.54 億元 (YoY+96.41%),EPS 44.61元。
| 2025(A) | 26Q1 (A) | 26Q2 (A) | 肆、財 - 26Q3 (F) 26Q4 | 務 簡 - (F) | 表 - 2026(E) | 27Q1 (F) | 27Q2 (F) | 27Q3 (F) | 27Q4 (F) | 單位:佰萬元 2027(E) | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 3,191 | 863 | 1,047 | 1,130 | 1,226 | 4,267 | 1,414 | 1,763 | 2,046 | 2,218 | 7,441 |
| 營業毛利 | 1,955 | 523 | 633 | 721 | 772 | 2,649 | 910 | 1,149 | 1,347 | 1,475 | 4,881 |
| 營業費用 | 794 | 189 | 224 | 263 | 283 | 959 | 299 | 339 | 376 | 399 | 1,413 |
| 營業利益 | 1,162 | 334 | 409 | 458 | 489 | 1,690 | 612 | 810 | 971 | 1,077 | 3,469 |
| 營業外淨收入(支出) | 116 | 43 | 16 | 45 | 47 | 151 | 38 | 37 | 42 | 41 | 157 |
| 稅前純益 | 1,278 | 377 | 425 | 503 | 536 | 1,841 | 650 | 846 | 1,012 | 1,117 | 3,625 |
| 稅後純益 | 1,047 | 296 | 336 | 397 | 430 | 1,459 | 515 | 663 | 800 | 879 | 2,856 |
| 稅前 EPS (元) | 19.98 | 5.89 | 6.65 | 7.86 | 8.38 | 28.78 | 10.16 | 13.23 | 15.82 | 17.47 | 56.68 |
| 稅後 EPS (元) | 15.79 | 4.61 | 5.19 | 6.21 | 6.71 | 22.71 | 8.04 | 10.35 | 12.49 | 13.73 | 44.61 |
| 股本 | 640 | 640 | 640 | 640 | 640 | 640 | 640 | 640 | 640 | 640 | 640 |
| 稅後股東權益報酬率 % | 18.06 | 5.55 | 5.92 | 6.54 | 6.60 | 22.42 | 7.33 | 9.16 | 9.95 | 9.86 | 32.03 |
| 每股淨值(元) | 88.75 | 81.47 | 86.73 | 95.05 | 101.77 | 101.77 | 101.77 | 109.81 | 113.18 | 125.68 | 125.68 |
| 毛利率 % | 61.27 | 60.58 | 60.41 | 63.80 | 63.00 | 62.09 | 64.40 | 65.20 | 65.80 | 66.50 | 65.60 |
| 營利率 % | 36.41 | 38.68 | 39.05 | 40.53 | 39.89 | 39.61 | 43.27 | 45.95 | 47.43 | 48.53 | 46.62 |
| 稅前純益與前期比較 % | 225.30 | 17.44 | 12.77 | 18.20 | 6.61 | 44.08 | 21.18 | -54.03 | 55.81 | 32.01 | 96.89 |
| 稅前純益率 % | 40.04 | 43.69 | 40.62 | 44.50 | 43.72 | 43.16 | 45.95 | 48.02 | 49.45 | 50.37 | 48.72 |
| 稅後純益率 % | 32.82 | 34.32 | 32.11 | 35.16 | 35.04 | 34.21 | 36.41 | 37.60 | 39.08 | 39.62 | 38.39 |
宏遠投顧
員工人數
環境保護 Environment
| 摘要 | 2025年溫室氣體排放量增加11.19%,營收增加108.34% | 2025年溫室氣體排放量增加11.19%,營收增加108.34% | 2025年溫室氣體排放量增加11.19%,營收增加108.34% |
|---|---|---|---|
| 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 | 溫室氣體盤查數據 |
| 年度 | 排放總量(公噸) | 範疇一 | 範疇二 |
| 2025 | 667 | 80 | 587 |
| 2024 | 600 | 61 | 539 |
| 2023 | 632 | 66 | 566 |
| 2022 | 未揭露 | - | - |
*排放總量(公噸):範疇一+範疇二溫室氣體排放數據
*範疇一:組織擁有或控制的營運據點的溫室氣體排放
*範疇二:組織所購買或取得之電力,用之於供熱、製冷或蒸汽而產生的溫室氣體排放
資料來源:CMoney、企業揭露資訊
| 摘要 | 2025年企業用水量增加11089.66%,營收增加108.34% | 2025年企業用水量增加11089.66%,營收增加108.34% | 2025年企業用水量增加11089.66%,營收增加108.34% |
|---|---|---|---|
| 企業用水量盤查數據 | 企業用水量盤查數據 | 企業用水量盤查數據 | 企業用水量盤查數據 |
| 年度 | 用水總量(公噸) | 回收水量(公噸) | 排水量(公噸) |
| 2025 | 523,900 | - | - |
| 2024 | 4,682 | - | - |
| 2023 | 8,044 | - | - |
| 2022 | 未揭露 | - | - |
*用水總量:依取水來源統計之總使用水量
*回收水量:將已用水和廢水透過循環處理成可再利用的水資源(包含製成回收水)
*排水量:排放的汙水總量
資料來源:CMoney、企業揭露資訊
永續報告書連結
enplus.twse.com.tw/api/api/MopsSustainReport/data/FileStream?id=f9a7f8a6-d6d8-4ce7-a97e-61
報告書保證確信 未發布或未申報交易所
溫室氣體
水資源
社會責任 Social Responsibility
| 摘要 | 2025年員工人數增加63人,營收增加108.34% ,人均福利費用增加0.33% | 2025年員工人數增加63人,營收增加108.34% ,人均福利費用增加0.33% | 2025年員工人數增加63人,營收增加108.34% ,人均福利費用增加0.33% |
|---|---|---|---|
| 員工人數統計 | 員工人數統計 | 員工人數統計 | 員工人數統計 |
| 年度 | 員工人數(人) | 員工人數增減(人) | 福利費用(千) |
| 2025 | 536 | 63 | 778,378 |
| 2024 | 473 | 70 | 517,599 |
| 2023 | 403 | -24 | 528,239 |
| 2022 | 427 | -8 | 533,672 |
| 2021 資料來源:CMoney、企業揭露資訊 | 435 | 5 | 578,271 |
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
永續發展報告
3563 牧德 永續發展概況
| CMoney ESG Rating - 7 7 | 交易所公司治理評鑑 - 21%至35% | 評鑑年季:2026Q3 - 產業排名 - 8/116 |
|---|---|---|
| 6 E S | ||
| 6 G |
※評等1-10分,10分最高
Company Report
公司研究報告
宏遠投顧
股權控制
公司治理評鑑
[註]等級轉換:前5%:「A+」;6%至20%:「A」;21%至35%:「B+」;
36%至50%:「B」;51%至65%:「C+」;66%至80%:「C」;81%至100%:「D」
企業功能委員會
| 功能委員會 | 功能委員會 | 功能委員會 | 功能委員會 |
|---|---|---|---|
| 審計委員會(非強制設置) | ★ | 審計委員會(強制設置) | ★ |
| 提名委員會 | 資訊安全委員會 | ||
| 公司治理委員會 | 永續發展委員會 | ★ | |
| 薪資報酬委員會 | ★ | 誠信經營委員會 | |
| 風險管理委員會 | 策略委員會 |
| 企業裁罰資訊 |
|---|
| 裁罰資訊 |
| 今年以來沒有裁罰資訊 |
本報告僅供宏遠投顧內部及客戶參考,雖已力求正確與完整,但因時間及市場客觀因素改變所造成產業、市場 或個股之相關條件改變,投資人需自行考量投資之實際狀況與風險,本公司恕不負擔任何法律責任及做任何保 證。非經本公司同意,不得將本報告加以引用或轉載
社會責任 Social Responsibility
資料來源:CMoney、企業揭露資訊
公司治理 Corporate Governance
資料來源:CMoney、企業揭露資訊
| 摘要 | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.15% | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.15% | 2025,最終控制者(董事長、副董事長、總經理、副總經理) 掌握董監席次控制權增加0%,股份控制權增加0.15% |
|---|---|---|---|
| 最終控制者股權控制情形 | 最終控制者股權控制情形 | 最終控制者股權控制情形 | 最終控制者股權控制情形 |
| 年度 | 席次控制權(%) | 股份控制權(%) | 股權集中度 |
| 2025 | 11.11 | 2.70 | 0.0549 |
| 2024 | 11.11 | 2.55 | 0.0549 |
| 2023 | 22.22 | 2.56 | 0.0549 |
| 2022 | 22.22 | 2.56 | 0.0026 |
| 2021 | 22.22 | 3.26 | 0.0026 |
Company Report
公司研究報告