PDF 原檔:報告_國票_竹陞科技6739_20260407_original.pdf
圖片清單(已驗證 2026-08-30)
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_國票_竹陞科技6739_20260407_002.png |
42KB | 文字卡 | CMoney ESG 雷達圖縮圖(竹陞科技 vs 電子-其他電子產業平均),五軸:ESG 綜合評等/環境保護 E/社會責任 S/公司治理 G/交易所公司治理評鑑 |
報告_國票_竹陞科技6739_20260407_004.png |
129KB | 真資料圖 | 「圖 2:美光(MU)、台積電全球擴廠示意圖」世界地圖:台積電亞利桑那 P1(4nm)/P2(3nm,2H26 裝機)/P3(2nm/A16,2027 年底)/P4-P6(≤A14/2nm)、AP1-2(SoIC/CoWoS);美光愛達荷 Fab ID1(2026 完工、2H27 生產)/ID2、紐約 Mega Fab1-4、日本(38-51 億美元、2027 年底營運)、新加坡(70 億美元) |
報告_國票_竹陞科技6739_20260407_005.png |
146KB | 真資料圖 | 「竹陞科技產品線示意圖」流程圖:由人口結構變化/製造業轉型 → 導入自動化,串起 Gobot+iRPA AI 控制系統、GoVision AI 深度學習與機器視覺、AIoT & iLink-PLC 智慧物聯網、G-Server 全廠管理、Gobot Lite+ 遠程操控、ESG Green mode,收斂至 Smart Center 分析監控中心與智動製造;左右標 Agentic AI/Physical AI |
報告_國票_竹陞科技6739_20260407_006.png |
72KB | 真資料圖 | 「圖 4:TSMC 台灣 Fab 擴廠示意圖」時程甘特表:Fab 20(寶山 P2 2nm、P3/P4 A14)、Fab 22(楠梓 P2/P3 2nm、P4/P5 2nm/A16)、Fab 25(中科 P1-P4 ≤A14)、Fab 18(南科 P9 擴 3nm),橫軸 1H25–2H28F,標 Trial run 與 MP 節點 |
報告_國票_竹陞科技6739_20260407_007.png |
98KB | 真資料圖 | 「圖 5:TSMC 台灣 AP 擴廠示意圖」時程甘特表:台中 AP5(擴)、苗栗 AP6(擴) 皆 CoWoS-L;嘉義 AP7(WMCM/SoIC/CoPoS,圖中標「停工/遲延」後 2H26F Trial run);台南 AP8(改) CoWoS/SoIC |
報告_國票_竹陞科技6739_20260407_009.png |
159KB | 文字卡 | 「6739 竹陞科技 永續發展概況」CMoney ESG Rating 卡:綜合 4(平均區)、E 6/S 5/G 5、產業樣本 95 家、ESG 評分產業排名 70、TCFD 報告書簽署「否」 |
報告_國票_竹陞科技6739_20260407_010.png |
77KB | 文字卡 | ESG 摘要表:公司未揭露溫室氣體盤查數據(2024 排放總量 124 公噸,範疇一 46/範疇二 78;2022-2023 未揭露) |
報告_國票_竹陞科技6739_20260407_013.png |
78KB | 文字卡 | ESG 摘要表:企業用水量盤查(2024 用水總量 1,474 公噸,回收水量與排水量未揭露) |
報告_國票_竹陞科技6739_20260407_014.png |
114KB | 文字卡 | ESG 社會責任圖組:員工人數與營收、員工學歷分佈(空白)、福利費用與營收(2021-2025,2024 福利費用 114,368 千元) |
報告_國票_竹陞科技6739_20260407_015.png |
258KB | 文字卡 | ESG 公司治理頁:公司治理評鑑(2024「不列入評鑑結果」)、企業功能委員會清單、股權控制情形(2025 席次控制權 37.50%、2024 42.86%)、企業裁罰資訊 |
報告_國票_竹陞科技6739_20260407_018.png |
74KB | 真資料圖 | 「近八月外資買賣超」柱線圖:外資買賣超(仟元,左軸)與外資持股比率(%,右軸),橫軸 7/31–3/31,持股率自約 1% 升至約 7% |
報告_國票_竹陞科技6739_20260407_019.png |
44KB | 真資料圖 | 「歷史投資建議走勢」股價折線圖,橫軸 '25 04–'26 04,右上標示「強力買進, $2,000」目標價點位 |
未讀(<40KB 或同組抽樣):011、012(同組 ESG 揭露卡,抽樣已驗證 010/013);001、003、008、016、017、020–022(<40KB)
原始內容
10R2 415
300%
200%
100%
0%
'25 03
'25 06
0
5
'25 09
6
'25 12
'26 03
5
HERES
[ 財務資訊更新 ]
投資評等 / 目標價
強力買進
2,000
【前次投資建議】無
【大盤指數 / 股價】 32572 / 1290
近一年個股及大盤報酬率
公司基本資料
| 流通在外股數 ( 百萬股 ) | 23 |
|---|---|
| 市值 ( 百萬元 ) | 30,176 |
| 3M 平均日成交值 ( 百萬元 ) | 618 |
| 外資持股率 (%) | 7.09 |
| 投信持股率 (%) | 2.12 |
| 董監持股率 (%) | 25.38 |
重點財報解析
| 百萬元 | FY25 | FY26F | FY27F |
|---|---|---|---|
| 營業收入 | 806 | 1,536 | 2,959 |
| 營業利益 | 426 | 946 | 1,719 |
| 母公司本期淨利 | 375 | 778 | 1,384 |
| EPS( 元 ) | 16.13 | 33.38 | 59.38 |
| EPS YoY% | 167.5 | 106.94 | 65.26 |
| 每股現金股利 ( 元 ) | 13 | 21.00 | 41.5 |
| 每股淨值 ( 元 ) | 43.75 | 44.09 | 139.23 |
| 本益比 (x) | 63.2 | 35.5 | 21.7 |
| 本淨比 (x) | 19.7 | 26.9 | 9.26 |
| 殖利率 (%) | 1 | 1.8 | 3.4 |
環境、社會與治理 (ESG)
2026.04.07
陳鈞皓 C00259@ibfs.com.tw
6739.TT 竹陞科技
陞價低估 業績竹步開出
竹陞科技成立於 2017 年,服務高科技產業製程設備的智能自動化系統,包括無塵室 生產設備遠程操控、遠程智能協同操控系統, 1H25 產品營收佔比 Gobot+iRPA 35% 、 GoVision 37% 以及 AIoT 28% 。
重點摘要
➢ 2026~2027 年受惠客戶全球擴產趨勢 竹陞營運再創新高
展望 2026~2027 年,在 Gobot 產品方面,受惠客戶 HBM 機台進機高 峰期,美國廠亦開始陸續進機,美系記憶體客戶已於 6 年前談定所有廠 區皆須部屬 Gobot 系統,預估整體的總需求量將達到 20,000 台以上之 水準,此外在舊機台部分亦有汰舊換新專案推動,帶動需求量更上一層 樓。在台系晶圓廠方面,目前滲透率仍低,但每個 Phase 之 Gobot 需 求量約超過 1,500 台以上,在 Fab 及 AP 廠全面導入後預估其產值為記 憶體客戶之數倍,想像及成長空間極大,預估 2026 年將有一定數量之 出貨,並在後續逐年放大,研究員保守預估 Gobot 產品之 TAM 在未來 數年有 80 億元以上之規模,將依據兩大客戶擴廠時程而逐步裝機並貢 獻營收。 Govision 產品方面,已通過台系晶圓客戶 3nm 廠驗證,將由 原先先進封裝廠陸續切入前段先進封裝光阻塗佈設備。除了晶圓客戶外, 美系記憶體客戶及台系後段封裝廠商也有望導入,由於該系統需搭配大 量鏡頭來進行監測,其單價較 Gobot 有大幅度之成長,預估 2026 年該 產線有大幅度之成長,帶動營收佔比提升至 40% 以上,同時帶動產品組 合持續轉佳。研究員預估 2026/2027 年營收 15.36/29.59 億元, YoY+90.67/92.64% 。 EPS 33.38/59.38 元, YoY+107.62/77.89% 。
➢ 全球半導體擴廠大受惠廠商,營運策略多元,給予強力買進建議
考量 1) Gobot 受惠美系記憶體客戶 6 年大擴產計劃,包含台灣、日本、 新加坡以及美國廠,未來 4 年將進入出貨高峰期,此外亦有汰舊換新專 案持續進行,將大幅分食同業市佔,並持續切入台系晶圓廠製程; 2) Govision 受台系晶圓廠客戶擴產先進製程、封裝廠,亦將由原先除光阻 塗佈站點,陸續切入其他製程; 3) 為客戶編寫 i-RPA 劇本,將依照需求 訂製客製化機台操作流程,每台 Gobot 約同時使用 20-30 個劇本,並 向客戶收取 license fee ,營運策略多元將使營收、獲利進入爆發期。考 量 Gobot 、 Govision 之市場規模相較目前公司營收仍高,具想像期成長 空間,且 Govision 後續有望導入新客戶,使可接觸市場規模持續提升。 研究員預估 2027 年 EPS 59.38 元,目前評價約位於 21.5 倍本益比,考 量目前營運仍屬加速成長期,給予強力買進投資建議,目標價 2,000 元 (2027F PE 35X) 。
公司簡介
竹陞科技成立於 2017 年,服務高科技產業製程設備的智能自動化系統,包括無塵室 生產設備遠程操控、遠程智能協同操控系統,透過物聯網感應器、邊緣智能服務器、智 慧工廠軟硬體整合及雲端解決方案,針對不同類型的機台設備,運用物聯網感應器、 AI 機器視覺、聽覺、嗅覺,設備聯網、資訊採集及 AI 異常檢測系統,確保機台設備正 常運轉,穩定產品良率品質,研發整合遠程操控、遠程智能協同操控系統,將複雜問題 分解為多步驟自主執行任務,客戶擁半導體、封裝測試、印刷電路板、面板光電產業等 領域, 2025 年產品營收佔比約為 Gobot+iRPA 35% 、 GoVision 37% 與 AIoT 28% 。 AIoT 產品為外掛式的感測器,過往半導體設備機台沒有能夠統一對外的數位通訊協 定,因此無法將數據傳回中控室,此外掛式感測器可在不改動原始機台的狀況下讀取 機台的運行狀態。另公司一大優勢在於模組內的轉譯演算法,能將不同廠牌及不同通 訊語言的設備轉換成統一的標準格式,進而實現全廠自動化監控之目的。 Gobot 則整 合電腦、螢幕以及整套自研軟體 RCM+iRPA ,主要用於支援工程師進行遠端監控,在 不須要進入無塵室條件下即可調整機台狀態,另當機台數據出現異常時 ( 如壓力、溫度 異常 )Gobot 會自動觸發預警並採取防護措施,預防潛在使產品或是設備機台發生損毀 的可能。 Govision 則為視覺化感測系統,能夠監控機台內部的運作,如晶圓或面板是 否偏移,或是表面是否有異物感染,或是偵測晶圓在搬運過程中是否有震動或是傾斜 導致破片的風險等。
資料來源: 國票投顧整理預估
產業概況
Gobot 、 Govision 將隨兩大客戶全球擴產邁向營運爆發期
台積電 (2330) 資本支出 2025 年 /2026 年將分別年增 31.4%/35% 攀升至 400 億 /540 億美元,受惠於 AI(CPU/GPU/ASIC/HBM) 等需求帶動, 2025~2027 年台積電台灣先 進晶圓 / 封裝擴廠計劃仍如火如荼,隨著半導體製程推進至 3/2nm 及 CoWoS 等先進 封裝技術,晶圓廠域製程、廠務人力開始緊缺,且終端客戶晶圓每片單價亦相較過往 大幅提升,協助產線數據搜集及製程機台自動化日益重要。
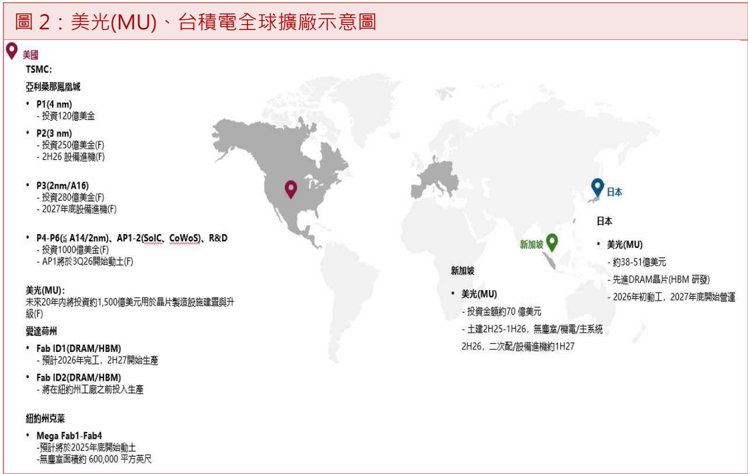
目前 Gobot 及 Govision 兩項產品均以打入台積電 Fab 、 AP 廠區中,台積電在台新建 FAB 、 AP 能見度達 2027 年,其中, Fab 方面涵蓋新竹寶山 Fab 20 P3/P4 (A14) 、高 雄楠梓 Fab 22 P4/P5 (2nm/A16) 、台中中科 Fab 25 P1-P4 ( ≦ A14) 。 AP 則包括嘉義 AP7 、南科 AP8 。而美光亦有新加坡 Fab10b 、美國愛達荷蘭 Fab ID1/ID2 、紐約州 Mega Fab1-4 以及日本 DRAM 擴廠。隨著兩大客戶擴廠,營運進入爆發期。
TSMC:
• P1(4 nm)
- RA1200M€
• P2(3 nm)
• P3(2nm/A16)
- 1RF250189# (F)
1TP2
Gobot+iRPA
AIFE WITHE
Agentic
в 88 л
fCHR A 1
1J8E GoVision
• P4-P6(≤ A14/2nm), AP1-2(SolC, CoWoS). R&D
- 1R7 1000(/t# (F)
Al
VOCSA#RAI(#)
- AP1#5$3Q2688b4@)‡(F)
*(MU):
3X (F)
FIGH
• Fab ID1(DRAM/HBM)
- F9ā2026#%I, 2H27886637
• Fab ID2(DRAM/HBM)|
• Mega Fab1-Fab4
-19tx38 2025#FHkalt
10P2G-Server
171t • A1t
НаЖАЛИНИЕ
資料來源: MU 、 TSMC, 國票投顧整理預估
各產品線潛在規模龐大,且 i-RPA 專利為竹陞科技獨有,同業技術難以模仿
Gobot 在 2H23 成為美光標配,將為 6 年大擴產計畫製程設備必備機台,此外, i-RPA 劇本專利為竹陞科技獨有,而同業卡在 RPA 軟體開發,美光受過往舊機台同業無法運 行劇本,將全面改用竹陞 Gobot 產品,而竹陞幫客戶撰寫 i-RPA 劇本則會收取相對應 的 license fee ,預估每個廠區均須標配超過 50 個劇本,將帶動竹陞獲利逐年轉佳。
而 Govision 為場域應用機台端,即時監控晶圓瑕疵檢測、收集資料並 AI 訓練,即時 的提醒減少整體報廢率,目前已通過台積電驗證,成為 CoWoS 、 3nm 光阻塗佈製程 獨供設備供應商,逐漸切入 2nm 製程 Fab 廠區,而台積電 Fab/AP 未來新建廠房共 計 8/8 座,此外目前已在與其他客戶洽談專案,研究員以每台單價超過 200 萬,並以 台積電、美光、其餘 OSAT 廠商需求估算,整體潛在規模將達 30 億元以上。
圖 3 :竹陞科技產品線示意圖
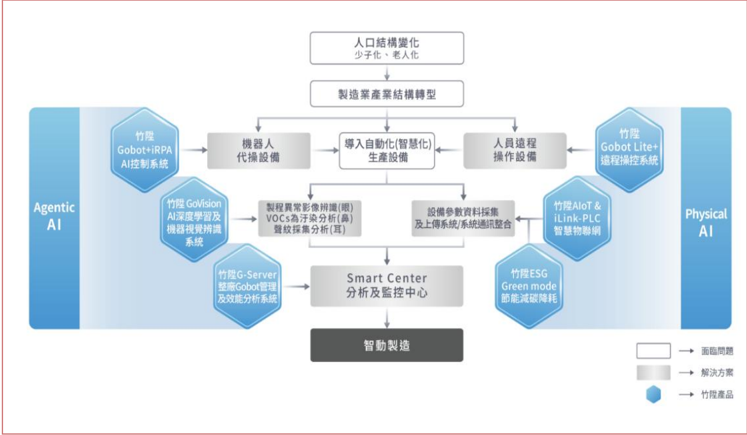
資料來源:竹陞科技 , 國票投顧整理預估
Location
APS (*)
CoWoS-L
AP6 (#)
AP7
AP8(X)
CoWoS-L
WMCM/SolC
/COPOS
CoWoS/SOIC
4#
1H25
2H25F
Trial run
1H26F
MP
資料來源: TSMC, 國票投顧整理預估 土建 無塵室 機電 主系統
拆裝機、二次配
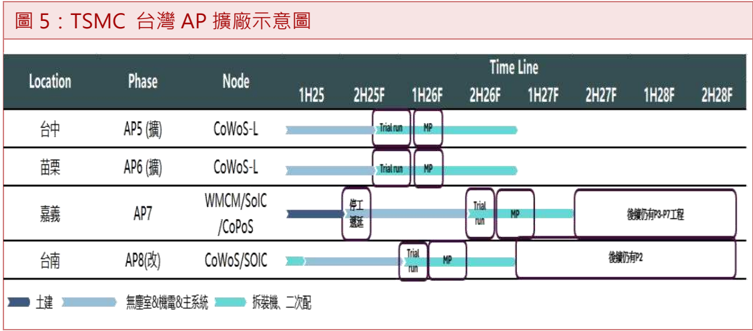
資料來源:
TSMC, 國票投顧整理預估
營運概況
1Q26 美系記憶體與台系晶圓客戶動能完延續
1Q26 受惠台積電客戶後段先進封裝拉貨動能延續,此外記憶體客戶也將 Gobot 產品 列為製程新機之標配產品,營收呈現逐月走高之趨勢。獲利率方面, Gobot( 加 iRPA) 與 Govision 產品線預估毛利率 >70% ,隨著產品組合轉佳帶動毛利率逐季提升,研究 員預估毛利率將自 4Q25 的 68.05% 提升到 1Q26 的 68.3% 。費用率則隨營收規模擴 大產生經濟規模,費用率自 4Q25 的 11.7% 下滑到 1Q26 的 7.7% 。 1Q26 營收 2.84 億元, QoQ+11.13% , YoY+92.07% 。 EPS 6.15 元, QoQ+2.6% , YoY+128.8% 。
2026~2027 年受惠切入台系晶圓廠與美系客戶全球擴產趨勢 竹陞營運再創 新高
展望 2026~2027 年,在 Gobot 產品方面,受惠客戶 HBM 機台進機高峰期,美國廠 亦開始陸續進機,美系記憶體客戶已於 6 年前談定所有廠區皆須部屬 Gobot 系統,預 估整體的總需求量將達到 20,000 台以上之水準,此外在舊機台部分亦有汰舊換新專案 推動,帶動需求量更上一層樓。在台系晶圓廠方面,目前滲透率仍低,但每個 Phase 之 Gobot 需求量約超過 1,500 台以上,在 Fab 及 AP 廠全面導入後預估其產值為記憶 體客戶之數倍,想像及成長空間極大,預估 2026 年將有一定數量之出貨,並在後續逐 年放大,研究員保守預估 Gobot 產品之 TAM 在未來數年有 80 億元以上之規模,將 依據兩大客戶擴廠時程而逐步裝機並貢獻營收。
Time Line
2H26F 1H27F 2H27F 1H28F
2H28F
未來 12 個月 P/E 區間
Govision 產品方面,已通過台系晶圓客戶 3nm 廠驗證,將由原先先進封裝廠陸續切 入前段先進封裝光阻塗佈設備。除了晶圓客戶外,美系記憶體客戶及台系後段封裝廠 商也有望導入,由於該系統需搭配大量鏡頭來進行監測,其單價較 Gobot 有大幅度之 成長,預估 2026 年該產線有大幅度之成長,帶動營收佔比提升至 40% 以上,同時帶 動產品組合持續轉佳。研究員預估 2026/2027 年營收 15.36/29.59 億元, YoY+90.67/92.64% 。 EPS 33.38/59.38 元, YoY+107.62/77.89% 。
全球半導體擴廠大受惠廠商,營運策略多元,給予強力買進建議
考量 1) Gobot 受惠美系記憶體客戶 6 年大擴產計劃,包含台灣、日本、新加坡以及美 國廠,未來 4 年將進入出貨高峰期,預估未來四年於美系客戶潛在市場將達 18.54 億 元,此外亦有汰舊換新專案持續進行,將大幅分食同業市佔,並持續切入台系晶圓廠 製程; 2) Govision 受台系晶圓廠客戶擴產先進製程、封裝廠,亦將由原先除光阻塗佈 站點,陸續切入其他製程; 3) 為客戶編寫 i-RPA 劇本,將依照需求訂製客製化機台操 作流程,每台 Gobot 約同時使用 20-30 個劇本,並向客戶收取 license fee ,營運策 略多元將使營收、獲利進入爆發期。考量 Gobot 、 Govision 之市場規模相較目前公司 營收仍高,具想像期成長空間,且 Govision 後續有望導入新客戶,使可接觸市場規模 持續提升。研究員預估 2027 年 EPS 59.38 元,目前評價約位於 21.5 倍本益比,考量 目前營運仍屬加速成長期,給予強力買進投資建議,目標價 2,000 元 (2027F PE 35X) 。
資料來源:國票投顧
近二十日籌碼變化
張
450
400
350
300
250
200
150
100
50
0
外資
197
投信
資料來源:
CMoney
未來 12 個月 P/B 區間
$2,000
$1,500
$1,000
$500
$0
'2409
'2412
資料來源:國票投顧
持股率
%
13.15
11.82
9.61
6.77
6.77
6.71
3.62
2.19
2.19
393
26
自營
118
融資
十大股東結構
持股人姓名
元睿有限公司
漢京有限公司
方泰又
竹茗股份有限公司
方治緯
方宏洋
余錦富
郭信宏
劉冠君
資料來源:
CMoney
'2503
'2506
董監事持股
持股人
漢京
(
有
方泰又
劉冠君
邵正德
孫正強
陳亞理
曾耀德
黃正昌
呂淨君
資料來源: CMoney
)
呂淨君
'2509
'2512
身分別
董事
/
董事長
總經理
/
副總經理
董事
/
董事
副總經理
獨立董事
獨立董事
獨立董事
獨立董事
法人代表
(
董事
)
35X
27X
19X
11X
3X
'2603
持股率
%
11.82
9.61
2.19
1.77
0
0
0
0
0
TEIEIRI Environment
AN*# : CMoney
1909 : 1751-10→ , 10→5R6
ERIE
RN*IE : CMoney • 1R8WRIR
AL 8If Social Responsibility
ЯІЛЯ
| AREARE |
|---|
| MICRO |
2025/9/26
A0E#ZH32179219
PITALAR BE
BENE:
綜合損益表
| 百萬元 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26F | 2Q26F | 3Q26F | 4Q26F | FY24 | FY25 | FY26F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 148 | 180 | 223 | 256 | 284 | 369 | 430 | 453 | 410 | 806 | 1,536 |
| 營業毛利 | 96 | 112 | 148 | 174 | 194 | 253 | 297 | 314 | 241 | 530 | 1,057 |
| 營業費用 | 21 | 25 | 28 | 30 | 22 | 28 | 31 | 31 | 102 | 104 | 112 |
| 營業利益 | 75 | 87 | 120 | 144 | 172 | 225 | 266 | 283 | 140 | 426 | 946 |
| 稅前淨利 | 79 | 79 | 130 | 167 | 179 | 233 | 275 | 292 | 162 | 455 | 979 |
| 本期淨利 (NI) | 63 | 70 | 102 | 140 | 143 | 184 | 220 | 231 | 127 | 375 | 778 |
| 淨利歸屬於 _ 母公司業主 | 63 | 70 | 102 | 140 | 143 | 184 | 220 | 231 | 127 | 375 | 778 |
| 淨利歸屬於 _ 非控制利益 | 0 | 0 | 0 | 0 | 21 | 22 | 23 | 24 | 0 | 0 | 90 |
| 每股盈餘 _ 本期淨利 | 2.70 | 3.03 | 4.40 | 6.00 | 6.15 | 7.90 | 9.44 | 9.90 | 6.03 | 16.13 | 33.38 |
| QoQ(%) | |||||||||||
| 營收淨額 | 16.80 | 21.50 | 23.89 | 14.82 | 11.13 | 29.81 | 16.67 | 5.40 | |||
| 銷貨毛利 | 21.23 | 16.58 | 31.89 | 17.52 | 11.55 | 30.19 | 17.52 | 5.86 | |||
| 營業利益 | 45.37 | 16.50 | 37.11 | 20.21 | 19.57 | 30.67 | 18.20 | 6.42 | |||
| 稅後純益 _ 母公司淨利 | 56.17 | 12.17 | 45.28 | 36.85 | 2.60 | 28.40 | 19.49 | 4.88 | |||
| YoY(%) | |||||||||||
| 營收淨額 | 102.37 | 78.96 | 103.17 | 101.87 | 92.07 | 105.21 | 93.24 | 77.39 | 60.46 | 96.69 | 90.67 |
| 銷貨毛利 | 134.06 | 103.99 | 125.34 | 119.05 | 101.55 | 125.08 | 100.56 | 80.66 | 55.33 | 119.89 | 99.40 |
| 營業利益 | 284.72 | 181.15 | 218.97 | 179.13 | 129.60 | 157.52 | 121.99 | 96.53 | 101.15 | 205.02 | 122.01 |
| 稅後純益 _ 母公司淨利 | 255.11 | 117.69 | 172.28 | 248.29 | 128.81 | 161.92 | 115.43 | 65.11 | 155.65 | 193.83 | 107.62 |
| 各項比率 | |||||||||||
| 營業毛利率 | 65.09 | 62.45 | 66.48 | 68.05 | 68.30 | 68.50 | 69.00 | 69.30 | 58.88 | 65.82 | 68.84 |
| 營業利益率 | 50.69 | 48.61 | 53.80 | 56.32 | 60.60 | 61.00 | 61.80 | 62.40 | 34.10 | 52.87 | 61.56 |
| 稅前淨利率 | 53.48 | 44.03 | 58.42 | 65.41 | 63.06 | 63.17 | 63.89 | 64.39 | 39.58 | 56.52 | 63.71 |
| 稅後淨利率 | 42.35 | 39.10 | 45.85 | 54.65 | 50.45 | 49.90 | 51.11 | 50.86 | 31.12 | 46.49 | 50.63 |
財務狀況表
資料來源: CMoney 、國票投顧
| 百萬元 | FY24 | FY25 | FY26F |
|---|---|---|---|
| 現金及約當現金 | 381 | 397 | 659 |
| 應收款項 | 44 | 115 | -76 |
| 存貨 | 67 | 118 | 67 |
| 其他流動資產 | 1 | 0 | 432 |
| 流動資產 | 734 | 834 | 1,082 |
| 長期投資 | 14 | 23 | 0 |
| 不動產、廠房與設備 | 106 | 142 | 111 |
| 其他非流動資產 | 60 | 295 | 141 |
| 非流動資產 | 180 | 461 | 251 |
| 資產總計 | 914 | 1,295 | 1,334 |
| 短期借款 | 0 | 0 | 0 |
| 應付款項 | 67 | 105 | 67 |
| 其他流動負債 | 91 | 165 | -447 |
| 流動負債 | 158 | 270 | 279 |
| 長期借款 | 0 | 0 | 0 |
| 其他非流動負債 | 1 | 1 | 31 |
| 非流動負債 | 1 | 1 | 31 |
| 負債總計 | 159 | 271 | 310 |
| 股本 | 232 | 234 | 232 |
| 資本公積 | 362 | 370 | 370 |
| 保留盈餘 | 165 | 423 | 1,112 |
| 其他權益 | 0 | 0 | -690 |
| 股東權益 | 755 | 1,024 | 1,024 |
現金流量表
| 百萬元 | FY24 | FY25 | FY26F |
|---|---|---|---|
| 本期稅前淨利 ( 淨損 ) | 162 | 455 | 979 |
| 折舊攤提 | 10 | 14 | 9 |
| 營運資金增減 | -19 | 83 | 483 |
| 其他 | 43 | -186 | -17 |
| 來自營運之現金流量 | 196 | 366 | 1,454 |
| 資本支出 | -58 | -276 | -100 |
| 長投增減 | 0 | 0 | 0 |
| 其他 | -242 | 40 | -269 |
| 來自投資之現金流量 | -300 | -236 | -369 |
| 自由現金流量 | -103 | 130 | 1,085 |
| 借款增 ( 減 ) | -35 | 0 | -190 |
| 其他 | 257 | -116 | 300 |
| 來自融資之現金流量 | 222 | -116 | -706 |
| 本期產生之現金流量 | 120 | 16 | 379 |
| 期末現金及約當現金 | 381 | 397 | 659 |
財務比率表
資料來源: CMoney 、國票投顧
| (%) | FY24 | FY25 | FY26F |
|---|---|---|---|
| 負債比率 | 17.36 | 20.91 | 23.23 |
| 槓桿比率 | 21.01 | 26.44 | 30.26 |
| 流動比率 | 464.62 | 308.95 | 388.45 |
| 存貨周轉率 ( 次 ) | 2.64 | 2.97 | 5.16 |
| 存貨週轉天數 | 136.21 | 121.27 | 70.72 |
| 應收帳款週轉天數 | 40.22 | 35.52 | 4.64 |
| 股東權益報酬率 | 22.97 | 42.1 | 75.96 |
| 總資產報酬率 | 18.22 | 33.92 | 59.18 |
1F7
1,600
80
300
14
500
200
70
400
1,400
12
150
60
1,200
250
300
10
100
50
200
1,000
200
8
800
100
50
150
40
6
600
-100
30
4
20
100
400
-50
-200
2
200
10
50
-300
-100
-400
-150
7/31
近八季營收及稅後淨利
-..".
%
%
%
%
250
300
2.5
8
2
200
1.8
250
2
150
1.6
100
1.4
200
50
1.5
1.2
I.
150
4
1
0.8
1
2019
7/31
近八季三率走勢圖
近八月外資買賣超
歷史投資建議走勢
(200)
近八年營收及稅後淨利
近八年股利及殖利率
近八月投信買超
國票買進個股數
| 投資評等 | 個股數 |
|---|---|
| 強力買進 / 買進 | 100 |
研究員聲明
本研究報告之內容,係研究人員就其專業能力之善意分析,負責之研究人員(或者負責參與的研究人員)確認:本研究報告的內容係反映研究人員對於相關證券的個 人看法;研究人員的報酬與本研究報告內容表述的個別建議或觀點無關。
公司總聲明
- 國票證券投資顧問股份有限公司為國票金控融控股公司之集團成員,國票金融控股公司所屬子公司暨關係企業(以下簡稱 國票金控集團)從事廣泛金融業務, 包括但不限於票券、保險、證券經紀、自有資金投資與交易、資產管理及證券投資信託等。國票金控集團對於本報告所涵蓋之標的公司可能有投資或其他業務 往來關係。
- 國票金控集團及其所屬員工,可能會投資本報告所涵蓋之標的公司,且其交易方向與本報告中所提及交易方向可能不一致。除此之外,國票金控集團於法令許 可的範圍內,亦有可能以本報告所涵蓋之標的公司作為發行衍生性金融商品之標的。國票金控集團轄下的銷售人員、交易員及其他業務人員可能會為其客戶或 自營部門提供口頭或書面市場看法或交易策略, 然而該等看法與策略可能與本報告意見不盡一致。國票金控集團之資產管理、自營及其他投資業務所有之投資 決策也可能與本報告所提供之建議或看法不一致。
- 本報告純屬研究性質,僅供集團內部同仁及特定客戶參考,不保證其完整性及精確性,且不提供或嘗試遊說客戶做為買賣股票之投資依據。報告中所有的意見 與預估,係取自本公司相信為可靠之資料來源,且為特定日期所為之判斷,有其時效性,爾後若有變更,本公司將不做預告或主動更新。投資人於決策時應審慎 衡量本身風險,並就投資結果自行負責。以上報告內容之著作權屬國票投顧所有,非經本公司同意,禁止任何形式之抄襲、引用或轉載。
評等說明
| 評等 | 定義 |
|---|---|
| 強力買進 | 預估未來 3 個月內的絕對報酬高於 40% ,且短期股價動能強 勁 |
| 買 進 | • 預估未來 3 個月內的絕對報酬高於 20% • 中大型股及金融股:預估未來 3 個月內的絕對報酬高於 12% 以上 |
| 區間操作 | • 預估未來 3 個月內絕對報酬小於 20% • 中大型股及金融股:預估未來 3 個月內的絕對報酬小於 12% |
| 觀 望 | 預估未來 3 個月內的絕對報酬低於 0% |
| 未 評 等 | • 該公司未於國票核心持股名單 • 國票可能與該公司進行業務而處於緘默期 |
備註:「續推買進」報告-預估未來 3 個月內的絕對報酬高於 10% ;中大型股及 金融股,預估未來 3 個月內的絕對報酬高於 6% 以上