PDF 原檔:報告_國泰_新應材4749_20260914_original.pdf
圖片清單(已驗證 2026-10-02)
ingest 時建立的「眼見為憑」圖片索引,是 lib/ 嵌圖的唯一真相來源;<40KB 未 Read 者免列(預設 logo)。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_國泰_新應材4749_20260914_002.png |
80KB | 真資料圖 | 圖 1 新應材產品研發計畫表:先進微影/先進封裝/光學元件三列,量產/驗證中/開發中三欄(深色底,與富邦報告圖表 1 同內容) |
報告_國泰_新應材4749_20260914_003.png |
74KB | 真資料圖 | 圖 2 光阻領域各產品供應商對照表:列 CIS、G/I-line、KrF、ArF、EUV 光阻與 BARC、Rinse、Cleaner、Developer、EBR、絕緣層材料,欄為新應材(台灣)、BASF、Merck、JSR、信越化學、Fujifilm、TOK、住友、日產化學、Dow,以 V/O 標示有無供應 |
報告_國泰_新應材4749_20260914_004.png |
61KB | 真資料圖(股價類) | 股價相對大盤走勢折線,2025-09 至 2026-09 |
報告_國泰_新應材4749_20260914_008.png |
40KB | 真資料圖(股價類) | PB band 圖:PB5 至 PB10 五條帶疊股價線,2Q23–3Q26 |
原始內容
國泰期貨 國 國泰證券子公司
新應材 4749 TT ( 電子-半導體 )
垂直整合奠定長期競爭力
投資與評價
- 2Q26營收符合研究部先前預估,油價上漲影響顯示器業務利潤率表現 使毛利率季減。
- 展望3Q26,預估在先進製程投片量逐漸成長下,營收將呈現季增趨 勢,毛利率因顯示器業務獲利率回穩、規模經濟效益發揮亦將季增。
- 隨N3/N2等新世代節點比例逐漸提升,新應材成長走勢也將更貼近大 客戶先進製程的推進節奏。研究部預估2H26營收將呈現逐季走高。
- 預估FY26/27 EPS分別為15.42元/23.17元,YoY+40.0%/+50.3%, 具有長期投資價值。研究部維持買進投資建議,惟考量近期市場波動, 將目標價調整至850元,以37x FY27獲利預估。
重點更新
2H26營收獲利將呈現季季高,成長走勢逐漸貼近大客戶先進製程趨勢
展望 2H26,研究部認為隨 N3/N2 等新世代節點比例逐漸提升,其放量效應 將更完整展現在整體營收與獲利表現上,成長走勢也將更貼近大客戶先進製 程的推進節奏。研究部預估營收將呈現逐季走高。獲利率方面,2Q26 受到油 價波動些微侵蝕顯示器業務獲利率,3Q26 原物料成本管理控制有成,顯示 器業務獲利率將逐漸回穩。
新應材、新寶紘、昱鐳應材各擁優勢
新應材目前正積極向先進製程與先進封裝兩大方向拓展產品版圖。新應材亦 開始與策略夥伴新寶紘、昱鐳應材(7932 TT)攜手,分別鎖定不同站點協同 布局:新寶紘除既有產品外,新增翹曲控制膜與離形膜,聚焦於翹曲控制與 保護;昱鐳應材則由既有 CCL 樹脂延伸至 Underfill、CPO、TGV 等新產品。 透過三方資源整合,綜效逐漸顯現,產品版圖持續由既有優勢領域向外延伸。
垂直整合奠定長期競爭力
新應材與光阻劑日廠具有不同商業模式。以日廠信越化學為例,上游單體材 料由大阪有機、東洋合成等多家日商供應,有別於日本供應鏈將原料、純化、 配方由不同企業分工的模式,新應材具備垂直整合優勢,從原料至配方開發 皆自主掌握,在晶圓廠客戶對於即時服務要求逐漸提升,新應材可加快研發 與客製化開發進度,將彰顯出新應材之競爭優勢。
個股報告
2026/09/14
買進 - 維持買進
目標價:850.00元 +17.9%
收盤價:721.00元
| 報告日期 | 報告日期 | 評等 | 評等 | 目標價 |
| 2026/9/14 | 2026/9/14 | 買進 | 買進 | 850元 |
| 2026/5/22 | 2026/5/22 | 買進 | 買進 | 1,310元 |
| 2026/2/10 | 2026/2/10 | 買進 | 買進 | 980元 |
| 國泰 | 市場 | 差異 | ||
| 目標價 | 850 | N/A | N/A | |
| 2026 EPS | 15.42 | N/A | N/A | |
| 2027 EPS | 23.17 | N/A | N/A | |
| 現在 P/E | 31.12 | N/A | N/A |
公司資訊
| 市值(百萬元) | 71,690 |
|---|---|
| 自由流通股數比例(free float ; %) | 88.17 |
| 20日平均成交量(百萬元) | 470 |
| 每股淨值(元,2026E) | 136.99 |
| 股價淨值比(倍) | 5.26 |
| 現金股利率(%) | 1.18 |
| 股東權益報酬率(%,2026E) | 16.90 |
| 外資持股比率(%) | 12.77 |
新應材ESG評等
製造業ESG評等分配圖
資料來源:台灣指數公司,國泰證期研究部整理
王筠婷 / 特用化學、半導體週邊 +886-2-2326-9899#7961 vanessawang@cathayfut.com.tw
| 項目(百萬元) | 2Q'26 | 3Q'26(E) | 4Q'26(E) | 1Q'27(E) | 2025 | 2026(E) | 2027(E) |
|---|---|---|---|---|---|---|---|
| 營業收入 | 1,233 | 1,328 | 1,453 | 1,566 | 4,262 | 5,260 | 7,172 |
| 稅前盈餘 | 361 | 444 | 503 | 547 | 1,259 | 1,718 | 2,602 |
| 稅後盈餘(母公司業主) | 304 | 369 | 417 | 454 | 1,044 | 1,430 | 2,149 |
| 營收成長率(% )(QoQ/YoY) | -1.04 | 7.76 | 9.41 | 7.76 | 28.30 | 23.42 | 36.34 |
| 毛利率(%) | 44.53 | 45.84 | 45.68 | 46.04 | 43.07 | 45.39 | 46.49 |
| 營益率(%) | 23.20 | 27.70 | 29.17 | 29.82 | 24.90 | 26.90 | 31.59 |
| 稅後盈餘成長率(%)(QoQ/YoY) | -10.35 | 21.07 | 13.29 | 8.75 | 49.68 | 36.96 | 50.28 |
| 每股盈餘EPS(元) | 3.28 | 3.97 | 4.50 | 4.90 | 11.26 | 15.42 | 23.17 |
EPS以調整後股數 92.73百萬股計算
訪談內容
預估3Q26營收獲利重回季增軌道
2Q26營收為12.33 億元(QoQ-1.0%/YoY+6.9%),符合研究部先前預估的11.94億元。營收些 微季減主要係因於 4 月因面臨客戶海外廠提前至 Q1 拉貨,且無客戶新廠洗線收入;毛利率優於 我們原先預估的42.7%,達44.5%(QoQ-0.9 ppts/ YoY-1.7 ppts),油價上漲影響顯示器業務利 潤率表現使毛利率季減;EPS達3.28元(QoQ-10.4%/ YoY+7.0%),符合我們原先預估的3.32 元。
展望 3Q26,8 月因客戶海外廠新廠洗線帶動化學品需求,月營收明顯月增至 4.9 億元,研究部 預估在先進製程投片量逐漸成長下,3Q26 營收將呈現季增趨勢,研究部預估將達 13.28 億元 (QoQ+7.8%/YoY+24.7%)。預估毛利率因顯示器業務獲利率回穩、半導體業務規模經濟效益發 揮,季增至45.8%(QoQ+1.3 ppts/ YoY+3.6 ppts),EPS為3.97元(QoQ+21.1%/ YoY+27.0%)。
表一. 2Q26財報與原先預期對比
(單位﹔百萬元)
| 新應材2Q26A | 實際值 | 原先預估 | 差異幅度 | 差異分析 |
|---|---|---|---|---|
| 營收 | 1,233 | 1,194 | +3.3% | 客戶產能持續擴充帶動化學品需求 |
| 毛利率 | 44.5% | 42.7% | +1.8ppts | 油價上漲影響顯示器業務利潤率表現使毛 利率季減 |
| 營業利益率 | 23.2% | 25.0% | -1.8ppts | |
| EPS | 3.28 | 3.32 | -1.2% |
資料來源:新應材,國泰證期研究部整理
2H26營收獲利將呈現季季高,成長走勢逐漸貼近大客戶先進製程趨勢
展望 2H26,研究部認為新應材成長動能來自於大客戶兩座 N2 新廠於今年投產,Rinse、BARC、 EBR 三項核心產品出貨量將隨 N2 產能爬坡逐季走高。由於新應材產品線橫跨 N40 至 N2 等全 部製程節點,過去在新舊製程產能互相消長下,整體成長力道容易被稀釋,難以顯著反映如 N2 單一世代放量的貢獻,隨 N3/N2 等新世代節點比例逐漸提升,其放量效應將更完整展現在整體 營收與獲利表現上,成長走勢也將更貼近大客戶先進製程的推進節奏。研究部預估營收將呈現逐 季走高。
獲利率方面,2Q26 受到油價波動些微侵蝕顯示器業務獲利率,3Q26 原物料成本管理控制有成, 顯示器業務獲利率將逐漸回穩。在半導體業務方面,隨 Rinse 出貨規模隨客戶整體產能成長而擴 大,剛打入 N2 製程的 BARC、EBR 將隨 N2 產能快速爬坡而同步放量,毛利率亦有望逐步走升。 整體而言,規模經濟效益將於 2026 年逐步顯現,預期 FY26 毛利率亦將逐季提升,成長幅度將 較營收成長更為顯著。預估FY26全年營收達52.6億元(YoY+23.4%),毛利率達45.4%(YoY+2.3 ppts),全年EPS為15.42元(YoY+37.0%),全年獲利達歷史新高。
個股報告
2026/09/14
新應材 4749 TT
新應材、新寶紘、昱鐳應材各擁優勢
新應材深耕黃光微影製程領域多年,目前正積極向先進製程與先進封裝兩大方向拓展產品版圖。 先進製程材料方面,至未來新製程節點將逐漸有新產品進入供應鏈。KrF/ArF 光阻劑研發進度符 合預期,可望切入 A10 製程應用;既有 BARC 產品亦朝下一世代升級,除已放量的傳統版本外, 新一代產品將加入耐乾/濕蝕刻、高深寬比結構填孔及平坦化能力,使 BARC 功能由單純抗反射 層,進一步延伸為兼具蝕刻保護與底層平坦化的複合型材料,目前亦正在驗證中。
在先進封裝領域,公司產品布局已由前段特化材料延伸至晶圓薄化、切割及暫時鍵合等後段關鍵 製程,包括背面研磨保護層、雷射開槽電漿切割保護層、暫時鍵合膠等新品。新應材亦開始與策 略夥伴新寶紘、昱鐳應材(7932 TT)攜手合作,三方分別鎖定不同製程節點協同布局:新寶紘 除研磨膠帶、切割膠帶等既有產品外,新增翹曲控制膜(WCF)與離形膜(Release Film),聚焦 於載板翹曲控制與保護應用;昱鐳應材則由既有CCL樹脂延伸至Underfill、CPO、TGV及Wafer Sealing Resin等新產品,切入封裝填膠、光通訊與玻璃基板等領域。整體而言,新應材透過三 方資源整合、各自攻佔不同製程站點的分工布局,前段微影材料與後段封裝材料的綜效逐漸顯現, 產品版圖持續由既有優勢領域向外延伸。
圖1. 新應材產品研發計畫
資料來源:新應材、國泰證期研究部整理
垂直整合奠定長期競爭力
新應材與光阻劑日廠具有不同商業模式。以日廠信越化學為例,上游單體材料由大阪有機、東洋 合成等多家日商供應,有別於日本供應鏈將原料、純化、配方由不同企業分工的模式,新應材具 備垂直整合優勢,從原料至配方開發皆自主掌握,在晶圓廠客戶對於即時服務要求逐漸提升,新 應材可加快研發與客製化開發進度,將彰顯出新應材之競爭優勢。
研究部預估FY26/27 EPS分別為15.42元/23.17元,YoY+40.0%/+50.3%,新應材目前交易於 47/31 倍之 2026/2027 年獲利預估,過去歷史本益比區間為 50X~75X,具有長期投資價值。研 究部維持買進投資建議,惟考量近期市場波動,將目標價調整至850元,以37x FY27獲利預估。
個股報告
2026/09/14
新應材 4749 TT
產業概況
光阻周邊市場份額集中度高,台廠迎來新契機
隨製程越演先進,在半導體微影製程中除了光阻劑本身外,另有一系列光阻周邊材料扮演關鍵角 色,包括表面改質劑(Rinse)、洗邊劑(EBR)、底部抗反射層(BARC)、頂部抗反射層(TARC)、 稀釋劑(Thinner)以及光阻剝除劑(Stripper)等。根據研調機構 Deloitte 及 WSTS 資料顯示, 2025 年全球黃光微影材料中,光阻及光阻周邊市場規模達 67 億美元,預估至 2030 年市場規模 將進一步成長至 96 億美元。除光阻劑市場規模增長,製程節點逐漸縮小,先進製程的高良率要 求亦推升對 Rinse、BARC 等提升良率材料的用量,對於光阻周邊材料的材料精密度亦有所提升。 光阻周邊材料市場集中度高,主要由少數日、美、德大廠壟斷主要份額,國外廠商如美商 Merck、 美商杜邦、日商東京應化等。但在半導體在地化趨勢下,亦為台廠帶來新契機,相關廠商如新應 材(4749 TT)。
圖2. 光阻領域各產品之供應商
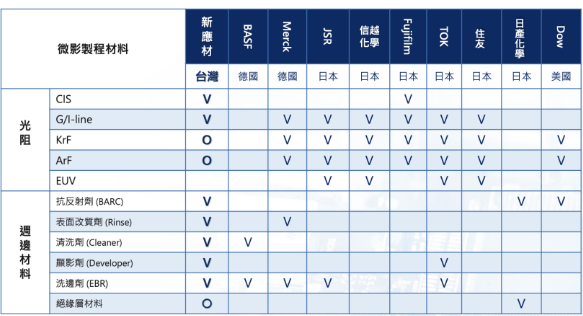
資料來源:新應材,國泰證期研究部整理
公司簡介
新應材為台廠唯一光阻周邊產品供應商
新應材股份有限公司成立於 2003 年,由面板光阻材料及清洗劑起家,自 2018 年開始轉型半導 體材料開發,聚焦對良率至關重要的微影(Lithography)特化材料,為台灣唯一在半導體微影 製程從原料合成、純化到配方自主設計,並持續擴大量產的特化材料廠。
目前業務可分為1) 半導體特化材料:產品包括微影製程所需的表面改質劑(Rinse)、洗邊劑(EBR)、 清洗劑(Cleaner)、顯影劑(Developer)、底部抗反射層(BARC)等,另有先進封裝材料及光學元件。 2) 顯示器特化材料:產品包括顯示器用光阻劑、高/低折射率材料等。2024年半導體特化材料 營收占比約八成,顯示器特化材料約兩成。
生產基地方面,公司研發總部位於桃園龍潭,並在台南及高雄設有生產基地。台南廠為配方廠, 高雄一期則為合成及純化製程,高雄二期則涵蓋前段合成及純化以及後段的配方製程。
量產品V 驗證中O
個股報告
2026/09/14
新應材 4749 TT
ESG政策
新應材由於 2024 年尚未達 20 億台幣資本額,目前尚未受到強制規範出具 ESG 報告書,預計將 於2025年8月開始出具ESG報告書。
⚫ 環境安全政策
因產品、活動、服務過程中對人員健康安全危害及所產生的污染與能、資源之耗用對環境產生了 衝擊,為善盡社會之責任,我們將致力於危害、污染預防及持續改善,以降低各項製程及產品對 環境的危害,新應材公司已取得ISO 45001職安衛管理系統與ISO 14001環境管理系統認證, 定期執行內外部稽核,持續改善。
⚫ 節能減排政策
新應材制定聚醯亞胺(PI) 溶液回收計劃。分離廢液中的PI及溶劑並同時再生及重覆使用,朝向 零液體排放前進,大量減少焚燒處理後產生大量溫室氣體對環境的衝擊問題以及減少石化資源無 法再生循環使用的問題。新應材已榮獲重要晶圓代工客戶頒發「供應商節能減碳輔導專案」感謝 狀。
⚫ 綠色產品政策
新應材為確保公司在全球供應鏈中不支持或助長任何形式的武裝衝突和人權侵犯,並促進負責任 的採購行為。新應材承諾不使用並要求所有相關供應商配合禁用「來自衝突區域的金屬礦產」。 新應材將對所有相關供應商進行盡職調查,確保其遵守新應材的政策。對於揭露資訊不完整或是 來自非合格熔煉廠者,新應材將持續督促其改善,並且不排除尋找其他供應商作為替代方案。
2026/09/14
新應材 4749 TT
泰期貨 國 國泰證券子公司
股價相對大盤走勢圖
TW00 加權指數
4749 新應材
近三年單季營收與毛利率走勢圖
未來12個月P/E(本益比)區間圖
近三年負債比率與存貨週轉天數
未來12個月P/B(股價淨值比)區間圖
PE band
PB band
2026/09/14
新應材 4749 TT
資產負債表
2026/09/14
新應材 4749 TT
| 損益表 | 損益表 | 損益表 | 損益表 | 損益表 | 損益表 |
|---|---|---|---|---|---|
| 至12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
| 營業收入 | 2,364 | 3,322 | 4,262 | 5,260 | 7,172 |
| 營業成本 | 1,670 | 2,117 | 2,426 | 2,873 | 3,838 |
| 營業毛利 | 694 | 1,204 | 1,835 | 2,387 | 3,334 |
| 營業費用 | 469 | 618 | 774 | 972 | 1,068 |
| 營業利益 | 225 | 587 | 1,061 | 1,415 | 2,266 |
| 營業外收入與支出 | 137 | 242 | 198 | 303 | 336 |
| 其他收入 | 88 | 97 | 60 | 65 | 48 |
| 其他利益與損失 | -1 | 93 | -5 | 44 | 36 |
| 財務成本 | 13 | 20 | 10 | 13 | 8 |
| 權益法認列之投資損益 | 60 | 68 | 90 | 125 | 180 |
| 其他項目 | 3 | 4 | 63 | 82 | 80 |
| 稅前純益 | 361 | 828 | 1,259 | 1,718 | 2,602 |
| 所得稅費用 | 43 | 131 | 215 | 289 | 453 |
| 稅後純益 | 318 | 697 | 1,044 | 1,429 | 2,149 |
| 母公司業主- 稅後純益 | 318 | 698 | 1,044 | 1,430 | 2,149 |
| 非控制權益- 稅後純益 | 0 | 0 | 0 | -1 | 0 |
| 稅前息前折舊攤銷前淨利 | 420 | 819 | 1,326 | 1,796 | 2,593 |
| 每股盈餘 (元) | 3.43 | 7.52 | 11.26 | 15.42 | 23.17 |
資料來源:公司資料及國泰預估
| 12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|---|
| 資產總額 | 4,434 | 5,334 | 10,469 | 13,974 | 10,222 |
| 流動資產 | 1,963 | 1,815 | 5,481 | 7,501 | 3,983 |
| 現金及約當現金 | 423 | 437 | 938 | -522 | 759 |
| 短期投資 | 0 | 13 | 2,915 | 4,072 | 0 |
| 存貨 | 694 | 677 | 904 | 1,730 | 2,317 |
| 應收帳款及票據 | 433 | 532 | 536 | 2,070 | 756 |
| 其他流動資產 | 414 | 157 | 189 | 151 | 151 |
| 非流動資產 | 2,471 | 3,519 | 4,988 | 6,472 | 6,239 |
| 長期投資 | 165 | 218 | 713 | 1,546 | 1,546 |
| 固定資產 | 1,810 | 2,770 | 3,743 | 4,421 | 4,187 |
| 其他非流動資產 | 496 | 531 | 532 | 506 | 506 |
| 負債總額 | 1,994 | 2,400 | 1,217 | 3,391 | 3,655 |
| 流動負債 | 1,215 | 1,156 | 967 | 970 | 1,234 |
| 應付帳款及票據 | 414 | 581 | 797 | 779 | 1,043 |
| 短期借款 | 752 | 428 | 0 | 0 | 0 |
| 其他流動負債 | 49 | 147 | 170 | 191 | 191 |
| 長期負債 | 779 | 1,244 | 251 | 2,421 | 2,421 |
| 長期借款 | 666 | 1,102 | 0 | 2,173 | 2,173 |
| 其他非流動負債 | 113 | 142 | 251 | 248 | 248 |
| 股東權益總額 | 2,440 | 2,935 | 9,252 | 10,583 | 12,712 |
| 股本 | 820 | 823 | 927 | 927 | 927 |
| 資本公積 | 898 | 901 | 6,574 | 7,584 | 7,584 |
| 保留盈餘 | 705 | 1,174 | 1,663 | 1,808 | 3,937 |
| 非控制權益 | 0 | 9 | 9 | 8 | 8 |
| 其他權益 | 17 | 28 | 78 | 256 | 256 |
資料來源:公司資料及國泰預估
現金流量表
資料來源:公司資料及國泰預估
新應材 4749 TT
| 至12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
|---|---|---|---|---|---|
| 營業活動之現金流量 | -60 | 944 | 1,117 | -1,313 | 1,501 |
| 稅前純益 | 361 | 828 | 1,259 | 1,718 | 2,602 |
| 折舊及攤提 | 195 | 232 | 265 | 381 | 433 |
| 本期營運資金變動 | -234 | -85 | -167 | -3,181 | -1,081 |
| 其他營業活動現金流量 | -383 | -31 | -240 | -230 | -453 |
| 投資活動之現金流量 | -536 | -808 | -4,176 | -2,667 | -200 |
| 資本支出淨額 | -405 | -981 | -1,144 | -987 | -200 |
| 本期長期投資變動 | 244 | -53 | -495 | 833 | 0 |
| 其他投資活動現金流量 | -375 | 226 | -2,537 | -2,513 | 0 |
| 籌資活動之現金流量 | 363 | -129 | 3,628 | 2,492 | -20 |
| 現金增資 | 0 | 0 | 5,730 | 72 | 0 |
| 本期借款變動 | 605 | 112 | -1,530 | 300 | 0 |
| 發放現金股利 | -244 | -230 | -555 | -742 | -786 |
| 其他籌資活動現金流量 | 2 | -12 | -17 | 2,125 | 0 |
| 匯率調整數 | -2 | 7 | -41 | 2 | 0 |
| 自由現金流量 | -465 | -37 | -27 | -2,300 | 1,301 |
| 本期產生現金流量 | -235 | 14 | 528 | -1,486 | 1,281 |
| 資料來源:公司資料及國泰預估 | 資產負債表主要財務報表分析 | ||||
| 至12月31日(百萬元) | 2023 | 2024 | 2025 | 2026E | 2027E |
| 年成長率(%) | |||||
| 營業收入 | 4.0 | 40.5 | 28.3 | 23.4 | 36.3 |
| 營業利益 | -23.84 | 161.03 | 80.84 | 33.36 | 60.13 |
| 稅前息前折舊攤銷前淨利 | -2.51 | 94.8 | 61.93 | 35.45 | 50.31 |
| 稅後純益 | -21.1 | 119.1 | 49.68 | 36.96 | 50.28 |
| 每股盈餘 | -21.1 | 119.1 | 49.68 | 36.96 | 50.28 |
| 獲利能力分析(%) | |||||
| 營業毛利率 | 29.4 | 36.3 | 43.1 | 45.4 | 46.5 |
| 營業利益率 | 9.5 | 17.7 | 24.9 | 26.9 | 31.6 |
| 稅前息前折舊攤銷前淨利率 | 17.8 | 24.6 | 31.1 | 34.1 | 37.6 |
| 稅後純益率 | 13.5 | 21.0 | 24.5 | 27.2 | 30.0 |
| 資產報酬率 | 7.5 | 14.3 | 13.2 | 11.7 | 21.0 |
| 股東權益報酬率 | 13.2 | 26.0 | 17.2 | 14.4 | 16.9 |
| 穩定/償債能力分析 | |||||
| 負債/資產(%) | 45.0 | 45.0 | 11.6 | 24.3 | 35.8 |
| 淨負債比率(%) | 40.8 | 36.9 | -41.7 | -13.0 | 11.1 |
| 利息保障倍數(X) | 27.8 | 42.1 | 129.6 | 134.5 | 326.3 |
| 利息及短期債保障倍數 | 0.8 | 4.2 | 129.6 | 134.5 | 326.3 |
| 現金流量/利息保障倍數(X) | -4.4 | 46.8 | 114.0 | -102.0 | 187.6 |
| 現金流量/利息,短債保障倍數(X) | -0.1 | 4.7 | 114.0 | -102.0 | 187.6 |
| 流動比率(%) | 161.7 | 157.0 | 566.9 | 773.5 | 322.8 |
| 速動比率(%) | 93.9 | 88.4 | 458.5 | 579.6 | 122.8 |
| 淨負債(百萬元) | 995 | 1,081 | -3,853 | -1,377 | 1,414 |
| 每股資料分析(元) | |||||
| 每股盈餘 | 3.4 | 7.5 | 11.3 | 15.4 | 23.2 |
| 每股營業現金流量 | -0.6 | 10.2 | 12.0 | -14.2 | 16.2 |
| 每股淨值 | 26.3 | 31.5 | 99.7 | 114.0 | 137.0 |
| 每股營收 | 25.5 | 35.8 | 46.0 | 56.7 | 77.3 |
| 每股稅前息前折舊攤銷前淨利 | 4.5 | 8.8 | 14.3 | 19.4 | 29.1 |
| 每股現金股利 | 2.8 | 6.0 | 8.0 | 8.5 | 12.7 |
李朋潤 研究部主管 +886-2-2326-9899#9814 pengjunlee@cathayfut.com.tw 呂理舜 綠色能源、電動車 +886-2-2326-9899#9844 dufflu@cathayfut.com.tw 王筠婷 特用化學、半導體週邊 +886-2-2326-9899#7961 vanessawang@cathayfut.com.tw 汪辰宇 散熱、精密金屬 +886-2-2326-9899#1751 chenyuwang@cathayfut.com.tw 賴振宇 資深研究員 +886-2-2326-9899#9817 alex.lai@cathayfut.com.tw
郭經緯 CPA 顧問部主管 +886-2-2326-9899#9812 raymondkuo@cathayfut.com.tw 張立民 研究員 +886-2-2326-9899#1731 changlimin@cathayfut.com.tw
泰期貨 國 國泰證券子公司
研究国隊
藍文彥
新應材 4749 TT
呂旻旂
金融、消費、工業
紡織、製鞋、電子組裝
+886-2-2326-9899#1145
+886-2-2326-9899#7960
michael@cathayfut.com.tw minchilu@cathayfut.com.tw
林裕禮
璩文浩CA
IP、IC設計
ESG
+886-2-2326-9899#1944
+886-2-2326-9899#9856
henrylin@cathayfut.com.tw whchu@cathayfut.com.tw
姜仁匡
紀彥呈
PCB
半導體、資訊軟體
+886-2-2326-9899#1601
+886-2-2326-9899#1940
kenchiang@cathayfut.com.tw ianchi@cathayfut.com.tw
張雅倩
林美君
研究員
研究員
+886-2-2326-9899#1122
+886-2-2326-9899#1752
val.chang@cathayfut.com.tw meira.lin@cathayfut.com.tw
劉耀文
鍾沛寰
研究員
研究員
+886-2-2326-9899#1751
+886-2-2326-9899#1750
yaowen@cathayfut.com.tw parisphchung@cathayfut.com.tw
何緯婷
總經
+886-2-2326-9899#9835
lauraho@cathayfut.com.tw
陳宇亮
研究員
+886-2-2326-9899#9846
ivor0704@cathayfut.com.tw
陳玉庭 總經、ETF +886-2-2326-9899#7964 yutingchen@cathayfut.com.tw 林威廷 研究員 +886-2-2326-9899#3956 adamlin@cathayfut.com.tw
投資評等定義
| 英文評等 | 中文評等 | 潛在報酬率 |
|---|---|---|
| STRONG BUY | 強力買進 | > +30% |
| BUY | 買進 | 介於+15% ~ +30% |
| NEUTRAL | 中立 | 介於-15% ~ +15% |
| SELL | 賣出 | < -15% |
| 註:潛在報酬率=( 6個月內目標價/本次報告評等最近一天收盤價 - 1 ) * 100 | 註:潛在報酬率=( 6個月內目標價/本次報告評等最近一天收盤價 - 1 ) * 100 | 註:潛在報酬率=( 6個月內目標價/本次報告評等最近一天收盤價 - 1 ) * 100 |