PDF 原檔:報告_凱基_嘉澤3533_20261103_original.pdf
原始內容
KGI
FTSE4Good TIP Taiwan ESG Index stock
增加持股 ‧維持
收盤價 November 3 (NT$)
1,735
12個月目標價 (NT$)
2,310
前次目標價 (NT$)
2,710
調降 (%)
14.8
上漲空間 (%)
33.1
焦點內容
- 3Q26毛利率將小幅季減,低於共識預 期,但預計將為谷底。
- 2027年伺服器需求仍將維持強勁,但 零組件供應將是主要限制因素。新 CPU 平台推出將帶動插槽營收擴張,推升伺 服器業務於 2026-27 年維持 50-60%的 高速成長。
- 1-3Q26伺服器相關營收年增63%,約 占整體營收 53%。我們預期伺服器業 務持續成長將有助於推動公司於 202728年毛利率回升。
交易資料表
市值 : (NT$bn/US$mn)
195.2 / 5,992
流通在外股數 (百萬股 ) : 112.5
外資持有股數 (百萬股) : 50
3M 平均成交量 (百萬股) : 0.946
52週股價 (低 \ 高) (NT$): 1,155 -2,850
| 股價表現 | 3M | 6M | 12M |
|---|---|---|---|
| 絕對表現 (%) | -13.5 | -33.7 | 23.0 |
| 相對表現 (%) | -13.3 | -45.0 | -29.8 |
每股盈餘
| NT$ | 1Q | 2Q | 3Q | 4Q |
|---|---|---|---|---|
| 2025 | 20.22A | 6.69A | 20.71A | 22.51A |
| 2026 | 21.37A | 17.68A | 17.37F | 17.44F |
| 2027 | 20.29F | 25.04F | 31.11F | 39.06F |
資料來源:TEJ
凱基投顧
向子慧 886.2.2181.8726 angelah@kgi.com
重要免責聲明,詳見最終頁
嘉澤
(3533.TW/3533 TT)
儘管近期利潤率逆風,但來年仍有數項動能
重要訊息
嘉澤將於 11/12 日公布 3Q26 財報,11/13 日法說。預期毛利率於 3Q26 落 底,2027年伺服器展望強勁且利潤率回升,2H27-202年另有多項新動能。
評論及分析
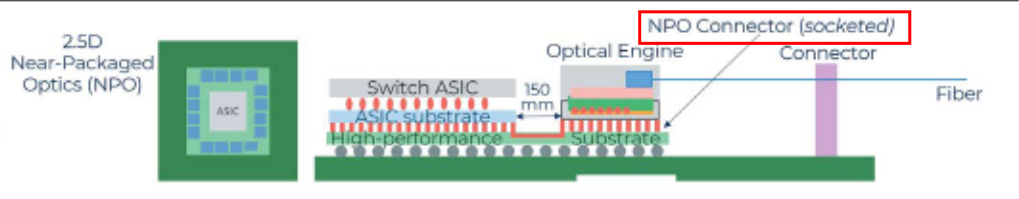
2027-28 年三大催化劑將推動獲利成長。我們預期三大催化劑將推動 2027-28 年強勁的獲利成長展望:(1) 受代理式 AI 應用帶動CPU需求強勁,以及AMD (美) Venice與Intel (美) Oak Stream等新 CPU 將於2H26至1H27推出,我們預 期Venice 與 Oak Stream CPU明年出貨量均將年增逾30%。再加上平均針腳 數將增加逾20%至7,000根針以上,並搭配PCIe Gen 6及DDR6 Socket 連接 器營收擴張,我們預期嘉澤伺服器相關營收 2027-28 年仍將維持逾 50%的年 成長率。(2) 快接頭 (QD)、SOCAMM及Cable等新產品營收將於2027年持續 成長,貢獻占比將由2H26的5-6% (逾10億元) 提升至明年的5-10% (逾50 億元),受惠於AI伺服器需求。(3) 多項開發與認證中的新產品可能於2H27至 2028年進入量產,包括 NPO Socket、GPU Socket及超高密度互連 (UDI)。
2H26利潤率疲弱態勢延續,3Q26可望落底。受CPU 相關零組件(記憶體、 PCB、載板)供應吃緊拖累 2H26 伺服器相關營收,嘉澤 3Q26 營收僅季增 4%,我們預估4Q26約季增4%。AMD Venice CPU 將於4Q26開始放量,但 出貨至 2Q27 才會顯著。我們預期 AMD 與 Intel 明年 CPU 出貨展望強勁,成長 逾 30%,將帶動嘉澤營收於 2027 年重回強勁年增。預期嘉澤 2026-27 年伺服 器相關營收將維持50-60%的高年增率,對比1Q-3Q26年增63% (占總營收 53%)。毛利率方面,由於銅、金等原材料成本高於預期,加上 PC 產品產能利 用率偏低,預估 3Q26 毛利率將季減至 44.8%,低於先前預估及市場共識。由 於 4Q26 新 CPU 相關營收貢獻有限,毛利率季增回升可能要到 1Q27 後才會顯 著。我們下修3Q26及2026年EPS預估,分別至17.37元及73.84元。
2027年EPS將強勁成長。受惠於新伺服器CPU Socket營收貢獻增加,以及 SOCAMM、QD 與 Cable 營收成長,我們預估 2027 年伺服器相關營收占比將 由2026年的54%提升至64%,NPO Socket及Nvidia (美) GPU Socket帶來上 行空間。Microsoft (美) ASIC CPU Cobalt亦採用Socket設計,營收貢獻將於 2H27 至 2028 年增加。因此,我們預期毛利率將於明年回升至 49%、2028 年 回升至50%,推升2027-28年EPS至115.5元及168.09元。
投資建議
我們將目標價下調至 2,310 元,相當 2027 年每股盈餘的 20 倍。預期伺服 器營收強勁且AI新產品營收成長,維持「增加持股」評等。
投資風險
原料價格上漲、新CPU平台導入落後及新台幣升值。
| 主要財務數據及估值 | Dec-24A | Dec-25A | Dec-26F | Dec-27F | Dec-28F |
|---|---|---|---|---|---|
| 營業收入 (NT$百萬) | 30,089 | 33,783 | 39,141 | 50,756 | 66,926 |
| 營業毛利 (NT$百萬) | 15,769 | 17,334 | 18,114 | 24,707 | 33,387 |
| 營業利益 (NT$百萬) | 10,245 | 10,344 | 9,409 | 15,502 | 22,891 |
| 稅後淨利 (NT$百萬) | 9,277 | 7,866 | 8,288 | 12,966 | 18,869 |
| 每股盈餘 (NT$) | 82.77 | 70.17 | 73.84 | 115.50 | 168.09 |
| 每股現金股利 (NT$) | 41.50 | 35.00 | 36.82 | 57.61 | 83.84 |
| 每股盈餘成長率 (%) | 63.4 | (15.2) | 5.2 | 56.4 | 45.5 |
| 本益比 (x) | 21.0 | 24.7 | 23.5 | 15.0 | 10.3 |
| 股價淨值比 (x) | 5.4 | 5.1 | 4.6 | 4.0 | 3.3 |
| EV/EBITDA (x) | 14.8 | 14.5 | 13.2 | 8.6 | 5.9 |
| 淨負債比率 (%) | Net cash | Net cash | Net cash | Net cash | Net cash |
| 殖利率 (%) | 2.4 | 2.0 | 2.1 | 3.3 | 4.8 |
| 股東權益報酬率 (%) | 29.1 | 21.1 | 20.5 | 28.3 | 35.1 |
資料來源:公司資料,凱基
KGI
圖1:預期 CPU 出貨量將於 2027F 強勁成長
成長動能1:CPU插槽業務 (4Q26-2028年)
- 我們預期 Intel 與 AMD 伺服器 CPU 出貨量於 2027 年將強勁成長,年增 逾 30%。AMD 同時將提高市占率,並憑藉預期年增逾 50% 的強勁成 長,於2027年超越 Intel。
- 公司預期Intel Birch Stream滲透率將由 4Q26 末的 40%,提升至2027 年的 50-70%,Oak Stream 平台滲透率達 20-30%。另一方面,AMD Venice CPU滲透率則將由 4Q26 末的10%,提升至 2027 年底的 3040%。隨著平均 Socket 針腳數自今年的 6,000-6,500 針提升至 2027 年 的 7,000-8,000 針,將推升嘉澤 Socket ASP 逾 20%。
- 新一代 Venice 與 Oak Stream CPU平台規格升級,將同步帶動 PCIe Gen 6 與 DDR6 相關產品營收成長,有利於嘉澤伺服器業務擴張。
- CPU Socket 毛利率最高,且新產品較易反映成本上升。因此,我們預期 4Q26 毛利率將溫和擴張,並於 2Q27 之後更顯著成長。
圖2:AMD CPU 出貨量將自 2027-28F 超越 Intel
資料來源:凱基預估
資料來源:凱基預估
成長動能2:QD、SOCAMM 與線材業務 (2H26-2028年)
- 受惠 AI 伺服器及相關液冷需求擴張,嘉澤 QD 營收自 2H26 起穩健成 長,加上 SOCAMM 與 Cable 營收,這些新產品 3Q26 的營收貢獻擴大 至 5-6%,約 5 億元。
- QD、SOCAMM 與 Cable 2H26 營收將貢獻逾 10 億元,或占總營收 56%。
- 我們預期這些產品 2027 年營收將成長至逾 50 億元,依據 2H27 訂單展 望(營收可能高達 30-40 億元)。
- GB 與 VR AI 伺服器機櫃的每個運算托盤 (compute tray) 均需搭載 SOCAMM,每個運算托盤使用 16 顆。我們預期嘉澤供應比重逾 50%, 因此將於 2027 年貢獻約 15 億元營收。
- QD 出貨對象為一家 CSP 及一家企業客戶,應用於 GB/VR 及 ASIC 伺服 器機櫃。QD 營收將顯著成長,2027年營收貢獻逾 3%。
- 雖然 QD 與 Cable 毛利率低於公司平均水準,但 SOCAMM 毛利率較 高,可望支撐整體維持健康的毛利率。
KGI
圖3: VR 運算托盤採用 SOCAMM,每個托盤配置 16 組 SOCAMM
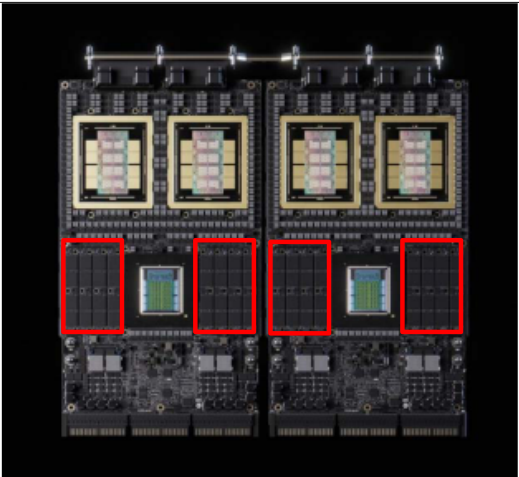
資料來源:Nvidia;凱基
成長動能3:NPO插槽、GPU和ASIC插槽與UDI商機 (2H27-2029年)
- 與 Nvidia 合作設計的 NPO socket 可能於 2H27-2028 年貢獻營收;目前 產品已進入最終量產階段,但出貨與營收貢獻仍相當有限。
- Rubin 系列 GPU Socket 專案進行中,可能於 2H27-2028 年進入量產。 因每顆 Rubin GPU 需配置兩個 socket,其單套 socket ASP 甚至高於伺服 器 CPU socket。
- 多數 CSP 自行設計的 ASIC CPU 不採用 socket,僅 Microsoft (美) 的 Cobalt Gen3(可能搭配 Maia300 ASIC)採用 socket 設計,嘉澤為第二 供應商,正處於認證中。我們預期營收貢獻將出現於 2H27-2028 年。
- 至於 10 月 OCP 大會展出的 超高密度互連 (UDI),嘉澤列於 Nvidia 參考 推薦供應商名單 (RVL),此設計是可望取代 Amphenol (美) 主導的 Paladin 設計技術。 Voronoi 為超高密度、矩陣式的複雜 socket 結構,結合小 型、超薄高速 cable 及 pogopin 壓接技術。訊號可透過連接器內部小 型、獨立且低損耗的高速 cable 直接傳輸,使占用空間極小。不過, Voronoi 仍處於設計初期階段,嘉澤將是潛在受惠者。
圖4:具OE插槽設計的NPO,為嘉澤2027年後之潛在商機
資料來源:Yole Intelligence;凱基
KGI
圖5: UDI 已於 2026 年 10 月的 OCP 活動中展示
資料來源:OCP;凱基
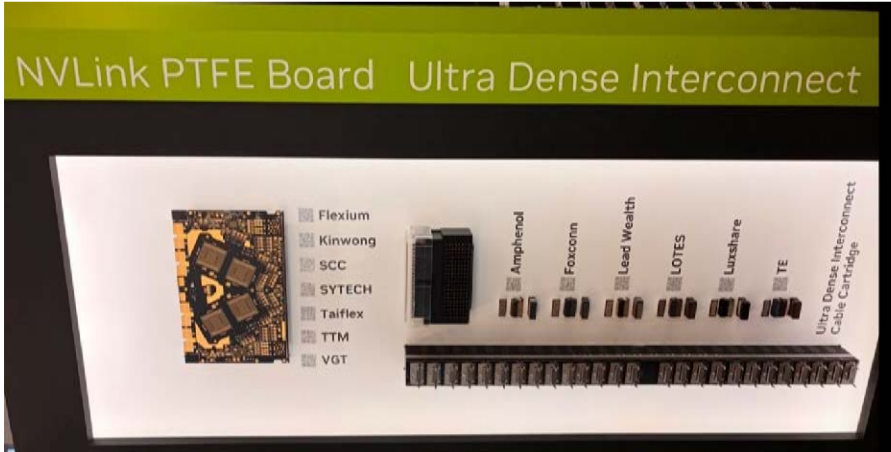
圖6:3Q26與4Q26財測修正vs. 市場共識
| 百萬元 | 3Q26F - 修正後 | 3Q26F - 修正前 | 3Q26F - 差異 (%) | 3Q26F - QoQ (%) | 3Q26F - YoY (%) | 3Q26F - 市場共識 | 3Q26F - 差異(%) | 4Q26F - 修正後 | 4Q26F - 修正前 | 4Q26F - 調幅(%) | 4Q26F - QoQ (%) | 4Q26F - YoY (%) | 4Q26F - 市場共識 | 4Q26F - 差異(%) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 營收 | 9,924 | 10,047 | (1.2) | 3.7 | 17.8 | 10,218 | (2.9) | 10,321 | 10,550 | (2.2) | 4.0 | 11.5 | 10,835 | (4.7) |
| 毛利 | 4,446 | 4,622 | (3.8) | 2.2 | 3.1 | 4,682 | (5.0) | 4,696 | 5,169 | (9.2) | 5.6 | (1.6) | 5,074 | (7.5) |
| 營業利益 | 2,193 | 2,693 | (18.5) | 4.3 | (13.1) | 2,691 | (18.5) | 2,405 | 3,165 | (24.0) | 9.6 | (13.2) | 3,006 | (20.0) |
| 稅前淨利 | 2,379 | 2,872 | (17.2) | (8.4) | (17.5) | 2,902 | (18.0) | 2,549 | 3,291 | (22.5) | 7.2 | (20.8) | 3,210 | (20.6) |
| 稅後淨利 | 1,949 | 2,340 | (16.7) | (1.8) | (15.9) | 2,266 | (14.0) | 1,957 | 2,523 | (22.4) | 0.4 | (22.4) | 2,468 | (20.7) |
| 每股盈餘 (元) | 17.37 | 20.85 | (16.7) | (1.8) | (16.1) | 20.18 | (14.0) | 17.44 | 22.48 | (22.4) | 0.4 | (22.5) | 21.98 | (20.7) |
| 毛利率 (%) | 44.8 | 46.0 | (1.2)ppts | (0.7)ppts | (6.4)ppts | 45.8 | (1.0)ppts | 45.5 | 49.0 | (3.5)ppts | 0.7 ppts | (6.0)ppts | 46.8 | (1.3)ppts |
| 營業利益率 (%) | 22.1 | 26.8 | (4.7)ppts | 0.1 ppts | (7.9)ppts | 26.3 | (4.2)ppts | 23.3 | 30.0 | (6.7)ppts | 1.2 ppts | (6.6)ppts | 27.7 | (4.4)ppts |
| 淨利率 (%) | 19.6 | 23.3 | (3.6)ppts | (1.1)ppts | (7.9)ppts | 22.2 | (2.5)ppts | 19.0 | 23.9 | (4.9)ppts | (0.7)ppts | (8.3)ppts | 22.8 | (3.8)ppts |
資料來源:彭博;凱基預估
| 圖7:2026-27年財測修正vs. 市場共識 - 修正後修正前調幅(%) | 圖7:2026-27年財測修正vs. 市場共識 | 圖7:2026-27年財測修正vs. 市場共識 | 圖7:2026-27年財測修正vs. 市場共識 - YoY (%) | 圖7:2026-27年財測修正vs. 市場共識 - 市場共識 | 圖7:2026-27年財測修正vs. 市場共識 - 差異(%) | 修正後修正前調幅(%) | YoY (%) | 市場共識 | 差異(%) | |||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 百萬元 營收 | 39,141 | 39,493 | (0.9) | 15.9 2026F | 39,850 | (1.8) | 50,756 | 49,455 | 2.6 | 29.7 2027F | 49,623 | 2.3 |
| 毛利 | 18,114 | 18,763 | (3.5) | 4.5 | 18,667 | (3.0) | 24,707 | 25,021 | (1.3) | 36.4 | 24,421 | 1.2 |
| 營業利益 | 9,409 | 10,669 | (11.8) | (9.0) | 10,461 | (10.1) | 15,502 | 16,651 | (6.9) | 64.8 | 15,495 | 0.0 |
| 稅前獲利 | 10,529 | 11,764 | (10.5) | 3.3 | 11,681 | (9.9) | 16,476 | 17,565 | (6.2) | 56.5 | 16,294 | 1.1 |
| 稅後淨利 | 8,288 | 9,244 | (10.3) | 5.4 | 9,156 | (9.5) | 12,966 | 13,826 | (6.2) | 56.4 | 12,726 | 1.9 |
| 每股盈餘 (元) | 73.84 | 82.37 | (10.3) | 5.2 | 81.58 | (9.5) | 115.50 | 123.18 | (6.2) | 56.4 | 113.37 | 1.9 |
| 毛利率 (%) | 46.3 | 47.5 | (1.2)ppts | (5.0)ppts | 46.8 | (0.6)ppts | 48.7 | 50.6 | (1.9)ppts | 2.4ppts | 49.2 | (0.5)ppts |
| 營業利益率 (%) | 24.0 | 27.0 | (3.0)ppts | (6.6)ppts | 26.3 | (2.2)ppts | 30.5 | 33.7 | (3.1)ppts | 6.5ppts | 31.2 | (0.7)ppts |
| 淨利率 (%) | 21.2 | 23.4 | (2.2)ppts | (2.1)ppts | 23.0 | (1.8)ppts | 25.5 | 28.0 | (2.4)ppts | 4.4ppts | 25.6 | (0.1)ppts |
資料來源:彭博;凱基預估
KGI
圖8:伺服器營收逐漸攀升至50%以上佔比
| NT$mn | 2025 | 2026F | 2027F | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | 4Q26F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Server | 13,370 | 21,125 | 32,681 | 2,873 | 3,059 | 3,394 | 4,044 | 4,759 | 5,297 | 5,268 | 5,801 |
| Desktop | 8,685 | 5,819 | 5,877 | 2,198 | 2,338 | 2,075 | 2,074 | 1,608 | 1,384 | 1,497 | 1,331 |
| NB | 3,671 | 3,029 | 2,726 | 870 | 909 | 929 | 964 | 839 | 785 | 709 | 697 |
| Lintes | 1,680 | 1,865 | 2,052 | 435 | 491 | 307 | 447 | 510 | 415 | 467 | 473 |
| Strategic customer | 2,963 | 3,082 | 3,020 | 711 | 738 | 828 | 687 | 637 | 735 | 854 | 855 |
| Automotive | 2,541 | 3,253 | 3,610 | 478 | 579 | 681 | 803 | 645 | 730 | 912 | 965 |
| Industrial | 872 | 969 | 789 | 201 | 222 | 207 | 241 | 329 | 223 | 218 | 198 |
| Total | 33,783 | 39,141 | 50,756 | 7,765 | 8,336 | 8,422 | 9,260 | 9,328 | 9,569 | 9,924 | 10,321 |
| Sales weighting (%) | 2025 | 2026F | 2027F | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | 4Q26F |
| Server | 39.6 | 54.0 | 64.4 | 37.0 | 36.7 | 40.3 | 43.7 | 51.0 | 55.4 | 53.1 | 53.1 |
| Desktop | 25.7 | 14.9 | 11.6 | 28.3 | 28.1 | 24.6 | 22.4 | 17.2 | 14.5 | 15.1 | 15.1 |
| NB | 10.9 | 7.7 | 5.4 | 11.2 | 10.9 | 11.0 | 10.4 | 9.0 | 8.2 | 7.1 | 7.1 |
| Lintes | 5.0 | 4.8 | 4.0 | 5.5 | 6.0 | 3.6 | 4.7 | 5.4 | 4.3 | 4.6 | 4.6 |
| Strategic customer | 8.8 | 7.9 | 6.0 | 9.2 | 8.9 | 9.8 | 7.4 | 6.8 | 7.7 | 8.6 | 8.6 |
| Automotive | 7.5 | 8.3 | 7.1 | 6.2 | 6.9 | 8.1 | 8.7 | 6.9 | 7.6 | 9.2 | 9.2 |
| Industrial | 2.6 | 2.5 | 1.6 | 2.7 | 2.5 | 2.4 | 2.7 | 3.6 | 2.4 | 2.3 | 2.3 |
| Total | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 |
| YoY (%) | 2025 | 2026F | 2027F | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | 4Q26F |
| Server | 30.3 | 58.0 | 54.7 | 35.1 | 13.7 | 33.6 | 39.2 | 65.6 | 73.1 | 55.2 | 43.5 |
| Desktop | 5.1 | (33.0) | 1.0 | 25.9 | 25.3 | (9.7) | (11.9) | (26.8) | (40.8) | (27.9) | (35.8) |
| NB | (0.4) | (17.5) | (10.0) | 9.6 | 0.2 | (2.6) | (6.6) | (3.6) | (13.6) | (23.7) | (27.7) |
| Lintes | (25.1) | 11.0 | 10.0 | (21.8) | (12.0) | (47.0) | (18.5) | 17.4 | (15.6) | 51.9 | 5.9 |
| Strategic customer | 0.9 | 4.0 | (2.0) | 17.8 | 5.3 | (10.8) | (2.6) | (10.3) | (0.4) | 3.2 | 24.5 |
| Automotive | 36.6 | 28.0 | 11.0 | 36.0 | 41.6 | 29.1 | 40.2 | 34.9 | 26.2 | 33.9 | 20.2 |
| Industrial | 4.7 | 11.1 | (18.5) | 17.4 | (8.3) | (12.7) | 33.1 | 63.5 | 0.6 | 5.1 | (17.8) |
| Total | 12.3 | 15.9 | 29.7 | 22.3 | 13.0 | 4.4 | 11.6 | 20.1 | 14.8 | 17.8 | 11.5 |
| QoQ (%) | 2025 | 2026F | 2027F | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 | 3Q26 | 4Q26F |
| Server | (1.1) | 6.5 | 10.9 | 19.1 | 17.7 | 11.3 | (0.6) | 10.1 | |||
| Desktop | (6.7) | 6.4 | (11.3) | (0.0) | (22.5) | (14.0) | 8.2 | (11.1) | |||
| NB | (15.7) | 4.5 | 2.2 | 3.8 | (13.0) | (6.4) | (9.7) | (1.6) | |||
| Lintes | (20.7) | 13.1 | (37.4) | 45.3 | 14.2 | (18.7) | 12.6 | 1.3 | |||
| Strategic customer | 0.7 | 3.8 | 12.2 | (17.0) | (7.3) | 15.4 | 16.3 | 0.1 | |||
| Automotive | (16.5) | 20.9 | 17.8 | 17.8 | (19.6) | 13.1 | 24.9 | 5.8 | |||
| Industrial | 11.1 | 10.3 | (6.8) | 16.5 | 36.6 | (32.2) | (2.6) | (9.0) | |||
| Total | (6.4) | 7.4 | 1.0 | 10.0 | 0.7 | 2.6 |
資料來源:彭博;凱基預估
圖9:預計3Q26毛利率可能衰退
圖10:2025-27年伺服器營收比重持續擴張
資料來源:公司資料;凱基投顧
圖11:3Q26伺服器營收比重增至53%
資料來源:公司資料;凱基預估
圖12:預計2026-27年伺服器營收年增50-60%
資料來源:公司資料;凱基
資料來源:公司資料;凱基預估
KGI
圖13:嘉澤營收近幾季穩定成長
圖14:嘉澤ROE與獲利呈現上升趨勢
資料來源:公司資料;凱基
圖15:2025-26年伺服器需求恢復成長
資料來源:公司資料;凱基預估
圖16:新伺服器平台推動插槽與PCIe均升級
資料來源:Gartner;凱基預估
註:顏色未填滿之方格代表規格或上市時間尚未確定
圖17:預期Intel Birch Stream滲透率將在2H26提升
資料來源:公司資料;凱基
圖18:預期AMD在3Q26推出Venice CPU
| 平台 | Intel Whitley | Intel Eagle Stream | Intel Eagle Stream | Intel Birch Stream | Intel Birch Stream | Intel Birch Stream | Intel Oak Stream |
|---|---|---|---|---|---|---|---|
| 上市時間 | 2Q21 | 1Q23 | 4Q23 | 2Q24 | 3Q24 | 1H26F | 2026F |
| CPU | Ice Lake | Sapphire Rapids (Intel 7) | Emerald Rapids (Intel 7) | Sierra Forest (Intel 3, E-core) | Granite Rapids (Intel 3, P-core) | Clearwater Forest (Intel 18A, E-core) | Diamond Rapids (Intel 20A, P-core) |
| 製程 | 10nm | 10nm | 10nm++ | 3nm ( equivalent to TSMC's 5nm node) | 3nm ( equivalent to TSMC's 5nm node) | 1.8nm ( equivalent to TSMC's 2nm node) | 2nm ( equivalent to TSMC's 3nm node) |
| CPU 插槽 | LGA 4189 | LGA 4677 | LGA 4677 | LGA 7529 | LGA 7529 | LGA 7529 | LGA 9324 |
| CPU 核心 | 26 | 60 | 64 | 288 | 128 | 288 | TBA |
| DRAM | 8通道 DDR4 | 8通道 DDR5 | DDR5 | DDR5 | DDR5 | DDR5 | TBA |
| PCIe | PCIe 4.0 | PCIe 5.0 | PCIe 5.0 | PCIe 5.0 | PCIe 5.0 | TBA | TBA |
| CPU熱設計功耗高達270W | 高達350W | 350-400W | up to 500W | up to 500W | TBA | TBA |
| 平台 | AMD Zen 3 | AMD Zen 4 | AMD Zen 4c | AMD Zen 4 | AMD Zen 5 | AMD Zen 6 |
|---|---|---|---|---|---|---|
| 上市時間 | 1Q21 | 4Q22 | 1H23 | 3Q23 | 3Q24 | 1H26F |
| CPU | Milan | Genoa | Bergamo | S iena | Turin | Venice |
| 製程 | 7nm+ | 5nm | 5nm | 5nm | 3nm | 3nm |
| CPU 插槽 | FC LGA 4094 | FC LGA 6096 | FC LGA 6096 | FC LGA 4844 | FC LGA 6096 | FC LGA 7536 |
| CPU 核心 | 64 | 96 | 128 | 64 | 256 | TBA |
| DRAM | 8通道DDR4 | 12通道DDR5 | DDR5 | DDR5 | DDR5 | TBA |
| PCIe | PCIe 4.0 | PCIe 5.0 | PCIe 5.0 | PCIe 5.0 | PCIe 5.0 | PCIe 6.0 |
| CPU熱設計功耗225-280W | 320-400W | 320-400W | 70-225W | 480-600W | 600W |
資料來源:公司資料;凱基投顧
圖19:銅價上升將負向影響公司毛利率
資料來源:公司資料;凱基投顧
圖20:金價漲勢收斂,但仍在高檔
資料來源:Bloomberg;凱基
資料來源:Bloomberg;凱基預估
KGI
圖21: 公司概況
圖22: 1Q-3Q26伺服器營收佔比為53%
嘉澤為受惠於伺服器 CPU 升級與 Type-C 成長趨勢的連接器業 者。2025 年伺服器 CPU 插槽、DDR 與 PCIe 插槽營收佔比約 39.6%、筆電 I/O 連接器佔比則為 11%、桌機 CPU 與記憶體 插槽約貢獻整體營收的26%、嘉基 (公司持股48%)之連接線 3.7%、策略客戶8.8%、車用7.5%、工業4%。
資料來源:凱基
1Q-3Q26營收組合,百分比
資料來源:公司資料;凱基
圖23: 季營業收入
圖24: 每股盈利
資料來源:凱基
資料來源:凱基
圖25: 毛利率
圖26: 未來一年預估本益比區間
資料來源:凱基
資料來源:TEJ;凱基預估
圖27: 營業利潤率
圖28: 未來一年預估股價淨值比區間
資料來源:凱基
資料來源:TEJ;凱基預估
KGI
損益表
| 季度 - Mar-26A | 季度 - Jun-26A | 季度 - Sep-26F | 季度 - Dec-26F | 季度 - Mar-27F | 季度 - Jun-27F | 年度 - Sep-27F | 年度 - Dec-27F | 年度 - Dec-26F | 年度 - Dec-27F | 年度 - Dec-28F | |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 損益表 (NT$百萬) | |||||||||||
| 營業收入 | 9,328 | 9,569 | 9,924 | 10,321 | 10,115 | 11,632 | 13,493 | 15,517 | 39,141 | 50,756 | 66,926 |
| 營業成本 | (4,706) | (5,218) | (5,478) | (5,625) | (5,361) | (6,048) | (6,881) | (7,758) | (21,027) | (26,049) | (33,539) |
| 營業毛利 | 4,622 | 4,351 | 4,446 | 4,696 | 4,754 | 5,583 | 6,611 | 7,758 | 18,114 | 24,707 | 33,387 |
| 營業費用 | (1,913) | (2,248) | (2,253) | (2,291) | (2,073) | (2,210) | (2,361) | (2,560) | (8,705) | (9,205) | (10,496) |
| 營業利益 | 2,708 | 2,103 | 2,193 | 2,405 | 2,680 | 3,373 | 4,250 | 5,198 | 9,409 | 15,502 | 22,891 |
| 折舊 | (810) | (884) | (1,093) | (1,585) | (1,309) | (1,309) | (1,309) | (1,309) | (4,373) | (5,236) | (5,986) |
| 攤提 | (18) | (17) | (17) | (17) | (17) | (17) | (17) | (17) | (70) | (70) | (70) |
| EBITDA | 3,536 | 3,004 | 3,304 | 4,008 | 4,007 | 4,700 | 5,577 | 6,524 | 13,852 | 20,807 | 28,946 |
| 利息收入 | 60 | 69 | 69 | 79 | 77 | 77 | 77 | 77 | 277 | 307 | 390 |
| 投資利益淨額 | 23 | 8 | 3 | (4) | 8 | 8 | 8 | 8 | 30 | 30 | 30 |
| 其他營業外收入 | 111 | 101 | 150 | 598 | 200 | 200 | 200 | 200 | 960 | 800 | 800 |
| 總營業外收入 | 193 | 178 | 222 | 673 | 284 | 284 | 284 | 284 | 1,267 | 1,137 | 1,220 |
| 利息費用 | (12) | (13) | (9) | (3) | (9) | (9) | (9) | (9) | (37) | (38) | (38) |
| 投資損失 | (9) | (10) | (3) | 12 | (6) | (6) | (6) | (6) | (10) | (25) | (25) |
| 其他營業外費用 | 123 | 340 | (25) | (537) | (25) | (25) | (25) | (25) | (100) | (100) | (100) |
| 總營業外費用 | 101 | 317 | (37) | (529) | (41) | (41) | (41) | (41) | (147) | (163) | (163) |
| 稅前純益 | 3,003 | 2,598 | 2,379 | 2,549 | 2,924 | 3,617 | 4,494 | 5,442 | 10,529 | 16,476 | 23,948 |
| 所得稅費用[利益] | (572) | (624) | (428) | (587) | (643) | (796) | (989) | (1,032) | (2,211) | (3,460) | (5,029) |
| 少數股東損益 | (35) | 11 | (1) | (5) | (3) | (10) | (13) | (25) | (30) | (50) | (50) |
| 非常項目前稅後純益 | 2,397 | 1,984 | 1,949 | 1,957 | 2,278 | 2,811 | 3,493 | 4,385 | 8,288 | 12,966 | 18,869 |
| 非常項目 | 0 | 0 | - | (0) | - | - | - | - | - | - | - |
| 稅後淨利 | 2,397 | 1,984 | 1,949 | 1,957 | 2,278 | 2,811 | 3,493 | 4,385 | 8,288 | 12,966 | 18,869 |
| 每股盈餘 (NT$) | 21.37 | 17.68 | 17.37 | 17.44 | 20.29 | 25.04 | 31.11 | 39.06 | 73.84 | 115.50 | 168.09 |
| 獲利率 (%) | |||||||||||
| 營業毛利率 | 49.5 | 45.5 | 44.8 | 45.5 | 47.0 | 48.0 | 49.0 | 50.0 | 46.3 | 48.7 | 49.9 |
| 營業利益率 | 29.0 | 22.0 | 22.1 | 23.3 | 26.5 | 29.0 | 31.5 | 33.5 | 24.0 | 30.5 | 34.2 |
| EBITDA Margin | 37.9 | 31.4 | 33.3 | 38.8 | 39.6 | 40.4 | 41.3 | 42.0 | 35.4 | 41.0 | 43.3 |
| 稅前純益率 | 32.2 | 27.1 | 24.0 | 24.7 | 28.9 | 31.1 | 33.3 | 35.1 | 26.9 | 32.5 | 35.8 |
| 稅後純益率 | 25.7 | 20.7 | 19.6 | 19.0 | 22.5 | 24.2 | 25.9 | 28.3 | 21.2 | 25.5 | 28.2 |
| 季成長率 (%) | |||||||||||
| 營業收入 | 0.7 | 2.6 | 3.7 | 4.0 | (2.0) | 15.0 | 16.0 | 15.0 | |||
| 營業毛利 | (3.2) | (5.9) | 2.2 | 5.6 | 1.2 | 17.4 | 18.4 | 17.3 | |||
| 營業收益增長 | (2.2) | (22.4) | 4.3 | 9.6 | 11.5 | 25.8 | 26.0 | 22.3 | |||
| EBITDA | 0.9 | (15.0) | 10.0 | 21.3 | (0.0) | 17.3 | 18.7 | 17.0 | |||
| 稅前純益 | (6.7) | (13.5) | (8.4) | 7.2 | 14.7 | 23.7 | 24.2 | 21.1 | |||
| 稅後純益 | (5.0) | (17.2) | (1.8) | 0.4 | 16.4 | 23.4 | 24.2 | 25.5 | |||
| 年成長率 (%) | |||||||||||
| 營業收入 | 20.1 | 14.8 | 17.8 | 11.5 | 8.4 | 21.6 | 36.0 | 50.3 | 15.9 | 29.7 | 31.9 |
| 營業毛利 | 15.6 | 2.3 | 3.1 | (1.6) | 2.9 | 28.3 | 48.7 | 65.2 | 4.5 | 36.4 | 35.1 |
| 營業收益 | 10.5 | (19.1) | (13.1) | (13.2) | (1.0) | 60.4 | 93.8 | 116.2 | (9.0) | 64.8 | 47.7 |
| EBITDA | 15.3 | (6.2) | 3.9 | 14.4 | 13.3 | 56.4 | 68.8 | 62.8 | 6.9 | 50.2 | 39.1 |
| 稅前純益 | 4.6 | 112.9 | (17.5) | (20.8) | (2.6) | 39.2 | 88.9 | 113.5 | 3.3 | 56.5 | 45.4 |
| 稅後純益 | 5.3 | 164.9 | (15.9) | (22.4) | (5.0) | 41.7 | 79.2 | 124.0 | 5.4 | 56.4 | 45.5 |
資料來源:公司資料,凱基
KGI
資產負債表
| NT$百萬 | Dec-24A | Dec-25A | Dec-26F | Dec-27F | Dec-28F |
|---|---|---|---|---|---|
| 資產總額 | 50,211 | 50,433 | 59,824 | 69,819 | 83,910 |
| 流動資產 | 35,762 | 33,234 | 40,394 | 50,546 | 65,537 |
| 現金及短期投資 | 18,850 | 13,529 | 17,222 | 21,163 | 27,475 |
| 存貨 | 3,418 | 4,375 | 5,592 | 6,928 | 8,896 |
| 應收帳款及票據 | 12,638 | 14,182 | 16,431 | 21,307 | 28,018 |
| 其他流動資產 | 855 | 1,148 | 1,148 | 1,148 | 1,148 |
| 非流動資產 | 14,449 | 17,199 | 19,431 | 19,274 | 18,372 |
| 長期投資 | 1,095 | 962 | 1,066 | 1,145 | 1,229 |
| 固定資產 | 10,990 | 13,429 | 15,556 | 15,321 | 14,335 |
| 什項資產 | 2,364 | 2,808 | 2,808 | 2,808 | 2,808 |
| 負債總額 | 12,251 | 10,018 | 15,236 | 18,698 | 23,303 |
| 流動負債 | 11,182 | 9,005 | 14,320 | 17,750 | 22,366 |
| 應付帳款及票據 | 2,842 | 3,678 | 4,701 | 5,824 | 7,478 |
| 短期借款 | 3,765 | 225 | 373 | 340 | 351 |
| 什項負債 | 4,575 | 5,102 | 9,246 | 11,585 | 14,536 |
| 長期負債 | 1,069 | 1,013 | 915 | 948 | 937 |
| 長期借款 | 289 | 294 | 196 | 229 | 218 |
| 其他負債及準備 | 367 | 360 | 360 | 360 | 360 |
| 股東權益總額 | 37,960 | 40,415 | 44,589 | 51,122 | 60,606 |
| 普通股本 | 1,125 | 1,125 | 1,125 | 1,125 | 1,125 |
| 保留盈餘 | 21,041 | 24,173 | 28,317 | 34,800 | 44,235 |
| 少數股東權益 | 1,990 | 1,971 | 2,001 | 2,051 | 2,101 |
| 優先股股東資金 | - | - | - | - | - |
主要財務比率
| Dec-24A | Dec-25A | Dec-26F | Dec-27F | Dec-28F | |
|---|---|---|---|---|---|
| 年成長率 | |||||
| 營業收入 | 22.9% | 12.3% | 15.9% | 29.7% | 31.9% |
| 營業收益增長 | 47.5% | 1.0% | (9.0%) | 64.8% | 47.7% |
| EBITDA | 34.1% | 3.4% | 6.9% | 50.2% | 39.1% |
| 稅後純益 | 65.9% | (15.2%) | 5.4% | 56.4% | 45.5% |
| 每股盈餘成長率 | 63.4% | (15.2%) | 5.2% | 56.4% | 45.5% |
| 獲利能力分析 | |||||
| 營業毛利率 | 52.4% | 51.3% | 46.3% | 48.7% | 49.9% |
| 營業利益率 | 34.0% | 30.6% | 24.0% | 30.5% | 34.2% |
| EBITDA Margin | 41.6% | 38.3% | 35.4% | 41.0% | 43.3% |
| 稅後純益率 | 30.8% | 23.3% | 21.2% | 25.5% | 28.2% |
| 平均資產報酬率 | 21.0% | 15.6% | 15.0% | 20.0% | 24.5% |
| 股東權益報酬率 | 29.1% | 21.1% | 20.5% | 28.3% | 35.1% |
| 穩定 \ 償債能力分析 | |||||
| 毛負債比率 (%) | 10.7% | 1.3% | 1.3% | 1.1% | 0.9% |
| 淨負債比率 | Net cash | Net cash | Net cash | Net cash | Net cash |
| 利息保障倍數 (x) | 138.4 | 150.1 | 285.0 | 435.1 | 630.3 |
| 利息及短期債保障倍數 (x) | 0.8 | 1.0 | 1.0 | 1.0 | 1.0 |
| Cash Flow Int. Coverage (x) | 116.5 | 124.8 | 276.9 | 347.2 | 470.2 |
| Cash Flow/Int. & ST Debt (x) | 2.6 | 29.1 | 25.0 | 34.8 | 46.0 |
| 流動比率 (x) | 3.2 | 3.7 | 2.8 | 2.8 | 2.9 |
| 速動比率 (x) | 2.9 | 3.2 | 2.4 | 2.5 | 2.5 |
| 淨負債 (NT$百萬) | (14,605) | (11,981) | (15,624) | (19,564) | (25,877) |
| 每股資料分析 | |||||
| 每股盈餘 (NT$) | 82.77 | 70.17 | 73.84 | 115.50 | 168.09 |
| 每股現金盈餘 (NT$) | 89.73 | 76.07 | 91.49 | 117.39 | 159.41 |
| 每股淨值 (NT$) | 319.63 | 341.62 | 378.44 | 436.05 | 519.89 |
| 調整後每股淨值 (NT$) | 320.93 | 342.93 | 379.46 | 437.13 | 521.17 |
| 每股營收 (NT$) | 268.46 | 301.36 | 348.75 | 452.14 | 596.18 |
| EBITDA/Share (NT$) | 111.74 | 115.56 | 123.42 | 185.35 | 257.86 |
| 每股現金股利 (NT$) | 41.50 | 35.00 | 36.82 | 57.61 | 83.84 |
| 資產運用狀況 | |||||
| 資產周轉率 (x) | 0.68 | 0.67 | 0.71 | 0.78 | 0.87 |
| 應收帳款周轉天數 | 153.7 | 153.2 | 153.2 | 153.2 | 153.2 |
| 存貨周轉天數 | 87.4 | 97.1 | 97.1 | 97.1 | 97.1 |
| 應付帳款周轉天數 | 72.6 | 81.6 | 81.6 | 81.6 | 81.6 |
| 現金轉換周轉天數 | 168.5 | 168.7 | 168.7 | 168.7 | 168.7 |
資料來源:公司資料,凱基
| 損益表 | |||||
|---|---|---|---|---|---|
| NT$百萬 | Dec-24A | Dec-25A | Dec-26F | Dec-27F | Dec-28F |
| 營業收入 | 30,089 | 33,783 | 39,141 | 50,756 | 66,926 |
| 營業成本 | (14,320) | (16,450) | (21,027) | (26,049) | (33,539) |
| 營業毛利 | 15,769 | 17,334 | 18,114 | 24,707 | 33,387 |
| 營業費用 | (5,525) | (6,989) | (8,705) | (9,205) | (10,496) |
| 營業利益 | 10,245 | 10,344 | 9,409 | 15,502 | 22,891 |
| 總營業外收入 | 2,094 | 1,250 | 1,267 | 1,137 | 1,220 |
| 利息收入 | 557 | 373 | 277 | 307 | 390 |
| 投資利益淨額 | 4 | 7 | 30 | 30 | 30 |
| 其他營業外收入 | 1,533 | 870 | 960 | 800 | 800 |
| 總營業外費用 | (469) | (1,404) | (147) | (163) | (163) |
| 利息費用 | (86) | (68) | (37) | (38) | (38) |
| 投資損失 | (28) | (42) | (10) | (25) | (25) |
| 其他營業外費用 | (355) | (1,293) | (100) | (100) | (100) |
| 稅前純益 | 11,869 | 10,191 | 10,529 | 16,476 | 23,948 |
| 所得稅費用[利益] | (2,488) | (2,244) | (2,211) | (3,460) | (5,029) |
| 少數股東損益 | (104) | (81) | (30) | (50) | (50) |
| 非常項目 | - | 0 | - | - | - |
| 稅後淨利 | 9,277 | 7,866 | 8,288 | 12,966 | 18,869 |
| EBITDA | 12,524 | 12,955 | 13,852 | 20,807 | 28,946 |
| 每股盈餘 (NT$) | 82.77 | 70.17 | 73.84 | 115.50 | 168.09 |
現金流量
| NT$百萬 | Dec-24A | Dec-25A | Dec-26F | Dec-27F | Dec-28F |
|---|---|---|---|---|---|
| 營運活動之現金流量 | 10,058 | 8,528 | 10,268 | 13,178 | 17,895 |
| 本期純益 | 9,277 | 7,866 | 8,288 | 12,966 | 18,869 |
| 折舊及攤提 | 2,279 | 2,610 | 4,443 | 5,305 | 6,055 |
| 本期運用資金變動 | (2,620) | (1,700) | (2,443) | (5,088) | (7,025) |
| 其他營業資產及負債變動 | 1,121 | (248) | (20) | (5) | (5) |
| 投資活動之現金流量 | (4,687) | (5,857) | (6,655) | (5,143) | (5,149) |
| 投資用短期投資出售[新購] | (473) | (746) | - | - | - |
| 本期長期投資變動 | (107) | (62) | (85) | (73) | (79) |
| 資本支出淨額 | (3,749) | (4,976) | (6,500) | (5,000) | (5,000) |
| 其他資產變動 | (358) | (73) | (70) | (70) | (70) |
| 自由現金流 | 3,943 | 3,932 | 2,863 | 7,394 | 12,045 |
| 融資活動之現金流量 | (322) | (8,844) | 80 | (4,094) | (6,433) |
| 短期借款變動 | 2,185 | (3,551) | 50 | ||
| 長期借款變動 | 342 | - | - | - | - |
| 現金増資 | - | - | |||
| 已支付普通股股息 | (3,012) | (4,803) | - | (4,144) | (6,483) |
| 其他融資現金流 | 163 | (139) | 30 | 50 | 50 |
| 匯率影響數 | 478 | 15 | |||
| 本期產生現金流量 | 5,526 | (6,159) | 3,693 | 3,941 | 6,313 |
| 投資回報率 | Dec-24A | Dec-25A | Dec-26F | Dec-27F | Dec-28F |
|---|---|---|---|---|---|
| 1 - 營業成本/營業收入 - 銷管費用/營業收入 | 18.4% | 20.7% | 22.2% | 18.1% | 15.7% |
| = 營業利益率 | 34.0% | 30.6% | 24.0% | 30.5% | 34.2% |
| 1 / (營業運用資金/營業收入 | 0.3 | 0.3 | 0.2 | 0.2 | 0.2 |
| + 淨固定資產/營業收入 | 0.4 | 0.4 | 0.4 | 0.3 | 0.2 |
| + 什項資產/營業收入) | 0.0 | 0.0 | 0.0 | 0.0 | 0.0 |
| = 資本周轉率 | 1.4 | 1.3 | 1.5 | 1.8 | 2.1 |
| 營業利益率 | 34.0% | 30.6% | 24.0% | 30.5% | 34.2% |
| x 資本周轉率 | 1.4 | 1.3 | 1.5 | 1.8 | 2.1 |
| x (1 - 有效現金稅率) | 79.0% | 78.0% | 79.0% | 79.0% | 79.0% |
| = 稅後 ROIC | 38.4% | 32.1% | 29.1% | 43.7% | 58.1% |
資料來源:公司資料,凱基
KGI
嘉澤 - 以往評級及目標價
資料來源:TEJ,凱基
凱基證券集團據點 中國 上海
股價說明
圖片清單(已驗證 2026-11-09)
- 報告_凱基_嘉澤3533_20261103_004.png(190.1KB):真資料圖(產品)。親眼所見:NVIDIA VR 運算托盤俯視圖,兩組各含兩顆 GPU 封裝與一顆中央 CPU,CPU 兩側紅框標出四組 SOCAMM 記憶體模組位置(報告圖3:每托盤 16 組)。
- 報告_凱基_嘉澤3533_20261103_005.png(105.3KB):真資料圖(技術)。親眼所見:2.5D Near-Packaged Optics 示意與剖面圖:Switch ASIC、ASIC substrate、High-performance substrate、Optical Engine,紅框標出「NPO Connector (socketed)」,光纖經 Connector 出線,ASIC 與光引擎相距 150 mm 標註。
- 報告_凱基_嘉澤3533_20261103_006.png(275.6KB):真資料圖(供應鏈)。親眼所見:OCP 展示牆「NVLink PTFE Board/Ultra Dense Interconnect」;左側 PTFE 板列 Flexium、Kinwong、SCC、SYTECH、Taiflex、TTM、VGT;右側 UDI 連接器列 Amphenol、Foxconn、Lead Wealth、LOTES、Luxshare、TE,下方為 UDI Cable Cartridge。
- 報告_凱基_嘉澤3533_20261103_024.png(88.9KB):真資料圖(評等歷史)。親眼所見:2025-11 至 2026-11 股價走勢與凱基評等/目標價表(2026-08-13 增加持股 2,710、收盤 1,810 等)。屬股價圖,不嵌 lib。
- 報告_凱基_嘉澤3533_20261103_001~003、007~023.png(皆 <40KB):文字卡/小圖,未逐張驗;多為 CPU 出貨、營收比重、毛利率、金銅價、本益比區間等財務/市場圖,不嵌 lib。