PDF 原檔:報告_元大_安碁資訊6690_20260923_original.pdf
圖片清單(已驗證 2026-09-29)
≥40KB 候選逐張 Read;<40KB(001/002/004/006/009/011/013)預設 logo/裝飾未列。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
..._003.png |
117KB | 真資料圖 | AI-Driven SOC防禦架構金字塔圖:由下而上三層「持續改良與優化・賦能ACSI SOC」「在地資料(Firewall/WAF/VPN/Proxy/OS)」「自主研發AI技術(Auto Encoder/DBSCAN/GRU)」,右側列Outlier/Random Forest/XGBoost 與 EDR/APT/AV/IDS/IPS/DDoS/DNS 等防護項目 |
..._005.png |
54KB | 真資料圖 | 全球資安支出市場分佈堆疊柱狀圖(2018-2027F,NT$mn,分硬體/軟體/服務/代理服務) |
..._007.png |
74KB | 真資料圖 | 12個月預期本益比區間圖:股價走勢疊5條P/E倍數線(9.6x/13.1x/15.0x/16.4x/23.9x,2022-2026) |
..._008.png |
85KB | 真資料圖 | 12個月預期股價淨值比區間圖:股價走勢疊4條P/B倍數線(1.3x/1.6x/1.7x/1.8x/2.7x,2022-2026) |
..._010.png |
44KB | 真資料圖 | 近8季營收長條圖+YoY折線(3Q24-2Q26,NT$mn) |
..._012.png |
43KB | 真資料圖 | 經營能力折線圖:Days of Inventory/Receivables/Payables/Cash conversion cycle(3Q24-2Q26) |
..._014.png |
88KB | 真資料圖 | 歷史投資建議走勢圖:收盤價走勢疊4個評等/目標價調整節點(2025-02-25 TP265→2026-04-29 TP210,皆買進評等) |
除 003(AI SOC 架構圖,技術/產品性質)外,其餘皆屬股價/PE-PB/財務比率類圖,依站規不嵌公司頁。
原始內容
元大投顧
安碁資訊 (6690 TT) Acer Cyber Security
AI及雲端引領資安需求成長
買進 (維持評等)
營收組成 (1H26) 日
資安監控及防護26%、資安專業顧問及平台建設服務 30%、營運不中斷 35%、營運委外 8%。
本次報告更新重點 日
| 項目 | 本次 | 前次 |
|---|---|---|
| 評等 | 買進 | 買進 |
| 目標價 (NT$) | 215 | 210 |
| 2026年營收 (NT$/十億) | 2.7 | 2.8 |
| 2026年EPS | 11.4 | 11.2 |
交易資料表 日
| 市值 | NT$5,400百萬元 |
|---|---|
| 外資持股比率 | 4.6% |
| 董監持股比率 | 51.9% |
| 調整後每股淨值 (2026F) | NT$105.99 |
| 負債比 | 37.1% |
| ESG評級 (Sustainalytics) | -- (曝險程度共5級) |
簡明損益表 (NT$百萬元) 日
| 年初至12月 | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|
| 營業收入 | 2,146 | 2,432 | 2,733 | 3,019 |
| 營業利益 | 293 | 364 | 412 | 487 |
| 稅後純益 | 226 | 307 | 342 | 398 |
| EPS (元) | 10.14 | 10.21 | 11.36 | 13.23 |
| EPS YoY (%) | 16.8 | 0.7 | 11.2 | 16.4 |
| 本益比 (倍) | 17.8 | 17.6 | 15.8 | 13.6 |
| 股價淨值比 (倍) | 1.8 | 1.7 | 1.7 | 1.7 |
| ROE (%) | 10.5 | 10.0 | 10.7 | 12.2 |
| 現金殖利率 (%) | 3.3% | 5.0% | 5.4% | 6.2% |
| 現金股利 (元) | 6.00 | 9.00 | 9.80 | 11.20 |
陳映慈
Lucy.YT.Chen@yuanta.com
江誼蓁
yizhen0808@yuanta.com
目標價 (12個月):NT$215.0 收盤價 (2026/09/22):NT$180.0 隱含漲幅:19.4%
元大觀點
- ⧫ 資安顧問及檢測需求強勁,1H26新簽約合約總額年增31%,年底為資 安採購旺季,估3Q/4Q26營收季增4%/11%。
- ⧫ 雖專案設備交付使毛利率下修,但營運槓桿發酵下修費用率展望,上 修2026/27年EPS 2%/4%至11.36元/13.23元,年增11%/16%。
- ⧫ AI降低攻擊者門檻,資安威脅持續升溫,以19倍本益比及2026年 EPS 11.36元,給予目標價215元。
2H26進入專案認列高峰,估3Q/4Q26營收年增10%/10%
預估 3Q26 營收 6.9 億元(季增 4.2%/年增 9.7%),下修 1.7%,主因 SOC 資 安監控營收成長幅度放緩,不過金融業與政府資安檢測防護動能延續,上修 營業利益率 0.2 個百分點,雖部份專案涉及設備交付,不過營運槓桿使費用 率低於預期,估EPS 2.85元(季增1.3%/年增6.3%),維持前次獲利預估。 展望 4Q26,隨上半年新取得的專案陸續執行、年底為資安採購旺季,將進 入驗收及營收認列高峰,估EPS 3.41元(季增19.5%/年增8.3%)。
AI使攻擊頻率與速度上升,資安威脅持續升溫
AI 技術普及降低攻擊者門檻,資安威脅持續升溫,2025 年由 AI 驅動的攻擊 年增 89%,平均入侵突破時間縮短 65%,此外台灣 7 月遭受的網路攻擊高 於全球平均 84%,在攻擊速度與複雜度提升下,企業防禦需求轉向 AI 輔助 的即時監控與自動化應變,將帶動7×24 SOC/MDR、主動式曝險管理等需 求,資安委外趨勢亦有望加速,2025 年台灣大型企業資安預算年增 23%, 占IT預算比重提升0.7個百分點。安碁資訊自研AI Agent可節省30%-50% SOC 及檢測人力,透過 AI 自動化提升威脅偵測與應變效率,並有助擴大服 務承載量與營運槓桿,上修2026/27年營業利益率0.2個/0.7個百分點。
顧問檢測服務需求強勁、營運槓桿發酵,維持買進評等
安碁資訊以長約或訂閱制為主的 SOC、營運不中斷等服務,佔營收約 60%, 續約率達 95%以上,為獲利提供穩定性,而主要成長動能為資安顧問及檢測 服務,除政府與金融業因應法規要求擴增支出外,企業加速使用 AI 及上雲 後,對於資安風險評估、滲透測試與攻防演練等需求上升,1H26 新簽約合 約總額年增 31%,並於 8 月新取得政府單位多項指標型專案,預估 2026/27 年 EPS 年增 11.2%/16.4%至 11.36 元/13.23 元,上修 2%/4%,評價維持區 間中值19倍本益比,以2026年EPS推得目標價215元,給予買進評等。
營運分析
2Q26費用率年減3個百分點,EPS年增13%至2.83元,優於預期6%
安碁資訊 2Q26 營收 6.59 億元(季增 5.5%/年增 10.3%),資安檢測與顧問服務為最主要成長引擎, 並新簽署台電 SOC 資安監控服務;毛利率季增 2.9 個百分點至 40.4%,主因台電 IDS 擴大部署案 之設備安裝於1Q26大致完成,營收組合好轉, 但因仍有部份專案涉及硬體安裝,使毛利率年減 2.4 個百分點;營業利益 1.0 億元(季增 22.9%/年增 11.3%),優於我們預期 4%,主因費用率年減 3 個百分點,使稅後淨利0.85億元(季增24.8%/年增13.2%),EPS 2.83元,優於我們/低於市場預 期6%/1%。
圖1:2026 年第 2季財報回顧
| (百萬元) | 2Q25A | 1Q26A | 2Q26A | 季增率 | 年增率 | 2Q26F - 元大預估 | 2Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 598 | 625 | 659 | 5.6% | 10.3% | 661 | 679 | -0.2% | -2.9% |
| 營業毛利 | 256 | 234 | 266 | 13.6% | 4.2% | 282 | 287 | -5.6% | -7.1% |
| 營業利益 | 90 | 82 | 100 | 23.0% | 11.3% | 97 | 104 | 3.5% | -3.4% |
| 稅前利益 | 93 | 85 | 105 | 23.8% | 13.1% | 100 | 107 | 5.3% | -1.6% |
| 稅後淨利 | 75 | 68 | 85 | 24.8% | 13.2% | 80 | 86 | 6.2% | -1.2% |
| 調整後EPS (元) | 2.50 | 2.27 | 2.83 | 24.8% | 13.2% | 2.64 | 2.86 | 6.2% | -1.2% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 42.8% | 37.5% | 40.4% | 2.9 | -2.4 | 42.6% | 42.2% | -2.3 | -1.8 |
| 營業利益率 | 15.1% | 13.1% | 15.2% | 2.2 | 0.1 | 14.6% | 15.3% | 0.6 | -0.1 |
| 稅後純益率 | 12.6% | 10.9% | 12.9% | 2.0 | 0.3 | 12.1% | 12.7% | 0.8 | 0.2 |
資料來源:公司資料、元大投顧預估、Bloomberg
圖2:1H26安碁資訊客戶別比重分布
圖3:1H26安碁資訊業務類別比重分布
資料來源:公司資料、元大投顧
資料來源:公司資料、元大投顧預估
2H26進入專案驗收及營收認列高峰,維持前次獲利預估
安碁資訊8月營收2.2億元 (月增4.2%/年增8.2%),達成我們前次/市場3Q26營收預期62%/62%, 略低於預期,主因 SOC 資安監控營收成長幅度放緩,不過金融業與政府資安檢測防護動能延續, 預估 3Q26 營收 6.9 億元(季增 4.2%/年增 9.7%),下修 1.7%;下修毛利率 2.0 百分點至 40.9%, 主因部份專案涉及設備交付,不過營運槓桿使費用率低於預期,上修營業利益率 0.2 個百分點,估 營業利益1.1億元(季增4.5%/年增10.1%)、稅後淨利0.9億元(季增1.3%/年增6.3%),EPS 2.85 元,維持前次獲利預估。
展望 4Q26,隨上半年新取得的專案陸續執行、年底為金融業及政府資安採購旺季,將進入驗收及 營收認列高峰,預估營收 7.6 億元(季增 10.9%/年增 10.2%)、營業利益 1.3 億元(季增 19.0%/年增 12.1%)、稅後淨利1.0億元(季增19.8%/年增8.9%),EPS 3.41元,維持前次獲利預估。
圖4:2026 年第 3季財測與預估比較
| (百萬元) | 3Q25A | 2Q26A | 3Q26F | 季增率 | 年增率 | 3Q26F - 元大預估 | 3Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 626 | 659 | 687 | 4.2% | 9.7% | 699 | 690 | -1.7% | -0.4% |
| 營業毛利 | 269 | 266 | 281 | 5.6% | 4.5% | 300 | 289 | -6.3% | -2.9% |
| 營業利益 | 95 | 100 | 105 | 4.5% | 10.1% | 105 | 104 | 0 | 0.5% |
| 稅前利益 | 101 | 105 | 108 | 2.5% | 7.4% | 108 | 107 | 0 | 0.5% |
| 稅後淨利 | 81 | 85 | 86 | 1.3% | 6.3% | 86 | 86 | 0 | 0 |
| 調整後EPS (元) | 2.70 | 2.83 | 2.85 | 1.3% | 6.3% | 2.86 | 2.85 | 0 | 0 |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 42.9% | 40.4% | 40.9% | 0.5 | -2.1 | 42.9% | 41.9% | -2.0 | -1.0 |
| 營業利益率 | 15.2% | 15.2% | 15.2% | 0 | 0 | 15.0% | 15.1% | 0.2 | 0.1 |
| 稅後純益率 | 12.9% | 12.9% | 12.5% | -0.4 | -0.4 | 12.3% | 12.5% | 0.2 | 0.0 |
資料來源:公司資料、元大投顧預估、Bloomberg
圖5:2026 年第4季財測與預估比較
| (百萬元) | 4Q25A | 3Q26F | 4Q26F | 季增率 | 年增率 | 4Q26F - 元大預估 | 4Q26F - 市場預估 | 預估差異 - 元大 | 預估差異 - 市場 |
|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 692 | 687 | 762 | 10.9% | 10.2% | 769 | 756 | -1.0% | 0.7% |
| 營業毛利 | 294 | 281 | 315 | 12.1% | 7.3% | 330 | 318 | -4.6% | -0.8% |
| 營業利益 | 111 | 105 | 125 | 19.0% | 12.1% | 126 | 119 | -0.4% | 5.4% |
| 稅前利益 | 118 | 108 | 128 | 19.5% | 9.0% | 129 | 122 | -0.4% | 5.3% |
| 稅後淨利 | 95 | 86 | 103 | 19.8% | 8.9% | 103 | 98 | 0 | 4.7% |
| 調整後EPS (元) | 3.15 | 2.85 | 3.41 | 19.5% | 8.3% | 3.41 | 3.24 | 0 | 4.7% |
| 重要比率 (%) | 百分點 | 百分點 | 百分點 | 百分點 | |||||
| 營業毛利率 | 42.4% | 40.9% | 41.4% | 0.5 | -1.1 | 42.9% | 42.0% | -1.5 | -0.6 |
| 營業利益率 | 16.1% | 15.2% | 16.5% | 1.3 | 0.4 | 16.3% | 15.7% | 0.2 | 0.7 |
| 稅後純益率 | 13.7% | 12.5% | 13.5% | 1.0 | -0.3 | 13.4% | 13.0% | 0.1 | 0.5 |
資料來源:公司資料、元大投顧預估、Bloomberg
顧問檢測服務需求強勁、營運槓桿發酵,估2026/27年EPS年增10%/15%
安碁資訊於公部門市占率超過六成、金融業約五成,1H26 新簽約合約總額年增 31%,並於 8 月新 取得政府單位網路與資訊安全設備、雲平台資源擴充暨維運,以及網路資訊安全防護監控等指標型 專案,持續深化政府市場布局。目前以長約或訂閱制為主的 SOC、營運不中斷等服務,佔整體營 收約 60%、續約率達 95%以上,為獲利提供穩定性,而主要成長動能將來自資安顧問及檢測服務, 除政府機關與金融業因應法規要求而擴增支出外,企業加速使用 AI 及上雲後,對於資安風險評估、 滲透測試與攻防演練等一次性服務的需求上升,近期製造業客戶開始由基礎防護朝更高階檢測發展, 亦協助銀行客戶進行LLM十大資安缺陷檢測。
整體而言,政策法規、資安威脅提升、供應鏈要求、企業雲端及 AI 化將持續推升資安需求,預估 安碁資訊 2026/27 年營收年增 12.4%/10.5%至 27.3 億/30.2 億元,下修 1%/1%反映 SOC 監控服務 成長性略低於預期,上修營業利益率 0.2 個/0.7 個百分點,雖部份專案涉及設備交付使毛利率下修, 不過因營運槓桿發酵下修費用率展望,使營業利益年增 13.2%/18.2%至 4.1 億/4.8 億元、稅後淨利 年增11.2%/16.4%至3.4億/4.0億元,EPS 11.36元/13.23元,上修2%/4%。
AI使攻擊頻率與速度上升,資安威脅持續升溫
AI 技術普及降低攻擊者門檻,使攻擊頻率與速度上升,CrowdStrike 指出,2025 年 AI 驅動攻擊年 增89%、雲端攻擊年增31%,平均入侵突破時間縮短65%;另據Check Point Research統計,台 灣每週平均遭受 4,306 次網路攻擊,高於全球平均 84%,顯示企業面臨的資安威脅持續升溫。在攻 擊速度與複雜度提升下,企業防禦需求亦由傳統被動防護轉向 AI 輔助的即時監控與自動化應變, 將帶動7×24 SOC/MDR、主動式曝險管理等需求,資安委外趨勢亦有望加速。iThome調查顯示, 2025年台灣大型企業資安預算年增23%,占IT預算比重升至8.9%,反映企業資安投入持續提升。
SOC及檢測服務導入AI自動化,降低人力投入與提升服務量能
針對駭客利用AI加速攻擊的趨勢,安碁資訊採取防禦自動化、定期攻防演練及實施 AI 檢測作為對 策,已於 2025 年完成銀行業大語言模型十大資安缺陷檢測。在內部營運方面,公司開發代理 AI 「安答」,應用於內部資料庫索引、雲端 SOC、資安健診與主態檢測,目前「安答」在雲端維運、 弱點掃描、社交工程與滲透測試等項目中,已成功節省約 30%-50%人力投入,公司目標將教育訓 練與顧問服務的自動化比例提升至 50%以上,旨在將節省下來的人力轉化為承接更多專案營收與 服務更多客戶的動能。整體而言,安碁資訊正透過 AI 技術降低人力投入、提升服務量能,進一步 推升毛利率表現。
圖6:安碁資訊以AI對抗AI:AI-Driven SOC防禦升級
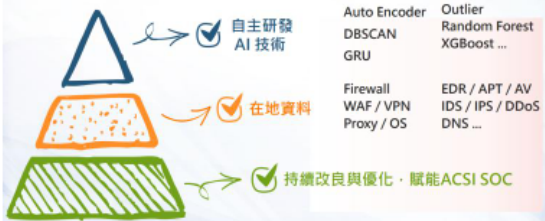
資料來源:公司資料、元大投顧
進軍泰國市場,建立跨國區域資安聯防體系
安碁資訊於 2023 年進軍泰國市場,初期透過技術移轉模式由合作夥伴經營當地市場,目前則在泰 國成立銷售辦公室並直接聘僱當地員工,業務以端點防護、資安健診與顧問服務等一次性為主要切 入點,並期待未來能轉化為長期 SOC 監控服務,目前僅小幅貢獻營收。展望未來,隨供應鏈轉移 至東南亞,公司透過遠端技術量能輸出與在地服務整合,鎖定台商對跨國資安管理的需求,為獲利 提供潛在成長曲線。
產業概況
2025/26 (F)全球資安產業規模年增10.4%/12.5%
近年全球網路攻擊事件頻傳,資訊安全產業已從企業及政府的輔助性技術支出,躍升為營運的核心 投資。根據 Gartner 預測,2025 年全球資安產業規模年增 10.4%至 2,130 億美元,2026 年進一步 提升至 2,400 億美元,年增 12.5%,中長期受地緣政治衝突引發的國防預算增加、威脅等級上升、 合規門檻提高驅動,2024-2028 年CAGR預計達12.5%。在領域細分中,以資安軟體成長力道最 為強勁,主因企業加速轉向雲端系統,且生成式 AI 的普及降低駭客攻擊門檻並加速威脅演進,預 期至 2027 年將有 17%的資料外洩與生成是 AI 有關,帶來自動化偵測與託管服務為核心的硬體汰 換與軟體更新潮。
圖7:全球資安產業支出
| 全球資安支出市場分佈預測 (USD$mn) | 2024A | 2025E | 2026F | 2025 YoY | 2026 YoY |
|---|---|---|---|---|---|
| 網路安全 (Network Security) | 21,317 | 23,273 | 25,825 | 9.2% | 11.0% |
| 資安服務 (Security Services) | 77,130 | 83,812 | 92,780 | 8.7% | 10.7% |
| 資安軟體 (Security Software) | 94,960 | 105,940 | 121,154 | 11.6% | 14.4% |
| 總支出合計 (Total) | 193,408 | 213,025 | 239,759 | 10.1% | 12.5% |
資料來源:Gartner (2025/7)、元大投顧整理
網路攻擊頻繁,臺灣為惡意威脅攻擊熱區
依據國際資安大廠Check Point《全球資安威脅態勢回顧》,2026年7月全球平均每周網路攻擊次 數為 2,336 次,相較 2025 年年增 16%,其中亞太地區每週遭受 3,316 次網路攻擊,高於全球平均。 而臺灣平均每週各組織遭受高達 4,306 次攻擊,為亞太地區之首,攻擊頻率依序為硬體與半導體、 製造業、金融業、政府機構以及消費品與服務業。
據Fortinet 統計,1-3Q25臺灣遭受惡意威脅次數高達1,534億次,佔亞太地區遭受的惡意威脅次 數 27%,最常遭受到的威脅手法為最後執行的阻斷服務 DoS 攻擊,威脅中約有 90%被判定為具有 毀滅性意圖,遠高於全球約40%-50%,旨在直接癱瘓受害者的營運及服務,而非僅僅是竊取資料。
根據臺灣家安全局發布之《2025 年中共對台關鍵基礎設施網路威脅分析》報告,2025年,中國對 台發起的網路入侵嘗試平均每日高達263 萬次,對比2023/24年成長113%/6%,其中以能源、緊 急救援與醫療領域成長最為明顯。整體而言,各調查皆顯示臺灣為網路惡意威脅的熱區,資安防護 成為重要議題。
圖8:臺灣2024年最易受攻擊的產業為硬體供應商
資料來源:Check Point、元大投顧整理
臺灣資安產值邁向千億規模,資安服務成長動能最佳
2017年至2023年臺灣資安產業產值CAGR為 11.3%,顯著高於全球平均的 8.6%,根據工研院統 計,臺灣資安產業產值 2024/25 年為 818 億元/912 億元,年增 9.9%/11.5%,主要受惠於國內資安 服務規模成長、物聯網安全需求續強,預計至 2026 年將突破 1,000 億元,目標至 2028 年達到 1,200億元。
在臺灣資安廠商中,以硬體產值最高,硬體安全模組廠商佔了臺灣資安產業的多數,包括IC 信任 安全模組和指紋辨識等。2025 年硬體貢獻資安產值 459.35 億,占比高達 56.1%,年增 11.4%,臺 灣資安業者早期主要切入網路安全設備市場,長期累積了硬體設計和製造等優勢,國際大廠的網路 安全設備多交由臺灣製造。硬體廠商產值穩定成長,2018-2027年CAGR約8.9%。
軟體產值 2025 年則貢獻約 88.9 億,占比雖僅 10.9%,2018-2027 年 CAGR 約 10.4%。臺灣軟體 資安業者以發展威脅防護軟體、資料安全為主。近年來,政府資安政策的推動輔導下,培養出具備 自主研發能力的廠商,搭配 AI、機器學習等新技術,精準分析威脅情資,為使用者提供更完善的資 料安全防護服務。目前國內業者主要聚焦在提供資料外洩防護解決方案,過往以Windows 系統為 主,目前已發展行動裝置之資料安全技術,包括Android、iOS 及各種物聯網設備上的資料外洩防 護方案。
在資安服務的部分,資安專業服務及代理服務均持續成長,由於國內企業面臨的資安威脅日益增加, 促使企業對資安系統建置與服務需求上升,SI、代理商等資安業者皆為企業提供資安監控中心 SOC 服務、資安事件反應、調查、鑑識等服務,政府機關對於資安防護程度的規範也越來越多, 帶動國內滲透測試、弱點掃描、攻防演練測試、程式原碼檢測、威脅情資等資安專業服務市場成長。 整體而言,2025 年資安服務市場產值 260.6 億元,2018-2027 年 CAGR 約 12.3%,代理服務產值 則約102.4億元,2018-2027年CAGR約6.3%,顯示資安服務需求成長動能仍強。
圖9:臺灣資安產業以硬體為主,資安服務居次
資料來源:工研院、元大投顧整理
國內資安廠商多為中小企業,高科技、電子產業為主要客戶
根據資策會統計,國內資安產業廠商規模以中小企業居多,2025 年依照經營模式分類,自主產品 服務/自主專業服務/產品服務經銷代理佔比為 37.0%/27.8%/35.2%,銷售對象以高科技業、金融業、 政府機關為主。觀察自主廠商主要經營類別,自 2021 年之「網路安全防護產品」轉變為「資安顧 問服務」,顯示市場需求已從單純買設備轉向購買解決方案與專業服務。
圖10:臺灣資安產業廠商主要經營類別
資料來源:工研院、元大投顧整理
政策導向及國際供應鏈合規驅動,推動資安需求擴張
在全球資安治理體系中,法規效應已由單一區域向全球供應鏈產生顯著的傳導壓力,歐盟《網路與 資訊安全指令 2.0》(NIS2)於 2024 年底正式實施,要求 18 個關鍵企業必須落實供應鏈資安盡職調 查,違者面臨 1,000 萬歐元或最高年營收 2%的罰則;美國國防部《資訊安全成熟度模型驗證 2.0》 (CMMC2.0)於 2025 年底正式啟動,強制要求進入國防供應鏈之企業必須通過相應等級的資安評估。 此類法規迫使企業將資安管理延伸至整體供應鏈,進而使臺灣出口業者必須進行系統性的資安架構 升級,進而帶動對專業顧問、合規檢測及持續性監控服務的剛性需求。
針對國內政策,我國政府推動《資安即國安 2.0》戰略,依據2025年啟動的《第七期國家資通安 全發展方案(2025-2028) 》,政府規劃編列約88億台幣預算,重點強化關鍵基礎設施的防禦韌性, 並將監管層面延伸至外部曝險管理(EASM)與雲端安全治理。此外,金管會針對上市櫃公司設置資 訊安全長,與專責單位的強制性要求已全面成熟,但由於我國資安專業人才不足率仍高達 30%至 50%,使企業將資安維運委外,推動資安專業服務需求。
獲利調整與股票評價
顧問檢測服務需求強勁、營運槓桿發酵,目標價215元,維持買進評等
預估安碁資訊 2026/27 年營收年增 12.4%/10.5%至 27.3 億/30.2 億元,下修 1%/1%,反映 SOC 監 控服務成長性略低於預期,上修營業利益率 0.2 個/0.7 個百分點,雖部份專案涉及設備交付使毛利 率下修,不過因營運槓桿發酵下修費用率展望,使營業利益年增 13.2%/18.2%至 4.1 億/4.9 億元、 稅後淨利年增11.5%/16.4%至3.4億/4.0億元,EPS 11.36元/13.23元,上修2%/4%。
根據 iThome 企業資安調查,2025 年臺灣企業平均資安預算年增 23%,資安佔 IT 預算比重提升 0.7 個百分點至 8.9%,企業對資安投資重視程度持續提高。隨政策法規趨於嚴謹、資安威脅提升、 供應鏈合規要求提高,以及企業加速雲端及 AI 化,預期資安支出將維持強勁成長動能,未來可望 持續受惠於訂閱型與高毛利資安顧問檢測服務需求擴張,獲利成長具高能見度,看法正向,安碁資 訊歷史三年交易於14-26倍本益比,評價維持歷史區間中值19倍本益比,以2026年EPS 11.36 元,推得目標價215元。
圖11:2026和2027年財務預估調整
| (百萬元) | 2026估 - 調整後 | 2026估 - 調整前 | 2027估 - 調整後 | 2027估 - 調整前 | 預估差異 - 2026 | 預估差異 - 2027 |
|---|---|---|---|---|---|---|
| 營業收入 | 2,733 | 2,754 | 3,019 | 3,038 | -0.8% | -0.6% |
| 營業毛利 | 1,096 | 1,146 | 1,249 | 1,300 | -4.4% | -3.9% |
| 營業利益 | 412 | 409 | 487 | 467 | 0.7% | 4.3% |
| 稅前利益 | 426 | 421 | 499 | 479 | 1.2% | 4.2% |
| 稅後淨利 | 342 | 337 | 398 | 383 | 1.5% | 3.9% |
| 調整後EPS (元) | 11.36 | 11.18 | 13.23 | 12.70 | 1.5% | 3.9% |
| 重要比率 (%) | 百分點 | 百分點 | ||||
| 營業毛利率 | 40.1% | 41.6% | 41.4% | 42.8% | -1.5 | -1.4 |
| 營業利益率 | 15.1% | 14.9% | 16.1% | 15.4% | 0.2 | 0.7 |
| 稅後純益率 | 12.5% | 12.2% | 13.2% | 12.6% | 0.3 | 0.6 |
資料來源:公司資料、元大投顧預估
圖12:12個月預期本益比區間圖
資料來源:公司資料、元大投顧
圖13:12個月預期股價淨值比區間圖
圖14:同業評價比較表
| 公司 | 代碼 | 評等 | 股價 | 市值 | 調整後每股盈餘 | 調整後每股盈餘 | 調整後每股盈餘 | 本益比(倍) | 本益比(倍) | 本益比(倍) | 調整後每股盈餘成長率(%) | 調整後每股盈餘成長率(%) | 調整後每股盈餘成長率(%) |
| (百萬美元) | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | ||||
| 安碁資訊 | 6690 TT | 買進 | 180.0 | 168 | 10.21 | 11.36 | 13.23 | 17.6 | 15.8 | 13.6 | 0.7 | 11.2 | 16.4 |
| 國外同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| Cisco Systems Inc | CSCO US | 未評等 | 111.5 | 439,441 | 2.4 | 4.3 | 5.1 | 46.9 | 26.1 | 21.8 | (6.8) | 79.8 | 19.8 |
| Check Point Software | CHKP US | 未評等 | 134.3 | 13,707 | 9.9 | 10.4 | 11.3 | 13.6 | 12.9 | 11.9 | 28.9 | 5.9 | 8.1 |
| Technologies Ltd Palo Alto Networks Inc | PASNW US | 未評等 | 371.8 | 304,100 | 1.7 | 3.8 | 4.2 | 217.2 | 98.5 | 88.9 | (57.6) | 120.6 | 10.8 |
| Fortinent Inc | FTNT US | 未評等 | 175.2 | 128,569 | 2.5 | 3.4 | 3.8 | 71.7 | 50.9 | 46.2 | 7.1 | 40.8 | 10.1 |
| 國外同業平均 | -- | -- | 4.1 | 5.5 | 6.1 | 87.3 | 47.1 | 42.2 | (7.1) | 61.8 | 12.2 | ||
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 中華資安 | 7765 TT | 買進 | 241.0 | 308 | 11.5 | 12.3 | 14.8 | 21.0 | 19.6 | 16.3 | 9.6 | 7.4 | 20.1 |
| 精誠資訊 | 6214 TT | 未評等 | 190.5 | 1,641 | 7.9 | 10.5 | 11.3 | 24.1 | 18.2 | 16.8 | 3.4 | 32.0 | 8.4 |
| 凌群 | 2453 TT | 未評等 | 54.0 | 173 | 3.1 | -- | -- | 17.3 | -- | -- | 1.8 | -- | -- |
| 國內同業平均 | -- | -- | 7.5 | 11.4 | 13.1 | 20.8 | 18.9 | 16.6 | 4.9 | 19.7 | 14.2 |
資料來源:公司資料、元大投顧、Reuters;每股盈餘數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖15:同業評價比較表 (續)
| 公司 | 代碼 | 評等 | 股價 | 市值 | 股東權益報酬率(%) | 股東權益報酬率(%) | 股東權益報酬率(%) | 每股淨值 | 每股淨值 | 每股淨值 | 股價淨值比(倍) | 股價淨值比(倍) | 股價淨值比(倍) |
| (百萬美元) | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | 2025 | 2026 | 2027 | ||||
| 安碁資訊 | 6690 TT | 買進 | 180.0 | 168 | 10.0 | 10.7 | 12.2 | 104.61 | 105.99 | 108.46 | 1.7 | 1.7 | 1.7 |
| 國外同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| Cisco Systems Inc | CSCO US | 未評等 | 111.5 | 439,441 | 32.9 | 33.1 | 35.9 | 11.8 | 12.7 | 14.1 | 9.5 | 8.8 | 7.9 |
| Check Point Software | CHKP US | 未評等 | 134.3 | 13,707 | 46.1 | 36.3 | 39.3 | 26.9 | 30.4 | 32.7 | 5.0 | 4.4 | 4.1 |
| Technologies Ltd Palo Alto Networks Inc | PASNW US | 未評等 | 371.8 | 304,100 | 36.1 | 16.7 | 10.8 | 11.8 | 30.2 | 33.7 | 31.5 | 12.3 | 11.0 |
| Fortinent Inc | FTNT US | 未評等 | 175.2 | 128,569 | 154.3 | 114.8 | 66.2 | 1.6 | 3.8 | 7.4 | 107.3 | 46.2 | 23.7 |
| 國外同業平均 | -- | -- | 67.3 | 50.2 | 38.1 | 13.0 | 19.3 | 22.0 | 38.3 | 17.9 | 11.7 | ||
| 國內同業 | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | -- | ||
| 中華資安 | 7765 TT | 買進 | 241.0 | 308 | 29.5 | 23.2 | 25.8 | 50.4 | 53.1 | 57.4 | 4.8 | 4.5 | 4.2 |
| 精誠資訊 | 6214 TT | 未評等 | 190.5 | 1,641 | 12.0 | 13.8 | 14.2 | 67.2 | -- | -- | 2.8 | -- | -- |
| 凌群 | 2453 TT | 未評等 | 54.0 | 173 | 14.2 | -- | -- | 22.4 | -- | -- | 2.4 | -- | -- |
| 國內同業平均 | -- | -- | 18.5 | 18.5 | 20.0 | 46.6 | 53.1 | 57.4 | 3.3 | 4.5 | 4.2 |
資料來源:公司資料、元大投顧、Reuters;每股淨值數字以當地貨幣為單位;股價依首頁收盤價日期為準。
圖16:季度及年度簡明損益表 (合併)
| (NT$百萬元) | 1Q2026A | 2Q2026A | 3Q2026F | 4Q2026F | 1Q2027F | 2Q2027F | 3Q2027F | 4Q2027F | FY2026F | FY2027F |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 625 | 659 | 687 | 762 | 668 | 734 | 768 | 850 | 2,733 | 3,019 |
| 銷貨成本 | (391) | (393) | (406) | (447) | (398) | (433) | (447) | (493) | (1,637) | (1,770) |
| 營業毛利 | 234 | 266 | 281 | 315 | 270 | 301 | 321 | 357 | 1,096 | 1,249 |
| 營業費用 | (153) | (166) | (176) | (190) | (169) | (186) | (196) | (211) | (684) | (763) |
| 營業利益 | 82 | 100 | 105 | 125 | 101 | 115 | 125 | 146 | 412 | 487 |
| 業外利益 | 3 | 5 | 3 | 3 | 3 | 3 | 3 | 3 | 14 | 12 |
| 稅前純益 | 85 | 105 | 108 | 128 | 104 | 118 | 128 | 149 | 426 | 499 |
| 所得稅費用 | (17) | (20) | (22) | (26) | (21) | (24) | (26) | (30) | (85) | (100) |
| 少數股東權益 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 歸屬母公司稅後純益 | 68 | 85 | 86 | 103 | 83 | 94 | 102 | 119 | 342 | 398 |
| 調整後每股盈餘(NT$) | 2.27 | 2.83 | 2.85 | 3.41 | 2.75 | 3.12 | 3.39 | 3.96 | 11.36 | 13.23 |
| 調整後加權平均股數(百萬股) | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 | 30 |
| 重要比率 | ||||||||||
| 營業毛利率 | 37.5% | 40.4% | 40.9% | 41.4% | 40.4% | 41.0% | 41.8% | 42.1% | 40.1% | 41.4% |
| 營業利益率 | 13.1% | 15.2% | 15.2% | 16.5% | 15.1% | 15.6% | 16.3% | 17.2% | 15.1% | 16.1% |
| 稅前純益率 | 13.6% | 16.0% | 15.6% | 16.9% | 15.5% | 16.0% | 16.6% | 17.6% | 15.6% | 16.5% |
| 稅後純益率 | 10.9% | 12.9% | 12.5% | 13.5% | 12.4% | 12.8% | 13.3% | 14.0% | 12.5% | 13.2% |
| 有效所得稅率 | 20.0% | 19.4% | 20.4% | 20.3% | 20.2% | 20.3% | 20.3% | 20.1% | 20.0% | 20.0% |
| 季增率(%) | ||||||||||
| 營業收入 | -9.7% | 5.6% | 4.2% | 10.9% | -12.3% | 9.9% | 4.6% | 10.7% | ||
| 營業利益 | -26.7% | 23.0% | 4.5% | 19.0% | -19.2% | 13.9% | 8.7% | 16.8% | ||
| 稅後純益 | -28.0% | 24.8% | 1.3% | 19.8% | -19.4% | 13.3% | 8.5% | 16.7% | ||
| 調整後每股盈餘 | -27.9% | 24.8% | 0.7% | 19.5% | -19.2% | 13.4% | 8.5% | 16.9% | ||
| 年增率(%) | ||||||||||
| 營業收入 | 21.0% | 10.3% | 9.7% | 10.2% | 6.9% | 11.3% | 11.8% | 11.5% | 12.4% | 10.5% |
| 營業利益 | 22.4% | 11.3% | 10.1% | 12.1% | 23.6% | 14.5% | 19.0% | 16.8% | 13.2% | 18.2% |
| 稅後純益 | 21.2% | 13.2% | 6.3% | 8.9% | 22.0% | 10.7% | 18.6% | 15.5% | 11.5% | 16.4% |
| 調整後每股盈餘 | 21.4% | 13.2% | 5.7% | 8.3% | 21.5% | 10.2% | 18.8% | 16.3% | 11.2% | 16.4% |
資料來源:公司資料、元大投顧、CMoney;標'A'為歷史數據;調整後每股盈餘為根據調整後加權平均股數計算。
公司簡介
安碁資訊為國內資訊安全服務龍頭
安碁資訊成立於 2000 年,為宏碁旗下資訊安全管理服務廠,宏碁持股比例為 60%。安碁資訊於政府、金融業市佔率高達 50-60%,客戶集中於中大型業者。安碁資訊具備整合機房、系統、網路、資安之維運管理能力,亦自行開發各種服務解決 方案,其營運模式為向國內外資安軟硬體原廠或經銷商,採購相關資安軟硬體工具,用以提供整合式一條龍 SOC 平台架構 的資安解決方案,賺取加值服務。安碁資訊服務市場以國內為主,持續性營收占比 65%,專案占比 35%。安碁資訊客戶別 為政府機關占44%、金融業20%、雲端產業21%、一般企業15%。
圖17:1H26安碁資訊客戶別比重分布
圖18:1H26安碁資訊業務類別比重分布
資料來源:公司資料、元大投顧
資料來源:公司資料、元大投顧預估
圖19:營收趨勢
圖20:毛利率、營益率、淨利率
資料來源:CMoney、公司資料
資料來源:CMoney、公司資料
圖21:經營能力
圖22:自由現金流量
資料來源:CMoney、公司資料
資產負債表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 現金與短期投資 | 453 | 1,520 | 894 | 851 | 897 |
| 存貨 | 0 | 0 | 0 | 0 | 0 |
| 應收帳款及票據 | 288 | 354 | 371 | 423 | 454 |
| 其他流動資產 | 346 | 387 | 1,287 | 1,287 | 1,287 |
| 流動資產 | 1,087 | 2,262 | 2,552 | 2,561 | 2,638 |
| 採用權益法之投資 | 0 | 0 | 0 | 0 | 0 |
| 固定資產 | 442 | 1,353 | 1,326 | 1,385 | 1,431 |
| 無形資產 | 95 | 87 | 29 | 24 | 19 |
| 其他非流動資產 | 896 | 978 | 913 | 913 | 913 |
| 非流動資產 | 1,433 | 2,419 | 2,268 | 2,322 | 2,363 |
| 資產總額 | 2,520 | 4,681 | 4,820 | 4,883 | 5,001 |
| 應付帳款及票據 | 374 | 297 | 392 | 415 | 458 |
| 短期借款 | 0 | 0 | 0 | 0 | 0 |
| 什項負債 | 600 | 592 | 640 | 640 | 640 |
| 流動負債 | 973 | 890 | 1,032 | 1,055 | 1,098 |
| 長期借款 | 0 | 259 | 247 | 247 | 247 |
| 其他負債及準備 | 253 | 520 | 402 | 402 | 402 |
| 長期負債 | 253 | 779 | 649 | 649 | 649 |
| 負債總額 | 1,226 | 1,669 | 1,681 | 1,704 | 1,747 |
| 股本 | 222 | 301 | 300 | 300 | 300 |
| 資本公積 | 769 | 2,289 | 2,290 | 2,290 | 2,290 |
| 保留盈餘 | 348 | 458 | 585 | 657 | 761 |
| 什項權益 | (45) | (36) | (36) | (67) | (97) |
| 歸屬母公司之權益 | 1,294 | 3,012 | 3,138 | 3,180 | 3,254 |
| 非控制權益 | 0 | 0 | 0 | 0 | 0 |
| 股東權益總額 | 1,294 | 3,012 | 3,138 | 3,180 | 3,254 |
資料來源:公司資料、元大投顧
現金流量表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 本期純益 | 191 | 226 | 307 | 342 | 398 |
| 折舊及攤提 | 699 | 917 | 1,056 | 145 | 159 |
| 本期營運資金變動 | 75 | (66) | 66 | (29) | 12 |
| 其他營業資產 及負債變動 | (105) | 411 | (152) | 0 | 0 |
| 營運活動之現金流量 | 859 | 1,487 | 1,277 | 458 | 570 |
| 資本支出 | (159) | (995) | (69) | (200) | (200) |
| 本期長期投資變動 | 0 | 0 | 0 | 0 | 0 |
| 其他資產變動 | (820) | (988) | (1,612) | 0 | 0 |
| 投資活動之現金流量 | (979) | (1,984) | (1,681) | (200) | (200) |
| 股本變動 | 0 | 79 | (1) | 0 | 0 |
| 本期負債變動 | 0 | 270 | (11) | 0 | 0 |
| 現金增減資 | 0 | 1,596 | 0 | 0 | 0 |
| 支付現金股利 | (100) | (115) | (180) | (270) | (294) |
| 其他調整數 | 105 | (267) | (29) | (30) | (30) |
| 融資活動之現金流量 | 5 | 1,564 | (222) | (300) | (324) |
| 匯率影響數 | -- | -- | -- | 0 | 0 |
| 本期產生現金流量 | (115) | 1,067 | (626) | (43) | 45 |
| 自由現金流量 | 700 | 492 | 1,207 | 258 | 370 |
資料來源:公司資料、元大投顧
損益表
| 年初至12月 (NT$ 百萬元) | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 營業收入 | 1,845 | 2,146 | 2,432 | 2,733 | 3,019 |
| 銷貨成本 | (1,111) | (1,256) | (1,400) | (1,637) | (1,770) |
| 營業毛利 | 733 | 890 | 1,032 | 1,096 | 1,249 |
| 營業費用 | (500) | (597) | (668) | (684) | (763) |
| 推銷費用 | (95) | (111) | (128) | (123) | (128) |
| 研究費用 | (258) | (310) | (365) | (375) | (412) |
| 管理費用 | (148) | (176) | (176) | (186) | (223) |
| 其他費用 | 0 | 0 | 0 | 0 | 0 |
| 營業利益 | 233 | 293 | 364 | 412 | 487 |
| 利息收入 | 3 | 3 | 21 | 18 | 14 |
| 利息費用 | (4) | (15) | (7) | (3) | (4) |
| 利息收入淨額 | (1) | (12) | 14 | 15 | 10 |
| 投資利益(損失)淨額 | 0 | 0 | 0 | 0 | 0 |
| 匯兌損益 | 0 | 1 | (1) | 0 | 0 |
| 其他業外收入(支出)淨額 | 1 | 1 | 5 | (1) | 2 |
| 稅前純益 | 232 | 283 | 382 | 426 | 499 |
| 所得稅費用 | (42) | (57) | (76) | (85) | (100) |
| 少數股權淨利 | 0 | 0 | 0 | 0 | 0 |
| 歸屬母公司之稅後純益 | 191 | 226 | 307 | 342 | 398 |
| 稅前息前折舊攤銷前淨利 | 935 | 1,215 | 1,446 | 267 | 327 |
| 調整後每股盈餘 (NT$) | 8.68 | 10.14 | 10.21 | 11.36 | 13.23 |
資料來源:公司資料、元大投顧
主要財務報表分析
| 年初至12月 | 2023A | 2024A | 2025A | 2026F | 2027F |
|---|---|---|---|---|---|
| 年成長率 (%) | |||||
| 營業收入 | 15.1 | 16.4 | 13.3 | 12.4 | 10.5 |
| 營業利益 | 25.6 | 26.0 | 24.0 | 13.2 | 18.2 |
| 稅前息前折舊攤銷前淨利 | 7.2 | 29.9 | 19.0 | (81.5) | 22.5 |
| 稅後純益 | 22.7 | 18.5 | 35.8 | 11.5 | 16.4 |
| 調整後每股盈餘 | 7.4 | 16.8 | 0.7 | 11.2 | 16.4 |
| 獲利能力分析 (%) | |||||
| 營業毛利率 | 39.8 | 41.5 | 42.4 | 40.1 | 41.4 |
| 營業利益率 | 12.6 | 13.7 | 15.0 | 15.1 | 16.1 |
| 稅前息前淨利率 | 12.4 | 12.5 | 15.4 | 15.1 | 16.1 |
| 稅前息前折舊攤銷前淨利率 | 50.7 | 56.6 | 59.4 | 9.8 | 10.8 |
| 稅前純益率 | 12.6 | 13.2 | 15.7 | 15.6 | 16.5 |
| 稅後純益率 | 10.3 | 10.5 | 12.6 | 12.5 | 13.2 |
| 資產報酬率 | 8.2 | 6.3 | 6.5 | 7.0 | 8.0 |
| 股東權益報酬率 | 15.2 | 10.5 | 10.0 | 10.7 | 12.2 |
| 穩定/償債能力分析 | |||||
| 負債權益比 (%) | 94.7 | 55.4 | 53.6 | 53.6 | 53.7 |
| 淨負債權益比(%) | (35.0) | (41.9) | (20.6) | (19.0) | (20.0) |
| 利息保障倍數 (倍) | 57.4 | 19.7 | 56.1 | 126.5 | 125.7 |
| 流動比率 (%) | 111.7 | 254.3 | 247.2 | 242.8 | 240.2 |
| 速動比率 (%) | 111.7 | 254.3 | 247.2 | 242.8 | 240.2 |
| 淨負債 (NT$百萬元) | (453) | (1,262) | (647) | (604) | (650) |
| 調整後每股淨值 (NT$) | 58.30 | 100.06 | 104.61 | 105.99 | 108.46 |
| 評價指標 (倍) | |||||
| 本益比 | 20.7 | 17.8 | 17.6 | 15.8 | 13.6 |
| 股價自由現金流量比 | 7.7 | 11.0 | 4.5 | 20.9 | 14.6 |
| 股價淨值比 | 3.1 | 1.8 | 1.7 | 1.7 | 1.7 |
| 股價稅前息前折舊攤銷前淨 | 5.8 | 4.4 | 3.7 | 20.2 | 16.5 |
| 利比 股價營收比 | 2.9 | 2.5 | 2.2 | 2.0 | 1.8 |
資料來源:公司資料、元大投顧;註:負債為短期債加上長期債。