PDF 原檔:報告_中信_萊德光電-KY7717_20261001_original.pdf
圖片清單(已驗證 2026-10-03)
ingest 時建立的「眼見為憑」圖片索引,是 lib/ 嵌圖的唯一真相來源;嵌入時只從這裡挑分類為「真資料圖」的。<40KB 未 Read 者免列。
| 檔名 | size | 分類 | 親眼所見內容 |
|---|---|---|---|
報告_中信_萊德光電-KY7717_20261001_002.png |
87KB | 真資料圖 | 智慧照明產品預期上市時間軸:五項產品照(檯燈、平板燈、壁燈、嵌燈、螢幕掛燈),時間點 2026/10(預售中)、2026/10(預售中)、2026/12、2026/12、2027/03 |
報告_中信_萊德光電-KY7717_20261001_003.png |
68KB | 真資料圖 | 三張光纖被動元件產品照並列(黑色長方模組、圓柱形模組含光纖圈、白色小模組含光纖圈) |
報告_中信_萊德光電-KY7717_20261001_004.png |
221KB | 真資料圖 | 衛星訊號傳遞比較圖:左為經地面站轉發、右為衛星間雷射連線;標示紐約-西雅圖 Sat RTT 44ms / 光纖 RTT 38ms / 現行網際網路 RTT 78ms,右側 Sat RTT 47ms / 光纖 55ms / 網際網路 76ms;來源 Mark Handley |
報告_中信_萊德光電-KY7717_20261001_005.png |
139KB | 真資料圖 | 衛星間光通訊元件示意:衛星+LCT(Laser Communication Terminal)+光放大器框圖(Master Oscillator、Filter/Isolator、Pump diode、Pump/signal combiner、Yb-doped fiber、Output Lens);註「並非實際設計,僅為示意圖」 |
報告_中信_萊德光電-KY7717_20261001_006.png |
224KB | 真資料圖 | 左:Laser Satellite 以雷射瞄準 Target(太空垃圾清除示意);右:太空太陽能電廠示意(日經 TRENDY 來源) |
報告_中信_萊德光電-KY7717_20261001_007.png |
262KB | 真資料圖 | NASA 深空光通訊(DSOC)示意:飛行雷射收發器、地面雷射發射站(Table Mt.)與接收站(Palomar)、1064nm 信標與上行 |
報告_中信_萊德光電-KY7717_20261001_008.png |
114KB | 真資料圖 | 萊德光電組織架構與營運據點地圖(Lightel Corporation 開曼;Lightel Technologies US、泰國 LTTH 設立 2026/3/10、香港、深圳;Aleddra Inc. 持股 87.35%;曜力加台灣) |
報告_中信_萊德光電-KY7717_20261001_011.png |
245KB | 文字卡 | ESG 環境面指標儀表板(溫室氣體 335.49 公噸 CO2e 等),非投資資料圖 |
報告_中信_萊德光電-KY7717_20261001_012.png |
201KB | 文字卡 | ESG 社會面指標儀表板(女性主管占比等),非投資資料圖 |
報告_中信_萊德光電-KY7717_20261001_013.png |
283KB | 文字卡 | ESG 公司治理指標儀表板(董事 7 人、出席率等),非投資資料圖 |
原始內容
| 潛在漲幅 | 15.9% |
|---|---|
| 前日收盤價 | 604.00元 |
| 目標價 | 700.00 元 |
| 前次目標價 | 680.00元 |
| 前次評等 | 買進 |
公司基本資訊
| 目前股本(百萬元) | 248 |
|---|---|
| 市值(億元) | 115 |
| 目前每股淨值(元) | 42.68 |
| 外資持股比(%) | 17.48 |
| 董監持股比(%) | 30.60 |
營業比重(2Q26)
個股與大盤走勢(%)
賴彥維
Benson.lai@ctbcsis.com
維持評等
萊德光電-KY (7717 TT) 買進(Buy)
2Q26財報優於預期,衛星業務展望樂觀
- ⚫ 2Q26財報優於預期,下半年優於上半年
- ⚫ 衛星雷射業務持續成長,未來展望樂觀
- ⚫ 智慧照明進行專利權保護,新產品年底推出
2Q26 財報優於預期:萊德光電 2Q26 營收 3.33 億元(QoQ+30%, YoY+24%),營收成長主因為衛星雷射通訊、光通訊以及光纖雷 射業務需求強勁,毛利率大幅回升至 63.9%(QoQ+6.4ppts)優於預 期,主因衛星雷射通訊業務比重提升,且無 1Q26 庫存跌價影響; EPS 2.77元,優於預期2.21元。公司7、8月營收與我們預估3Q26 營收達成率約 67%,營收表現符合預期,由於衛星通訊業務訂單 持續成長,預期2H營收表現將優於1H,2026年營運逐季走升。
衛星產品需求展望樂觀:衛星間光通訊主要透過雷射通訊終端 (Laser Communication Terminal, LCT)實現,萊德光電則主要負 責提供 LCT 內光放大器的關鍵光纖元件。隨著低軌衛星資料量持 續攀升使衛星間光通訊滲透率增加,同時低軌衛星營運商發射數量持 續增加,公司光纖元件產品需求持續成長。雖然 2Q26 衛星雷射通訊 業務因客戶訂單調整略低於我們預期,但預期 2H26 訂單將逐步回升, 2027 年維持成長,公司亦著手擴充廠房及生產人員,以因應長期訂單 需求成長。
智 慧 照 明 進 行 專 利 權 保 護:萊 德 光 電 智 慧 照 明 業 務 核 心 產 品 為 緊 急安全 LED 燈管,可於斷電或電壓不足時提供緊急照明。公司 為 維 護 專 利 權 益 , 已 向 美 國 大 廠 提 起 專 利 侵 權 訴 訟 , 預 期 2026/2027 年分別產生 188/175 萬美元律師費用,預期將影響每 年 EPS 約 1.6 元,對獲利影響有限,且我們認為公司訴訟案勝訴 機 率 高,後 續 有 望 透 過 賠 償 或 業 務 合 作 推 升 成 長 動 能。此 外 公 司 開發之「健智倍」 (Br ainGard ian™)健康智慧照明技術,產品有 望於2026年底推出,成為新成長動能之一。
評 價:考 量 訴 訟 案 有 望 推 升 後 續 成 長 動 能,且 低 軌 衛 星 業 務 展 望 樂觀,獲利能力亦優於原先預期,我們維持買進評等,目標價 700元(2027年EPS × 55倍)。風險因子:低軌衛星產業成長不如 預期。
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|
| 營業收入淨額 | 467 | 530 | 693 | 862 | 1,293 | 1,662 |
| 營業毛利淨額 | 263 | 325 | 420 | 531 | 800 | 1,039 |
| 營業利益 | 51 | 81 | 93 | 193 | 337 | 481 |
| 稅後純益 | 127 | 20 | 72 | 135 | 201 | 311 |
| 公告基本EPS(元) | 5.97 | 0.96 | 3.35 | 6.13 | -- | -- |
| 調整後EPS(元) | -- | -- | -- | 5.46 | 8.11 | 12.52 |
| 營業收入YoY(%) | 17.30% | 13.51% | 30.72% | 24.46% | 49.98% | 28.55% |
| 稅後純益YoY(%) | 114.98% | -83.91% | 253.29% | 87.46% | 48.47% | 54.74% |
| 本益比 | -- | -- | -- | 58.42 | 75.03 | 48.49 |
| 本淨比 | -- | -- | -- | 8.89 | 13.23 | 11.34 |
| 股息(元) | -- | 0.30 | 1.00 | 3.29 | 4.87 | 7.51 |
| 殖利率(%) | -- | -- | -- | 0.66% | 0.80% | 1.24% |
| ROE(%) | 45.14% | 4.97% | 14.08% | 17.36% | 18.80% | 25.19% |
2026/10/01
2026/10/01
2Q26 衛星訂單調整,2H26 需求回升:萊德光電 2Q26 衛星雷射通訊業務 營收約 1.78 億元(QoQ+20%,YoY+67%),略低於我們先前預期,主因客 戶進行訂單調整,相關訂單於 6 月起已有所回升,預期 2H26 將持續成 長,同時公司衛星雷射通訊業務比重自 1H25 的 52%上升至 58%,帶動 公司毛利率成長。而光纖雷射、光通訊業務分別季成長 73%/65%優於預 期,主因為新專案或一次性訂單貢獻,帶動營收成長,展望 2H26,我們 認 為 雖 有 部 分 一 次 性 訂 單 無 法 延 續 , 然 仍 有 部 分 新 專 案 訂 單 延 續 至 2H26,加上衛星雷射通訊業務持續成長以及年底智慧照明業務新產品推 出,整體營運仍預期逐季成長。
智慧照明業務進行專利權保護:萊德光電子公司 Aleddra 主要負責 LED 智慧照明業務,核心產品為應急照明的緊急安全 LED 燈管,當斷電或電 壓不足時,燈管會自動啟動,提供長達數小時的緊急照明。公司緊急照 明LED燈為維護專利權益,已向美國大廠RAB Lighting提起專利侵權訴 訟,預期 2026/2027 年分別產生 188/175 萬美元律師費用並將逐月認列, 預期將影響每年 EPS 約 1.6 元,對獲利影響有限,且我們認為公司訴訟 案勝訴機率高,後續有望透過賠償或業務合作推升成長動能。在醫療領 域方面,產品主要透過不同光波長進行殺菌、及改善生理時鐘等,其中 公司開發之「健智倍」 (Bra inGard ian™)健康智慧照明技術,以神經科學 為基礎,透過非侵入性 Gamma 光波來促進腦波活動、提升認知功能,相 關研究成果已發布於 2026 年「阿茲海默學會全球年會」,產品有望於 2026年底推出,成為新成長動能之一。
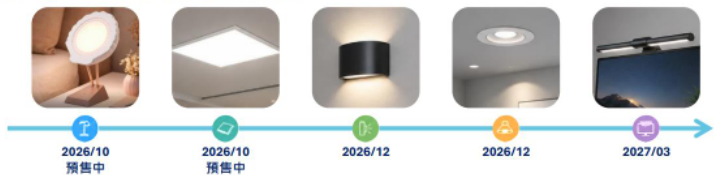
圖表一:萊德光電智慧照明產品預期推出時間
【無頻閃「伽瑪刺激」系列產品上市時間】
取得12+發明專利|持續全球專利布局
資料來源:萊德光電,中信投顧整理
萊德光電為客製化光纖被動元件供應商:萊德光電主要產品為客製化光 纖被動元件,可應用於光纖通訊、光纖傳感、光纖雷射、衛星通訊等領 域,例如提供如合束器(Pump Combiner)、光纖光柵(Fiber Bragg Grating; FBG)、光纖纖殼剝模器(Cladding Power Stripper;CPS)等元件於光纖雷 射市場。公司產品應用領域主攻高階利基型市場,大多產品皆與客戶進 行 客 製 化 設 計 及 生 產 。 萊德除了生產光纖被動元件外,亦提供製造設備與檢 測設備以及智慧照明解決方案,光纖元件製造設備可用於生產光纖耦合器、合 束器等元件,檢測設備則可對元件光纖端面有無汙染或損壞進行檢測,智慧照 明則提供緊急照明或醫療照明等系統。2Q26 各業務營收比重分別為衛星雷射 通訊 53%、光纖雷射 19%、光纖通訊 15%、光纖檢測與製造設備 8%、智慧照 明5%。
2026/10/01
圖表二:萊德光電光纖被動元件產品及光纖元件製造與檢測設備
資料來源:萊德光電,中信投顧整理
圖表三:季度財報與預估差異
| 損益表 - (單位:百萬元) | 2Q26 - 實際數 | 2Q26 - 中信預估 | 2Q26 - 差異 | 2Q26 - 市場共識 | 2Q26 - 差異 | 3Q26(F) - 調整後 | 3Q26(F) - 調整前 | 3Q26(F) - 差異 | 3Q26(F) - 市場共識 | 3Q26(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 333 | 333 | 0.0% | - | - | 342 | 342 | 0.1% | - | - |
| 營業毛利 | 213 | 198 | 7.6% | - | - | 213 | 198 | 8.0% | - | - |
| 營業利益 | 93 | 84 | 10.5% | - | - | 90 | 80 | 12.4% | - | - |
| 稅前純益 | 92 | 81 | 13.8% | - | - | 60 | 77 | -22.0% | - | - |
| 稅後淨利 | 69 | 58 | 19.1% | - | - | 44 | 55 | -19.8% | - | - |
| EPS(元) | 2.77 | 2.33 | 19.0% | - | - | 1.77 | 2.21 | -20.0% | - | - |
| 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) |
| 毛利率 | 63.9% | 59.4% | 4.5 ppts | - | - | 62.4% | 57.8% | 4.6 ppts | - | - |
| 營益率 | 27.9% | 25.3% | 2.7 ppts | - | - | 26.3% | 23.4% | 2.9 ppts | - | - |
| 稅後淨利率 | 20.6% | 17.3% | 3.3 ppts | - | - | 12.8% | 16.0% | -3.2 ppts | - | - |
資料來源:CMoney,中信投顧整理
圖表四:預估財報調整表
| 損益表 - (單位:百萬元) | 2026(F) - 調整後 | 2026(F) - 調整前 | 2026(F) - 差異 | 2026(F) - 市場共識 | 2026(F) - 差異 | 2027(F) - 調整後 | 2027(F) - 調整前 | 2027(F) - 差異 | 2027(F) - 市場共識 | 2027(F) - 差異 |
|---|---|---|---|---|---|---|---|---|---|---|
| 營業收入 | 1,293 | 1,288 | 0.4% | - | - | 1,662 | 1,649 | 0.8% | - | - |
| 營業毛利 | 800 | 755 | 5.9% | - | - | 1,039 | 984 | 5.6% | - | - |
| 營業利益 | 337 | 307 | 9.8% | - | - | 481 | 445 | 8.1% | - | - |
| 稅前純益 | 272 | 294 | -7.3% | - | - | 426 | 433 | -1.7% | - | - |
| 稅後淨利 | 201 | 211 | -4.5% | - | - | 311 | 308 | 1.1% | - | - |
| EPS(元) | 8.11 | 8.50 | -4.5% | - | - | 12.52 | 12.41 | 0.9% | - | - |
| 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) | 財務比率(%/百分點) |
| 毛利率 | 61.8% | 58.6% | 3.2 ppts | - | - | 62.5% | 59.7% | 2.8 ppts | - | - |
| 營益率 | 26.1% | 23.9% | 2.2 ppts | - | - | 29.0% | 27.0% | 1.9 ppts | - | - |
| 稅後淨利率 | 15.5% | 16.4% | -0.8 ppts | - | - | 18.7% | 18.7% | 0.0 ppts | - | - |
資料來源:CMoney,中信投顧整理
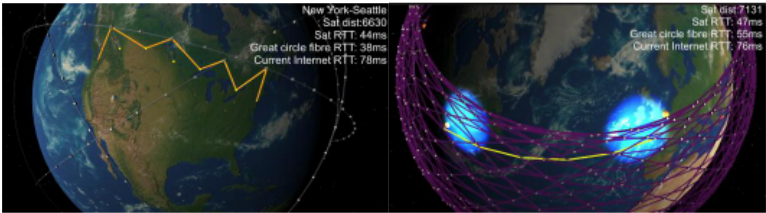
衛星間光學傳輸逐漸普及:隨著低軌衛星星系規模擴張,以及遙測、寬頻通訊 與在軌運算等應用帶動資料量持續攀升,為補足衛星對地面來回傳輸頻寬、延 遲等問題,衛星互連技術逐步受到採用。過去衛星通訊仰賴地面站進行傳輸, 衛星透過電磁波將訊號傳至地面站,經由地面站再傳輸給另一顆衛星,重複進 行直至傳送至目的地,此方式受限於地面站建設數量,且訊號由地面站來回轉 發將使延遲過高,因此衛星產業開始導入衛星間通訊(ISL,Inter-Satellite Link)。目前衛星與地面站通訊主要採用Ku/Ka Band無線電波,頻率落在12~40 GHz,而光通訊雷射主要採用紅外光(波長為1,064 nm及1,550 nm),頻率落在 300 GHz以上,頻率越高也意味著能傳輸更多數據,此外無線電波發散程度較 大,訊號覆蓋範圍廣,需要較大功率且容易被截取或干擾,雷射光束發散程度 較小,在功率以及安全性表現上皆優於無線電波,因此衛星廠商如 Telesat、 SpaceX、OneWeb、Amazon、TESAT等均陸續採用雷射光來進行衛星間傳輸。
2026/10/01
圖表五:衛星訊號傳遞方式(左為透過地面站傳輸、右為衛星間雷射通訊)
資料來源:Mark Handley、中信投顧整理
萊德光電提供衛星間雷射通訊關鍵光元件:衛星間光通訊主要透過雷射 通訊終端(Laser Communication Terminal, LCT)內通信與信號處理子系統 實現,供應鏈涵蓋光發射及接收、調制及解調制,與光放大器等關鍵環 節。萊德光電主要負責提供 LCT 內光放大器的關鍵光纖元件,包含濾波 器、隔離器、合束器、分光器、端帽等。由於星間鏈路不存在光纖傳輸 介質,雷射需在真空環境中直接對準目標衛星,雷射光束會因距離而產 生擴散,且雙方衛星皆以高速繞行地球軌道,使衛星間光通訊對鏈路穩 定性、光束指向精度、雷射功率、訊號雜訊比、抗輻射能力等要求,均 顯著高於地表光通訊。衛星間雷射透過合束器將多根泵浦光纖進行耦 合,提高雷射輸出光功率,由於耦合處會產生耗損,進而轉化為熱能, 此外光訊號傳輸中若有雜質,在高功率雷射光下會燃燒使合束器無法使 用,對於製程的精準控制、材料對熱的耐受性以及產品的散熱設計有極 高 的 要 求,顯 示 衛 星 間 光 通 訊 技 術 難 度、競 爭 門 檻 顯 著 高 於 地 表 光 通 訊。 萊德光電目前合束器技術可熔接出(36+1)×1 合束器(將 36 條光纖結合到 1 條輸出光纖中 ),雖然目前衛星需求尚不超過 (6+1)× 1,但亦顯示公司在 合束器製程具備較高技術門檻。此外太空應用對光隔離等其他光元件在 高功率、小型化、散熱能力等亦有極高的要求,萊德光電透過改善光纖 熔接點光耗損產生的發熱點、點膠位置、膠水折射率等製造工藝,並透 過不同導熱材料如 SiC、金剛石等,解決太空中光元件散熱問題。公司 能提供完整光纖元件解決方案,我們認為公司在衛星雷射通訊中具備高 競爭優勢。
圖表六:衛星間光通訊元件示意圖
資料來源:萊德光電,中信投顧整理
並非實際設計,僅為示意圖
2026/10/01
低軌衛星未來想像空間巨大:除了通訊的應用以外,目前衛星應用還包 括: (1)太空資料中心,可解決地球缺水缺電缺土地問題,同時可提供太 空邊緣運算以滿足資料傳送的即時性。 (2)太空太陽能的電力傳送,其優 勢主要來自於太空中太陽能轉換效率較佳且不受地表天氣、日夜影響, 惟相關應用目前皆處於新創階段,仍需數年時間開發。 (3)太空雷射清除 軌道垃圾。為目前新創公司於太空經濟內的熱門題材。以下針對相關應 用進行介紹。
(1)太空資料中心:將伺服器或 HPC 運算晶片作為衛星酬載送入太空,同 樣因低延遲及頻寬需求必須採用雷射通訊,然太空中熱控與宇宙射線是 一大難題,太空中僅能以傳導及輻射方式散熱,與地球上解決方案截然 不同,若無法克服則難以實現。
(2)太空太陽能電廠:透過衛星上巨型太陽能板將太陽能轉換為電力,再 轉換為微波或雷射後送回地球,但儘管太空中太陽能轉換效率為地球上 5~10 倍,但目前技術回傳效率僅約 10%,與地面發電效率差不多但成本 差距甚大,需設法提高太陽能轉換效率或回傳技術。
(3)太空垃圾清除:透過高能量雷射將太空垃圾擊碎並產生物質氣化,或 用雷射將其導引墜落至大氣層後自然燒毀,持續減少軌道內垃圾數量可 以提升衛星運行的安全性。
圖表七:太空垃圾清除(左圖)及太空太陽能(右圖)示意圖
資料來源:Orbital Lasers、經濟日報,中信投顧整理
未來雷射技術將逐步導入更多太空應用之中:我們認為上述衛星新興應 用如太空資料中心、太空太陽能發電站、太空垃圾清除等,在未來極有 可能逐步導入更多的雷射相關技術。此外目前衛星與地面之間多採用微 波技術進行通訊,微波相較於雷射延遲較長、頻寬較窄、資訊安全性較 低,隨著太空各種應用的持續增加,通訊技術的不斷進步,海量數據傳 輸對更高頻寬的需求等將使衛星與地表間通訊逐步採用雷射相關技術, 如 NASA 於過去 30 年也已經在太空中做過多項自由空間的雷射通訊實 驗。長期而言雷射技術在太空中的需求將持續提升,有利於相關光元件 的需求增長。此外目前衛星間光通訊主要採用約 5~10W(經光放大)的雷 射光輸出,隨著頻寬需求成長預期,各項技術將逐步發展至 20~30W。在 太空應用領域的逐步擴大下,對高頻寬、高功率、高可靠、多功能等光 學元件的需求量及技術門檻將持續提升。我們認為萊德光電目前主要受 惠低軌衛星通訊的強勁需求,未來有望持續在 AI 資料中心上太空等新應 用上繼續獲得成長的動能,公司必須克服產品的技術迭代及產能,以滿 足不斷提高的光功率及高頻寬以及更多新興應用的需求。
圖表八:衛星對地面雷射通訊
資料來源:NASA,中信投顧整理
擴充泰國產能,預期 2027 年投產:萊德光電於美國、中國、台灣均設有 營運據點,其中中國深圳為目前主要生產基地,台灣、美國則維持備援 及少量高端產品的製造,公司並可配合客戶提供產品差異化的設計調 整。然隨著近年地緣政治風險因素,客戶亦要求公司布局全球產能,公 司因此著手擴充泰國產能,目前正處於無塵室建置階段,預期將於 2027 年開始投入生產。展望未來,由於低軌衛星產業需求成長快速,加上衛 星間雷射通訊滲透率持續提升,公司預期泰國產能擴充後可滿足至 2029 年訂單需求。公司後續將持續評估產能建置規劃,以滿足新老客戶及新 應用的需求。
圖表九:萊德光電組織架構與營運據點
資料來源:萊德光電,中信投顧整理
2026/10/01
2026/10/01
| (百萬元) | 1Q26 | 2Q26 | 3Q26F | 4Q26F | 1Q27F | 2Q27F | 3Q27F | 4Q27F |
|---|---|---|---|---|---|---|---|---|
| 營業收入 | 256 | 333 | 342 | 361 | 375 | 387 | 431 | 471 |
| 營業成本 | 109 | 120 | 129 | 136 | 141 | 146 | 161 | 175 |
| 營業毛利 | 147 | 213 | 213 | 225 | 233 | 241 | 269 | 296 |
| 營業費用 | 91 | 120 | 123 | 128 | 129 | 137 | 143 | 149 |
| 營業利益 | 57 | 93 | 90 | 98 | 104 | 104 | 126 | 147 |
| 營業外收支淨額 | -4 | -1 | -30 | -30 | -14 | -14 | -14 | -14 |
| 稅前純益 | 52 | 92 | 60 | 68 | 90 | 91 | 112 | 133 |
| 所得稅 | 14 | 24 | 16 | 18 | 24 | 24 | 30 | 36 |
| 稅後純益 | 39 | 69 | 44 | 49 | 66 | 66 | 82 | 97 |
| 調整後EPS(元) | 1.57 | 2.77 | 1.77 | 1.99 | 2.66 | 2.66 | 3.30 | 3.92 |
| 毛利率(%) | 57.52% | 63.94% | 62.38% | 62.38% | 62.25% | 62.35% | 62.57% | 62.78% |
| 營業利益率(%) | 22.08% | 27.93% | 26.29% | 26.99% | 27.81% | 27.01% | 29.26% | 31.21% |
| 稅後純益率(%) | 15.22% | 20.60% | 12.82% | 13.67% | 17.60% | 17.10% | 19.01% | 20.64% |
| 營業收入 | ||||||||
| QoQ(%) | 39.12% | 30.18% | 2.59% | 5.65% | 3.65% | 3.19% | 11.37% | 9.34% |
| YoY(%) | 25.76% | 23.54% | 67.32% | 96.30% | 46.24% | 15.92% | 25.83% | 30.23% |
| 營業利益 | ||||||||
| QoQ(%) | 23.31% | 64.71% | -3.43% | 8.44% | 6.82% | 0.19% | 20.65% | 16.65% |
| YoY(%) | 39.93% | 44.07% | 115.07% | 112.68% | 84.25% | 12.07% | 40.02% | 50.63% |
| 稅後純益 | ||||||||
| QoQ(%) | 7.67% | 76.18% | -36.15% | 12.63% | 33.47% | 0.22% | 23.81% | 18.71% |
| YoY(%) | 40.66% | 72.61% | 38.76% | 36.41% | 69.10% | -3.80% | 86.52% | 96.60% |
PER Band
資料來源:中信、CMoney
PBR Band
資料來源:CMoney
2026/10/01
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 資產負債表 資產總計 | 2013 792 | 723 | 897 | 1,381 | 1,598 | 損益表 營業收入淨額 | 530 | 693 | 862 | 1,293 | 1,662 |
| 流動資產 | 604 | 516 | 653 | 1,155 | 1,375 | 營業成本 | 205 | 273 | 331 | 494 | 623 |
| 現金及約當現金 | 325 | 272 | 448 | 717 | 940 | 營業毛利淨額 | 325 | 420 | 531 | 800 | 1,039 |
| 應收帳款與票據 | 64 | 97 | 120 | 158 | 180 | 營業費用 | 245 | 327 | 339 | 462 | 558 |
| 存貨 | 57 | 63 | 56 | 86 | 117 | 營業利益 | 81 | 93 | 193 | 337 | 481 |
| 採權益法之投資 | 38 | 70 | 56 | 42 | 35 | EBITDA | 53 | 120 | 204 | 279 | 426 |
| 不動產、廠房設備 | 29 | 35 | 42 | 48 | 48 | 業外收入及支出 | -41 | 8 | -8 | -65 | -55 |
| 負債總計 | 433 | 255 | 331 | 375 | 546 | 稅前純益 | 39 | 100 | 185 | 272 | 426 |
| 流動負債 | 348 | 173 | 224 | 252 | 413 | 所得稅 | 17 | 27 | 47 | 72 | 115 |
| 應付帳款及票據 | 18 | 22 | 29 | 41 | 66 | 稅後純益 | 20 | 72 | 135 | 201 | 311 |
| 非流動負債 | 86 | 82 | 107 | 123 | 133 | 公告基本EPS(元) | 0.96 | 3.35 | 6.13 | - - | - - |
| 權益總計 | 359 | 468 | 565 | 1,005 | 1,052 | 調整後EPS(元) | - - | - - | 5.46 | 8.11 | 12.52 |
| 普通股股本 | 23 | 213 | 216 | 248 | 248 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 | 註:稅後純益係指本期淨利歸屬於母公司業主。 384.11 |
| 保留盈餘 | -68 | 28 | 94 | 208 | 233 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 | 384.10594 |
| 母公司業主權益 | 358 | 465 | 561 | 999 | 1,046 | ||||||
| 負債及權益總計 | 792 | 723 | 897 | 1,381 | 1,598 |
現金流量表
比率分析
| (百萬元) | 2022 | 2023 | 2024 | 2025 | 2Q26 | (百萬元) | 2023 | 2024 | 2025 | 2026F | 2027F |
|---|---|---|---|---|---|---|---|---|---|---|---|
| 營業活動現金 | 69 | 89 | 164 | 152 | 91 | 成長力分析(%) | |||||
| 稅前純益 | 141 | 39 | 100 | 185 | 92 | 營業收入淨額 | 13.51% | 30.72% | 24.46% | 49.98% | 28.55% |
| 折舊及攤銷 | 24 | 23 | 28 | 30 | 8 | 營業毛利淨額 | 23.72% | 29.04% | 26.51% | 50.49% | 29.97% |
| 營運資金變動 | 8 | -37 | -8 | -50 | -62 | 營業利益 | 59.64% | 15.00% | 107.62% | 74.93% | 42.79% |
| 其他營運現金 | -105 | 64 | 44 | -12 | 52 | 稅後純益 | -82.92% | 233.71% | 87.38% | 48.47% | 54.74% |
| 投資活動現金 | -139 | 29 | 33 | -160 | 32 | 獲利能力分析(%) | |||||
| 資本支出淨額 | -9 | -14 | -23 | -10 | -2 | 毛利率 | 61.41% | 60.62% | 61.61% | 61.82% | 62.51% |
| 長期投資變動 | -129 | 43 | 58 | -149 | 35 | EBITDA(%) | 10.04% | 17.33% | 23.62% | 21.56% | 25.62% |
| 其他投資現金 | -1 | -1 | -1 | -1 | -1 | 營益率 | 15.23% | 13.40% | 22.35% | 26.07% | 28.96% |
| 籌資活動現金 | -9 | -166 | -22 | 288 | -4 | 稅後純益率 | 4.15% | 10.60% | 15.96% | 15.54% | 18.71% |
| 長借/公司債變動 | 0 | 0 | 0 | 0 | 0 | ROE(%) | 4.97% | 14.08% | 17.36% | 18.80% | 25.19% |
| 現金增資 | 0 | 0 | 0 | 326 | 0 | ||||||
| 發放現金股利 | 0 | 0 | -6 | -22 | 0 | ||||||
| 其他籌資現金 | -9 | -166 | -16 | -16 | -4 | ||||||
| 淨現金流量 | -2 | -52 | 176 | 268 | 119 | ||||||
| 期初現金 | 326 | 325 | 272 | 448 | 820 | ||||||
| 期末現金 資料來源:中信、CMoney | 325 | 272 | 448 | 717 | 940 |
ESG資訊-環境保護(Environmental)
2026/10/01
ESG資訊-環境保護(Environmental)
2026/10/01
ESG資訊-公司治理(Governance)
資料來源:櫃買中心
2026/10/01