投資論點。Google 近期的 TPU 路線圖調整,顯示它已不再把聯發科視為「備援供應商」,而是把它推向次世代 TPU 策略的核心,Broadcom 角色相對轉為輔助。CLSA 認為市場尚未充分反映此一定位轉變,因而把目標價由 NT$4,500 上調至 NT$5,922,維持最高評等。
Google 在啟動約一個月後取消了 Broadcom 原本的 TPU v9(代號 Pumafish),改以新案 Whalefish 取代——後者比較像「Sunfish Ultra」,把兩顆 Sunfish(TPU 8i)合在一起。結果是:Broadcom 的 v9 預期停留在 3nm + HBM3e,而聯發科操刀的 v9(Humufish,又稱 A5922)則升級到 2nm + HBM4e,製程與記憶體雙升。
| 世代 | 代號 | 設計服務 | 運算 die | HBM | 封裝 | 量產 |
|---|---|---|---|---|---|---|
| TPU 8t | Zebrafish (A5921) | Google + 聯發科 | N3×1 | HBM3e×6 | CoWoS-S | 4Q26 |
| TPU 8i | Sunfish | Broadcom | N3×2 | HBM3e×8 | CoWoS-L | 2H26 |
| TPU 9t | Humufish (A5922) | Google + 聯發科 | N2×4 | HBM4e×12 | EMIB-T | 4Q27/1Q28 |
| TPU 9i | Pumafish | Broadcom | N2 | HBM4/4e | CoWoS-L | 已取消 |
| TPU 9i | Whalefish(≈Sunfish Ultra) | Broadcom | N3×4 | HBM3e×16 | CoWoS-L | 2027? |
反映定位轉變與供應鏈查核,CLSA 把 2028 年 Humufish 出貨量由 1.6mn 上調至 2.4mn 顆,並把先前保守的 ASP 假設提高到約 US$15k,推算貢獻 US$36bn 營收,相當於 2028 年總營收的 63%。手機端另有潛在 upside:CLSA 查核聯發科正為三星 Galaxy S27 FE 供應改版 D9500,但仍在三星嚴格驗證中,目前未納入預估。
Smart edge 營收自 2025 的 NT$2,386 億,衝至 2028 的 NT$1.53 兆(占比 40%→82%);手機占比同期由 55% 降至 16%。資料來源:CLSA Figure 4。
| 年度 | 營收(NT$ 億) | EPS(NT$) | EPS YoY | P/E(報告時) | ROE |
|---|---|---|---|---|---|
| 2024A | 5,306 | 66.92 | +38% | 57.7x | 31.3% |
| 2025A | 5,960 | 66.16 | −1% | 58.3x | 29.3% |
| 2026e | 6,376 | 64.30 | −3% | 60.0x | 27.0% |
| 2027e | 10,574 | 133.89 | +108% | 28.8x | 45.9% |
| 2028e | 18,501 | 279.40 | +109% | 13.8x | 63.6% |
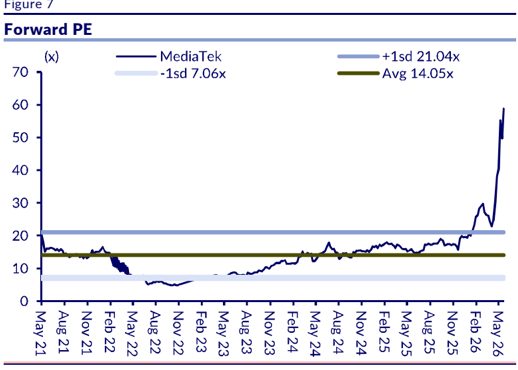
估值:以 30x「2H27–1H28」EPS 197.06 計得目標價 NT$5,922(前值用 EPS 151.46 得 4,500)。約為五年均值 +2sd。
催化劑:① 毛利率優於預期;② 高階手機市占提升;③ TPU 驗證進度順利。 風險:① 全球手機需求弱於預期;② 手機 SoC 市占流失高於預期;③ 晶圓代工漲價。
事件與市場疑慮。穎崴當日股價重挫 8.5%(同日台股加權上漲 2.2%),市場兩大擔憂:① 在 NVIDIA Vera CPU 探針卡(probe card)的市占恐被 MPI(旺矽,6223)侵蝕;② 4 月營收月減 19%,憂產能爬坡不順。
MS 的查核結論。實地查核顯示,穎崴在 Vera CPU 對 MPI 的市占並無重大變化,產能爬坡早在第一季已啟動;MS 維持第二季營收預估,看 +15–20% 季增,惟認列偏向 6 月(June-loaded)。結構性順風則來自測試時間拉長與封裝尺寸升級——兩者都直接拉高單位測試介面的用量與價值。MS 因此把這次回檔視為「累積部位的良好進場點」,並提醒下週二(約 5/26)法說將討論未來產能規劃與 CPO 營收更新。
| 財年(12 月底) | 營收(NT$ 億) | EBITDA(NT$ 億) | 淨利(NT$ 億) | EPS(NT$) | P/E |
|---|---|---|---|---|---|
| 2025A | 78.6 | 23.3 | 16.7 | 46.60 | 60.9x |
| 2026e | 146.0 | 40.4 | 33.8 | 94.54 | 92.0x |
| 2027e | 244.8 | 79.1 | 64.7 | 181.10 | 48.0x |
| 2028e | 408.8 | 152.5 | 124.5 | 348.14 | 25.0x |
營收 2025→2028 約 5.2 倍(年複合 ≈ 73%),EPS 自 46.6 升至 348(年複合 ≈ 96%)。驅動力:socket 產能擴張、測試時間拉長、封裝尺寸升級。
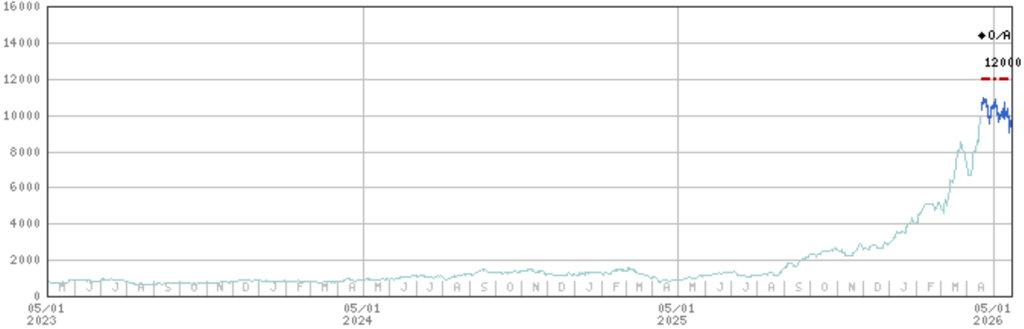
背景。穎崴是台灣半導體測試介面廠,主力為各類 test socket、探針卡與雙面探測系統,並以自有混合架構 HyperSocket 切入 CPO/CPC 封裝後測試 socket。公司自述 2026 為「CPU 元年」,2026–2028 為 ASIC 平台的 golden window(CPO 做 scale-up、CPC 做 scale-out 共存)。與旺矽在 CPO 量產測試生態大致互補(旺矽偏設備 / Die Level、穎崴偏 socket / Module Level),但在 Vera CPU 探針卡市場兩家直接競爭。
這是一場資料中心營運商 / neocloud 的第一線供需面板(質性觀點,無個股目標價),核心訊息與既有的 time-to-power 框架完全一致。
| 主題 | 重點 |
|---|---|
| 電力是頭號瓶頸 | GPU 短缺預計 2028–2029 正常化;但電力受制於電網基建,需 5–10 年才能解。解方是公私協力——政府主導電網、業者直接投資自有發電與再生能源橋接。馬來西亞被點名為合作有效的市場。 |
| AI 壓縮交付時程 | 單租戶 GPU 客戶簽約僅需 6 週(傳統 hyperscaler 4–6 個月),並在動工前 15–24 個月即鎖定客製設計;PaleBlueDot 一個日本案場 89 天交付 6,000 顆 GPU。交付速度成為關鍵差異化。 |
| 設計走向通用 fungibility | 氣冷 / 液冷混合已是預設;機櫃密度設計涵蓋 20kW 到 >1MW;盡量延後 data hall fit-out,以同時服務 AI 與傳統雲負載。 |
| 供不應求 | 以目前需求,若有供給將在 3–6 個月內售罄;擴張受電力、許可、用水與「社區接受度(第五支柱)」限制。Mumbai 案場改用再生水冷卻、PUE < 1.25。 |
| 需求結構與地緣 | 約 70% 算力需求已是推論(inference),且應用層消費尚未完全釋放。地緣政治推升合規成本但未壓抑需求;日本、印度、菲律賓為主要上行成長市場。 |
面板本身無個股,但訊號明確:瓶頸是「電力 + 交付速度」而非 GPU。對台廠的意義在於「快速供電」設備鏈(固態氧化物燃料電池 SOFC、伺服器電源、液冷、BBU 儲能)與資料中心熱管理的需求持續性,而非單一事件。推論占比上升也放大了儲能與快速反應容量的價值。
| 追蹤指標 | 為什麼重要 | 時點 |
|---|---|---|
| 穎崴法說:產能規劃 + CPO 營收更新 | 驗證 2Q +15–20% QoQ 與 socket 放量是否落地 | 約 2026-05-26 |
| 聯發科月營收中 Smart edge / ASIC 占比、Humufish tape-out | 驗證營收 mix 由手機轉 AI 客製矽的速度 | 持續 |
| Google TPU 路線圖(Humufish / Whalefish)量產節點 | 驗證聯發科 2028 TPU 貢獻(US$36bn / 63%)假設 | 4Q27/1Q28 |
| 亞洲資料中心電力 / 變壓器交期、SOFC 出貨 | 驗證 time-to-power 瓶頸與快速供電設備鏈需求 | 持續 |
反證條件:聯發科 Humufish 驗證 / 量產延後、Google TPU 路線圖再變、手機需求或 SoC 市占惡化、晶圓代工漲價;穎崴法說若揭露產能或 CPO 不如預期、Vera CPU 對 MPI 真實流失市占;GPU 供給若提前正常化、電網 / 許可加速會弱化 time-to-power 溢價邏輯。